





Регистрация бесплатна и занимает 10 секунд.
Лимит — втрое выше.
Нажимая на кнопку, я соглашаюсь на обработку персональных данных и с правилами пользования сайтом
В 2026 году изменились правила работы с ЕНС и ЕНП, порядок списания безнадежной задолженности и заполнения платежных поручений в бюджет. Расскажем, как добиться списания долга, когда ФНС и суд откажут в возврате денег с ЕНС, за что блокируют счет, что изменится в 2027 году и как заполнить платежку по новым правилам.
Содержание
- Главное в статье
- Новшество в вопросах ЕНС: изменение порядка списания безнадежных долгов
- Сальдо ЕНС: проверка остатка, причины отказа ФНС и судов в возврате средств при положительном сальдо
- Автоблокировка счетов: что действует в 2026 году и что изменится в 2027 году
- Проблемы с расхождением сальдо на ЕНС
- Платежные поручения: новый формат в 2026 году
- Кратко о ЕНС, сальдо, блокировке счета и списании долгов по налогам в 2026 году
Главное в статье
С 1 мая 2026 ФНС списывает с ЕНС не только долги, безнадежные по основаниям из ст. 59 НК РФ, но и долги по региональным и местным налогам, которые признали безнадежными по законам регионов и актам муниципалитетов. Срок для решения о списании Порядок больше не устанавливает. Если долг не списали, направьте в инспекцию обращение с документами.
Получите понятные самоучители 2026 по 1С бесплатно:
Положительное сальдо ЕНС возвращают по заявлению, но суды поддерживают отказ инспекции, если платежи на ЕНС многократно превышают налоги и похожи на вывод денег из оборота. С 1 сентября 2026 зачесть сальдо в счет другого лица можно, только если у него есть обязанность по уплате налогов. Деньги, перечисленные за другое лицо без такой обязанности, вернут на счет, с которого они поступили.
Счет блокирует инспекция своим решением — например, за неисполненное требование об уплате или несданную отчетность. С 1 января 2027 решение о блокировке будет действовать для всех счетов организации и счета цифрового рубля. С 1 апреля 2026 платежки в бюджет заполняют по новым правилам: для ЕНП в поле 24 указывают «ЕНП», а в поле 105 «ОКТМО» — «0».
Новшество в вопросах ЕНС: изменение порядка списания безнадежных долгов
Обновленный порядок списания безнадежной задолженности с ЕНС для ИП и ЮЛ
ФНС обновила Порядок списания задолженности, признанной безнадежной к взысканию, утв. Приказом ФНС от 30.11.2022 N ЕД-7-8/1131@. Новая редакция действует с 1 мая 2026 (Приказ ФНС от 27.02.2026 N ЕД-1-8/126@).
Основания для признания задолженности безнадежной перечислены в ст. 59 НК РФ. Среди них — ликвидация организации, смерть физлица и банкротство. Раньше по Порядку списывали долги только по основаниям из п. 1, 4 ст. 59 НК РФ. С 1 мая 2026 по нему списывают и долги, признанные безнадежными по основаниям, которые установили регионы и муниципалитеты.
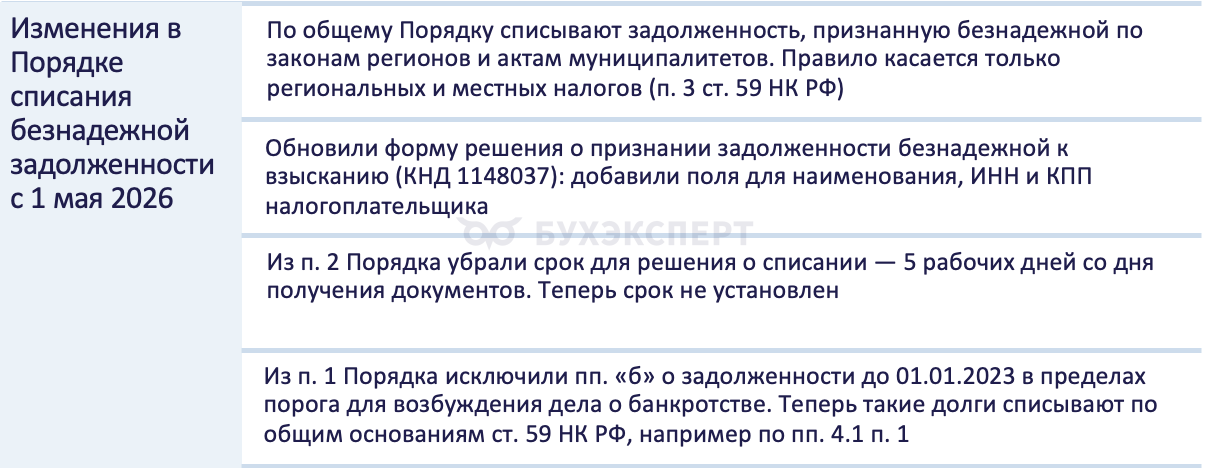
Региональные и местные власти могут установить дополнительные основания для признания задолженности безнадежной, например чрезвычайные ситуации или эпидемии. Если есть такое основание, налоговый орган списывает задолженность. Правило касается только региональных и местных налогов, но не федеральных (п. 3 ст. 59 НК РФ):
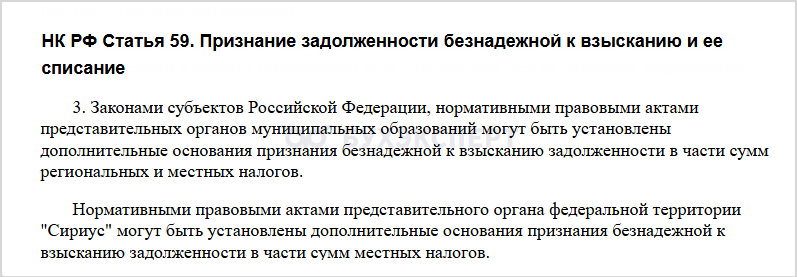
Налоговые органы списывают задолженность организаций, ИП и физлиц, если есть основания (п. 1, 3, 4 ст. 59 НК РФ).
Основания для списания безнадежной задолженности с ЕНС:
- судебный акт, по которому налоговый орган утратил возможность взыскать долг из-за истечения срока взыскания
- окончание исполнительного производства, если судебный пристав не нашел должника или его имущество, долг не превышает порога для возбуждения дела о банкротстве и с даты его образования прошло более 5 лет
- ликвидация организации или ее исключение из ЕГРЮЛ по инициативе ФНС
- завершение процедуры банкротства гражданина, в том числе ИП
- смерть физлица или объявление его умершим
- снятие иностранного лица с налогового учета
- возвращение судом заявления о признании должника банкротом или прекращение производства по делу о банкротстве из-за недостатка средств на судебные расходы
- ликвидация банка, который списал деньги со счета плательщика, но не перечислил их в бюджет
- дополнительное основание, которое установил закон региона или акт муниципалитета
Списать можно только задолженность, из-за которой на ЕНС образовалось отрицательное сальдо (п. 1 Порядка):
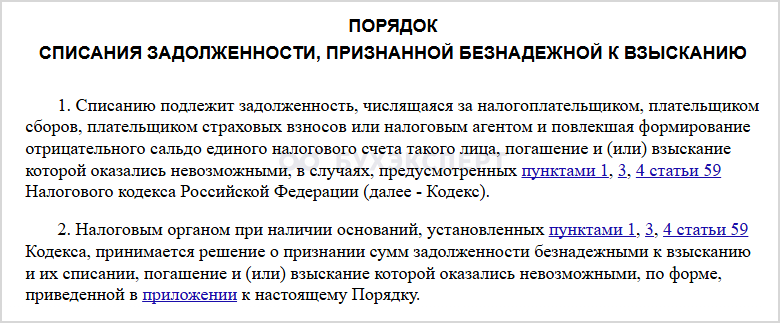
После списания задолженности с ЕНС обязанность по ее уплате прекращается. Плательщику не придется погашать списанный долг.
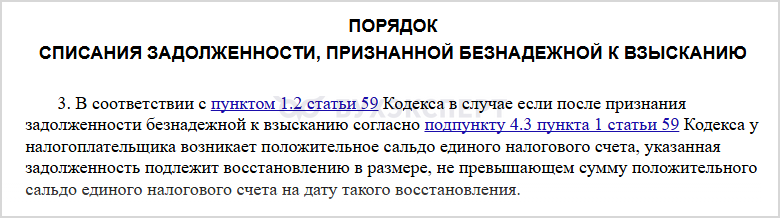
Есть исключения. Если задолженность списали из-за того, что суд вернул заявление о банкротстве или прекратил дело при недостатке средств на судебные расходы, ее восстановят при появлении положительного сальдо ЕНС. Сумма восстановленной задолженности не может превышать положительное сальдо на дату восстановления (п. 1.2 ст. 59 НК РФ, п. 3 Порядка):
Списанную задолженность также восстанавливают, если иностранное лицо снова встало на учет, отменили решение об исключении юрлица из ЕГРЮЛ, налоговая получила сведения о наследстве умершего или в отношении умершего физлица возбудили дело о банкротстве (п. 1.1, 1.3-1.5 ст. 59 НК РФ).
Списание безнадежной задолженности не исключает требования о возмещении ущерба бюджету из-за неуплаты налогов и страховых взносов. ФНС может предъявить гражданский иск к лицам, контролировавшим должника, в том числе к учредителям, участникам и бывшим руководителям (Письмо ФНС от 17.07.2024 N КЧ-4-18/8114).
ФНС также обновила форму решения о признании задолженности безнадежной к взысканию — КНД 1148037. Изменения в Порядке с 1 мая 2026:
Действия налогоплательщика для списания безнадежной задолженности
Инспекция не всегда списывает задолженность сама. Если основание есть, а долг по-прежнему числится на ЕНС, обратитесь в налоговую:
- Сверьте расчеты с бюджетом. Запросите справку о сальдо ЕНС и акт сверки расчетов по налогам
- Если основание — истечение срока взыскания, обратитесь в суд с заявлением о признании задолженности безнадежной к взысканию и обязанности по ее уплате прекращенной (п. 9 Постановления Пленума ВАС от 30.07.2013 N 57). Для других оснований этот шаг не нужен
- Направьте в инспекцию по месту учета обращение в произвольной форме. Попросите признать задолженность безнадежной и списать ее с ЕНС. Приложите документы, которые подтверждают основание для списания, в том числе судебный акт, если он есть
Обращение можно отправить через личный кабинет. Покажем на примере личного кабинета ИП.
Нажмите «Обратиться в НО». Выберите категорию обращения «Урегулирование задолженности» (1) и тему «Задолженность подлежит списанию» (2), напишите текст (3) и прикрепите подтверждающие документы (4):
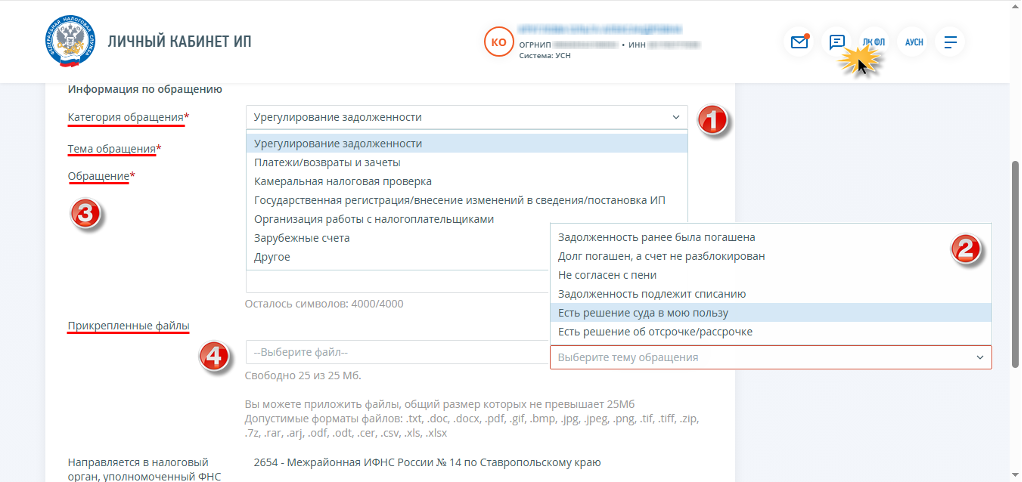
Если основание подтвердится, инспекция примет решение о списании и уберет задолженность из сальдо ЕНС. Срок для такого решения Порядок с 1 мая 2026 не устанавливает. Закажите свежую справку о сальдо ЕНС и убедитесь, что долг исчез. Если инспекция не списывает долг и не объясняет причину, обжалуйте ее бездействие в вышестоящем налоговом органе (ст. 138 НК РФ).
Сальдо ЕНС: проверка остатка, причины отказа ФНС и судов в возврате средств при положительном сальдо
Остаток на ЕНС: возврат налогоплательщику и причины отказа ФНС и судом
На ЕНС может быть положительное сальдо. Им можно распорядиться по заявлению, в том числе вернуть средства с ЕНС.
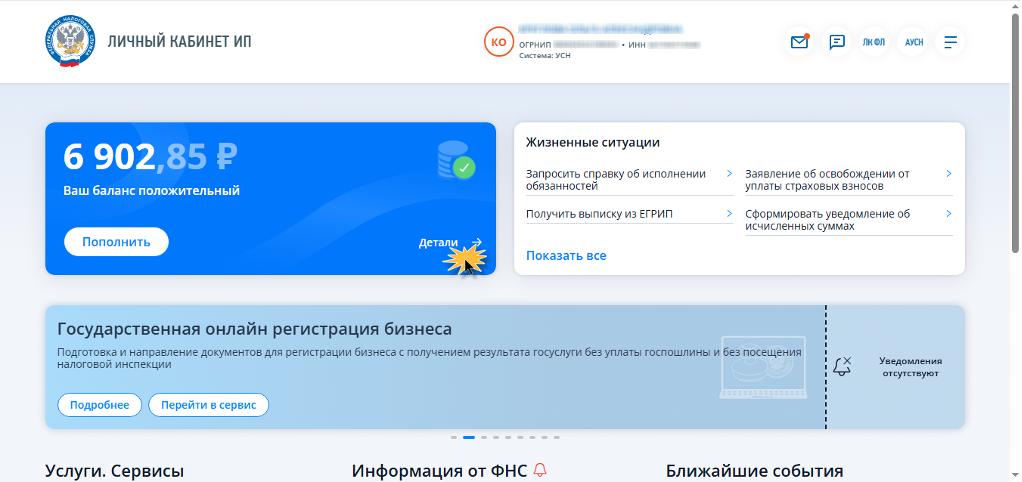
Проверьте остаток на главной странице личного кабинета или по справке о сальдо ЕНС. Чтобы узнать, как налоговая распределила платежи, запросите справку о принадлежности сумм ЕНП.
Баланс ЕНС на главной странице личного кабинета ИП:
Как отразить данную операцию в 1С:БП читайте в статье — Возврат переплаты с ЕНС на расчетный счет в 1С.
Разобраться с платежами Вам поможет наш Самоучитель по работе с ЕНС и ЕНП в 1С:Бухгалтерия.
Налогоплательщик может получить отказ в возврате средств с ЕНС даже при положительном сальдо. На первый взгляд это противоречит ст. 79 НК РФ. Однако суды в отдельных случаях поддерживают инспекцию. Например, суд отказал компании в возврате 4,8 млн руб.: она систематически перечисляла на ЕНС суммы, которые значительно превышали налоги, и суд счел это выводом денег из оборота (Постановление Арбитражного суда Московского округа от 30.03.2026 по делу N А40-77182/2025).
Суды оценивают цель перечисления денег на ЕНС. Если сумма многократно превышает текущие и предстоящие налоговые платежи, а налогоплательщик не подтверждает, что перечислил ее для уплаты налогов, суд может признать целью перевода вывод средств из оборота, защиту от требований третьих лиц или обналичивание через возврат с ЕНС.
В таких случаях суды применяют ст. 10 ГК РФ о злоупотреблении правом и отказывают в возврате средств по ст. 79 НК РФ.
Причины отказа в возврате денежных средств:
- Признаки нарушения Федерального закона от 07.08.2001 N 115-ФЗ — например, деньги на ЕНС связаны с обналичиванием или выводом средств. Примеры судебных решений:
- Недобросовестное поведение налогоплательщика или его контрагентов, от которых поступили средства на ЕНС. Примеры судебных решений:
- Постановление Арбитражного суда Северо-Западного округа от 13.06.2024 по делу N А56-62352/2023
- Постановление Арбитражного суда Центрального округа от 13.08.2024 по делу N А64-10376/2022 — спор о возврате переплаты до введения ЕНС
- Постановление Арбитражного суда Уральского округа от 25.07.2025 по делу N А60-34103/2024
Верховный Суд в споре о двойном списании налогов с ЕНС указал: деньги, которые формируют положительное сальдо ЕНС, остаются собственностью налогоплательщика, пока их не списали в счет уплаты налогов (Определение Верховного Суда от 27.01.2025 N 309-ЭС24-18347). Налогоплательщики ссылаются на эту позицию в спорах о возврате, но при признаках злоупотребления правом суды отказывают в возврате.
Изменения 2026 по возврату средств с ЕНС
С 2026 года изменились правила зачета и возврата положительного сальдо ЕНС (Федеральный закон от 28.11.2025 N 425-ФЗ). Поправки ограничили зачет и возврат денег, перечисленных за другое лицо, и запретили возвращать или зачитывать суммы, учтенные в счет возмещения ущерба бюджету от налоговых преступлений:
- С 1 января 2026 нельзя вернуть или зачесть суммы, учтенные в счет возмещения ущерба бюджету от преступлений по ст. 198—199.2 УК РФ (п. 10 ст. 78, п. 10 ст. 79 НК РФ)
- С 1 сентября 2026 инспекция откажет в зачете положительного сальдо ЕНС в счет обязанности другого лица, если у этого лица нет обязанности по уплате налогов. Если денег на ЕНС не хватит или сумма больше обязанности другого лица, инспекция зачтет часть (п. 2 ст. 78 НК РФ)
- С 1 сентября 2026 деньги, которые другое лицо перечислило в счет обязанности, которой нет, возвращают на счет, с которого они поступили. Деньги с отдельного счета по гособоронзаказу возвращают только на этот счет (п. 1 ст. 79 НК РФ)
С 1 сентября 2026 заявление о зачете в счет обязанности другого лица, которое подаете через личный кабинет, подпишите усиленной квалифицированной электронной подписью (п. 4 ст. 78 НК РФ).
У вас есть вопрос по этой теме? Получите индивидуальную консультацию нашего эксперта по 1С в течение 36 часов → Задать вопрос эксперту
Автоблокировка счетов: что действует в 2026 году и что изменится в 2027 году
Блокировка счета и ее причины в 2026 году
С 1 января 2027 изменится порядок блокировки счетов организаций: решение о приостановлении операций будет действовать для всех счетов и счета цифрового рубля с момента, когда инспекция разместит информацию о нем в реестре решений о взыскании задолженности (п. 2 ст. 76 НК РФ в ред. Закона N 425-ФЗ). Сейчас блокируют только счета, сведения о которых инспекция разместила в этом реестре. Блокировку по-прежнему вводит налоговый орган своим решением.
Основания для приостановления операций по счетам перечислены в ст. 76 НК РФ. Инспекция может заблокировать счет в следующих случаях:
- Отрицательное сальдо на ЕНС. Если не уплатить налог или авансовый платеж вовремя, возникнет задолженность. Инспекция направит требование об уплате, а если его не исполнить, примет решение о взыскании и может заблокировать счет в пределах отрицательного сальдо ЕНС — код основания «1». Минимальной суммы задолженности для блокировки закон не устанавливает, но без требования об уплате до блокировки не дойдет. Срок направления требования зависит от суммы долга (ст. 70 НК РФ):
- свыше 3 000 руб. — не позднее 3 месяцев со дня формирования отрицательного сальдо
- свыше 500 руб., но не более 3 000 руб. — не позднее 1 года со дня формирования отрицательного сальдо свыше 500 руб.
- не более 500 руб. — срок не установлен, требование направят, когда долг превысит 500 руб.
- Несвоевременная сдача отчетности ИП или юрлицом. Если опоздать с декларацией более чем на 20 рабочих дней, инспекция может заблокировать счет — код основания «2» (пп. 1 п. 3 ст. 76 НК РФ). Решение принимают в течение 3 лет со дня, когда истек срок сдачи декларации. Блокируют не определенную сумму, а все расходные операции, кроме платежей в бюджет и платежей, которые по очередности идут раньше налогов
- Несвоевременная сдача 6-НДФЛ или РСВ. Если опоздать с расчетом более чем на 20 рабочих дней, инспекция тоже может заблокировать счет (п. 3.2 ст. 76 НК РФ). Предельного срока для такого решения закон не устанавливает
- Обеспечительные меры ФНС. Если по итогам камеральной или выездной проверки инспекция сочтет, что без них исполнить решение будет трудно или невозможно, она сначала запретит отчуждать имущество. Операции по счету приостановят, если стоимости этого имущества не хватит на недоимку, пени и штрафы (п. 10 ст. 101 НК РФ), — код основания «3»
- Другие случаи, предусмотренные законом. Например, организация не обеспечила получение документов от инспекции в электронном виде через оператора электронного документооборота. ФНС может заблокировать счет в течение 10 дней после выявления нарушения — код основания «5» (пп. 1.1 п. 3 ст. 76 НК РФ)
Основание с кодом «4» — неотправку квитанции о приеме документов от ФНС — отменили в 2025 году. За отсутствие квитанции счет не блокируют.
Подробнее о блокировке счета — в статье Блокировка счета: причины, последствия, варианты действий.
Нулевая декларация и «заморозка» счета ФНС
Инспекция может заблокировать счет, если организация или ИП не сдали налоговую декларацию в течение 20 рабочих дней после срока сдачи (пп. 1 п. 3 ст. 76 НК РФ). Это касается и нулевой декларации: если объектов налогообложения нет, отчетность все равно сдают вовремя.
Контроль ФНС за платежами
Блокировку вводит налоговый орган своим решением. Информационные системы ФНС помогают инспекторам отслеживать задолженность, но сами счет не блокируют.
Как узнать причину блокировки самостоятельно
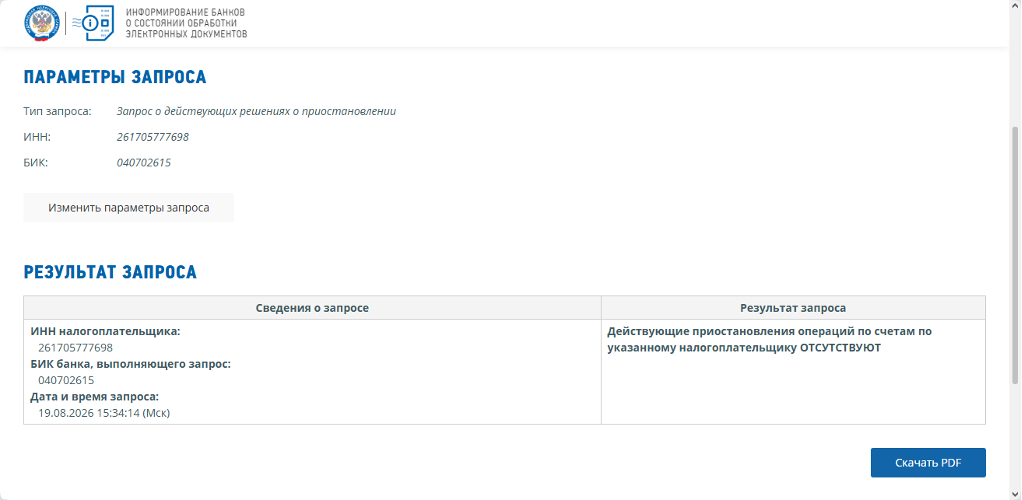
Если счет заблокировали, проверьте причину и код основания в сервисе ФНС Информирование банков о состоянии обработки электронных документов:
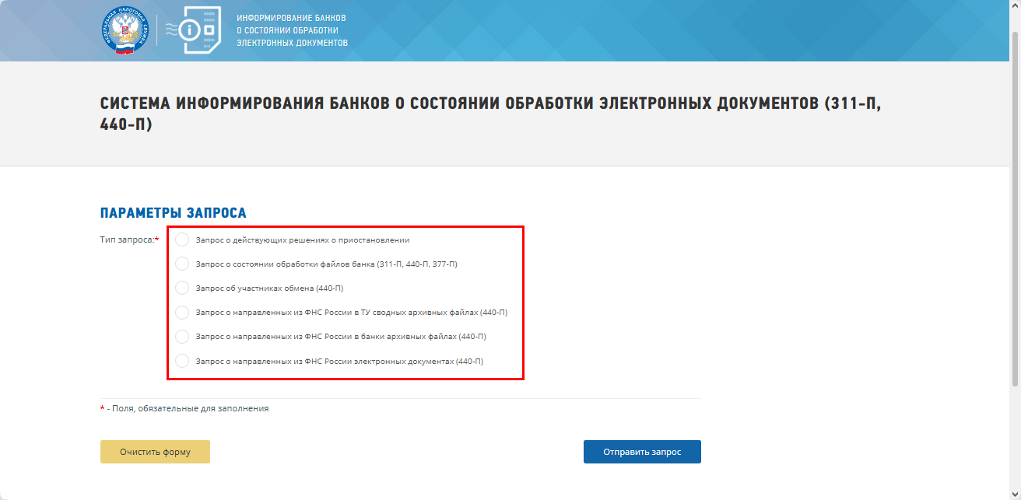
- Установите переключатель в положение «Запрос о действующих решениях о приостановлении»
- Введите ИНН и БИК банка
- Нажмите «Отправить запрос»:
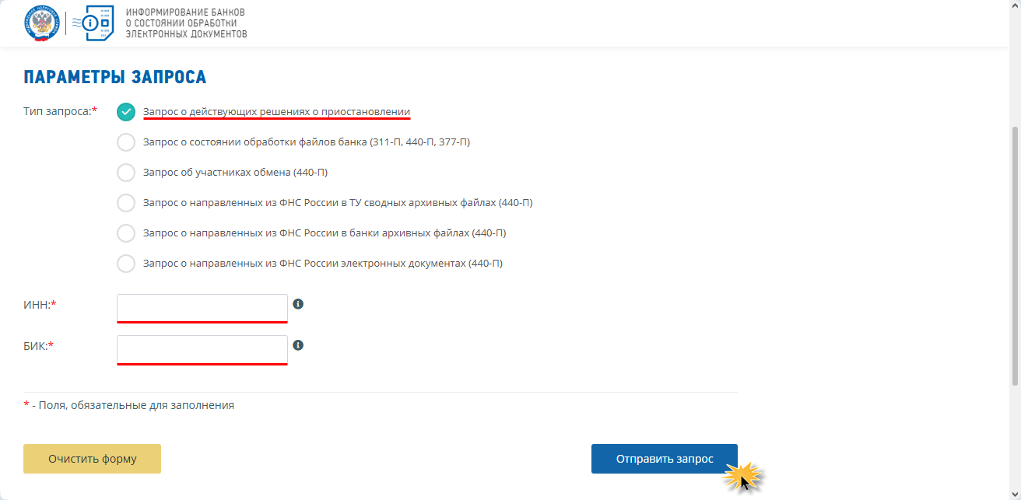
В примере действующих блокировок нет:
Проблемы с расхождением сальдо на ЕНС
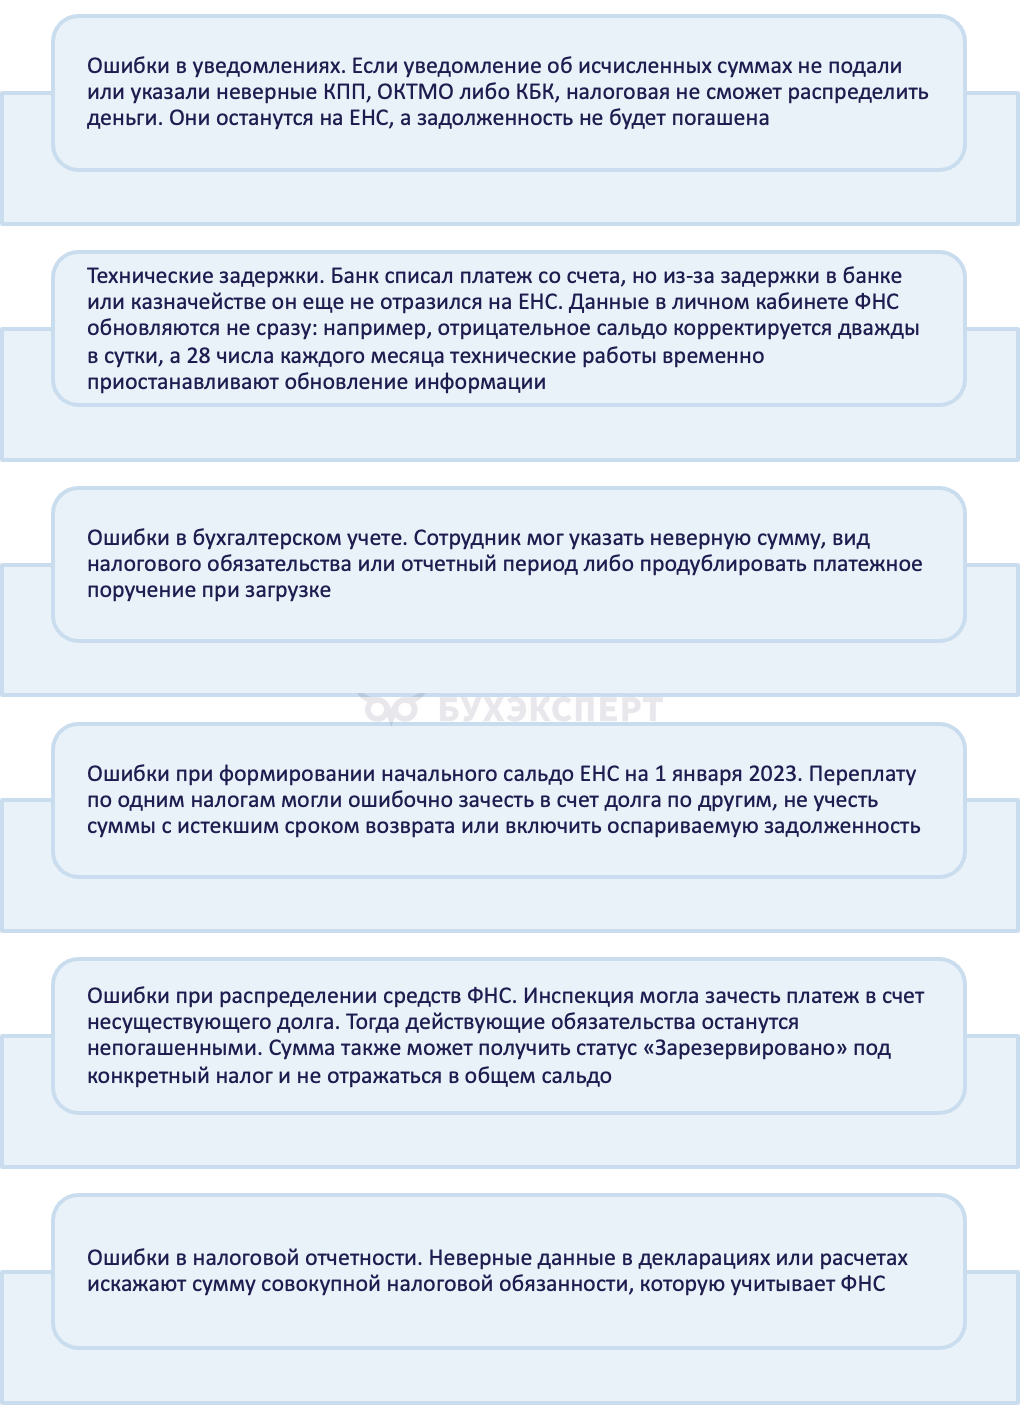
Даже если 1С:Бухгалтерия получает данные ЕНС из личного кабинета налогоплательщика, сальдо в программе и в личном кабинете может различаться.
Основные причины расхождений сальдо ЕНС с данными учета:
Разобрали подробнее — Как выровнять расхождение сальдо ЕНС в ОСВ по данным ЛК ЕНС в 1С.
Платежные поручения: новый формат в 2026 году
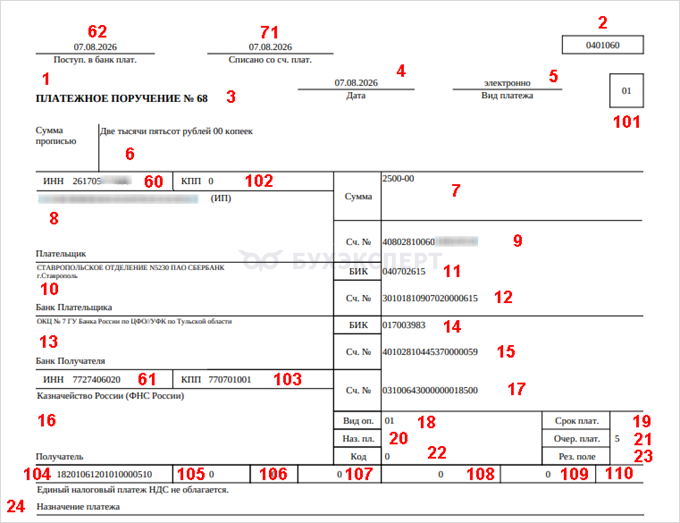
С 01.04.2026 — новые правила для платежей в бюджет. Минфин утвердил новые правила заполнения реквизитов платежных поручений (Приказ Минфина от 16.05.2025 N 58н). Прежние правила, утв. Приказом Минфина от 12.11.2013 N 107н, утратили силу. Бланк не изменился, большинство правил для ЕНП действуют с 2023 года. Новое — значение «ЕНП» в поле 24, только «0» в поле 105 «ОКТМО» для ЕНП, обновленный перечень статусов плательщика и понятия «фактический плательщик» и «фактический получатель».
Реквизиты платежного поручения перечислены в Приложении N 1 к Положению Банка России от 29.06.2021 N 762-П. При уплате налогов заполните их так:
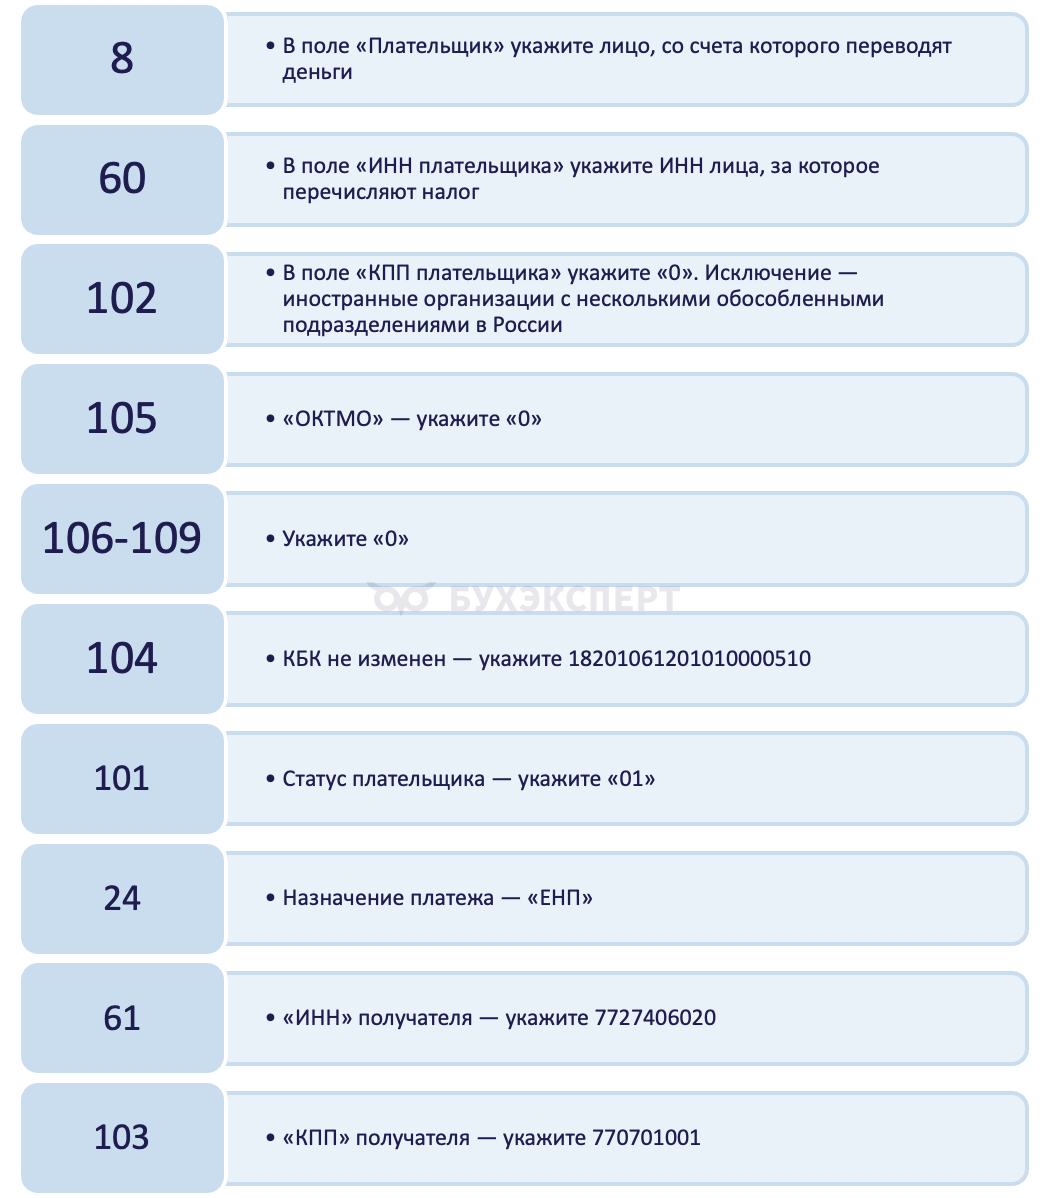
- В поле 8 «Плательщик» после ФИО предпринимателя, нотариуса, адвоката или главы крестьянского (фермерского) хозяйства укажите статус в скобках: «(ИП)», «(нотариус)», «(адвокат)» или «(КФХ)»
- В поле 102 «КПП плательщика» при перечислении ЕНП укажите «0». Исключение — иностранные организации, которые работают в России через несколько обособленных подразделений
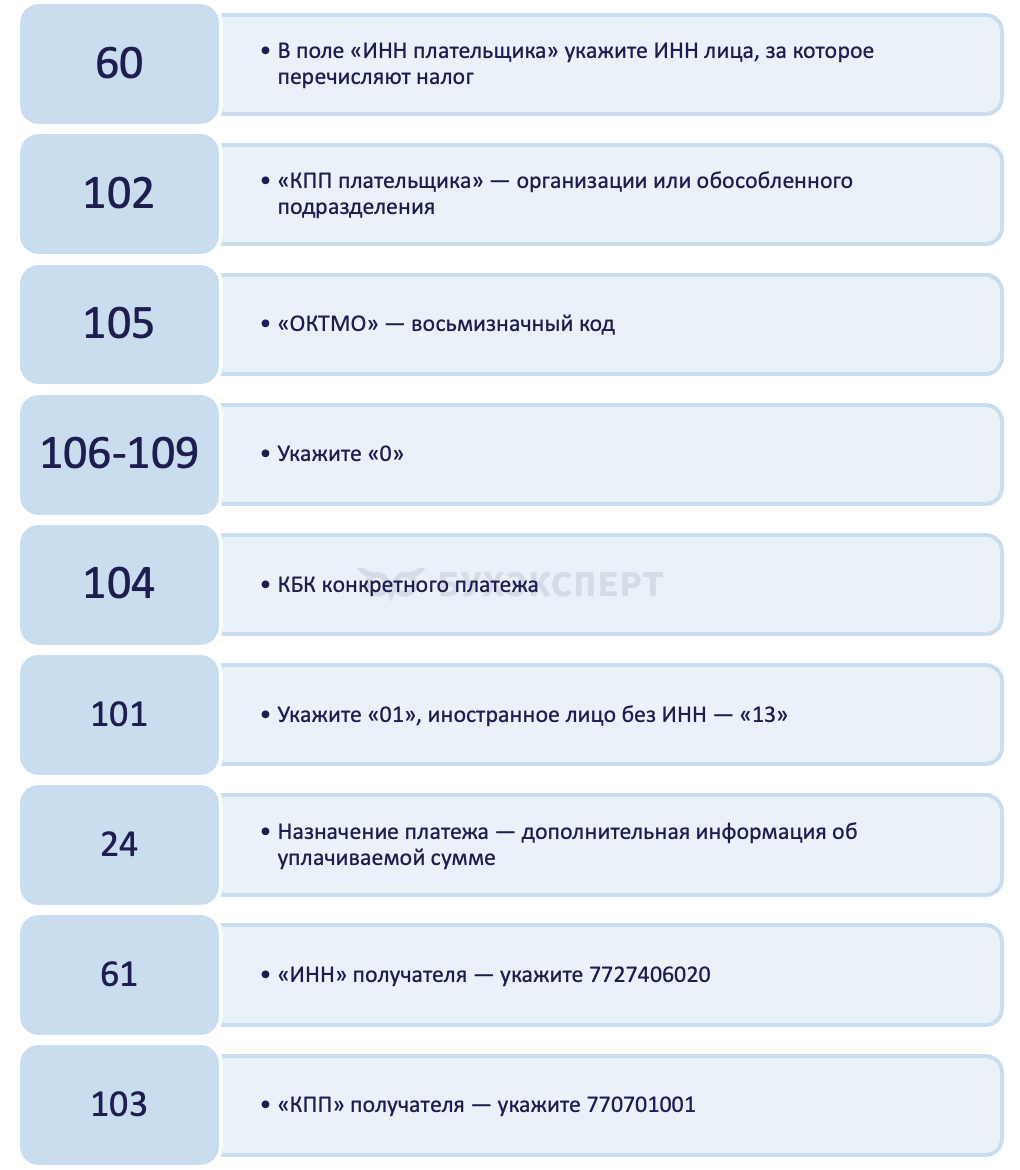
- В поле 105 «ОКТМО» при перечислении ЕНП укажите «0», при платеже вне ЕНП — восьмизначный код ОКТМО
- В полях 106-109 при перечислении ЕНП укажите «0»
- В поле 24 «Назначение платежа» укажите «ЕНП». Если укажете другой текст, налоговая сама определит, что платеж относится к ЕНП
- В поле 104 для ЕНП укажите КБК 18201061201010000510
- В поле 101 «Статус плательщика» укажите код «01» — его ставят организации, ИП и налоговые агенты
Появились понятия «фактический плательщик» и «фактический получатель». Отдельных полей для них в платежке нет — сведения указывают в существующих реквизитах:
- «Фактический плательщик» — если налог за налогоплательщика перечисляет другое лицо. В поле 8 укажите лицо, со счета которого переводят деньги, в поле 60 — ИНН лица, за которое платят налог, а в поле 24 — ИНН, КПП и наименование того, кто платит
- «Фактический получатель» — если деньги переводят на лицевой счет организации, открытый в финансовом органе или казначействе. Его данные указывают в полях 16, 61 и 103. При уплате ЕНП получатель всегда один — Казначейство России (ФНС России)
Образец платежного поручения на уплату ЕНП:
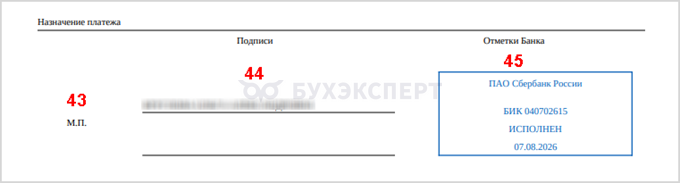
В нижней части платежного поручения — подпись, место для печати и отметка банка об исполнении:
Если значения реквизита нет, в полях 22, 102 и 105-109 укажите «0» — пустыми их не оставляйте. Поля 19, 20, 23 и 110 в налоговой платежке не заполняйте.
Реквизиты, которые заполняют при уплате налогов в составе ЕНП:
Реквизиты, которые заполняют при уплате налогов не в составе ЕНП:
Соблюдайте ограничения по длине реквизитов, иначе банк не примет платежное поручение:
- ИНН организации — 10 цифр, физлица и ИП — 12 цифр
- КПП — 9 знаков
- Наименование плательщика — не более 160 знаков
- КБК — 20 цифр
- ОКТМО — 8 цифр, для ЕНП — «0»
- Назначение платежа — не более 210 знаков
Кратко о ЕНС, сальдо, блокировке счета и списании долгов по налогам в 2026 году
- С 1 мая 2026 ФНС списывает с ЕНС и долги по региональным и местным налогам, которые признали безнадежными по основаниям, установленным регионами и муниципалитетами
- Если основание для списания есть, а долг числится на ЕНС, направьте в инспекцию по месту учета обращение в свободной форме. Попросите признать долг безнадежным и списать его с ЕНС, приложите подтверждающие документы, например копию судебного акта
- Чтобы вернуть средства, которые сформировали положительное сальдо ЕНС, подайте заявление по форме КНД 1112542. Инспекция и суд могут отказать в возврате, если платежи на ЕНС похожи на вывод денег или обналичивание
- ФНС может приостановить операции по счетам в случаях, перечисленных в ст. 76 НК РФ. В их числе — непредставление налоговой декларации (пп. 1 п. 3 ст. 76 НК РФ). Счет могут заблокировать и за несданную нулевую декларацию. С 1 января 2027 решение о блокировке будет действовать для всех счетов организации
- Причину блокировки счета проверьте в сервисе ФНС Информирование банков о состоянии обработки электронных документов
- С 1 апреля 2026 платежки в бюджет заполняют по новым правилам (Приказ Минфина N 58н). Бланк не изменился, но для ЕНП в поле 24 указывают «ЕНП», а в поле 105 — «0»
Читайте также:
- Как запросить справку о сальдо ЕНС в 1С
- Как сформировать заявление о сверке с бюджетом в 1С
- Распоряжение положительным сальдо ЕНС: зачет
- Новые правила возврата и зачета положительного сальдо ЕНС с 2026 года
- Как запросить справку о принадлежности сумм ЕНП в 1С
- Возврат переплаты с ЕНС на расчетный счет в 1С
- Самоучитель по работе с ЕНС и ЕНП в 1С:Бухгалтерия
- Блокировка счета: причины, последствия, варианты действий
- Отрицательное сальдо на ЕНС: причины и последствия
- Как выровнять расхождение сальдо ЕНС в ОСВ по данным ЛК ЕНС в 1С
- С 01.04.2026 — новые правила для платежей в бюджет
Если вы еще не подписаны:
Активировать демо-доступ бесплатно →
или
Оформить подписку на Рубрикатор →
После оформления подписки вам станут доступны все материалы по 1С Бухгалтерия, записи поддерживающих эфиров и вы сможете задавать любые вопросы по 1С.
 Макс
 ВКонтакте
Помогла статья?
Получите еще секретный бонус и полный доступ к справочной системе Бухэксперт на 8 дней бесплатно


Обратите внимание!
В комментариях наши эксперты не отвечают на вопросы по программам 1С и законодательству.
Получить индивидуальную консультацию от наших специалистов можно в Личном кабинете