





Регистрация бесплатна и занимает 10 секунд.
Лимит — втрое выше.
Нажимая на кнопку, я соглашаюсь на обработку персональных данных и с правилами пользования сайтом
Организации и ИП, нарушившие условия АУСН, переходят на другой налоговый режим с первого числа месяца нарушения, даже если ФНС обнаружила его позже. Разберем, как определить дату утраты права, вовремя выбрать УСН или ЕСХН, оспорить выводы инспекции и восстановить учет и отчетность.
Содержание
- Главное в статье
- Как возникает утрата права на АУСН
- Кто вправе применять АУСН
- Неочевидные основания утраты права на АУСН
- Почему последствия возникают за прошлые месяцы
- Как оспорить выводы ФНС об утрате права на АУСН
- Переход с АУСН в середине года
- Что делать после утраты права на АУСН
- Учет в переходный период
- Отчетность переходного периода
- Выплаты работникам за месяцы АУСН после перехода
- Как разграничить выплаты работникам при переходе
- Пример 5. Взносы ИП за себя после утраты АУСН
- Страховые взносы ИП за себя
- Пример 4. ФНС обнаружила старое подразделение
- Подразделение продолжает работать
- Подразделение закрыли до перехода на АУСН
- Сообщение о закрытии уже подавали
- Что проверить до уведомления ФНС
- Кратко об утрате права на АУСН
Главное в статье
Право на АУСН прекращается, если организация или ИП нарушили хотя бы одно условие режима: например, превысили лимит доходов или открыли расчетный счет в неуполномоченном банке. Налоги пересчитывают с начала месяца нарушения, а не с даты его обнаружения. Если условия не соблюдались уже при переходе, проверяют весь период применения АУСН.
Получите понятные самоучители 2026 по 1С бесплатно:
При самостоятельном выявлении сообщите об утрате права не позднее 15 числа следующего месяца. Если выбираете УСН или ЕСХН, уведомите об этом одновременно. Если нарушение первой выявила ФНС, на выбор спецрежима есть 30 рабочих дней после получения ее уведомления. Без своевременного выбора допустимого спецрежима действует ОСНО. Жалоба сама по себе не продлевает срок выбора режима (ч. 6, 8, 9 ст. 4 Федерального закона от 25.02.2022 N 17-ФЗ «О проведении эксперимента по установлению специального налогового режима “Автоматизированная упрощенная система налогообложения”»).
После перехода разделите операции по дате утраты права. Проверьте НДС, переходящую выручку и расходы, взносы с выплат работникам, а у ИП — взносы за себя. За законный период АУСН обычный НДС с реализации не пересчитывают. Доходы АУСН учитывают при проверке лимита освобождения от НДС на УСН.
Как возникает утрата права на АУСН
Организация или ИП теряют право на АУСН с начала месяца, в котором нарушили хотя бы одно условие режима. По общему правилу с этой даты действует ОСНО. Вместо нее можно выбрать УСН или ЕСХН, если соблюдены условия нового режима и срок уведомления (ч. 6, 9 ст. 4 Закона N 17-ФЗ).
Пример 1. Счет открыли в августе, ФНС обнаружила его в октябре
Компания открыла 18 августа расчетный счет в банке, которого на эту дату нет в реестре уполномоченных банков АУСН. Право на режим утрачено с 1 августа, даже если ФНС обнаружила счет только в октябре.
Операции с 1 августа пересчитайте по УСН или ЕСХН, если своевременно выбрали этот режим и вправе его применять. В остальных случаях пересчитайте налоги по ОСНО.
Различайте три даты:
- дату нарушения условий АУСН
- дату, когда ФНС выявила нарушение
- дату получения уведомления ФНС
Для расчета налогов установите месяц нарушения: новый режим действует с его первого числа. Если ФНС первой выявила нарушение, дата получения ее уведомления определяет начало срока на выбор УСН или ЕСХН. Этот срок составляет 30 рабочих дней, а не календарных (ч. 9 ст. 4 Закона N 17-ФЗ, п. 6 ст. 6.1 НК РФ).
Если налогоплательщик сам не сообщил об утрате права, инспекция уведомляет его через личный кабинет в течение 10 рабочих дней с даты выявления несоответствия условиям режима. Этот срок отсчитывают от выявления, а не от совершения нарушения (ч. 8 ст. 4 Закона N 17-ФЗ, п. 6 ст. 6.1 НК РФ).
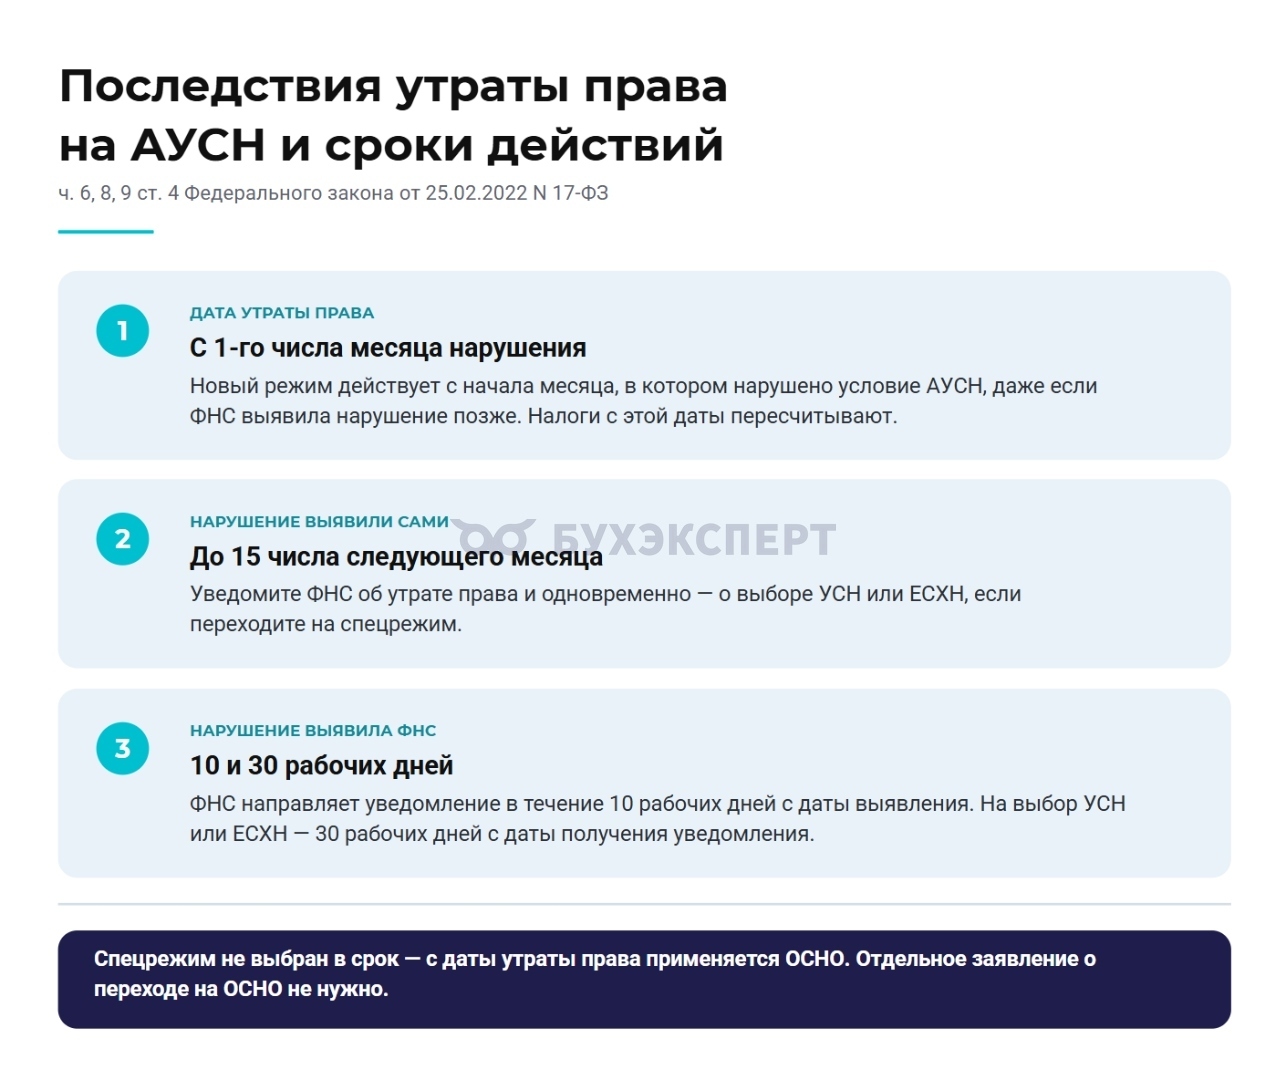
Последствия утраты права на АУСН и сроки действий:
Кто вправе применять АУСН
Для применения АУСН одновременно соблюдайте основные условия:
- организация состоит на учете по месту нахождения, а ИП — по месту жительства на территории, где действует эксперимент
- совокупный доход за предшествующий календарный год и с начала текущего года не превышает 60 млн руб.
- средняя численность работников за месяц не превышает 5 человек
- остаточная стоимость основных средств организации не превышает 150 млн руб.
- расчетные счета для бизнеса открыты только в уполномоченных банках
- доходы физическим лицам выплачивают безналично
- организация или ИП не совмещают АУСН с другими налоговыми режимами
Это не полный перечень ограничений. Дополнительно проверьте структуру организации, состав участников, виды деятельности, работников и договоры (ч. 2 ст. 3 Закона N 17-ФЗ).
Полный перечень запретов и лимитов, включая ограничения по участникам, видам деятельности и договорным моделям, разобрали в статье: АУСН — ограничения и лимиты для применения в 2026 году.
Проверьте неочевидные причины утраты права на АУСН:
|
Что проверить |
Возможная причина утраты права |
| Доход и основные средства | Не учтены доходы другого режима при переходе в течение года, остаточная стоимость ОС организации превысила 150 млн руб. |
| Работники | Превышена средняя численность с учетом совместителей и исполнителей ГПХ, принят работник — налоговый нерезидент |
| Счета и выплаты | Остался расчетный счет в неуполномоченном банке, физическому лицу выплатили доход наличными |
| Структура организации | Фактически действуют стационарные рабочие места в обособленном подразделении |
| Договоры и деятельность | Организация или ИП выступают поверенным, комиссионером или агентом, участвуют в запрещенной договорной модели |
| Другие режимы | Продолжают применять ПСН, НПД или иной режим, несовместимый с АУСН |
Для лимита доходов учитывайте поступления до перехода на АУСН, когда закон требует совокупного расчета. Например, при переходе с УСН в течение года доход с 1 января не обнуляется: проверьте доходы предыдущего года и совокупный доход текущего года (п. 23 ч. 2 ст. 3 Закона N 17-ФЗ).
Среднюю численность определяйте за месяц, а не по количеству действующих трудовых договоров на отдельную дату. В расчет входят среднесписочная численность, средняя численность внешних совместителей и исполнителей по договорам ГПХ с учетом правил статистического учета. Самого ИП как работодателя в численность работников не включают. Краткосрочный прием шестого сотрудника не всегда означает превышение: результат зависит от расчета средней численности.
Подробнее — в статье Как считать среднюю численность работников для применения АУСН.
Неочевидные основания утраты права на АУСН
Старое обособленное подразделение
Организации с филиалами или обособленными подразделениями не вправе применять АУСН (п. 1 ч. 2 ст. 3 Закона N 17-ФЗ).
Для налоговых целей обособленное подразделение возникает вне места нахождения организации, если там оборудованы стационарные рабочие места. Рабочее место считают стационарным, если его создают на срок более месяца. Неважно, упомянуто ли подразделение в учредительных документах и какие полномочия ему передали (п. 2 ст. 11 НК РФ).
Возможны две ситуации:
- подразделение фактически закрыто, но организация не сообщила об этом или ФНС не обновила сведения
- подразделение не поставили на учет, но рабочие места по другому адресу продолжают действовать
В первом случае инспекция может опираться на сведения о постановке на учет. Во втором — проверить аренду, кадровые документы и фактические места работы. Сам по себе договор аренды склада без оборудованных рабочих мест еще не доказывает, что подразделение существует.
Дополнительные торговые точки, склады и ПВЗ не всегда означают обособленное подразделение. Разъяснения ФНС по таким ситуациям привели в материале: ФНС ответила на вопросы по применению АУСН.
Чтобы сообщить о прекращении деятельности через обычное обособленное подразделение, подайте форму С-09-3-2, утв. Приказом ФНС от 04.09.2020 N ЕД-7-14/632@. Срок — 3 рабочих дня со дня прекращения деятельности. Для филиалов и представительств его отсчитывают со дня принятия решения о прекращении деятельности через них (пп. 3.1 п. 2 ст. 23 НК РФ, п. 6 ст. 6.1 НК РФ).
Если подразделение продолжает числиться на учете, установите причину:
- форму С-09-3-2 не подавали
- сообщение подали с ошибкой
- ФНС приняла сообщение, но не обновила сведения
- подразделение закрыли по документам, но рабочие места сохранились
Позднее сообщение не отменяет нарушение за месяцы, в которых подразделение работало. Если рабочие места прекратили существовать до перехода на АУСН, можно оспаривать фактическое основание утраты права. Подтвердите даты документами: одной регистрационной записи и приказа недостаточно для оценки всех обстоятельств.
Сохранение режима в таком споре не гарантировано. Обоснуйте позицию определением обособленного подразделения, условиями АУСН и доказательствами прекращения работы по спорному адресу.
Бывший юридический адрес
Смена адреса в ЕГРЮЛ сама по себе не создает обособленное подразделение. Риск возникает, если по прежнему адресу после переезда остаются подконтрольные работодателю стационарные рабочие места на срок более месяца.
Подтвердить освобождение помещения и прекращение работы помогут:
- соглашение о расторжении аренды
- акт возврата помещения
- приказы о переводе работников
- табели и другие кадровые документы
- документы о закрытии торговой точки или изменении места применения кассы
- переписка с арендодателем и документы о прекращении обслуживания помещения
Если сотрудники продолжают работать по старому адресу, отсутствие сообщения о создании подразделения по форме С-09-3-1 не исключает нарушение. Подразделение определяют по фактическим обстоятельствам, а не только по записи в реестре.
Забытый расчетный счет
Расчетный счет в неуполномоченном банке препятствует применению АУСН. Проверьте не только обороты, но и вид счета, его назначение, даты открытия и закрытия, а также статус банка в спорный период (п. 29 ч. 2 ст. 3 Закона N 17-ФЗ).
Организация со счетом в неуполномоченном банке не соответствует условиям режима, даже если счет не использует (Письмо Минфина от 21.07.2025 N 03-11-11/70550).
Последствия зависят от дат:
|
Ситуация |
Последствие |
| Расчетный счет закрыт до перехода | Подтвердите дату закрытия: на начало АУСН счет уже не действует |
| Счет действует на дату перехода | Условия АУСН не соблюдены с начала применения |
| Счет открыли во время АУСН | Право утрачено с первого числа месяца открытия |
| Счет закрыли после нарушения | Право не восстанавливается за прошлые месяцы, повторный переход возможен с начала следующего года при соблюдении условий и срока уведомления при соблюдении условий |
| В ФНС неверные сведения о счете | Получите документы банка и добивайтесь исправления данных |
Повторный переход на АУСН требует соблюдения всех условий режима, включая лимит доходов за предыдущий год. Одного закрытия счета недостаточно.
Эксперимент по АУСН проводится по 31 декабря 2027 года включительно. Учитывайте этот срок при планировании повторного перехода (ст. 1 Закона N 17-ФЗ).
Сведения о счетах организации или ИП можно запросить через Госуслуги. Найдите услугу «Предоставление сведений о наличии счетов организации (индивидуальных предпринимателей) в банках». Используйте учетную запись организации или предпринимателя.
По спорному счету запросите у банка договор, справку о виде счета, датах открытия и закрытия. Если банк передал неверные сведения, попросите исправить их и подтвердить отправку корректировки в ФНС.
Подробнее разобраться в теме поможет материал Уполномоченные банки для АУСН.
Личный счет ИП
ИП вправе иметь текущий счет физического лица для личных нужд в любом банке. Такой счет не препятствует АУСН, если не связан с предпринимательством (Письмо ФНС от 12.05.2026 N СД-36-3/3880@).
Позицию согласовали с Минфином (Письмо от 29.04.2026 N 03-11-09/35982).
Разъяснение не разрешает принимать предпринимательскую выручку на личную карту в неуполномоченном банке. Если на текущий счет поступают деньги покупателей и заказчиков, проверьте его связь с бизнесом. Последствия зависят от обстоятельств: исключение для личных нужд не следует автоматически распространять на расчеты с клиентами.
По спорным переводам сохраните документы об их происхождении. Поступления от клиентов, которые совпадают с заказами, чеками или актами, подтверждают предпринимательский характер операций.
Почему последствия возникают за прошлые месяцы
Утрата права с начала месяца нарушения — не дополнительная санкция инспекции. Это установленная законом дата перехода на другой режим. Позднее обнаружение нарушения не переносит ее на месяц уведомления ФНС (ч. 6 ст. 4 Закона N 17-ФЗ).
Пример 2. Счет существовал до перехода на АУСН
Компания перешла на АУСН с 1 января. В сентябре ФНС обнаружила действующий расчетный счет, который организация открыла в неуполномоченном банке еще до перехода.
Если сведения верны и счет подпадает под ограничение, условия АУСН не соблюдались уже с 1 января. Налоги и отчетность придется проверить с этой даты, а не только с сентября.
Как оспорить выводы ФНС об утрате права на АУСН
Проверьте основание утраты права и одновременно оцените последствия перехода на другой режим. Жалоба не заменяет уведомление о выборе УСН или ЕСХН и по общему правилу не приостанавливает исполнение обжалуемого акта или действия (п. 5 ст. 138 НК РФ).
Действуйте последовательно:
- Сохраните уведомление ФНС и подтверждение даты его получения
- Установите основание и месяц утраты права
- Сверьте сведения ФНС с документами банка или документами по подразделению
- Потребуйте исправить ошибочные сведения и приложите доказательства
- Оцените переход на УСН или ЕСХН до истечения срока уведомления
- Подготовьте жалобу и расчеты налогов по альтернативному режиму
Какие документы собрать
По счету запросите документы банка. По подразделению — сведения из Единого государственного реестра налогоплательщиков (ЕГРН) и документы о постановке или снятии с учета. Сопоставьте их с фактическими датами работы сотрудников и использования помещения.
Если ФНС не учла ранее поданное сообщение, приложите его копию и квитанцию о приеме. Если ошибку допустил банк, приложите его письмо и подтверждение корректировки сведений.
Как подать жалобу
Налогоплательщик вправе обжаловать ненормативные акты, действия и бездействие инспекции, которые нарушают его права. В жалобе укажите уведомление ФНС об утрате права и конкретные действия или сведения, с которыми не согласны. Не ограничивайтесь просьбой исправить техническую запись, если спор касается самого права применять АУСН (ст. 137, 138 НК РФ).
Жалобу адресуйте вышестоящему налоговому органу и направьте через инспекцию, акт или действия которой обжалуете. Общий срок — 1 год со дня, когда узнали или должны были узнать о нарушении прав. Для отдельных видов решений действуют специальные правила (п. 1, 2 ст. 139 НК РФ).
Укажите хронологию, доводы и требования: отменить уведомление, признать действия неправомерными, восстановить сведения о применении АУСН либо исправить дату утраты права и начисления. Приложите подтверждающие документы и сведения о полномочиях представителя, если он подает жалобу (ст. 139.2 НК РФ).
Как не пропустить выбор другого режима
Если нарушение первой выявила ФНС, срок выбора УСН или ЕСХН составляет 30 рабочих дней после получения уведомления. Само обращение в инспекцию или жалоба этот срок не продлевают.
Подача уведомления о переходе при одновременном оспаривании утраты права — отдельное решение налогоплательщика. Оно позволяет заявить спецрежим в срок, но закон не предусматривает условного перехода «на случай отказа в жалобе». В форме нет поля для такой оговорки. Сопроводительное пояснение также не гарантирует сохранения АУСН и не заменяет оценку позиции по спору.
До истечения срока сопоставьте последствия двух вариантов: подать уведомление и оспаривать утрату либо не подавать его с риском применения ОСНО. Если уведомление подаете, сохраните подтверждение приема и отдельно изложите несогласие с выводами ФНС. Такой порядок действий не гарантирует положительного результата спора.
До завершения разбирательства подготовьте документы и расчеты как по АУСН, так и по режиму, который будет действовать, если утрата права останется в силе.
У вас есть вопрос по этой теме? Получите индивидуальную консультацию нашего эксперта по 1С в течение 36 часов → Задать вопрос эксперту
Камеральная проверка после утраты права
При смене режима ФНС проводит камеральную проверку истекших налоговых периодов текущего года. Она начинается со дня, следующего за поступлением уведомления налогоплательщика об утрате права либо за направлением уведомления ФНС. Срок проверки — 3 месяца (ч. 7 ст. 2 Закона N 17-ФЗ).
Если инспекция запросила пояснения или документы, материал Процедуры налогового контроля в 2026-2027 годах: что изменилось и как подготовиться поможет разобраться в инструментах ФНС и подготовить ответ.
Переход с АУСН в середине года
Если применяете АУСН с 1 января, добровольно перейти на другой режим можно с начала следующего календарного года. Уведомление подают не позднее 31 декабря предшествующего года (ч. 5 ст. 4 Закона N 17-ФЗ). Для перешедших на АУСН после начала календарного года дополнительно действует запрет менять режим в течение 12 календарных месяцев с даты начала его применения (ч. 1.1 ст. 4 Закона N 17-ФЗ). Утрата права — отдельное основание: переход обязателен с начала месяца нарушения, а выбор УСН или ЕСХН возможен при соблюдении условий и срока уведомления (ч. 6, 9 ст. 4 Закона N 17-ФЗ).
Истечение 12 месяцев не дает права добровольно перейти на УСН в середине года. Переход возможен с начала следующего календарного года с учетом этого ограничения (Письмо Минфина от 26.02.2026 N 03-11-09/15087, направленное Письмом ФНС от 11.03.2026 N ЕА-36-3/1812@).
Утрата права из-за нарушения условий — другой случай. Она влечет переход с начала месяца нарушения независимо от планов налогоплательщика.
Намеренное нарушение, например открытие счета в неуполномоченном банке, создает те же последствия: пересчет налогов, восстановление учета и отчетности. На ОСНО могут возникнуть НДС, налог на прибыль организации или НДФЛ предпринимателя. Закрытие счета не возвращает право на АУСН за спорные месяцы.
Что делать после утраты права на АУСН
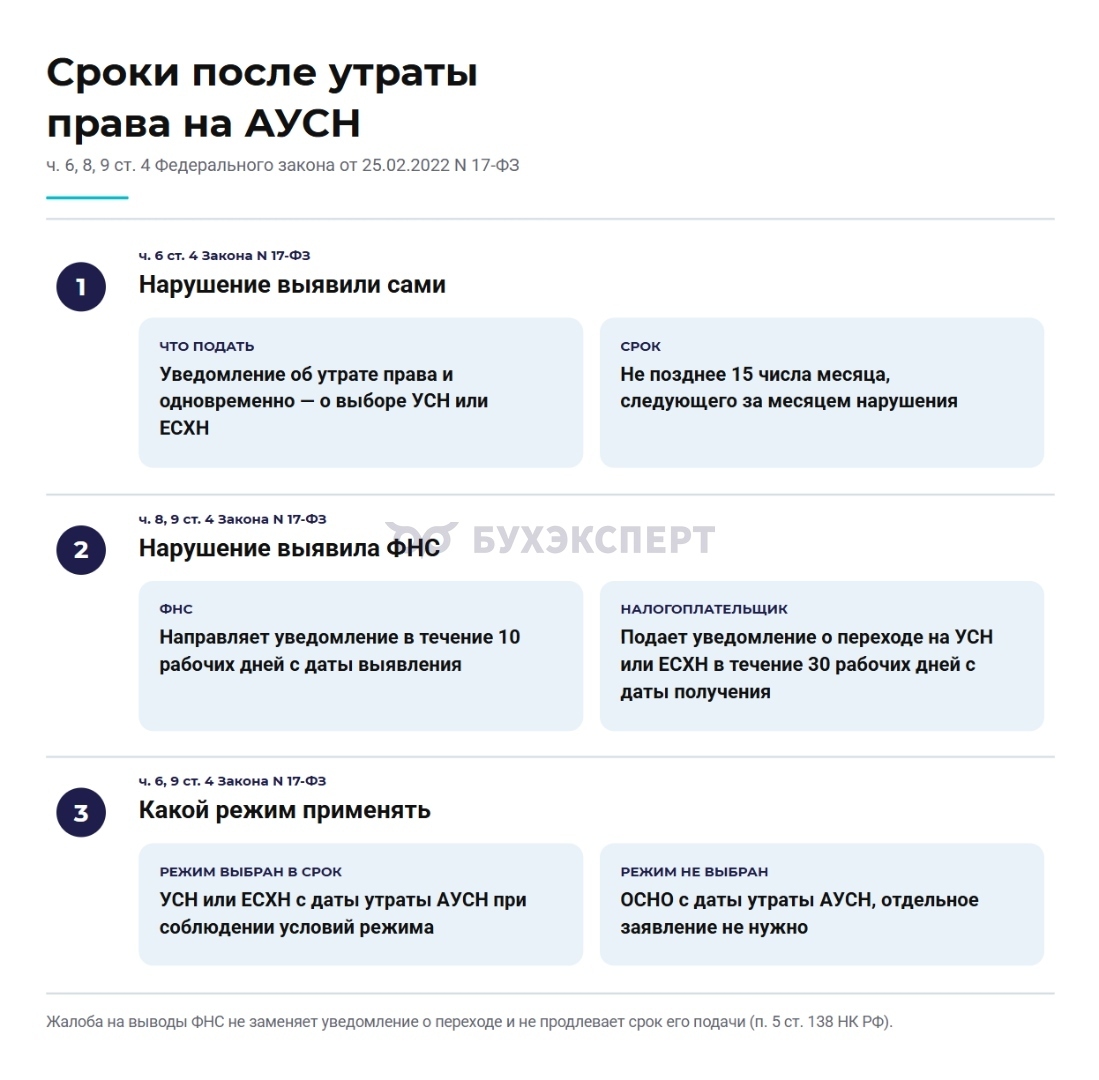
После утраты права возможны два варианта:
- выбрать УСН или ЕСХН в установленный срок и применять его с даты утраты АУСН при соблюдении условий
- не выбирать спецрежим и применять ОСНО с той же даты
Уведомление об утрате АУСН направьте электронно через личный кабинет налогоплательщика или уполномоченный банк. О выборе УСН или ЕСХН уведомляйте через личный кабинет в порядке, установленном для перехода после АУСН (ч. 6, 9 ст. 4 Закона N 17-ФЗ).
Как настроить работу с сервисом АУСН, передавать сведения о доходах и расходах и взаимодействовать с банком — в инструкции АУСН в 1С 8.3 — учет, переход и расчет налога.
Лектор Ольга Акимова ответила на вопросы по применению АУСН в 1С на эфире Ответы на самые горячие вопросы по АУСН в 1С:Бухгалтерия. Запись эфира доступна при оформлении коммерческой подписки Бухэксперт.
Уведомление о переходе на УСН
С 31 июля 2026 применяется единая форма уведомления по УСН КНД 1154004 (утв. Приказом ФНС от 30.04.2026 N ЕД-1-3/285@). Для отдельного уведомления о переходе после утраты АУСН заполняют титульный лист и раздел 1. На титульном листе укажите основание представления «1» — уведомление о переходе на УСН. В подразделе 1.1 выберите основание перехода «3» — с даты утраты права на АУСН, в подразделе 1.2 — объект налогообложения.
Если выбор УСН оформляете в составе электронного уведомления в личном кабинете АУСН, проверьте, что направили именно сведения о переходе, а не только об утрате права. Сохраните подтверждение приема, дату начала УСН и выбранный объект. Общая форма не отменяет специальный порядок уведомления через личный кабинет по Закону N 17-ФЗ.
Объект УСН не обязан повторять объект АУСН. При переходе можно выбрать «доходы» или «доходы минус расходы», если нет специальных ограничений на выбор объекта (ст. 346.14 НК РФ).
Чтобы не перепутать основания представления и перехода, воспользуйтесь инструкцией Единая форма уведомления по УСН с 2026 в 1С. В ней показали, как заполнить титульный лист и раздел 1, проверить форму и подготовить ее к отправке.
НДС на ОСНО и УСН
Не смешивайте последствия перехода на ОСНО и на УСН. На ОСНО обязанность исчислять НДС по облагаемым операциям по общему правилу возникает с даты утраты АУСН. Возможность отдельного освобождения проверяйте по ст. 145 НК РФ: оно не предоставляется автоматически только из-за прежнего применения АУСН.
Переходящие авансы и отгрузки на ОСНО
Сопоставьте даты отгрузки и оплаты. Если товар отгружен в законный период АУСН, последующее получение оплаты на ОСНО само по себе не создает НДС с этой реализации. Если аванс получен на АУСН, а товар отгружен после перехода на ОСНО, НДС по облагаемой реализации начисляют при отгрузке. Эти правила применяют при наличии обязанности исчислять НДС, с учетом освобождений и особенностей операции (ст. 146, 167 НК РФ, ч. 6 ст. 2 Закона N 17-ФЗ).
На УСН действуют специальные правила освобождения. Порог дохода 20 млн руб. сохранен для освобождения в 2026-2029 годах: отдельно проверяют доход предыдущего года и доход текущего года (п. 1, 5 ст. 145 НК РФ, Федеральный закон от 04.07.2026 N 228-ФЗ «О внесении изменений в статью 145 части второй Налогового кодекса Российской Федерации»).
Если в одном году последовательно применяли АУСН и УСН, доходы АУСН включают в расчет текущего лимита освобождения от НДС. Это прямо предусмотрено п. 5 ст. 145 НК РФ. Для ИП при совмещении УСН и ПСН учитывают доходы обоих режимов.
По общему правилу при превышении текущего лимита обязанности плательщика НДС возникают с первого числа следующего месяца. Однако НДС не начисляют за месяцы законного применения АУСН только потому, что совокупный доход превысил 20 млн руб. При переходе определите отдельно месяц превышения, дату начала УСН и выполнение условий освобождения.
При переходе на УСН отдельно определите дату начала обязанностей по НДС. Она зависит от хронологии превышения лимита, даты утраты права на АУСН и правил применения освобождения по ст. 145 НК РФ. Специальной нормы, которая во всех случаях привязывает начало исчисления НДС к дате утраты АУСН, НК РФ не содержит.
Пример 3. Доход на АУСН превысил 20 млн руб. до перехода на УСН
К концу июня компания получила на АУСН 35 млн руб. В августе она открыла расчетный счет в неуполномоченном банке и утратила право на АУСН с 1 августа. Компания своевременно уведомила ФНС о переходе на УСН с этой даты.
При проверке освобождения от НДС доход АУСН не обнуляется: 35 млн руб. включают в расчет. Лимит превышен еще до июля, поэтому начало применения УСН в августе не дает нового периода освобождения. По облагаемым операциям периода УСН обязанности по НДС возникают с 1 августа. За законный период АУСН НДС по обычной реализации не пересчитывают.
Если превышение лимита и утрата АУСН пришлись на один месяц либо сведения о доходах корректируют за прошлые периоды, установите хронологию операций и проверьте применение п. 1, 5 ст. 145 НК РФ к конкретным обстоятельствам. Дату утраты АУСН нельзя автоматически считать датой начала НДС во всех вариантах перехода на УСН — специального универсального правила в НК РФ нет.
Практическую ситуацию с утратой АУСН и оплатой прежней реализации разобрали в индивидуальной консультации С какой даты исчислять НДС при переходе с АУСН на УСН с НДС. Она поможет сопоставить даты перехода, отгрузки и оплаты. В ответе эксперт обозначил мнение по спорной дате начала НДС; не рассматривайте его как универсальное официальное разъяснение.
Учет в переходный период
Разделите операции по дате утраты права и проверьте, какие суммы уже вошли в налоговую базу. Один доход нельзя облагать повторно, но сам переход не освобождает от учета ранее не признанных поступлений.
Переход с АУСН на УСН
На УСН доходы по общему правилу признают при поступлении денег или ином погашении задолженности. Если покупатель после перехода оплатил реализацию периода АУСН, проверьте, учитывали ли доход раньше. Сумму, уже учтенную при АУСН, повторно не включают. Если доход не учитывали, применяют правила УСН (п. 1 ст. 346.17 НК РФ, ч. 6 ст. 16 Закона N 17-ФЗ).
При объекте «доходы минус расходы» определите, к какому налоговому периоду относятся затраты. Расходы, относящиеся к налоговым периодам применения АУСН, при расчете базы по другому режиму не учитывают (ч. 5 ст. 16 Закона N 17-ФЗ). Одна лишь оплата после перехода не дает права включить их в расходы УСН. Налоговый учет расходов не следует смешивать с правилами НДФЛ и страховых взносов по переходящей зарплате: их рассмотрели в разделе «Выплаты работникам за месяцы АУСН после перехода».
Для расходов периода УСН проверяйте условия их признания по гл. 26.2 НК РФ. Составьте отдельную расшифровку авансов, дебиторской и кредиторской задолженности, остатков товаров и основных средств. Даты платежа недостаточно, чтобы определить учет всех переходных сумм.
Общие организационные действия при переходе на ОСНО разобрали в статье Как перейти с УСН на ОСНО — пошаговая инструкция. Налоговый учет переходящих сумм после АУСН определяйте по ст. 16 Закона N 17-ФЗ и соответствующим главам НК РФ. Правила перехода с обычной УСН нельзя автоматически применять к АУСН.
Переход организации с АУСН на уплату налога на прибыль
Для организации, переходящей на налог на прибыль по методу начисления, действуют специальные правила:
- неоплаченную выручку от реализации периода АУСН включают в доходы месяца перехода
- неоплаченные расходы на приобретение в период АУСН товаров, работ, услуг и имущественных прав признают с учетом требований гл. 25 НК РФ
Эти доходы и расходы учитывают в месяце перехода. Правила не следует автоматически применять к переходу на УСН или к НДФЛ предпринимателя (ч. 2, 3 ст. 16 Закона N 17-ФЗ).
Утрата права за прошлые месяцы
Если ФНС выявила нарушение позднее, сначала определите законный период АУСН: месяцы начиная с месяца утраты права в него не входят. Затем восстановите налоговый учет выбранного режима и проверьте корректировку начислений АУСН на ЕНС. Уплаченный АУСН сам по себе не заменяет расчет налогов другого режима.
Отчетность переходного периода
За месяцы законного применения АУСН декларацию по этому режиму не подают. При этом могут сохраняться обязанности по отдельным операциям, например по НДС налогового агента или при импорте (ст. 13, ч. 3, 6 ст. 2 Закона N 17-ФЗ).
С даты утраты права восстановите учет и отчетность нового режима:
С месяца утраты права проверьте начисление страховых взносов с выплат за период нового режима. Определите применимый единый тариф и право на пониженный тариф по ст. 427 НК РФ. Сам переход на УСН не сохраняет нулевой тариф АУСН. По зарплате за законный период АУСН, выплаченной позднее, действуют отдельные правила, рассмотренные ниже (ст. 18 Закона N 17-ФЗ, ст. 425, 427 НК РФ).
Отдельно проверьте взносы на травматизм: фиксированный порядок АУСН нельзя автоматически продолжать после утраты права. За период нового режима взносы рассчитывают по применимому страховому тарифу (ст. 22 Федерального закона от 24.07.1998 N 125-ФЗ «Об обязательном социальном страховании от несчастных случаев…»).
|
Новый режим |
Учет и отчетность |
| УСН | КУДиР, авансовые платежи, декларация по УСН, если есть обязанности по НДС — счета-фактуры, книга продаж, декларация, книга покупок в применимых случаях |
| ОСНО у организации | Учет и декларации по налогу на прибыль и НДС, имущественная отчетность при наличии обязанностей, бухгалтерские записи по переходу |
| ОСНО у ИП | Учет предпринимательских доходов и расходов, 3-НДФЛ, НДС и декларации по нему при наличии обязанностей |
| ЕСХН | Учет по гл. 26.1 НК РФ, декларация по ЕСХН, НДС с учетом освобождения и специальных условий |
| Режим с выплатами работникам | РСВ, 6-НДФЛ, персонифицированные сведения и раздел 2 ЕФС-1 в предусмотренных случаях, отдельно проверьте выплаты за законный период АУСН |
Выплаты работникам за месяцы АУСН после перехода
Отдельно проверьте зарплату, которую начислили за законный период АУСН, а выплатили после перехода. По таким выплатам передают сведения через личный кабинет АУСН. РСВ и персонифицированные сведения о физических лицах в отношении этих начислений не представляют, но выплаты после перехода отражают в отчетности по НДФЛ, включая 6-НДФЛ (Письмо ФНС от 24.07.2023 N АБ-4-20/9403@).
Не распространяйте это исключение на месяцы, за которые право на АУСН утрачено задним числом. За них выплаты и взносы проверяют по режиму, который действует с даты утраты. Кадровые подразделы ЕФС-1 также не следует считать автоматически отмененными за весь период АУСН.
Как разграничить выплаты работникам при переходе
Зарплата за законный период АУСН, выплаченная после перехода. Сведения о выплате передайте через личный кабинет АУСН. РСВ и персонифицированные сведения по этим начислениям не сдают, взносы не начисляют. Выплату и удержанный НДФЛ отразите в 6-НДФЛ (Письмо ФНС от 24.07.2023 N АБ-4-20/9403@).
Выплаты за месяцы, за которые право на АУСН утрачено задним числом. Эти месяцы не относятся к законному периоду АУСН. Начислите страховые взносы по тарифам нового режима, сдайте за эти периоды РСВ, персонифицированные сведения и 6-НДФЛ. Если сроки уже прошли, возможны пени по взносам.
Выплаты за период нового режима. Взносы, НДФЛ и отчетность — в общем порядке для выбранного режима.
Пример 5. Взносы ИП за себя после утраты АУСН
ИП применял АУСН с 1 января 2026 года и утратил право на режим с 1 августа. С этой даты он применяет УСН «доходы». Доход на УСН за август — декабрь составил 10 000 000 руб.
Фиксированные взносы ИП рассчитывает только за период УСН — 5 полных месяцев, пропорционально по правилам п. 3 ст. 430 НК РФ (ч. 8 ст. 18 Закона N 17-ФЗ): 57 390 руб. / 12 × 5 = 23 912,50 руб.
Взнос 1% считают с дохода периода УСН, доход законного периода АУСН не учитывают: (10 000 000 − 300 000) × 1% = 97 000 руб.
Страховые взносы ИП за себя
После утраты АУСН при переходе на УСН, ЕСХН или ОСНО отдельно рассчитайте обязательные взносы ИП за себя. Разделите год на законный период АУСН и периоды других режимов: фиксированные взносы не начисляют автоматически за полный год. Для дополнительного взноса 1% отдельно определите доход, участвующий в расчете. Доход законного периода АУСН не включайте в него без проверки правил ст. 430 НК РФ и ст. 18 Закона N 17-ФЗ.
Чтобы сопоставить периоды режимов, налоги и взносы предпринимателя, прочитайте материал Переходы между налоговыми режимами для самозанятых и ИП в 2026 году. Он поможет разграничить добровольный выход и утрату права и проверить переходящие суммы.
Пример 4. ФНС обнаружила старое подразделение
ООО применяет АУСН с 1 января 2026 года. В сентябре компания получает уведомление ФНС — за ней числится подразделение, которое поставили на учет несколько лет назад.
Подразделение продолжает работать
По адресу сохранилось стационарное рабочее место. Условия АУСН нарушены с начала применения АУСН — с 1 января.
Компания вправе выбрать УСН или ЕСХН в течение 30 рабочих дней после получения уведомления ФНС, если соответствует условиям режима. Если не выберет, с 1 января применяется ОСНО, а учет придется восстановить по ее правилам. Наличие обособленного подразделения, которое не является филиалом, само по себе не препятствует УСН. Организации с филиалами применять УСН не вправе (пп. 1 п. 3 ст. 346.12 НК РФ).
Подразделение закрыли до перехода на АУСН
Помещение вернули арендодателю, работников перевели, но сообщение С-09-3-2 не подали. Компания может оспаривать фактическое наличие подразделения, однако результат спора не гарантирован.
Подайте сообщение, представьте документы о прекращении деятельности и добивайтесь актуализации сведений в реестре налогоплательщиков. Одновременно оцените выбор другого режима до истечения 30 рабочих дней.
Сообщение о закрытии уже подавали
У компании есть копия С-09-3-2 и квитанция о приеме, но запись сохранилась. Приложите к обращению и жалобе эти документы, уведомление о снятии с учета при наличии и доказательства прекращения рабочих мест.
Во всех вариантах составьте хронологию: дата создания рабочего места, дата прекращения работы, дата сообщения о закрытии, дата снятия с учета, дата начала АУСН и дата получения уведомления ФНС.
Что проверить до уведомления ФНС
Проверьте право на АУСН заранее:
- Запросите сведения из ЕГРН — Единого государственного реестра налогоплательщиков — о постановке на учет и снятии с учета подразделений
- Получите сведения о банковских счетах организации или ИП
- Запросите в банке вид спорного счета, даты открытия и закрытия
- Сопоставьте адреса офисов, складов, торговых точек и фактических рабочих мест с адресом в ЕГРЮЛ
- Проверьте доход прошлого года и совокупный доход с начала текущего года
- Рассчитайте среднюю численность за каждый месяц и проверьте другие ограничения по работникам и выплатам
- Проверьте договоры, виды деятельности и применение других режимов
- Рассчитайте последствия перехода на УСН с освобождением от НДС, УСН с НДС и ОСНО
Для сверки регистрационных сведений обратитесь в инспекцию по месту учета организации с запросом сведений из ЕГРН о постановке и снятии с учета по подразделениям. Дополнительно проверьте сохраненные уведомления ФНС. Не путайте этот реестр с ЕГРН недвижимости.
Кратко об утрате права на АУСН
- Право прекращается с первого числа месяца, в котором нарушено условие применения режима
- При самостоятельном выявлении сообщите об утрате не позднее 15 числа следующего месяца и одновременно уведомите о выборе УСН или ЕСХН, если переходите на него
- Если нарушение первой выявила ФНС, на выбор УСН или ЕСХН отводится 30 рабочих дней после получения ее уведомления
- Без своевременного выбора допустимого спецрежима с даты утраты действует ОСНО
- Жалоба не заменяет уведомление о переходе и сама по себе не продлевает срок его подачи
- Старое подразделение и забытый счет проверяют по фактическим обстоятельствам и датам, а не только по текущим записям
- Личный счет ИП в неуполномоченном банке не препятствует АУСН, если служит личным нуждам и не связан с бизнесом
- При переходе на УСН доходы периода АУСН учитывают для лимита освобождения от НДС
- Объект УСН выбирают при переходе, а право на освобождение от НДС проверяют отдельно
См. также:
- АУСН — ограничения и лимиты для применения в 2026 году
- Как считать среднюю численность работников для применения АУСН
- ФНС ответила на вопросы по применению АУСН
- Уполномоченные банки для АУСН
- Единая форма уведомления по УСН с 2026 в 1С
- АУСН в 1С 8.3 — учет, переход и расчет налога
- Как перейти с УСН на ОСНО — пошаговая инструкция
Если вы еще не подписаны:
Активировать демо-доступ бесплатно →
или
Оформить подписку на Рубрикатор →
После оформления подписки вам станут доступны все материалы по 1С Бухгалтерия, записи поддерживающих эфиров и вы сможете задавать любые вопросы по 1С.
 Макс
 ВКонтакте
Помогла статья?
Получите еще секретный бонус и полный доступ к справочной системе Бухэксперт на 8 дней бесплатно


Обратите внимание!
В комментариях наши эксперты не отвечают на вопросы по программам 1С и законодательству.
Получить индивидуальную консультацию от наших специалистов можно в Личном кабинете