





Регистрация бесплатна и занимает 10 секунд.
Лимит — втрое выше.
Нажимая на кнопку, я соглашаюсь на обработку персональных данных и с правилами пользования сайтом
Для организаций на ОСНО изменились правила учета нескольких нормируемых расходов: нормы компенсации за личный транспорт перенесли в НК РФ, а интернет-рекламу без передачи сведений в Роскомнадзор не учитывают. Расскажем, какие расходы учитывают только в пределах нормативов, и на примерах покажем, как рассчитать лимит и не потерять вычет НДС.
Содержание
Главное в статье
Нормируемые расходы организация учитывает для налога на прибыль только в пределах лимита из НК РФ, а сумму сверх лимита, как правило, не учитывает. Представительские расходы признают в пределах 4% расходов на оплату труда, нормируемую рекламу — призы, сувениры, раздачу образцов — в пределах 1% выручки. Оба норматива считают нарастающим итогом с начала года: сверхнормативные расходы квартала учитывают позже в том же году, если лимит вырастет, но на следующий год не переносят.
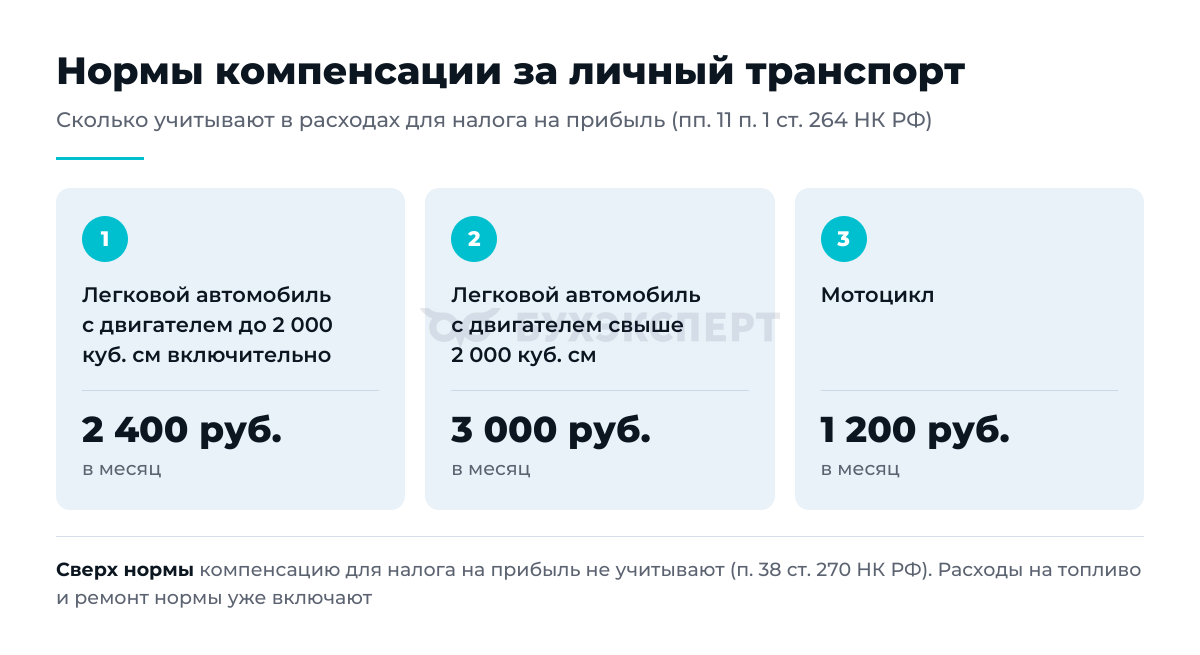
Компенсацию за личный транспорт учитывают в пределах 2 400 руб. в месяц для автомобиля с двигателем до 2 000 куб. см включительно, 3 000 руб. — свыше 2 000 куб. см и 1 200 руб. — для мотоцикла. С мая 2026 года эти нормы закреплены прямо в НК РФ. Взносы по добровольному медицинскому страхованию (ДМС) учитывают в пределах 6% расходов на оплату труда, по долгосрочному страхованию жизни, пенсионным договорам и долгосрочным сбережениям — в пределах 12%. Нормативы есть и для процентов по контролируемым займам, убытка от уступки права требования, нотариальных расходов. НДС по представительским расходам принимают к вычету только в пределах норматива, по рекламе — полностью.
Получите понятные самоучители 2026 по 1С бесплатно:
Что такое нормируемые расходы
Чтобы рассчитать налог на прибыль, организация уменьшает доходы на расходы. Но не все затраты, даже экономически обоснованные и подтвержденные документами, учитывают полностью. Для отдельных расходов НК РФ устанавливает ограничения — такие расходы называют нормируемыми.
Расходы учитывают, если они экономически обоснованы и подтверждены документами (п. 1 ст. 252 НК РФ). Нормируемые расходы включают в базу только в пределах норматива. Сумму сверх норматива для налога на прибыль, как правило, не учитывают.
Нормативы бывают трех видов:
- фиксированная сумма — например, компенсация за использование личного автомобиля работника
- процент от показателя — например, от расходов на оплату труда или выручки
- тариф или ставка — например, нотариальный тариф или интервал процентных ставок по контролируемым займам
Ненормируемые расходы учитывают в полной сумме, если они соответствуют требованиям ст. 252 НК РФ. Нормируемые — только в пределах норматива.
Эти правила действуют для налога на прибыль. На УСН с объектом «доходы минус расходы» есть отличия: представительские расходы не учитывают — их нет в закрытом перечне п. 1 ст. 346.16 НК РФ. Рекламу учитывают по правилам п. 4 ст. 264 НК РФ с тем же лимитом 1% выручки (пп. 20 п. 1, п. 2 ст. 346.16 НК РФ), компенсацию за личный транспорт — в пределах норм пп. 11 п. 1 ст. 264 НК РФ (пп. 12 п. 1 ст. 346.16 НК РФ).
Основные виды нормируемых расходов
НК РФ устанавливает нормативы для отдельных видов расходов. Рассмотрим основные.
Представительские расходы
Представительские расходы — это затраты на официальный прием и обслуживание представителей других организаций, которые участвуют в переговорах о сотрудничестве, а также участников заседаний совета директоров или другого руководящего органа (пп. 22 п. 1, п. 2 ст. 264 НК РФ).
К представительским расходам относятся:
- транспорт для участников до места переговоров или заседания и обратно
- официальный прием — завтрак, обед или иное аналогичное мероприятие — и буфетное обслуживание во время переговоров
- услуги переводчиков, которые не состоят в штате
К представительским не относятся расходы на развлечения, отдых, профилактику или лечение заболеваний (п. 2 ст. 264 НК РФ).
Представительские расходы учитывают в пределах 4% расходов на оплату труда за отчетный или налоговый период (п. 2 ст. 264 НК РФ). Норматив считают нарастающим итогом с начала года. Если расходы не уложились в норматив в одном квартале, их учитывают в следующих отчетных периодах того же года. На следующий год остаток не переносят (п. 42 ст. 270 НК РФ).
Подтвердите представительские расходы приказом о проведении мероприятия, сметой, первичными документами и отчетом, в котором указаны цель встречи, программа, участники и даты. Такой комплект документов советует собрать Минфин (Письма от 13.11.2007 N 03-03-06/1/807, от 10.04.2014 N 03-03-РЗ/16288).
Как оформить представительские расходы и отразить их в бухгалтерском и налоговом учете в 1С, разобрали в консультации: Представительские расходы в БУ и НУ в 1С
Расходы на рекламу
Расходы на рекламу делятся на ненормируемые и нормируемые.
Без ограничений учитывают такие рекламные расходы (п. 4 ст. 264 НК РФ):
- реклама в средствах массовой информации — в печати, на радио и телевидении
- реклама в интернете — при соблюдении требований, о которых расскажем ниже
- световая и иная наружная реклама, в том числе рекламные стенды и щиты
- участие в выставках, ярмарках и экспозициях, оформление витрин, выставок-продаж, комнат образцов и демонстрационных залов, изготовление рекламных брошюр и каталогов, уценка товаров, которые полностью или частично потеряли первоначальные качества при экспонировании
Федеральный закон от 29.11.2024 N 416-ФЗ с 1 января 2025 ограничил учет интернет-рекламы. Расходы на нее не учитывают, если (п. 44 ст. 270 НК РФ):
- сведения о рекламе не передали в Роскомнадзор по ст. 18.1 Федерального закона от 13.03.2006 N 38-ФЗ «О рекламе»
- рекламу разместили на ресурсе, доступ к которому ограничен по закону, — например, на заблокированном сайте
- рекламу разместили на ресурсе иностранного лица, которое не выполнило требования российского законодательства
Это прямой запрет, поэтому такие расходы не учитывают, даже если реклама экономически обоснована.
Остальные рекламные расходы нормируют: призы победителям розыгрышей во время массовых рекламных кампаний, бесплатную раздачу сувениров с логотипом и образцов товаров, SMS-рассылки и другие виды рекламы, которые не названы выше.
Норматив — 1% выручки от реализации без НДС (п. 4 ст. 264, ст. 249 НК РФ). Его считают нарастающим итогом с начала года.
Лекторы Павел Самсонов и Мария Овсянникова разобрали, как отделить деловую часть представительских расходов и когда продвижение не считается рекламой, на эфире Неочевидные риски: самые яркие решения судов в 2026 году. Запись эфира доступна при оформлении коммерческой подписки Бухэксперт.
Компенсация за использование для служебных поездок личных автомобилей и мотоциклов
Компенсацию работнику за использование личного легкового автомобиля или мотоцикла в служебных поездках учитывают в пределах норм (пп. 11 п. 1 ст. 264 НК РФ). С мая 2026 года нормы закреплены прямо в НК РФ (Федеральный закон от 25.04.2026 N 104-ФЗ). Размеры не изменились: те же суммы действуют с 1 января 2024 по Постановлению Правительства от 08.02.2002 N 92.
Размер компенсации стороны определяют соглашением, ТК РФ его не ограничивает (ст. 188 ТК РФ). Но для налога на прибыль сумму сверх норм не учитывают (п. 38 ст. 270 НК РФ). Расходы на топливо и ремонт сверх компенсации тоже не учитывают: нормы уже покрывают износ, топливо и ремонт.
Нормы компенсации в месяц:
Как настроить компенсацию за личный автомобиль в 1С, читайте в консультации: Компенсация за личный автомобиль
Добровольное страхование работников
Взносы работодателя по договорам добровольного страхования работников учитывают в расходах на оплату труда в пределах нормативов (п. 16 ст. 255 НК РФ).
Условие — организация заключила договоры в пользу работников со страховыми организациями или негосударственными пенсионными фондами, у которых есть лицензии. Нормативы по видам страхования:
| Вид страхования | Норматив | Условия |
| Добровольное медицинское страхование | 6% расходов на оплату труда — вместе с расходами на медицинские услуги по договорам с медорганизациями и путевками по п. 24.2 ст. 255 НК РФ | Договор на срок не менее 1 года, страховщик оплачивает медицинские расходы работников |
| Страхование на случай смерти и (или) причинения вреда здоровью | 15 000 руб. в год на одного работника | Договор предусматривает выплаты только при смерти работника и (или) причинении вреда его здоровью |
| Долгосрочное страхование жизни | 12% расходов на оплату труда — вместе с негосударственным пенсионным обеспечением, добровольным пенсионным страхованием, дополнительными взносами на накопительную пенсию и сберегательными взносами по договорам долгосрочных сбережений | Договор с российской страховой организацией на срок не менее 5 лет. В течение 5 лет нет страховых выплат, в том числе рент и аннуитетов, кроме выплат при смерти или причинении вреда здоровью |
| Негосударственное пенсионное обеспечение | 12% в совокупности | Пенсию выплачивают до исчерпания средств, но не менее 5 лет, или пожизненно |
| Добровольное пенсионное страхование | 12% в совокупности | Пенсию выплачивают пожизненно |
| Сберегательные взносы по договорам долгосрочных сбережений | 12% в совокупности | Работник — вкладчик и участник договора долгосрочных сбережений |
С 2025 года в лимит 12% входят и сберегательные взносы работодателя по договорам долгосрочных сбережений (Федеральный закон от 17.11.2025 N 418-ФЗ). Норма распространяется на расходы с 1 января 2025.
Взносы учитывают в периоде перечисления. Если договор заключен больше чем на один отчетный период, разовый взнос распределяют равномерно в течение срока договора, а взнос в рассрочку — в течение периода, за который он уплачен, пропорционально календарным дням (п. 6 ст. 272 НК РФ).
У вас есть вопрос по этой теме? Получите индивидуальную консультацию нашего эксперта по 1С в течение 36 часов → Задать вопрос эксперту
Проценты по контролируемым долговым обязательствам
Проценты по кредитам и займам учитывают по фактической ставке (п. 1.1 ст. 269 НК РФ). Если заем получен по контролируемой сделке и ставка попадает в интервал, ее признают рыночной. Если ставка выше интервала, ее рыночность подтверждают методами раздела V.1 НК РФ. Интервалы ставок (п. 1.2 ст. 269 НК РФ):
- по рублевым долгам — от 10 до 150% ключевой ставки Банка России, но нижняя граница не меньше 2%
- по долгам в евро, юанях, фунтах стерлингов и других валютах — от 1% до ставки индикатора (STR в евро, SHIBOR, SONIA, SOFR), увеличенной на 7 процентных пунктов
- по долгам в швейцарских франках и японских иенах — от 1% до ставки SARON или TONAR, увеличенной на 5 процентных пунктов
Для расходов заемщика важна верхняя граница: ставка ниже интервала не мешает учесть проценты в фактической сумме. По неконтролируемым долговым обязательствам интервал не применяют.
Убыток от уступки права требования
Если организация уступила право требования после наступления срока платежа, весь убыток учитывают на дату уступки (п. 2 ст. 279 НК РФ).
Если уступка произошла до срока платежа, убыток учитывают в пределах процентов, которые организация заплатила бы по долговому обязательству, равному доходу от уступки, за период от даты уступки до даты платежа. Ставку берут максимальную по п. 1.2 ст. 269 НК РФ или подтверждают ее рыночность методами раздела V.1 НК РФ (п. 1 ст. 279 НК РФ). Выбранный порядок закрепляют в учетной политике.
Эти правила применяют продавцы товаров, работ, услуг на методе начисления, а также кредиторы по долговым обязательствам.
Нотариальные расходы
Плату нотариусу учитывают в пределах тарифов (пп. 16 п. 1 ст. 264 НК РФ). Если нотариальная форма действия обязательна, тариф равен госпошлине по ст. 333.24 НК РФ, если нет — тарифу по ст. 22.1 Основ законодательства о нотариате от 11.02.1993 N 4462-1. Сумму сверх тарифа не учитывают (п. 39 ст. 270 НК РФ).
Плата за услуги правового и технического характера — не превышение тарифа. Если нотариус выделил ее в документах, ее учитывают в прочих расходах как юридические или консультационные услуги (пп. 14, 15 п. 1 ст. 264 НК РФ, Письмо Минфина от 26.08.2013 N 03-03-06/2/34898).
Другие нормируемые расходы
Нормативы установлены и для других расходов:
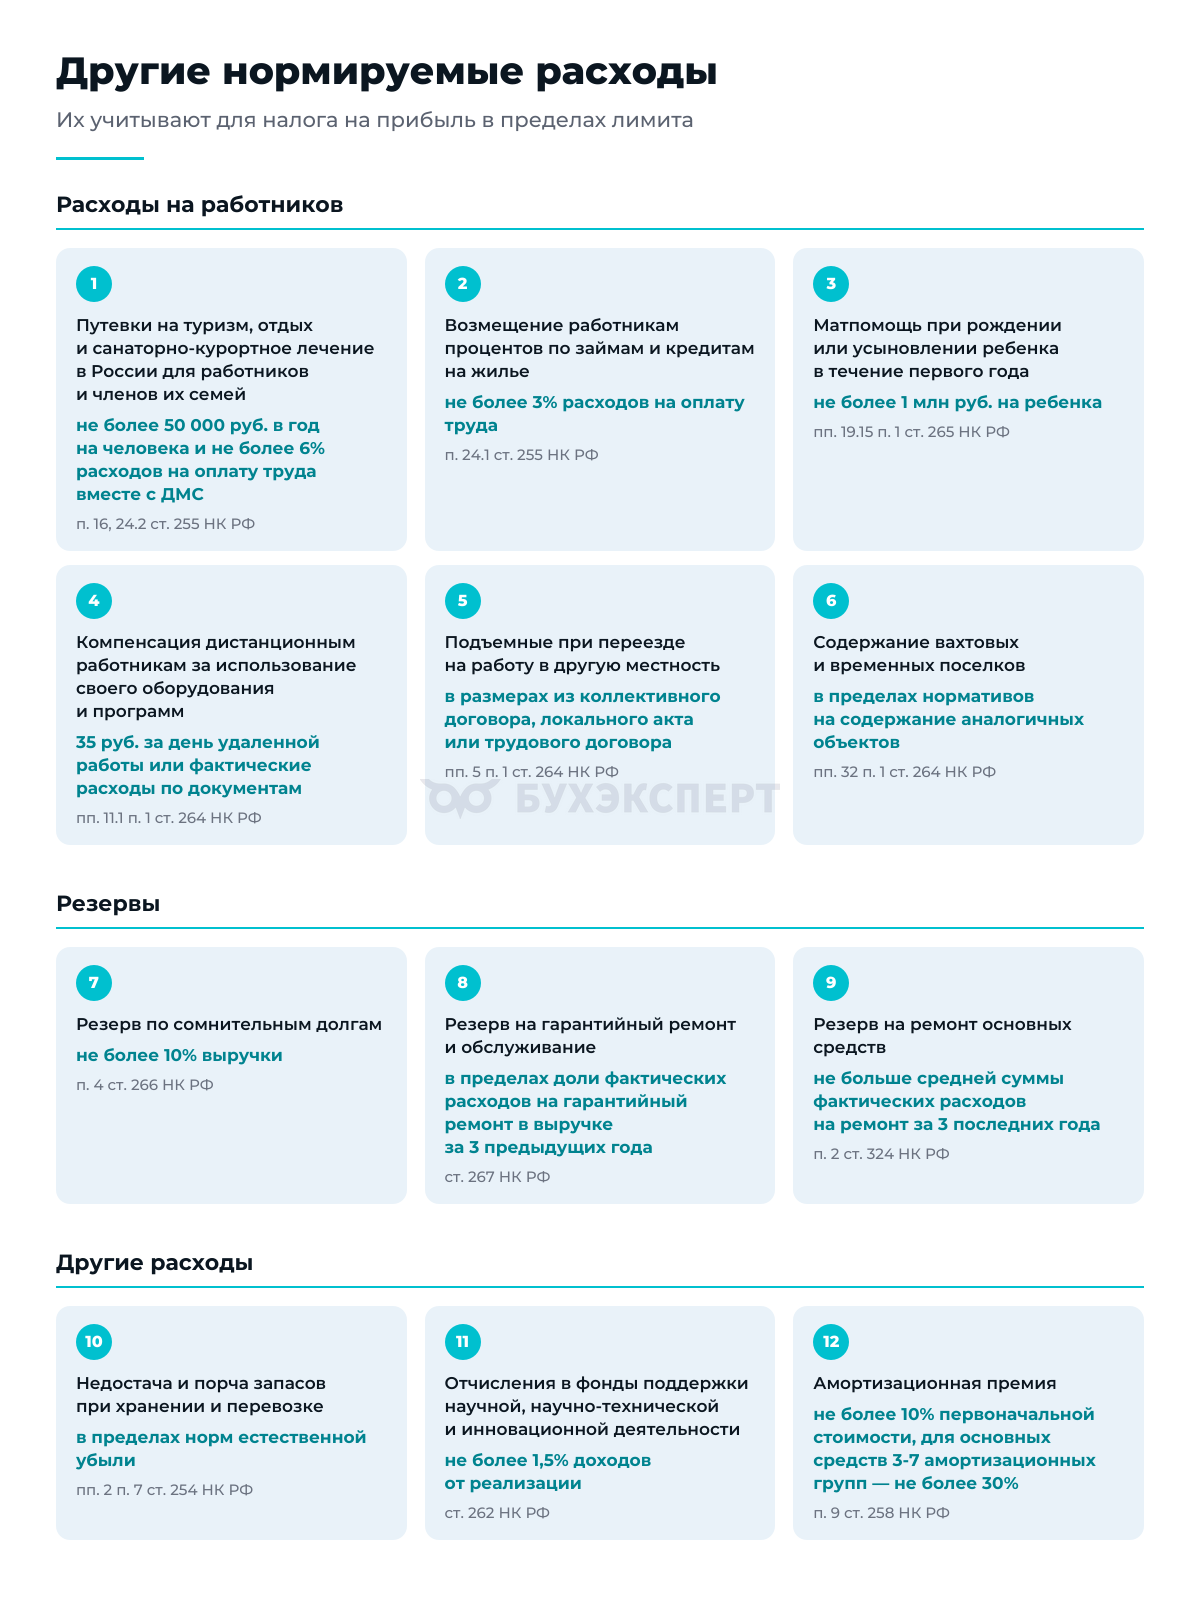
С 1 января 2026 материальную помощь при рождении ребенка учитывают в расходах в пределах 1 млн руб. на ребенка. Как настроить ее учет в 1С:ЗУП, читайте в статье: С 2026 года материальную помощь при рождении ребенка учитываем в расходах для налога на прибыль — что нужно сделать в ЗУП 3.1
Примеры расчета нормируемых расходов
Пример 1
ООО «Спектр» по итогам отчетного периода:
- расходы на оплату труда, учтенные в налоговом учете, — 4 500 300 руб.
- представительские расходы — 362 980 руб.
Норматив: 4 500 300 руб. × 4% = 180 012 руб.
Превышение: 362 980 руб. — 180 012 руб. = 182 968 руб.
В расходы для налога на прибыль включают 180 012 руб. Сумму 182 968 руб. в этом отчетном периоде не учитывают.
Норматив считают нарастающим итогом, поэтому 182 968 руб. можно учесть в следующих отчетных периодах того же года, если расходы на оплату труда вырастут. Сумму, которая не уложится в норматив по итогам года, не учитывают.
Пример 2
ООО «Бета» за налоговый период:
- выручка от реализации без НДС — 52 450 300 руб.
- расходы на нормируемую рекламу (призы, сувениры) — 690 350 руб.
Норматив: 52 450 300 руб. × 1% = 524 503 руб.
Превышение: 690 350 руб. — 524 503 руб. = 165 847 руб. В расходы включают 524 503 руб. Сумму 165 847 руб. не учитывают и на следующий год не переносят.
Пример 3
Работник ООО «Гамма» использует в служебных поездках личный автомобиль с двигателем 1 800 куб. см. По соглашению с работником и приказу руководителя компенсация составляет 4 300 руб. в месяц.
Норматив для двигателя до 2 000 куб. см включительно — 2 400 руб. в месяц. В налоговом учете признают 2 400 руб. Превышение 1 900 руб. (4 300 руб. — 2 400 руб.) для налога на прибыль не учитывают.
Какими документами подтвердить нормируемые расходы
Нормируемые расходы, как и другие, подтверждают документами (п. 1 ст. 252 НК РФ). Основные документы по видам расходов:
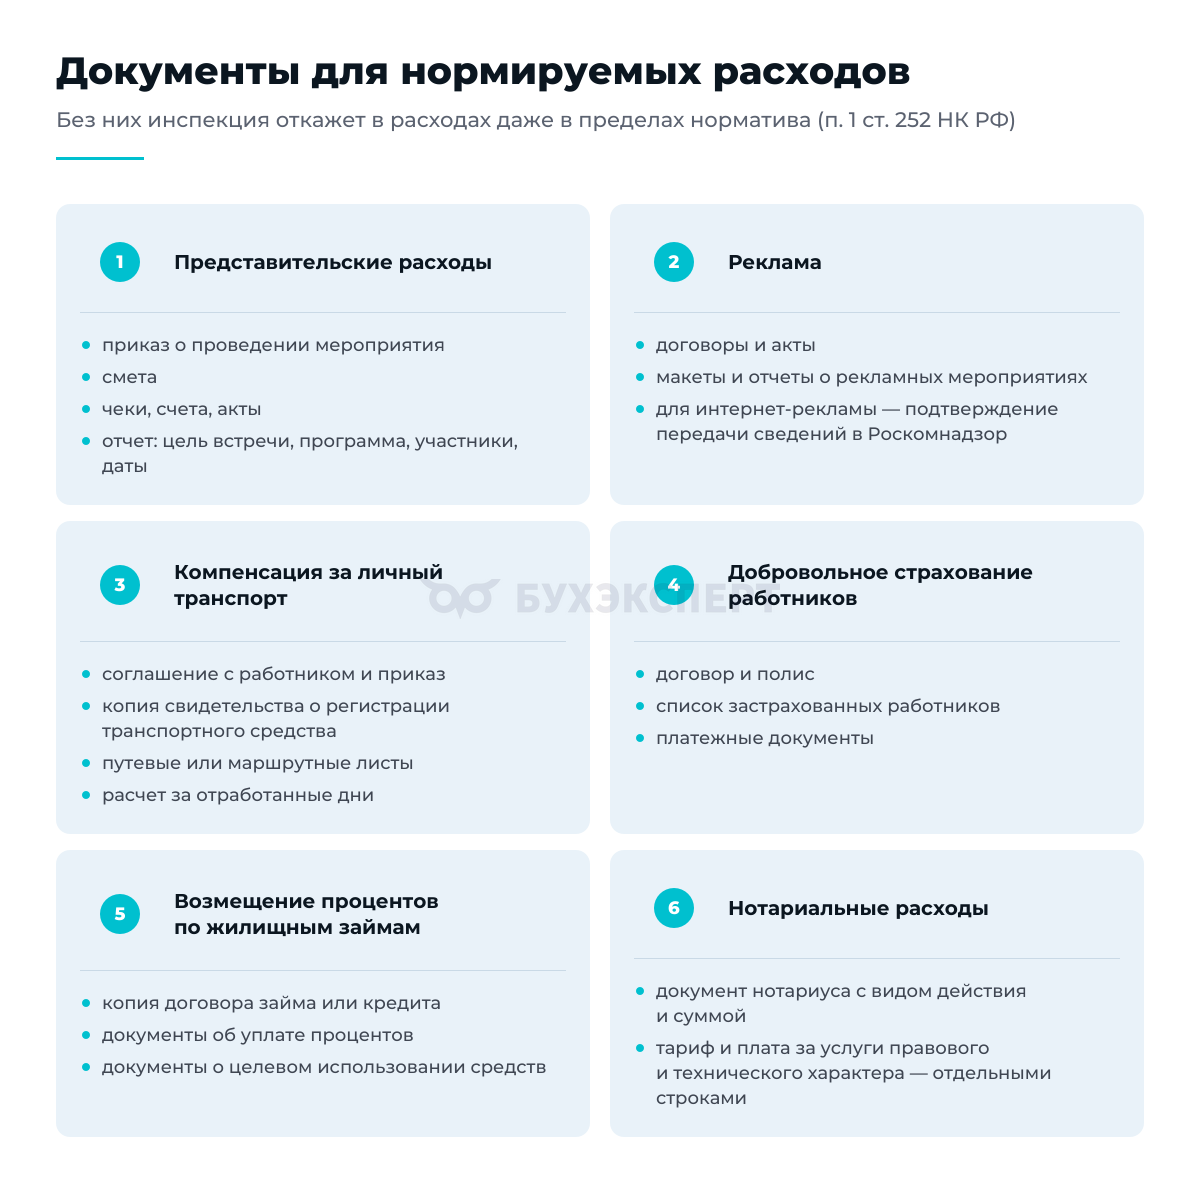
Без документов инспекция откажет в расходах и доначислит налог на прибыль, пени и штраф.
Как принять к вычету НДС по нормируемым расходам
НДС по представительским расходам принимают к вычету в той части, которую учитывают для налога на прибыль (п. 7 ст. 171 НК РФ). По рекламе, в том числе сверхнормативной, НДС вычитают полностью (Письмо Минфина от 23.12.2015 N 03-07-11/75472).
Если представительские расходы учли только в пределах норматива, НДС принимают к вычету в той же части. НДС, который приходится на сверхнормативную часть, к вычету не принимают и в расходы для налога на прибыль не включают.
Кратко о нормируемых расходах
- Нормируемые расходы учитывают для налога на прибыль только в пределах лимитов из НК РФ и других нормативных актов
- Основные виды — представительские расходы, нормируемая реклама, компенсация за личный транспорт, взносы по добровольному страхованию работников, проценты по контролируемым долговым обязательствам, убыток от уступки права требования до срока платежа, нотариальные расходы
- Нормативы в процентах (представительские расходы, реклама) считают нарастающим итогом с начала года: сверхнормативные расходы квартала учитывают позже в том же году, если норматив вырастет, но на следующий год не переносят
- Нормируемые расходы подтверждают документами: отчетами, путевыми листами, договорами, актами
- НДС по представительским расходам принимают к вычету в пределах норматива, по рекламе — полностью
См. также:
- Как уменьшить налог на прибыль: законные способы
- Региональный инвестиционный налоговый вычет (ИНВ) и федеральный инвестиционный налоговый вычет (ФИНВ): инструкция к применению
- Оптимизация налогообложения: правовые границы и современные подходы
- Налоговый учет: цели, задачи, способы ведения
- Налоговые доходы: понятие, структура и роль в бюджетной системе
Если вы еще не подписаны:
Активировать демо-доступ бесплатно →
или
Оформить подписку на Рубрикатор →
После оформления подписки вам станут доступны все материалы по 1С Бухгалтерия, записи поддерживающих эфиров и вы сможете задавать любые вопросы по 1С.
 Макс
 ВКонтакте
Помогла статья?
Получите еще секретный бонус и полный доступ к справочной системе Бухэксперт на 8 дней бесплатно


Обратите внимание!
В комментариях наши эксперты не отвечают на вопросы по программам 1С и законодательству.
Получить индивидуальную консультацию от наших специалистов можно в Личном кабинете