





Регистрация бесплатна и занимает 10 секунд.
Лимит — втрое выше.
Нажимая на кнопку, я соглашаюсь на обработку персональных данных и с правилами пользования сайтом
Рассмотрим отражение в 1С неотделимых улучшений в арендованное имущество в учете арендатора, если они выполнены с согласия арендодателя, но без компенсации затрат на их приобретение.
Вы узнаете:
- что относится к неотделимым улучшениям и как их учитывать
- как в 1С отразить внесение неотделимых улучшений в арендованное имущество
- какой установить срок полезного использования и как начислять амортизацию по таким улучшениям
- как отражается неотделимое улучшение в арендованное имущество в декларации (авансовых расчетах) по налогу на имущество
Содержание
Получите понятные самоучители 2026 по 1С бесплатно:
- Пошаговая инструкция
- Нормативное регулирование
- Приобретение внеоборотного актива
- Регистрация счета-фактуры поставщика
- Передача оборудования в монтаж
- Отражение в учете работ по монтажу оборудования
- Регистрация СФ от поставщика
- Ввод в эксплуатацию ОС
- Начисление амортизации
- Принятие НДС к вычету по неотделимым улучшениям
- Неотделимые улучшения в декларации по налогу на имущество
Пошаговая инструкция
3 мая 2027 организация арендовала складские помещения сроком на 3 года и начала их использовать.
19 мая 2027 получено согласие от арендодателя на осуществление работ по установке системы вентиляции. По договору аренды определено, что неотделимые улучшения передаются арендодателю при возврате арендованного имущества, затраты арендатору не компенсируются.
20 мая 2027 была приобретена вентиляционная система стоимостью 244 000 руб. в т. ч. НДС (22%).
31 мая 2027 подписан акт сдачи-приемки работ по монтажу вентиляционной системы стоимостью 48 800 руб., выполненных поставщиком оборудования.
В этот же день вентиляционная система введена в эксплуатацию.
Рассмотрим пошаговую инструкцию примера PDF
|
Дата |
Дебет |
Кредит |
Сумма БУ |
Сумма НУ |
Наименование операции |
Документы (отчеты) в 1С |
|
| Дт | Кт | ||||||
| Приобретение внеоборотного актива | |||||||
| 20 мая | 07 | 60.01 | 200 000 | 200 000 | 200 000 | Принятие к учету оборудования к установке | Поступление (акт, накладная, УПД) — Оборудование |
| 19.01 | 60.01 | 44 000 | 44 000 | Принятие к учету НДС | |||
| Регистрация СФ поставщика | |||||||
| 20 мая | 244 000 | Регистрация СФ поставщика | Счет-фактура полученный на поступление | ||||
| Передача оборудования в монтаж | |||||||
| 20 мая | 08.03 | 07 | 200 000 | Передача оборудования в монтаж | Передача оборудования в монтаж | ||
| Отражение в учете работ по монтажу оборудования | |||||||
| 31 мая | 08.03 | 60.01 | 40 000 | 40 000 | 40 000 | Учет затрат на монтажные работы | Поступление (акт, накладная, УПД) — Услуги (акт, УПД) |
| 19.01 | 60.01 | 8 800 | 8 800 | Принятие к учету НДС | |||
| Регистрация СФ поставщика | |||||||
| 31 мая | 48 800 | Регистрация СФ поставщика | Счет-фактура полученный на поступление | ||||
| 68.02 | 19.03 | 8 800 | Принятие НДС к вычету | ||||
| 8 800 | Отражение вычета НДС в Книге покупок | Отчет Книга покупок | |||||
| Ввод в эксплуатацию ОС | |||||||
| 31 мая | 01.01 | 08.03 | 240 000 | 240 000 | 240 000 | Ввод в эксплуатацию неотделимых улучшении в арендованное имущество | Принятие к учету ОС — Объекты строительства |
| Начисление амортизации | |||||||
| 30 июня | 44.01 | 02.01 | 6 666,67 | 2 000 | 2 000 | Начисление амортизации | Закрытие месяца — Амортизация и износ основных средств |
| Принятие НДС к вычету по неотделимым улучшениям | |||||||
| 30 июня | 68.02 | 19.01 | 44 000 | Принятие НДС к вычету | Формирование записей книги покупок | ||
| 44 000 | Отражение вычета НДС в Книге покупок | Отчет Книга покупок | |||||
Нормативное регулирование
При аренде имущества арендатор может внести в него как отделимые, так и неотделимые улучшения (ст. 623 ГК РФ).
Отделимые улучшения — те, которые можно отделить от арендованного имущества без принесения ему вреда и в дальнейшем использовать их на других объектах. Они принадлежат арендатору и остаются за ним после возврата арендованного имущества (п. 1 ст. 623 ГК РФ).
Неотделимые улучшения, напротив, нельзя отделить от арендованного имущества без принесения ему вреда, т. е. являются неотъемлемой частью имущества. Поэтому после возврата арендованного имущества арендатор передает их арендодателю. Затраты на неотделимые улучшения могут быть возмещены, только если они сделаны с согласия арендодателя (п. 2, 3 ст. 623 ГК РФ, Постановление АС ВВО от 11.02.2015 N Ф01-6041/2014).
Вложения, направленные на устранение повреждений (износа) в ходе эксплуатации, нельзя классифицировать как улучшения в арендованное имущество. Учитывайте такие затраты как расходы на текущий ремонт (Постановление Президиума ВАС от 26.07.2011 N 2856/11, Письмо Минфина от 09.09.2013 N 03-11-06/2/36986).
О критериях текущего ремонта читайте подробнее здесь.
Неотделимые улучшения могут быть переданы арендодателю:
- когда закончится срок договора аренды
- когда закончатся работы по внедрению неотделимых улучшений
Напомним, что в нашем примере капитальные вложения в арендованное имущество в качестве неотделимых улучшений согласованы с арендодателем, затраты на них не возмещаются, передаются они по окончании договора аренды.
Приобретение внеоборотного актива
Неотделимое улучшение предполагает достройку арендованного имущества или монтаж оборудования в арендованное имущество. В нашем примере монтируется система вентиляции и требуется установка воздуховодов. Следовательно, затраты на ее приобретение учтем по счету 07 «Оборудование к установке» (рабочий план счетов 1С).
Приобретение оборудования, требующего монтажа, оформляется документом Поступление (акт, накладная, УПД) вид операции Оборудование в разделе ОС и НМА — Поступление оборудования:
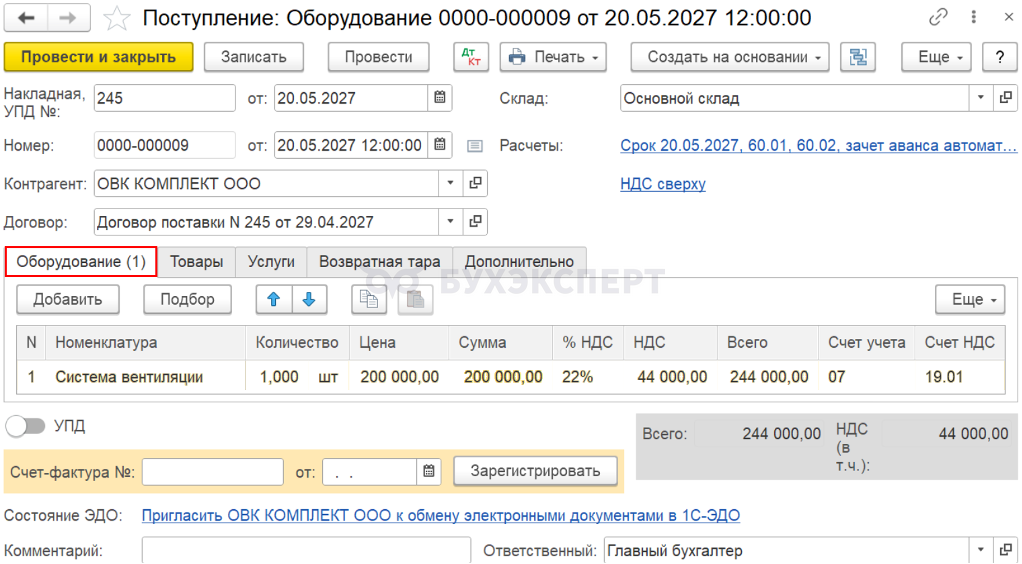
Данные о приобретаемом оборудовании укажите на вкладке Оборудование:
- Номенклатура — приобретаемое оборудование из справочника Номенклатура с Видом номенклатуры Оборудование к установке
- Счет учета заполняется в документе автоматически в зависимости от настроек в регистре Счета учета номенклатуры
Для вида номенклатуры Оборудование к установке по умолчанию установлен счет 07 «Оборудование к установке». PDF
Подробнее Счета учета номенклатуры в 1С 8.3 — где найти, как изменить, как настроить
Проводки по документу
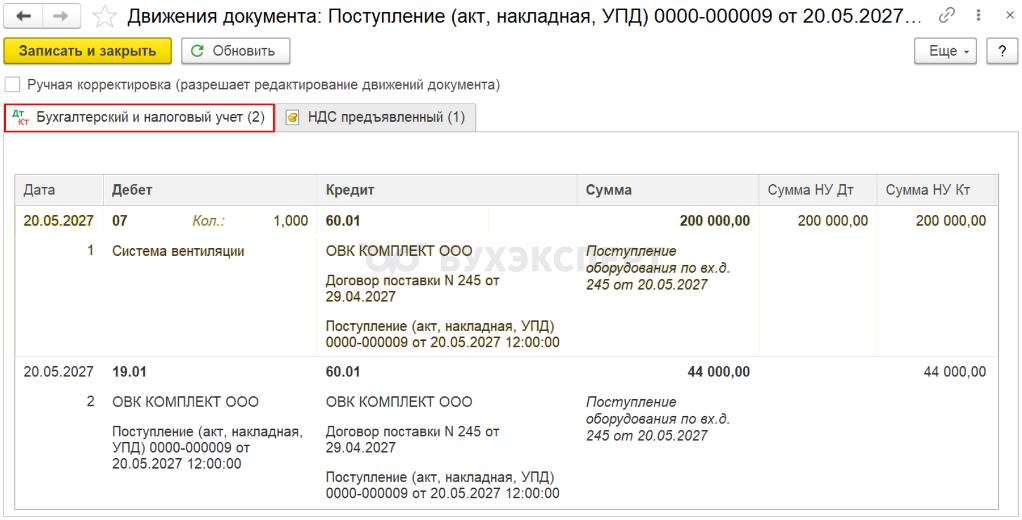
Документ формирует проводки:
- Дт 07 Кт 60.01 — принято к учету оборудование
- Дт 19.01 Кт 60.01 — принят к учету НДС
Документальное оформление
Утвердите форму документа поступления оборудования, требующего монтажа. В 1С используется Акт о приеме оборудования (ОС-14).
Бланк Акта о приеме оборудования по форме ОС-14 распечатайте по кнопке Печать — Акт о приеме оборудования (ОС-14) из документа Поступление (акт, накладная, УПД). PDF
Регистрация счета-фактуры поставщика
Для регистрации входящего счета-фактуры от поставщика укажите его номер, дату внизу формы документа Поступление (акт, накладная, УПД) и нажмите кнопку Зарегистрировать, или зарегистрируйте с помощью переключателя УПД PDF
Документ Счет-фактура полученный на поступление автоматически заполняется данными документа Поступление (акт, накладная, УПД). Код вида операции — значение 01 «Получение товаров, работ, услуг».
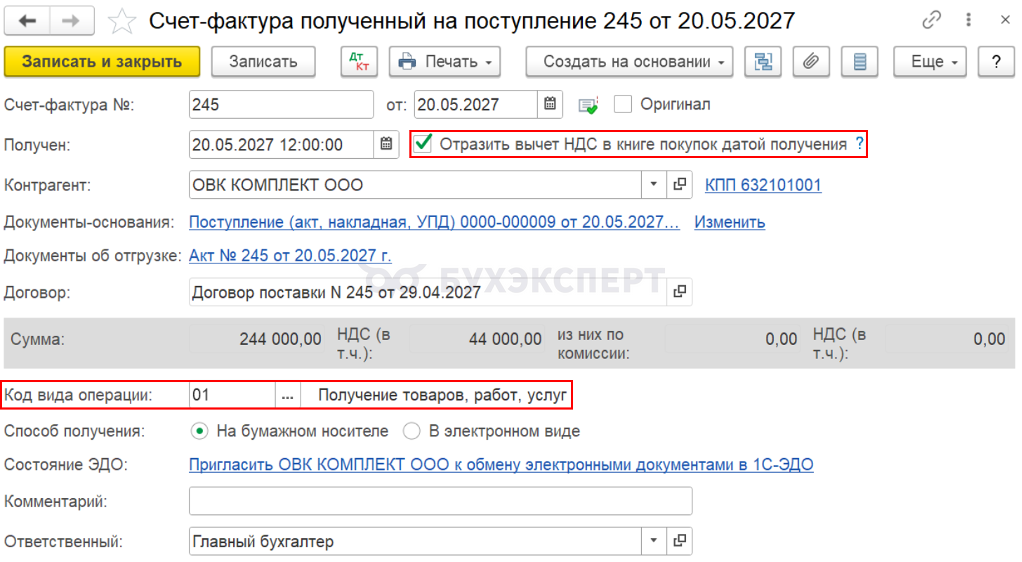
Независимо от того, установлен или нет в документе флажок Отразить вычет НДС в книге покупок датой получения, при его проведении документ не формирует проводки по принятию НДС к вычету. Вычет НДС по приобретенному оборудованию требующего монтажа в 1С возможен только через документ Формирование записей книги покупок.
Передача оборудования в монтаж
В БУ затраты на подготовку ОС к эксплуатации, в т. ч. стоимость оборудования, переданного в монтаж, формируют первоначальную стоимость ОС и учитываются в Дт 08.03 «Строительство объектов основных средств» (п. 10 ФСБУ 26/2020, рабочий план счетов 1С).
В НУ стоимость оборудования, переданного в монтаж, относится к материальным расходам и учитывается в первоначальной стоимости ОС (пп. 4 п. 1 ст. 254 НК РФ, п. 1 ст. 257 НК РФ).
Передача оборудования в монтаж, осуществляемый сторонней организацией, оформите документом Передача оборудования в монтаж в разделе ОС и НМА.
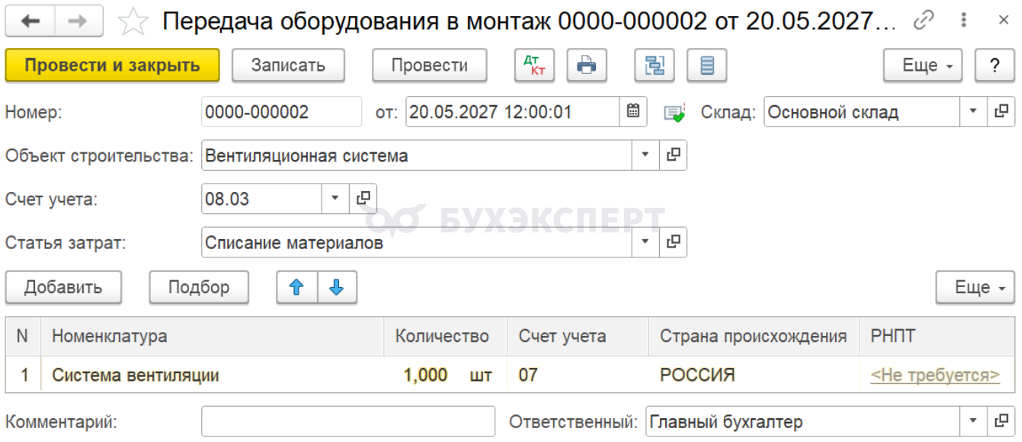
В документе указывается:
- Объект строительства — неотделимое улучшение в арендованное имущество, т. е. объект ОС
- Счет учета затрат — 08.03 «Строительство объектов основных средств»
- Статья затрат — статья затрат с Видом расхода Материальные расходы PDF
- Склад — место хранения оборудования
В табличной части укажите оборудование, переданное в монтаж, и его количество.
Проводки по документу
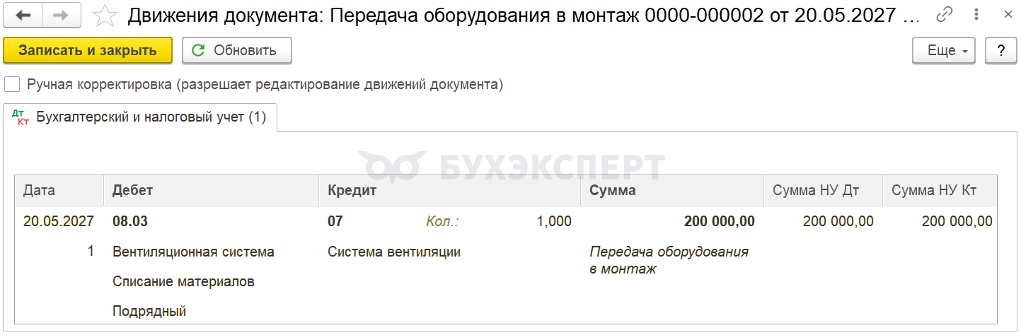
Документ формирует проводку:
- Дт 08.03 Кт 07 — стоимость переданного в монтаж оборудования учтена при формировании первоначальной стоимости ОС
В проводках по счету 08.03 автоматически устанавливается Способ строительства — Подрядный.
Изучить подробнее: Если создание ОС осуществляется собственными силами (хозспособ).
Документальное оформление
Утвердите формы первичных документов, в т. ч. документа передачи оборудования в монтаж. В 1С используется Акт о приемке-передаче оборудования в монтаж (ОС-15).
Бланк Акт о приемке-передаче оборудования в монтаж по форме ОС-15 можно распечатать по кнопке Печать документа Передача оборудования в монтаж. PDF
Если оборудование монтирует подрядная организация, осуществляющая его поставку, то Акт о приеме-передаче оборудования в монтаж (форма ОС-15) не составляйте. В таком случае оборудование в монтаж передайте подрядчику по Акту о приеме (поступлении) оборудования (форма ОС-14).
Изучить подробнее Первичные документы по учету основных средств в 1С 8.3.
Отражение в учете работ по монтажу оборудования
В БУ затраты на подготовку ОС к эксплуатации, в т. ч. стоимость работ по монтажу оборудования, формируют первоначальную стоимость ОС и учитываются в Дт 08.03 «Строительство объектов основных средств» (п. 10 ФСБУ 26/2020, рабочий план счетов 1С).
В НУ затраты на монтаж оборудования, выполненный подрядным способом, отнесите к материальным расходам и учтите в первоначальной стоимости ОС (пп. 6 п. 1 ст. 254, п. 1 ст. 257 НК РФ).
Поступление работ по монтажу оборудования от подрядчика оформите документом Поступление (акт, накладная, УПД) вид операции Услуги в разделе Покупки.
Рассмотрим особенности заполнения документа Поступление (акт, накладная, УПД) по данному примеру.
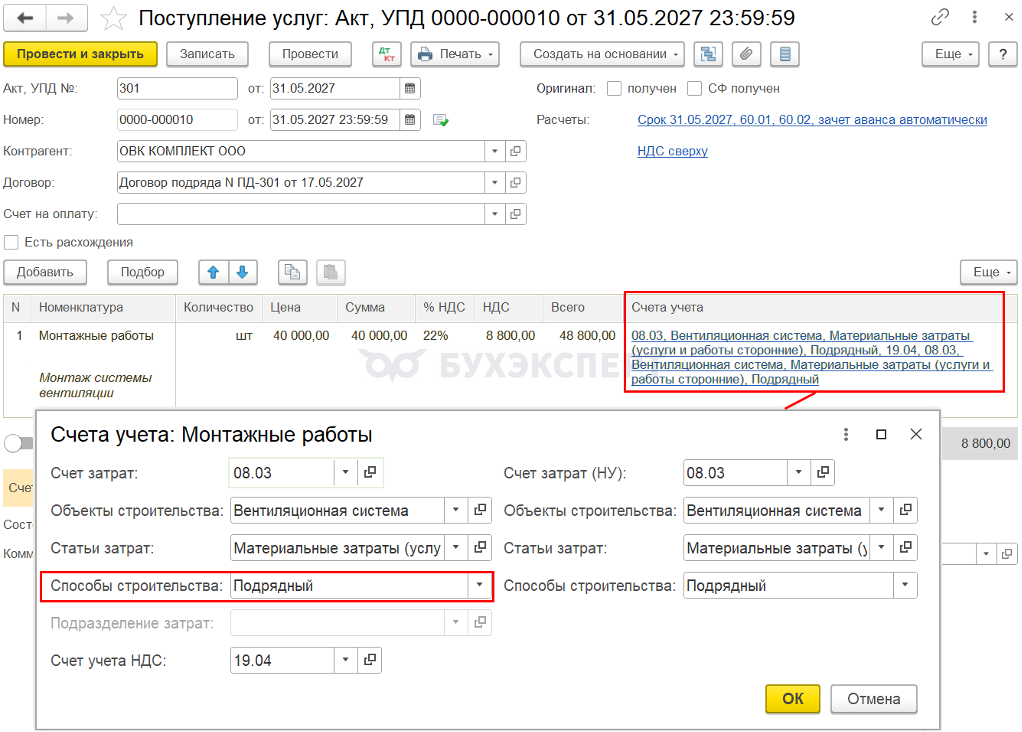
- Счет затрат — счет 08.03 «Строительство объектов основных средств»
- Объект строительства — неотделимое улучшение, выбирается из справочника Объекты строительства
- Статья затрат — статья затрат с Видом расхода Материальные расходы
- Способ строительства — Подрядный
Проводки по документу
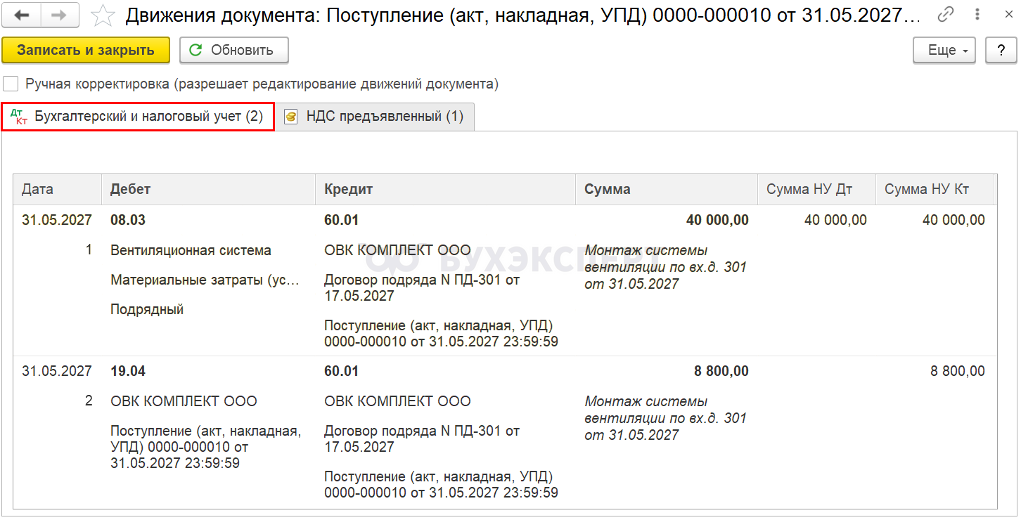
Документ формирует проводки:
- Дт 08.03 Кт 60.01 — затраты на подрядные работы учтены при формировании первоначальной стоимости ОС
- Дт 19.04 Кт 60.01 — принятие НДС к учету
Регистрация СФ от поставщика
Для регистрации входящего счета-фактуры от поставщика укажите его номер, дату внизу формы документа Поступление (акт, накладная, УПД) и нажмите кнопку Зарегистрировать, или зарегистрируйте с помощью переключателя УПД PDF.
Документ Счет-фактура полученный на поступление автоматически заполнится данными документа Поступление (акт, накладная, УПД).
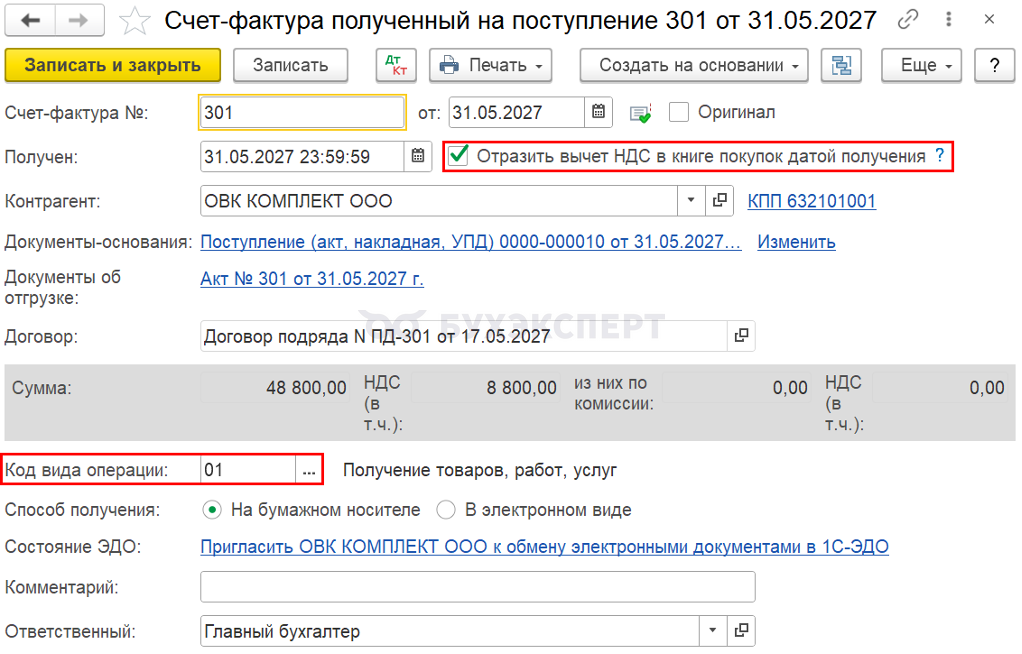
Код вида операции — 01 «Получение товаров, работ, услуг».
Проводки по документу
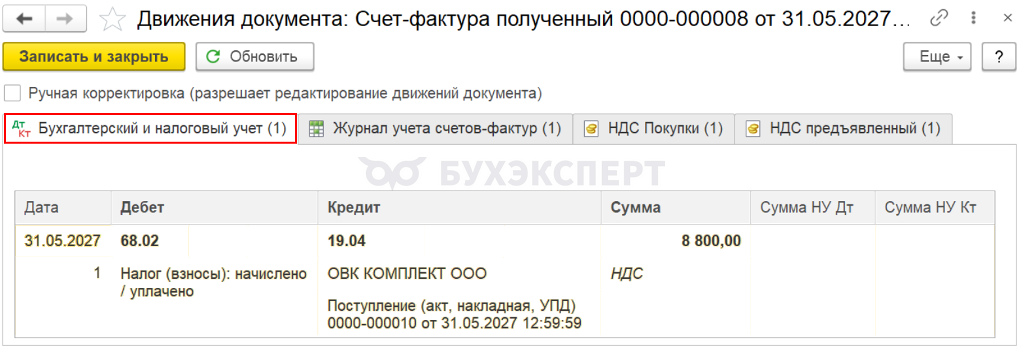
Если оборудование монтировал подрядчик, то НДС по монтажным работам принимайте к вычету после учета результатов работ (в том числе на счете 08 «Вложения во внеоборотные активы») и при наличии счетов-фактур и первичных документов (п. п. 1, 6 ст. 171, п. п. 1, 5 ст. 172 НК РФ).
Ввод в эксплуатацию ОС
Федеральными стандартами не установлен порядок учета неотделимых улучшений, сделанных в процессе эксплуатации имущества, полученного в аренду. Установите в учетной политике один из вариантов (п. 7.1 ПБУ 1/2008):
- учитывать в составе права пользования активом (ППА) по объекту аренды
- признать отдельным объектом ОС
Во втором случае затраты на неотделимые улучшения арендованного имущества включите в капитальные вложения, а по их завершении признайте объектом ОС (п. 18 ФСБУ 26/2020).
Ввод в эксплуатацию неотделимых улучшений зарегистрируйте документом Принятие к учету ОС вид операции Объекты строительства в разделе ОС и НМА.
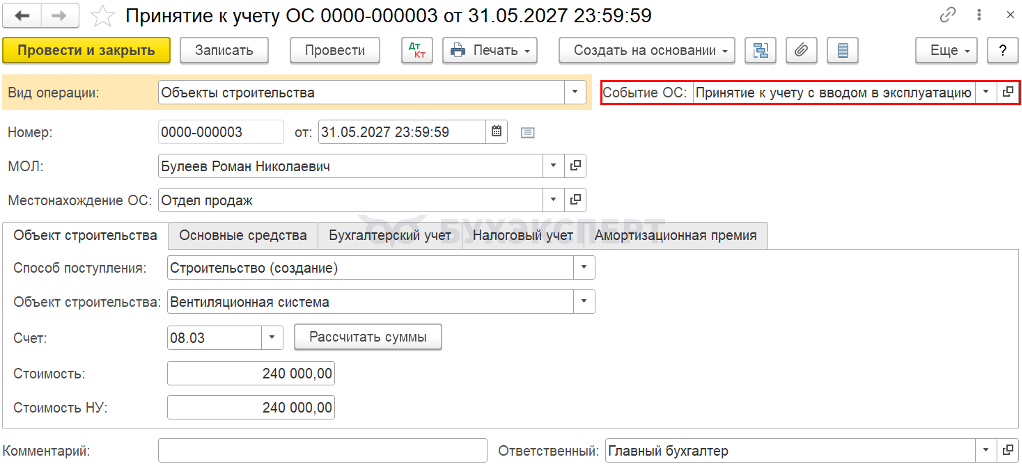
В документе укажите:
- Событие ОС — по умолчанию устанавливается событие с видом Принятие к учету с вводом в эксплуатацию
Вкладка Объект строительства
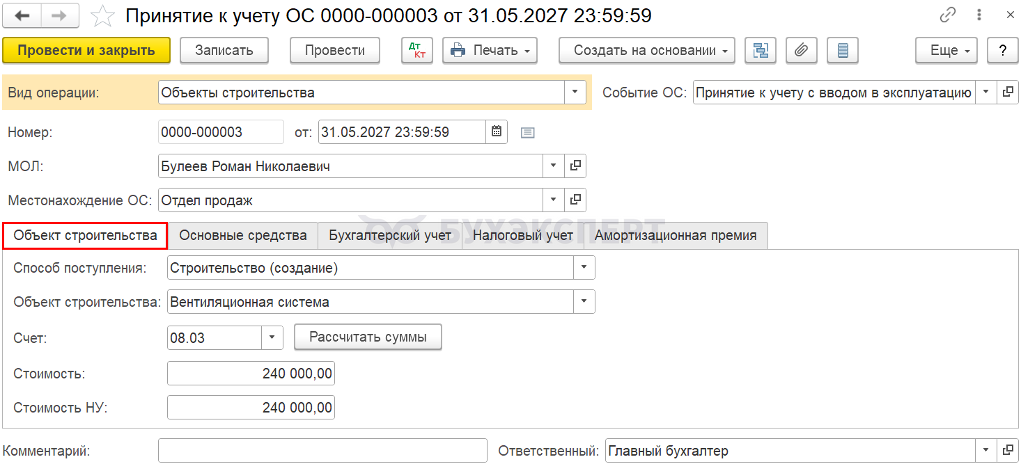
На вкладке Объект строительства укажите данные неотделимых улучшений до ввода в эксплуатацию:
- Способ поступления — Строительство (создание)
- Объект строительства — неотделимые улучшения, вводимые в эксплуатацию. Выберите из справочника Объекты строительства
- Счет — 08.03, то есть счет учета затрат, на котором формируется первоначальная стоимость объекта
По кнопке Рассчитать автоматически заполнятся суммы в полях Стоимость и Стоимость НУ. В них отразятся все фактические затраты, учтенные по счету 08.03 «Строительство объектов основных средств» по указанному Объекту строительства.
Вкладка Основные средства
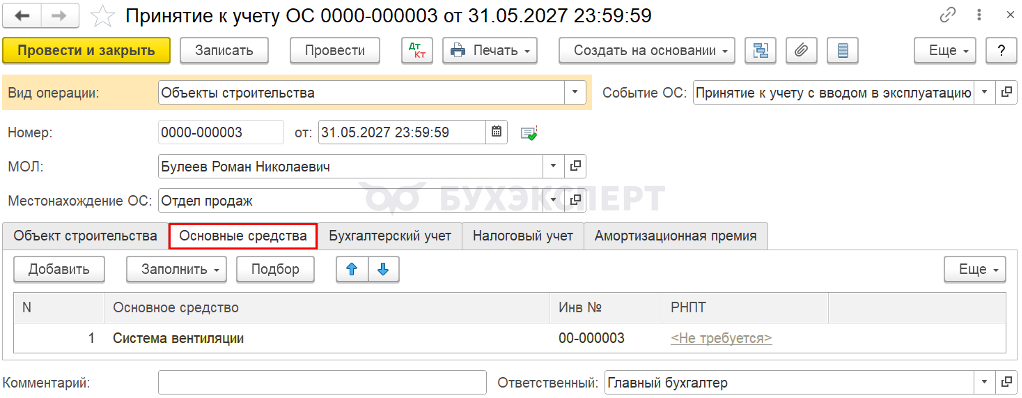
На вкладке Основные средства выберите вводимое в эксплуатацию ОС из справочника Основные средства.
В карточке объекта ОС должны быть заполнены следующие данные PDF:
- Группа учета ОС
- раздел Классификация
- раздел Сведения для инвентарной карточки
Для корректного отражения капитальных вложений в арендованные объекты недвижимого имущества в виде неотделимых улучшений в декларации (расчете по авансовым платежам) по налогу на имущество, Группу учета ОС заполнить как для недвижимого имущества — установите Сооружения или Здания.
Вкладка Бухгалтерский учет
Стоимость ОС в БУ погашается через начисление амортизации (п. 27 ФСБУ 6/2020). Срок полезного использования в БУ устанавливается исходя из срока договора аренды на момент ввода в эксплуатацию (пп. «а» п. 9, п. 27, пп. «а» п. 33 ФСБУ 6/2020, Информационное сообщение Минфина от 03.11.2020 N ИС-учет-29, п. 4, 7 ПБУ 1/2008)
Для четкого определения даты окончания аренды имеет значение то, каким образом сформулирован срок аренды в договоре. Желательно его указывать в точных датах, например, «c 03.05.2027 по 02.05.2030 включительно».
Арбитражная практика показывает, что указание срока аренды в годах или месяцах, а также нечеткая формулировка сроков с использованием предлогов «до» и «по» (без указания даты «включительно») не позволяют однозначно определить дату окончания договора аренды:
- предлог «до» исключает из срока аренды конечную дату, указанную в договоре: Постановление Президиума ВАС от 14.01.2003 N 9523/02, Постановление ФАС СЗО от 03.05.2011 по делу N А52-4169/2010)
- предлоги «до» и «по» указывают, что конечная дата, зафиксированная в договоре, включается в срок аренды (Постановление ФАС ВСО от 20.08.2007 N А10-5925/06-Ф02-5393/07)
- если конечная дата в договоре четко не указана, и он заключен с 1 числа месяца, то последним днем срока аренды суды, как правило, считают 30 (или 31) число, а не 1 число. Например, если договор заключен с 01.06.2027 на 12 месяцев, то он заканчивается 31.05.2028, а не 01.06.2028 (Постановления ФАС ПО от 21.09.2010 по делу N А57-503/2010, МО от 22.07.2008 по делу N А40-37160/07-64-301, СЗО от 20.12.2010 по делу N А66-2625/2010)
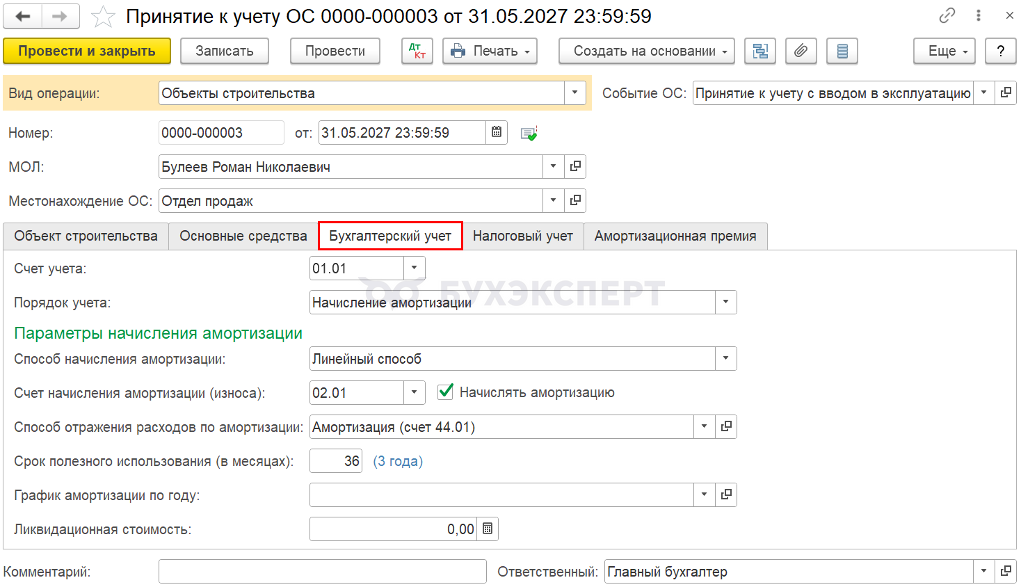
На вкладке Бухгалтерский учет укажите:
- Счет учета — счет 01.01 «Основные средства в организации»
- Порядок учета — Начисление амортизации: в нашем примере стоимость ОС погашается через начисление амортизации
- Способ начисления амортизации — метод начисления, установленный в учетной политике организации
- Счет начисления амортизации (износа) — счет 02.01 «Амортизация основных средств, учитываемых на счете 01»
- флажок Начислять амортизацию — он влияет на автоматическое начисление амортизации при Закрытии месяца
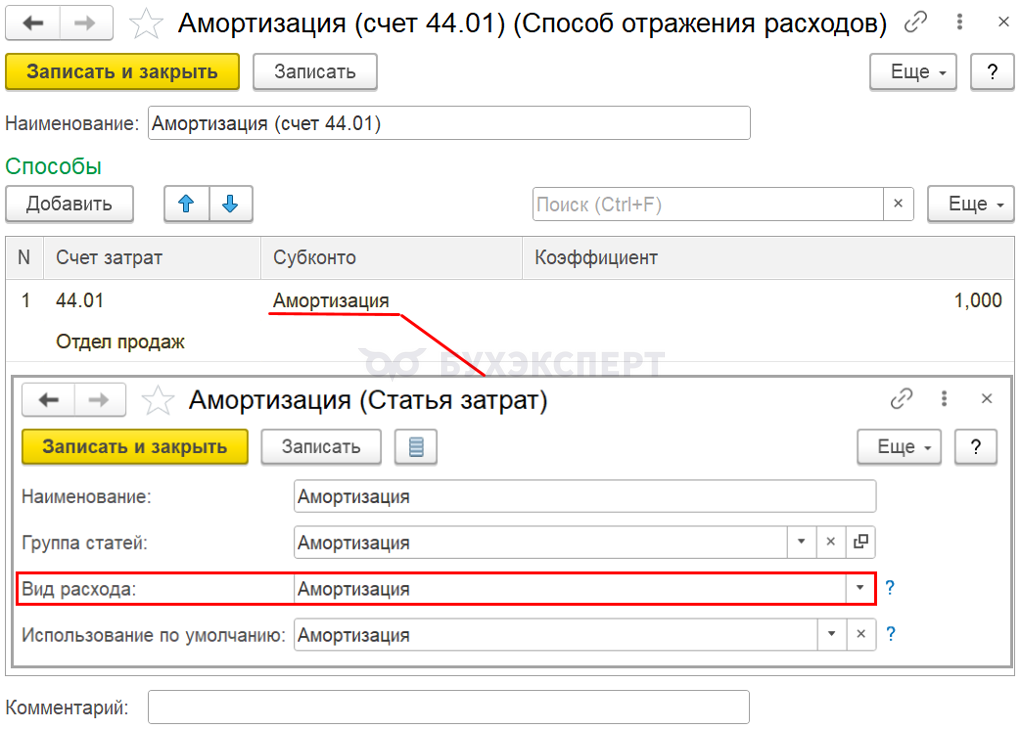
- Способ отражения расходов по амортизации — способ учета затрат на амортизацию ОС, выберите из справочника Способы отражения расходов.
В нашем примере затраты по амортизации учитываются в составе издержек обращения, т. к. вентиляционная система вмонтирована в складском помещении для хранения товаров на продажу. Для учета таких расходов в торговых организациях используется счет 44.01 «Издержки обращения в организациях, осуществляющих торговую деятельность».
Договор аренды заключен с 3 мая 2027 по 2 мая 2030 года включительно. Неотделимое улучшение введено в эксплуатацию 31 мая 2027 года. Следовательно, остаток срока по договору аренды (с июня 2027 по май 2030 включительно) составляет 36 месяцев.
Ожидаемый срок использования этого объекта в соответствии с ожидаемым физическим износом составляет 10 лет.
- Срок полезного использования (в месяцах) — предполагаемый срок полезного использования. В нашем примере срок 36 месяцев, он определяется как оставшийся срок по договору аренды, т.к. он меньше предполагаемого срока полезного использования ОС
- Ликвидационная стоимость — по арендованному объекту не устанавливается
Вкладка Налоговый учет
Расходы на неотделимые улучшения арендованного имущества признаются в НУ, только если (п. 1 ст. 256 НК РФ, Письмо Минфина от 17.12.2015 N 03-07-11/74085):
- они сделаны с согласия арендодателя
- затраты на них не компенсируются
Амортизируемым имуществом в НУ признается имущество, у которого (п. 1 ст. 256 НК РФ):
- срок полезного использования более 12 месяцев
- первоначальная стоимость более 100 000 руб.
Срок полезного использования (СПИ) для НУ устанавливается согласно (абз. 6 п. 1 ст. 258 НК РФ, Письмо Минфина от 07.12.2017 N 03-03-06/2/81480):
- срока полезного использования в соответствии с классификацией ОС, если объект определен в классификации ОС
- срока полезного использования арендованного имущества
Неотделимые улучшения амортизируются арендатором в течение срока действия договора аренды исходя из сумм амортизации, рассчитанных с учетом СПИ, определяемого
- для арендованных объектов основных средств
- или для капитальных вложений в указанные объекты в соответствии с классификацией основных средств, утверждаемой Правительством РФ (абз. 6 п. 1 ст. 258 НК РФ, Письмо Минфина от 07.12.2017 N 03-03-06/2/81480
По мнению Минфина, амортизационную премию по неотделимым улучшениям применять нельзя (Письмо Минфина от 12.10.2011 N 03-03-06/1/663). Однако в арбитражной практике есть примеры, подтверждающие противоположную позицию: Постановления АС СКО от 29.10.2014 по делу N А53-17381/2013, ФАС МО от 03.06.2014 N Ф05-5053/2014 поделу N А40-86219/13 и другие.
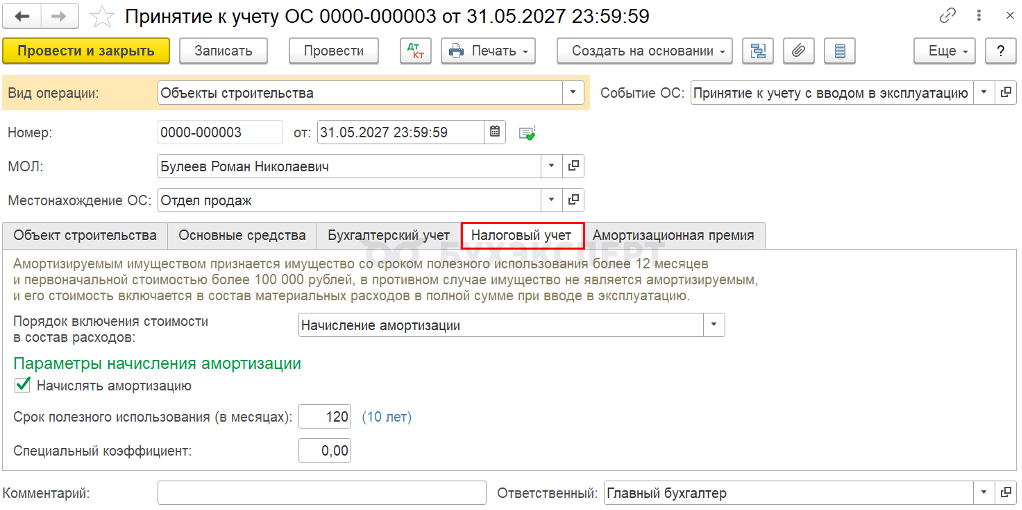
На вкладке Налоговый учет указывается:
- Порядок включения стоимости в состав расходов — Начисление амортизации, т. к. в налоговом учете актив признается амортизируемым имуществом
- флажок Начислять амортизацию установлен — он влияет на автоматическое начисление амортизации при Закрытии месяца
- Срок полезного использования (в месяцах) — срок полезного использования, согласно установленной амортизационной группе ОС
Проводки по документу
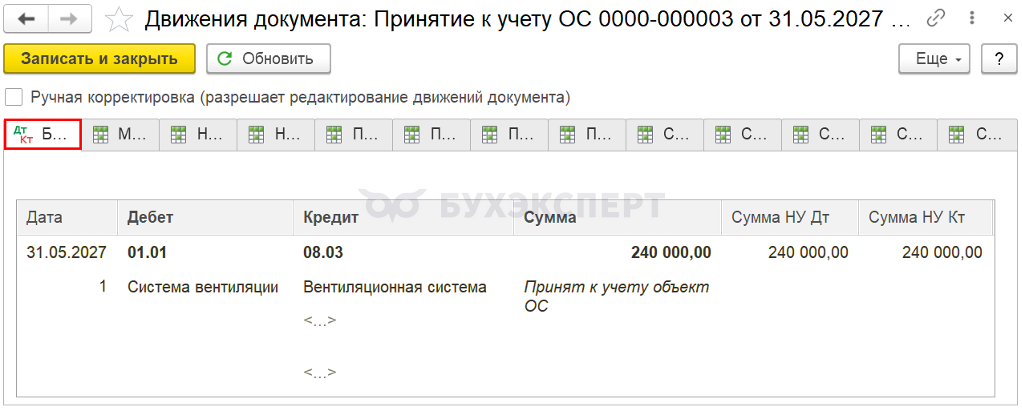
Документ формирует проводку:
- Дт 01.01 Кт 08.03 — ввод в эксплуатацию неотделимого улучшения
Документальное оформление
Утвердите формы первичных документов, в т. ч. документа по вводу в эксплуатацию ОС и форму инвентарной карточки для дальнейшего учета ОС. В 1С используется Акт о приеме-передаче ОС (ОС-1 или ОС-1а) в зависимости от группы ОС и Инвентарная карточка ОС (ОС-6).
Бланк Акта приема-передачи ОС-1а можно распечатать по кнопке Акт о приеме-передаче ОС (ОС-1) документа Принятие к учету ОС. PDF
Приобретаемый объект был создан, поэтому в бланке ОС-1а левый блок с грифом «УТВЕРЖДАЮ» («Подпись руководителя», «М.П.» и «Дата»), не заполняйте. Не заполняются также данные организации-сдатчика и раздел 1 (Письмо Росстата от 31.03.2005 N 01-02-09/205).
Бланк Инвентарной карточки ОС по форме ОС-6 можно распечатать по кнопке Инвентарная карточка ОС (ОС-6) в карточке основного средства (раздел Справочники — Основные средства). PDF
Начисление амортизации
Нормативное регулирование
Неотделимые улучшения в арендованное имущество, стоимость которых не возмещается арендатору арендодателем, но произведенные с его согласия, амортизируются арендатором в течение срока действия договора аренды. После окончания договора аренды недоамортизированная часть не учитывается для целей налогового учета (Письма Минфина от 31.07.2018 N 03-03-06/1/53831, 11.08.2017 N 03-03-06/1/51578).
Если договор аренды пролонгирован либо возобновлен, начисление амортизации продолжается. Но если заключается новый договор аренды на то же имущество, то амортизацию по нему не начисляют (Письма Минфина от 20.10.2009 N 03-03-06/1/677, от 11.08.2017 N 03-03-06/1/51578).
Амортизация по нашему примеру начисляется со следующего месяца после ввода в эксплуатацию ОС и прекращается со следующего месяца после выбытия объекта ОС или полного погашения его стоимости (п. 4 ст. 259, п. 5 ст. 259.1 НК РФ, п. 17, п. 21, п. 33 ФСБУ 26/2020).
Учет в 1С
Ежемесячно амортизация начисляется в процедуре Закрытие месяца операция Амортизация и износ основных средств в разделе Операции.
В нашем примере система вентиляции введена в эксплуатацию 31 мая, следовательно, амортизацию начисляем с июня.
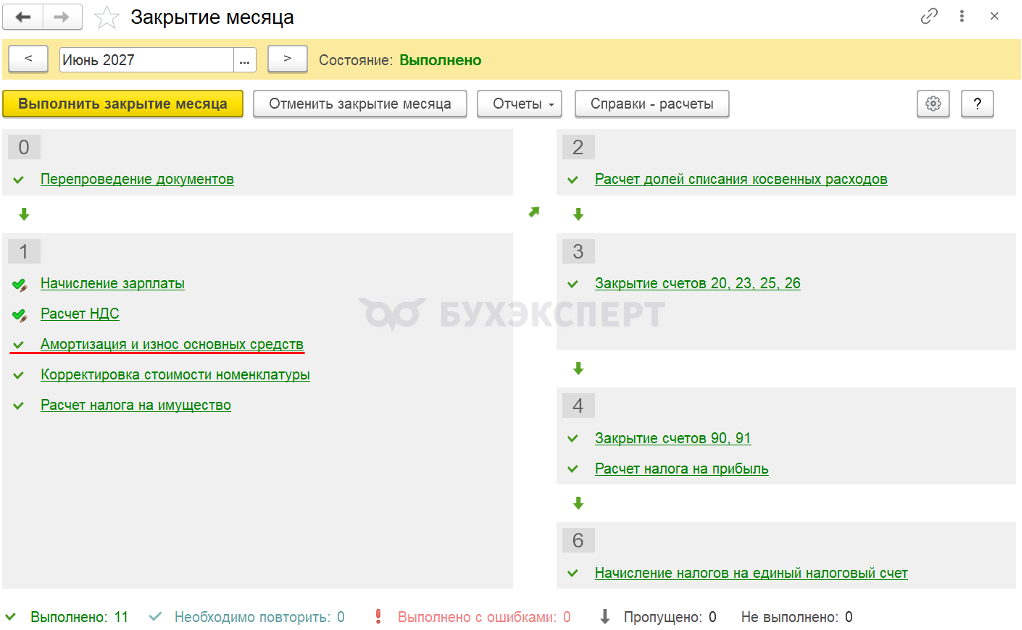
Проводки по операции
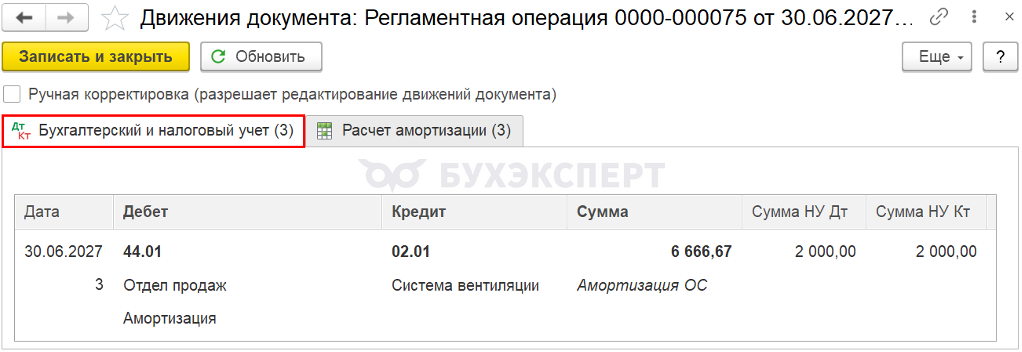
Операция формирует проводку:
- Дт 44.01 Кт 02.01 — начисление амортизации
Аналогично начислится амортизация за следующие месяцы до полного погашения стоимости. При выбытии ОС амортизация за последний месяц начисляется в документе выбытия, например, в документе Передача ОС.
Проверка
Расчет амортизации:
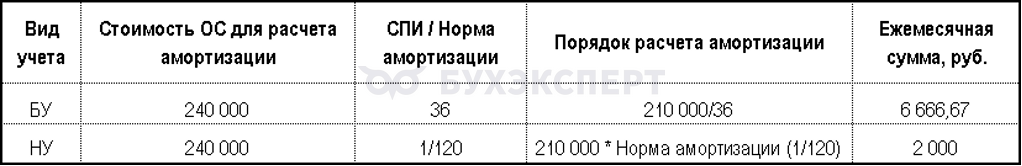
Ежемесячная сумма амортизации в 1С рассчитана правильно.
В 1С сумму начисленной амортизации посмотрите в отчете Ведомость амортизации ОС в разделе ОС и НМА.
Документальное оформление
Утвердите формы первичных документов, в том числе документа по расчету амортизации, например, бухгалтерскую справку.
В 1С есть возможность распечатать бланк расчета амортизации с помощью отчета Справка-расчет амортизации в разделе Операции — Закрытие месяца — кнопка Справки-расчеты — Амортизация. В нем представлен расчет амортизации в БУ и НУ PDF по отдельности, но с возможностью раскрыть сумму амортизации по месяцам начисления.
Отчетность
По налоговому учету сумма начисленной амортизации отражается в составе косвенных расходов только после того, как проведено Закрытие счета 44 «Издержки обращения» в процедуре Закрытие месяца.
В декларации по налогу на прибыль сумма начисленной амортизации отражается в Листе 02 Приложение N 2 PDF:
- стр.040 «Косвенные расходы — всего»
- стр.131 «Сумма амортизации…, начисленная линейным методом» Справочно
Принятие НДС к вычету по неотделимым улучшениям
Нормативное регулирование
Входящий НДС по оборудованию, работам для создания неотделимых улучшений в арендованное имущество принимается к вычету в обычном порядке, независимо от способа строительства (п. 26 Постановления Пленума ВАС от 30.05.2014 N 33, Письмо Минфина от 17.12.2015 N 03-07-11/74085, Письмо ФНС от 30.12.2010 N КЕ-37-3/19032).
При выполнении строительно-монтажных работ по созданию ОС подрядным способом, а также приобретении оборудования требующего монтажа, НДС принимается к вычету при выполнении условий (абз. 1 п. 6 ст. 171 НК РФ):
- ОС должны использоваться в деятельности, облагаемой НДС
- в наличии правильно оформленный СФ (УПД)
- оборудование принято к учету, т. е. учтено на счете 07 «Оборудование к установке» (абз. 3 п. 1 ст. 172 НК РФ)
- строительно-монтажные работы приняты к учету (п. 1, п. 5 ст. 172 НК РФ)
Подробнее О переносе вычета по строительно-монтажным работам
Учет в 1С
Принятие НДС к вычету по оборудованию, требующему установки оформляется документом Формирование записей книги покупок в разделе Операции — Регламентные операции НДС.
Для автоматического заполнения вкладки Приобретенные ценности воспользуйтесь кнопкой Заполнить.
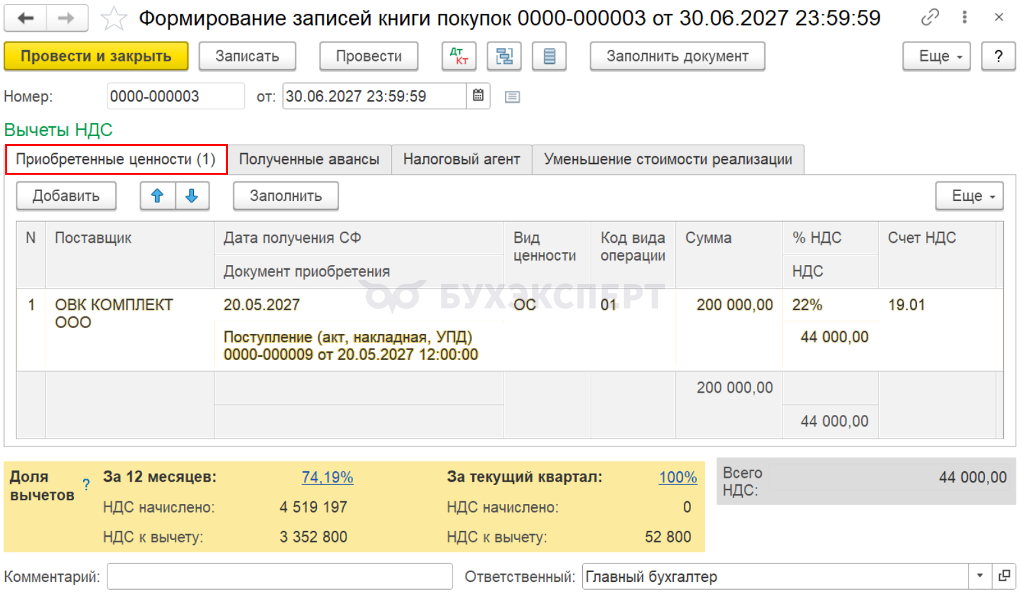
Проводки по документу
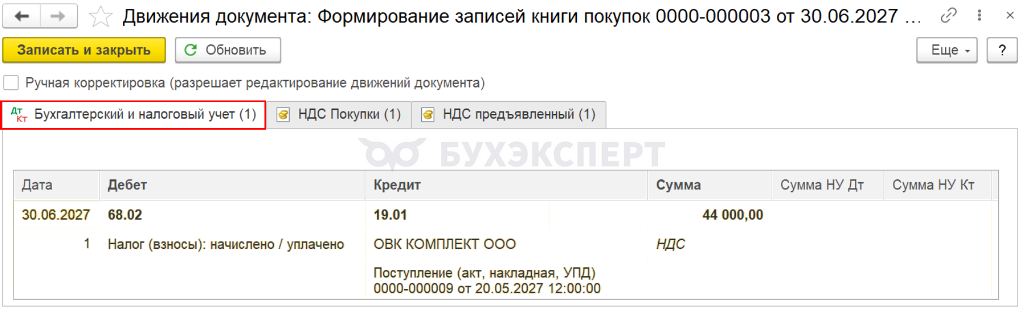
Документ формирует проводку:
- Дт 68.02 Кт 19.01 — НДС принят к вычету
Отчет Книга покупок можно сформировать из раздела Отчеты — Книга покупок. PDF
Отчетность
В декларации по НДС сумма вычета НДС отражается:
В Разделе 3 стр.120 «Сумма НДС, подлежащая вычету»:PDF
- сумма НДС, принятая к вычету
В Разделе 8 «Сведения из книги покупок»:
- счет-фактура полученный, код вида операции «01»
Неотделимые улучшения в декларации по налогу на имущество
Капитальные вложения в арендованные объекты недвижимого имущества в виде неотделимых улучшений, учитываемые на балансе арендатора в составе основных средств, отражаются в (Письмо ФНС от 14.05.2018 N БС-4-21/9061):
- Разделе 2.1 «Информация об объектах недвижимого имущества, облагаемых по среднегодовой стоимости»
- стр. 050 — остаточная стоимость ОС на 31 декабря по БУ
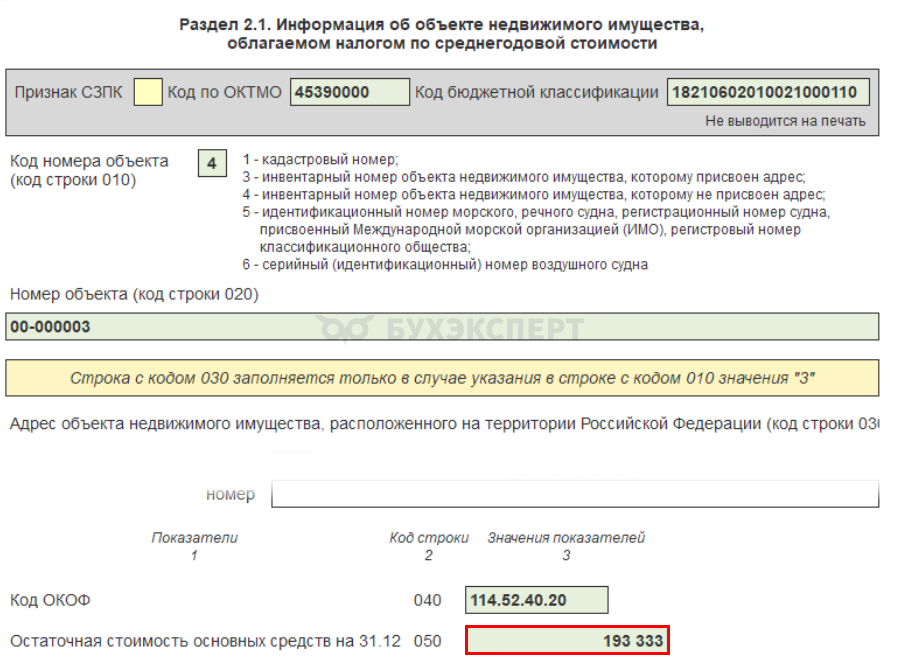
Неотделимые улучшения отображаются в разделе 2.1, даже если арендодатель уплачивает налог по кадастровой стоимости (Письмо Минфина от 03.09.2014 N 03-05-05-01/44118).
Проверка
Остаточную стоимость по неотделимым улучшениям проверьте отчетом Ведомость амортизации ОС в разделе ОС и НМА.
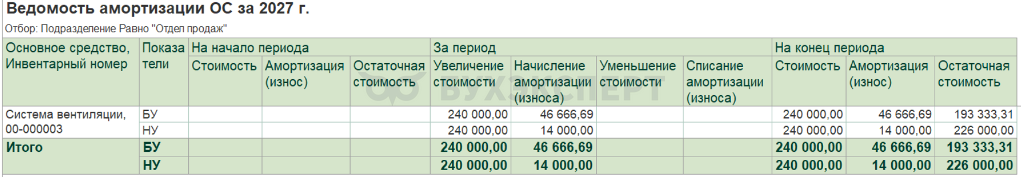
Остаточная стоимость в декларации отражена правильно.
См.также:
 Макс
 ВКонтакте
Помогла статья?
Получите еще секретный бонус и полный доступ к справочной системе Бухэксперт на 8 дней бесплатно


Обратите внимание!
В комментариях наши эксперты не отвечают на вопросы по программам 1С и законодательству.
Получить индивидуальную консультацию от наших специалистов можно в Личном кабинете