





Регистрация бесплатна и занимает 10 секунд.
Лимит — втрое выше.
Нажимая на кнопку, я соглашаюсь на обработку персональных данных и с правилами пользования сайтом
По учетной политике в БУ для мебели установлен лимит 200 тыс. руб. Мебель стоимостью ниже лимита списывается на затраты в момент приобретения. В НУ мебель стоимостью свыше 100 тыс. руб. амортизируется. Как в 1С вести учет таких ОС?
Выдержка из учетной политики организации для целей бухгалтерского учета:

Рекомендуем установить в учетной политике по БУ лимит стоимости ОС 100 тыс. руб. и менее, если учет ведется в 1С. Автоматизация учета ОС в БУ и НУ взаимосвязана. Поэтому желательно, чтобы имущество, признаваемое в НУ амортизируемым, учитывалось в БУ в качестве ОС.
Если лимит ОС в БУ:
Получите понятные самоучители 2026 по 1С бесплатно:
- <= 100 тыс. руб. — операции отражаются штатными документами
- > 100 тыс. руб. — некоторые операции придется вводить вручную
Разберем ситуацию на примере. PDF
9 апреля организация заключила с поставщиком договор на поставку офисной мебели на сумму 201 300 руб. (в т. ч. НДС 22%).
14 апреля поставщик отгрузил мебель. В БУ признаны затраты. Мебель поставлена на учет за балансом.
15 апреля мебель поставлена на учет в НУ.
Организация ведет учет ПБУ 18/02 балансовым методом.
|
Дата |
Дебет |
Кредит |
Сумма БУ |
Сумма НУ |
Наименование операции |
Документы в 1С |
|
|
Дт |
Кт |
||||||
| Приобретение внеоборотного актива | |||||||
| 14 апреля | 08.04.1 | 60.01 | 165 000 | 165 000 | Принятие к учету внеоборотного актива в НУ | Поступление (акт, накладная, УПД) — Оборудование | |
| 19.01 | 60.01 | 36 300 | 36 300 | Принятие к учету НДС | |||
| 26 | 60.01 | 165 000 | Признание стоимости несущественных активов в затратах БУ | ||||
| МЦ.04 | 165 000 | Отражение стоимости несущественных активов в БУ на забалансовом счете | |||||
| 165 000 | Регистрация СФ поставщика | Счет-фактура полученный на поступление |
|||||
| Ввод в эксплуатацию ОС в НУ | |||||||
| 15 апреля | 01.01 | 08.04.1 | 165 000 | 165 000 | Ввод в эксплуатацию ОС в НУ | Принятие к учету ОС — Оборудование |
|
| Начисление амортизации за май | |||||||
| 31 мая | 26 | 02.01 | 2 500 | 2 500 | Начисление амортизации | Закрытие месяца — Амортизация и износ ОС |
|
Приобретение ОС стоимостью ниже лимита в БУ
Оформите поступление мебели документом Поступление (акт, накладная, УПД) вид операции Оборудование в разделе Покупки:

После проведения документа скорректируйте проводки вручную.
Проводки по документу

Документ формирует проводки:
- Дт 08.04.1 Кт 60.01 — учтен внеоборотный актив в НУ
- Дт 19.01 Кт 60.01 — НДС принят к учету
Очистите данные БУ в проводке Дт 08.04.1 Кт 60.01.
Добавьте проводки:
- Дт 26 (20, 44, …) Кт 60.01 — учтена в затратах стоимость несущественного актива в БУ
- Дт МЦ.04 — малоценное основное средство (МОС) учтено на забалансовом счете
Другой вариант отразить стоимость МОС на забалансовом счете — документом Операция, введенная вручную в разделе Операция.

Принятие к учету малоценного ОС
Примите ОС к учету в НУ документом Принятие к учету ОС в разделе ОС и НМА:

- Вид операции — Оборудование
Такой Вид операции указывайте при принятии на учет ОС (движимого и недвижимого имущества), если его первоначальная стоимость формировалась на счете 08.04.1 «Приобретение компонентов основных средств»
- МОЛ — материально ответственное лицо, за кем закреплено ОС
- Местонахождение ОС — место эксплуатации ОС или подразделение, за которым закреплено ОС
- Способ поступления — каким образом оборудование поступило в организацию
- Оборудование — оборудование, выбирается из справочника Номенклатура
- Склад — место хранения оборудования
- Подразделение — подразделение, по которому сформирована первоначальная стоимость ОС, если учет ведется в разрезе подразделений
- Счет — счет учета затрат, на котором сформирована первоначальная стоимость ОС
Проводки по документу

Документ формирует проводку:
- Дт 01.01 Кт 08.04.1 — принято на учет ОС только в НУ
Со следующего месяца амортизация начисляется только в НУ в процедуре Закрытие месяца регламентной операцией Амортизация и износ основных средств:

Учет по ПБУ 18
ОС принимают к учету только в НУ, поэтому в стоимости актива образуется вычитаемая временная разница.
В месяце поступления на учет ОС в 1С сформируется проводка по признанию отложенного налогового актива в процедуре Закрытия месяца регламентной операцией Расчет отложенного налога по ПБУ 18.
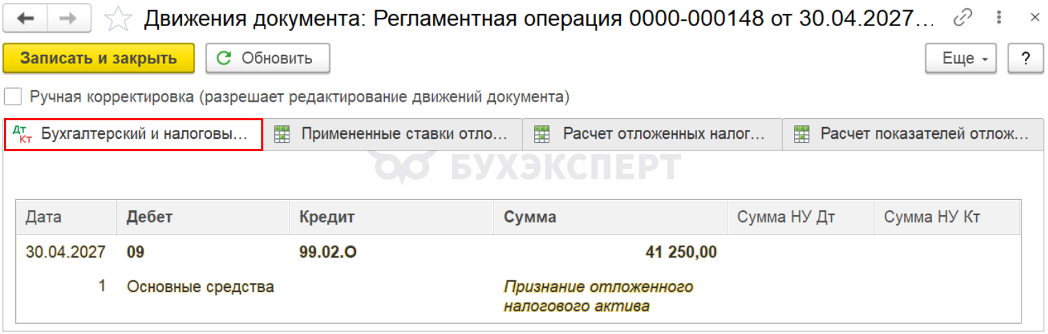
Проверьте формирование отложенного налогового актива (ОНА) в справке-расчете Отложенный налог на прибыль в разделе Операции — Закрытие месяца — Расчет отложенного налога по ПБУ 18. PDF
При начислении амортизации в НУ уменьшается и разница по этому активу. Программа корректирует ОНА в регламентной операции Расчет отложенного налога по ПБУ 18 в процедуре Закрытия месяца.
ОНА, сформированный в течение года, погашается записью — сторно признание ОНА. Это связано с тем, что сумма ОНА и отложенное налоговое обязательство (ОНО) фиксируется только на начало и конец года

Проверьте ОНА в справке-расчете Отложенный налог на прибыль в разделе Операции — Закрытие месяца — Расчет отложенного налога по ПБУ 18. PDF
См. также:
 Макс
 ВКонтакте
Помогла статья?
Получите еще секретный бонус и полный доступ к справочной системе Бухэксперт на 8 дней бесплатно



Обратите внимание!
В комментариях наши эксперты не отвечают на вопросы по программам 1С и законодательству.
Получить индивидуальную консультацию от наших специалистов можно в Личном кабинете