




Регистрация бесплатна и занимает 10 секунд.
Лимит — втрое выше.
Нажимая на кнопку, я соглашаюсь на обработку персональных данных и с правилами пользования сайтом
Содержание
Наряду с амортизацией организация вправе единовременно отнести в расходы, уменьшающие налог на прибыль, амортизационную премию. Рассмотрим особенности отражения в 1С принятия к учету ОС с амортизационной премией по НУ.
Вы узнаете:
- как принять к учету ОС
- где устанавливаются параметры начисления амортизации
- как учесть амортизационную премию при вводе ОС в эксплуатацию
- как отразить амортизацию в расходах
Пошаговая инструкция
21 июня введен в эксплуатацию автомобиль Ford Mondeo. Срок полезного использования установлен 50 месяцев.
В результате отражения затрат на приобретение ОС в БУ и НУ сформировалась первоначальная стоимость в размере 1 503 000 руб.:
- 14 июня — приобретен автомобиль 1 500 000 руб.
- 21 июня — пошлина за регистрацию автомобиля в ГИБДД в сумме 3 000 руб.
В соответствии с учетной политикой:
- амортизация по БУ и НУ начисляется линейным методом по всем объектам основных средств
- в НУ по автомобилям начисляется амортизационная премия в размере 30%
Сумма амортизации включается в состав общехозяйственных расходов по БУ и в состав косвенных расходов по НУ.
Рассмотрим пошаговую инструкцию оформления примера. PDF
Получите понятные самоучители 2026 по 1С бесплатно:
| Дата | Дебет | Кредит | Сумма БУ | Сумма НУ | Наименование операции | Документы (отчеты) в 1С | |
| Дт | Кт | ||||||
| Ввод в эксплуатацию ОС | |||||||
| 21 июня | 01.01 | 08.04.1 | 1 503 000 | 1 503 000 | 1 503 000 | Ввод в эксплуатацию ОС | Принятие к учету ОС — Оборудование |
| КВ | 450 900 | Начисление амортизационной премии в НУ | |||||
| Начисление амортизации за июль | |||||||
| 31 июля | 26 | 02.01 | 30 060 | 21 042 | 21 042 | Начисление амортизации | Закрытие месяца — Амортизация и износ ОС |
| КВ | 450 900 | Включение амортизационной премии в косвенные расходы по НУ | |||||
| 26 | 01.01 | 450 900 | 450 900 | ||||
| Признание затрат на амортизацию и амортизационную премию в составе управленческих (косвенных) расходов | |||||||
| 31 июля | 90.08.1 | 26 | 30 060 | 21 042 | 21 042 | Признание затрат на амортизацию в составе управленческих (косвенных) расходов | Закрытие месяца — Закрытие счетов 20, 23, 25, 26 |
| 90.08.1 | 26 | 450 900 | 450 900 | Признание затрат на амортизационную премию в составе управленческих (косвенных) расходов | |||
| Начисление амортизации за август | |||||||
| 31 августа | 26 | 02.01 | 30 060 | 21 042 | 21 042 | Начисление амортизации | Закрытие месяца — Амортизация и износ ОС |
Начало примера смотрите в публикации:
Ввод в эксплуатацию ОС
Если планируете использовать автомобиль на дорогах общего пользования, зарегистрируйте его в ГИБДД до постановки на учет в качестве ОС и до начала его эксплуатации. Без государственной регистрации эксплуатировать автомобиль в этих целях не получится.
Подробнее:
- Учет пошлины за государственную регистрацию автомобиля в 1С
- Госпошлина за регистрацию автомобиля в бухгалтерском и налоговом учете: законодательство
Основные средства, используемые в организации, учитываются в дебете счета 01.01 «Основные средства в организации» по первоначальной стоимости (план счетов 1С). Первоначальная стоимость ОС формируется исходя из фактических затрат на его приобретение, доставку и доведение объекта до состояния, пригодного к эксплуатации (п. 10 ФСБУ 26/2020, п. 1 ст. 257 НК РФ).
Подробнее о формировании первоначальной стоимости в БУ и НУ
Принятие к учету ОС с начислением амортизационной премии по НУ оформите документом Принятие к учету ОС вид операции Оборудование в разделе ОС и НМА — Принятие к учету ОС.
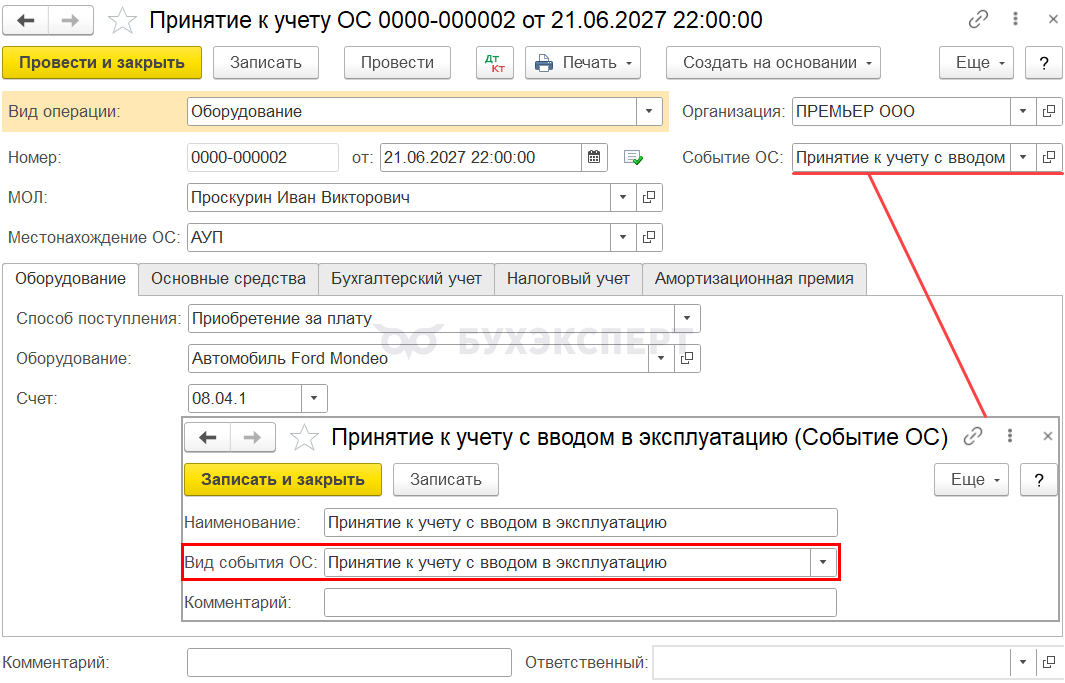
В документе укажите:
- МОЛ — материально-ответственное лицо, за которым закрепляется введенное в эксплуатацию ОС, выберите из справочника Физические лица
- Местонахождение ОС — место эксплуатации ОС, выберите из справочника Подразделения
- Событие ОС — событие, связанное с изменением состояния актива в организации, выберите из справочника События ОС. При вводе в эксплуатацию Вид события ОС установите Принятие к учету с вводом в эксплуатацию
Вкладка Оборудование
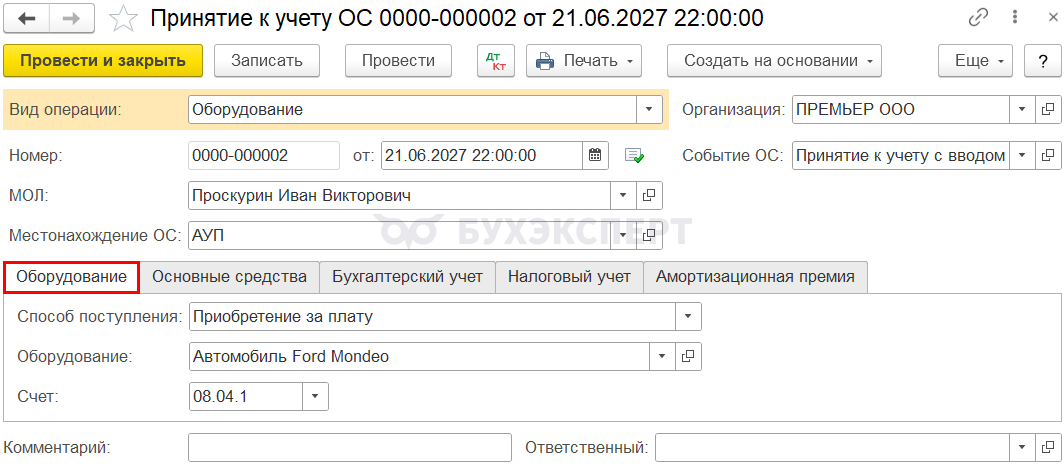
На вкладке Оборудование укажите данные приобретенного актива до ввода в эксплуатацию:
- Способ поступления — способ поступления внеоборотного актива в организацию, в примере — Приобретение за плату
- Оборудование — внеоборотный актив, вводимый в эксплуатацию, выберите из справочника Номенклатура
- Склад — место хранения оприходованного объекта, отображается, если ведете складской учет
- Счет — счет учета затрат, на котором формировали первоначальную стоимость объекта
Вкладка Основные средства
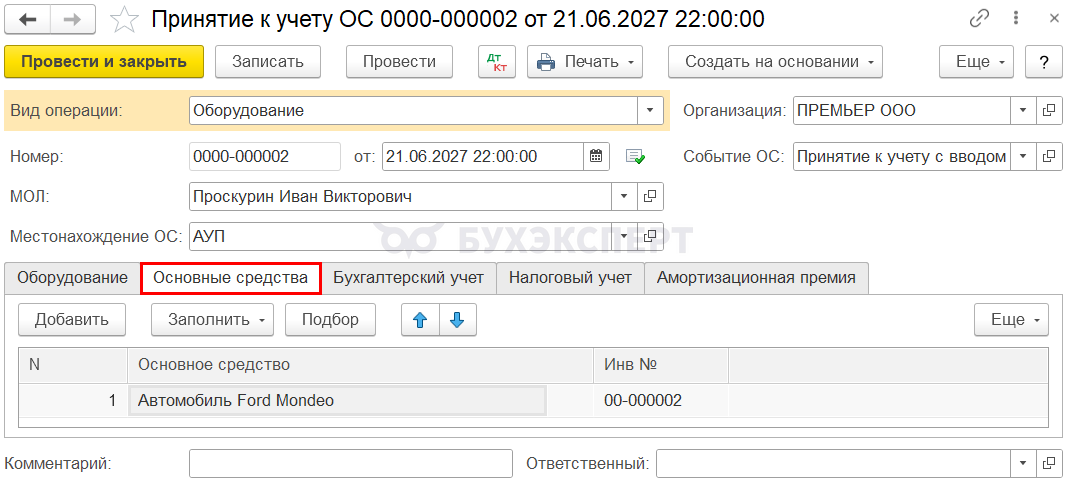
На вкладке Основные средства выберите вводимые в эксплуатацию ОС из Справочника основные средства.
Справочник Основные средства — самостоятельный, отличающийся от справочника Номенклатура. В нем учитывается актив до ввода его в эксплуатацию (субконто к счету 08.04.1 «Приобретение компонентов основных средств»). Наименование объекта в справочнике Основные средства (субконто к счету 01.01 «Основные средства в организации») может совпадать с тем, что было в справочнике Номенклатура. В нашем примере название Автомобиль Ford Mondeo совпадает в обоих справочниках.
В карточке объекта ОС заполните следующие данные: PDF
- Группа учета ОС
- раздел Классификация
- раздел Сведения для инвентарной карточки
Вкладка Бухгалтерский учет
В БУ основным средством признаются активы, которые (п. 4 ФСБУ 6/2020):
- имеют материально-вещественную форму
- используются для обычной деятельности: производство, продажа, работы, услуги, для охраны окружающей среды, сдачу в аренду, для управленческих нужд, в деятельности НКО
- используются в течение периода более 12 месяцев
- способны приносить экономические выгоды в будущем
Условия для признания ОС должны выполняться одновременно.
Стоимость ОС в БУ погашается посредством начисления амортизации (п. 27 ФСБУ 6/2020).
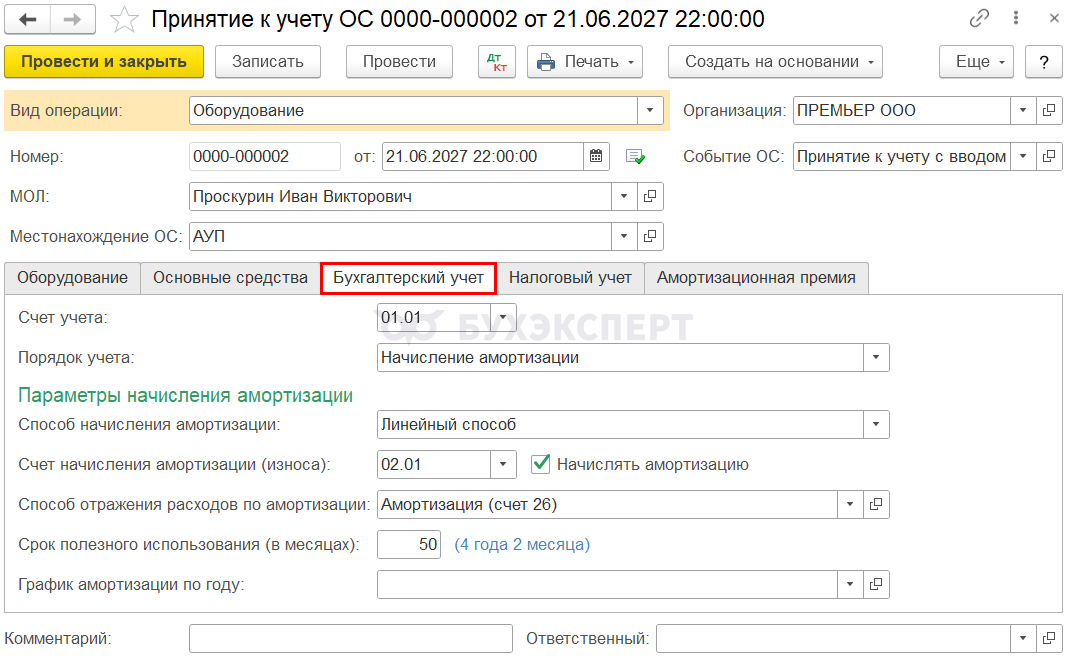
На вкладке Бухгалтерский учет укажите:
- Счет учета — счет 01.01 «Основные средства в организации»
- Порядок учета — Начисление амортизации: в примере стоимость ОС погашается посредством начисления амортизации
- Способ начисления амортизации — метод начисления, установленный в учетной политике организации
- Счет начисления амортизации (износа) — счет 02.01 «Амортизация основных средств, учитываемых на счете 01»
- Начислять амортизацию установите флаг — влияет на автоматическое начисление амортизации при Закрытии месяца
- Способ отражения расходов по амортизации — способ учета затрат на амортизацию ОС, выберите из справочника Способы отражения расходов
В примере затраты учитываются по Дт 26 «Общехозяйственные расходы», т. к. расходы на амортизацию включаются в состав общехозяйственных расходов по БУ (косвенные расходы в НУ).
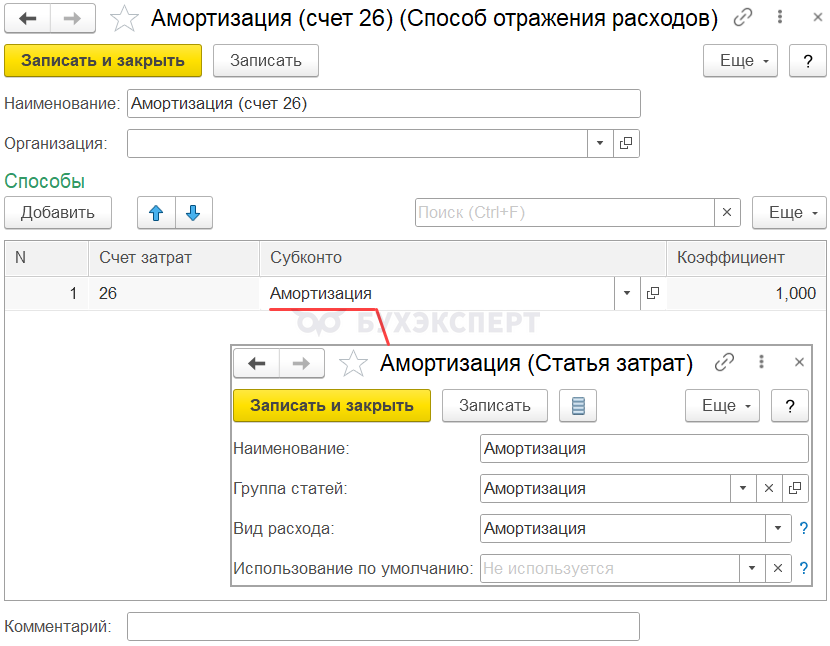
- Срок полезного использования (в месяцах) — установленный срок полезного использования
- График амортизации по году не заполняется, в примере использование объекта ОС не имеет сезонного характера
Вкладка Налоговый учет
Амортизируемым имуществом в НУ признается имущество, если (п. 1 ст. 256 НК РФ):
- принадлежит организации на праве собственности
- используется в деятельности для извлечения дохода
- срок полезного использования — более 12 месяцев
- первоначальная стоимость — более 100 000 руб.
Стоимость амортизируемого имущества в НУ погашается через начисление амортизации (п. 4 ст. 259, п. 5 ст. 259.1 НК РФ).
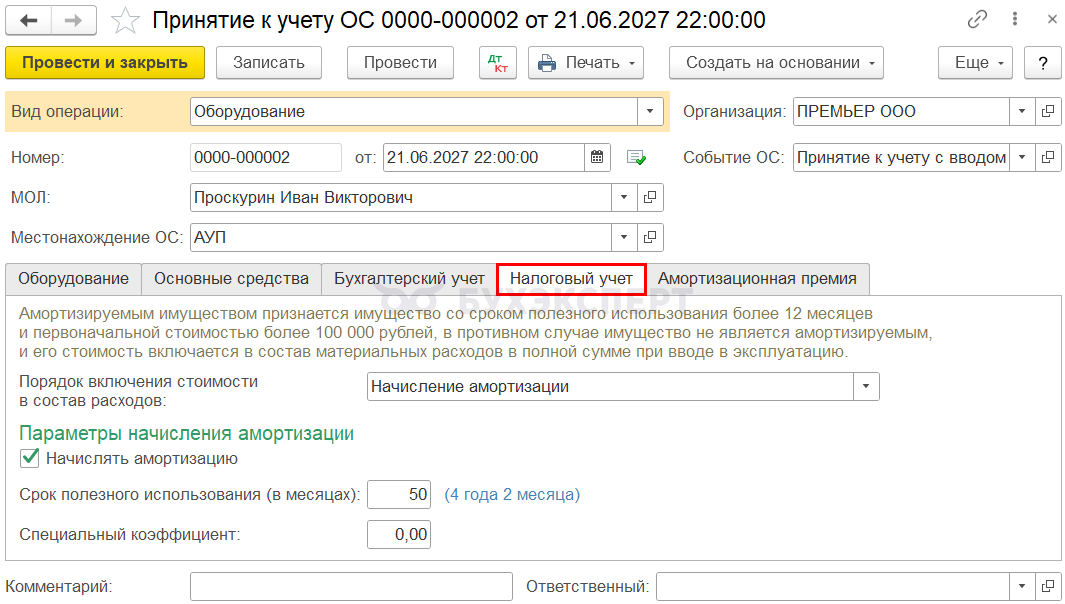
На вкладке Налоговый учет укажите:
- Порядок включения стоимости в состав расходов — Начисление амортизации, в налоговом учете актив признается амортизируемым имуществом
- Начислять амортизацию установите флаг — влияет на автоматическое начисление амортизации при Закрытии месяца
- Срок полезного использования (в месяцах) — срок полезного использования, согласно установленной амортизационной группы ОС (Постановление Правительства от 01.01.2002 N 1, п. 1 ст. 258 НК РФ)
- Специальный коэффициент — понижающий или повышающий коэффициент, если он установлен учетной политикой. В примере не установлен, поэтому не заполняем
Вкладка Амортизационная премия
В НУ единовременно при вводе в эксплуатацию объекта ОС можно учесть в затратах сумму амортизационной премии в процентном соотношении от первоначальной стоимости (п. 9 ст. 258 НК РФ):
- не более 10% для ОС 1-2 и 8-10 амортизационных групп
- не более 30% для ОС 3-7 амортизационных групп
Нельзя применить амортизационную премию в отношении основных средств:
- полученных безвозмездно (п. 9 ст. 258 НК РФ, Письма Минфина от 08.06.2012 N 03-03-06/1/295, от 29.12.2009 N 03-03-06/1/829)
- в качестве вклада в уставной капитал
- выявленных в результате инвентаризации
- в отношении которых принимался инвестиционный вычет (пп. 9 п. 2 ст. 256, п. 9 ст. 258, п. 7 ст. 286.1 НК РФ)
Порядок применения амортизационной премии установите в учетной политике по НУ.
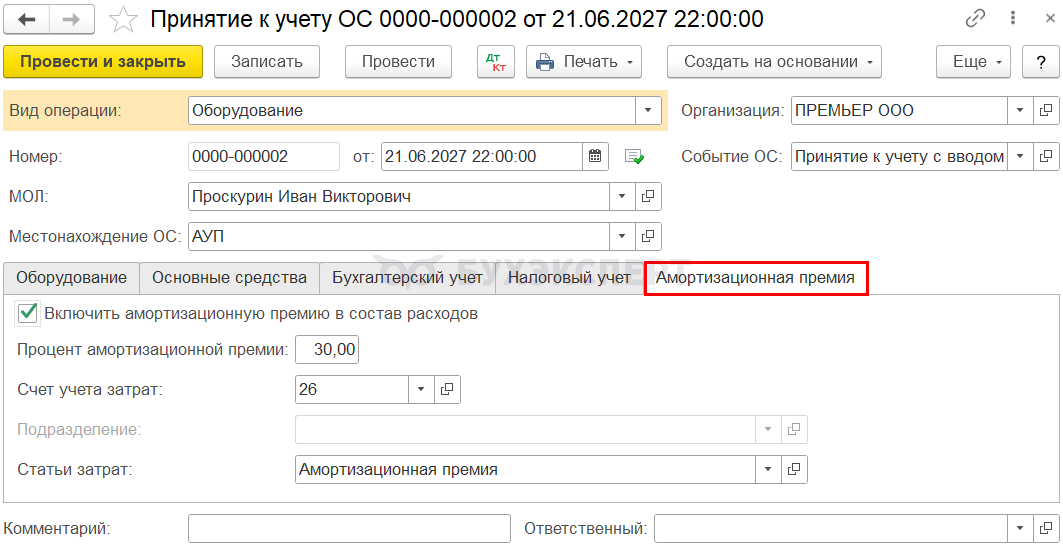
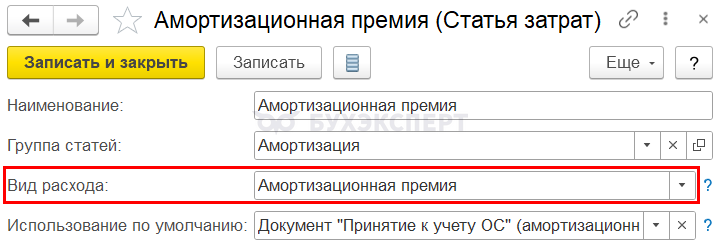
Учетной политикой установлено, что по ОС предполагается начисление амортизационной премии — на вкладке Амортизационная премия:
- установите флаг Включить амортизационную премию в состав расходов
- укажите параметры начисления амортизационной премии и аналитику отражения затрат
- Статья затрат с Видом расхода — Амортизационная премия
Проводки по документу
Амортизационная премия признается в составе косвенных расходов в периоде, на который приходится дата начала начисления амортизации (п. 3 ст. 272 НК РФ).
При проведении документа сумма амортизационной премии учитывается на забалансовом счете КВ «Амортизационная премия» до первого начисления амортизации при Закрытии месяца.
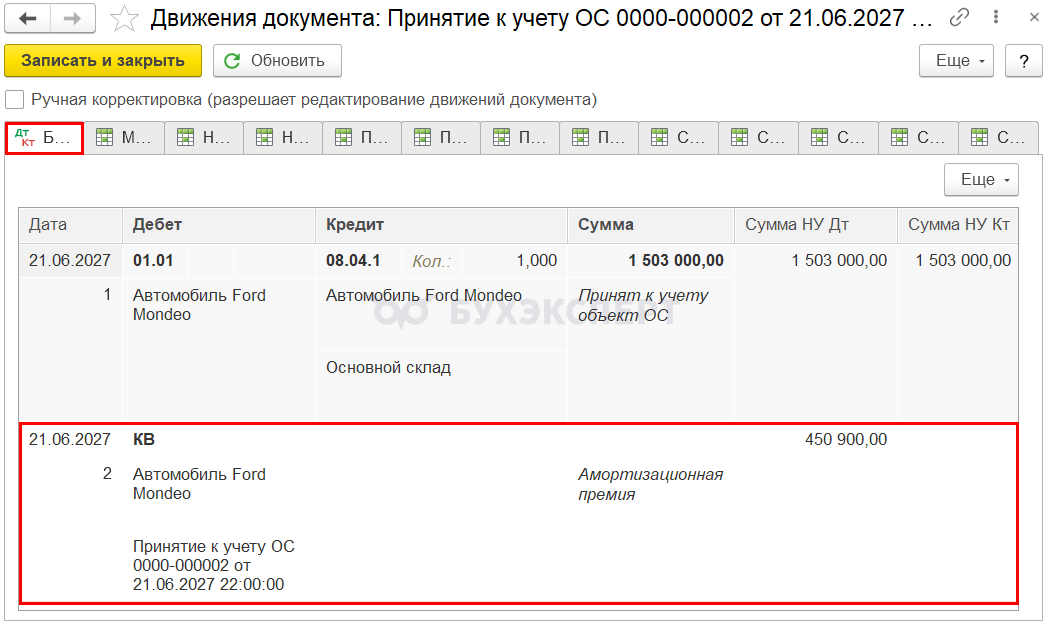
Документ формирует проводки:
- Дт 01.01 Кт 08.04.1 — ввод в эксплуатацию ОС
- Дт КВ — сумма амортизационной премии отложена до начисления амортизации
Документальное оформление
Организация утверждает формы первичных документов, в том числе документа по вводу в эксплуатацию ОС и форму инвентарной карточки для дальнейшего учета ОС. В 1С используется Акт о приеме-передаче ОС (ОС-1) и Инвентарная карточка ОС (ОС-6).
Бланк Акта приема-передачи ОС-1 распечатайте по кнопке Печать документа Принятие к учету ОС. PDF
В связи с тем, что приобретаемый объект не числился у поставщика в составе основных средств (не эксплуатировался, а приобретен как товар), в бланке ОС-1 не заполняйте:
- левый блок с грифом «УТВЕРЖДАЮ» («Подпись руководителя», «М.П.» и «Дата»)
- данные организации-сдатчика и раздел 1 (Письмо Федеральной службы государственной статистики от 31.03.2005 N 01-02-09/205)
Бланк Инвентарной карточки ОС по форме ОС-6 распечатайте по кнопке Инвентарная карточка ОС (ОС-6) в карточке основного средства (раздел Справочники — ОС и НМА — Основные средства). PDF
Начисление амортизации
Нормативное регулирование
БУ
В учетной политике установите момент начала начисления и прекращения амортизации (п. 33 ФСБУ 6/2020):
- с даты признания в БУ (списания с учета) — только КОРП
- с 1 числа месяца, следующего за месяцем признания (списания) с учета
Начисление амортизации отразите по кредиту счета 02 «Амортизация основных средств» в корреспонденции со счетами затрат.
В примере ОС учитывается для общехозяйственных нужд — затраты по начисленной амортизации учитывайте в составе общехозяйственных расходов по дебету счета 26 «Общехозяйственные расходы» с 1 числа месяца, следующего за месяцем признания.
НУ
Стоимость объекта ОС погашается посредством начисления амортизации, начиная со следующего месяца после ввода в эксплуатацию ОС, независимо от даты государственной регистрации прав на него, и прекращает погашаться со следующего месяца после выбытия ОС или полного погашения его стоимости (п. 4 ст. 259, п. 5 ст. 259.1 НК РФ).
Начисленная амортизация может признаваться в составе прямых, косвенных или внереализационных расходов в соответствии с учетной политикой.
В примере амортизация учитывается в составе косвенных (прочих) расходов единовременно в последний день месяца начисления.
Подробнее особенности начисления амортизации в 1С.
Учет в 1С
Параметры начисления амортизации задаются:
- изначально — в документе Принятие к учету ОС.
- при изменении параметров начисления — в документе Изменение параметров амортизации ОС
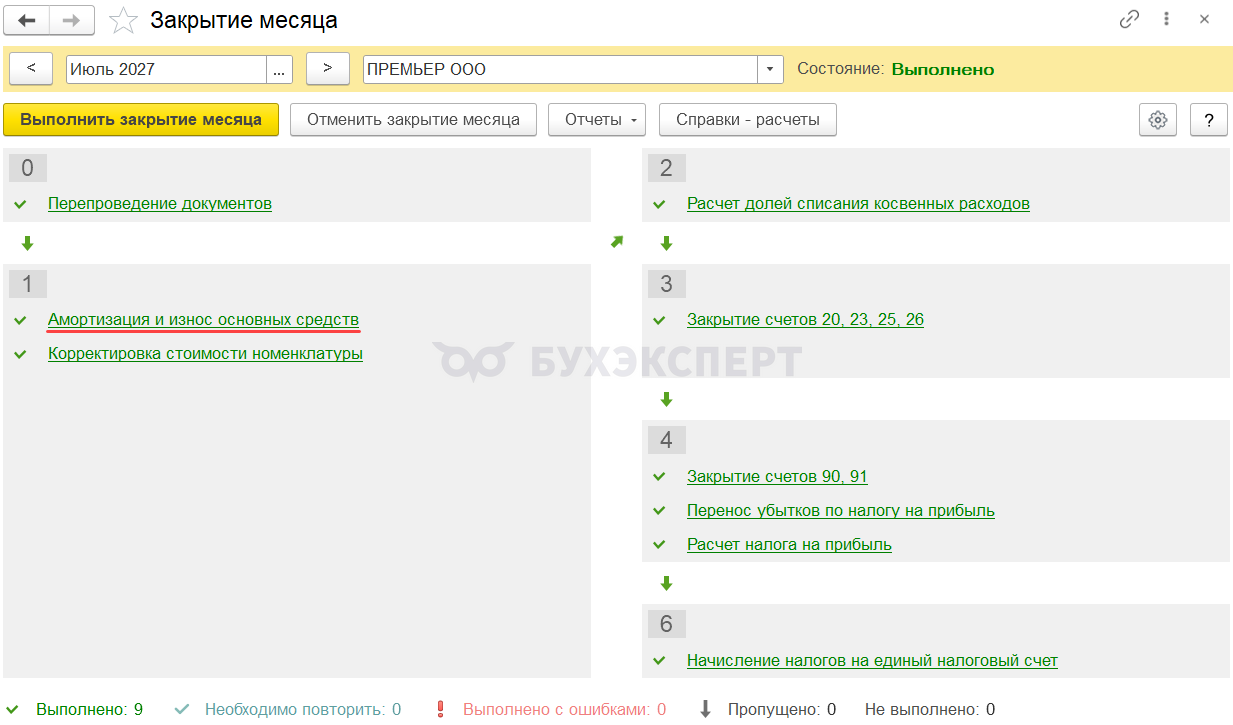
Амортизация начисляется ежемесячно при выполнении процедуры Закрытие месяца операция Амортизация и износ основных средств в разделе Операции – Закрытие месяца.
В примере автомобиль Ford Mondeo принят к учету в качестве основного средства и введен в эксплуатацию 21 июня: амортизация в БУ и НУ начисляется с июля.
Проводки по документу
Начисление амортизации за июль
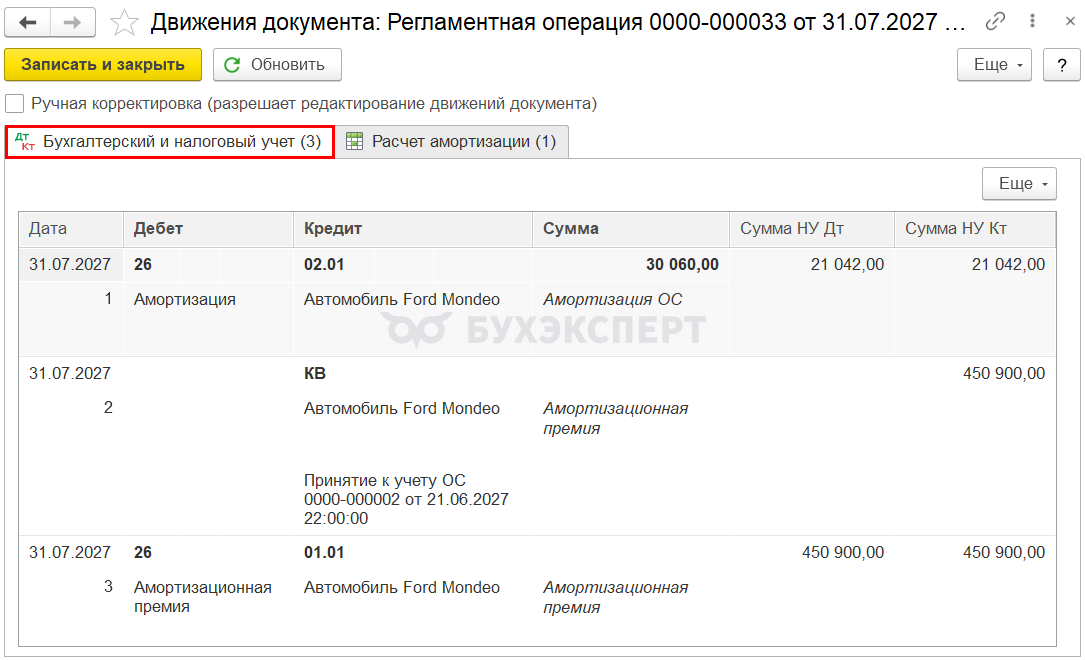
Документ формирует проводки:
- Дт 26 Кт 02.01 — начислена амортизация
- Кт КВ — списана начисленная амортизационная премия с забалансового счета
- Дт 26 Кт 01.01 — амортизационная премия учтена в расходах по НУ
Начисление амортизации за август
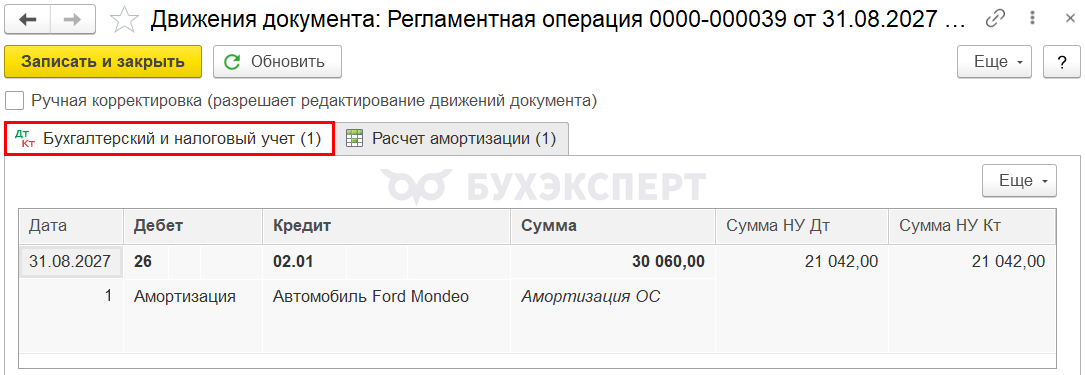
Аналогично начисляется амортизация за следующие месяцы до полного погашения стоимости. При выбытии ОС амортизация за последний месяц начисляется в документе выбытия, например, в документе Передача ОС.
Изучить подробнее Реализация ОС с убытком
Проверка
Расчет амортизации:
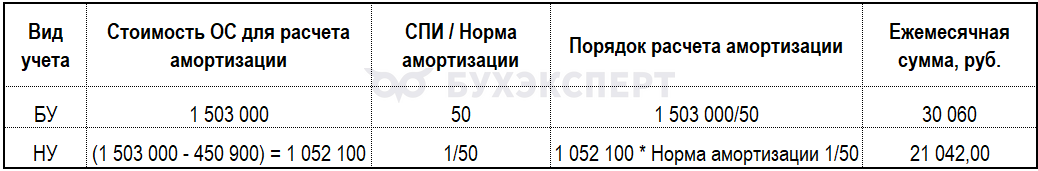
Ежемесячная сумма амортизации в 1С рассчитана правильно.
Проверьте сумму начисленной амортизации в отчете Ведомость амортизации ОС в разделе ОС и НМА – Ведомость амортизации ОС. PDF
Документальное оформление
Организация утверждает формы первичных документов, в том числе документа по расчету амортизации и амортизационной премии, например, Бухгалтерскую справку.
В 1С бланк расчета амортизации распечатайте через отчет Справка-расчет амортизации в разделе Операции – Закрытие месяца – кнопка Справки-расчеты – Амортизация.
Расчет амортизации в БУ PDF и НУ PDF формируется по отдельности с возможностью раскрыть сумму амортизации по месяцам начисления.
Распечатайте бланк расчета амортизационной премии — Справка-расчет амортизационной премии PDF в разделе Операции – Закрытие месяца кнопка Справки-расчеты – Амортизационная премия.
Признание затрат на амортизацию и амортизационную премию в составе управленческих (косвенных) расходов
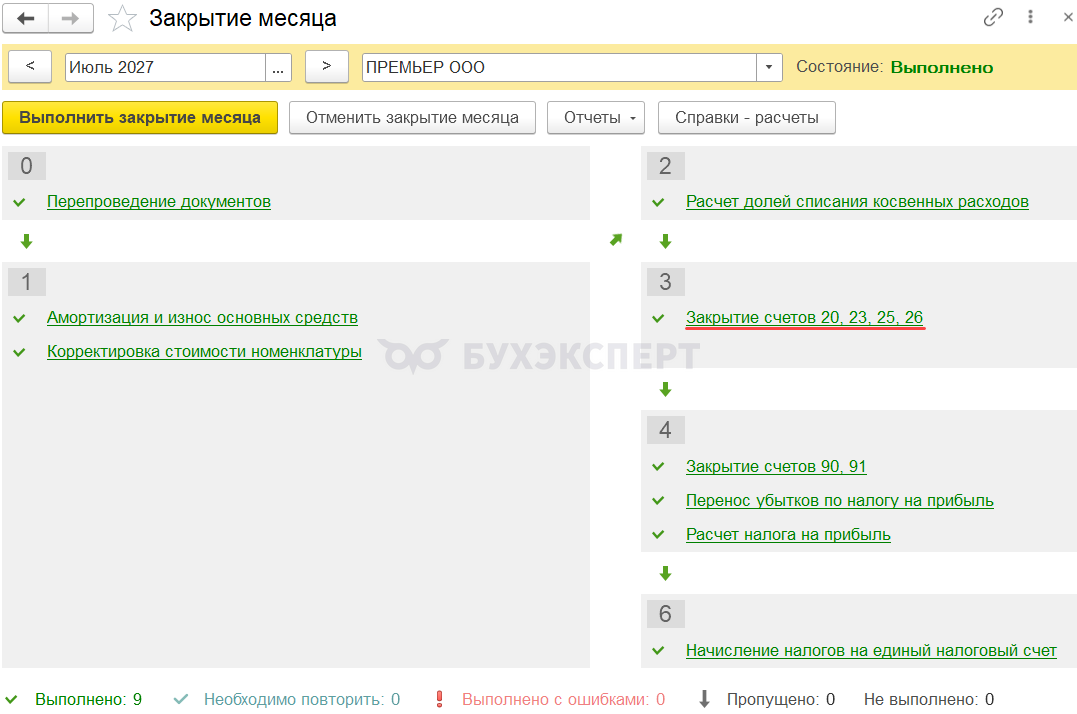
Списание общехозяйственных затрат выполняется регламентной операцией Закрытие счетов 20, 23, 25, 26 в процедуре Закрытие месяца в разделе Операции — Закрытие месяца.
Проводки по документу
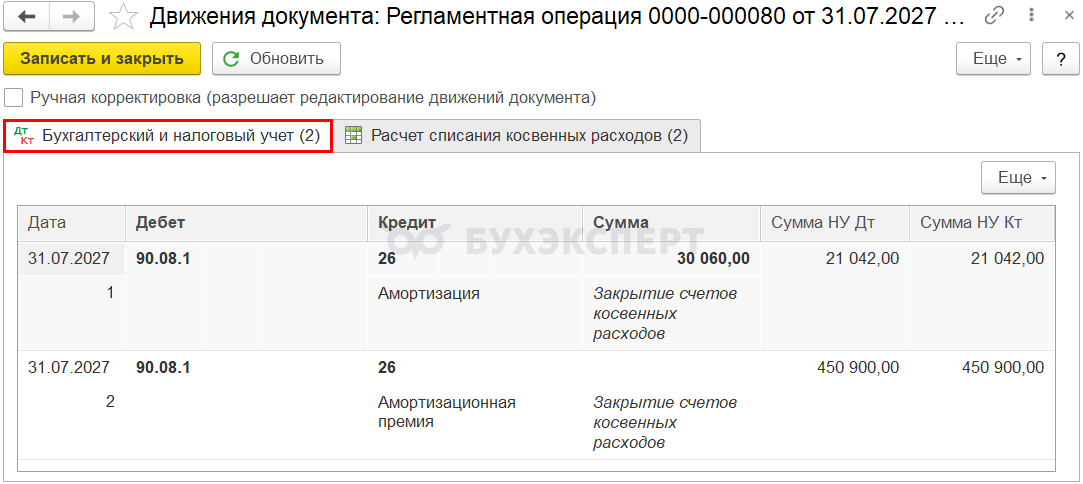
Документ формирует проводки:
- Дт 90.08.1 Кт 26 — отражение в составе управленческих (косвенных) расходов общехозяйственных затрат в размере:
- амортизации в БУ и НУ
- амортизационной премии в НУ.
Декларация по налогу на прибыль
В декларации по налогу на прибыль суммы начисленной амортизации и амортизационной премии отразите:
В Листе 02 Приложение N 2: PDF
- стр. 040 «Косвенные расходы – всего»:
- сумма амортизации
- сумма амортизационной премии
- стр. 043 «расходы на капитальные вложения… в размере не более 30%»:
- сумма амортизационной премии
- стр.131 «Сумма амортизации…, начисленная линейным методом» Справочно:
- сумма амортизации
Продолжение примера смотрите в публикации:
Реализация основного средства с убытком в 1С
См. также
 Макс
 ВКонтакте
Помогла статья?
Получите еще секретный бонус и полный доступ к справочной системе Бухэксперт на 8 дней бесплатно


Обратите внимание!
В комментариях наши эксперты не отвечают на вопросы по программам 1С и законодательству.
Получить индивидуальную консультацию от наших специалистов можно в Личном кабинете