




Регистрация бесплатна и занимает 10 секунд.
Лимит — втрое выше.
Нажимая на кнопку, я соглашаюсь на обработку персональных данных и с правилами пользования сайтом
С 1 января 2026 года неочевидной ошибкой может стать занижение базы по страховым взносам, в связи с тем, что у коммерческих организаций возникает обязанность по уплате страховых взносов за своего единоличного руководителя независимо от того начислялась ему заработная плата или нет. Если в течении календарного месяца никаких доходов в пользу директора коммерческой организации начислено не было, то необходимо уплатить страховые взносы, базой для начисления которых будет являться федеральный МРОТ. Рассмотрим ключевые аспекты порядка исчисления данных страховых взносов.
Содержание
Основные нормативные акты
Новый Федеральный закон от 28.11.2025 N 425-ФЗ, вступивший в силу с 1 января 2026 года, внес изменения в НК РФ. Суть правила в следующем: если за календарный месяц сумма выплат и иных вознаграждений в пользу руководителя коммерческой организации оказывается меньше федерального МРОТ (или нулевая), то для расчёта страховых взносов базу за этот месяц принимают равной федеральному МРОТ. При этом важно: региональный МРОТ и районные коэффициенты для целей этой статьи не учитываются — берется только федеральный МРОТ. В 2026 году федеральный МРОТ составляет 27 093 рубля.
Получите понятные самоучители 2026 по 1С бесплатно:
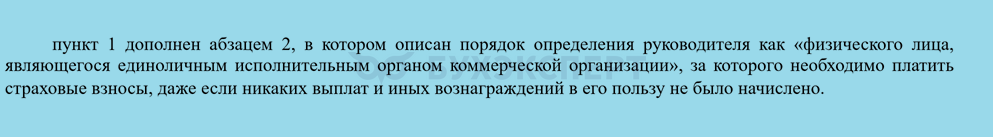
В ст. 421 НК РФ внесены дополнения:
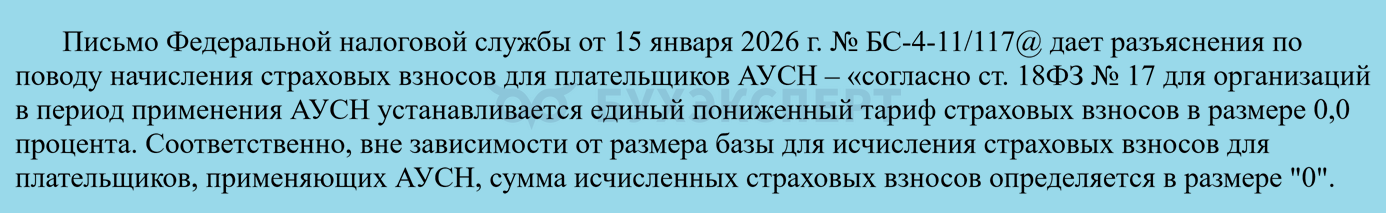
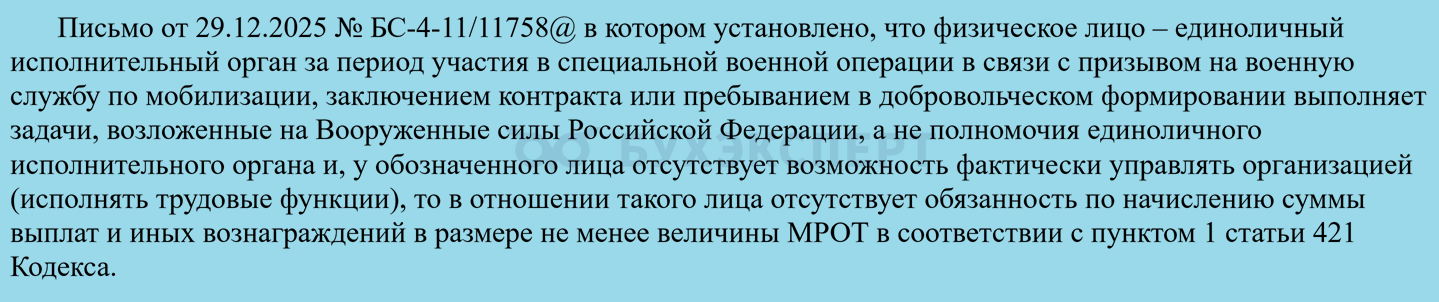
Также был выпущен ряд нормативных писем:
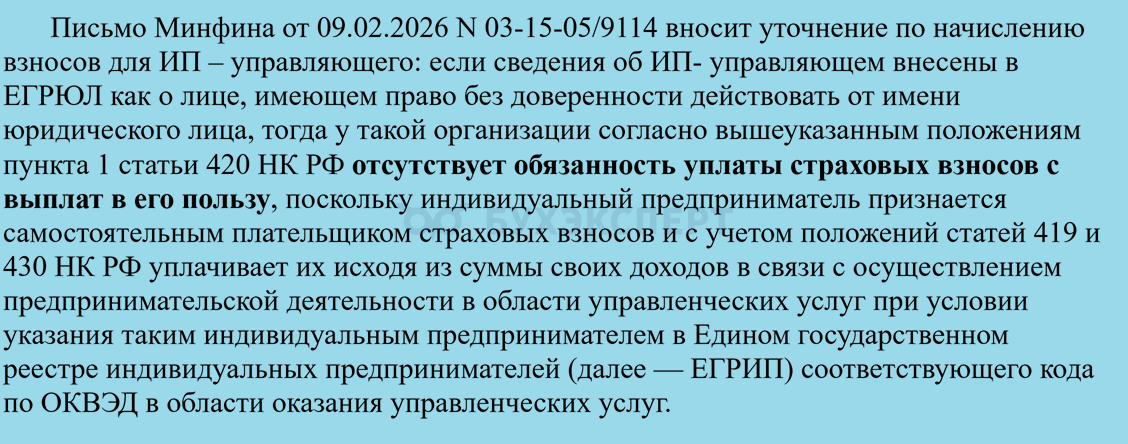
Согласно Письму ФНС от 18.03.2026 N БС-36-11/2025@ за конкурсного управляющего, арбитражного управляющего при банкротстве компании платить взносы не придется – они сами платят страховые взносы за себя пп. 2 п. 1 ст. 419 НК РФ, ст. 430 НК РФ, п. 1 ст. 432 НК РФ.
Частые вопросы по страховым взносам с МРОТ в пользу директора
|
Вопрос |
Ответ |
| ООО нулевое, р/с нет — обязательно ли начислять страховые взносы с МРОТ за директора? |
Да. Факт наличия записи о директоре в ЕГРЮЛ как о единоличном исполнительном органе порождает обязанность начислять страховые взносы с базы не менее МРОТ. В 2026 году федеральный МРОТ составляет 27 093 рубля. При общем тарифе взносов 30% минимальная сумма за полный месяц — около 8 127,90 рублей |
| Если начислили страховые взносы с МРОТ, обязательно ли выплачивать зарплату директору? | Нет. Трудовые отношения с директором могут быть не заключены |
| Страховые взносы с МРОТ ложатся в расходы по налогу на прибыль — это правильно? | Да, это прямое следствие подп. 1 п. 1 ст. 264 НК РФ. Минфин в своих разъяснениях подтверждал такой подход (например, письмо от 25.08.2023 N 03-03-06/1/81210) |
| Можно ли учесть страховые взносы за директора без трудового договора в расходах на УСН? | Страховые взносы обязанность организации, которая в соответствии с подп. 7 п. 1 ст. 346.16 НК РФ учитывается в расходах для целей УСН «доходы минус расходы», а также для целей УСН «доходы» является вычетом на уплаченные страховые взносы (в том числе рассчитанные из МРОТ) который может уменьшить сам налог к уплате. Но есть ограничение: сумма вычета не может превышать 50% от начисленного налога или авансового платежа (п. 3.1 ст. 346.21 НК РФ) – вне зависимости от того, есть трудовой договор с директором или нет |
| ИП без сотрудников — должен ли платить 8 127,90 руб. как страховой взнос? | Нет. ИП без сотрудников платит фиксированный страховой взнос за себя, п. 1 ст. 430 НК РФ, ст. 432 НК РФ |
Отражение страховых взносов с МРОТ в РСВ — какие разделы НУЖНО заполнять
Последняя на данный момент версия РСВ (расчета по страховым взносам) — это обновленная форма, которая официально начала действовать с 6 мая 2026 года. Ее утвердил Приказ ФНС от 04.02.2026 N ЕД-1-11/67@, который внес изменения в ранее действовавший Приказ ФНС от 29.09.2022 N ЕД-7-11/878@. Данная форма не предусматривает отдельных кодов или разделов для отражения страховых взносов в части начисления в пользу единоличного руководителя, с базы МРОТ.
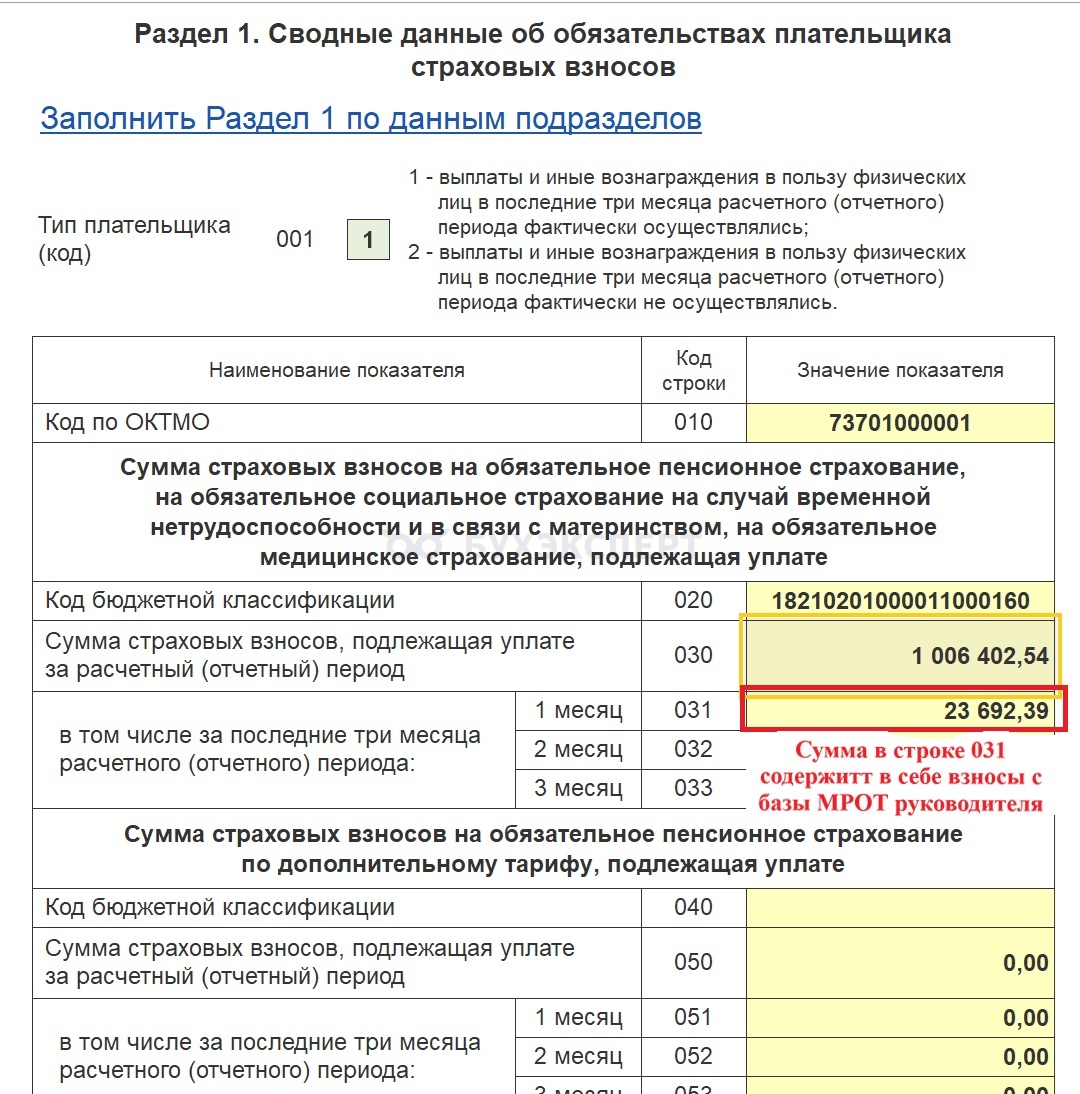
В Подразделе 1 Раздела 1 данные суммы отражаются вместе с основным налоговым тарифом.
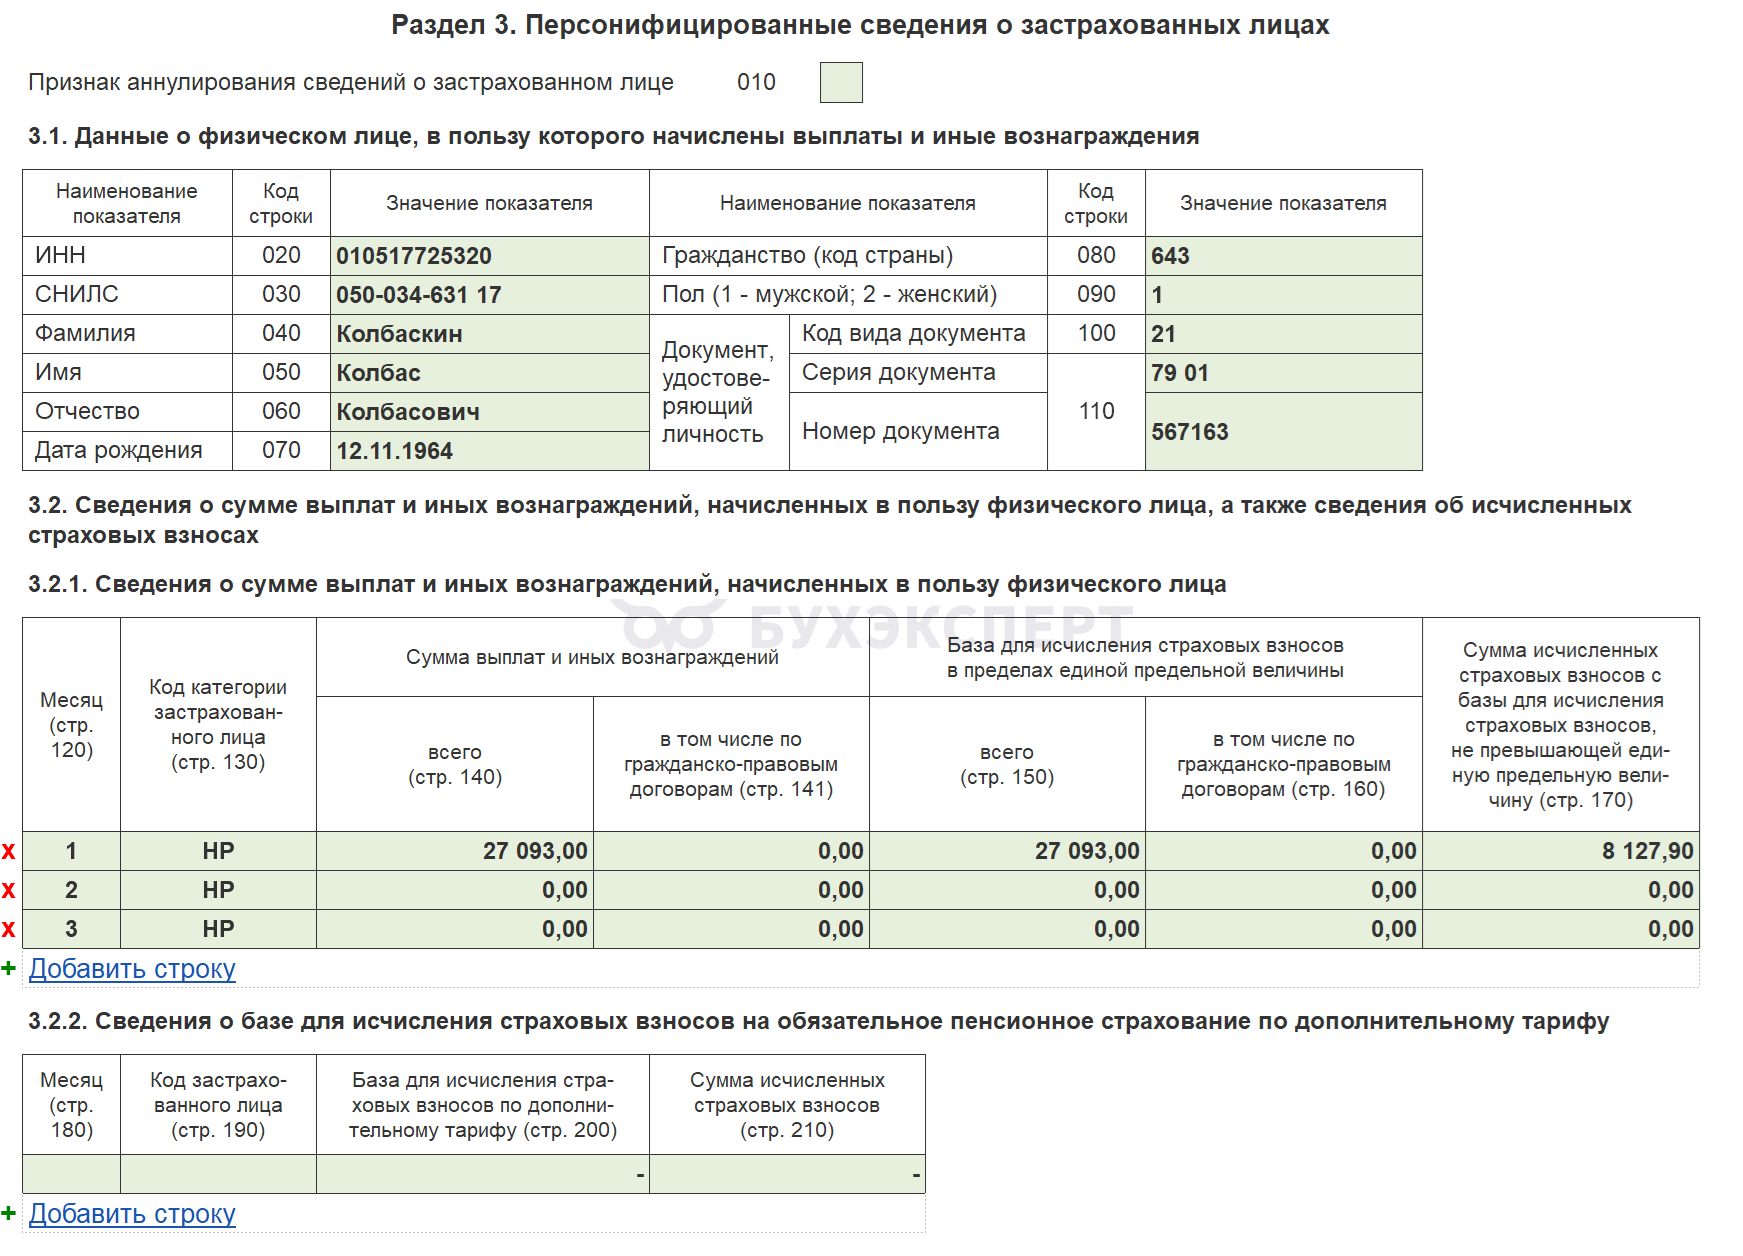
В Разделе 3 данные суммы отражаются по основному коду застрахованного лица:
Настройки в 1С:ЗУП для начисления страховых взносов с МРОТ для директора без трудового договора
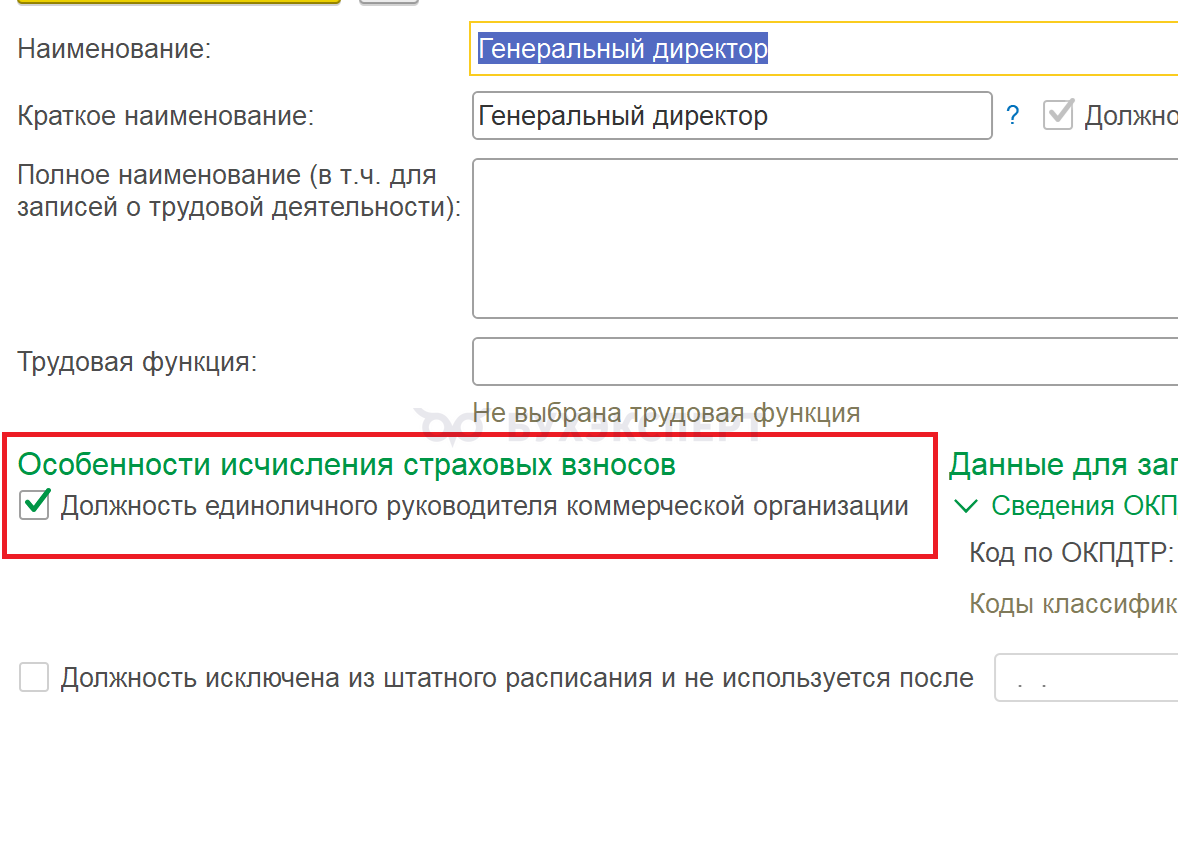
В программе 1С:ЗУП начиная с релиза 3.1.37.14 появилась возможность начисления страховых взносов в пользу единоличного руководителя – необходимо в форме элемента справочника Должности нужно указать — Должность единоличного руководителя коммерческой организации.
Затем, заводим документ Регистрация облагаемой базы руководителя. Данный документ можно завести на сотрудника, без оформления документа Прием на работу. Если с руководителем не заключен трудовой договор, тогда количество дней в документе Регистрация облагаемой базы руководителя нужно заполнить вручную.
Кратко о страховых взносах с МРОТ за директора
С 1 января 2026 года каждая коммерческая организация обязана платить ежемесячные страховые взносы за своего единоличного руководителя минимум с базы МРОТ, сам доход может не начисляться и не выплачиваться. Данные страховые взносы можно учитывать, как расходы при УСН, а также в качестве расхода по налогу на прибыль организаций.
Если вы еще не подписаны:
Активировать демо-доступ бесплатно →
или
Оформить подписку на Рубрикатор →
После оформления подписки вам станут доступны все материалы по 1С Бухгалтерия, записи поддерживающих эфиров и вы сможете задавать любые вопросы по 1С.
 Макс
 ВКонтакте
Помогла статья?
Получите еще секретный бонус и полный доступ к справочной системе Бухэксперт на 8 дней бесплатно


Обратите внимание!
В комментариях наши эксперты не отвечают на вопросы по программам 1С и законодательству.
Получить индивидуальную консультацию от наших специалистов можно в Личном кабинете