




Регистрация бесплатна и занимает 10 секунд.
Лимит — втрое выше.
Нажимая на кнопку, я соглашаюсь на обработку персональных данных и с правилами пользования сайтом
Перед выездной проверкой или направлением требований инспекторы собирают цифровой профиль компании. На этапе предпроверочного анализа они изучают операции, связи с контрагентами и банковские выписки. Для этого используют автоматизированные системы налогового контроля. Расскажем, как понять, что ФНС начала предпроверочный анализ вашего бизнеса.
Содержание
Автоматизация налогового контроля и сбор данных
Цифровизация превратила налоговый контроль в постоянный автоматизированный мониторинг. ФНС использует взаимосвязанные информационные системы и реестры, в которых собирает данные о деятельности организаций и ИП:
- АИС «Налог-3» и АСК НДС-2 — сопоставляют книги покупок и продаж, выявляют разрывы по НДС и оценивают налоговые риски
- СУР АСК НДС-2 — модуль автоматически присваивает налогоплательщикам низкий, средний или высокий уровень риска
- онлайн-кассы и ОФД — передают сведения о розничной выручке
- система маркировки и национальная система прослеживаемости — позволяют отследить движение маркированных и прослеживаемых товаров
- межведомственный обмен — ФНС получает сведения от ЕГР ЗАГС, Росреестра, ГИБДД, Социального фонда, таможенных органов и других ведомств
Совокупность данных образует «цифровой след». Система фиксирует IP-адреса доступа к банк-клиентам и сервисам сдачи отчетности, метаданные электронных документов и геолокацию: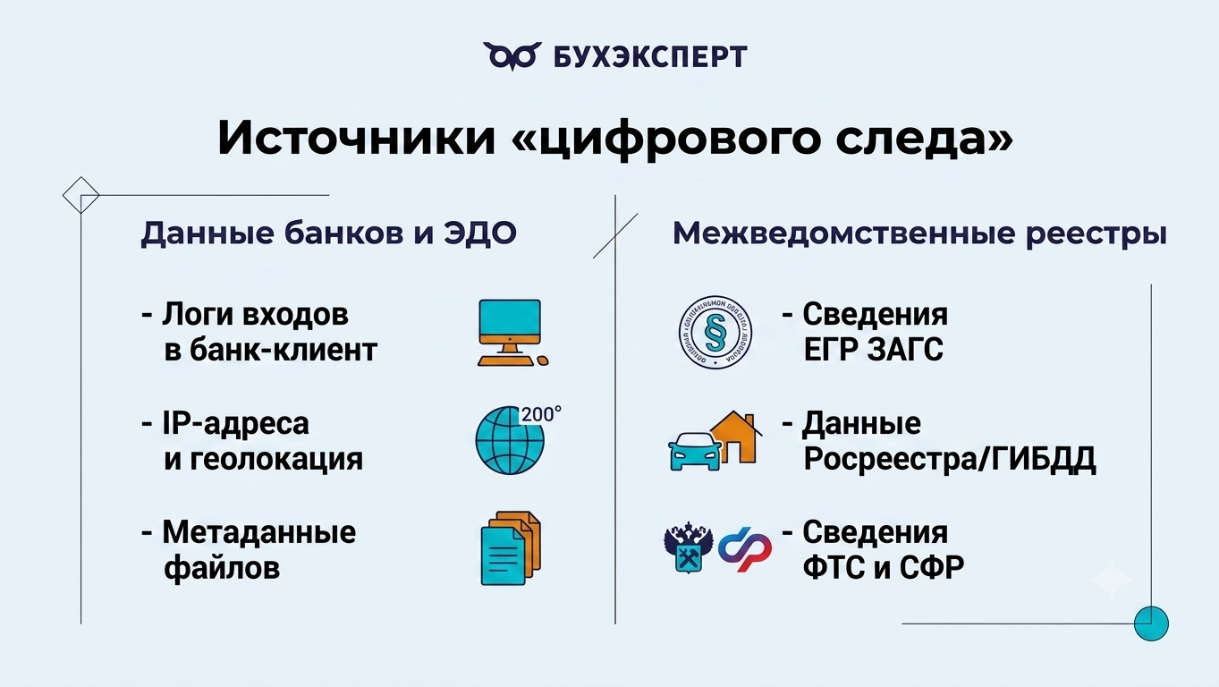
Получите понятные самоучители 2026 по 1С бесплатно:
Единые IP-адреса, компьютеры или программы у формально независимых контрагентов или бизнес-единиц алгоритмы ФНС автоматически считают признаком взаимозависимости и подконтрольности.
Как выявить предпроверочный анализ
Закон не регламентирует процедуру, поэтому сложно определить дату ее начала и окончания. Основной признак — нестандартное требование представить документы или пояснения.
Признаки требования в рамках предпроверочного анализа:
- правовое основание — в требовании или других документах есть ссылка на иные мероприятия налогового контроля или проверку конкретных сделок (ст. 93.1 НК РФ)
- нет связи с отчетностью — запрос не относится к конкретной декларации или текущей камеральной проверке
- масштаб и глубина — запрос может охватывать периоды за один или три года, в том числе закрытые. Истребование документов вне проверки не ограничивает трехлетний период налоговой проверки, так как это не проверка
- экстерриториальность — требование может направить инспекция, где компания состоит на учете по другому основанию. Например, по месту регистрации филиала в другом регионе или месту учета имущества — не только инспекция по основному месту учета компании
Инспекция может направить требование, если компания состоит в ней на учете по отдельному основанию, например по месту регистрации филиала или имущества. Это сложившаяся практика налогового контроля, в том числе при отработке разрывов по НДС. Получение такого требования за период, который считается закрытым, — норма. Его нельзя игнорировать.
Формы и мероприятия предпроверочного контроля
В ходе предпроверочного анализа инспекция использует полномочия, предусмотренные НК РФ:
- истребование документов и информации — налоговый орган может запросить документы вне налоговой проверки, если возникла обоснованная необходимость получить сведения по конкретной сделке (п. 2 ст. 93.1 НК РФ). Статья не ограничивает количество и частоту запросов, инспекция может запросить информацию по всей цепочке сделок
- вызов на комиссию по легализации налоговой базы — инспекция вызывает руководителя или главного бухгалтера для устных пояснений (пп. 4 п. 1 ст. 31 НК РФ). Например, при низкой налоговой нагрузке, зарплатах ниже среднеотраслевых или признаках дробления бизнеса. Вызов оформляют уведомлением. В нем инспекция должна указать вопрос для обсуждения, иначе компания не сможет подготовить документы и пояснения (Письмо ФНС от 02.12.2021 N ЕА-4-15/16838). На комиссии инспекторы не составляют акт проверки и не выносят решение — предлагают компании уточнить обязательства и доплатить налоги без выездной проверки
- допрос свидетелей — инспекция может допросить любого гражданина, которому известны обстоятельства, важные для налогового контроля (ст. 90 НК РФ). Свидетель вправе прийти на допрос с адвокатом или представителем. Представитель не может отвечать на вопросы вместо свидетеля (Письмо Минфина от 18.12.2020 N 03-02-08/111223)
Неявка руководителя или учредителя компании на допрос в налоговый орган сама по себе не доказывает номинальность директора или недостоверность сведений о нем. Это косвенный признак, который должны подтверждать другие весомые доказательства (Постановление АС Волго-Вятского округа от 12.03.2025 по делу N А17-7346/2023).
Как отвечать на требование о представлении документов в налоговую
Ключевые риски и критерии выбора объектов для проверок
Налоговый орган формирует план проверок с учетом оценки рисков (Концепция, утв. Приказом ФНС от 30.05.2007 N ММ-3-06/333@). Автоматизированные системы ФНС и алгоритмы ИИ отслеживают расхождения в отчетности в реальном времени: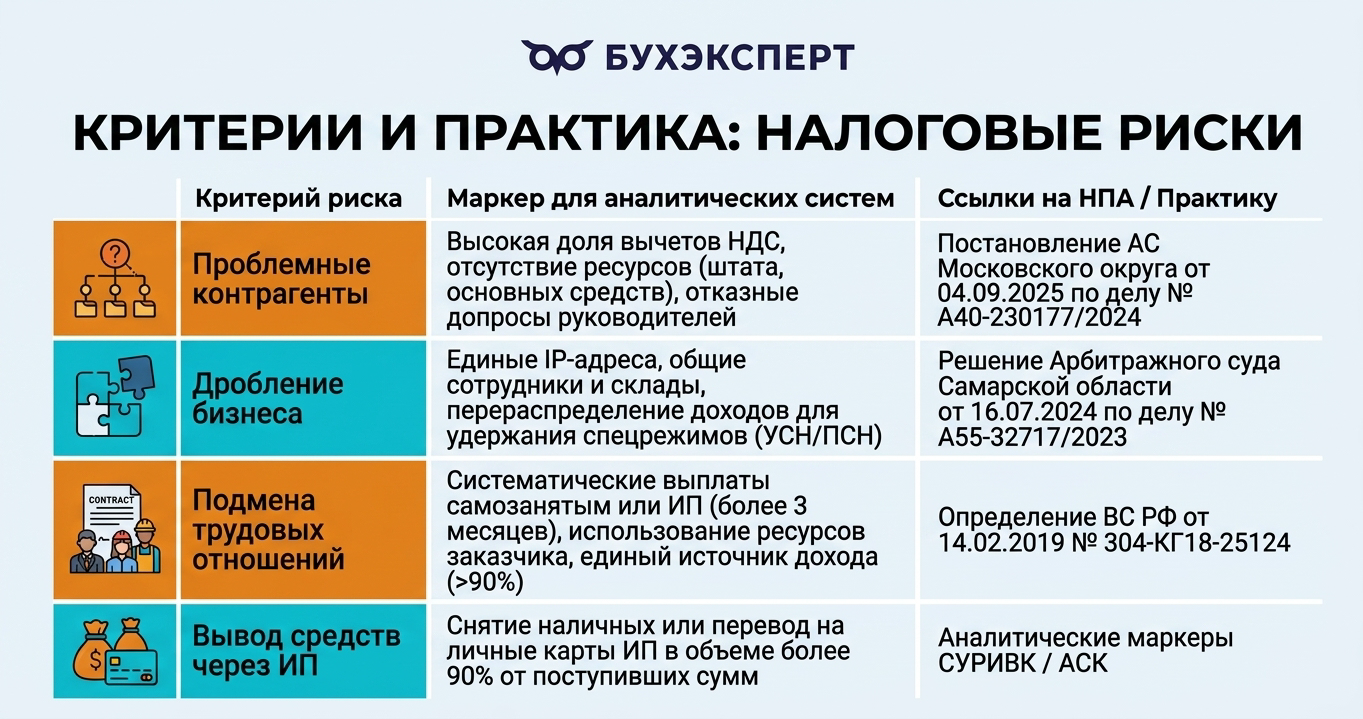
Дробление бизнеса — признаки для налоговой, судебная практика
Как защитить бизнес: пошаговый алгоритм
Отсутствие реакций на требования ФНС приводит к вызову налогоплательщика для дачи пояснений и последующему понуждению к добровольному уточнению налоговых обязательств.
Проводите мероприятия, чтобы минимизировать риски доначислений.
Пошаговая работа с требованиями ИФНС (ст. 93.1 НК РФ)
- Проверяйте законность. В требовании вне проверки инспекция должна указать сделку, по которой запрашивает документы: контрагентов или договор (п. 2 ст. 93.1 НК РФ)
- Уточняйте требования письменно. При объемном или неясном запросе попросите инспекцию разъяснить, зачем нужны конкретные документы
- Контролируйте сроки. Если документов много, направьте уведомление о продлении срока на следующий рабочий день после получения требования (п. 3 ст. 93 НК РФ)
- Не игнорируйте запросы. Это чревато проверками и штрафами (ст. 126, ст. 129.1 НК РФ, ст. 15.6 КоАП РФ)
Подготовка сотрудников к допросу (ст. 90 НК РФ)
- Инструктаж — напоминайте сотрудникам: лучше ответить «не помню», чем высказывать догадки или неточные предположения
- Сопровождение — направляйте сотрудников на допрос с юристом или адвокатом
- Проверка протокола — прочитайте протокол допроса до подписания. Если слова свидетеля исказили, внесите письменные замечания
Регулярная гигиена цифрового следа и доказывание реальной деятельности
- Разграничивайте ресурсы. Разделяйте IP-адреса, клиент-банки и учетные системы формально независимых лиц
- Собирайте документы по деловой цели. Храните коммерческие предложения, переписку, пропуска на склады и товарно-транспортные накладные — они подтверждают реальность сделки
- Представляйте контррасчеты. Если налоговый орган указывает на признаки дробления бизнеса, представьте экономический расчет налоговой нагрузки при предполагаемом объединении показателей
Предпроверочный анализ и протокол ИФНС сами по себе не приводят к доначислениям. Обязанность уплатить налоги возникает после акта и решения по результатам выездной налоговой проверки (ст. 100, ст. 101 НК РФ).
Кратко о предпроверочном анализе ФНС
- ФНС сопоставляет данные через АИС «Налог-3», АСК НДС и межведомственные реестры, формируя цифровой след: IP-адреса, сведения ЕГР ЗАГС, данные ККТ и ЭДО
- Главный маркер предпроверочного анализа — запрос документов за один-три года по иным мероприятиям налогового контроля без связи с конкретной декларацией. Требование может поступить из инспекции другого региона
- Могут проверить всю цепочку сделок. Риски создают массовое привлечение самозанятых вместо работников, длительные договоры с ИП, незакрытые займы и вывод наличных при отсутствии хозяйственных расходов
- Не игнорируйте требования ИФНС. Контролируйте поступающие запросы, готовьте сотрудников к допросам, собирайте досье деловой цели и представляйте письменные возражения с контррасчетами
См. также:
Если вы еще не подписаны:
Активировать демо-доступ бесплатно →
или
Оформить подписку на Рубрикатор →
После оформления подписки вам станут доступны все материалы по 1С Бухгалтерия, записи поддерживающих эфиров и вы сможете задавать любые вопросы по 1С.
 Макс
 ВКонтакте
Помогла статья?
Получите еще секретный бонус и полный доступ к справочной системе Бухэксперт на 8 дней бесплатно

Обратите внимание!
В комментариях наши эксперты не отвечают на вопросы по программам 1С и законодательству.
Получить индивидуальную консультацию от наших специалистов можно в Личном кабинете