




Регистрация бесплатна и занимает 10 секунд.
Лимит — втрое выше.
Нажимая на кнопку, я соглашаюсь на обработку персональных данных и с правилами пользования сайтом
С 2026 года упрощенцы с доходом за 2025 год больше 20 млн руб. платят НДС, и налоговая внимательнее проверяет компании и ИП, которых подозревает в дроблении. 2026 год – последний, когда можно воспользоваться амнистией за дробление бизнеса. Из статьи вы узнаете, по каким признакам инспекция находит дробление без выездной проверки, чем группа компаний отличается от схемы и что сделать в 2026 году, чтобы не потерять право на амнистию.
Содержание
- Главное в статье
- Почему тема дробления снова актуальна
- Что закон называет дроблением
- 17 признаков дробления из письма ФНС
- Как налоговая выявляет дробление в 2026 году
- Где граница между группой компаний и дроблением
- Семейный бизнес: можно ли передать дело сыну или жене
- Чем грозит дробление в 2026 году
- Амнистия за дробление бизнеса: что сделать в 2026 году
- Что делать, если пришло письмо, требование или вызов
- Чек-лист для бухгалтера
- Кратко о дроблении бизнеса в 2026 году
Главное в статье
Дробление — это разделение единого бизнеса между формально независимыми компаниями и ИП, чтобы остаться на спецрежиме или не платить НДС. Закон не запрещает работать группой компаний. Претензии возникают, когда участники не ведут самостоятельную деятельность, а главная цель структуры — снизить налоги. Самостоятельность участника подтверждают его сотрудники, имущество, клиенты и деловая цель.
Получите понятные самоучители 2026 по 1С бесплатно:
ФНС перечислила 17 признаков дробления. Многие из них инспекция видит без выездной проверки: родство учредителей по данным ЗАГС, общих сотрудников, одни и те же IP-адреса, выручку каждого участника у порога спецрежима. Часть признаков создает сама бухгалтерия: общая база 1С, один телефон, бесплатное пользование чужим имуществом.
Если инспекция докажет дробление, она сложит доходы участников и пересчитает налоги по общей системе. Налоги, которые участники уже заплатили на спецрежимах, инспекция учтет. К недоимке добавятся пени, штраф до 40% и риск уголовного дела при крупной сумме.
Доначисления за 2022–2024 годы спишут по амнистии, если группа в 2025–2026 годах добровольно откажется от дробления: рассчитает и заплатит налоги так, как будто работает одна компания. 2026 год — последний период, за который это можно сделать.
Почему тема дробления снова актуальна
Причин четыре.
Новый порог для НДС на УСН. В 2026 году упрощенец не платит НДС, только если его доход за 2025 год не превысил 20 млн руб. (п. 1 ст. 145 НК РФ). В 2025 году порог составлял 60 млн руб. Под НДС попал малый бизнес, который раньше о нем не думал.
Дробление ушло в малый бизнес. По наблюдениям налоговых консультантов, если в 2025 году дробились предприниматели с оборотом больше 60 млн руб., то в 2026 году — с оборотом от 20 млн руб. Часть собственников делит выручку между ИП родственников и новыми компаниями, чтобы каждый участник остался в пределах лимита. Раньше дробление чаще встречалось в бизнесе с оборотом в сотни миллионов.
Перерегистрация ИП не обнуляет риски. Некоторые ИП закрываются и регистрируются заново, чтобы начать считать лимит с нуля. Минфин в Письме от 23.01.2026 N 03-07-11/4227 указал: особого порядка расчета доходов при повторной регистрации ИП в течение года ст. 145 НК РФ не предусматривает. Но если перерегистрация — часть схемы дробления, инспекция доначислит налоги по ст. 54.1 НК РФ.
Маркетплейсы передают данные. С июня 2025 года маркетплейсы направляют продавцам уведомления о признаках дробления. На ответ дают 10 рабочих дней. Эксперимент проводит ФНС с пятью маркетплейсами — Wildberries, Ozon, «Яндекс Маркет», «Мегамаркет», «Авито». В апреле 2026 года ФНС продлила его до конца 2026 года.
С 1 октября 2026 года действует Федеральный закон от 31.07.2025 N 289-ФЗ о платформенной экономике: маркетплейсы передают в ФНС данные продавцов — ИНН, обороты и суммы выплат. Лектор Ольга Кошкина разобрала новые правила работы продавцов на маркетплейсах по Закону N 289-ФЗ на эфире Платформенная экономика‑2026: новые законы для Wildberries и Ozon — что нужно знать продавцу. Запись эфира доступна при оформлении коммерческой подписки Бухэксперт.
Суды редко поддерживают налогоплательщиков. Поэтому проверить группу компаний выгоднее до того, как придет требование.
Что закон называет дроблением
Общее правило — ст. 54.1 НК РФ: нельзя уменьшать налоги, искажая сведения о фактах хозяйственной жизни. Дробление — частный случай такого искажения.
Определение дробления появилось в п. 1 ст. 6 Федерального закона от 12.07.2024 N 176-ФЗ — для целей амнистии. Это разделение единой предпринимательской деятельности между несколькими формально самостоятельными лицами, которых контролируют одни и те же лица. Цель такого разделения — исключительно или преимущественно занизить налоги за счет специальных налоговых режимов.
Позицию судов обобщил Президиум Верховного суда в Обзоре практики, связанной с оценкой обоснованности налоговой выгоды (утв. 13.12.2023). В пп. 11–14 Обзора ВС указал: делить бизнес можно, если у разделения есть деловая цель. Снижение налогов такой целью не считается.
17 признаков дробления из письма ФНС
Главный документ о признаках дробления — Письмо ФНС от 11.08.2017 N СА-4-7/15895@. В нем ФНС направила инспекциям обзор судебной практики и выделила 17 признаков, на которые суды обращают внимание:
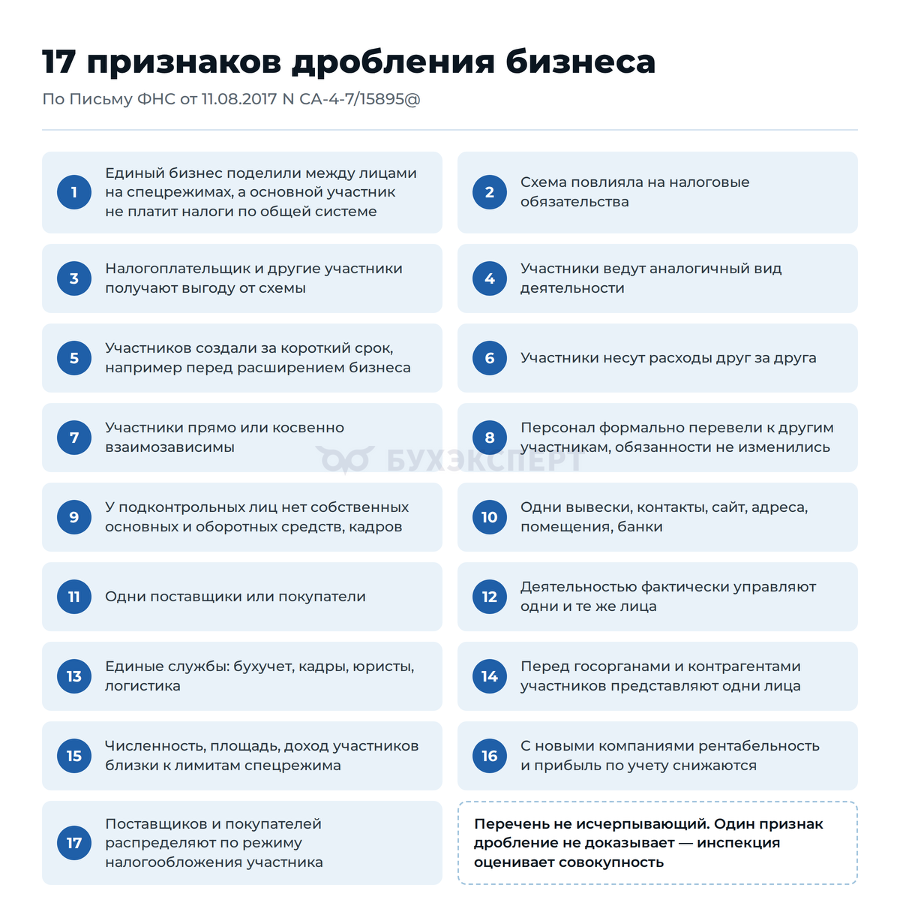
На практике признаки удобно разделить на семь групп:
|
Группа |
Что видит инспекция |
| Управление | Учредители и директора — родственники, супруги или бывшие сотрудники. Решения за всех принимает один человек, у него доверенности и ключи к банкам всех участников |
| Сотрудники | Работников переводят из одной компании в другую без смены обязанностей. Один персонал обслуживает клиентов всех участников. Общие кадровик и бухгалтер работают без договоров |
| Ресурсы | Общие помещения, склад, оборудование, транспорт, сайт, телефон, товарный знак. Договоров нет или цена в них ниже рыночной |
| Деньги | Беспроцентные займы между участниками, оплата расходов друг за друга, выручка в итоге оседает у одного владельца |
| Клиенты | Общие покупатели и поставщики. Клиента переводят на другую компанию, когда первая подходит к лимиту |
| Лимиты | Выручка каждого участника держится у порога УСН, освобождения от НДС или статуса МСП. Новые участники появляются, когда старые подходят к порогу |
| Цифровые следы | Один IP- или MAC-адрес для входа в банк и отправки отчетности, одна база 1С или CRM, общий кабинет на маркетплейсе, касса одного участника стоит в точке другого, один телефон или контактное лицо в банках разных участников |
Общий IP-адрес — не приговор
Начальник отдела контрольной работы Управления камерального контроля ФНС России Валентина Сухомлинова на эфире Налоговый контроль‑2026: на что в первую очередь обращает внимание ФНС отметила: один IP-адрес сам по себе не доказывает дробление. Инспекторы смотрят IP- и MAC-адреса, но оценивают совокупность обстоятельств. В группе компаний может работать единая бухгалтерия, и отчетность всех участников уходит с одного адреса. Запись эфира доступна при оформлении коммерческой подписки Бухэксперт.
Одна база 1С для нескольких компаний и общий бухгалтер тоже допустимы. Условие — у каждой компании есть договор на ведение учета, и она платит по нему.
Как налоговая выявляет дробление в 2026 году
Автоматический анализ. Инспекция сопоставляет данные ЕГРЮЛ и ЕГРИП, сведения ЗАГС о родстве, отчетность, выписки банков, данные ККТ и АСК НДС-2. Программа показывает связанных лиц и выручку каждого участника относительно лимитов. Родство ЗАГС показывает и при разных фамилиях, в том числе между бывшими супругами.
Отбор новых ИП. По наблюдениям налоговых консультантов, с конца 2025 года инспекции отбирают недавно зарегистрированных ИП и ищут их связи с действующим бизнесом. Главные критерии — родство с собственниками и работа у прежнего работодателя: инспекция проверяет, не стал ли бывший сотрудник работать на того же заказчика через ИП. Итог отбора — информационное письмо или вызов в инспекцию.
Предпроверочный анализ. Инспекция направляет требования о пояснениях, запрашивает у банков сведения о входах в интернет-банк, изучает сайты и соцсети, вызывает на комиссию. Формулировка «группа компаний» на сайте и фото с общего корпоратива в соцсетях тоже попадают в доказательства. ФНС рекомендует инспекциям до назначения выездной проверки приглашать налогоплательщиков, сообщать им о выявленных рисках и рассказывать об амнистии.
Камеральная проверка. Дробление в малом бизнесе выявляют и без выездной проверки — например, на камеральной проверке декларации по УСН( постановление АС Уральского округа от 17.07.2024 по делу N А76-18734/2023). С 2026 года камеральную проверку может провести не только инспекция по месту учета, но и другая инспекция, которую уполномочила ФНС (п. 1 ст. 88 НК РФ в редакции Федерального закона от 28.11.2025 N 425-ФЗ).
Выездная проверка. Инспекторы допрашивают сотрудников и контрагентов, осматривают помещения, изымают документы, анализируют переписку и учетные базы.
Где граница между группой компаний и дроблением
Верховный суд допускает группу компаний, если каждый участник работает самостоятельно и у разделения есть деловая цель. Самостоятельность подтверждают:
- собственные сотрудники, имущество и расчетный счет
- собственные клиенты и поставщики
- решения, которые принимает руководитель участника
- расходы и налоги, которые участник оплачивает сам
- договоры между участниками на рыночных условиях
Налоговые консультанты предлагают простой тест: можно ли продать каждый бизнес отдельно. Покупатель должен получить работающий бизнес с персоналом, оборудованием, клиентами, сайтом и счетом. Если без второй компании первая не работает, бизнес единый.
Деловые цели, которые налогоплательщики приводили в спорах:
- разные виды деятельности: производство и розница, торговля и услуги
- разные территории и рынки
- разделение опта и розницы с разными покупателями
- франшиза, которую получают и посторонние партнеры на тех же условиях
- отдельный бизнес для инвестора или лицензируемой деятельности
- компании созданы задолго до того, как выручка подошла к лимиту
Одной деловой цели мало. Юристы отмечают: в 2025–2026 годах суды и инспекции оценивают деловую цель вместе с самостоятельностью. Нужны раздельные денежные потоки, собственный персонал и независимые решения. Общие ресурсы — сайт, товарный знак, бухгалтерию, склад — оформляют договорами и оплачивают по рыночной цене.
Пример 1: суд поддержал налогоплательщика
Группа «Кузина» из Новосибирска: ООО «Ресурсы питания» производило кондитерские и хлебобулочные изделия, ООО «Кузина» и ООО «Кузина Рост» продавали их через сеть кофеен. Инспекция объединила компании и доначислила около 42 млн руб. НДС.
Арбитражный суд Западно-Сибирского округа поддержал группу (Постановление АС Западно-Сибирского округа от 26.02.2025 по делу N А45-11180/2023). Производитель продавал продукцию не только кофейням группы, но и сторонним сетям, например гипермаркетам «Лента». Кофейни продавали также горячие блюда, кофе и чай других поставщиков. Компании работали по разным адресам и сами оплачивали расходы и налоги.
Пример 2: суд поддержал инспекцию
Предприниматель Блиновская продавала онлайн-курсы через ИП и несколько компаний. Инспекция объединила их доходы и доначислила 174,5 млн руб. НДФЛ, 733,4 млн руб. НДС и 226,9 млн руб. штрафов. Арбитражный суд г. Москвы поддержал инспекцию (Решение от 15.04.2024 по делу N А40-304494/23).
Суд учел общее управление, общие электронную почту, телефоны и сотрудников, перевод работников между участниками, беспроцентные займы, общие адреса. Оплату за курсы направляли то на одного, то на другого участника группы.
Юристы, которые разбирали дело, обращают внимание на детали, важные для бухгалтера: доверенность на бухгалтера на любые действия в банке, подключение всех участников к сервису сдачи отчетности через одну организацию, регистрация всех касс на один адрес и один e-mail.
У вас есть вопрос по этой теме? Получите индивидуальную консультацию нашего эксперта по 1С в течение 36 часов → Задать вопрос эксперту
Франшиза или дробление
Франчайзинг — законная модель, но инспекции проверяют, не прикрывает ли франшиза единый бизнес. Признаки фиктивной франшизы:
- договоры на товарный знак не заключают или не платят по ним
- правообладатель контролирует работу магазинов франчайзи, это видно из переписки
- правообладатель регулирует цены, ассортимент, остатки и денежные потоки франчайзи
- товарный и кадровый учет всех точек ведут в одной базе 1С правообладателя
- франчайзи платят за товар друг за друга
Пример 3: франшиза не убедила суд
Производитель хлебобулочных изделий заключил лицензионные договоры с владельцами франшизы и сразу выдал сублицензии подконтрольным ООО и ИП. Лицензионные платежи не поступали, санкций к лицензиатам не было. Процессами всей группы управляли сотрудники общества, отчетность участников уходила с одного IP-адреса, сотрудники переходили между участниками. Суд поддержал инспекцию, доначисления составили около 161 млн руб. (Постановление АС Поволжского округа от 07.03.2025 по делу N А12-4458/2024).
Семейный бизнес: можно ли передать дело сыну или жене
Родство само по себе не нарушение. Члены одной семьи вправе вести каждый собственный бизнес, в том числе похожий. Риск возникает, когда бизнес фактически остается у прежнего владельца, а новый ИП только числится.
Частая ситуация 2026 года — предприниматель пенсионного возраста переоформляет магазин на сына или жену, когда выручка подходит к порогу НДС. Налоговые консультанты называют это главным «красным флагом», если прежний владелец продолжает закупать товар, договариваться с поставщиками и распоряжаться деньгами.
Если родственник действительно начинает новое дело, риск снижают такие действия:
- новый владелец сам принимает решения, заключает договоры и общается с поставщиками
- бизнес меняется по существу: другой формат, ассортимент, клиенты
- деньги на старт — собственные или заемные, например кредит банка
- касса, сотрудники и имущество не переходят «по наследству» без договоров и оплаты
- у каждого ИП собственные телефон, e-mail и контактное лицо в банке
В ответе на требование важна каждая формулировка. Фраза «жена и раньше вела этот магазин» подтверждает версию инспекции: бизнес не новый, он просто сменил ИНН.
Развод, разные фамилии и разные адреса регистрации тоже не защищают. Инспекции доказывают дробление и между людьми, которые вообще не родственники: решает фактический контроль над бизнесом.
Подробнее о том, какие особенности семейного бизнеса налоговая примет за признаки дробления – читайте в статье Семейный бизнес и дробление: когда родство становится доказательством в налоговом споре
Чем грозит дробление в 2026 году
Налоги по общей системе. Инспекция сложит доходы участников и рассчитает НДС, налог на прибыль или НДФЛ так, как будто работала одна компания. Налоги, которые участники уже заплатили на спецрежимах, инспекция учитывает (Определение ВС от 21.07.2022 N 301-ЭС22-4481). ФНС уточнила порядок в Письме от 06.12.2024 N БВ-4-7/13842: налоги участников зачитывают сначала в счет налога на прибыль, а остаток — в счет НДС. Уплаченными их считают на даты фактической уплаты, а не на дату решения по проверке, — от этого зависит сумма пеней.
Как будут считать налоги при налоговой реконструкции – расскажет Марина Аркадьевна Климова на эфире Алгоритмы доначисления налогов и налоговой реконструкции при разоблачении налоговых схем дробления со злоупотреблением специальными налоговыми режимами: за что бороться, чтобы не напороться?
Расходы и вычеты по НДС тоже учитывают, если их подтверждают документы. Инспекция может запросить первичку от имени всех участников группы. Если документов нет, налоги рассчитают расчетным методом. Поэтому соберите первичку всех участников заранее, а контррасчет налогов готовьте уже на стадии предпроверочного анализа.
Пени и штраф. Пени начисляют за каждый день просрочки (ст. 75 НК РФ). Штраф по п. 1 ст. 122 НК РФ — 20% от недоимки. Если инспекция докажет умысел, штраф вырастет до 40% (п. 3 ст. 122 НК РФ).
Обеспечительные меры. После решения по проверке руководитель инспекции вправе запретить отчуждать имущество и приостановить операции по счетам (п. 10 ст. 101 НК РФ). Налогоплательщик может попросить заменить их банковской гарантией, залогом ценных бумаг или поручительством (п. 11 ст. 101 НК РФ), но инспекция не обязана согласиться.
Уголовная ответственность. Ст. 199 УК РФ применяют, если недоимка за три финансовых года подряд больше 18,75 млн руб. Больше 56,25 млн руб. — особо крупный размер. Под риском — директор, собственник и главный бухгалтер. К налоговым статьям в делах последних лет добавляют легализацию (ст. 174.1 УК РФ) и неправомерный оборот средств платежей (ст. 187 УК РФ). Подробнее — в статье Уголовная ответственность бухгалтера за налоговые преступления.
Субсидиарная ответственность. Если компания не заплатит доначисления, налоговая может взыскать долг с контролирующих лиц по закону о банкротстве.
Амнистия за дробление бизнеса: что сделать в 2026 году
2026 год — последний, когда можно воспользоваться амнистией за дробление. Ст. 6 Федерального закона от 12.07.2024 N 176-ФЗ освобождает от доначислений за дробление за 2022–2024 годы. Списывают налог на прибыль, НДФЛ ИП, НДС, налог на имущество, а также пени и штрафы по ст. 119, 120 и 122 НК РФ, если они связаны с дроблением. Рекомендации по амнистии ФНС дала в Письме от 18.10.2024 N СД-4-2/11836@. Подробнее об условиях амнистии — в статьях Налоговая реформа: амнистия за дробление бизнеса и Налоговая амнистия для участников схем дробления бизнеса.
Условие амнистии — добровольный отказ от дробления в 2025 и (или) 2026 годах. Группа рассчитывает и платит налоги так, как будто работает одна компания. 2024 год входит в амнистируемый период: если группа отказалась от дробления до назначения выездной проверки за 2025–2026 годы, пересчитывать налоги за 2024 год не нужно, его доначисления спишут вместе с 2022 и 2023 годами. Если же группа отказалась от схемы только после уведомления о выездной проверке, амнистия распространяется лишь на 2022–2023 годы. За 2024 год придется консолидировать показатели и доплатить налоги с пенями (п. 9 ст. 6 Закона N 176-ФЗ). Отказаться можно полностью или частично. Порядок расчета налогов при отказе ФНС разъяснила в Письме от 16.07.2024 N БВ-4-7/8051@.
Способы отказа ФНС перечислила в Рекомендациях. Перечень открытый:
- без изменения структуры: перевести участников на общую систему или перевести всю деятельность на одно лицо группы
- с изменением структуры: объединить компании в одну, если нужно — с обособленными подразделениями, или полностью продать доли независимым лицам
При продаже долей контроль должен прекратиться на самом деле. Смены записи в ЕГРЮЛ недостаточно: инспекция оценит, кто фактически управляет бизнесом.
Когда долги спишут
Если инспекция не назначит выездную проверку за 2025–2026 годы, обязанность уплатить налоги, пени и штрафы за 2022–2024 годы прекратится 1 января 2030 года (пп. 5–6 ст. 6 Закона N 176-ФЗ). Если проверку проведут и дробления не найдут, долги тоже спишут.
Ликвидация организации ускоряет амнистию: долги, связанные с дроблением, спишут, когда в ЕГРЮЛ появится запись о ликвидации (п. 12 ст. 6 Закона N 176-ФЗ). Для ИП правило другое: прекращение деятельности ИП досрочно долги не списывает, они прекратятся только 1 января 2030 года (п. 21 Рекомендаций ФНС).
Если собственники закрытого бизнеса создадут новую группу с признаками дробления, списанные долги могут восстановить (п. 13 ст. 6 Закона N 176-ФЗ).
Когда амнистия не поможет
- дробление выявили за 2021 год и ранее — суды уже отказали в амнистии по таким периодам (Постановления 3 ААС от 15.05.2025 по делу N А74-3401/2022 и 16 ААС от 06.06.2025 по делу N А22-509/2024)
- решение по проверке за 2022–2024 годы вступило в силу до 12.07.2024
- группа продолжила дробление в 2025–2026 годах и отказалась от схемы только после уведомления о выездной проверке — тогда амнистия распространяется лишь на 2022–2023 годы (п. 9 ст. 6 Закона N 176-ФЗ), а за 2024-2026 год придется консолидировать показатели и доплатить налоги с пенями
Амнистия не распространяется на нарушения, не связанные со спецрежимами (п. 8 Рекомендаций ФНС). В их числе:
- злоупотребление пониженными тарифами страховых взносов
- занижение взносов и НДФЛ через фиктивных ИП
- схемы с физлицами без статуса ИП
- злоупотребление льготой по НДС для общепита
- злоупотребление преимуществами СЭЗ, ОЭЗ, ТОР
- неполная уплата НДПИ
- завышение расходов и занижение доходов другими способами
2026 год — последний период, за который можно отказаться от дробления. Решение о структуре группы стоит принять до конца года, а налоги за 2026 год рассчитать по консолидированным данным.
Что делать, если пришло письмо, требование или вызов
- Не игнорируйте документ. Информационное письмо — еще не обвинение, но сигнал проверить структуру группы
- Посчитайте с собственником цену вопроса: сколько налогов, пеней и штрафов придется заплатить, если претензии подтвердятся
- Выберите стратегию: доказывать самостоятельность участников или добровольно отказаться от дробления
- Отвечайте по каждому доводу инспекции, а не общими фразами. Прикладывайте договоры, платежи, переписку
- Показывайте признаки самостоятельности: собственных сотрудников, клиентов, деньги, решения руководителя
- Не называйте целью разделения спецрежим, патент или налоговую экономию — ни в пояснениях, ни в переписке
- Подготовьте контррасчет с учетом налогов, которые участники уже заплатили, и подтвержденных расходов
Чек-лист для бухгалтера
- Составьте схему группы: участники, учредители, директора, родственные связи, режимы налогообложения
- Сверьте группу с 17 признаками из Письма ФНС N СА-4-7/15895@ и отметьте совпадения
- Сравните выручку каждого участника за 2024–2026 годы с лимитами УСН, освобождения от НДС и МСП
- Отметьте ИП, которые зарегистрированы недавно или перерегистрированы: кто их владельцы и кем они работали раньше
- Составьте реестр общих ресурсов: помещения, транспорт, оборудование, программы, товарный знак, сайт, телефоны, персонал
- Закройте каждую строку реестра договором — аренды, лицензии, услуг, предоставления персонала — с рыночной ценой и актами
- Разведите базы 1С, IP-адреса, телефоны и почту: у каждого лица — отдельные
- Сверьте, кто где числится и на кого фактически работает. Сотрудники должны знать, кто их директор
- Опишите деловую цель каждого участника и подтвердите ее документами: бизнес-планом, протоколами, перепиской
- Если признаков много, обсудите с собственником добровольный отказ от дробления за 2026 год
- Подготовьте пакет документов для ответа на требование инспекции или уведомление маркетплейса
- Зафиксируйте письменно, что предупредили собственника о рисках
Чем раньше вы проверите структуру группы, тем больше вариантов останется у собственника: доказать самостоятельность участников, перестроить бизнес или воспользоваться амнистией до конца 2026 года.
Кратко о дроблении бизнеса в 2026 году
- Дробление — разделение единого бизнеса между формально самостоятельными лицами, чтобы применять спецрежимы или не платить НДС. Группа компаний законна, если у каждого участника есть деловая цель и реальная самостоятельность
- С 2026 года упрощенцы с доходом за 2025 год больше 20 млн руб. платят НДС. Поэтому дробление и проверки спустились в малый бизнес
- Признаки дробления ФНС перечислила в Письме от 11.08.2017 N СА-4-7/15895@ — их 17. Один признак схему не доказывает, инспекция оценивает совокупность
- Многие признаки инспекция видит без выездной проверки: родство по данным ЗАГС, общие IP-адреса, сотрудников, выручку у лимитов. Дробление находят и на камеральной проверке декларации по УСН
- Перерегистрация ИП и передача бизнеса родственнику не защищают, если бизнесом управляет прежний владелец
- Если инспекция докажет дробление, она пересчитает налоги по общей системе с учетом уже уплаченных налогов, начислит пени и штраф до 40%. При крупной недоимке возможно уголовное дело
- Доначисления за 2022–2024 годы спишут по амнистии, если группа добровольно откажется от дробления в 2025–2026 годах. 2026 год — последний, когда можно воспользоваться амнистией
- Бухгалтеру стоит сверить группу с 17 признаками, оформить договорами общие ресурсы, развести базы 1С, IP-адреса и контакты и письменно предупредить собственника о рисках
См.также:
Если вы еще не подписаны:
Активировать демо-доступ бесплатно →
или
Оформить подписку на Рубрикатор →
После оформления подписки вам станут доступны все материалы по 1С Бухгалтерия, записи поддерживающих эфиров и вы сможете задавать любые вопросы по 1С.
Помогла статья?
Получите еще секретный бонус и полный доступ к справочной системе Бухэксперт на 8 дней бесплатно


Обратите внимание!
В комментариях наши эксперты не отвечают на вопросы по программам 1С и законодательству.
Получить индивидуальную консультацию от наших специалистов можно в Личном кабинете