




Регистрация бесплатна и занимает 10 секунд.
Лимит — втрое выше.
Нажимая на кнопку, я соглашаюсь на обработку персональных данных и с правилами пользования сайтом
С августа 2026 года меры по работе в личном кабинете Росфинмониторинга — обязательная часть правил внутреннего контроля для всех, кто подпадает под ст. 7.1 Федерального закона от 07.08.2001 N 115-ФЗ, в том числе для бухгалтеров-аутсорсеров. Из статьи вы узнаете, почему закон касается бухгалтера, который не распоряжается деньгами клиентов, какие возражения не работают и как избежать штрафа.
Содержание
Главное в статье
Долгое время бухгалтеры-аутсорсеры считали Закон N 115-ФЗ законом для банков, риелторов и ломбардов: «Мы не проводим операции с деньгами клиента, значит, закон нас не касается».
Получите понятные самоучители 2026 по 1С бесплатно:
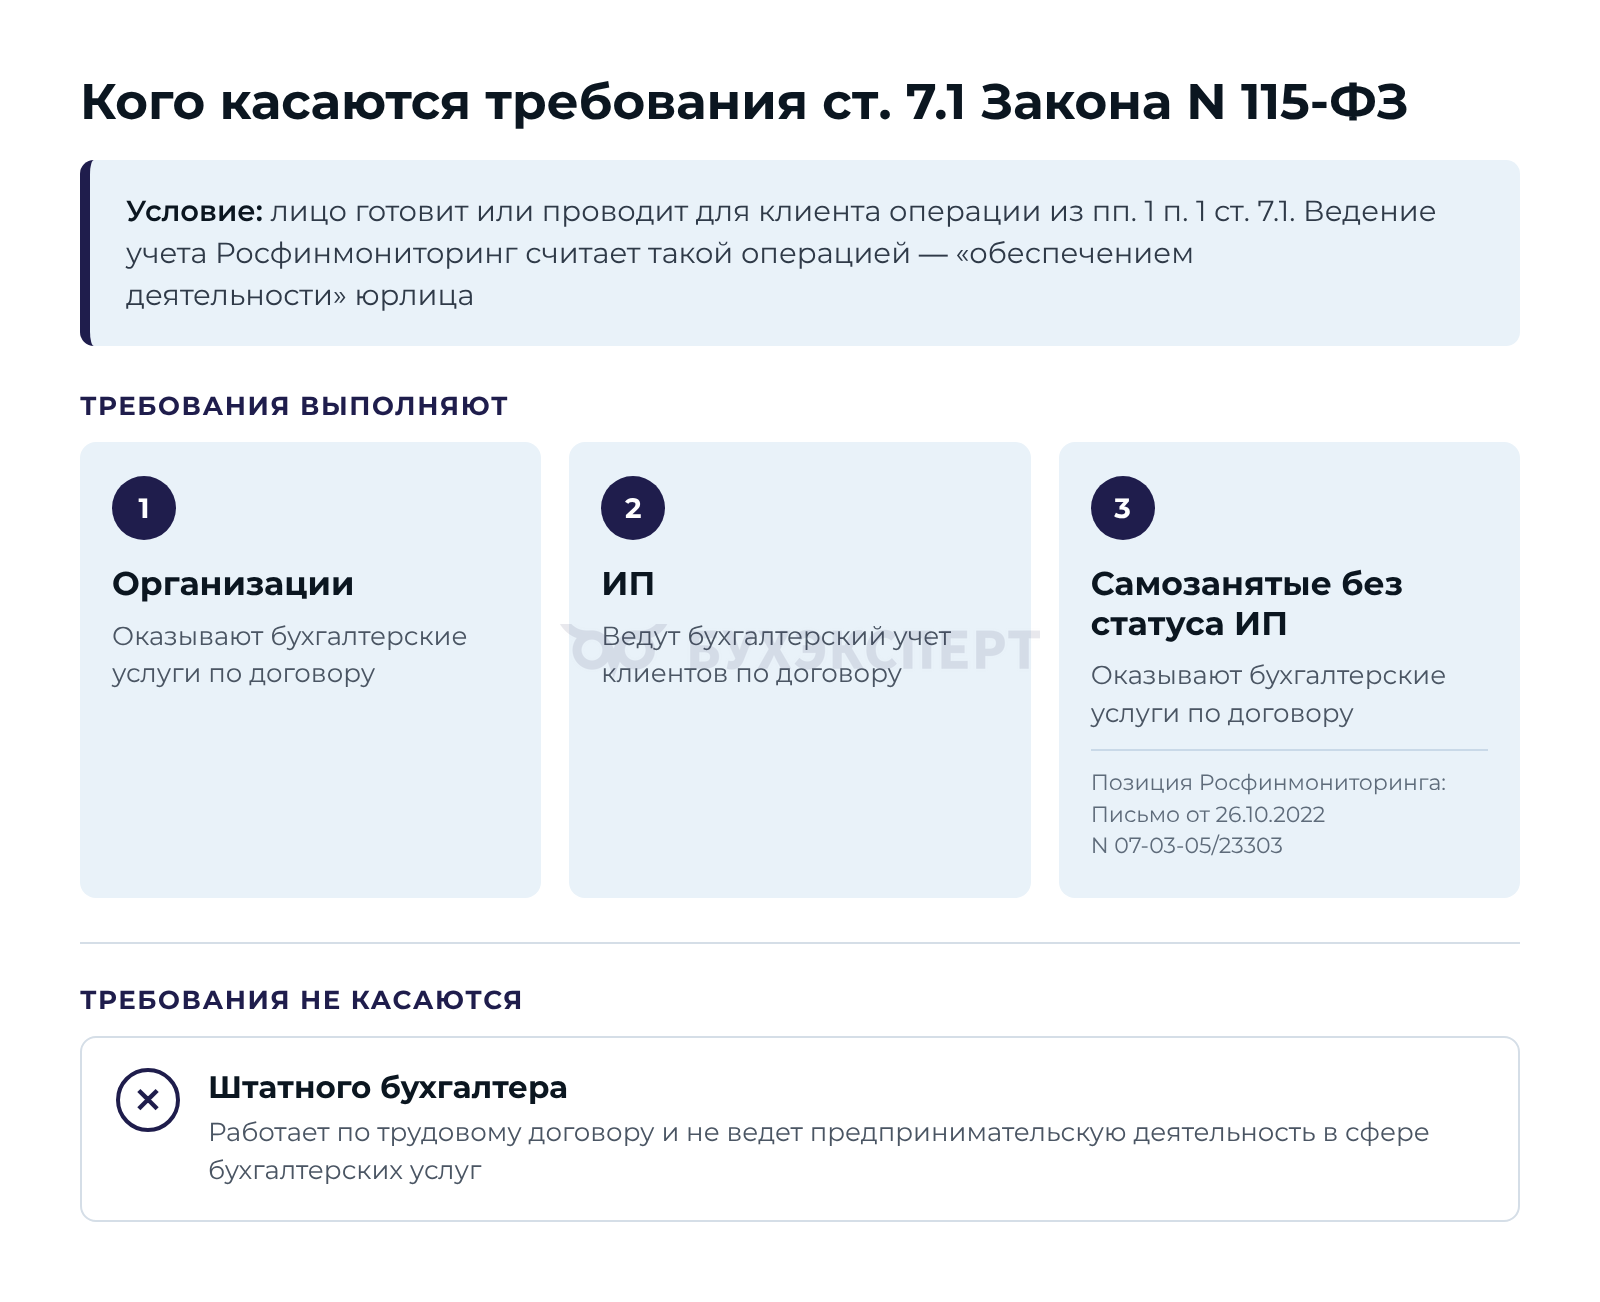
Росфинмониторинг разъяснил, что ведение учета клиента — это «обеспечение деятельности» юридического лица, то есть одна из операций, перечисленных в ст. 7.1 Закона N 115-ФЗ. Затем это подтвердил суд. Требования касаются организаций, ИП и самозанятых, которые оказывают бухгалтерские услуги по договору, а штатного бухгалтера — нет.
Бухгалтеру-аутсорсеру нужно назначить и обучить специальное должностное лицо (СДЛ), утвердить правила внутреннего контроля (ПВК) и открыть личный кабинет на сайте Росфинмониторинга. Через кабинет приходят перечни лиц, причастных к экстремизму и терроризму: проверить по ним клиентов и применить меры по замораживанию нужно не позднее 24 часов с момента публикации. За нарушения организациям и ИП грозит штраф до 100 000 руб., а если Росфинмониторинг из-за нарушений не получил сведения, — до 400 000 руб.
Кого касаются требования Закона N 115-ФЗ
Ст. 7.1 Закона N 115-ФЗ определяет круг лиц, которые обязаны выполнять требования о противодействии легализации (отмыванию) доходов. Бухгалтеров касается пп. 1 п. 1 этой статьи — он распространяет требования на лиц:
осуществляющих предпринимательскую деятельность в сфере оказания юридических или бухгалтерских услуг, в том числе аудиторские организации и индивидуальных аудиторов
Требования действуют не всегда. Норма содержит оговорку: эти лица выполняют их, если «готовят или осуществляют от имени или по поручению своего клиента следующие операции и сделки»:
- сделки с недвижимым имуществом
- управление денежными средствами, ценными бумагами или иным имуществом клиента
- управление банковскими счетами или счетами ценных бумаг
- привлечение денежных средств для создания или обеспечения деятельности юридических лиц и иных организаций, иностранных юридических лиц и иностранных структур без образования юридического лица, а равно для управления ими
- создание или обеспечение деятельности юридических лиц и иных организаций, иностранных юридических лиц и иностранных структур без образования юридического лица, а равно управление ими
- купля-продажа юридических лиц, иностранных юридических лиц и иностранных структур без образования юридического лица
- майнинг цифровой валюты
- распределение цифровой валюты, выпущенной (полученной) в результате майнинга
Для бухгалтера-аутсорсера важен пункт об обеспечении деятельности юридических лиц: к нему Росфинмониторинг относит ведение учета клиента.
Многие бухгалтеры толкуют оговорку буквально: «Мы не управляем счетами клиента, не подписываем платежные поручения, не распоряжаемся его имуществом, значит, под действие нормы не подпадаем». Позиция Росфинмониторинга и судов другая.
На схеме — кто обязан выполнять требования ст. 7.1 Закона N 115-ФЗ и кого они не касаются:
Почему закон касается бухгалтера, который не распоряжается деньгами клиента
В Информационном Письме от 19.07.2018 N 54 Росфинмониторинг разъяснил понятие «обеспечение деятельности» (ответ на вопрос 5). Ведомство указало: обеспечение деятельности включает юридическое, бухгалтерское, информационное и иное сопровождение, требующее специальных профессиональных знаний.
Бухгалтерское обеспечение деятельности являет собой профессиональное и качественное бухгалтерское сопровождение деятельности общества, в частности, организация и ведение бухгалтерского учета, составление бухгалтерской (финансовой) отчетности, бухгалтерское консультирование, обработка первичных документов, оформление документов, сдача отчетности и др.
Источник: Информационное Письмо Росфинмониторинга от 19.07.2018 N 54
Договор на оказание бухгалтерских услуг Росфинмониторинг тоже считает обеспечением деятельности. Поэтому, чтобы попасть под закон, бухгалтеру не нужно распоряжаться деньгами клиента: операция из ст. 7.1 — само ведение учета
Что решил суд
Вывод Росфинмониторинга подтвердил Арбитражный суд Восточно-Сибирского округа по делу N А74-19727/2018 (Постановление от 24.09.2019 N Ф02-4704/2019). Прокуратура г. Абакана проверяла, как компании региона соблюдают требования о противодействии отмыванию доходов. Одна из консалтинговых компаний не разработала правила внутреннего контроля и не назначила специальное должностное лицо.
Компания настаивала на том, что требования п. 2 ст. 7 Закона N 115-ФЗ ее не касаются: она не проводит операций с денежными средствами или имуществом клиента, а дополнительные обязанности требуют затрат и нарушают ее права.
Суды всех инстанций признали представление прокуратуры законным. Кассация указала: компания работает в сфере бухгалтерских услуг, поэтому п. 2 ст. 7 Закона N 115-ФЗ распространяется на нее прямо, а фактическое осуществление операций с денежными средствами или имуществом правового значения не имеет.
Что изменилось с Постановлением N 1180
С 16.08.2025 действует Постановление Правительства от 07.08.2025 N 1180 — оно заменило Постановление Правительства от 14.07.2021 N 1188. Постановление утвердило требования к правилам внутреннего контроля для лиц из ст. 7.1 Закона N 115-ФЗ. Сам круг этих лиц определяет закон — п. 1 ст. 7.1 в ред. Федерального закона от 08.08.2024 N 222-ФЗ.
По сравнению с Постановлением N 1188 требования к ПВК распространили на майнеров и на исполнительные органы всех личных фондов, а не только международных. Кроме того, уточнили перечень операций, которые нужно контролировать, и добавили отдельную программу о действиях при отказе принять клиента на обслуживание.
Сейчас Постановление N 1180 действует в редакции Постановления Правительства от 18.08.2026 N 1020. Постановление N 1020 добавило в ПВК обязательные меры по организации доступа к личному кабинету Росфинмониторинга и его использованию (пп. «ж» п. 9 Требований, утв. Постановлением N 1180). Обновить ПВК нужно не позднее месяца со дня вступления изменений в силу (абз. 3 п. 3 Требований).
Постановление N 1180 оговорку не снимает: ПВК разрабатывают, если лицо готовит или проводит операции из пп. 1 п. 1 ст. 7.1 Закона N 115-ФЗ (п. 2 Требований). Для бухгалтера-аутсорсера такая операция — обеспечение деятельности юрлица.
Касаются ли требования самозанятых и штатных бухгалтеров
Самозанятые бухгалтеры без статуса ИП тоже обязаны выполнять требования Закона N 115-ФЗ. Письмо Росфинмониторинга от 26.10.2022 N 07-03-05/23303 разъясняет: обязанность зависит от вида деятельности, а не от налогового режима. У самозанятых свои особенности: физлицо само выполняет функции СДЛ и в упрощенном порядке фиксирует сведения о необычных операциях (пп. «а» п. 9, п. 30 Требований).
Штатного бухгалтера, который работает по трудовому договору, ст. 7.1 Закона N 115-ФЗ не касается: он не ведет предпринимательскую деятельность в сфере бухгалтерских услуг. Субъект — организация, ИП или самозанятый, которые оказывают услуги клиентам по договору
Типичные возражения бухгалтеров и ответы на них
Разберем возражения, которые чаще всего приводят бухгалтеры-аутсорсеры.
«Мы не управляем денежными средствами клиента»
Письмо N 54 относит бухгалтерское сопровождение к обеспечению деятельности. Суд указал, что фактические операции с денежными средствами значения не имеют (дело N А74-19727/2018, рассмотренное Арбитражным судом Восточно-Сибирского округа)
«Я самозанятый, меня это не касается»
Письмо от 26.10.2022 N 07-03-05/23303 разъясняет обратное: обязанность зависит от вида деятельности, а не от налогового режима
«Это лишние расходы»
Личный кабинет открывают бесплатно. Основные расходы — обучение СДЛ и разработка или покупка ПВК. Квалифицированная электронная подпись у бухгалтера обычно уже есть
«Никого не штрафуют, кабинеты есть у единиц»
Требования к бухгалтерам постепенно ужесточаются, личный кабинет тоже меняется: сначала на главной странице отображался только герб, затем появилась серая «ромашка» со средним уровнем риска, теперь она цветная и реагирует на действия пользователя. Параллельно действуют дистанционный мониторинг и прокурорские проверки. Перечень организаций и физлиц, причастных к экстремизму или терроризму, Росфинмониторинг доводит до бухгалтеров через личный кабинет (п. 11.2.1 Порядка, утв. Приказом Росфинмониторинга от 20.07.2020 N 175)
За нарушения в организации внутреннего контроля грозит штраф по ч. 1 ст. 15.27 КоАП РФ: должностным лицам — от 10 000 до 30 000 руб., организациям и ИП — от 50 000 до 100 000 руб. ИП отвечают как юрлица (примечание 1 к ст. 15.27 КоАП РФ). Если из-за нарушений Росфинмониторинг не получил сведения, штраф составит от 30 000 до 50 000 руб. для должностных лиц и от 200 000 до 400 000 руб. для организаций и ИП либо деятельность приостановят на срок до 60 суток (ч. 2). Если нарушение повлекло легализацию доходов, установленную приговором суда, организации грозит штраф до 1 000 000 руб. или приостановление деятельности до 90 суток (ч. 4)
«Открою сейчас — оштрафуют за прошлые годы»
Росфинмониторинг заинтересован, чтобы бухгалтеры открывали личные кабинеты. Но гарантий освобождения от штрафа закон не дает. Срок давности по ст. 15.27 КоАП РФ, кроме ч. 4, — один год, а для длящихся нарушений его считают со дня обнаружения (ч. 1 и 2 ст. 4.5 КоАП РФ). Если открыть кабинет и навести порядок во внутреннем контроле самостоятельно, риск, что нарушение обнаружат и накажут, снижается
«Не буду сообщать на своих клиентов»
По опыту практиков, сообщения о подозрительных операциях бухгалтеры направляют редко. Клиент о сообщении не узнает: закон запрещает информировать его о мерах противодействия (пп. 4 п. 1 ст. 4 Закона N 115-ФЗ) и разглашать факт передачи сведений в Росфинмониторинг (п. 4 ст. 7.1 Закона N 115-ФЗ)
Исключений для факта передачи сведений нет. О других мерах клиента информировать можно: о замораживании имущества и его отмене, об отказе в приеме на обслуживание или в совершении операции и о необходимости представить документы (пп. 1 п. 2 ст. 4 Закона N 115-ФЗ)
«Подозрительного клиента придется потерять»
Высокий риск сам по себе не основание расторгать договор. Работу можно продолжить, но сведения о клиенте придется обновлять не реже раза в год, а его операциям уделять повышенное внимание (пп. 3 п. 1 ст. 7 Закона N 115-ФЗ, п. 28 Требований)
Отказать в приеме на обслуживание бухгалтер обязан, если не удалось провести идентификацию клиента (п. 2.2 ст. 7, п. 1 ст. 7.1 Закона N 115-ФЗ). Порядок действий при отказе описывают в ПВК — это отдельная программа (пп. «г» п. 7 Требований)
У вас есть вопрос по этой теме? Получите индивидуальную консультацию нашего эксперта по 1С в течение 36 часов → Задать вопрос эксперту
Что должен делать бухгалтер-аутсорсер
Бухгалтер-аутсорсер, который оказывает услуги по договору, — субъект Закона N 115-ФЗ. Росфинмониторинг перечислил обязанности таких лиц в памятке для субъектов ст. 7.1, которую обновил в мае 2026 года. Бухгалтеру нужно:
- назначить СДЛ — в организации это только работник по трудовому договору, ИП вправе назначить себя, самозанятый выполняет функции СДЛ сам (пп. «а» п. 9 Требований); лицо с неснятой или непогашенной судимостью за преступления в сфере экономики или против государственной власти СДЛ быть не может (п. 2 ст. 7 Закона N 115-ФЗ)
- обучить СДЛ — пройти целевой инструктаж, затем не реже раза в три года проходить повышение уровня знаний (Постановление Правительства от 29.05.2014 N 492; Положение, утв. Приказом Росфинмониторинга от 03.08.2010 N 203)
- утвердить правила внутреннего контроля до начала операций (п. 3 Требований) — документ из 10 программ: от идентификации клиентов и выявления необычных операций до замораживания имущества и хранения документов (п. 7 Требований); с августа 2026 года в ПВК описывают и меры по доступу к личному кабинету (пп. «ж» п. 9 Требований), а при изменениях законодательства обновляют их не позднее месяца (абз. 3 п. 3 Требований)
- открыть личный кабинет на сайте fedsfm.ru — бесплатно, заявление подписывают усиленной квалифицированной электронной подписью, подойдет та же, что для отчетности в ФНС (п. 2.2 Порядка, утв. Приказом N 175)
- проверять клиентов и вести анкеты — до приема на обслуживание; обновлять сведения о клиентах низкого риска не реже раза в три года, об остальных — не реже раза в год, а при сомнениях в достоверности — в течение семи рабочих дней (пп. 3 п. 1 ст. 7 Закона N 115-ФЗ)
- работать с перечнями — проверять по ним клиентов до приема на обслуживание и при каждом обновлении перечней; если клиент попал в перечень, применить меры по замораживанию не позднее 24 часов с публикации информации на сайте Росфинмониторинга (пп. 6 п. 1 ст. 7 Закона N 115-ФЗ в ред. Федерального закона от 15.12.2025 N 462-ФЗ)
- сообщать о подозрительных операциях — в течение трех рабочих дней, следующих за днем выявления (п. 4 Правил, утв. Постановлением Правительства от 09.04.2021 N 569)
- сообщать о мерах замораживания — не позднее одного рабочего дня, следующего за днем применения мер (пп. 6 п. 1 ст. 7 Закона N 115-ФЗ)
- хранить сведения — не менее пяти лет после прекращения отношений с клиентом (п. 4 ст. 7 Закона N 115-ФЗ)
- не реже раза в год проводить внутреннюю проверку и готовить письменный отчет о выявленных нарушениях и их устранении (п. 44 Требований)
Это не разовые мероприятия. Больше всего усилий требует старт: обучение, разработка ПВК и открытие кабинета. Дальше проверяйте клиентов при каждом обновлении перечней — меры по замораживанию нужно применить в течение 24 часов, — обновляйте анкеты и ПВК и раз в год проводите внутреннюю проверку.
Лектор Сергей Юдаков разобрал, почему банки блокируют счета и карты клиентов по Закону N 115-ФЗ, как ответить на запрос банка и пройти реабилитацию на платформе ЗСК, на эфире Практика реабилитации клиентов после применения мер по закону N 115-ФЗ. Запись эфира доступна при оформлении коммерческой подписки Бухэксперт
Кратко о личном кабинете на сайте Росфинмониторинга
- Бухгалтеры-аутсорсеры — субъекты Закона N 115-ФЗ. Это следует из ст. 7.1 Закона N 115-ФЗ, Информационного письма Росфинмониторинга от 19.07.2018 N 54 и Постановления АС Восточно-Сибирского округа от 24.09.2019 N Ф02-4704/2019
- Росфинмониторинг считает бухгалтерское сопровождение обеспечением деятельности юрлица — одной из операций из ст. 7.1 Закона N 115-ФЗ
- Бухгалтер-аутсорсер назначает и обучает СДЛ, утверждает ПВК, открывает личный кабинет, проверяет клиентов, работает с перечнями, сообщает о подозрительных операциях, хранит сведения и раз в год проводит внутреннюю проверку
- Если кабинет еще не открыт, откройте его сейчас: это обязанность, а за нарушения в организации внутреннего контроля организациям и ИП грозит штраф до 100 000 руб. (ч. 1 ст. 15.27 КоАП РФ)
См.также:
Если вы еще не подписаны:
Активировать демо-доступ бесплатно →
или
Оформить подписку на Рубрикатор →
После оформления подписки вам станут доступны все материалы по 1С Бухгалтерия, записи поддерживающих эфиров и вы сможете задавать любые вопросы по 1С.
Помогла статья?
Получите еще секретный бонус и полный доступ к справочной системе Бухэксперт на 8 дней бесплатно


Обратите внимание!
В комментариях наши эксперты не отвечают на вопросы по программам 1С и законодательству.
Получить индивидуальную консультацию от наших специалистов можно в Личном кабинете