




Регистрация бесплатна и занимает 10 секунд.
Лимит — втрое выше.
Нажимая на кнопку, я соглашаюсь на обработку персональных данных и с правилами пользования сайтом
За нарушения в сфере налогов или бухучета должностному лицу грозит административный штраф.
Административную ответственность применяют параллельно с налоговыми санкциями. Помимо штрафа, должностным лицам организации может грозить дисквалификация.
В статье рассказали, могут ли оштрафовать главбуха, если первичку не передали вовремя, и после какого срока инспекция не вправе привлечь его к ответственности.
У нас есть статья, которая раскрывает основания ответственности главбуха и пределы его полномочий: Ответственность главного бухгалтера: виды и риски.
Получите понятные самоучители 2026 по 1С бесплатно:
Содержание
- Последствия несоблюдения налогового законодательства
- Административные наказания: понятие и виды
- Распределение обязанностей по ведению учета в организации
- Примеры административных правонарушений
- Ответственность за непредставление сведений для налогового контроля
- Практические рекомендации по минимизации рисков
- Смягчение налоговых штрафов по НК РФ: новые правила ФНС
- Кратко об административном штрафе за нарушения в бухучете и налогах
Последствия несоблюдения налогового законодательства
За нарушения налогового законодательства предусмотрены налоговые и административные меры ответственности:
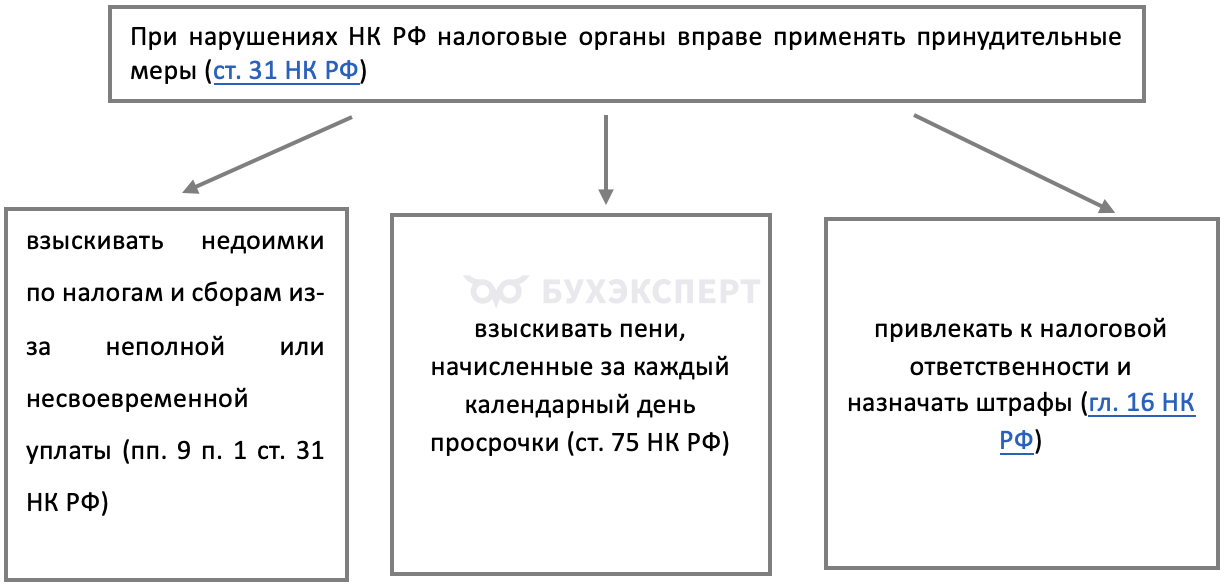
КоАП РФ устанавливает административную ответственность для должностных лиц организаций.
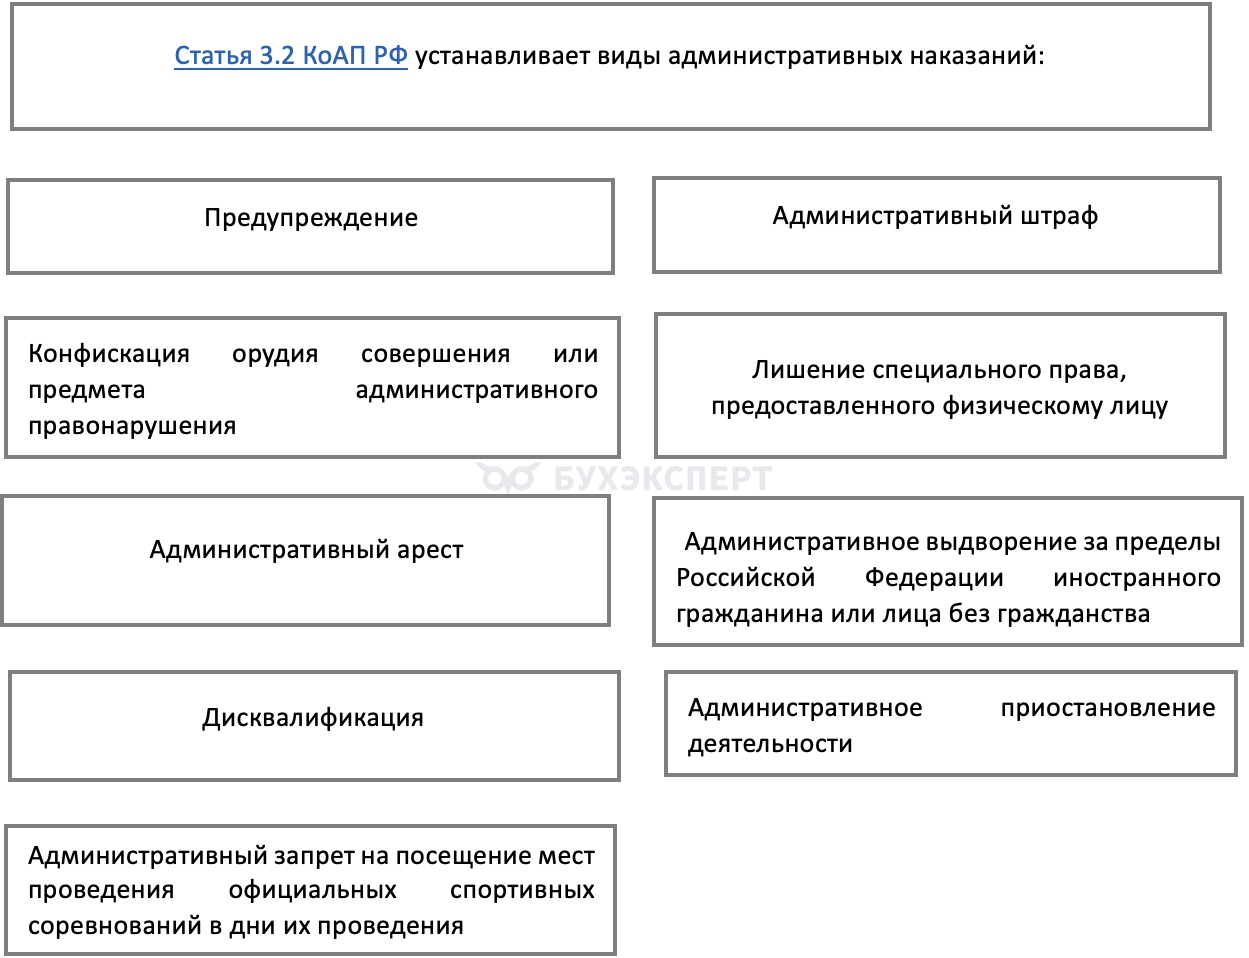
Административные наказания: понятие и виды
По ст. 3.5 КоАП РФ:
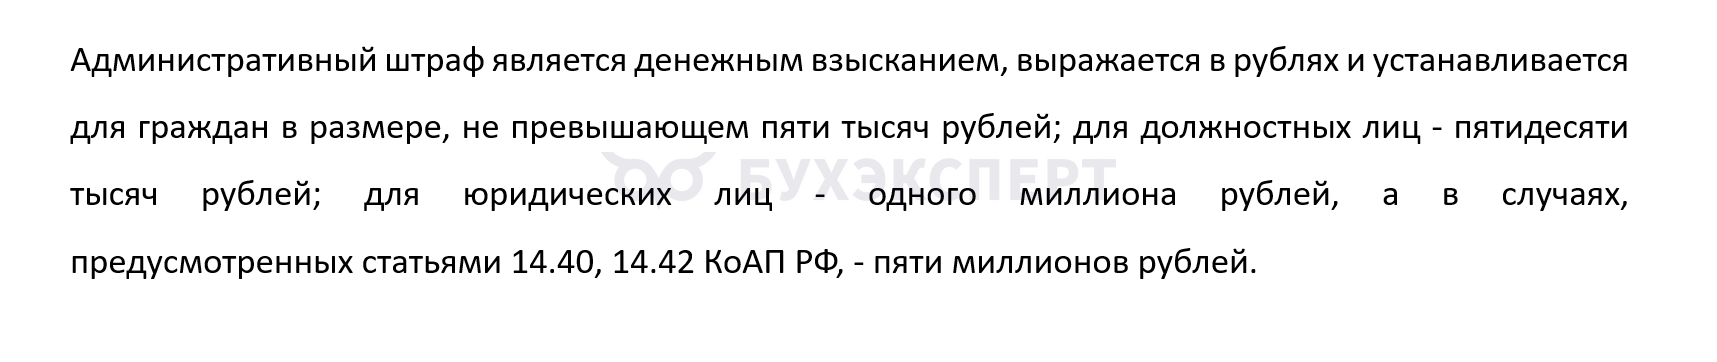
Размер штрафа зависит от характера и тяжести проступка, категории нарушителя (физлицо, должностное лицо, юрлицо) и обстоятельств, предусмотренных законодательством:
Распределение обязанностей по ведению учета в организации
Ответственность руководителя и главного бухгалтера распределяется по законодательству о бухгалтерском учете. Руководитель организует бухучет и обеспечивает сохранность документов (ч. 1 ст. 7 Федерального закона от 06.12.2011 N 402-ФЗ «О бухгалтерском учете»).
Руководитель обязан возложить ведение бухучета на главного бухгалтера или другое должностное лицо либо заключить договор на услуги по ведению учета (ч. 3 ст. 7 Закона N 402-ФЗ). Вести учет самостоятельно вправе только руководитель субъекта, который может применять упрощенные способы учета, или субъекта среднего предпринимательства. От того, на кого возложен учет, зависит, кто несет ответственность.
Директор и лица, ответственные за ведение учета, несут персональную ответственность за организацию учета, своевременное и достоверное отражение операций в регистрах и отчетности (ст. 7 Закона N 402-ФЗ, ст. 15.11 КоАП РФ).
Примеры административных правонарушений
За грубые нарушения при ведении бухучета и составлении бухгалтерской (финансовой) отчетности предусмотрены штрафы (ст. 15.11 КоАП РФ).
Размеры наказаний:
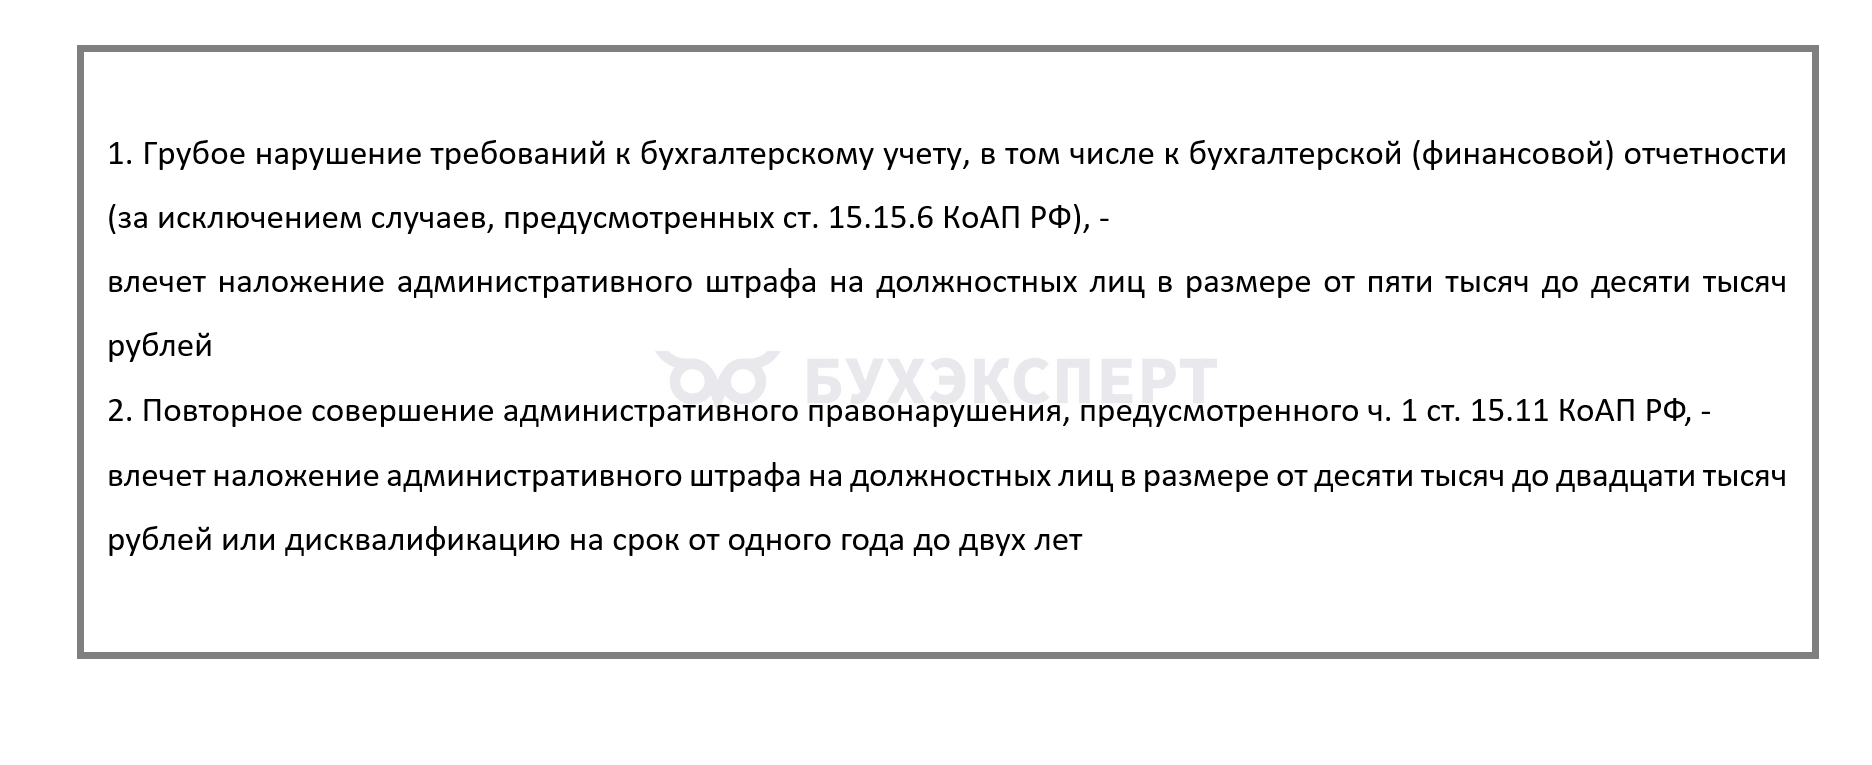
В примечании к ст. 15.11 КоАП РФ перечислены все действия, которые признают грубым нарушением: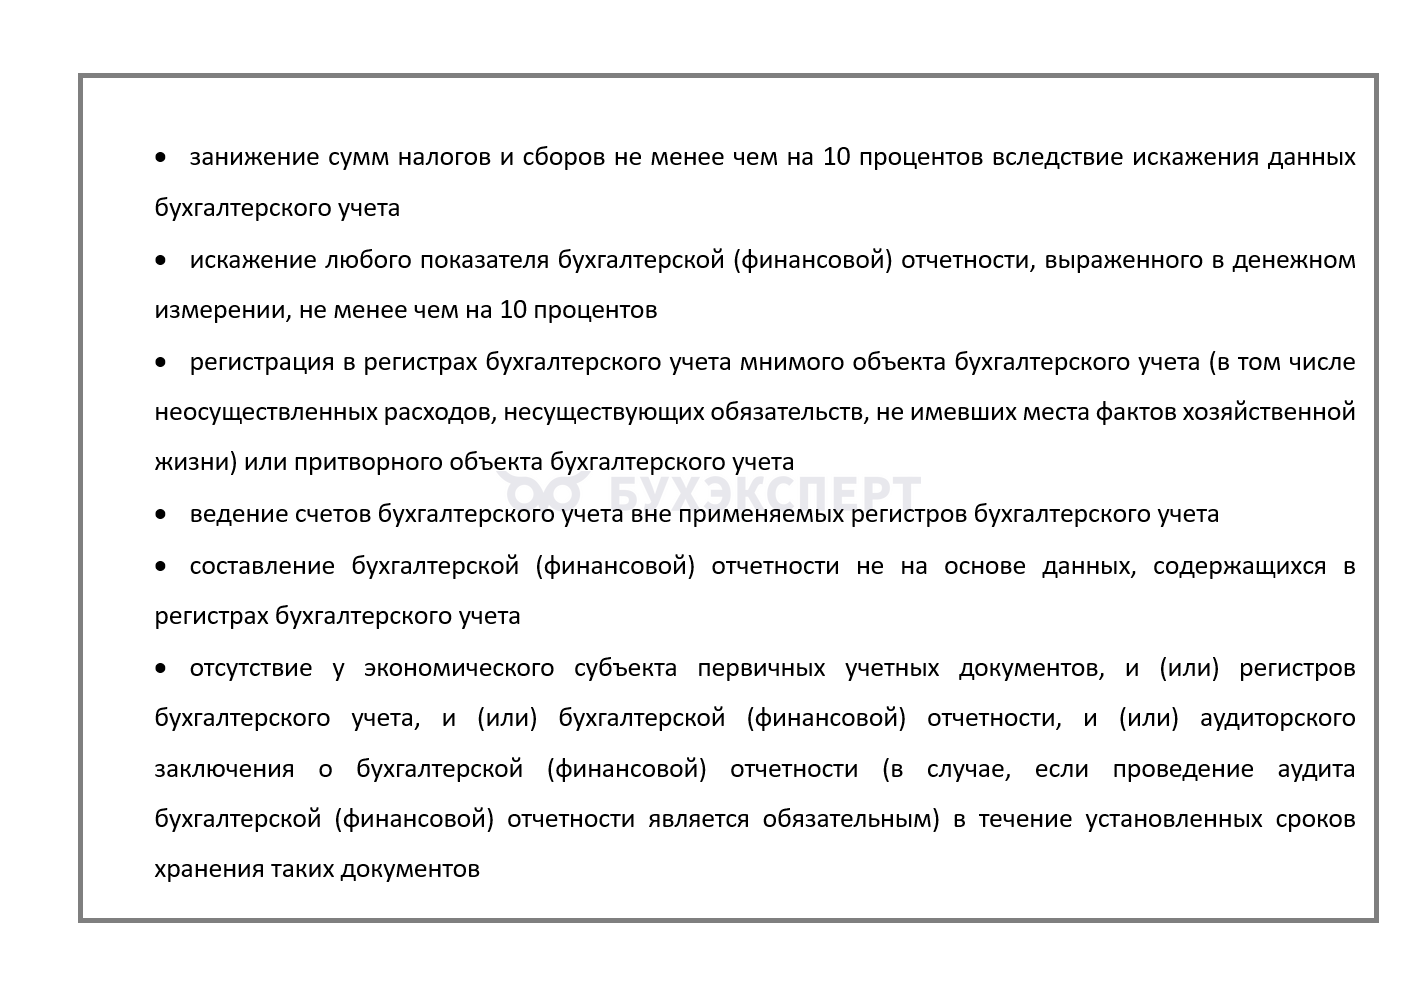
В другой статье рассмотрены признаки грубого нарушения, в том числе отсутствие первичных документов и несвоевременное отражение операций: Ведение бухгалтерского учета: какие правила учесть.
Ответственность за непредставление сведений для налогового контроля
За это нарушение отвечают руководители организаций, граждане и должностные лица (статьей 15.6 КоАП РФ).
За нарушение сроков представления сведений об учете организаций и физлиц предусмотрен штраф от 500 до 1 000 руб. Его назначают должностным лицам госорганов, органов местного самоуправления, организаций, дипломатических представительств и нотариусам (ч. 2 ст. 15.6 КоАП РФ).
Прочитайте нашу статью — Существенность в исправлении ошибок. Она объясняет порядок исправления ошибок в зависимости от момента их выявления, включая исправленную отчетность.
Освобождение от административной ответственности
Должностное лицо освобождают от ответственности в следующих случаях (примечание 2 к ст. 15.11 КоАП РФ):
- ошибку в бухучете исправили до утверждения бухгалтерской (финансовой) отчетности
- организация сдала в налоговую уточненную отчетность и уплатила выявленные недоимки и пени
Должностное лицо также освобождают от ответственности, если показатели отчетности искажены из-за того, что другие лица составили первичные документы, которые не соответствуют фактам хозяйственной жизни, или не передали первичку вовремя (примечание 3 к ст. 15.11 КоАП РФ).
Есть еще два способа избежать штрафа:
- освобождение от ответственности при малозначительности нарушения с устным замечанием (ст. 2.9 КоАП РФ)
- замена штрафа предупреждением для субъектов МСП при определенных условиях (ст. 4.1.1 КоАП РФ)
Непредоставление документов по требованию налоговой: чем грозит отказ. Статья разграничивает штрафы по НК РФ для организации и административный штраф должностному лицу по статье 15.6 КоАП РФ.
Общие правила назначения административного наказания
При назначении наказания суд или административный орган обязан учитывать критерии, указанные в статье 4.1 КоАП РФ:
- характер нарушения и степень угрозы
- личность виновного и степень его вины
- его финансовое положение
- смягчающие и отягчающие обстоятельства
Эти факторы помогают назначить наказание соразмерно тяжести нарушения (ст. 4.2, ст. 4.3 КоАП РФ).
Стадии производства по делу об административном правонарушении
Руководителя или другое должностное лицо привлекают к административной ответственности в несколько этапов:
Шаг 1. Налоговая инспекция выявляет признаки нарушения при камеральной или выездной проверке либо анализе отчетности
За нарушение законодательства РФ о бухгалтерском учете срок давности составляет 2 года со дня нарушения (ч. 1 ст. 4.5 КоАП РФ). По остальным нарушениям в этой сфере действует общий срок.
Шаг 2. Инспекция составляет протокол
В нем указывают время, место и обстоятельства нарушения, а также лицо, в отношении которого возбуждают дело. Протокол составляют сразу после выявления нарушения. Если требуется выяснить обстоятельства — в течение двух суток (ст. 28.5 КоАП РФ).
Шаг 3. Суд или уполномоченный орган рассматривает дело.
Изучают обстоятельства, оценивают доказательства и решают — виновно ли лицо.
Шаг 4. Нарушитель исполняет наказание
После вступления постановления в силу он обязан уплатить штраф в установленный законом срок.
На всех этапах соблюдайте процессуальные права должностного лица: на защитника, ознакомление с материалами дела и пояснения.
Органы, уполномоченные налагать административные штрафы
Органы и должностные лица, уполномоченные рассматривать дела об административных правонарушениях, перечислены в гл. 23 КоАП РФ.
В сфере налоговых отношений административные наказания назначают:
- налоговые органы
- мировые судьи
Дела по ст. 15.6—15.12 КоАП РФ рассматривают судьи, по общему правилу — мировые (ч. 1, 3 ст. 23.1 КоАП РФ). Налоговый орган выявляет нарушение и составляет протокол (ч. 1 ст. 28.3 КоАП РФ), а судья назначает наказание.
Налоговые органы рассматривают дела о нарушениях кассовой дисциплины, применении ККТ и другие дела в пределах полномочий (ст. 23.5 КоАП РФ).
Механизм обжалования постановлений о назначении административного наказания
Должностное лицо вправе обжаловать постановление по делу об административном правонарушении, если не согласно с решением (гл. 30 КоАП РФ).
Основания для обжалования:
- при составлении протокола допущены серьезные процессуальные нарушения
- есть доказательства, опровергающие вину лица (например, видеозаписи, свидетельские показания, письменные документы)
- событие или состав правонарушения отсутствует
- наказание не соответствует тяжести нарушения
Подайте жалобу в течение десяти дней со дня вручения или получения копии постановления (ст. 30.3 КоАП РФ). Если пропустили срок по уважительной причине, подайте ходатайство о его восстановлении и подтвердите причину пропуска.
Направьте жалобу в орган или должностному лицу, которые вынесли постановление (ст. 30.2 КоАП РФ). Они обязаны в течение трех суток со дня поступления передать жалобу вместе с материалами дела в суд, вышестоящий орган или должностному лицу, который уполномочен ее рассматривать.
Укажите в жалобе:
- наименование органа или должностного лица, которому подаете жалобу
- фамилию, имя, отчество заявителя и его адрес
- реквизиты обжалуемого постановления: дату, номер, наименование органа
- доводы, подтверждающие неправомерность решения
- перечень документов и материалов, подтверждающих позицию заявителя
Приложите копию постановления и письменные доказательства, подтверждающие доводы.
Сроки рассмотрения жалобы со дня ее поступления со всеми материалами дела:
- в уполномоченном органе или у должностного лица — десять дней (ч. 1 ст. 30.5 КоАП РФ)
- в суде — два месяца (ч. 1.1 ст. 30.5 КоАП РФ)
Практические рекомендации по минимизации рисков
Чтобы снизить риск административной ответственности и защитить позицию в споре:
- обучайте сотрудников бухгалтерии, следите за изменениями законодательства, участвуйте в семинарах и вебинарах
- внедрите внутренний контроль и регулярно проверяйте учет, чтобы выявлять и исправлять нарушения до внешних проверок (Приказ ФНС России от 24.07.2026 N ЕД-1-7/514@ «Об утверждении особенностей учета обстоятельств, смягчающих ответственность за совершение налогового правонарушения»)
- автоматизируйте учет и подготовку отчетности, чтобы снизить риск ошибок и использовать актуальные формы
- исправляйте ошибки в учете и отчетности сразу после обнаружения, подавайте уточненные расчеты в налоговую
- обращайтесь за юридической помощью в сложных ситуациях, чтобы оценить риски и выбрать способ защиты
- подавайте жалобу на постановление в установленный десятидневный срок
Читайте также: Срок хранения счетов-фактур: как избежать претензий ФНС. Статья пригодится для раскрытия риска по статье 15.11 КоАП РФ при нарушении сроков хранения первички и учетных документов.
Смягчение налоговых штрафов по НК РФ: новые правила ФНС
Есть механизм снижения штрафов по НК РФ. А еще смягчающие обстоятельства для административных штрафов перечислены в ст. 4.2 КоАП РФ.
Приказ ФНС N ЕД-1-7/514@ устанавливает пределы снижения штрафов. Они зависят от количества смягчающих обстоятельств:
- одно — в 2 раза
- два — в 4 раза
- три — в 6 раз
- четыре — в 8 раз
- пять и более — в 10 раз
Приказ делит смягчающие обстоятельства на группы.
Тяжелые личные или семейные обстоятельства. Для физлиц учитывают потерю работы, тяжелое заболевание, отсутствие имущества и наличие иждивенцев. Для организаций — задолженность по зарплате, коммунальным или кредитным платежам, превышающую доходы, убытки или существенное снижение прибыли. Учитывают только текущее тяжелое положение. Возможное ухудшение из-за уплаты штрафов не дает оснований для смягчения.
Угрозы или принуждение. Учитывают совершение правонарушения под влиянием угрозы или принуждения.
Иные обстоятельства. Незначительность нарушения:
- просрочка сдачи декларации до 10 рабочих дней
- опоздание с ответом на требование ФНС до 3 рабочих дней
- занижение налоговой базы, ошибки при исчислении, удержании или перечислении налога в пределах 10% общей суммы налога за налоговый период, но не более 5 млн руб.
- непредставление по требованию не более 10% документов от общего объема
Незначительная степень вины. Например, ошибку допустили из-за неясных норм закона, отсутствия судебной практики или официальных разъяснений. Также учитывают нехватку времени и ресурсов для перехода на новые требования.
Добровольное прекращение нарушения: лицо самостоятельно обнаружило ошибку, подало уточненную декларацию и доплатило налог до начала проверки.
Устранение вреда. При добровольной уплате штраф снижают:
- 25% — снижение на 20%
- 50% — на 40%
- 75% — на 60%
- 100% — на 80%
Положительная характеристика лица. Для компаний учитывают:
- социальную направленность деятельности
- статус градообразующего предприятия
- благотворительность
- создание рабочих мест для людей с ограниченными возможностями
- добросовестное исполнение обязанностей от 3 лет при налоговой нагрузке выше средней по отрасли
Для физлиц учитывают:
- добровольную и своевременную уплату налогов
- признание вины и раскаяние
- активную общественную деятельность
- волонтерство
Штраф нельзя снизить более чем в 2 раза при умышленных схемах ухода от налогообложения с участием взаимозависимых лиц, как правило, в нескольких налоговых периодах. Исключение — добровольное возмещение ущерба.
Штраф нельзя снизить ниже:
- 1 000 руб. для физлиц
- 3 000 руб. для ИП, НКО и субъектов МСП
- 10 000 руб. для остальных организаций
При обнаружении нарушения сразу фиксируйте смягчающие обстоятельства, собирайте подтверждающие документы и подавайте мотивированное ходатайство в налоговый орган.
Неуплата налогов: штраф, чем грозит, санкции. В статье разобрали штраф 20% или 40% от недоимки и правила уменьшения налогового штрафа при смягчающих обстоятельствах.
Кратко об административном штрафе за нарушения в бухучете и налогах
- Административная ответственность за налоговые нарушения наступает наряду с налоговой: штрафы по КоАП РФ применяют к должностным лицам организаций
- За грубое нарушение требований к бухучету и отчетности грозит штраф от 5 000 до 10 000 руб., за повторное — от 10 000 до 20 000 руб. или дисквалификация на срок от одного года до двух лет (ст. 15.11 КоАП РФ)
- Должностное лицо освобождают от ответственности, если ошибки исправили до утверждения отчетности либо подали уточненную декларацию и уплатили недоимку и пени
- Должностное лицо вправе обжаловать постановление об административном правонарушении
См.также:
- Ответственность главного бухгалтера: виды и риски
- Ведение бухгалтерского учета: какие правила учесть
- Существенность в исправлении ошибок
- Непредоставление документов по требованию налоговой: чем грозит отказ
- Срок хранения счетов-фактур: как избежать претензий ФНС
- Неуплата налогов: штраф, чем грозит, санкции
Если вы еще не подписаны:
Активировать демо-доступ бесплатно →
или
Оформить подписку на Рубрикатор →
После оформления подписки вам станут доступны все материалы по 1С Бухгалтерия, записи поддерживающих эфиров и вы сможете задавать любые вопросы по 1С.
Помогла статья?
Получите еще секретный бонус и полный доступ к справочной системе Бухэксперт на 8 дней бесплатно


Обратите внимание!
В комментариях наши эксперты не отвечают на вопросы по программам 1С и законодательству.
Получить индивидуальную консультацию от наших специалистов можно в Личном кабинете