




Регистрация бесплатна и занимает 10 секунд.
Лимит — втрое выше.
Нажимая на кнопку, я соглашаюсь на обработку персональных данных и с правилами пользования сайтом
Внедрение алгоритмов искусственного интеллекта окончательно трансформировало налоговое администрирование из выборочных проверок в непрерывный мониторинг. Разбираем, как работают аналитические системы ФНС, какие маркеры вызывают их автоматическую реакцию и как защитить бизнес от доначислений.
Содержание
Архитектура цифрового контроля: АСК НДС-3, СУРИВК и IT-платформы
Налоговый контроль перешел на автоматизированную обработку данных без участия конкретного инспектора на этапе первичного анализа. Порог ошибок снижен до минимума: система фиксирует любые расхождения в фоновом режиме в момент поступления отчетности и первичных фискальных данных.
Контур налогового контроля формируют следующие элементы:
Получите понятные самоучители 2026 по 1С бесплатно:
- АСК НДС-3: В режиме реального времени сопоставляет книги покупок и продаж всех налогоплательщиков, фиксируя потенциальные налоговые разрывы и признаки необоснованного возмещения
- СУРИВК (Система управления рисками): Анализирует налоговую нагрузку, уровень заработных плат, убытки, долю вычетов и автоматически присваивает компании уровень риска (низкий, средний, высокий). Именно на базе СУРИВК формируются планы выездных налоговых проверок
- Модуль камеральных проверок: Автоматически сверяет показатели деклараций с с данными из внутренних систем и внешних источников
- Межведомственное взаимодействие: ФНС автоматически получает массивы данных от Росреестра, ГИБДД, Социального фонда, органов ЗАГС, ФТС и банков
Источниками информации для искусственного интеллекта выступают данные ОФД (онлайн-касс), банковские выписки и эквайринг, структурированные данные ЭДО (УПД 2.0), личные кабинеты маркетплейсов и государственные реестры. Главным налоговым риском становится любое техническое несоответствие между базами различных цифровых платформ.
Маркеры ИИ для выявления техническо-подставных компаний
Федеральная налоговая служба применяет аналитические алгоритмы базы «Контроль НДС» и АСК НДС-3 для автоматического построения цепочек контрагентов и поиска фирм-однодневок.
Система присваивает контрагенту высокий риск и автоматически формирует сигнал о налоговом разрыве для составления требования или отказа в вычетах при наличии следующих маркеров:
- Недостоверность сведений в ЕГРЮЛ об адресе, руководителе или учредителе (массовый адрес)
- Наличие подгруженного в систему протокола отказного допроса руководителя компании-контрагента
- Незначительный штат сотрудников по данным справок о доходах и суммах налога на доходы физических лиц (НДФЛ)
- Высокая доля налоговых вычетов по НДС, приближающаяся к 100% от начисленного налога
- Отсутствие основных средств, производственных активов, транспорта и недвижимости
- Отсутствие расходов на ведение обычной хозяйственной деятельности по банковской выписке (аренда, коммунальные платежи, канцтовары)
Практический вывод для бухгалтера: Проявление должной осмотрительности при выборе контрагента до подписания договора становится обязательным элементом налоговой безопасности. При получении требования о предоставлении пояснений по налоговому разрыву важно представить доказательства реальности операции (переписка, ТТН, пропуска). Если в ходе проверки (и при активном участии самого налогоплательщика) удалось установить реального исполнителя по сделке — реконструкцию применить можно (Определение ВС РФ N 305-ЭС21-18005) — уплату налогов исходя из реальных экономических показателей и фактических расходов.
Автоматический анализ дробления бизнеса и родственных связей
За счет межведомственного обмена с органами ЗАГС в рамках пп. 2 п. 1 ст. 85 НК РФ цифровая платформа ФНС автоматически формирует данные о родственных связях (супруги, родители, дети).
При регистрации ИП система сопоставляет данные физического лица с базой ЗАГС, фиксируя потенциальную взаимозависимость по ст. 105.1 НК РФ для последующего анализа общих бизнес-процессов. Далее алгоритмы анализируют косвенные признаки единого бизнеса:
- Пересечения в геолокациях онлайн-касс
- Общие IP-адреса доступа к банк-клиентам, сервисам маркетплейсов и сдаче отчетности
- Единые поставщики, покупатели и ассортимент товаров
- Общий сайт, склады, персонал и бухгалтерское сопровождение
При вычислении совокупного дохода группы налоговый орган доначисляет налоги по общей системе налогообложения. Перевод бизнеса на ИП родственника квалифицируется как дробление, направленное на необоснованное получение налоговой выгоды (сохранение права на УСН или ПСН).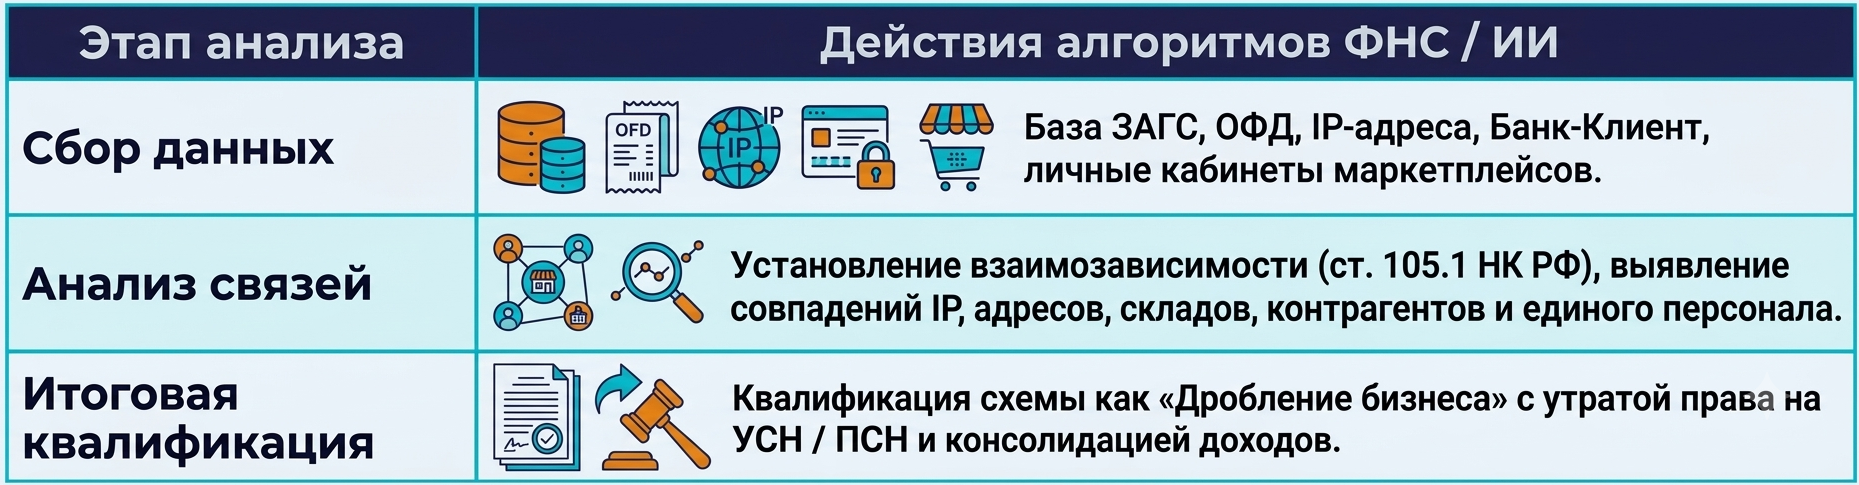
Контроль вывода средств через ИП и работы с самозанятыми
Вывод денежных средств через бизнес-карты ИП
Аналитические модули ИИ сопоставляют суммы снятых наличных и переводов на личные карты с совокупным объемом поступлений на расчетный счет ИП.
Индикатором повышенного внимания служит перевод или снятие крупной доли поступивших средств при отсутствии хозяйственных расходов (аренда, закупка товара, зарплата). По методическим рекомендациям ЦБ РФ к 115-ФЗ банки обращают внимание при снятии или переводе 70% и более наличных средств, по критериям ФНС для целей налогового анализа порог — 90% и более. Система может квалифицировать отсутствие расходов как рисковый фактор, что приводит к назначению углубленной камеральной проверки и включению ИП в план выездных проверок.
ЦБ РФ выпустил методичку: как избежать блокировки счета по 115-ФЗ
Переквалификация договоров с самозанятыми
При обнаружении признаков трудовых отношений в договорах с плательщиками НПД налоговый орган доначисляет НДФЛ и страховые взносы. Налоговый агент не имеет права зачесть НПД, уплаченный самозанятым, в счет обязательств по НДФЛ (Определение ВС РФ от 08.08.2025 по делу № А83-21915/2023). Уплаченный НПД может быть возвращен только самому гражданину по его заявлению.
Практический вывод для бухгалтера: При работе с ИП и самозанятыми необходимо полностью исключить признаки подмены трудовых отношений (регулярные выплаты дважды в месяц, закрепление рабочего места, использование имущества заказчика, подчинение внутреннему распорядку). Переводы ИП на личные счета свыше 90% дохода должны подтверждаться документами о фактических хозяйственных расходах.
Риски работы на маркетплейсах и проверки ККТ
ФНС ведет информационное взаимодействие с цифровыми платформами (Wildberries, Ozon, Яндекс Маркет, Авито и др.), анализируя выручку продавцов в автоматическом режиме.
Основные риски селлеров на маркетплейсах:
- Несоответствие данных: Разница между датами и суммами выручки в налоговом учете и отчетах эквайринга/платформы ведет к затребованию пояснений и потенциальной блокировке счетов по ст. 76 НК РФ. Доход селлера признается на дату поступления средств агенту, а не на дату перечисления на расчетный счет продавца
- Некорректный НДС и УСН: Ошибки при учете баллов лояльности, скидок, премий и агентского вознаграждения от площадки
- Кассовые нарушения: Несовпадение чеков предоплаты и полного расчета с УПД
По линии контрольно-кассовой техники основанием для внеплановой проверки ИИ расценивает (Приказ Минфина России от 06.06.2023 № 88н):
- Отсутствие фискальных данных от ККТ в течение 60 календарных дней
- Долю чеков «Возврат прихода» или «Чек коррекции» в объеме 30% и более за 30 дней
- Расхождения между данными банковских терминалов (эквайринга) и пробитыми чеками ККТ
Кратко о налоговом контроле на основе ИИ
- Сплошной автоматический контроль: ИИ анализирует отчетность, кассы, банки, ЭДО и базы ЗАГС непрерывно и в момент представления первичных данных
- Проверка контрагентов: Высокая доля вычетов, отсутствие активов, персонала и протоколы допросов, в которых номинальные руководители отрицают свое участие в управлении компанией, приводят к рискам отказа в вычетах
- Прозрачность родственных связей: Данные органов ЗАГС о близких родственниках автоматически сопоставляются с новыми ИП и ООО для анализа рисков дробления
- Контроль наличных у ИП: Перевод и снятие более 90% поступивших средств при отсутствии хозяйственных затрат привлекает внимание Финмониторинга и налоговых инспекторов
- Запрет зачета НПД: При переквалификации отношений с самозанятыми в трудовые суммы уплаченного ими налога не зачитываются в счет НДФЛ, которое организация как налоговый агент обязана удержать и перечислить за работника
См. также:
Если вы еще не подписаны:
Активировать демо-доступ бесплатно →
или
Оформить подписку на Рубрикатор →
После оформления подписки вам станут доступны все материалы по 1С Бухгалтерия, записи поддерживающих эфиров и вы сможете задавать любые вопросы по 1С.
 Макс
 ВКонтакте
Помогла статья?
Получите еще секретный бонус и полный доступ к справочной системе Бухэксперт на 8 дней бесплатно

Обратите внимание!
В комментариях наши эксперты не отвечают на вопросы по программам 1С и законодательству.
Получить индивидуальную консультацию от наших специалистов можно в Личном кабинете