





Регистрация бесплатна и занимает 10 секунд.
Лимит — втрое выше.
Нажимая на кнопку, я соглашаюсь на обработку персональных данных и с правилами пользования сайтом
В статье рассмотрим порядок приобретения на УСН неисключительных прав на программы без дополнительных затрат.
Вы узнаете:
- как учитывать приобретенные неисключительные права в БУ и НУ;
- каким документом и на каких счетах в 1С отражаются затраты на программное обеспечение (ПО).
Содержание
Получите понятные самоучители 2026 по 1С бесплатно:
Пошаговая инструкция
Организация на УСН «доходы–расходы» заключила договор на покупку программы «CRM» стоимостью 180 000 руб. (в т. ч. НДС 20%). Срок использования программного обеспечения по лицензионному договору — 5 лет.
13 ноября перечислена оплата поставщику.
14 ноября программа получена от поставщика, установлена на сервер компании и принята к учету. Определены следующие параметры эксплуатации:
БУ:
- СПИ — 60 мес., установлен исходя из действия прав по договору;
- ликвидационная стоимость — 0 руб.
В учетной политике по БУ установлен стоимостной лимит для НМА — 100 000 руб.
Амортизация начисляется линейным способом в БУ с первого числа месяца, следующего за месяцем признания НМА.
Рассмотрим пошаговую инструкцию оформления примера. PDF
| Дата | Дебет | Кредит | Сумма БУ | Сумма НУ | Наименование операции | Документы (отчеты) в 1С |
| КУДиР | ||||||
| Перечисление аванса поставщику за программу | ||||||
| 13 ноября | 60.02 | 51 | 180 000 | Перечисление аванса поставщику | Списание с расчетного счета — Оплата поставщику |
|
| Учет затрат на приобретение неисключительного права, признаваемого НМА только в БУ | ||||||
| 14 ноября | 08.05 | 60.01 | 180 000 | Принятие к учету внеоборотного актива | Приобретение прав | |
| 04.01 | 08.05 | 180 000 | Ввод в эксплуатацию НМА | |||
| 60.01 | 60.02 | 180 000 | Зачет аванса | |||
| — | — | 150 000 | Расход. Стоимость неисключительного права без НДС | |||
| — | — | 30 000 | Расход. Входящий НДС по неисключительному праву | |||
| Регистрация УПД поставщика | ||||||
| 14 ноября | — | — | 180 000 | Регистрация УПД поставщика | Счет-фактура полученный на поступление | |
| Начисление амортизации | ||||||
| 31 декабря | 44.01 | 05.01 | 3 000 | Начисление амортизации в БУ | Закрытие месяца — Амортизация НМА и списание расходов по НИОКР |
|
| Признание затрат на неисключительное право в составе коммерческих расходов | ||||||
| 31 декабря | 90.07.1 | 44.01 | 3 000 | Признание затрат на амортизацию в составе коммерческих расходов в БУ | Закрытие месяца — Закрытие счета 44 «Издержки обращения» |
|
Особенности учета затрат на неисключительные права
Бухгалтерский учет
Если доступ к программам, базам данных, веб-сайтам предоставлен исключительно через облачный сервис лицензиара, такие затраты не могут признаваться НМА, т. к. не выполняется критерий «контроль над активом» (пп. «г» п. 4 ФСБУ 14).
Доступ к ним может быть потерян в любой момент в отличие от программ ЭВМ, устанавливаемых на собственный компьютер. Организация не может осуществлять контроль над объектом, если он находится на чужом ресурсе.
Такие договоры учитываются как получение услуг, а предоплата за пользование таким правом — как авансовая дебиторская задолженность (п. 2 Рекомендации Р-164/2024-КпР «Неисключительные права пользования результатами интеллектуальной деятельности»).
Затраты в виде предоплаты за приобретенное право учитываются равномерно путем ежемесячного списания на расходы. Для этого используйте счет 76.18 «Приобретение прав на использование результатов интеллектуальной деятельности».
Подробнее Приобретение и принятие к учету неисключительных прав на доступ к базам данных (программам) в 1С
С 2024 года неисключительные права на программные продукты формируют НМА, если они соответствуют признакам п. 4 ФСБУ 14. Изучить подробнее Особенности учета программного обеспечения с 2024.
Если право на программное обеспечение по всем критериям относится к НМА, сравните его стоимость со стоимостным лимитом для НМА, утвержденным в УП. PDF
Если стоимость ПО, признанного НМА:
- меньше лимита — спишите затраты на расходы в периоде завершения капвложений. Подробнее Порядок учета малоценных НМА в 1С;
- больше лимита — затраты на приобретение ПО отражайте как НМА:
- Дт 08.05 Кт 60 (10, 70, 69) — затраты на капитальные вложения в НМА;
- Дт 04.01 Кт 08.05 — принятие к учету НМА.
Если объект отвечает признакам НМА (п. 4 ФСБУ 14), но его СПИ =
Порядок учета краткосрочных активов, обладающих всеми признаками НМА, кроме СПИ Приобретение неисключительных прав на программу сроком не более года, учитываемых равномерно в БУ и НУ в 1С Приобретение неисключительных прав на программу сроком
СПИ в бухучете устанавливается исходя из ожидаемого периода использования объекта согласно сроку действия прав по лицензионному договору (п. 30, п. 31 ФСБУ 14/2022). Если невозможно надежно определить срок полезного использования, НМА принимается к учету с неопределенным СПИ и начинает амортизироваться с периода, в котором стало возможным надежно определить срок полезного использования (п. 33 ФСБУ 14/2022). Подробнее Срок полезного использования НМА в 1С.
Налоговый учет УСН
Затраты в виде разовых платежей, связанные с приобретением неисключительных прав на использование программ, баз данных по договорам с правообладателем (по лицензионным соглашениям), а также затраты на их обновление признаются расходами УСН (пп. 19 п. 1 ст. 346.16 НК РФ).
Такие затраты включаются в КУДиР единовременно при условии (п. 2 ст. 346.17 НК РФ):
- передачи права на использование программы;
- оплаты вознаграждения продавцу.
Если информационные услуги оформлены без лицензионного соглашения на использование базы данных, такие расходы нельзя принять на основании пп. 19 п. 1 ст. 346.16 НК РФ, т. к. информационно-консультационные услуги отсутствуют в закрытом перечне расходов (п. 1 ст. 346.16 НК РФ).
Перечисление аванса поставщику за программу
Перечисление аванса поставщику отражается документом Списание с расчетного счета вид операции Оплата поставщику в разделе Банк и касса – Банк – Банковские выписки – Списание.
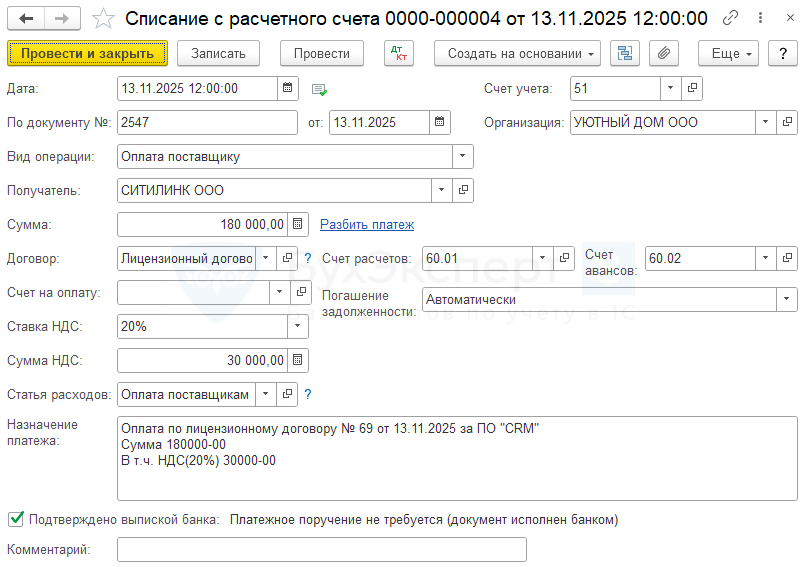
Подробное оформление операции смотрите в статье Оплата поставщику: аванс.
Проводки по документу
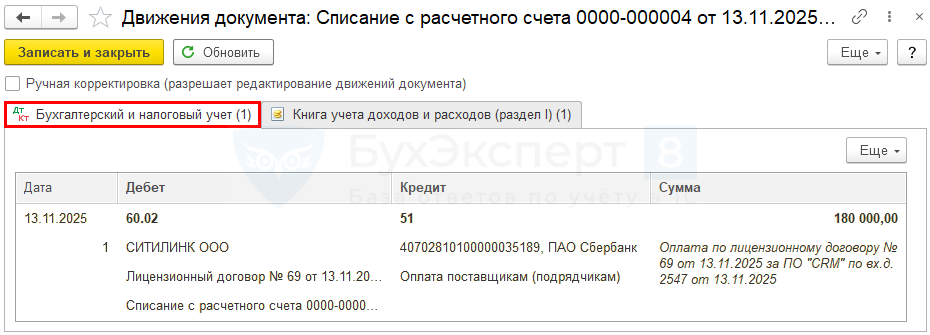
Документ формирует проводку:
- Дт 60.02 Кт 51 — аванс, выданный поставщику.
Регистр УСН Книга учета доходов и расходов (раздел I)
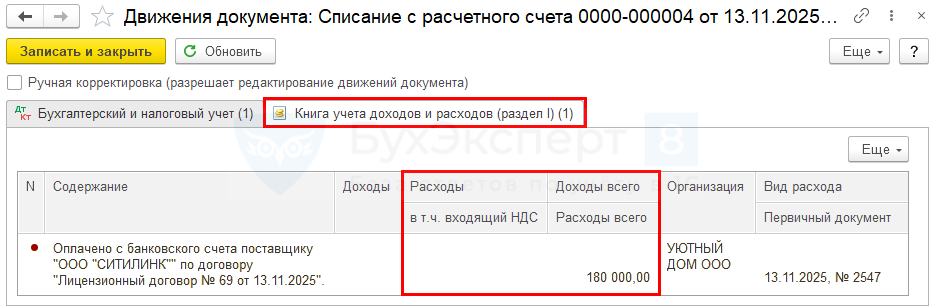
Документ формирует запись:
- Расходы — 0, передачи права на использование программы не произошло, оплату нельзя признать в расходах УСН;
- Расходы всего — 180 000 руб., оплаченная стоимость программы, которая может быть признана в расходах УСН.
Учет затрат на приобретение неисключительного права, признаваемого НМА только в БУ
В программе 1С несколько вариантов оформления приобретения и принятия к учету ПО:
- Стандартный, при котором используются два документа:
- оприходование НМА в БУ— документ Поступление (акт, накладная, УПД) вид операции Услуги (акт, УПД);
- ввод в эксплуатацию НМА — документ Принятие к учету НМА;
- Упрощенный, при котором используется единый документ:
- оприходование и ввод в эксплуатацию НМА — документ Поступление (акт, накладная, УПД) вид операции Права (акт, УПД), далее Приобретение прав.
Подробнее Варианты приобретения прав в 1С.
В нашем примере выполняются все условия для применения Упрощенного варианта:
- ввод в эксплуатацию НМА одновременно с оприходованием;
- нет дополнительных расходов на доведение до состояния готовности;
- ликвидационная стоимость в БУ равна нулю;
- линейный способ начисления амортизации.
Принятие неисключительных прав на ПО оформите документом Поступление (акт, накладная, УПД) вид операции Права (акт, УПД) в разделе Покупки – Поступление (акты, накладные, УПД) или ОС и НМА – Приобретение прав.
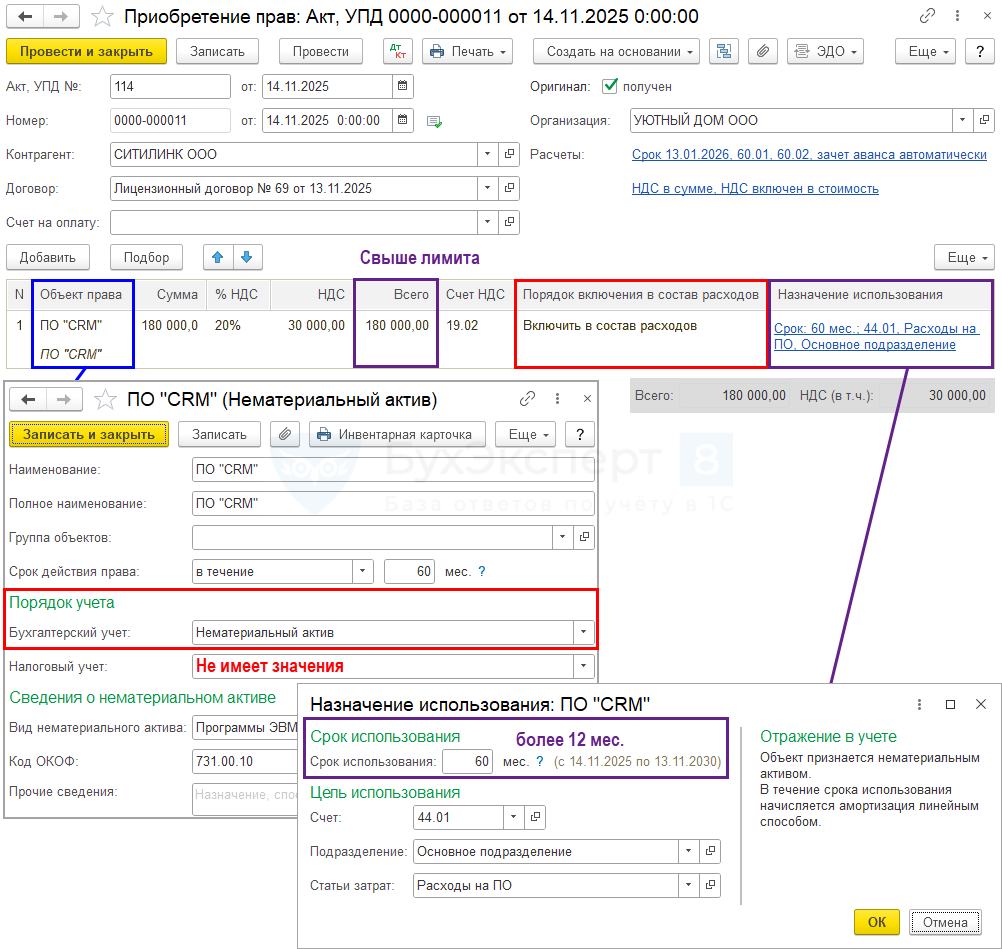
В документе укажите:
- Объект права — программный продукт из справочника Нематериальный актив:
- Срок действия права — 60 мес., указывается для информации согласно сроку в договоре, автоматически переносится в поле Срок использования документа и может быть изменен;
- Бухгалтерский учет — Нематериальный актив. В нашем примере неисключительное право в БУ признается НМА, при заполнении Срока использования в документе учет актива может измениться;
- Налоговый учет — не имеет значения, порядок учета при УСН выбирается в документе Приобретение прав;
- Порядок включения в состав расходов — Включить в состав расходов, неисключительные права на программы признаются расходами УСН;
- Назначение использования — параметры учета ПО в эксплуатации:
- Срок использования — СПИ, установленный при вводе в эксплуатацию, по умолчанию заполняется из карточки НМА поле Срок действия права.
Установленный Срок использования в документе влияет на признание затрат в расходах БУ и не зависит от установленного Срока действия права в карточке актива:
- если в поле Бухгалтерский учет выбрано Нематериальный актив, то:
- не более 12 мес. — в БУ затраты признаются единовременно;
- более 12 мес. — в БУ формируется НМА.
- Счет — счет затрат для отражения амортизации в БУ;
- Подразделение — подразделение затрат;
- Статьи затрат — не имеет значения, т. к. амортизация начисляется по предустановленной статье затрат.
Если стоимость актива не превышает установленный лимит в УП PDF, затраты будут признаны единовременно независимо от того, что установлено в справочнике Нематериальные активы.
Проводки по документу
Нематериальные активы, используемые в организации, учитываются в дебете счета 04 «Нематериальные активы» (план счетов 1С) по первоначальной стоимости (п. 13 ФСБУ 14/2022).
Первоначальная стоимость НМА формируется исходя из фактических затрат на его приобретение и иных расходов, непосредственно связанных с приобретением и обеспечением условий для использования актива в запланированных целях, за исключением НДС и иных возмещаемых налогов (п. 9, 10, 11 ФСБУ 26/2020).
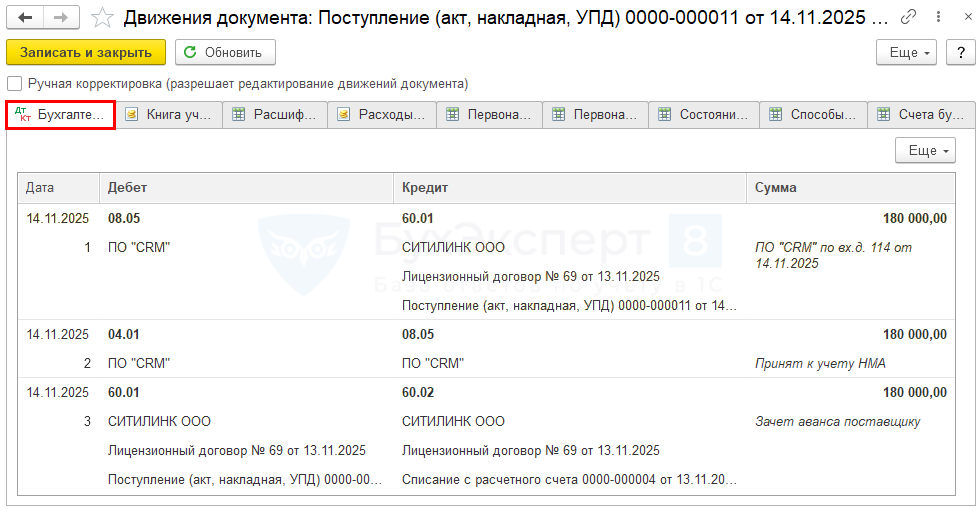
Документ формирует проводки:
- Дт 08.05 Кт 60.01 — принятие к учету внеоборотного актива в БУ;
- Дт 04.01 Кт 08.05 — ввод в эксплуатацию НМА в БУ;
- Дт 60.01 Кт 60.02 — зачет аванса.
Регистр УСН Книга учета доходов и расходов (раздел I)
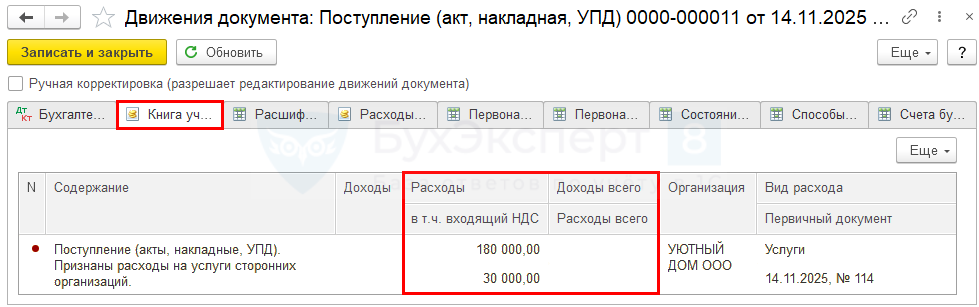
Документ формирует записи:
- Расходы — 180 000, зачтенный аванс за программу признается в расходах УСН, т. к. выполнены все условия;
- в т.ч. входящий НДС — 30 000, входящий НДС отражается отдельной строкой (пп. 8 п. 1 ст. 346.16 НК РФ);
- Расходы всего— 0, оплаченная стоимость программы ранее отражена в общей сумме расходов УСН в документе Списание с расчетного счета.
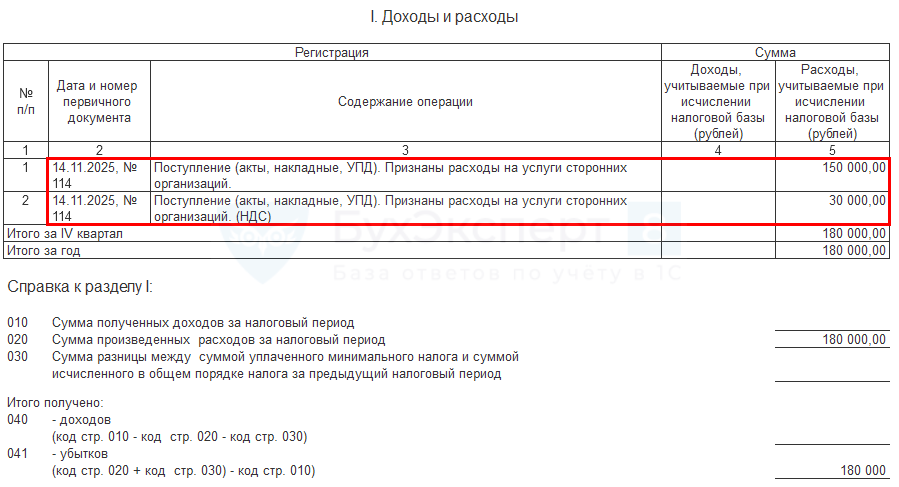
Книга учета доходов и расходов УСН
Результат проверьте через раздел Отчеты — Книга доходов и расходов УСН.
В налоговом учете УСН расходы на приобретение ПО учтены единовременно.
Документальное оформление
Организация должна утвердить формы первичных документов, в т. ч. документа по принятию к учету НМА.
В 1С для документа Приобретение прав не предусмотрена печатная форма Акт о приеме объекта нематериальных активов. Ее можно распечатать только в документе Принятие к учету НМА.
Для оформления принятия к учету НМА можно воспользоваться формой, разработанной Бухэксперт.
Начисление амортизации в БУ
В БУ стоимость НМА погашается через начисление амортизации (п. 38 ФСБУ 14/2022):
- начиная со следующего месяца после принятия объекта к учету и заканчивая следующим месяцем после его выбытия;
- начиная с даты принятия на учет НМА и заканчивая моментом его списания с учета.
Выбранный способ утвердите в учетной политике.
В 1С ПРОФ начисление амортизации возможно только со следующего месяца.
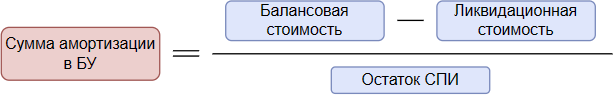
Амортизация линейным способом в БУ рассчитывается по формуле (п. 40 ФСБУ 14/2022):
где:
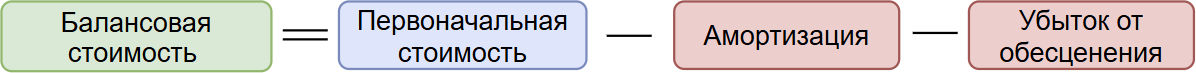
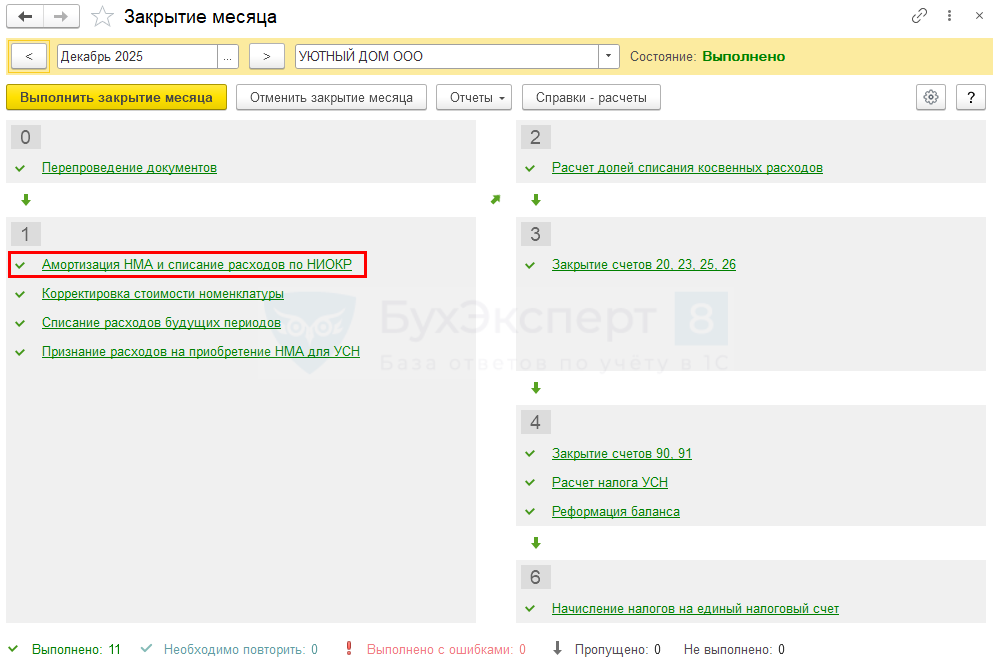
Ежемесячное начисление амортизации осуществляется при выполнении процедуры Закрытие месяца операции Амортизация НМА и списание расходов по НИОКР в разделе Операции — Закрытие месяца.
В нашем примере ПО «CRM» принято к учету в качестве НМА и введено в эксплуатацию 14 ноября. Следовательно, амортизация в БУ начисляется с декабря 2025 года.
Проводки по документу
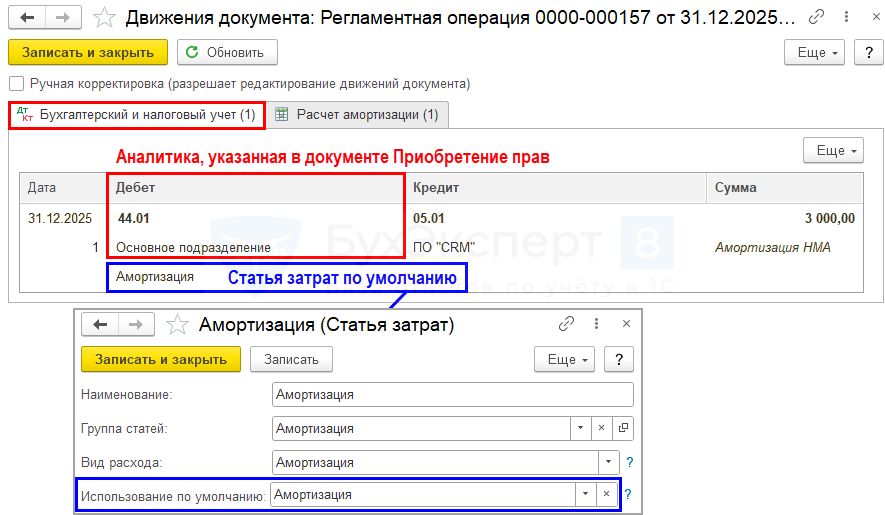
Документ формирует проводку:
- Дт 44.01 Кт 05.01 — начисление амортизации в БУ.
Амортизация за следующие месяцы начисляется аналогично — до полного погашения стоимости. При выбытии НМА амортизация за последний месяц начисляется в документе выбытия, например, в документе Передача НМА.
Контроль
Проверьте расчет амортизации с помощью отчета Справка-расчет амортизации в разделе Операции — Закрытие месяца — кнопка Справки-расчеты — Амортизация.
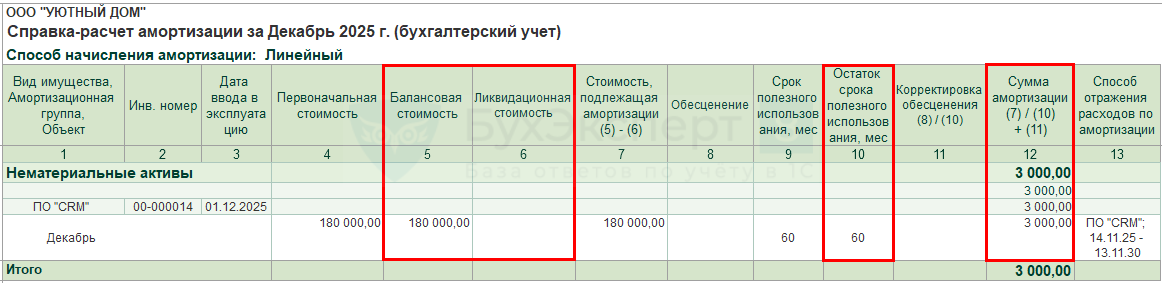
Амортизация за декабрь:
- (180 000 (первоначальная стоимость) — 0 (накопленная амортизация) — 0 (ликвидационная стоимость)) / 60 мес. (СПИ оставшийся) = 180 000 / 60 = 3 000 руб.
На эту сумму и сформирована проводка Дт 44.01 Кт 05.01 в БУ.
Признание затрат на неисключительное право в составе коммерческих расходов
При закрытии месяца амортизация на счете 44.01 «Издержки обращения в организациях, осуществляющих торговую деятельность» признается полностью в расходах, списывается в Дт счета 90.07 «Расходы на продажу».
Подробнее Коммерческие затраты (счет 44)
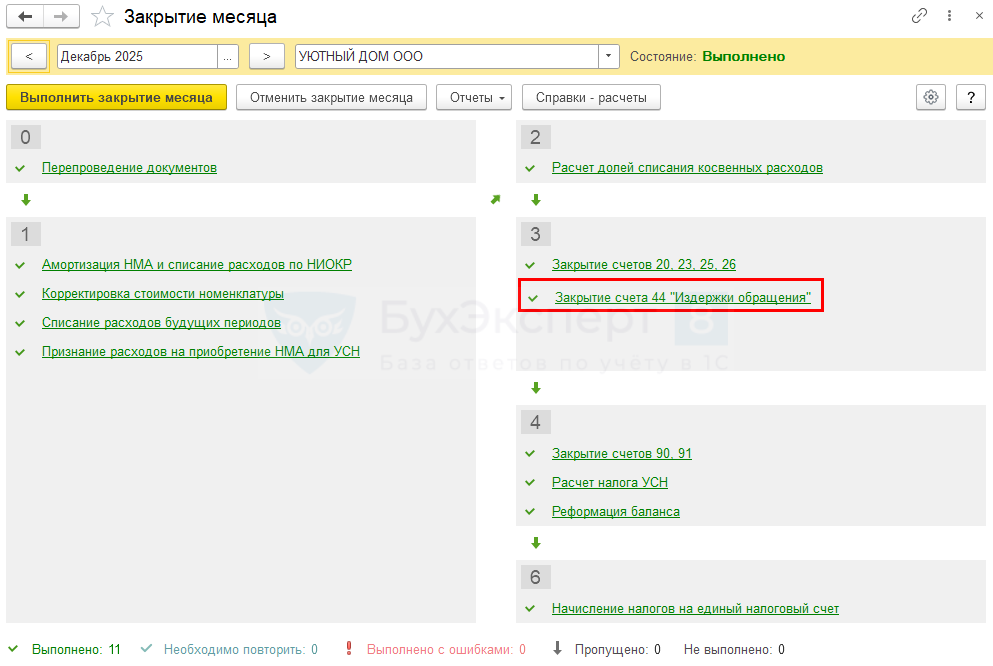
Выполните регламентную операцию Закрытие счета 44 «Издержки обращения» процедуры Закрытие месяца в разделе Операции — Закрытие месяца.
Проводки по документу
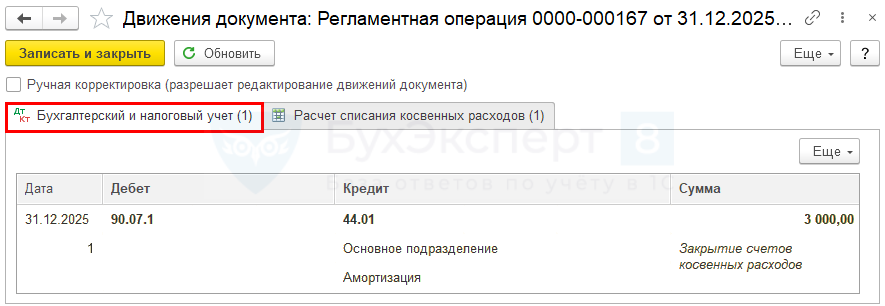
Документ формирует проводку:
- Дт 90.07.1 Кт 44.01 — отражение в составе коммерческих расходов амортизации НМА.
Бухгалтерская отчетность
В бухгалтерской отчетности затраты на НМА отражаются:
- в Бухгалтерском балансе: PDF
- стр. 1110 «Нематериальные активы» — в размере балансовой стоимости на 31 декабря;
- в Отчете о финансовых результатах: PDF
- стр. 2210 «Коммерческие расходы» — в размере начисленной амортизации за год.
См. также:
- ФСБУ 14/2022 — новое в учете НМА с 2024 года
- Права на программные продукты: особенности перехода на ФСБУ 4 в 1С
- Особенности учета программного обеспечения с 2024
- Приобретение и принятие к учету неисключительных прав на доступ к базам данных (программам) в 1С
- Чек-лист Учет прав на программное обеспечение с 2024 в 1С
 Макс
 ВКонтакте
Помогла статья?
Получите еще секретный бонус и полный доступ к справочной системе Бухэксперт на 8 дней бесплатно


Обратите внимание!
В комментариях наши эксперты не отвечают на вопросы по программам 1С и законодательству.
Получить индивидуальную консультацию от наших специалистов можно в Личном кабинете