Получите еще секретный бонус и полный доступ к справочной системе Бухэксперт на 8 дней
бесплатно
Похожие публикации
Чек-лист Учет затрат на НИОКТР в 1С
Схема поможет определиться можно ли учесть затраты на НИОКТР в составе НМА. Чек-лист НИОКТР Чек-лист Учет затрат на НИОКТР в…
Чек-лист Улучшение (модернизация) НМА
Схема поможет определиться как учитывать дополнительные затраты на программное обеспечение после ввода его в эксплуатацию. Чек-лист Улучшение НМА Скачать чек-лист…
Чек-лист Деление затрат НИОКТР на стадии
Схема поможет определиться к какой стадии относятся затраты на НИОКТР, если в учетной политике выбрали деление по п. 17.3 ФСБУ…
Чек-лист по применению ФСБУ 25 в 1С
Схема поможет определиться в каких случаях нужно применять ФСБУ 25. Чек-лист по применению ФСБУ 25 Скачать чек-лист по применению ФСБУ…
Публикацию можно обсудить в комментариях ниже. Обратите внимание!
В комментариях наши эксперты не отвечают на вопросы по программам 1С и законодательству.
Получить индивидуальную консультацию от наших специалистов можно в Личном
кабинете
Все комментарии (3)
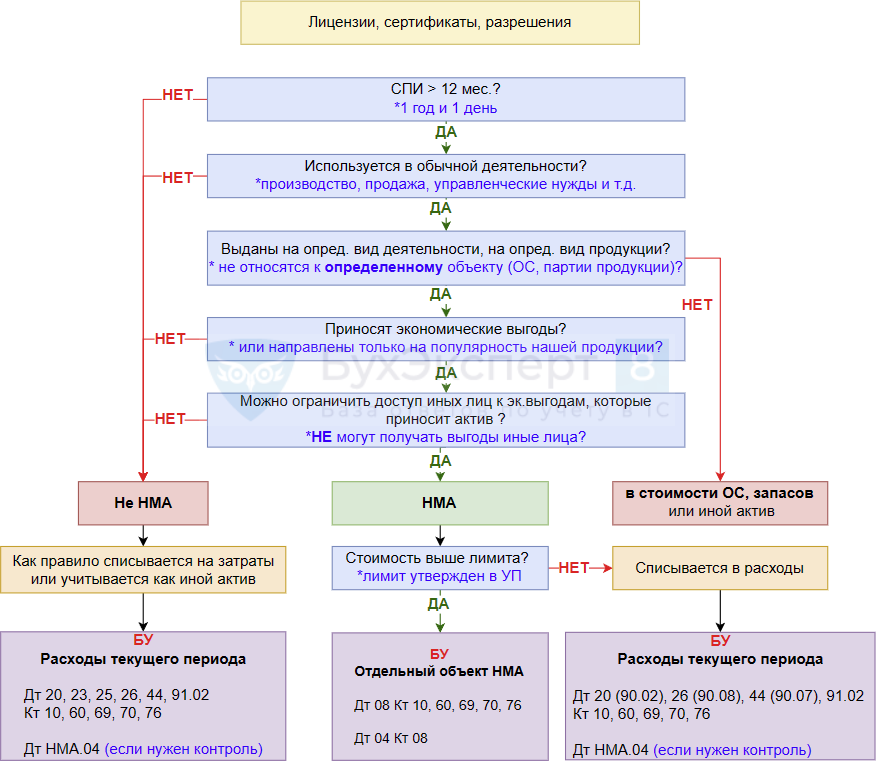
Добрый день, подскажите пожалуйста (если смотреть на таблицу) почему в левой стороне расходы тек.периода можно списывать на ДТ 20,23,25,26,44,91,02 а в правой стороне только ДТ 90,91,02, тут нельзя на 44?
Добрый день.
Можно отразить на счете 44, т.к. он ежемесячно закрывается в Дт 90.07
Разница в том, что если это не НМА, то они могут учитываться как любые другие затраты или даже запасы.
Если это МНМА, то это должны быть текущие расходы, они не должны задержаться в НЗП или стоимости запасов.
Поэтому БухЭксперт8 рекомендует при отражении затрат на МНМА указывать счета расходов (90.02, 90.07, 90.08, 91.02), так затраты сразу попадут в расходы.
Также можно использовать счета затрат, если они закрывается ежемесячно на счета расходов, например:
Дополнительно по теме.
С релиза 3.0.169.
Сальдо по дебету счета 76.18 «Приобретение прав на использование результатов интеллектуальной деятельности» теперь учитывается при заполнении бухгалтерской отчетности.
В бухгалтерском балансе включается в строку 1230 «Дебиторская задолженность».
В пояснениях 5 «Дебиторская и кредиторская задолженность» отражается в составе прочей краткосрочной дебиторской задолженности по строкам 5513, 5533.
Продолжая использовать наш сайт, Вы даете согласие на обработку файлов Cookie и пользовательских данных в целях
функционирования сайта, проведения ретаргетинга, сбора статистической информации и пр. Вы можете запретить
сохранение Cookie в настройках своего браузера, либо покинуть сайт.
Нажимая на кнопку «Зарегистрироваться»,
я подтверждаю принадлежность мне сообщенных при регистрации сведений, их достоверность,
даю согласие на
обработку моих персональных данных
и подтверждаю ознакомление с
политикой их обработки.






 Макс
 ВКонтакте


Добрый день, подскажите пожалуйста (если смотреть на таблицу) почему в левой стороне расходы тек.периода можно списывать на ДТ 20,23,25,26,44,91,02 а в правой стороне только ДТ 90,91,02, тут нельзя на 44?
Добрый день.
Можно отразить на счете 44, т.к. он ежемесячно закрывается в Дт 90.07
Разница в том, что если это не НМА, то они могут учитываться как любые другие затраты или даже запасы.
Если это МНМА, то это должны быть текущие расходы, они не должны задержаться в НЗП или стоимости запасов.
Поэтому БухЭксперт8 рекомендует при отражении затрат на МНМА указывать счета расходов (90.02, 90.07, 90.08, 91.02), так затраты сразу попадут в расходы.
Также можно использовать счета затрат, если они закрывается ежемесячно на счета расходов, например:
Дт 90.02 Кт 20;
Дт 90.08 Кт 26;
Дт 90.07 Кт 44.
Подробнее
Учет малоценных НМА (ОСН) в 1С
.
Дополнительно по теме.
С релиза 3.0.169.
Сальдо по дебету счета 76.18 «Приобретение прав на использование результатов интеллектуальной деятельности» теперь учитывается при заполнении бухгалтерской отчетности.
В бухгалтерском балансе включается в строку 1230 «Дебиторская задолженность».
В пояснениях 5 «Дебиторская и кредиторская задолженность» отражается в составе прочей краткосрочной дебиторской задолженности по строкам 5513, 5533.
Как обновить 1С 8.3 самостоятельно