




Регистрация бесплатна и занимает 10 секунд.
Лимит — втрое выше.
Нажимая на кнопку, я соглашаюсь на обработку персональных данных и с правилами пользования сайтом
В статье рассмотрим приобретение неисключительных прав на товарный знак, если оплата осуществляется разовым платежом.
Вы узнаете:
- о порядке учета затрат на неисключительные права по товарному знаку, если они удовлетворяют всем признакам НМА по ФСБУ 14
- как определить срок использования товарного знака
- каким документом и на каких счетах в 1С отражаются затраты на приобретение неисключительного права на товарный знак
Содержание
Получите понятные самоучители 2026 по 1С бесплатно:
- Пошаговая инструкция
- Учет затрат на неисключительное право
- Регистрация УПД поставщика
- Оплата госпошлины за регистрацию права использования ТЗ в Роспатенте
- Учет госпошлины за регистрацию права использования ТЗ в Роспатенте
- Отражение в учете услуг поверенного
- Регистрация УПД на услуги поверенного
- Признание затрат на госпошлину и услуги в составе косвенных расходов в НУ за январь
- Ввод в эксплуатацию НМА в БУ, учет затрат в РБП в НУ
- Отражение в учете затрат на неисключительное право в НУ за апрель
- Признание затрат на неисключительное право в составе косвенных расходов в НУ за апрель
- Начисление амортизации в БУ в мае
- Отражение в учете затрат на неисключительное право в НУ за май
- Признание затрат на неисключительное право в составе управленческих (косвенных) расходов за май
- Принятие НДС к вычету по приобретенному НМА
Пошаговая инструкция
15 января Организация приобретает неисключительные права сроком на 3 года на товарный знак «UDom». Стоимость прав на товарный знак составляет 1 830 000 руб. (в т. ч. НДС 22%).
Регистрацию в Роспатенте и оплату пошлины по договору берет на себя организация.
Заключен договор на сопровождение регистрации права использования товарного знака «UDom» с ООО «ПАТЕНТНЫЙ ПОВЕРЕННЫЙ».
25 января оплачена пошлина за регистрацию права использования товарного знака в размере 15 000 руб.
В этот же день подписан акт на выполненные услуги поверенного в размере 18 300 руб. (в т. ч. НДС 22%).
08 апреля Роспатент зарегистрировал право организации на использование товарного знака, получено уведомление. С этой даты организация использует товарный знак.
Рассмотрим пошаговую инструкцию оформления примера. PDF
|
Дата |
Дебет |
Кредит |
Сумма БУ |
Сумма НУ |
Наименование операции |
Документы (отчеты) в 1С |
|
| Дт | Кт | ||||||
| Учет затрат на неисключительное право | |||||||
| 15 января | 08.05 | 60.01 | 1 500 000 | 1 500 000 | 1 500 000 | Принятие к учету внеоборотного актива | Поступление НМА |
| 19.02 | 60.01 | 330 000 | 330 000 | Принятие к учету НДС | |||
| Регистрация УПД поставщика | |||||||
| 15 января | 1 830 000 | Регистрация УПД поставщика | Счет-фактура полученный на поступление | ||||
| Уплата госпошлины за регистрацию права использования товарного знака в Роспатенте | |||||||
| 25 января | 68.10 | 51 | 15 000 | Уплата госпошлины за регистрацию права использования товарного знака | Списание с расчетного счета — Уплата налога |
||
| Учет госпошлины за регистрацию права использования товарного знака в Роспатенте | |||||||
| 25 января | 08.05 | 68.10 | 15 000 | Учет госпошлины в первоначальной стоимости НМА в БУ | Операция, введенная вручную — Операция |
||
| 26 | 68.10 | 15 000 | Учет госпошлины в затратах НУ | ||||
| Отражение в учете услуг поверенного | |||||||
| 25 января | 08.05 | 60.01 | 15 000 | 15 000 | Учет затрат на услуги поверенного в первоначальной стоимости НМА в БУ | Поступление (акт, накладная, УПД) — Услуги (акт, УПД) |
|
| 26 | 60.01 | 15 000 | Учет затрат на услуги поверенного в затратах НУ | ||||
| 19.04 | 60.01 | 3 300 | 3 300 | Принятие к учету НДС | |||
| Регистрация УПД поставщика | |||||||
| 25 января | 18 300 | Регистрация УПД поставщика | Счет-фактура полученный на поступление | ||||
| Признание затрат на госпошлину и услуги в составе косвенных расходов в НУ за январь | |||||||
| 31 января | 90.08.1 | 26 | 30 000 | 30 000 | Признание затрат на регистрацию права на ТЗ в составе косвенных расходов | Закрытие месяца — Закрытие счетов 20, 23, 25, 26 |
|
| Ввод в эксплуатацию НМА в БУ, учет затрат в РБП в НУ | |||||||
| 08 апреля | 04.01 | 08.05 | 1 530 000 | 1 500 000 | 1 500 000 | Ввод в эксплуатацию НМА в БУ | Принятие к учету НМА |
| 76.18 | 04.01 | 1 500 000 | 1 500 000 | Учет затрат на неисключительное право в состав расходов в НУ | |||
| Отражение в учете затрат на неисключительное право в НУ за апрель | |||||||
| 30 апреля | 26 | 76.18 | 31 478,10 | 31 478,10 | Включение стоимости неисключительного права в состав расходов в НУ | Закрытие месяца — Списание расходов будущих периодов |
|
| Признание затрат на неисключительное право в составе косвенных расходов в НУ за апрель | |||||||
| 30 апреля | 90.08.1 | 26 | 31 478,10 | 31 478,10 | Ежемесячное признание затрат на неисключительное право в составе косвенных расходов в НУ | Закрытие месяца — Закрытие счетов 20, 23, 25, 26 |
|
| Начисление амортизации в БУ в мае | |||||||
| 31 мая | 26 | 05.01 | 42 500,00 | Начисление амортизации в БУ | Закрытие месяца — Амортизация НМА и списание расходов по НИОКР |
||
| Отражение в учете затрат на неисключительное право в НУ в мае | |||||||
| 31 мая | 26 | 76.18 | 42 427,01 | 42 427,01 | Включение стоимости неисключительного права в состав расходов в НУ | Закрытие месяца — Списание расходов будущих периодов |
|
| Признание затрат на неисключительное право в составе управленческих (косвенных) расходов в мае | |||||||
| 31 мая | 90.08.1 | 26 | 42 500,00 | Признание затрат на амортизацию в составе управленческих расходов в БУ | Закрытие месяца — Закрытие счетов 20, 23, 25, 26 |
||
| 90.08.1 | 26 | 42 427,01 | 42 427,01 | Ежемесячное признание затрат на неисключительное право в составе косвенных расходов в НУ | |||
| Принятие НДС к вычету по НМА | |||||||
| 30 июня | 68.02 | 19.02 | 330 000 | Принятие НДС к вычету | Формирование записей книги покупок | ||
| 68.02 | 19.04 | 3 300 | Принятие НДС к вычету | Формирование записей книги покупок | |||
| 333 300 | Отражение вычета НДС в Книге покупок | Отчет Книга покупок | |||||
Учет затрат на неисключительное право
БУ
Неисключительное право на приобретенный товарный знак (ТЗ) признаем НМА, если характеризуется признаками НМА (п. 4 ФСБУ 14/2022).
НУ
В НУ неисключительное право на использование ТЗ отразите в составе прочих (косвенных) расходов равномерно в течение срока лицензии (пп. 49 п. 1 ст. 264, абз. 2 п. 1 ст. 272 НК РФ, Письмо УФНС по г. Москве от 27.06.2008 N 20-12/060983).
Для признания расходов в НУ нужно документальное подтверждение:
- акт о приеме-передаче прав или указание в договоре о дате передачи прав и начале его использования
- регистрация права использования ТЗ в Роспатенте (п. 2, 3 ст. 1232, п. 2 ст. 1235, п. 2 ст. 1490 ГК РФ)
Затраты признавайте (Письма Минфина от 14.11.2016 N 03-03-06/1/66442, от 23.10.2013 N 03-03-06/1/44292, от 04.04.2011 N 03-03-06/4/28):
- с даты регистрации предоставления права (рекомендуется)
- без регистрации предоставление права считается несостоявшимся (п. 6 ст. 1232 ГК РФ)
- с начала использования ТЗ до регистрации — если заявление уже подано в Роспатент, а в договоре указано, что его условия действуют с даты фактической передачи права (п. 2 ст. 425 ГК РФ, Постановление Десятого арбитражного апелляционного суда от 20.03.2017 N 10АП-1991/2017 по делу N А41-60379/16)
Если использование ТЗ происходит после регистрации права использования, то принятие неисключительных прав на ТЗ оформите документом Поступление НМА в разделе ОС и НМА — Поступление НМА.
Если принятие к учету ТЗ происходит одновременно с поступлением, дополнительные затраты отсутствуют, а параметры БУ и НУ совпадают, используйте документ Поступление (акт, накладная, УПД) с видом операции Приобретение прав.
Документ Поступление (акт, накладная, УПД) вид операции Приобретение прав в 1С
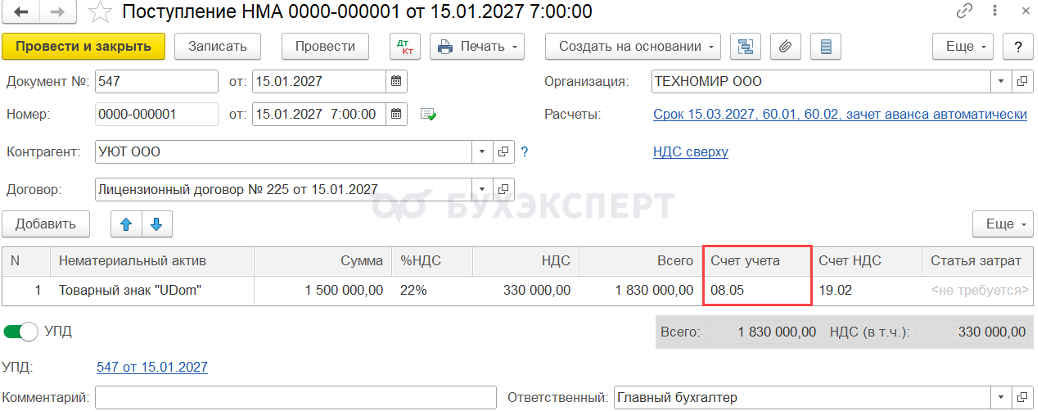
В документе укажите:
- Нематериальный актив — название товарного знака из справочника Нематериальные активы
- Счета учета — 08.05 «Приобретение нематериальных активов»
- Счет НДС — 19.02 «НДС по приобретенным нематериальным активам»
Проводки по документу
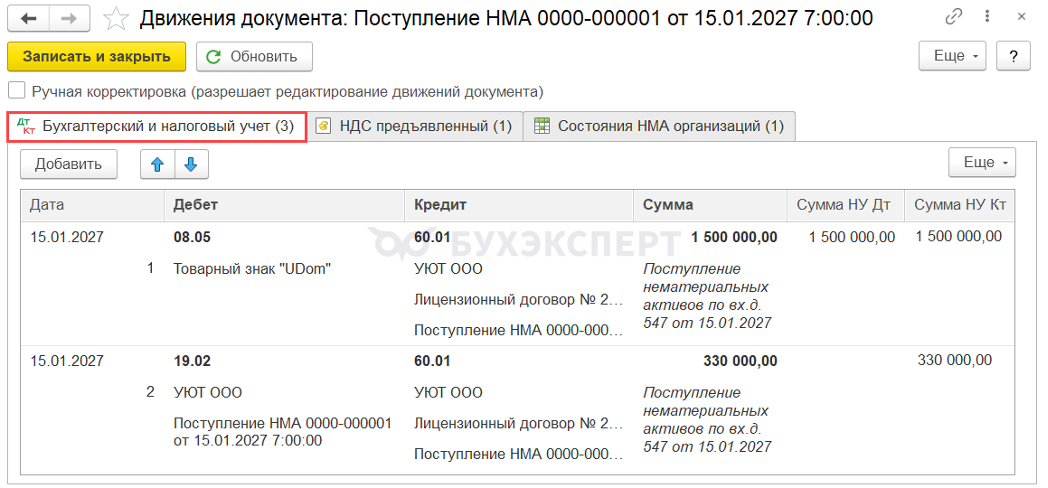
Документ формирует проводки:
- Дт 08.05 Кт 60.01 — принят к учету внеоборотный актив
- Дт 19.02 Кт 60.01 — принят к учету НДС
Регистрация УПД поставщика
Принятие НДС к вычету возможно после проведения документа Принятие к учету НМА (абз. 3 п. 1 ст. 172 НК РФ).
Если НМА создается своими силами или с привлечением подрядчиков, НДС по приобретенным для его создания товарам, работам и услугам можно принять к вычету после их принятия к учету (п. 6 ст. 171, абз. 3 п. 1 ст. 172 НК РФ).
Для регистрации входящего УПД от поставщика установите переключатель УПД.
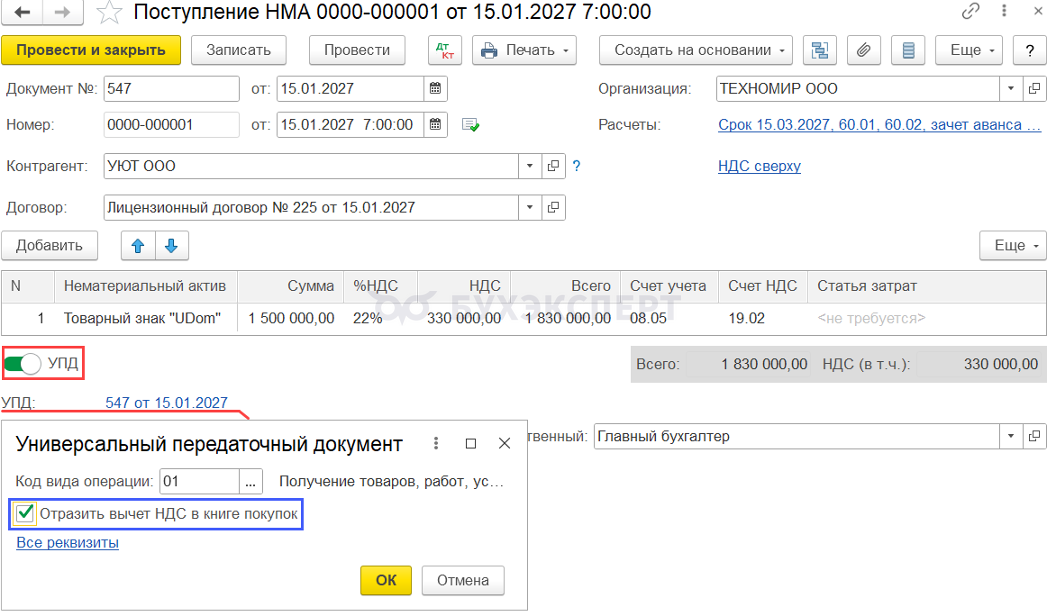
Независимо от того, установлен или нет флажок Отразить вычет НДС в книге покупок, при его проведении проводки по принятию НДС к вычету не формируются. Вычет НДС по НМА возможен только через документ Формирование записей книги покупок.
Оплата госпошлины за регистрацию права использования ТЗ в Роспатенте
Предоставление права использования ТЗ по лицензионному (сублицензионному) договору регистрируется в Роспатенте (п. 2, 3 ст. 1232, п. 2 ст. 1235, п. 2 ст. 1490 ГК РФ).
За рассмотрение заявления о регистрации и принятие решения по нему взимается пошлина 15 000 руб. за один ТЗ (ст. 1249 ГК РФ, пп. 3.10 приложения N 1 к Положению о патентных и иных пошлинах).
Оплату пошлины за регистрацию права использования ТЗ оформите документом Списание с расчетного счета вид операции Уплата налога в разделе Банк и касса — Банковские выписки — Списание.
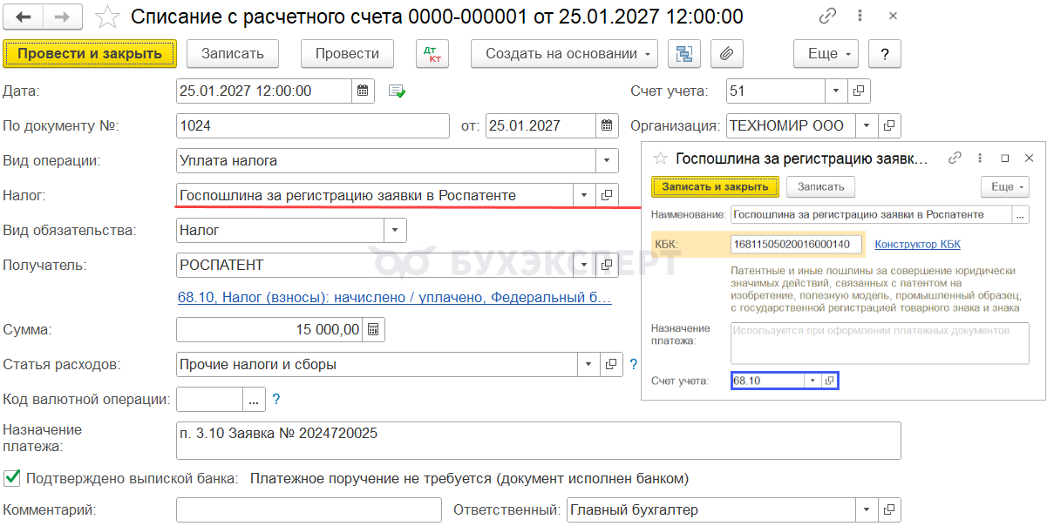
В документе укажите:
- Дата — дата уплаты пошлины, согласно выписке банка
- По документу № от — номер и дата платежного поручения
- Вид операции — Уплата налога
- Налог — Госпошлина за регистрацию заявки в Роспатенте. Создайте элемент в справочнике Налоги и взносы
- Счет дебета — 68.10
- Вид обязательства — Налог
- Получатель — государственный орган, куда перечисляется пошлина, выбирается из справочника Контрагенты
- Вид контрагента — Государственный орган
- ссылка Отражение в бухгалтерском учете:
- Счет дебета — 68.10 «Прочие налоги и сборы»
- Виды платежей в бюджет — Налог (взносы): начислено / уплачено
- Уровни бюджета — Федеральный бюджет
- Сумма — сумма оплаты согласно выписке банка
- Назначение платежа — информация для идентификации платежа: пункт Приложения к Положению о патентных и иных пошлинах, регистрационный номер заявки
Проводки по документу
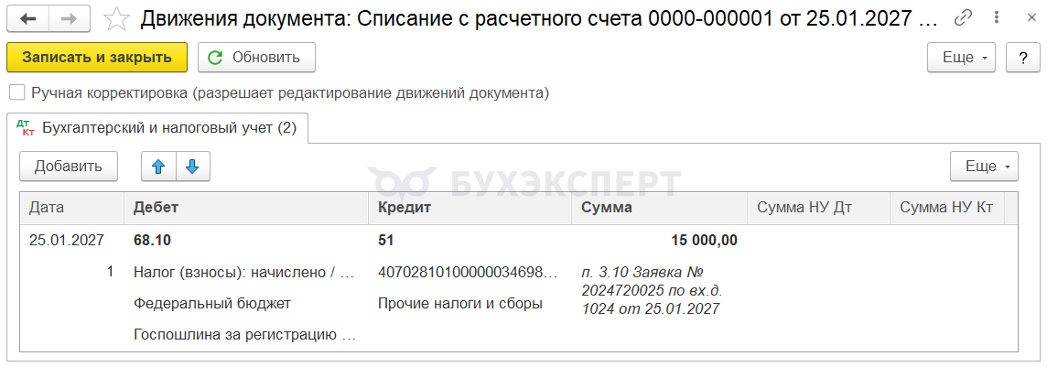
Документ формирует проводку:
- Дт 68.10 Кт 51 — уплачена госпошлина за регистрацию права использования ТЗ в Роспатенте
Учет госпошлины за регистрацию права использования ТЗ в Роспатенте
БУ
Пошлины, уплачиваемые в связи с приобретением НМА:
- до постановки на учет в качестве НМА включается в его первоначальную стоимость и отражается по Дт 08.05 «Приобретение нематериальных активов» (пп. «а» п. 5 ФСБУ 10/2026, пп. «ж.1» п. 10 ФСБУ 26/2020)
- после — признается расходом периода. Классификация в составе расходов по обычным видам деятельности или расходов, отличных от расходов по обычным видам деятельности определяется в зависимости от того, в какой деятельности планируется использовать НМА (п. 12, 28 ФСБУ 10/2026)
НУ
Пошлина за регистрацию права использования ТЗ в Роспатенте учитывается:
- единовременно в прочих (косвенных) расходах (пп. 49 п. 1 ст. 264, пп. 1 п. 7 ст. 272 НК РФ)
Затраты на госпошлину отразите документом Операция, введенная вручную вид операции Операция в разделе Операции — Операции, введенные вручную.
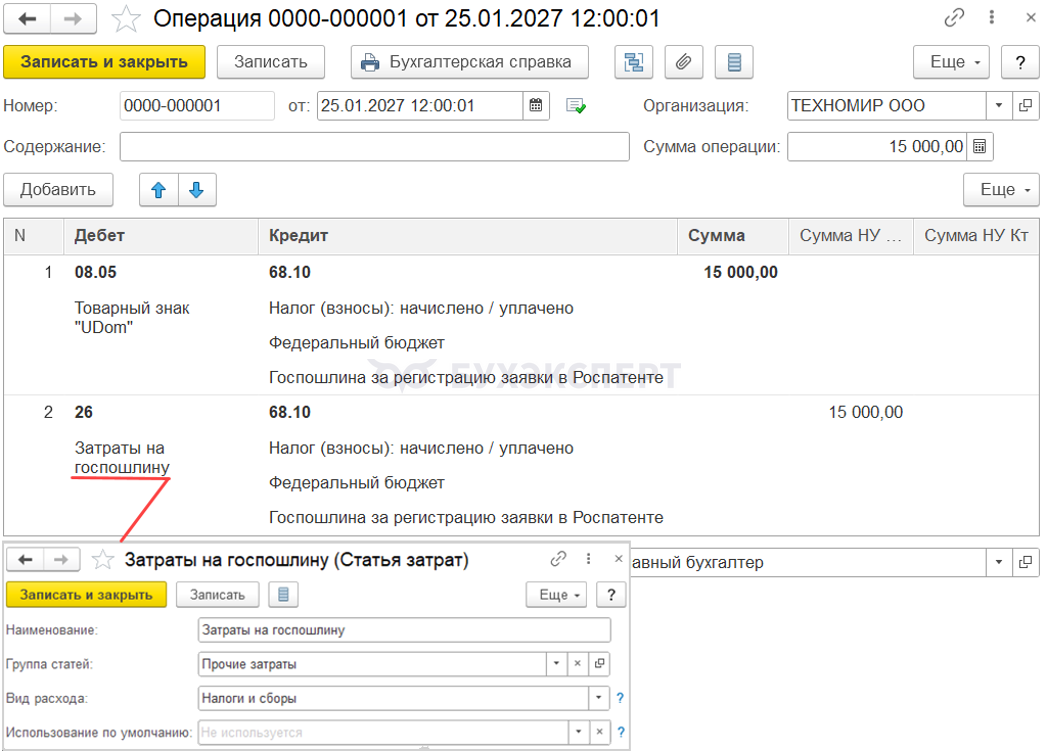
Учет госпошлины в БУ:
- Дебет — счет 08.05 «Приобретение нематериальных активов» (счет учета формирования первоначальной стоимости НМА)
- Кол. — не заполняйте, в количественном учете 1 штука внеоборотного актива уже принята на счет 08.05
- Субконто 1 — Товарный знак «UDom» (регистрируемый ТЗ)
- Кредит — счет 68.10 «Прочие налоги и сборы»
- Сумма — сумма госпошлины
- Сумма НУ Дт — не заполняйте
Аналитика на счете 08.05 полностью должна совпадать с аналитикой в документе Поступление НМА. PDF
Учет госпошлины в НУ:
- Дебет — счет 26 «Общехозяйственные расходы»
- Кредит — счет 68.10 «Прочие налоги и сборы»
- Сумма — не заполняйте
- Сумма НУ Дт — сумма госпошлины
Отражение в учете услуг поверенного
БУ
Дополнительные затраты на приобретение НМА, включайте в его первоначальную стоимость и отражайте по Дт 08.05 «Приобретение нематериальных активов» (пп. «з» п. 10 ФСБУ 26/2020).
НУ
Услуги по сопровождению регистрации права использования ТЗ учитывайте единовременно в прочих (косвенных) расходах (пп. 49 п. 1 ст. 264, пп. 1 п. 7 ст. 272 НК РФ).
Затраты на услуги поверенного оформите документом Поступление (акт, накладная, УПД) вид операции Услуги (акт, УПД) в разделе Покупки – Поступление (акты, накладные, УПД).
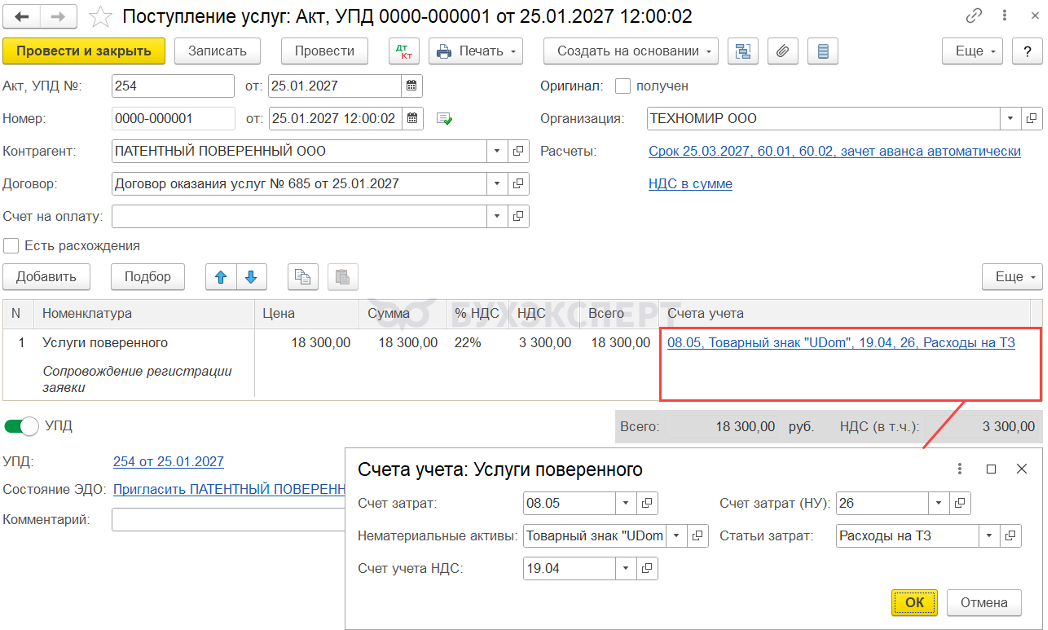
В документе укажите:
- Номенклатура — название услуг поверенного из справочника Номенклатура
- Вид номенклатуры — Услуги
- Счета учета:
- Счет затрат — 08.05 «Приобретение нематериальных активов»
- Счет учета НДС — 19.04 «НДС по приобретенным услугам»
- Счет затрат (НУ) — 26 «Общехозяйственные расходы» (услуги оказаны, в НУ можно признать единовременно)
Проводки по документу
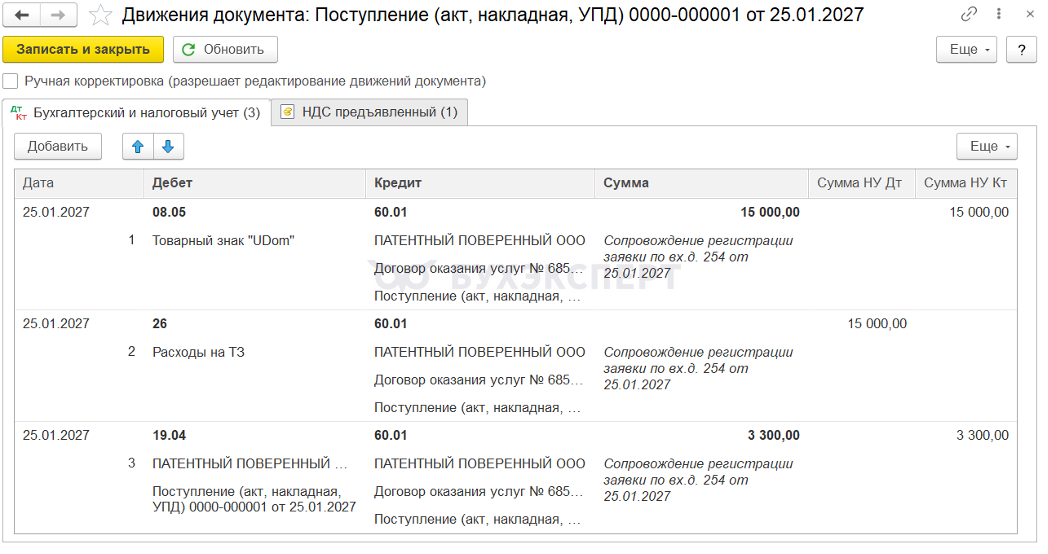
Документ формирует проводки:
- Дт 08.05 Кт 60.01 — затраты на услуги поверенного отражены в первоначальной стоимости НМА в БУ
- Дт 26 Кт 60.01 — затраты на услуги поверенного в НУ
- Дт 19.04 Кт 60.01 — принят к учету НДС
Регистрация УПД на услуги поверенного
В 1С НДС по услугам (товарам), включенным в стоимость НМА принимается к вычету после отражения НМА на счете 04.01 «Нематериальные активы организации», т. е. после проведения документа Принятие к учету НМА.
Для регистрации входящего УПД от поставщика установите переключатель УПД.
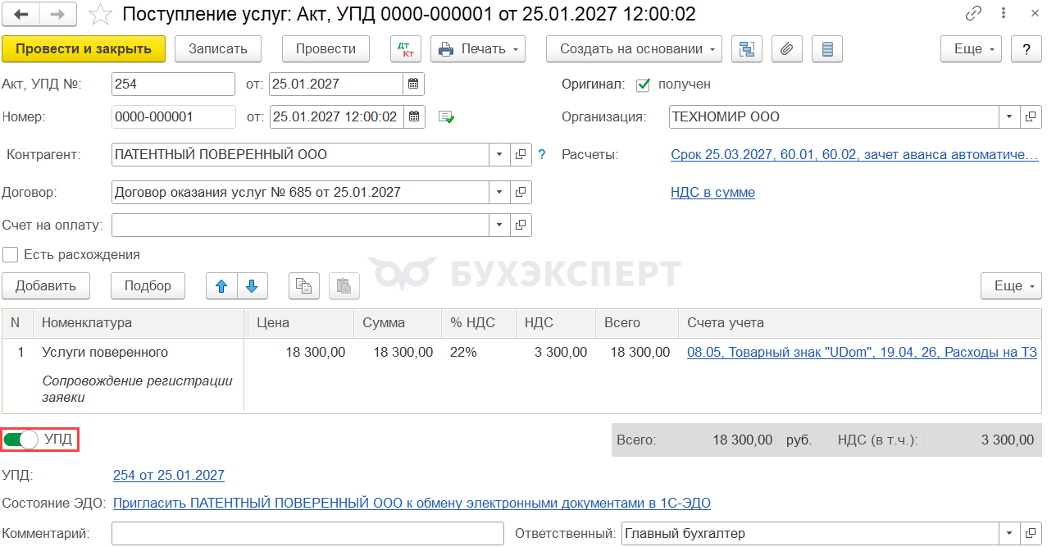
Признание затрат на госпошлину и услуги в составе косвенных расходов в НУ за январь
При закрытии месяца затраты на услуги поверенного на счете 26 «Общехозяйственные расходы» признаются полностью в косвенных расходах НУ, списываются в Дт счета 90.08 «Управленческие расходы».
Подробнее Управленческие (общехозяйственные) затраты (счет 26) в 1С
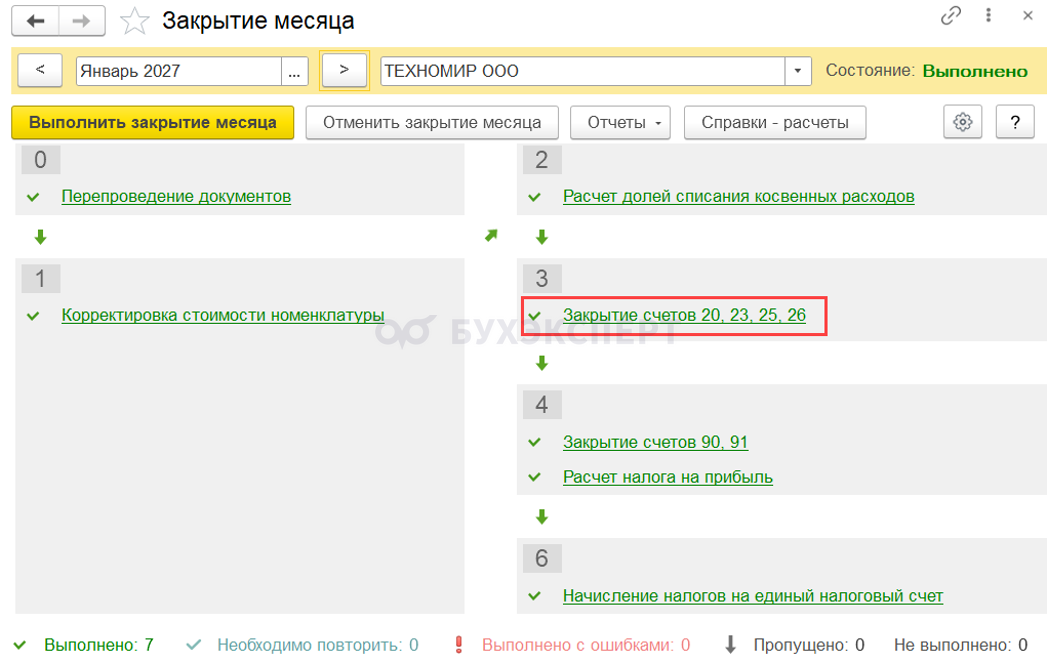
Выполните регламентную операцию Закрытие счетов 20, 23, 25, 26 процедуры Закрытие месяца в разделе Операции — Закрытие месяца.
Проводки по документу
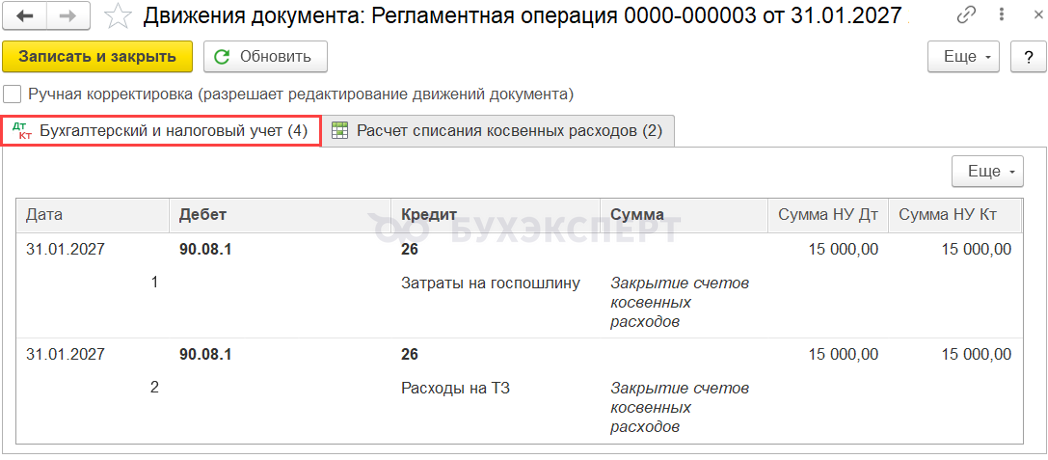
Документ формирует проводку:
- Дт 90.08.1 Кт 26 — отражение затрат на ТЗ в составе косвенных расходов НУ
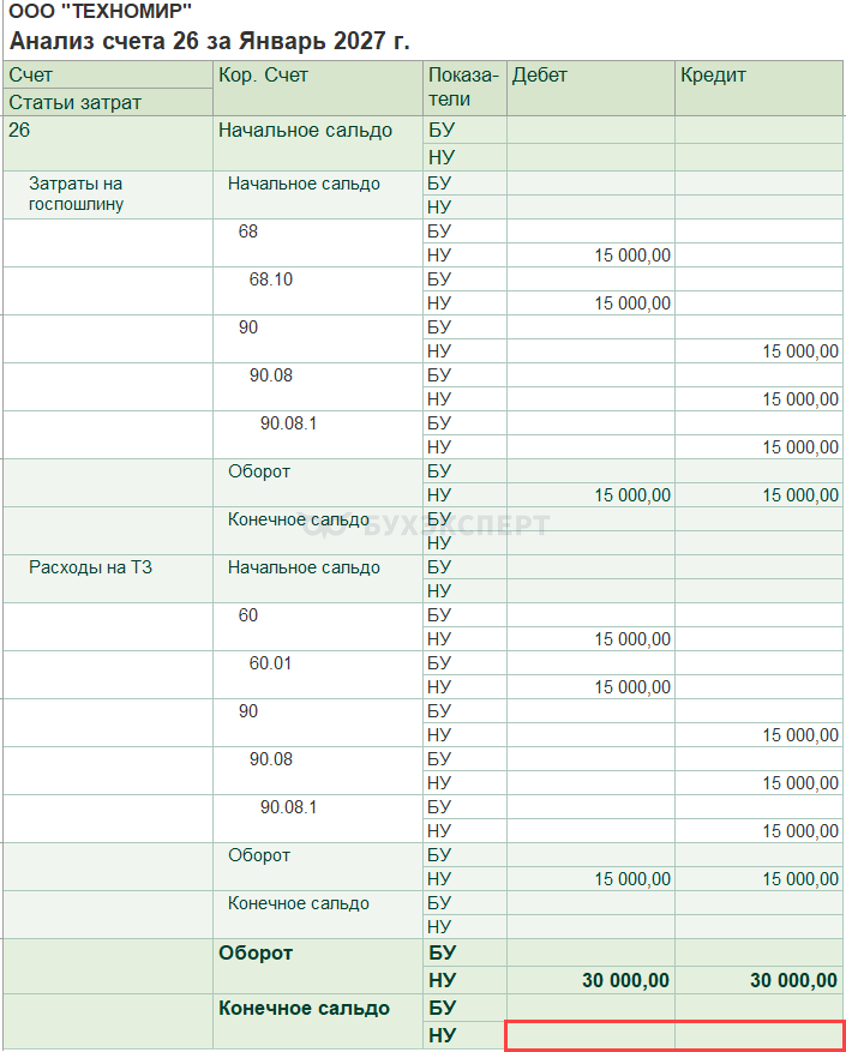
Проверьте признаваемую сумму расходов по НУ отчетом Анализ счета 26 в разделе Отчеты – Анализ счета.
Затраты на регистрацию права использования ТЗ в Роспатенте учтены в расходах НУ в полной сумме.
Ввод в эксплуатацию НМА в БУ, учет затрат в РБП в НУ
Нематериальные активы, используемые в организации, учитывайте в Дт 04.01 «Нематериальные активы» по первоначальной стоимости (п. 13 ФСБУ 14/2022).
Первоначальная стоимость НМА формируется исходя из фактических затрат на его приобретение и иных расходов, непосредственно связанных с приобретением и обеспечением условий для использования актива в запланированных целях, за исключением НДС и иных возмещаемых налогов (п. 9, 10, 11 ФСБУ 26/2020).
Проверьте сумму капвложений в НМА Товарный знак «UDom» в отчете Оборотно-сальдовая ведомость по счету 08.05 в разделе Отчеты – Оборотно-сальдовая ведомость по счету.
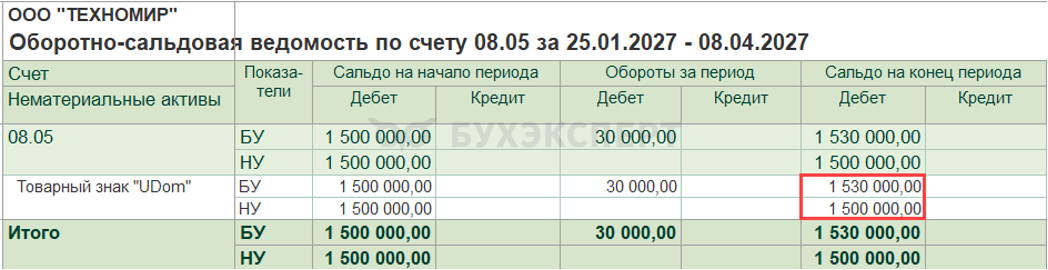
На дату регистрации права (08 апреля) на счете 08.05 отражено:
- БУ — капитальные вложения в НМА в размере 1 530 000 руб.: 1 500 000 (неисключительное право) + 15 000 (пошлина) + 15 000 (услуги поверенного)
- НУ — затраты для равномерного списания в размере стоимости неисключительного права
Примите к учету НМА в БУ документом Принятие к учету НМА в разделе ОС и НМА — Принятие к учету НМА.
Вкладка Внеоборотный актив
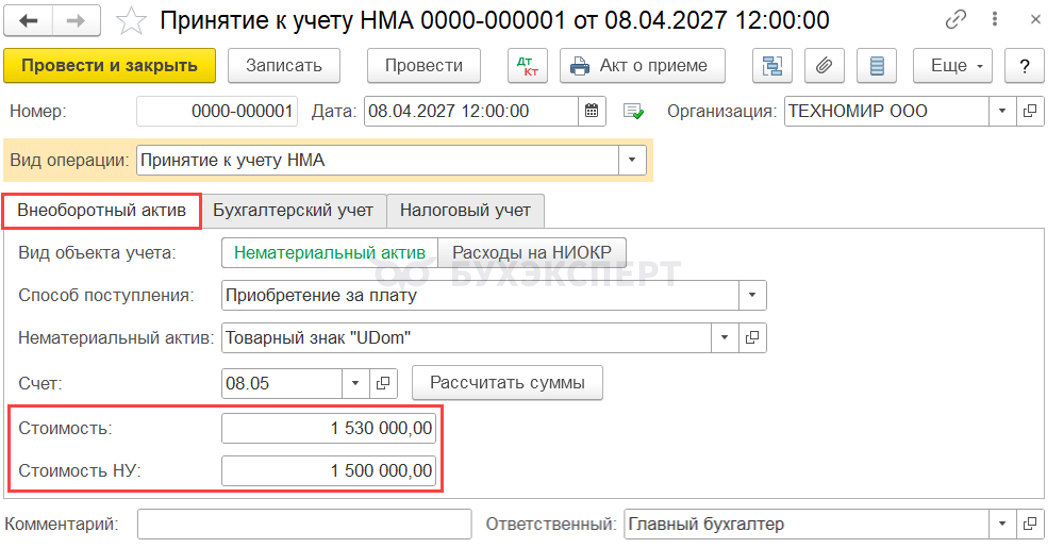
На вкладке Внеоборотный актив укажите данные приобретенного актива до ввода в эксплуатацию:
- Вид объекта учета — Нематериальный актив
- Способ поступления — Приобретение за плату, способ поступления внеоборотного актива в организацию
- Нематериальный актив — ранее введенный нематериальный актив в справочнике Нематериальные активы
- Счет — 08.05 «Приобретение нематериальных активов»
По кнопке Рассчитать суммы заполняются поля:
- Стоимость — 1 530 000, первоначальная стоимость НМА в БУ
- Стоимость НУ — 1 500 000, в НУ затраты будут отражены на счете 76.18 для их равномерного признания
Вкладка Бухгалтерский учет
Стоимость НМА в БУ погашается посредством начисления амортизации. Если срок полезного использования НМА не определен, то амортизация не начисляется (п. 32, 33 ФСБУ 14/2022).
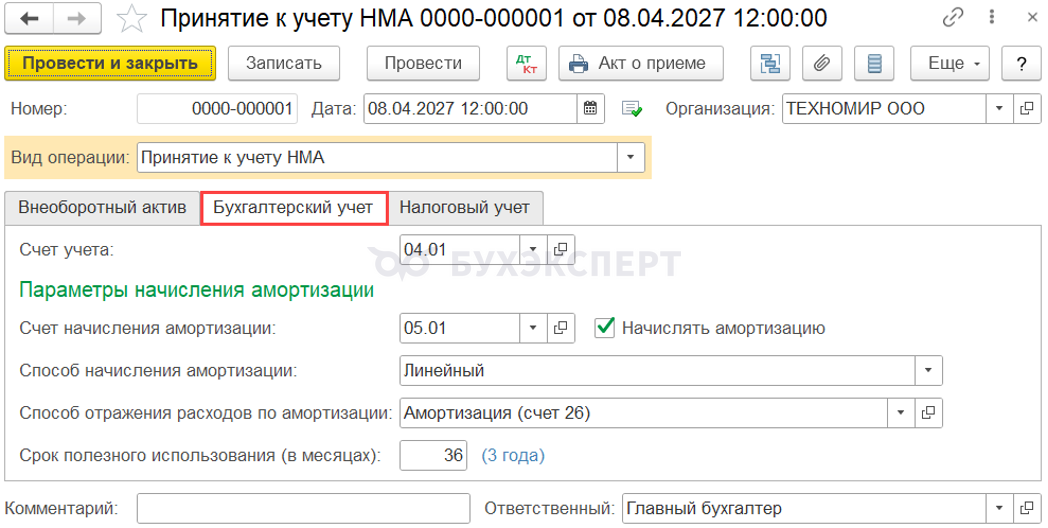
На вкладке Бухгалтерский учет укажите:
- Счет учета — счет 04.01 «Нематериальные активы организации»
- Счет начисления амортизации — 05.01 «Амортизация нематериальных активов»
- установите флажок Начислять амортизацию: именно он влияет на автоматическое начисление амортизации в БУ при Закрытии месяца
- Способ начисления амортизации — метод начисления в БУ, установленный в учетной политике организации
- Способ отражения расходов по амортизации — способ учета затрат на амортизацию НМА в БУ, выбирается из справочника Способы отражения расходов
- Срок полезного использования (в месяцах) — 36 (срок полезного использования исходя из лицензионного договора)
Вкладка Налоговый учет
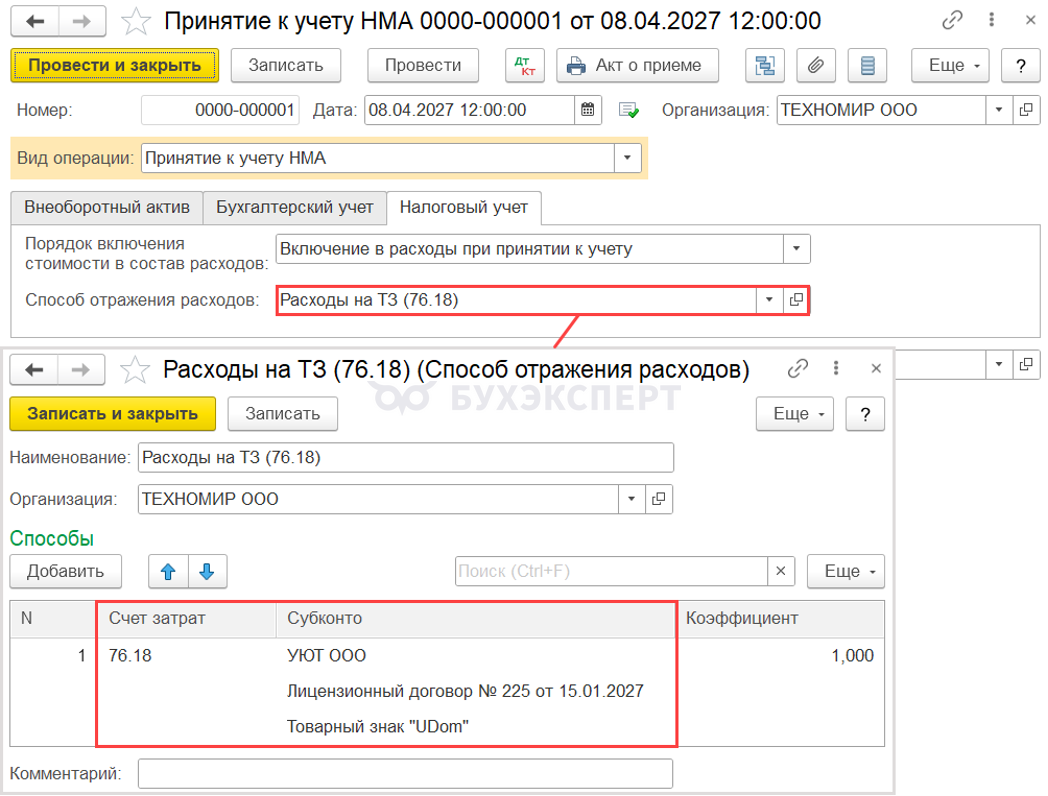
На вкладке Налоговый учет укажите:
- Порядок включения стоимости в состав расходов — Включение в расходы при принятии к учету
- Способ отражения расходов — счет 76.18 для дальнейшего равномерного распределения
Аналитику по счету 76.18 заполните следующим образом:
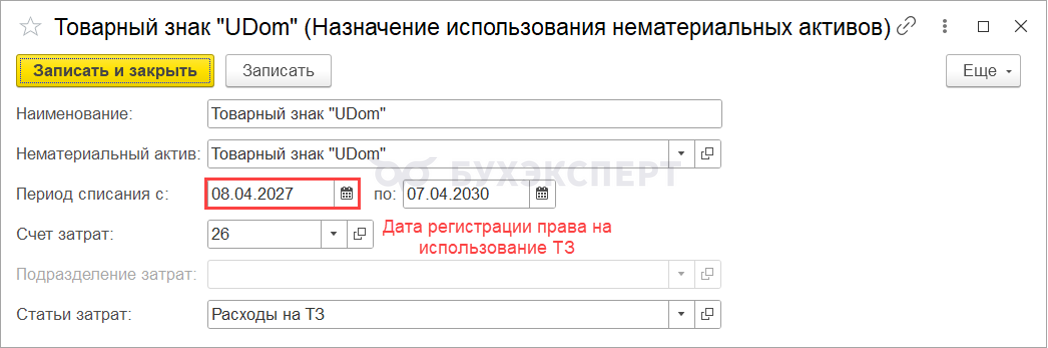
Проводки по документу
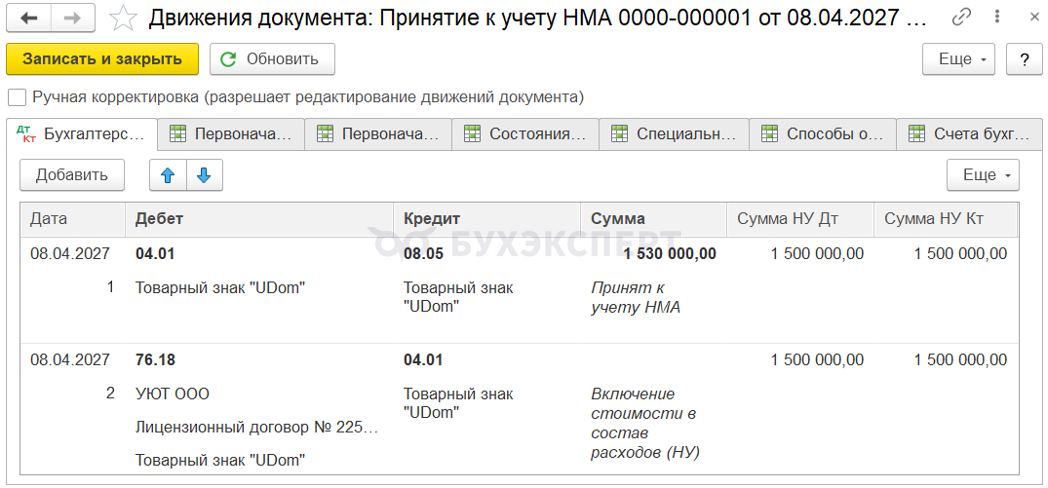
Документ формирует проводки:
- Дт 04.01 Кт 08.05 — ввод в эксплуатацию НМА в БУ
- Дт 76.18 Кт 04.01 — отражение затрат на неисключительное право для равномерного признания в НУ
Документальное оформление
Организация должна утвердить формы первичных документов, в т. ч. документа по принятию к учету НМА. В 1С используется Акт о приеме объекта нематериальных активов.
Бланк можно распечатать по кнопке Акт о приеме документа Принятие к учету НМА PDF
Также для оформления принятия к учету НМА можно воспользоваться формой, разработанной Бухэксперт.
Отражение в учете затрат на неисключительное право в НУ за апрель
В НУ затраты на приобретение неисключительных прав на ТЗ начинают равномерно списываться в расходы с даты начала права их использования, в нашем примере — с 08 апреля 2027 года.
Для автоматического ежемесячного учета затрат на ТЗ в НУ запустите процедуру Закрытие месяца регламентная операция Списание расходов будущих периодов в разделе Операции — Закрытие месяца.
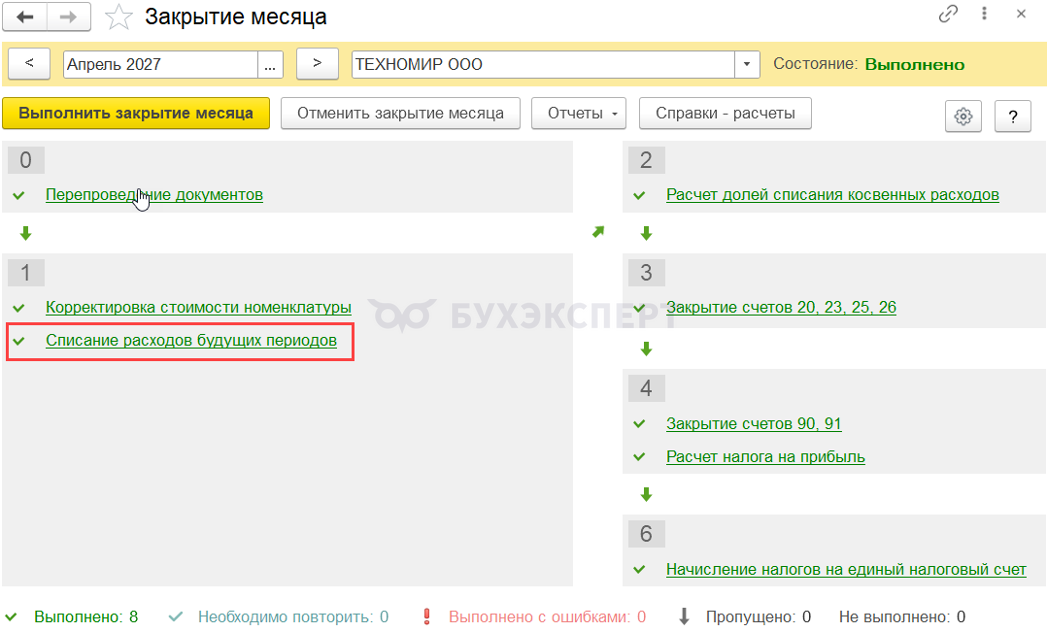
Проводки по документу
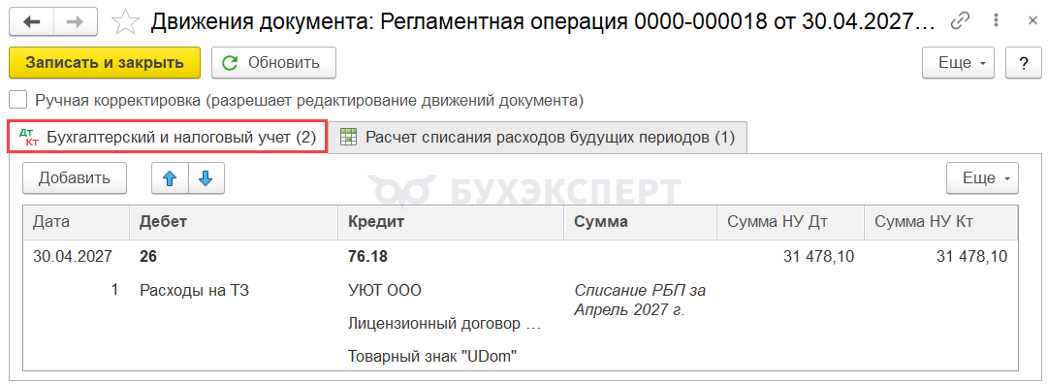
Документ формирует проводку:
- Дт 26 Кт 76.18 — учет затрат на использование права ТЗ в составе косвенных расходов в НУ
Такое отражение затрат происходит ежемесячно до окончания срока использования неисключительного права.
Контроль
Проверьте правильность расчета суммы затрат на использование права ТЗ отчетом Справка-расчет списания расходов будущих периодов в разделе Операции — Закрытие месяца — кнопка Справки-расчеты — Списание расходов будущих периодов.
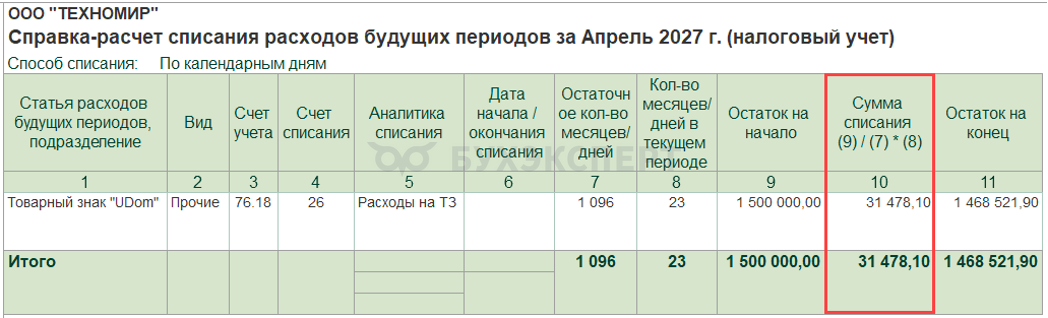
Количество дней за период с 08.04.2027 по 07.04.2030 = 268 дн. (2027) + 366 дн. (2028) + 365 дн. (2029) + 97 дн. (2030) = 1 096 дней.
Ежемесячная сумма = 1 500 000 руб.: 1 096 дней * 23 дня = 31 478,10 руб.
На эту сумму и сформирована проводка Дт 26 Кт 76.18.
Признание затрат на неисключительное право в составе косвенных расходов в НУ за апрель
При закрытии месяца затраты на использование права ТЗ на счете 26 «Общехозяйственные расходы» признаются полностью в косвенных расходах НУ, списываются в Дт счета 90.08 «Управленческие расходы».
Подробнее Управленческие (общехозяйственные) затраты (счет 26) в 1С
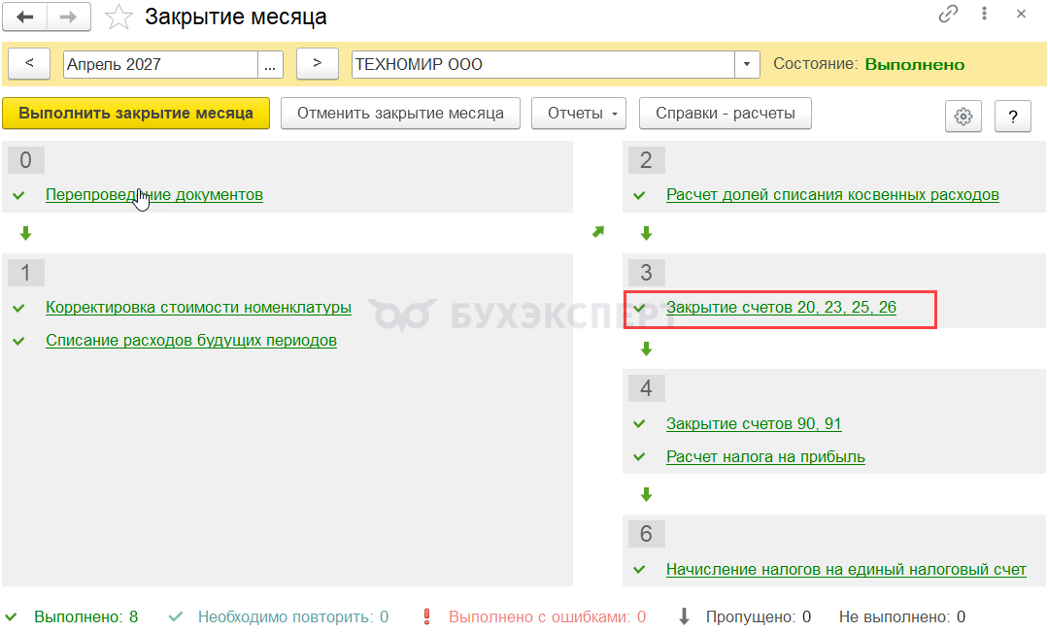
Выполните регламентную операцию Закрытие счетов 20, 23, 25, 26 процедуры Закрытие месяца в разделе Операции — Закрытие месяца.
Проводки по документу
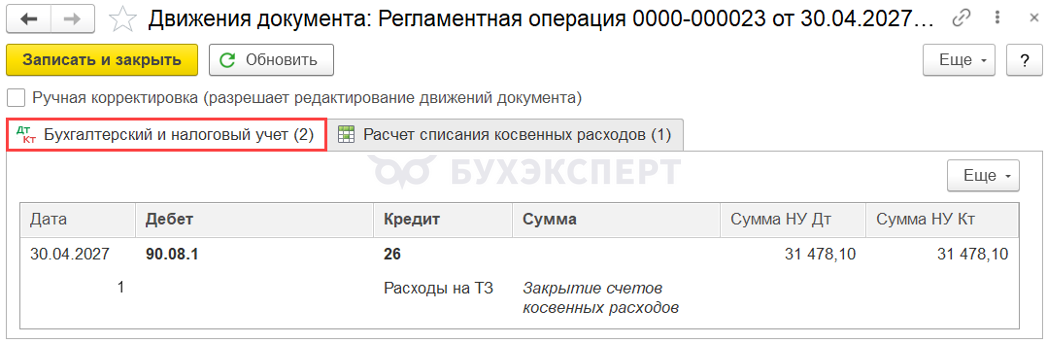
Документ формирует проводку:
- Дт 90.08.1 Кт 26 — затраты на ТЗ признаны в составе косвенных расходов НУ
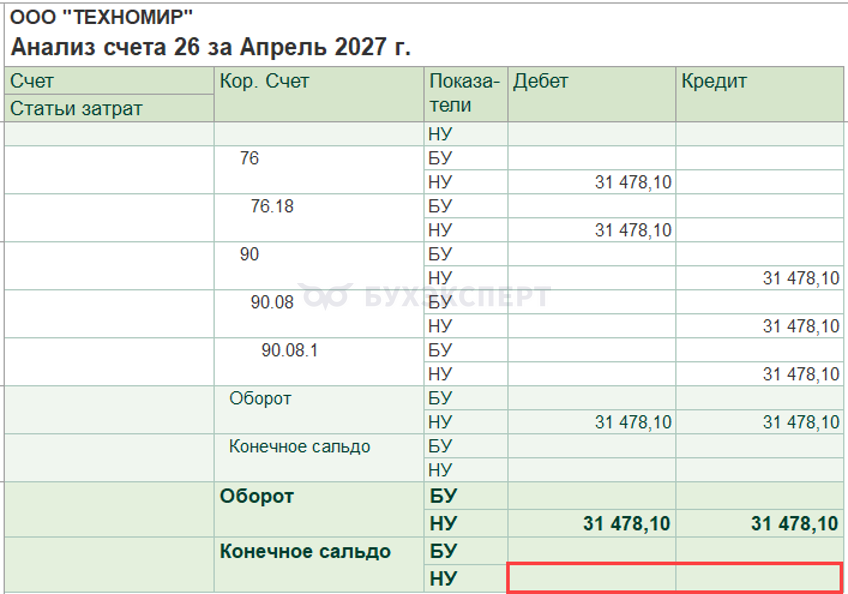
Проверьте признаваемую сумму отчетом Анализ счета 26 в разделе Отчеты – Анализ счета.
Ежемесячная сумма затрат на приобретение неисключительного права учтена в расходах НУ в полном размере.
Начисление амортизации в БУ в мае
В БУ стоимость НМА погашается через начисление амортизации (п. 38 ФСБУ 14/2022):
- начиная со следующего месяца после принятия объекта к учету и прекращается погашаться со следующего месяца после его выбытия
- начиная с даты принятия на учет НМА и прекращается с момента его списания с учета
Выбранный способ утвердите в учетной политике.
В ПРОФ возможно начисление амортизации только со следующего месяца.
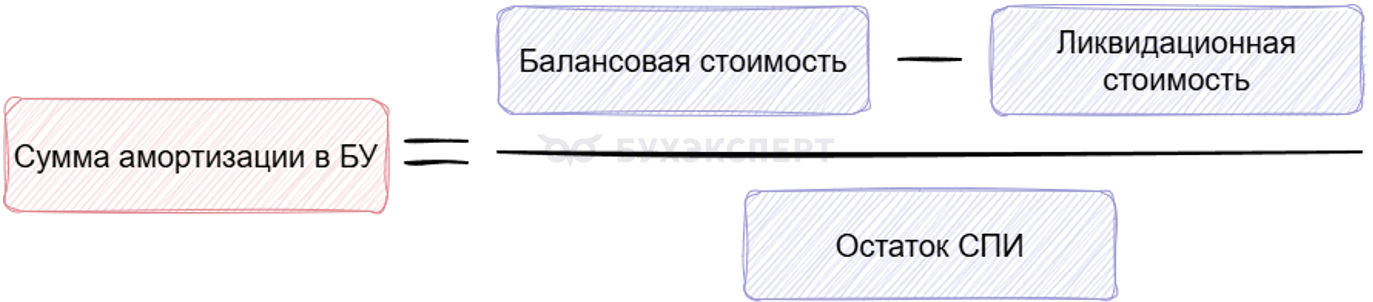
Амортизация линейным способом в БУ рассчитывается по формуле (п. 40 ФСБУ 14/2022):
где

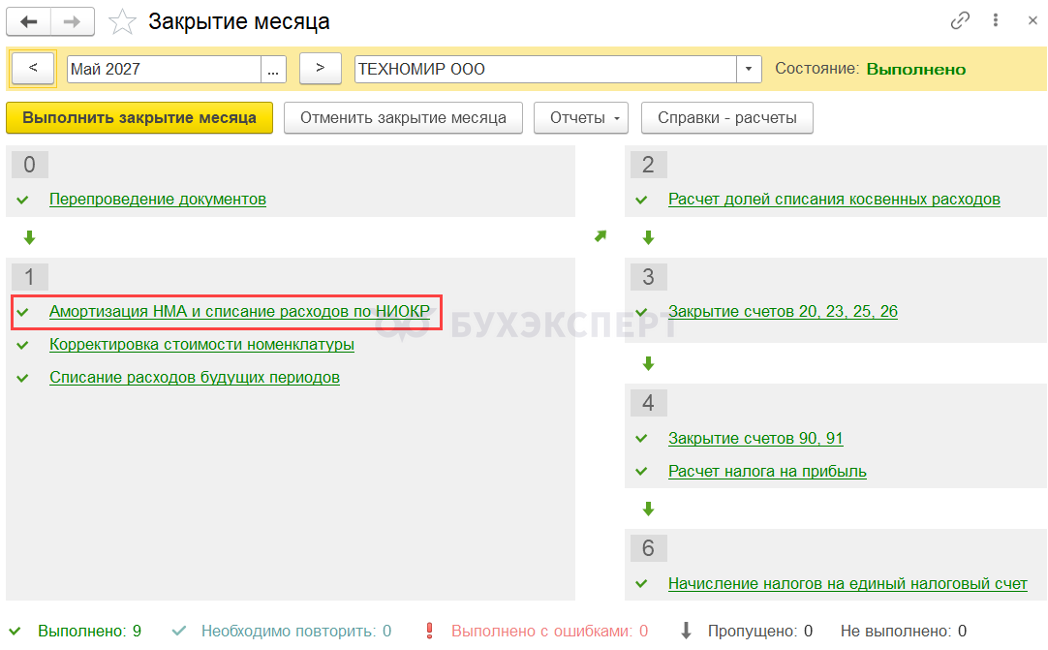
Ежемесячное начисление амортизации осуществляется при Закрытии месяца операцией Амортизация НМА и списание расходов по НИОКР в разделе Операции — Закрытие месяца.
В нашем примере Товарный знак «UDom» принят к учету в качестве НМА и введен в эксплуатацию 08 апреля. Амортизация в БУ начисляется с мая 2027 года.
Проводки по документу
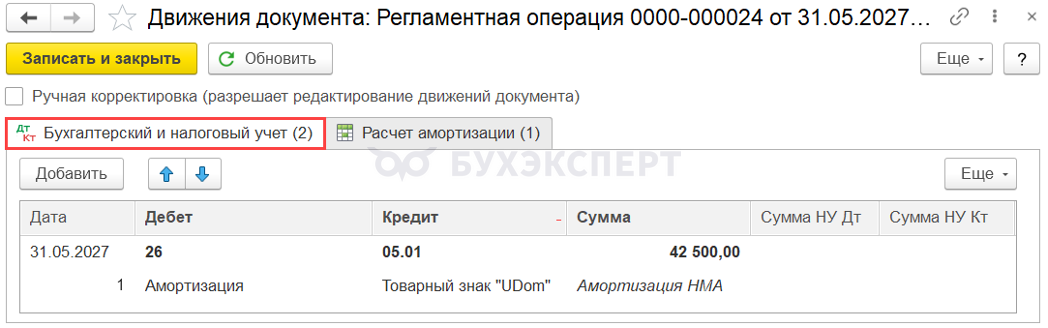
Документ формирует проводку:
- Дт 26 Кт 05.01 — начисление амортизации в БУ
Аналогично происходит начисление амортизации за следующие месяцы — до полного погашения стоимости. При выбытии НМА амортизация за последний месяц начисляется в документе выбытия, например, в документе Передача НМА.
Контроль
Проверьте расчет амортизации отчетом Справка-расчет амортизации в разделе Операции — Закрытие месяца — кнопка Справки-расчеты — Амортизация.
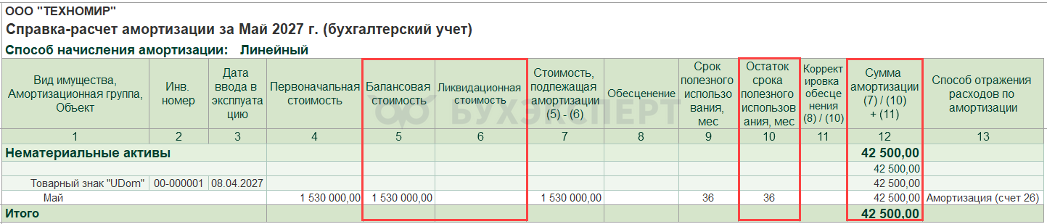
Амортизация за май:
- (1 530 000 (первоначальная стоимость) – 0 (накопленная амортизация) – 0 (ликвидационная стоимость)) / 36 мес. (СПИ оставш.) = 1 530 000 / 36 = 42 500 руб.
На эту сумму и сформирована проводка Дт 26 Кт 05.01 в БУ.
Отражение в учете затрат на неисключительное право в НУ за май
Затраты в НУ в мае признаются аналогично апрелю.
Сформируем отчет Справка-расчет списания расходов будущих периодов за Май в разделе Операции — Закрытие месяца — кнопка Справки-расчеты — Списание расходов будущих периодов.
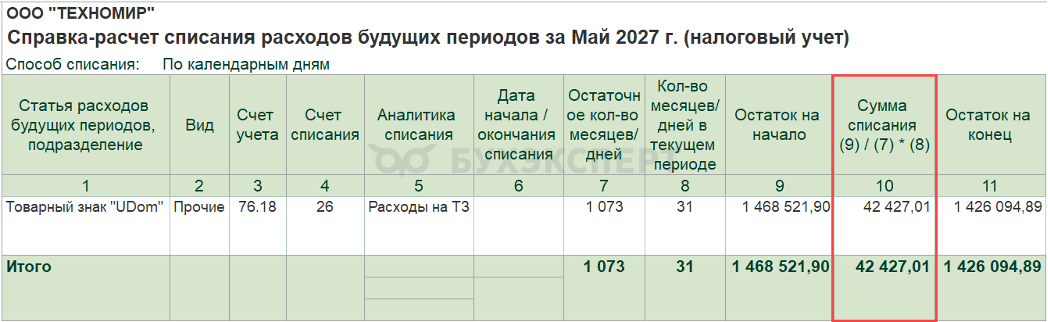
Признание затрат на неисключительное право в составе управленческих (косвенных) расходов за май
При закрытии месяца затраты на ТЗ на счете 26 «Общехозяйственные расходы» признаются полностью в расходах, списываются в Дт счета 90.08 «Управленческие расходы».
Подробнее Управленческие (общехозяйственные) затраты (счет 26) в 1С
Выполните регламентную операцию Закрытие счетов 20, 23, 25, 26 процедуры Закрытие месяца в разделе Операции — Закрытие месяца.
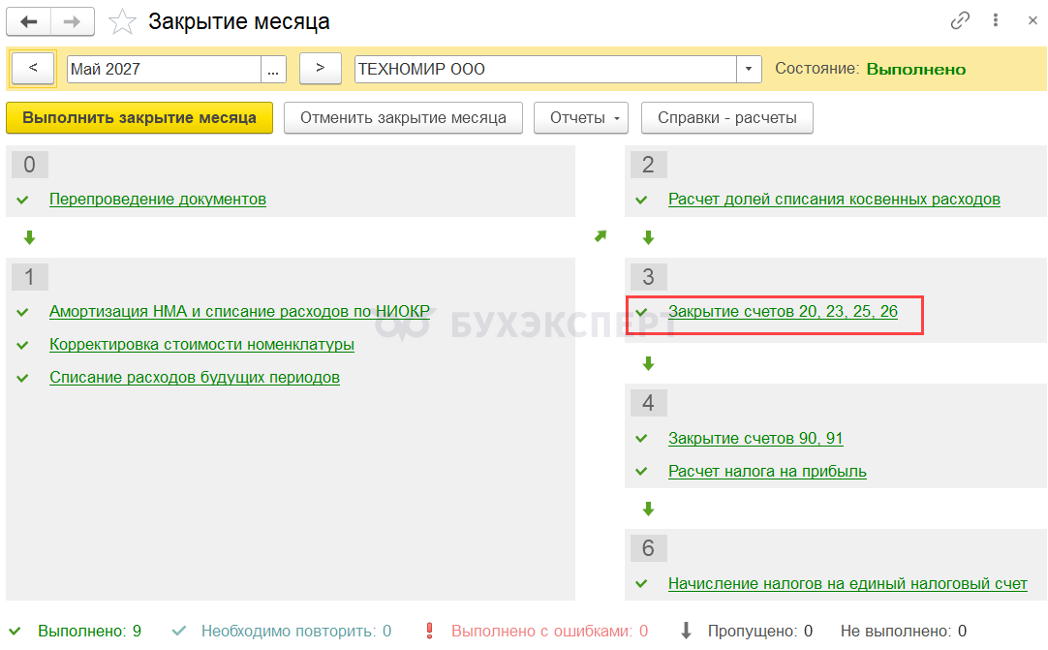
Проводки по документу
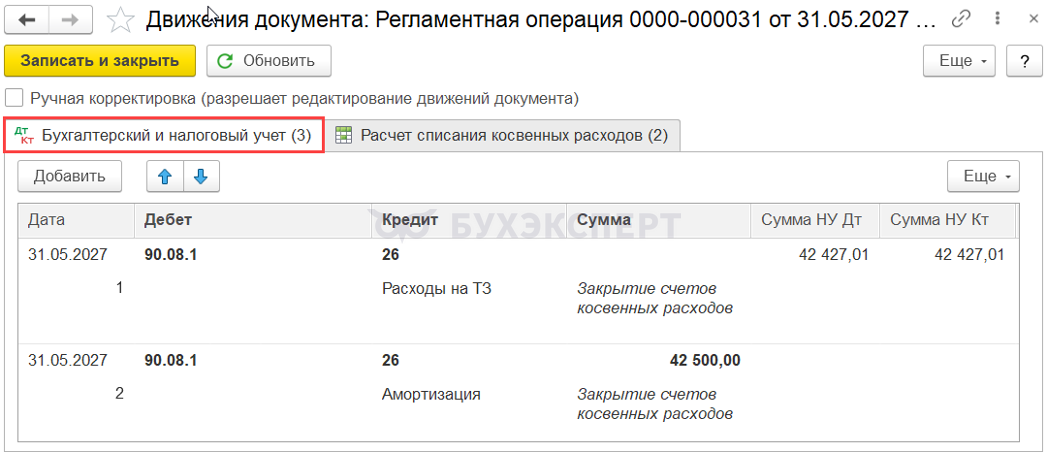
Документ формирует проводку:
- Дт 90.08.1 Кт 26 — отражение в составе управленческих (косвенных) расходов затрат на ТЗ за май
Декларация по налогу на прибыль
В декларации по налогу на прибыль сумму затрат на неисключительное право отразите PDF:
Лист 02 Приложение N 2 PDF
- стр. 040 «Косвенные расходы – всего»
- стр. 041 «в т. ч. суммы налогов и сборов…» — только сумма госпошлины
Бухгалтерская отчетность
В бухгалтерской отчетности затраты на НМА отразите PDF:
- Бухгалтерский баланс: PDF
- стр. 1110 «Нематериальные активы» — в размере балансовой стоимости на 31 декабря
- Отчет о финансовых результатах: PDF
- стр. 2220 «Управленческие расходы» — в размере начисленной амортизации за год
Принятие НДС к вычету по приобретенному НМА
НДС по приобретенному НМА принимаем к вычету после принятия НМА к учету при выполнении условий (п. 2 ст. 171, п. 1 ст. 172 НК РФ):
- НМА используется в деятельности, облагаемой НДС
- в наличии правильно оформленный СФ (УПД) и первичные документы
Вычет заявляем в пределах 3 лет после принятия НМА к учету сразу в полной сумме налога, указанной в счете-фактуре (УПД). Заявлять вычет частями в разных кварталах нельзя (п. 1, 1.1 ст. 172 НК РФ, письма Минфина от 04.09.2018 N 03-07-11/63070, от 19.12.2017 N 03-07-11/84699).
При создании НМА собственными силами или с привлечением подрядчика дожидаться ввода в эксплуатацию (отражение на счете 04 «Нематериальные активы») необязательно (письма Минфина от 10.07.2020 N 03-07-11/60248, от 26.06.2020 N 03-07-11/55215).
Но в данном случае приобретается неисключительное право (готовый ТЗ), а не создается собственный, поэтому эта норма здесь не применяется.
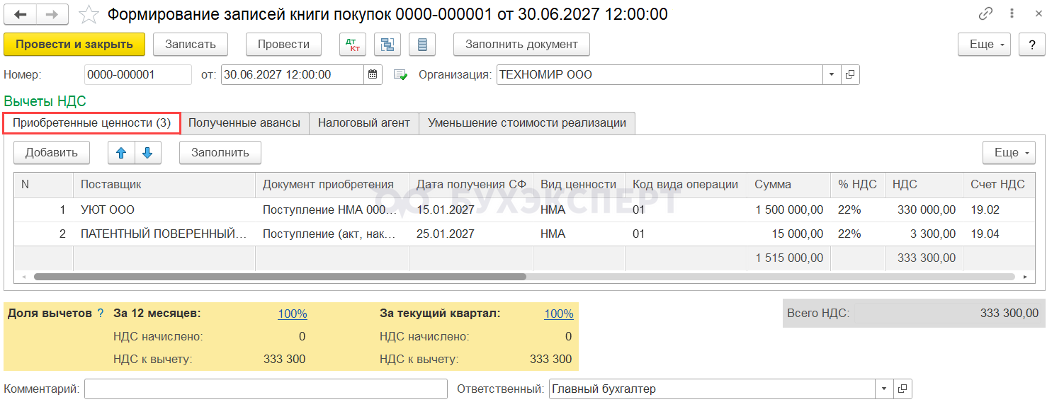
В 1С после проведения документа Принятие к учету НМА примите НДС к вычету документом Формирование записей книги покупок в разделе Операции — Регламентные операции НДС. Для автоматического заполнения вкладки Приобретенные ценности воспользуйтесь кнопкой Заполнить.
Проводки по документу
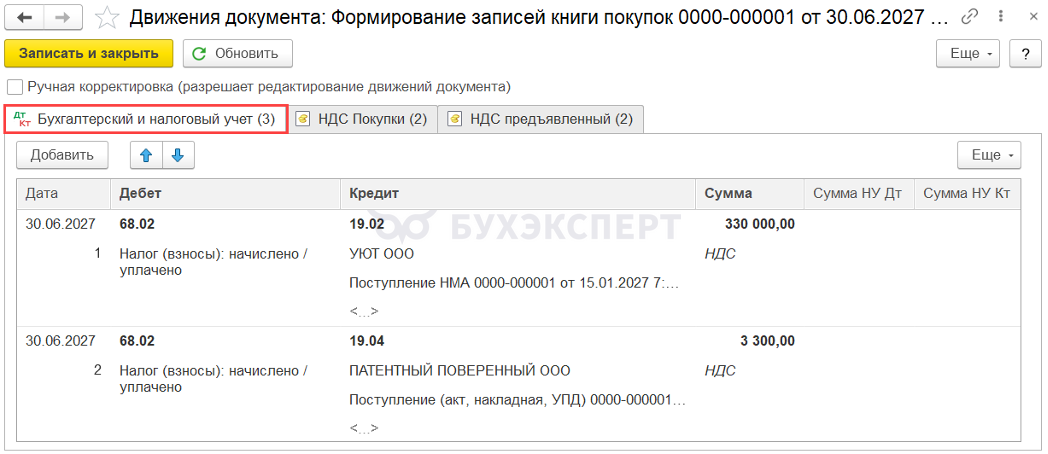
Документ формирует проводку:
- Дт 68.02 Кт 19.02 (19.04) — НДС принят к вычету
Отчет Книга покупок можно сформировать из раздела Отчеты — НДС — Книга покупок. PDF
Декларация по НДС
В декларации по НДС сумма вычета отражается:
Раздел 3 стр.120 «Сумма НДС, подлежащая вычету»:PDF
- сумма НДС, принятая к вычету
Раздел 8 «Сведения из книги покупок»:
- счет фактура полученный, код вида операции «01»
См.также:
 Макс
 ВКонтакте
Помогла статья?
Получите еще секретный бонус и полный доступ к справочной системе Бухэксперт на 8 дней бесплатно

Обратите внимание!
В комментариях наши эксперты не отвечают на вопросы по программам 1С и законодательству.
Получить индивидуальную консультацию от наших специалистов можно в Личном кабинете