




Регистрация бесплатна и занимает 10 секунд.
Лимит — втрое выше.
Нажимая на кнопку, я соглашаюсь на обработку персональных данных и с правилами пользования сайтом
Как отразить модернизацию, дооборудование основного средства в 1С 8.3? Это зависит от многих обстоятельств: полностью ли самортизирован объект, увеличился ли в результате срок его использования и т.д.
В статье разберем, как в 1С 8.3 провести модернизацию ОС, если оно не было полностью самортизировано и срок его полезного использования после модернизации увеличился.
Содержание
Получите понятные самоучители 2026 по 1С бесплатно:
- Нормативное регулирование
- Модернизация ОС в 1С 8.3 — пошаговая инструкция
- Приобретение материалов для модернизации
- Передача материалов в монтаж
- Отражение работ по модернизации
- Оприходование изъятых запасных частей
- Увеличение стоимости основных средств в 1С 8.3
- Продажа запчасти
- Амортизация модернизированного ОС
Нормативное регулирование
Если в результате проведенных работ изменились назначение или качественные характеристики объекта, такие работы называют модернизацией (п. 2 ст. 257 НК РФ).
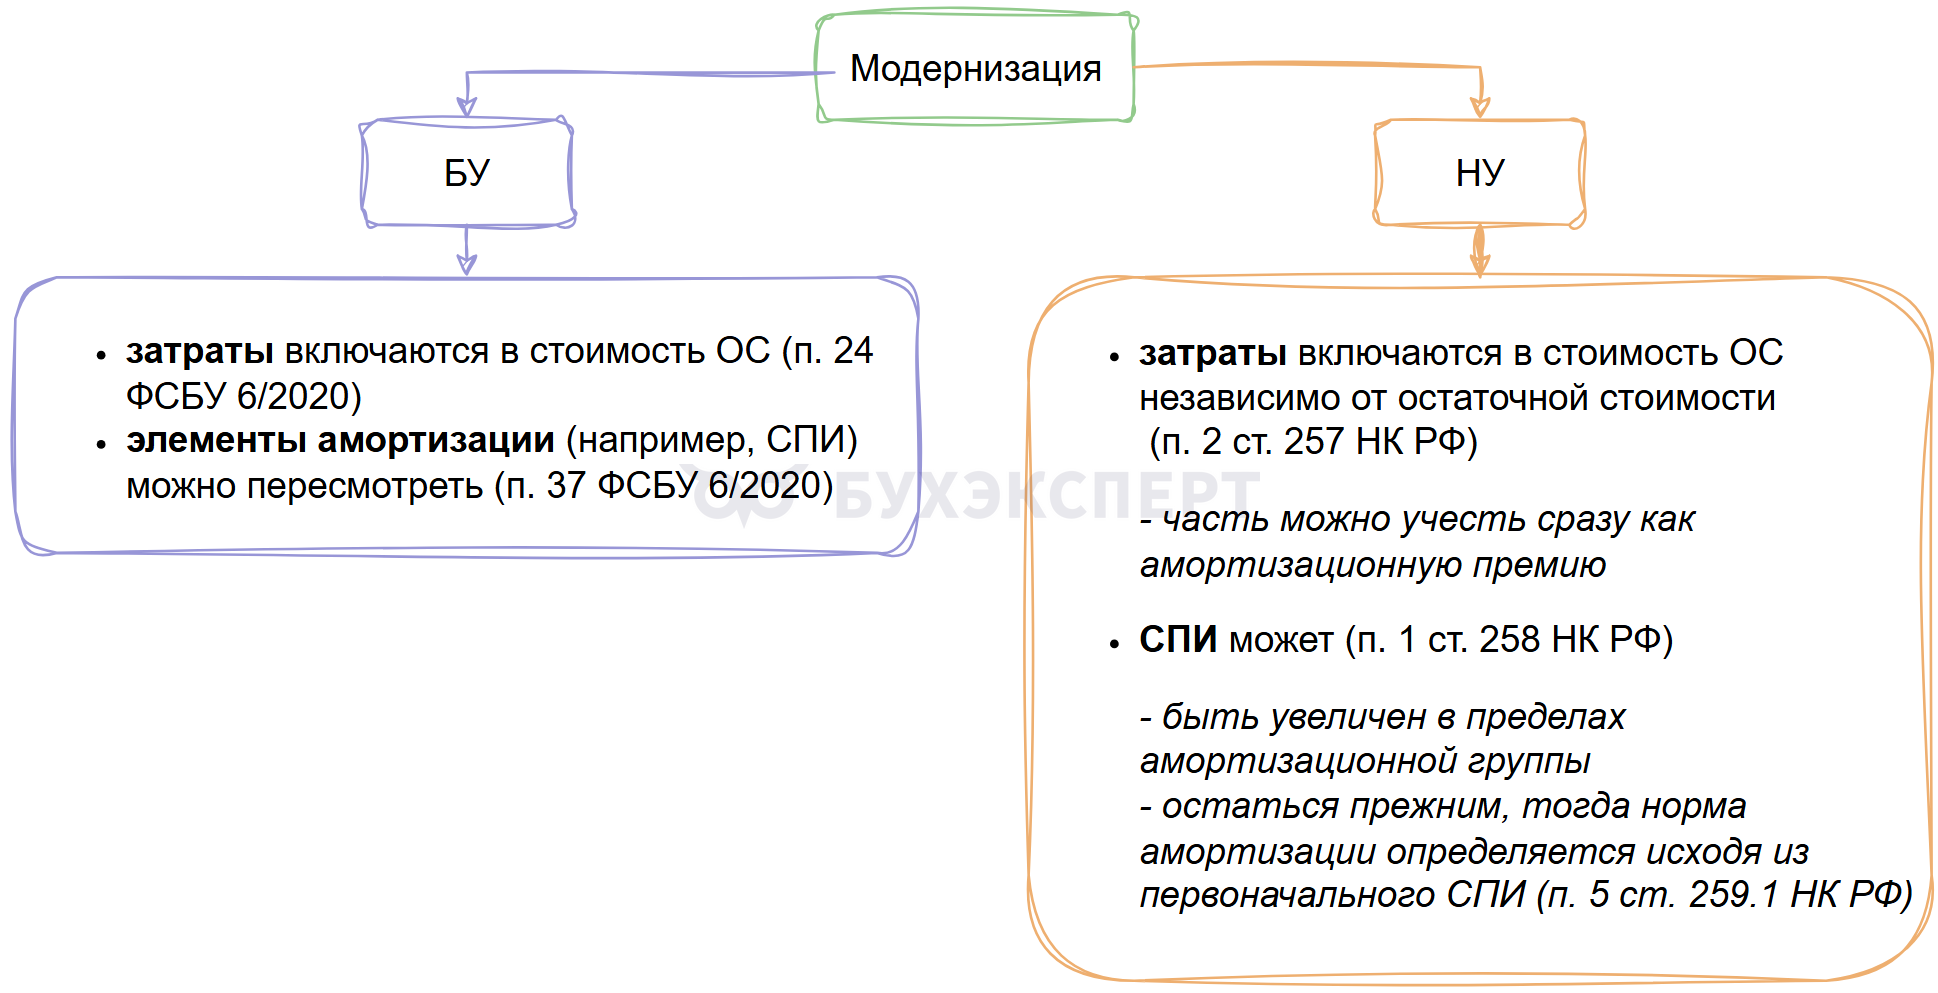 Если в процессе модернизации изымается старая запчасть, она учитывается на балансе в зависимости от дальнейшего ее использования:
- для потребления или продажи в рамках обычного операционного цикла организации либо использования в течение периода не более 12 месяцев — как запасы по стоимости (п. 16 ФСБУ 5/2019, п. 3 Рекомендации Р-138/2022-КпР:
- аналогичных запасов, приобретенных (созданных) в организации
- сумма балансовой стоимости списываемых ОС в части, приходящейся на изымаемую деталь, затрат на изъятие старой части и приведение ее в состояние, необходимое для потребления:
- Дт 10, 41.01 Кт 08
- для продажи за рамками обычного операционного цикла — как долгосрочный актив к продаже (ДАП) по (п. 10.2 ПБУ 16/02):
- по предполагаемой стоимости продажи, но не выше балансовой стоимости ликвидируемой части ОС:
- Дт 41.ДАП Кт 08
- для дальнейшего использования в течение периода более 12 месяцев (в т. ч. для улучшения или восстановления основных средств) — выделяется в отдельный инвентарный объект ОС с пересмотром элементов амортизации: балансовая стоимость ОС не списывается, новые активы и (или) доходы не признаются:
- Дт 01.Запас Кт 01.09
Если извлеченные части организация использует в рамках обычной деятельности (как товар или материалы), то они учитываются как запасы, а не как ДАП (Рекомендация Р-138/2022-КпР, Иллюстративные примеры).
Если не осуществляется ликвидация ОС (в т. ч. частичная), значит балансовая стоимость ликвидируемой части ОС равна нулю, а стоимость запасов равна наименьшей из величин (п. 16 ФСБУ 5/2019):
- стоимости аналогичных запасов организации
- сумме фактических затрат на демонтаж, разборку и доведение изъятой запчасти до состояния, пригодного к использованию
Если в организации не было аналогичных запасов и невозможно определить сумму затрат на демонтаж (например, при демонтаже собственными силами), то изъятая запчасть приходуется на забалансовый счет:
- Дт МЦ.004 Инвентарь и хозяйственные принадлежности в эксплуатации
Оприходование извлекаемых ценностей приводит в БУ к признанию дохода только в случае их продажи (п. 9 Рекомендация Р-138/2022-КпР).
При дальнейшей продаже отражается доход в размере договорной стоимости (п. 3, 26, 34 ФСБУ 9/2025)
- Дт 62 Кт 91.01
Подробнее — Как провести реализацию малоценного актива, ранее списанного в эксплуатацию в 1С?
Модернизация ОС в 1С 8.3 — пошаговая инструкция
17 мая организация приобрела жесткий диск для модернизации сервера по цене 36 600 руб. (в т. ч. НДС 22%). В тот же день диск передан подрядчику для установки.
22 мая организация получила акт выполненных работ от подрядчика на сумму:
- 7 000 руб. — демонтаж старого диска (без НДС)
- 6 500 руб. — установка нового диска (без НДС)
22 мая стоимость материалов и работ учтена в стоимости ОС. СПИ увеличен на 8 месяцев в БУ и НУ.
Первоначальные сведения по ОС:
- стоимость — 300 000 руб.
- первоначальный СПИ в БУ и НУ — 48 мес.
- оставшийся СПИ на момент модернизации — 42 мес.
- ликвидационная стоимость не установлена, т. к. не предвидится существенных поступлений от выбытия ОС
- способ начисления амортизации в БУ и НУ — линейный
- амортизационная премия не применяется
Извлеченный жесткий диск в дальнейшем планируется к продаже.
Аналогичные жесткие диски Организация реализует в рамках обычной деятельности.
31 мая организация реализовала б/у жесткий диск по рыночной стоимости.
Пошаговая инструкция PDF
| Дата | Дебет | Кредит | Сумма БУ | Сумма НУ | Наименование операции | Документы (отчеты) в 1С | |
| Дт | Кт | ||||||
| Приобретение материалов для модернизации | |||||||
| 17 мая | 08.04.1 | 60.01 | 30 000 | 30 000 | 30 000 | Принятие к учету запасных частей | Поступление (акт, накладная, УПД) — Оборудование |
| 19.03 | 60.01 | 6 600 | 6 600 | Принятие к учету НДС | |||
| Регистрация СФ поставщика | |||||||
| 17 мая | — | — | 36 000 | Регистрация СФ поставщика | Счет-фактура полученный на поступление | ||
| — | — | 6 000 | Отражение вычета НДС в Книге покупок | Отчет Книга покупок | |||
| Передача материалов в монтаж | |||||||
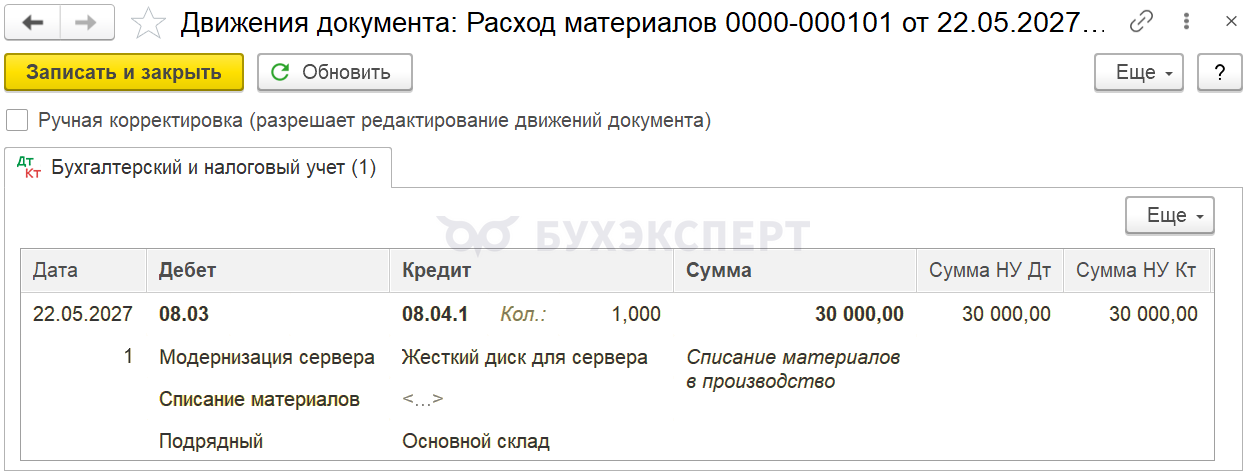
| 22 мая | 08.03 | 08.04.1 | 30 000 | 30 000 | 30 000 | Передача запасных частей в монтаж | Расход материалов Использование материалов |
| Отражение работ по модернизации | |||||||
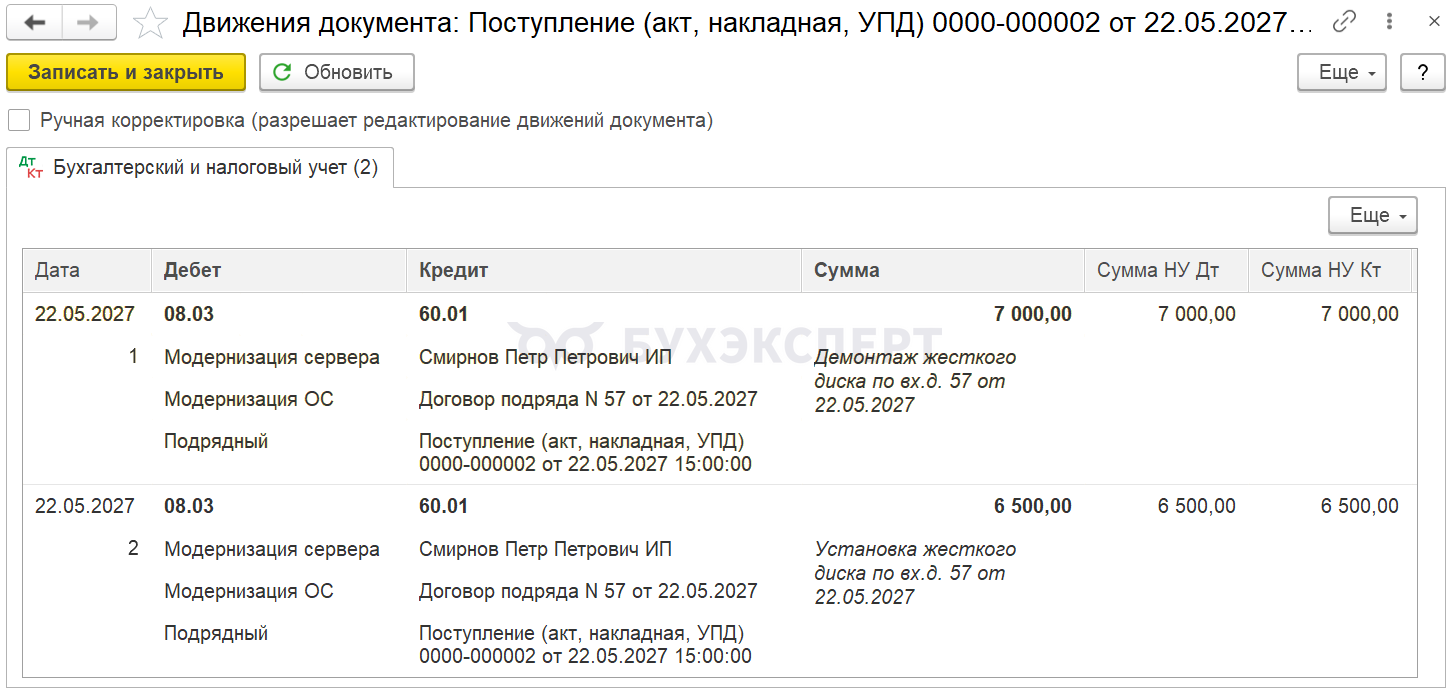
| 22 мая | 08.03 | 60.01 | 13 500 | 13 500 | 13 500 | Учет затрат на работы по монтажу и демонтажу | Поступление (акт, накладная, УПД) — Услуги |
| Оприходование изъятых запасных частей | |||||||
| 22 мая | 41.01 | 08.03 | 6 405 | Принятие к учету БУ запчастей исходя из стоимости работ по демонтажу | Операция, введенная вручную | ||
| 41.01 | 91.01 | 6 500 | 6 500 | Принятие к учету НУ запчастей по рыночной стоимости с отражением внереализационного дохода | |||
| Увеличение стоимости основных средств | |||||||
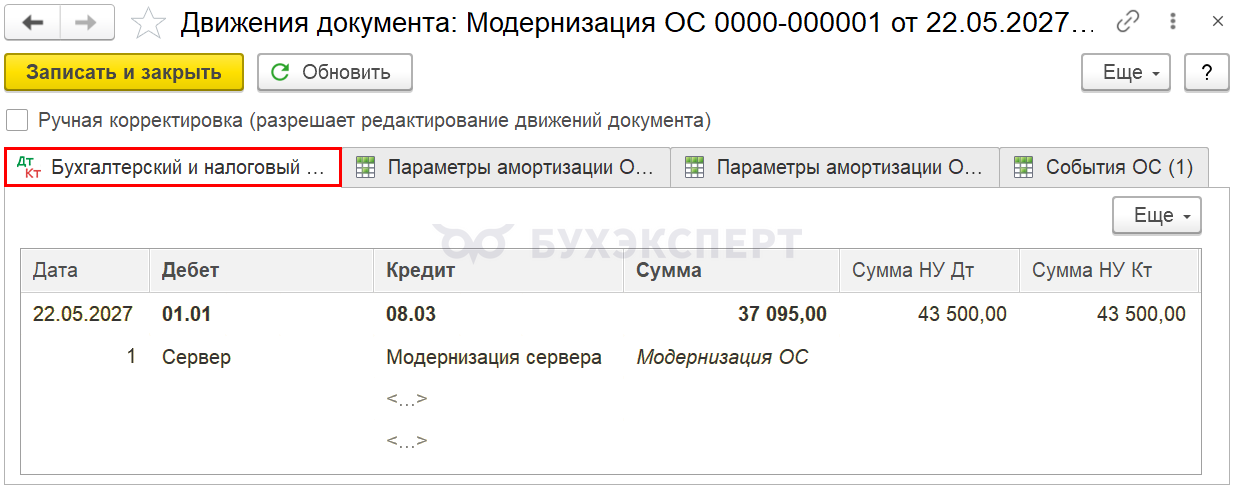
| 22 мая | 01.01 | 08.03 | 37 095 | 43 500 | 43 500 | Включение стоимости работ и запчастей в стоимость ОС | Модернизация ОС |
| Реализация товаров | |||||||
| 31 мая | 90.02.1 | 41.01 | 6 405 | 6 500 | 6 500 | Списание себестоимости товаров | Реализация (акт, накладная, УПД) — Товары (накладная, УПД) |
| 62.01 | 90.01.1 | 7 930 | 7 930 | 6 500 | Выручка от реализации товаров | ||
| 90.03 | 68.02 | 1 430 | Начисление НДС с выручки | ||||
| Амортизация модернизированного ОС | |||||||
| 30 июня | 20.01 | 02.01 | 6 001,83 | 6 133,93 | 6 133,93 | Начисление амортизации | Закрытие месяца — Амортизация и износ ОС |
Приобретение материалов для модернизации
Оформите покупку запасных частей документом Поступление (акты, накладные, УПД) вид операции Оборудование в разделе Покупки.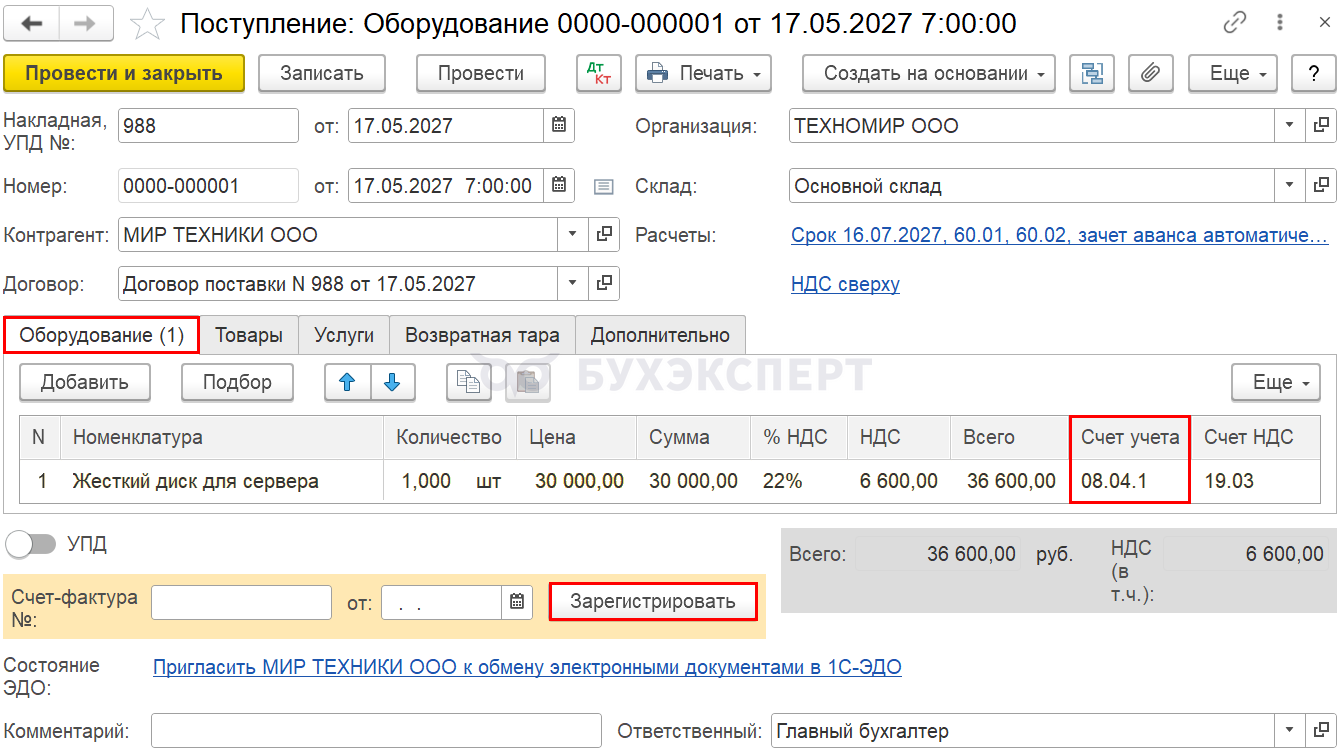 Укажите:
- Счет учета — 08.04.1 «Приобретение компонентов основных средств»
Проводки по документу
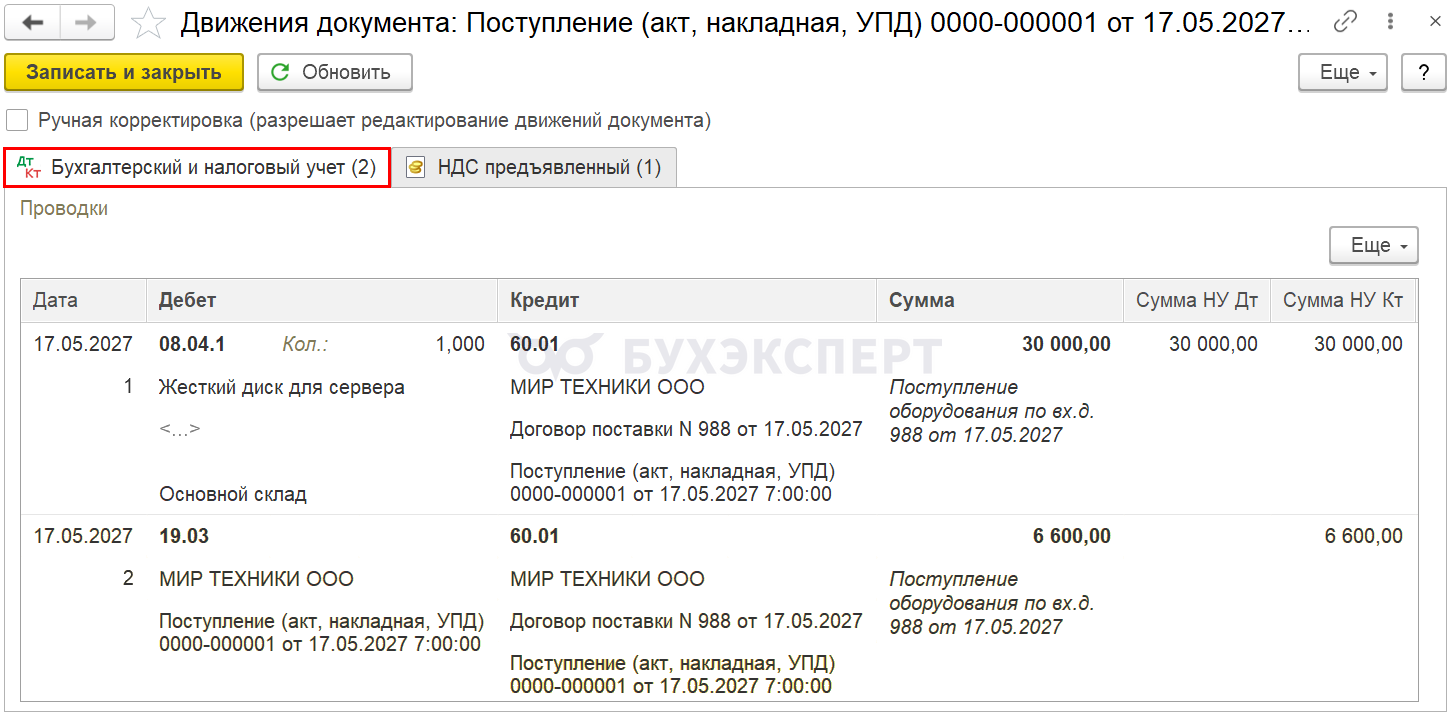 Зарегистрируйте входящий счет-фактуру по кнопке Зарегистрировать.
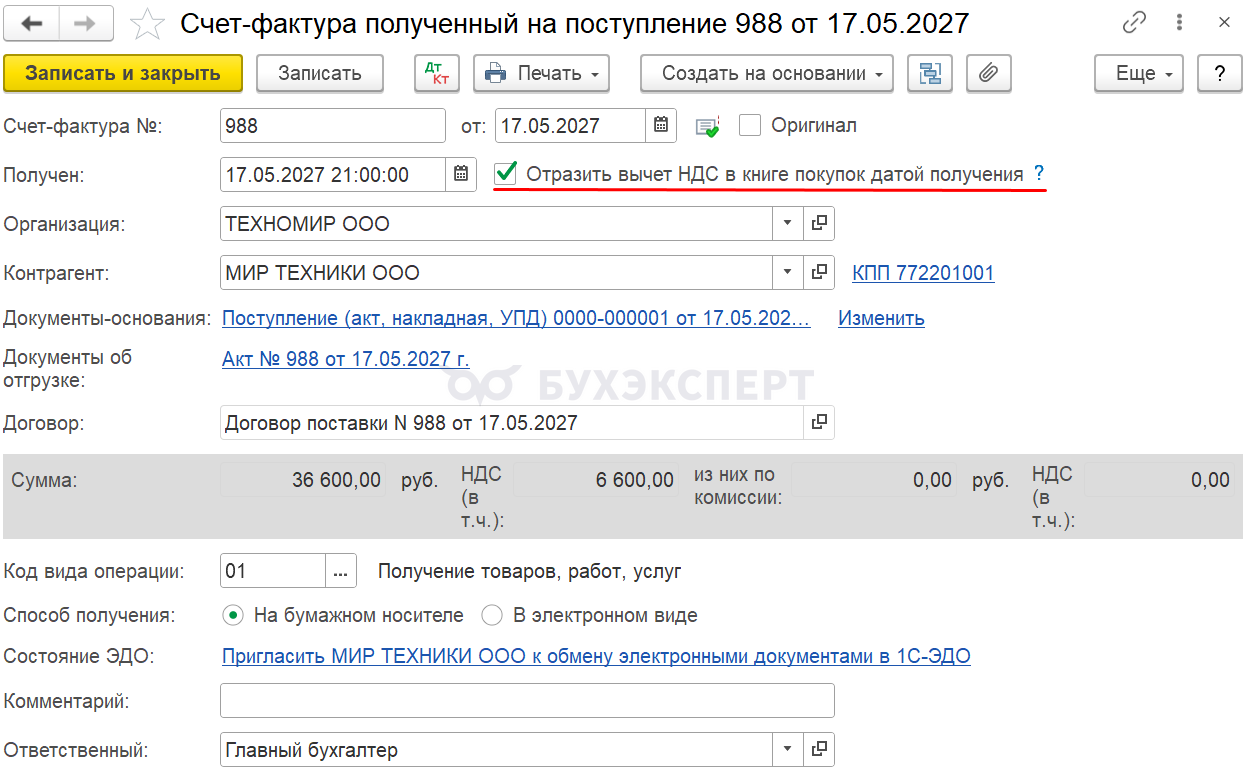 Независимо от установки флажка, НДС принимается к вычету через документ Формирование записей книги покупок в разделе Операции — Регламентные операции НДС.
Передача материалов в монтаж
Запасные части передайте для установки документом Расход материалов (Требование-накладная) (или Передача оборудования в монтаж) с видом Использование материалов, удобнее создать его на основании документа поступления запчастей.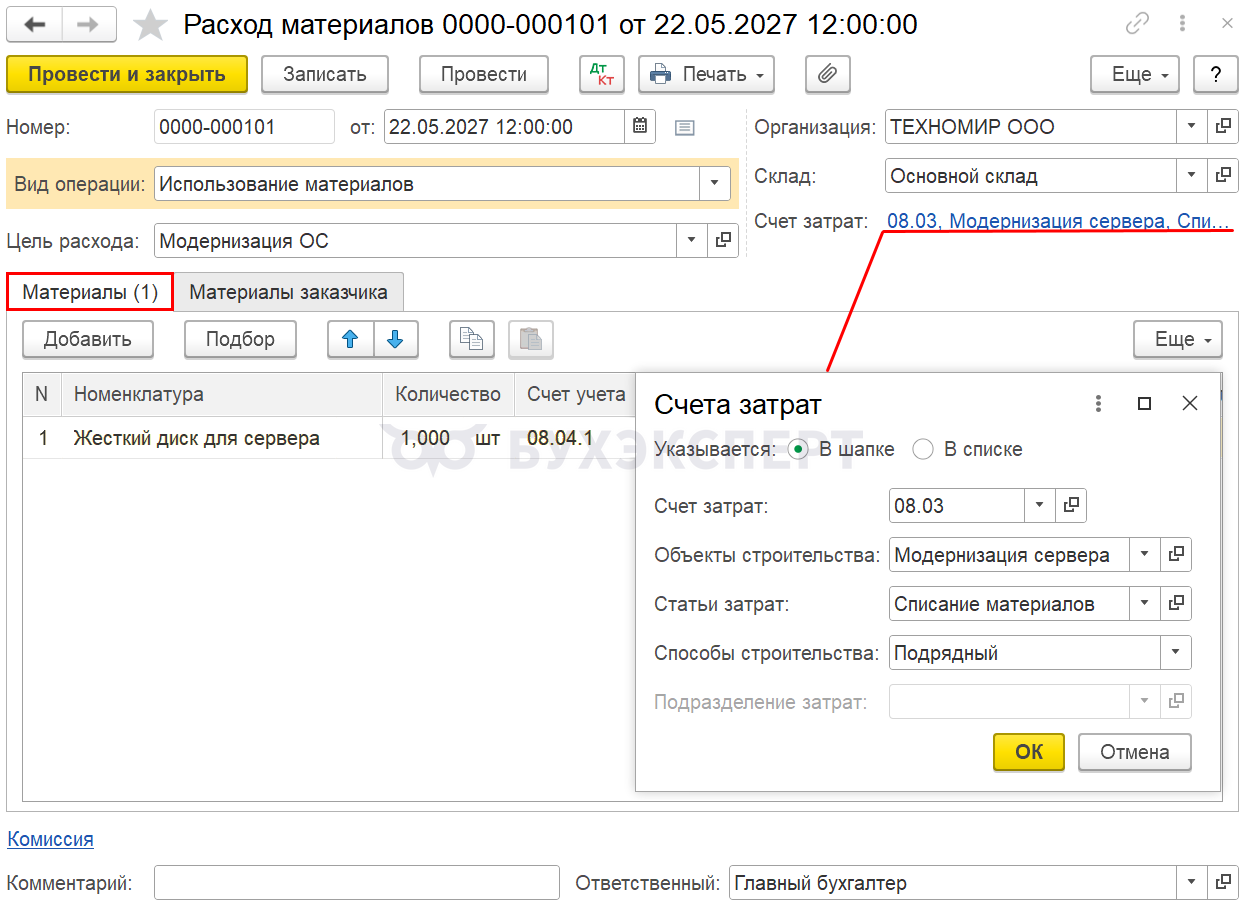 Укажите:
- Вид операции — Использование материалов
- Цель расхода — соответствующую информацию для заполнения печатной формы
Данные на вкладке Материалы заполнятся автоматически.
По ссылке Счет затрат укажите:
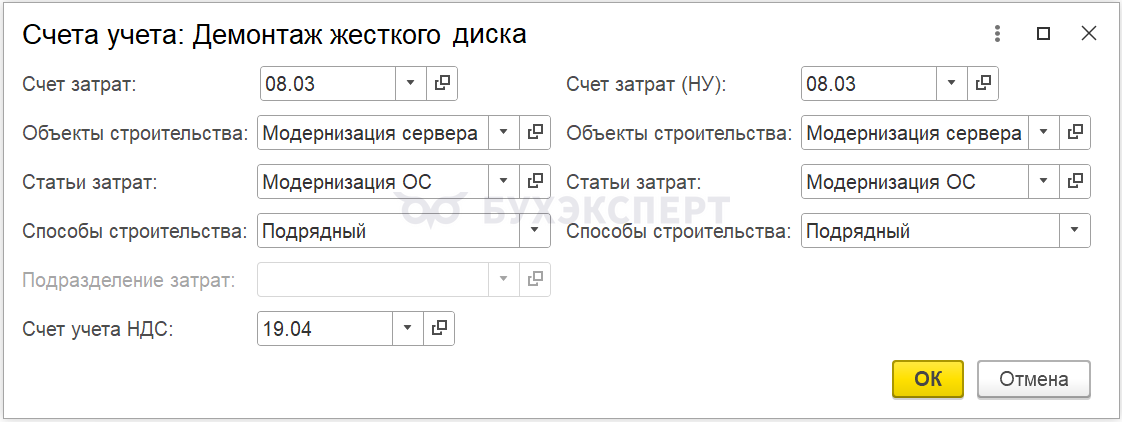
- Счет затрат — 08.03 «Строительство объектов основных средств»
- Объекты строительства — создайте элемент справочника с видом Прочее
- Статьи затрат — подходящая по смыслу статья затрат, предусматривающая отражение в НУ
- Способы строительства — Подрядный (указывается всегда, если не нужно начислить НДС на СМР хозспособом)
Проводки по документу
Отражение работ по модернизации
Оформите затраты по работам на модернизацию, которые выполнил подрядчик, документом Поступление (акты, накладные, УПД) вид операции Услуги (акт, УПД) в разделе Покупки.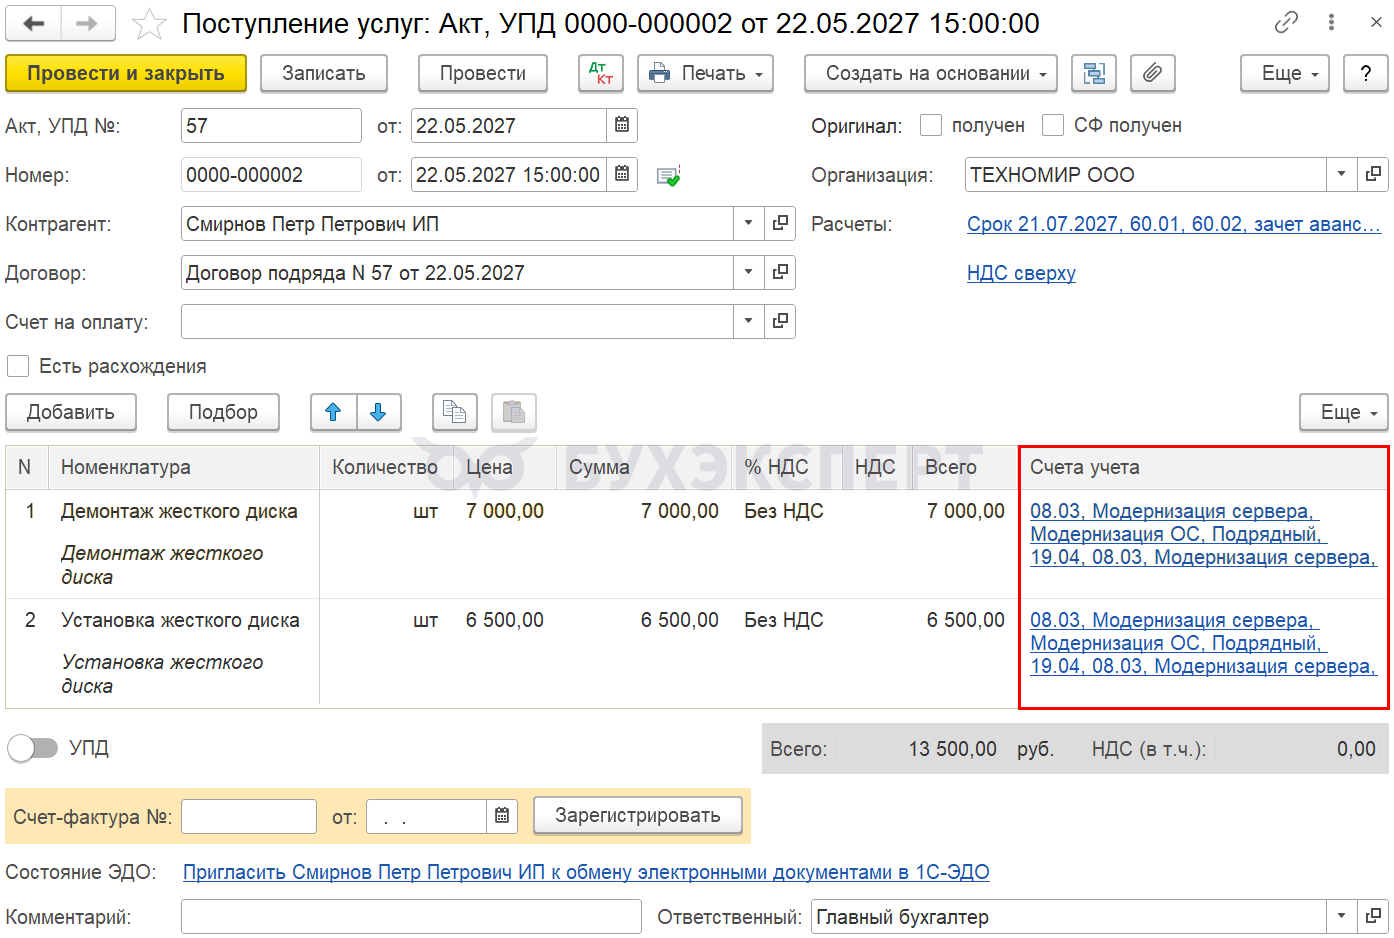 Заполните аналитику в графе Счета учета по демонтажу и установке диска аналогично документу Расход материалов.
Проводки по документу
Оприходование изъятых запасных частей
В нашем примере:
- не осуществляется ликвидации ОС, балансовая стоимость ликвидируемой части ОС равна нулю
- стоимость аналогичной новой запчасти (жесткий диск) в организации — 7 320 руб.
- стоимость затрат на демонтаж — 7 000 руб.
Рассчитаем стоимость б/у запчасти.
Стоимость диска с учетом прошедшего срока использования:
7 320 / 48 (СПИ сервера) * 42 (оставшийся СПИ сервера) = 6 405 руб.
Оприходуем запчасть по наименьшей стоимости 6 405 руб.:
- затраты на демонтаж — 7 000 руб.
- стоимость аналогичных запасов с учетом износа — 6 405 руб.
В НУ изъятая запчасть оценивается по рыночной стоимости –– 6 500 руб.
Оприходование изъятой запчасти оформите документом Операция, введенная вручную в разделе Операции.
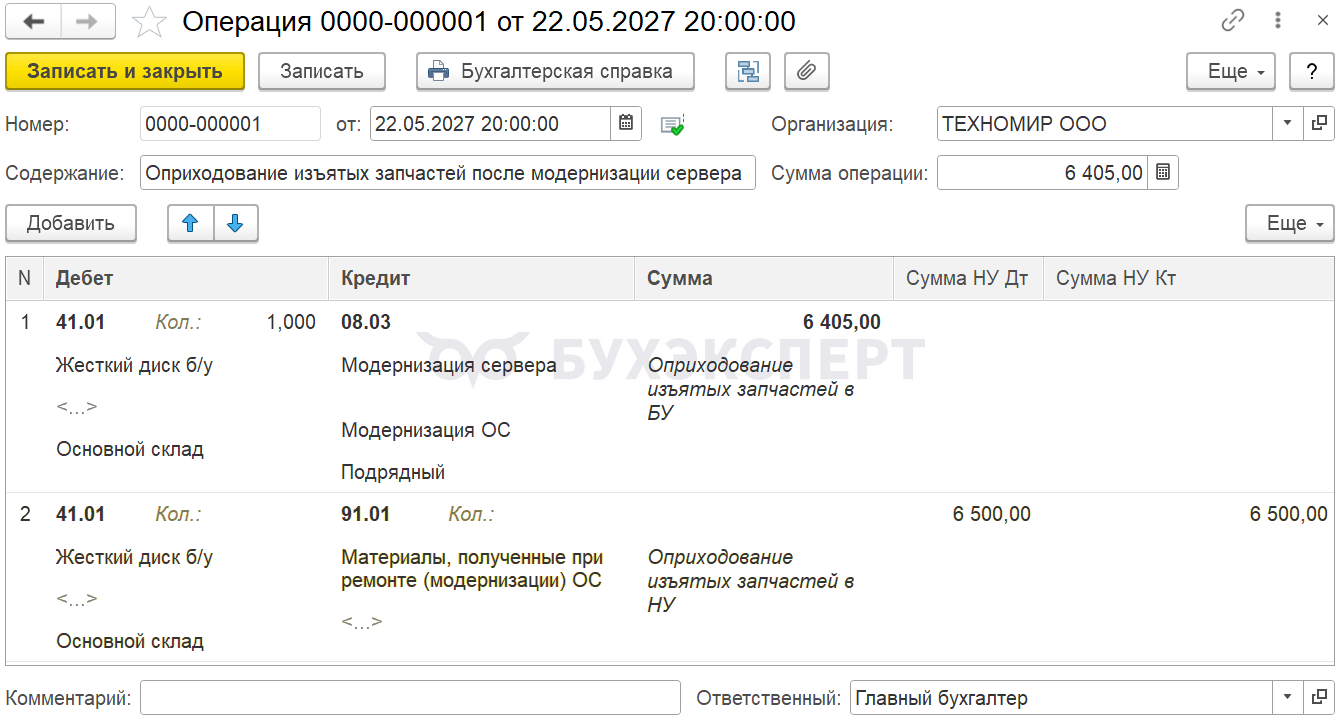 Строка 1:
- Дебет — счет 41.01 «Товары на складах»:
- Кол. — укажите количество приходуемых запчастей (в нашем примере — 1 шт.)
- Субконто 1 — создайте для запчасти элемент справочника Номенклатура, например, Жесткий диск б/у
- Субконто 3 — склад, на котором учтены запчасти
- Кредит — 08.03 «Строительство объектов основных средств» (счет и аналитика указывается тот же, на который были отнесены ремонтные работы по демонтажу):
- Субконто 1, Субконто 2 и Субконто 3 — заполните так же, как при отражении затрат на модернизацию
- Сумма — стоимость оприходованной запчасти в БУ (в нашем примере 6 405 руб. –– рассчитана как наименьшая из величин)
- Сумма НУ Дт, Сумма НУ Кт — не заполняйте
Строка 2:
- Дебет — счет 41.01 «Товары на складах»:
- Кол. — укажите количество приходуемых запчастей (в нашем примере — 1 шт.)
- Субконто 1 — созданный для запчасти элемент справочника Номенклатура, например, Жесткий диск б/у
- Субконто 3 — склад, на котором учтены запчасти
- Кредит — 91.01 «Прочие доходы»:
- Субконто 1 — статья прочих доходов и расходов Материалы, полученные при ремонте (модернизации) ОС, Вид статьи Прочие внереализационные доходы (расходы)
- Сумма — сумму в БУ не заполняйте, она указана в первой строке
- Сумма НУ Дт и Сумма НУ Кт — рыночная стоимость запчасти, по которой приходуем актив в НУ (в нашем примере — 6 500 руб.)
Увеличение стоимости основных средств в 1С 8.3
Включите все накопившиеся расходы в стоимость оборудования документом Модернизация ОС в разделе ОС и НМА.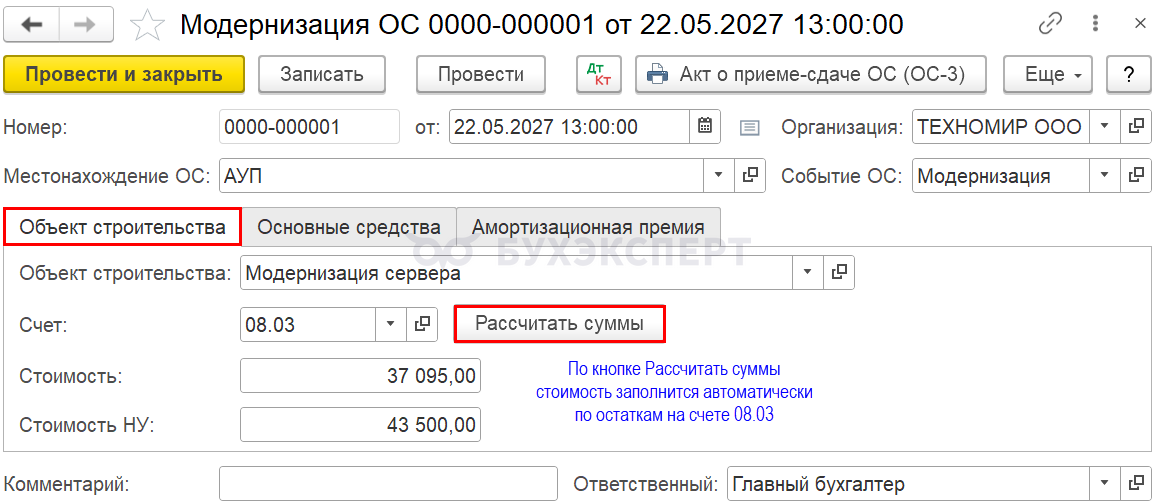 Вкладка Объект строительства:
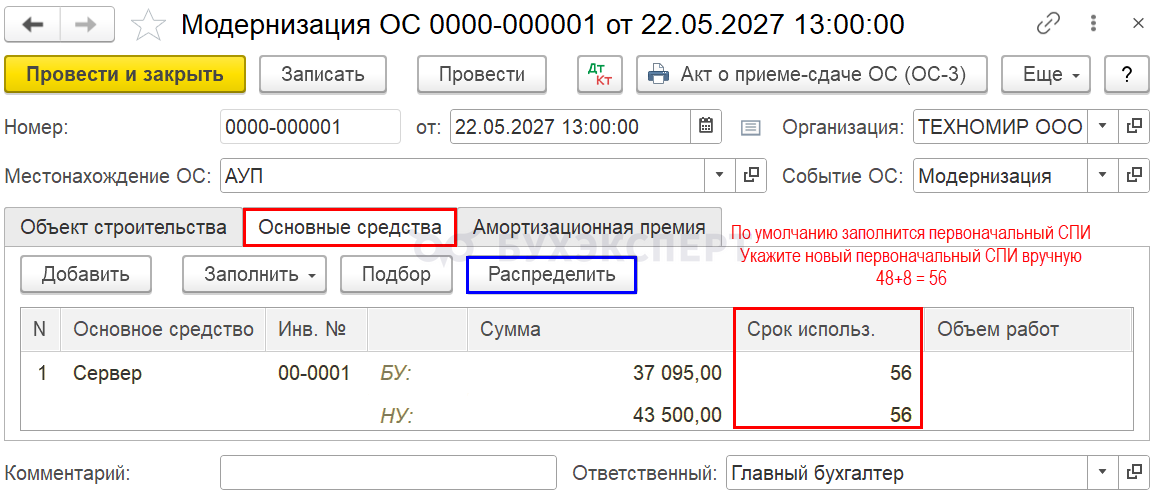 На вкладке Основные средства выберите модернизируемый объект и заполните суммы по кнопке Распределить.
Проводки по документу
Продажа запчасти
В нашем примере Организация в рамках обычной деятельности реализует аналогичные товары, поэтому в данном случае продажу жесткого диска отражаем в БУ и НУ как обычная реализация товаров.
Создайте документ Реализация (акты, накладные, УПД) с видом Товары (накладная, УПД) в разделе Продажи.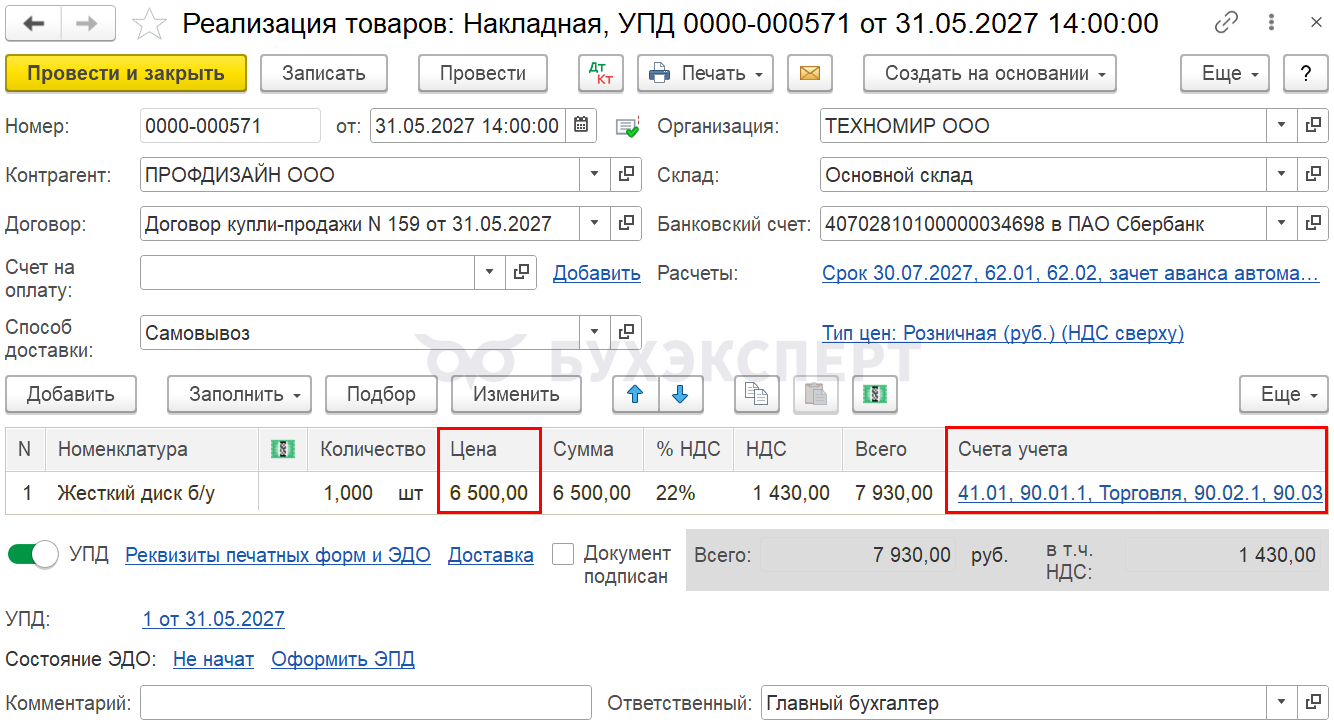 Укажите договорную стоимость товара (в нашем примере совпадает с рыночной оценкой — 6 500 руб. без НДС).
Графу Счета учета заполните также, как при обычной реализации аналогичных товаров.
Проводки по документу
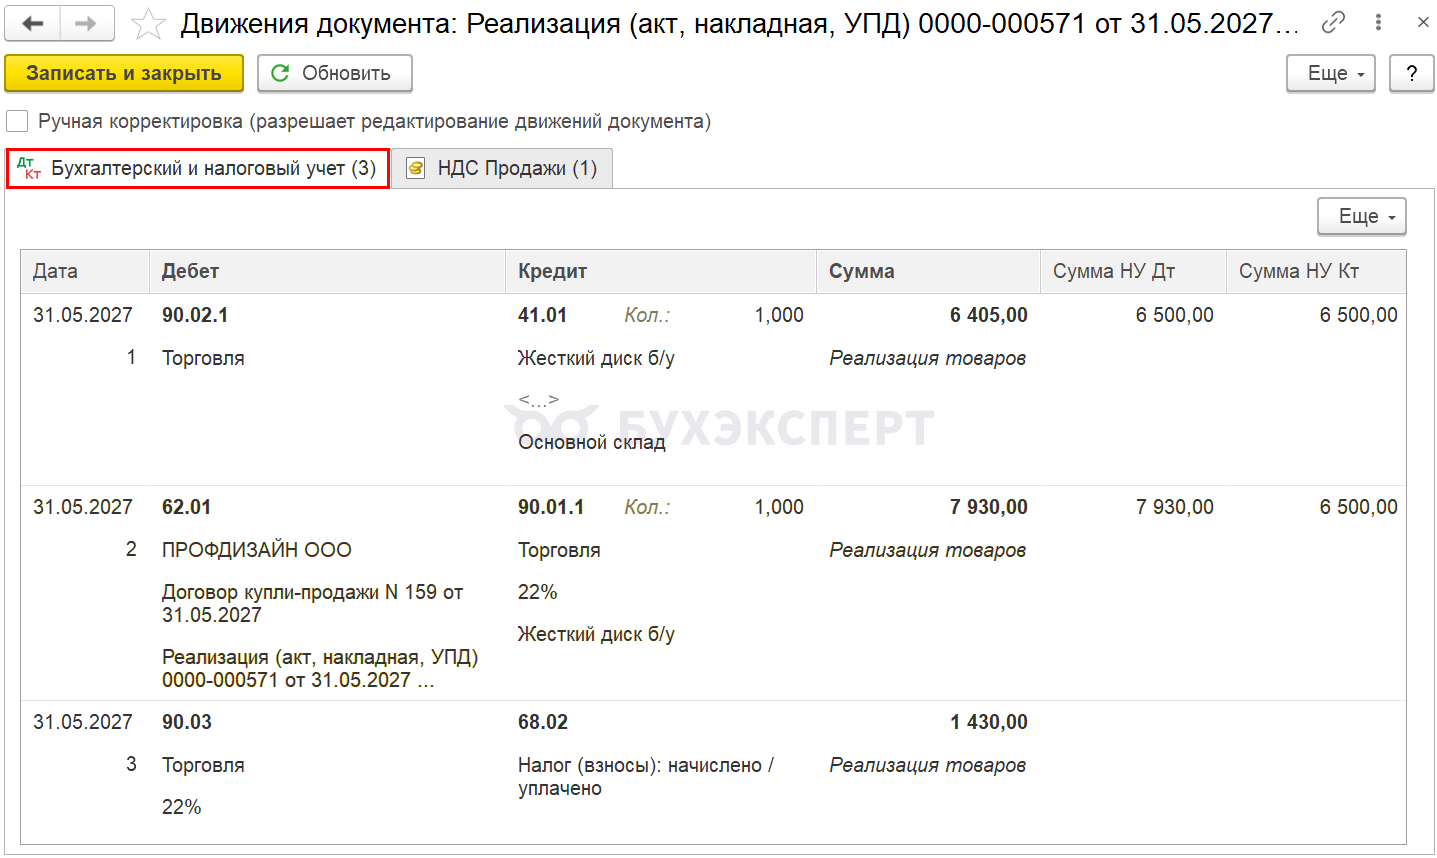 Документ формирует проводки:
- Дт 90.02.1 Кт 41.01 — списание себестоимости товаров:
- по расчетной стоимости в БУ
- по рыночной стоимости в НУ
- Дт 62.01 Кт 90.01.1 — выручка от реализации товаров
- Дт 90.03 Кт 68.02 — начисление НДС
Амортизация модернизированного ОС
В нашем примере амортизацию в БУ и НУ начисляем с месяца, следующего за окончанием работ (п. 33 ФСБУ 6/2020, п. 4 ст. 259 НК РФ), регламентной операцией Амортизация и износ основных средств в процедуре Закрытие месяца.
Проводки
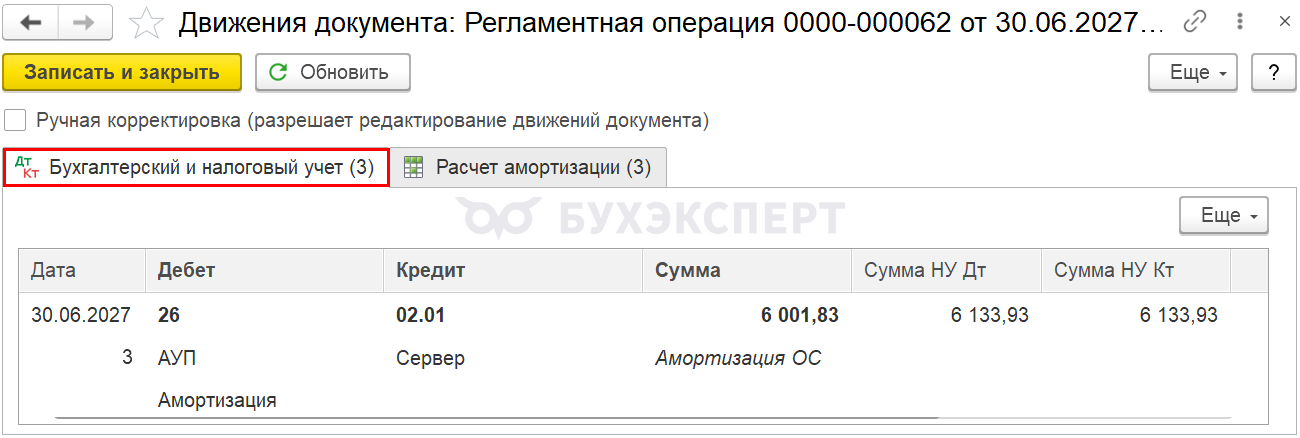 Сделайте проверку расчета амортизации.
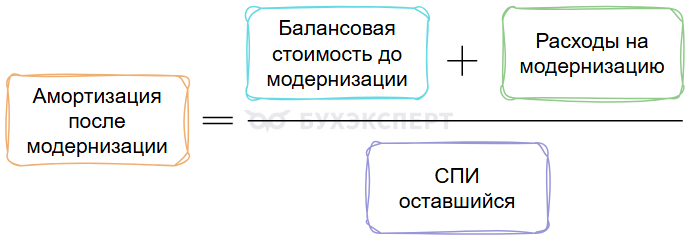
Амортизация в БУ после модернизации (п. 35 ФСБУ 6):
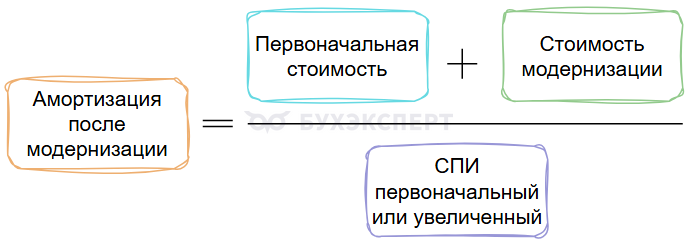
Амортизация в НУ после модернизации (п. 2 ст. 259.1 НК РФ):
Расчет амортизации за июнь 2027:
- Бухгалтерский учет:
(275 000 + 37 095) / 52 = 312 095 / 52 = 6 001,83 руб.
- Налоговый учет:
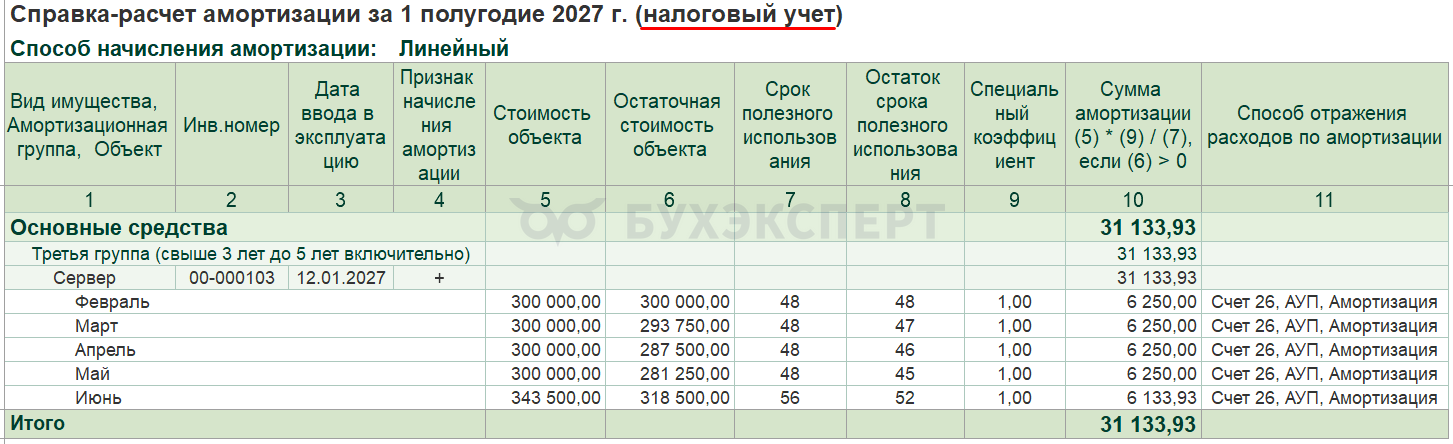
(300 000 + 43 500) / 56 = 343 500 / 56 = 6 133,93 руб.
Расчет совпадает с данными программы.
Расчет амортизации в 1С посмотрите в Справке-расчет амортизации по кнопке Справки-расчеты – Амортизация в процедуре Закрытие месяца. 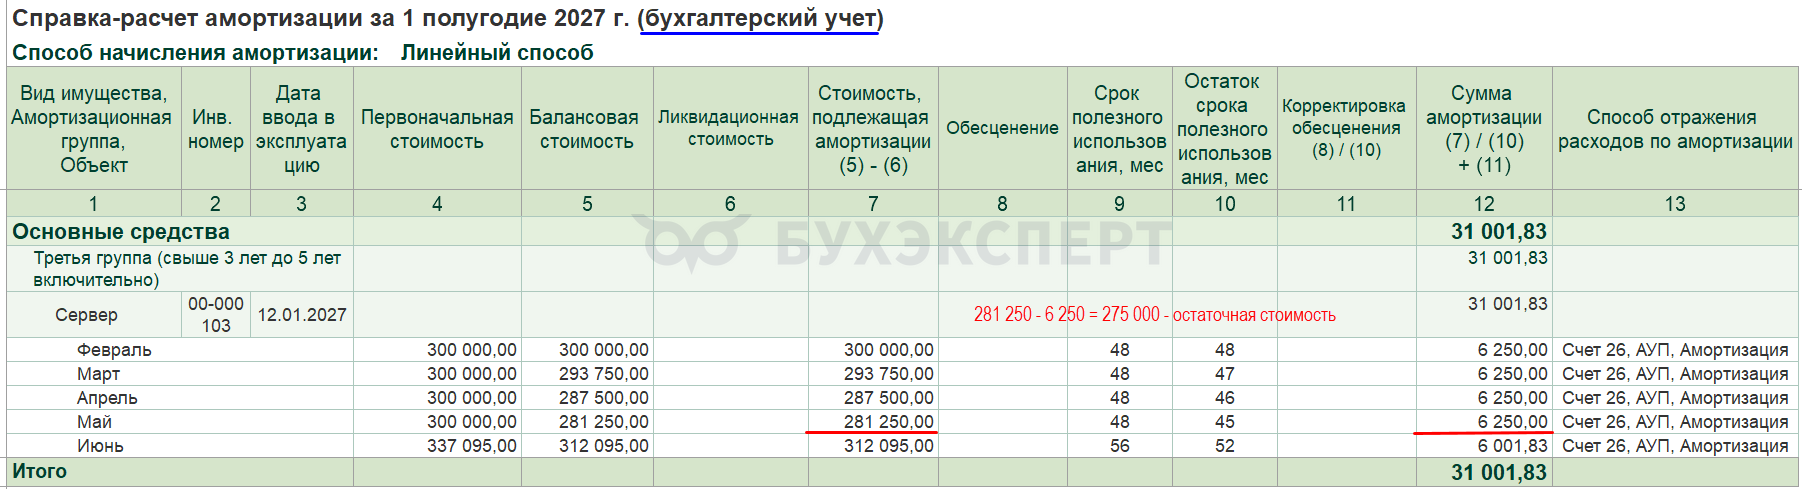
 Мы рассмотрели, как отразить модернизацию основного средства в 1С:Бухгалтерия 3.0.
См. также:
 Макс
 ВКонтакте
Помогла статья?
Получите еще секретный бонус и полный доступ к справочной системе Бухэксперт на 8 дней бесплатно

Обратите внимание!
В комментариях наши эксперты не отвечают на вопросы по программам 1С и законодательству.
Получить индивидуальную консультацию от наших специалистов можно в Личном кабинете