




Регистрация бесплатна и занимает 10 секунд.
Лимит — втрое выше.
Нажимая на кнопку, я соглашаюсь на обработку персональных данных и с правилами пользования сайтом
Автомобиль в собственности организации. Получен штраф ГИБДД за нарушение в нерабочее время. Как провести штраф ГИБДД в 1С 8.3, если:
- водитель погасит штраф за свой счет;
- организация не будет выставлять штраф водителю.
Штраф ГИБДД — как отразить в учете
БУ
Штраф ГИБДД учитывается в целях бухгалтерского учета в прочих расходах (п. 12 ПБУ 10/99) и отражается на счете 91.02 (План счетов 1С).
НУ
Штрафы за нарушение ПДД нельзя учесть в налоговых расходах как экономически не обоснованные (ст. 252 НК РФ). Кроме того, они прямо поименованы в расходах, не учитываемых в целях налогообложения (п. 2 ст. 270 НК РФ).
Получите понятные самоучители 2026 по 1С бесплатно:
Сумма возмещения ущерба в случае удержания ее с виновного лица включается в доходы в целях налога на прибыль (УСН) на дату признания должником либо дату вступления в силу решения суда (п. 3 ст. 250 НК РФ, п. 1 ст. 346.15 НК РФ, пп. 4 п. 4 ст. 271 НК РФ).
Трудовое законодательство
В расчетах с работником возможны два варианта:
- удержать сумму штрафа (ст. 238 ТК РФ),
- не удерживать сумму штрафа (ст. 240 ТК РФ).
Взыскание ущерба с виновного лица производится по распоряжению работодателя, которое он должен издать не позднее месяца со дня установления размера ущерба (ст. 248 ТК РФ).
Взыскать долг можно только в судебном порядке, если:
- месячный срок истек;
- работник не согласен добровольно возместить причиненный работодателю ущерб;
- сумма причиненного ущерба, подлежащая взысканию с работника, превышает его средний месячный заработок;
- работник обязался возместить ущерб добровольно, но до полного погашения долга уволился и отказался выплачивать долг.
С работника необходимо взять письменное согласие возместить сумму штрафа организации.
Вопрос об обязанности работника возместить ущерб в виде штрафа, взысканного с организации как собственника транспорта, является спорным:
- Роструд утверждает, что организация имеет право взыскать с работника прямой действительный ущерб, к которому относятся и штрафы (Письмо Роструда от 19.10.2006 N 1746-6-1).
- Многие суды приходят к выводу, что штраф не является прямым действительным ущербом, поэтому работник не обязан его возмещать (Апелляционное определение ВС Республики Татарстан от 01.04.2013 по делу N 33-3688/2013, Апелляционное определение Московского городского суда от 14.09.2012 по делу N 11-20881, Апелляционное определение Новгородского областного суда от 18.07.2012 по делу N 2-247/12-33-1059, Апелляционное определение ВС Республики Саха (Якутия) от 22.05.2013 N 33-1779/2013 и др.).
НДФЛ и страховые взносы
Организация может принять решение простить работнику ущерб, в этом случае возникает вопрос о необходимости обложения НДФЛ суммы ущерба.
Существует два противоположных мнения контролирующих ведомств относительно удержания НДФЛ с работника в случае прощения организацией нанесенного ей ущерба:
- У работника возникает экономическая выгода (натуральный доход) в виде освобождения от обязанности возместить прямой действительный ущерб в сумме неудержанного штрафа (ст. 41 НК РФ). Доход подлежит обложению НДФЛ (Письма Минфина РФ N 03-04-05/1660 от 20.01.2016, от 22.08.2014 N 03-04-06/42105, от 12.04.2013 N 03-04-06/12341, от 10.04.2013 N 03-04-06/1183, от 08.11.2012 N 03-04-06/10-310).
- У работника не возникает дохода, так как к ответственности привлечена организация как владелец транспортного средства (Письмо ФНС РФ от 18.04.2013 N ЕД-4-3/7135@, Письмо Минфина РФ от 02.12.2020 N 03-04-07/105532).
Если вы примете решение удержать налог, то для целей учета НДФЛ:
- дата получения дохода — день прощения ущерба (дата распоряжения, приказа о прощении) (пп. 2 п. 1 ст. 223 НК РФ)
- дата удержания НДФЛ — дата первой по времени денежной выплаты в пользу работника (п. 4 ст. 226 НК РФ)
- срок перечисления НДФЛ — зависит от даты его удержания (п. 6 ст. 226 НК РФ).
Страховыми взносами прощенный штраф не облагается, так как никаких выплат в пользу работника не производилось (ст. 420 НК РФ).
Как провести штраф ГИБДД в 1С 8.3
Начисление штрафа
В Организацию поступило Постановление об административном правонарушении в отношении ПДД.
07 мая Постановление вступило в силу.
08 мая оплачен штраф ГИБДД.
13 мая получено согласие работника на возмещение ущерба, нанесенного Организации.
20 мая внесена работником в кассу сумма возмещения.
Начисление штрафа ГИБДД в 1С 8.3 отразите документом Операция, введенная вручную вид операции Операция в разделе Операции – Бухгалтерский учет — Операции, введенные вручную на дату вступления в силу Постановления об административном правонарушении.
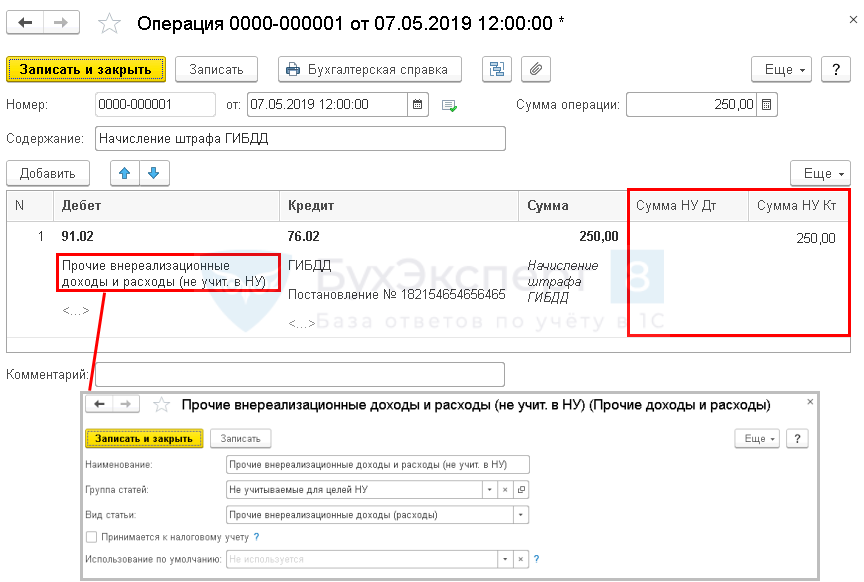
Укажите:
- Дебет — 91.02 «Прочие расходы»:
- Субконто 1 — статья прочих доходов и расходов, Вид статьи — Прочие внереализационные доходы (расходы), флажок Принимается к налоговому учету не установлен.
- Кредит — 76.02 «Расчеты по претензиям»:
- Субконто 1 — государственный орган, начисливший штраф: выбирается из справочника Контрагенты;
- Субконто 2 — Постановление о назначении штрафа, Вид договора —Прочее;
- Сумма — сумма штрафа.
Уплата штрафа в ГИБДД
Уплату штрафа в 1С 8.3 отразите документом Списание с расчетного счета вид операции Прочие расчеты с контрагентами в разделе Банк и Касса – Банк – Банковские выписки – кнопка Списание.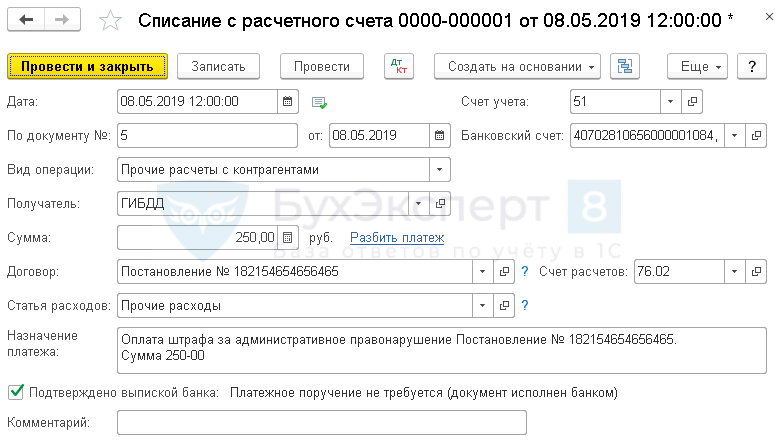
Укажите:
- Дата — дата уплаты штрафа, согласно выписке банка;
- По документу № от — номер и дата платежного поручения;
- Получатель — государственный орган, начисливший штраф;
- Договор — Постановление о назначении штрафа;
- Статья расходов — Прочие расходы;
- Вид движения — Прочие платежи по текущим операциям.
Получено согласие работника на возмещение ущерба
Если получено согласие работника на возмещение ущерба организации, то задолженность работника отразите документом Операция, введенная вручную вид операции Операция в разделе Операции – Бухгалтерский учет — Операции, введенные вручную.
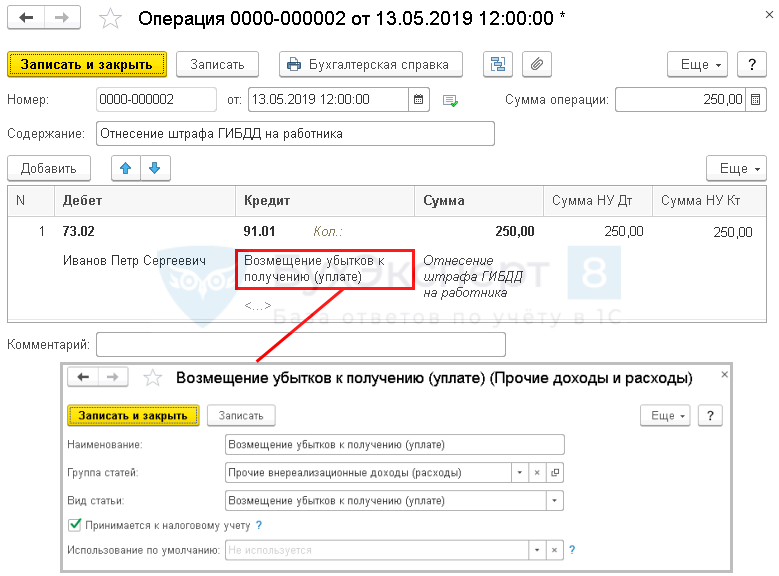
В документе укажите:
- от — дата письменного признания виновным лицом ущерба.
Отнесение суммы ущерба на виновного работника:
- Дебет — 73.02 «Расчеты по возмещению материального ущерба»:
- Субконто — указывается виновный работник из справочника Физические лица, с которого подлежит взысканию сумма ущерба;
- Кредит — 91.01 «Прочие доходы»:
- Субконто — статья прочих расходов и доходов, Вид статьи — Возмещение убытков к получению (уплате), флажок Принимается к налоговому учету установлен.
- Сумма — сумма штрафа.
Сумма штрафа может быть:
- внесена работником в кассу;
- удержана работодателем из зарплаты.
Подробнее на примере Удержания из зарплаты ущерба за недостачу
Внесение работником суммы штрафа в кассу предприятия
Оформите документ Поступление наличных вид операции Прочий приход в разделе Банк и касса – Касса — Кассовые документы – кнопка Поступление.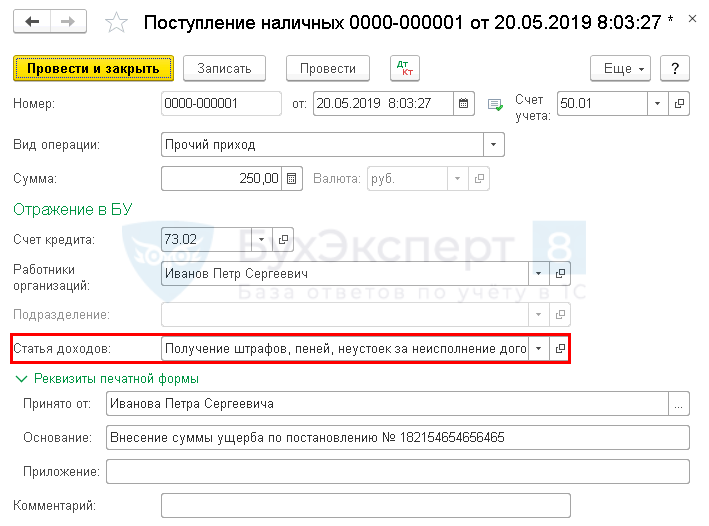
Укажите:
- Статья доходов — Получение штрафов, пеней, неустоек за неисполнение договоров:
- Вид движения — Прочие поступления по текущим операциям.
Удержание НДФЛ в случае отказа от возмещения штрафа
Для исчисления НДФЛ с прощенной суммы ущерба создайте новый вид начисления Прощенный ущерб. Настройка нового вида начисления осуществляется в разделе Зарплата и кадры — Справочники и настройки — Настройки зарплаты — раздел Расчет зарплаты — ссылка Начисления — кнопка Создать.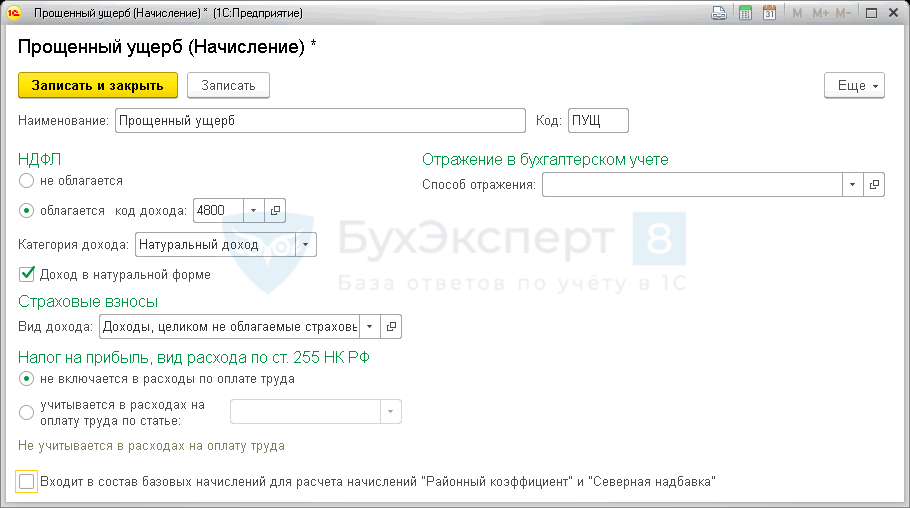
Установите:
- В разделе НДФЛ:
- переключатель — облагается;
- код дохода — 4800 «Иные доходы»;
- флажок Доход в натуральной форме установлен: это требуется для того, чтобы в документе Начисление зарплаты был исчислен НДФЛ, но начисление самого дохода не происходило.
- В разделе Страховые взносы:
- Вид дохода — Доходы, целиком не облагаемые страховыми взносами, кроме пособий за счет ФСС и денежного довольствия военнослужащих.
- В разделе Налог на прибыль, вид расхода по ст. 255 НК РФ:
- переключатель — не включается в расходы по оплате труда.
- Флажок Входит в состав базовых начислений для расчета начислений «Районный коэффициент» и «Северная надбавка» — не устанавливаете.
Исчисление НДФЛ с прощенного ущерба оформите документом Начисление зарплаты в разделе Зарплата и кадры — Зарплата — Все начисления – кнопка Создать – Начисление зарплаты.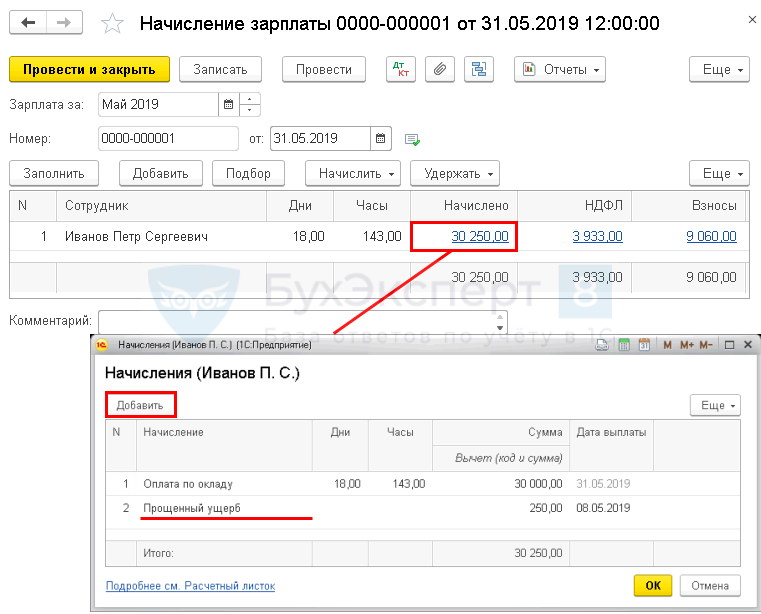
По кнопке Добавить в форме Начисления укажите созданный вид начисления:
- Дата выплаты — дата уплаты штрафа Организацией;
- Сумма — сумма прощенного штрафа.
Штраф ГИБДД — проводки в 1С 8.3
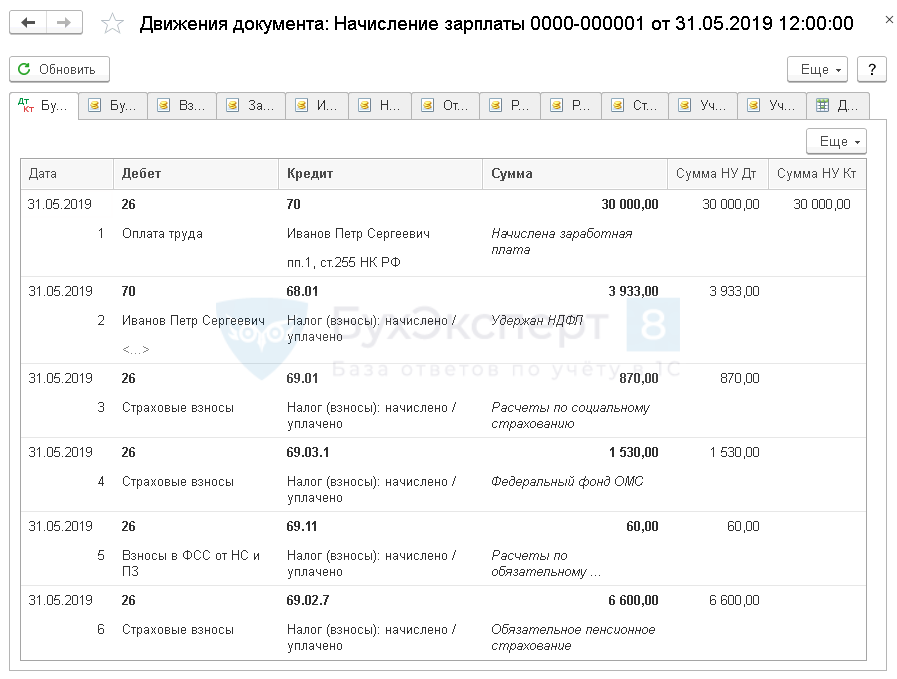
Документ формирует проводки:
- Дт 26 Кт 70 — начисление зарплаты;
- Дт 70 Кт 68.01 — удержание НДФЛ с зарплаты и натурального дохода;
- Дт 26 Кт 69.01 — начисление страховых взносов на социальное страхование в ФСС с зарплаты;
- Дт 26 Кт 69.03.1 — начисление страховых взносов в ФФОМС с зарплаты;
- Дт 26 Кт 69.02.7 — начисление страховых взносов на пенсионное страхование в ПФР с зарплаты.
См. также:
 Макс
 ВКонтакте
Помогла статья?
Получите еще секретный бонус и полный доступ к справочной системе Бухэксперт на 8 дней бесплатно


ПИСЬМО МФ от 20 января 2016 г. N 03-04-05/1660 вообще здесь не «в тему». Там именно работника привлекли к административной ответственности, а не организацию.
В письме от 22 августа 2014 г. N 03-04-06/42105 уже более взвешенная позиция, т.е. прежде чем говорить о какой-то абстрактной «налоговой выгоде» работодателю необходимо в установленном законом порядке установить размер причиненного ему конкретным работником ущерба, причину его возникновения и предел материальной ответственности работника. Если работодатель этого не сделал, то никакой «налоговой выгоды» не возникает. В письме от 12 апреля 2013 г. N 03-04-06/12341 — аналогичная позиция.
Письмо от 08.11.2012 N 03-04-06/10-310 вообще содержит невнятную позицию как вопрошаемого, так и отвечаемого.
В любом случае, это не имеет никакого правового значения. Если организация, как собственник транспортного средства, оплатила штраф, назначенный в порядке, установленном ч. 1 ст. 2.6.1, ч. 3 ст. 28.6 КоАП РФ, то на работника она уже ничего «списать» не сможет — ни «материальную выгоду», ни «материальный ущерб», т.к. виновность работника должна быть подтверждена в специальной процедуре — в ходе рассмотрения жалобы на постановление по делу об административном правонарушении (ч. 2 ст. 2.6.1 КоАП РФ).
Если организация не воспользовалась своим правом, как собственник транспортного средства, обжаловать постановление и освободить себя от административной ответственности, то именно она юридически будет считаться правонарушителем и «свой» штраф «повесить» на кого-то уже будет проблематично, а главное — незаконно.
Если же организация обжаловала постановление об административном правонарушении и освобождена от административной ответственности (к ответственности может быть привлечен работник-водитель), то и платить её ничего не придется. А если уж ей нестерпимо захочется оплатить штраф, назначенный непосредственно работнику-водителю, то здесь подойдут разъяснения из первого упомянутого письма Минфина (от 20 января 2016 г. N 03-04-05/1660).
Поэтому, представленное здесь письмо ФНС от 18 апреля 2013 г. N ЕД-4-3/7135@, является наиболее обоснованным с юридической точки зрения.
Здравствуйте!
Спасибо за внимание к нашему материалу и такой обстоятельный аргументированный комментарий. Вопрос со штрафами ГИБДД действительно неоднозначный до сих пор.