





Регистрация бесплатна и занимает 10 секунд.
Лимит — втрое выше.
Нажимая на кнопку, я соглашаюсь на обработку персональных данных и с правилами пользования сайтом
При смене налогового режима сроки зависят от причины перехода: добровольного решения или утраты права на прежний режим. Разберем основные переходы для ИП, применяющих НПД, УСН, ПСН, АУСН и ЕСХН, и действия бухгалтера, которые помогут избежать незапланированного применения ОСНО.
Содержание
- Статус ИП и самозанятость: что различать при переходе
- Переход с НПД: сначала определите причину
- Как перейти с НПД на другой режим
- Переходы между режимами действующего ИП
- НДС, страховые взносы и переходящие суммы
- Что проверить бухгалтеру самозанятого
- Что учесть продавцу на маркетплейсе
- Кратко о смене налогового режима
Статус ИП и самозанятость: что различать при переходе
ИП — предпринимательский статус, а НПД — налоговый режим. Плательщиком НПД может быть и физическое лицо без ИП, и зарегистрированный предприниматель. Регистрация ИП сама по себе не отменяет НПД — пока условия режима соблюдаются, можно продолжать его применять.
НПД нельзя совмещать с УСН, ПСН, ЕСХН, АУСН или предпринимательскими доходами на ОСНО. Переход означает смену режима, а не сохранение НПД для части предпринимательской деятельности (ч. 2 ст. 4 Федерального закона от 27.11.2018 N 422-ФЗ «О проведении эксперимента по установлению специального налогового режима «Налог на профессиональный доход).
Получите понятные самоучители 2026 по 1С бесплатно:
При планировании перехода проверьте показатели 2026:
| Режим | Основные ограничения и показатели |
| НПД | Доход до 2,4 млн руб. за календарный год, без работников по трудовым договорам, ставки 4% и 6% |
| УСН | Доход до 490,5 млн руб. в 2026, численность до 130 человек, другие условия ст. 346.12, 346.13 НК РФ |
| ПСН | Доход до 20 млн руб. по правилам 2026, средняя численность до 15 человек, разрешенная патентная деятельность |
| АУСН | Доход до 60 млн руб., средняя численность до 5 человек, регион эксперимента и другие условия |
| ЕСХН | Доля сельхоздохода не менее 70% по правилам ст. 346.2 НК РФ |
| ОСНО | Нет лимита дохода для самого режима, действуют общие требования к деятельности |
Перечень условий в таблице неполный. Для конкретного режима дополнительно проверяют регион, вид деятельности, работников, счета, договоры и другие ограничения. Лимит по УСН 490,5 млн руб. рассчитан как 450 млн руб. × 1,090: дефлятор умножают на базовую величину, а не прибавляют к ней.
ПСН, УСН и ЕСХН не означают одинакового освобождения от НДС. Порог НДС на УСН и предельный доход для патента — разные ограничения, хотя в 2026 оба равны 20 млн руб.
Подробнее:
Переход с НПД: сначала определите причину
Утрата права на режим
Право на НПД прекращается, например, при превышении дохода 2,4 млн руб. с начала календарного года, найме работника по трудовому договору или начале запрещенной для режима деятельности. Дату определяют по фактическому возникновению несоответствия, а не по дню, когда инспекция обнаружила его (ч. 2 ст. 4, ч. 19 ст. 5 Закона N 422-ФЗ).
Не смешивайте утрату права с отдельными доходами, которые не облагаются НПД. Например, выплаты по трудовому договору и доходы от работ или услуг текущему работодателю либо бывшему работодателю в течение 2 лет после увольнения исключены из объекта НПД. Это не запрет заключать договор вообще, но такие выплаты нельзя оформить как доход по НПД (п. 1, 8 ч. 2 ст. 6 Закона N 422-ФЗ).
Не пересчитывайте автоматически все ранее правомерно учтенные доходы и не относите без проверки весь платеж, превысивший лимит, к новому режиму. Сопоставьте остаток лимита, суммы, учтенные в приложении «Мой налог», и доход сверх лимита. ФНС разъясняла, что ранее учтенные для НПД доходы сохраняют прежний порядок налогообложения, а для превышения действуют другие правила (п. 6 Письма ФНС от 19.04.2019 N СД-4-3/7496@).
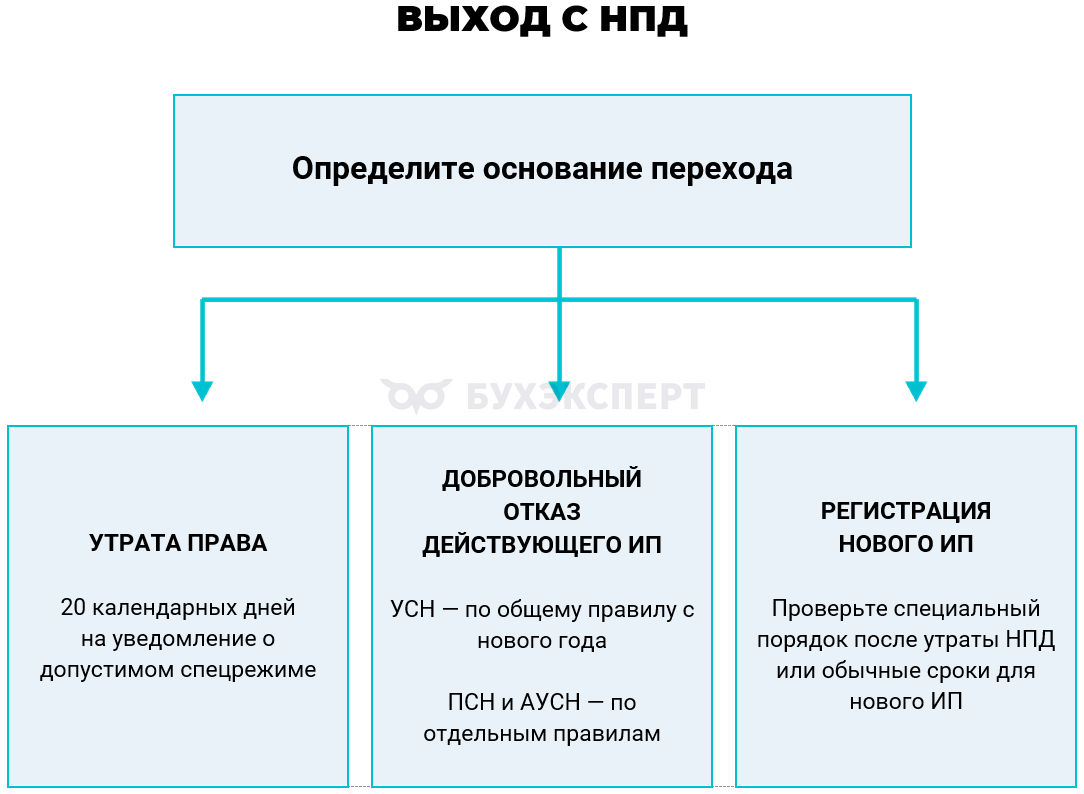
Для утратившего право на НПД действует специальный срок — в течение 20 календарных дней с даты снятия с учета можно уведомить о переходе на УСН, ЕСХН, ПСН или АУСН при соблюдении условий нового режима. У действующего ИП новый режим применяется с даты снятия с учета по НПД (ч. 6 ст. 15 Закона N 422-ФЗ).
Для физлица без ИП та же норма предусматривает регистрацию ИП в течение 20 календарных дней с даты утраты права. При своевременной регистрации и уведомлении новый режим применяется с даты регистрации ИП, а не задним числом за период до нее.
Если ИП не воспользовался специальным порядком, с даты прекращения НПД предпринимательские операции по общему правилу облагаются на ОСНО до законного начала другого режима. Не переносите автоматически 20-дневный срок на добровольный отказ от НПД.
Добровольный отказ
Сняться с НПД можно по заявлению через «Мой налог». Если действующий ИП отказался добровольно, а не утратил право, перейти на УСН в середине года по ч. 6 ст. 15 Закона N 422-ФЗ нельзя. Для УСН действует общий переход с начала следующего года.
При этом ИП может получить патент в течение года с соблюдением сроков либо перейти с НПД на АУСН с начала месяца по специальному порядку. Не снимайтесь с НПД заранее, не согласовав даты: между режимами может возникнуть период ОСНО.
Основные варианты можно показать на схеме:
Возврат на НПД
Повторная постановка возможна при соблюдении условий режима и отсутствии предусмотренной законом задолженности. Единого запрета «возвращаться только с 1 января» для всех оснований снятия нет. Но превышенный годовой лимит не обнуляется при повторной регистрации: до конца этого года НПД применять нельзя (ч. 11 ст. 5, п. 8 ч. 2 ст. 4 Закона N 422-ФЗ).
Подробнее: Как с самозанятого перейти на ИП
Как перейти с НПД на другой режим
На УСН
После утраты права подайте уведомление в течение 20 календарных дней с даты снятия с учета. В 2026 используется раздел 1 единой формы КНД 1154004: основание перехода «4» — прекращение НПД. Рекомендуемая форма КНД 1150094 из Письма ФНС от 20.12.2019 N СД-4-3/26392@ относится к прежнему порядку (Приказ ФНС от 30.04.2026 N ЕД-1-3/285@, ч. 6 ст. 15 Закона N 422-ФЗ).
Подробнее: Уведомление о переходе на УСН: как заполнить и сдать в ИФНС
Для обычной регистрации нового ИП без специального перехода после утраты НПД срок уведомления об УСН — 30 календарных дней с даты постановки на учет. УСН применяется с этой даты. Действующий ИП при добровольном переходе по общему правилу уведомляет до 31 декабря для начала УСН с 1 января (п. 1, 2 ст. 346.13 НК РФ).
НДС проверяйте отдельно. Порог освобождения на УСН в 2026 — 20 млн руб. по правилам предыдущего и текущего года, для нового ИП действуют специальные условия ст. 145 НК РФ. Не выводите освобождение только из того, что раньше применялся НПД.
После утраты освобождения возможны специальные ставки 5% или 7% без обычных вычетов входного НДС либо общеустановленные ставки с правом на вычет при выполнении условий. Ставки и пределы их применения проверяют по ст. 164 НК РФ.
Подробнее: НДС на УСН в 2026 году: как упрощенцам работать с налогом на добавленную стоимость
На ПСН
На патент можно перейти и после утраты права, и добровольно. При утрате НПД специальный срок подачи заявления — 20 календарных дней. У ИП патент применяется с даты снятия с учета по НПД, для физлица, зарегистрировавшего ИП в установленный срок, — с даты регистрации. Уведомлением служит заявление на патент (ч. 6 ст. 15 Закона N 422-ФЗ, Письмо ФНС от 27.02.2025 N СД-4-3/2024@).
При обычном добровольном переходе подайте заявление не позднее чем за 10 рабочих дней до начала патента и исключите одновременное применение НПД и ПСН. Форму заявления утв. Приказом ФНС от 18.12.2025 N ЕД-7-3/1226.
Патент действует только для указанных в нем деятельности, территории и периода. Доходы вне патента не становятся автоматически патентными. Для них у ИП должен быть определен другой допустимый режим.
В 2026 для ПСН проверяют доход за 2025 и текущий 2026: порог — 20 млн руб. Для патентов 2027 проверяют доход за 2026 и текущий 2027: порог — 15 млн руб. С 2028 действует порог 10 млн руб. (пп. 1 п. 6 ст. 346.45 НК РФ).
Подробнее: Патентная система налогообложения (ПСН): новые лимиты, переход на НДС и другие изменения для ИП
На АУСН
После утраты НПД ч. 6 ст. 15 Закона N 422-ФЗ допускает специальный переход на АУСН в 20-дневный срок. Не подменяйте этот случай общим добровольным переходом с начала следующего месяца.
Для добровольного перехода действующего ИП с НПД или УСН уведомление направляют не позднее последнего числа месяца перед переходом, начало режима — первое число следующего месяца. Новый ИП по общему правилу уведомляет не позднее 30 календарных дней с даты постановки на учет. Уведомление направляют электронно через личный кабинет или уполномоченный банк (ч. 1-3 ст. 4 Федерального закона от 25.02.2022 N 17-ФЗ «О проведении эксперимента по установлению специального налогового режима «Автоматизированная упрощенная система налогообложения»», далее — Закон N 17-ФЗ).
Проверьте место учета в регионе эксперимента, ограничения по деятельности, среднюю численность до 5 человек, доход до 60 млн руб., расчетные счета только в уполномоченных банках и безналичные выплаты физлицам. Банк выберите из списка уполномоченных.
ИП на АУСН не платит обязательные фиксированные взносы за себя. По работникам применяется нулевой тариф единых страховых взносов, но остается фиксированный взнос на травматизм: 2 959 руб. за 2026, уплачиваемый страхователями в установленном порядке. Нельзя писать, что все взносы полностью отменены (ст. 18 Закона N 17-ФЗ, Постановление Правительства от 01.11.2025 N 1729).
Для перешедших с УСН или НПД на АУСН после начала календарного года действует запрет добровольно менять режим в течение 12 календарных месяцев. Кроме того, добровольный отказ от АУСН допускается с начала календарного года.
Например, при переходе на АУСН с мая 2025 года добровольно перейти на УСН можно не ранее 1 января 2027 года: к 1 января 2026 года двенадцатимесячный срок еще не истек. Утрата права на АУСН — отдельное основание перехода.
Срок эксперимента по действующему закону ограничен 31 декабря 2027 года включительно.
Подробнее: АУСН: массовый переход и первые проблемы
На ЕСХН
После утраты НПД можно воспользоваться 20-дневным сроком, если деятельность отвечает условиям ЕСХН. В частности, доля дохода от реализации соответствующей сельхозпродукции должна составлять не менее 70% по правилам НК РФ (п. 2 ст. 346.2 НК РФ, ч. 6 ст. 15 Закона N 422-ФЗ).
Для уведомления после НПД предусмотрена рекомендуемая форма КНД 1150093 из Письма ФНС от 20.12.2019 N СД-4-3/26392@. При обычном начале деятельности новый ИП уведомляет в течение 30 календарных дней, а действующий — до 31 декабря для начала ЕСХН со следующего года (п. 1, 2 ст. 346.3 НК РФ).
ЕСХН сам по себе не отменяет НДС. Освобождение проверяют по ст. 145 НК РФ, для действующих плательщиков используется, в частности, предел сельхоздохода 60 млн руб. за предыдущий год и уведомительный порядок.
Подробнее: Особенности спецрежима ЕСХН для сельхозпроизводителей
Переходы между режимами действующего ИП
Соблюдения лимитов недостаточно: учитывайте дату начала нового режима и срок уведомления. Что еще надо учесть:
| Переход | Когда начинается новый режим | Основной срок и документ |
| ОСНО → УСН | С 1 января | Раздел 1 КНД 1154004 до 31 декабря, для нового ИП — 30 календарных дней |
| ПСН → УСН без ранее заявленной УСН | По общему правилу с нового года | Уведомление об УСН до 31 декабря, исключения проверяют отдельно |
| УСН → ПСН с сохранением УСН | С даты начала патента в течение года | Заявление на патент за 10 рабочих дней |
| УСН → ОСНО добровольно | С 1 января | Раздел 3 КНД 1154004 не позднее 15 января |
| УСН → НПД | С даты регистрации по НПД | Раздел 5 КНД 1154004 в течение месяца после регистрации НПД |
| ОСНО → НПД | С даты постановки на учет по НПД | Регистрация через «Мой налог» при соблюдении условий, отдельно проверить НДС |
| УСН или НПД → АУСН добровольно | С первого числа месяца | Электронное уведомление не позднее последнего числа предыдущего месяца |
| Другой режим → ЕСХН добровольно | По общему правилу с 1 января | Форма 26.1-1 до 31 декабря, для нового ИП — 30 календарных дней |
| ПСН → НПД | После окончания патента либо прекращения соответствующей деятельности | Исключить действующий патент и другие несовместимые режимы, оформить НПД |
УСН и ПСН: смена режима или совмещение
ИП на УСН может получить патент на подходящую деятельность в течение года и сохранить УСН как основной режим для остальных операций. Если все доходы относятся к ПСН, но от УСН не отказались в установленном порядке, сохраняется обязанность сдавать декларацию по УСН, в том числе нулевую при соответствующих обстоятельствах.
Если ИП утратил право на ПСН и одновременно применял УСН, операции патентного периода пересчитывают по УСН с начала налогового периода, на который был выдан патент. Это не переход на ОСНО при сохраненном праве на УСН. Сообщите об утрате в течение 10 календарных дней со дня возникновения основания (п. 6, 8 ст. 346.45 НК РФ).
При совмещении УСН и ПСН для соответствующих годовых лимитов учитывают доходы обоих режимов. Не переносите доход прошлого года на патенте в текущий лимит УСН только потому, что с января ИП полностью сменил режим: прошлый год проверяют там, где это прямо требует норма, например для права на ПСН и освобождения от НДС.
Товары для перепродажи, приобретенные на ПСН и реализованные после перехода на УСН «доходы минус расходы», учитывают по п. 2.2 ст. 346.25 НК РФ с проверкой оплаты и остальных условий. Переходящие платежи и возвраты разберите отдельно.
Подробнее: Учесть расходы на товары при переходе с ПСН на УСН 15% в 1С
ОСНО и УСН: правила именно для предпринимателя
ИП на ОСНО платит НДФЛ с предпринимательского дохода, а не налог на прибыль организаций. Правила перехода с метода начисления по налогу на прибыль нельзя автоматически использовать для его дебиторской задолженности и авансов.
При переходе с ОСНО на УСН вопрос восстановления НДС зависит от будущего порядка налогообложения. Если на УСН сохраняются общие ставки и право на вычет, само изменение режима не требует восстановления по тому основанию, которое связано с освобождением или специальными ставками. При освобождении от НДС либо ставках 5% и 7% проверьте обязанность, суммы и период восстановления (п. 3 ст. 170 НК РФ).
Если право на УСН утрачено, ОСНО применяется с первого числа месяца нарушения. Сообщение подают не позднее 15 числа месяца после квартала утраты, в единой форме заполняют раздел 6. Добровольный отказ — раздел 3 с подачей не позднее 15 января (п. 4-6 ст. 346.13 НК РФ).
На ОСНО проверьте НДФЛ, профессиональные вычеты, НДС и отчетность. Квартальная декларация по НДС нужна при соответствующей обязанности, а не только годовая 3-НДФЛ. Профессиональный вычет 20% при отсутствии документов о расходах применяется по условиям ст. 221 НК РФ, а не вместо проверки всего налогового расчета.
Подробнее: Профессиональный вычет 20% у ИП на ОСНО в 1С
Выход с АУСН
При добровольном отказе ориентируйтесь на начало следующего года и уведомление до 31 декабря с учетом 12-месячного ограничения. Для УСН или ЕСХН также оформите сведения о выборе нового режима в установленном порядке.
При нарушении условий право утрачивается с первого числа месяца нарушения. ИП уведомляет ФНС не позднее 15 числа следующего месяца и одновременно может выбрать УСН или ЕСХН. Если нарушение первой выявила инспекция, на выбор этих режимов предусмотрено 30 рабочих дней после получения уведомления ФНС. Без своевременного выбора действует ОСНО (ч. 6, 8, 9 ст. 4 Закона N 17-ФЗ).
Расходы периода АУСН по общему правилу не переносят на другой режим. Доход, уже учтенный на АУСН, повторно не учитывают, неучтенное поступление после перехода проверяют по правилам нового режима (ч. 5, 6 ст. 16 Закона N 17-ФЗ).
Выход с ЕСХН
Добровольный переход возможен с начала следующего года. Для перехода на УСН уведомление об УСН подайте до 31 декабря, а об отказе от ЕСХН — не позднее 15 января. Не считайте отказ автоматически поданным только потому, что заявлен другой режим (п. 6 ст. 346.3, п. 1 ст. 346.13 НК РФ).
Отдельно сообщите в инспекцию о переходе на иной режим из-за утраты права на ЕСХН — в течение 15 рабочих дней по истечении отчетного или налогового периода. Не смешивайте этот срок с месячным сроком перерасчета налогов после окончания года (п. 5 ст. 346.3, п. 6 ст. 6.1 НК РФ).
Специальное исключение действует при переходе с ЕСХН или УСН на НПД: при соблюдении условий зарегистрируйтесь по НПД и в течение месяца сообщите о прекращении прежнего спецрежима. Иначе постановку на учет по НПД аннулируют. Для УСН используется раздел 5 КНД 1154004 (ч. 3-5 ст. 15 Закона N 422-ФЗ).
При утрате права на ЕСХН налоги пересчитывают по ОСНО с начала года нарушения. Для ИП это, в частности, НДФЛ, НДС и налог на имущество по применимым правилам, а не налог на прибыль. Перерасчет проводят в течение месяца после окончания соответствующего года (п. 4 ст. 346.3 НК РФ).
Правила о пенях зависят от основания. При утрате права из-за годовой доли сельхоздоходов пени по пересчитываемым платежам возникают при нарушении специального срока перерасчета.
НДС, страховые взносы и переходящие суммы
При смене режима составьте перечень операций по границе перехода:
- полученные и выданные авансы
- неоплаченную реализацию и кредиторскую задолженность
- остатки товаров, сырья и основных средств
- вычеты и восстановление НДС
- возвраты и корректировки
- взносы и суммы, уже уменьшившие налог другого режима
Право на вычет НДС после ПСН различается при добровольном отказе и утрате права. С 25 апреля 2026 п. 7 ст. 346.45 НК РФ предусматривает специальные правила вычетов для утративших право на ПСН. Проверяют, не использованы ли покупки на патенте, введены ли ОС в эксплуатацию, приняты ли НМА к учету, а также обязанности по НДС после утраты и условия гл. 21 НК РФ. Нельзя распространять прежний общий отказ из Письма Минфина от 05.02.2026 N 03-07-11/8169 на все ситуации после изменения закона.
Если после ПСН применяют освобождение либо ставки НДС 5% или 7%, обычного права на входной вычет нет. Проверку НДС не подменяйте «восстановлением»: восстановить налог и принять его к вычету — противоположные операции.
Подробнее: Помощник по переходу на УСН с освобождением от НДС в 1С
Взносы за себя не начисляют за законный период НПД, на АУСН также действует освобождение. После прекращения НПД и перехода на режим с обязательными взносами расчет ведут с установленной даты, а не автоматически за полный год (ч. 1 ст. 15 Закона N 422-ФЗ, ст. 430 НК РФ).
На УСН «доходы» ИП без работников вправе уменьшить налог на взносы без 50-процентного ограничения, при выплатах работникам действует ограничение по условиям НК РФ. При совмещении режимов распределяйте суммы и не используйте одни взносы дважды. Без проверки периода и основания нельзя категорично утверждать, что любые взносы, связанные с ПСН, никогда не учитываются после перехода на УСН (п. 3.1 ст. 346.21, п. 1.2 ст. 346.51 НК РФ).
Для будущего года используйте утвержденный приказ о коэффициентах-дефляторах, а не проект документа. Приведенные в проектах пределы не следует выдавать за действующие лимиты.
Что проверить бухгалтеру самозанятого
Перед оплатой проверьте статус исполнителя по сервису ФНС, сохраните результат и получите чек на доход, который правомерно облагается НПД. В договоре согласуйте обязанность уведомлять об утрате права и изменении статуса.
Если исполнитель утратил НПД и не имеет статуса ИП, выплаты по договору работ или услуг проверьте как выплаты обычному физлицу: у организации или ИП-заказчика могут возникнуть обязанности налогового агента по НДФЛ и плательщика страховых взносов. Нельзя во всех случаях перекладывать налог на исполнителя и требовать от него самостоятельной подачи 3-НДФЛ (ст. 226, 420 НК РФ).
Если он уже зарегистрирован как ИП и получает доход в этом качестве, порядок другой. Уточните дату регистрации, новый режим и документы. Само отсутствие НПД не делает любую выплату автоматически облагаемой НДФЛ у источника.
Подробнее: Услуги от самозанятого в 1С
Что учесть продавцу на маркетплейсе
При смене режима проверьте полную сумму дохода по отчетам площадки, а не только зачисления на счет. При агентской модели удержанная комиссия не уменьшает доход продавца. На УСН «доходы минус расходы» комиссию при выполнении условий учитывают отдельно в расходах.
На НПД нельзя перепродавать чужие товары и продавать товары, подпадающие под установленные запреты, включая обязательную маркировку. Производство товара самостоятельно не отменяет ограничений по конкретной продукции.
Патент на розничную торговлю не охватывает интернет-продажи приобретенных для перепродажи товаров. Продажа собственной продукции через площадку может относиться к производственному патенту, если выполнены условия деятельности и региона (п. 3 ст. 346.43 НК РФ, Письмо ФНС от 13.08.2024 N СД-4-3/9211@).
АУСН доступна принципалу при соблюдении ограничений, запрет для агентов и комиссионеров не равен запрету продавцам, которые пользуются их услугами. Проверьте, передает ли площадка сведения в ФНС и дано ли согласие на обмен. Если удержания не переданы, отразите их самостоятельно, не дублируйте уже поступившие данные.
Переходящий платеж исключайте из базы нового режима только после проверки, что соответствующий доход уже учтен либо прямо исключен законом. Поступление за прошлую продажу не становится автоматически неналоговым. Сопоставьте даты, старый режим, отчет агента и банковскую разметку.
Подробнее: Как работать с маркировкой товаров в 1С Бухгалтерия
Кратко о смене налогового режима
- Статус ИП и НПД — не альтернативы: ИП может применять НПД, но не совмещать его с другими предпринимательскими режимами
- После утраты НПД специальный срок уведомления о допустимом спецрежиме — 20 календарных дней
- Добровольный отказ от НПД не дает действующему ИП того же права перейти на УСН в середине года
- При совмещении ПСН и УСН проверьте общие доходы для лимитов и пересчет после утраты патента
- На АУСН сохраняется взнос на травматизм для страхователей, несмотря на нулевой тариф единых взносов
- ИП на ОСНО платит предпринимательский НДФЛ, а не налог на прибыль организаций
- НДС и переходящие операции рассчитывают отдельно, даже если дата перехода на режим уже определена
- После утраты НПД исполнителем бухгалтер заказчика проверяет статус ИП, обязанности по НДФЛ и взносам, а не только наличие старого договора
См. также:
- Может ли самозанятый открыть ИП и на каком режиме он будет работать в 1С
- Налоги ИП в 2026 году: сколько и когда платить на каждом режиме
- Как с самозанятого перейти на ИП
- НДС на УСН в 2026 году: как упрощенцам работать с налогом на добавленную стоимость
- Патентная система налогообложения: новые лимиты, переход на НДС и другие изменения для ИП
- АУСН: массовый переход и первые проблемы
- Особенности спецрежима ЕСХН для сельхозпроизводителей
- Учесть расходы на товары при переходе с ПСН на УСН 15% в 1С
- Профессиональный вычет 20% у ИП на ОСНО в 1С
- Помощник по переходу на УСН с освобождением от НДС в 1С
- Услуги от самозанятого в 1С
- Как работать с маркировкой товаров в 1С:Бухгалтерия
Если вы еще не подписаны:
Активировать демо-доступ бесплатно →
или
Оформить подписку на Рубрикатор →
После оформления подписки вам станут доступны все материалы по 1С Бухгалтерия, записи поддерживающих эфиров и вы сможете задавать любые вопросы по 1С.
 Макс
 ВКонтакте
Помогла статья?
Получите еще секретный бонус и полный доступ к справочной системе Бухэксперт на 8 дней бесплатно


Обратите внимание!
В комментариях наши эксперты не отвечают на вопросы по программам 1С и законодательству.
Получить индивидуальную консультацию от наших специалистов можно в Личном кабинете