





Регистрация бесплатна и занимает 10 секунд.
Лимит — втрое выше.
Нажимая на кнопку, я соглашаюсь на обработку персональных данных и с правилами пользования сайтом
Порча, просрочка, недостача и авария на складе требуют разных документов и оснований для признания расходов. Разберем, как оформить списание товара и материалов, какие проводки сделать и как проверить налоговые последствия в 2026.
Содержание
- Что относится к материалам и товарам
- Когда списывать запасы, а когда создавать резерв
- Нормативная база списания запасов
- Как оформить списание товара и материалов
- Какие проводки сделать при порче и недостаче
- Списание товара с истекшим сроком годности
- Как списать товар, которого нет на складе
- Налоговый учет списания материалов и товаров
- НДС при списании запасов
- Как оформить списание в 1С
- Частые ошибки при списании
- Кратко о списании товаров и материалов
Что относится к материалам и товарам
Материалы и товары входят в состав запасов. Запасы — активы, которые потребляют или продают в рамках обычного операционного цикла либо используют не более 12 месяцев (п. 3 ФСБУ 5/2019).
Получите понятные самоучители 2026 по 1С бесплатно:
К материалам относятся сырье, материалы, топливо, запасные части, комплектующие и другие аналогичные ценности для производства, выполнения работ, оказания услуг и управленческих нужд. Их учитывают на счете 10 с детализацией по субсчетам, например 10.01 «Сырье и материалы».
Товары — ценности, приобретенные у других лиц и предназначенные для продажи в ходе обычной деятельности. Для товаров на складе в 1С используют субсчет 41.01.
Передача материалов в производство — тоже списание со счета 10, например Дт 20.01 Кт 10.01. Однако материалы в этом случае переходят в затраты на производство. В статье рассматриваем другое выбытие: недостачу, порчу и прекращение признания запасов, которые больше нельзя использовать или продать.
Когда списывать запасы, а когда создавать резерв
Запасы списывают при выбытии и при обстоятельствах, из-за которых организация больше не ожидает экономических выгод от их потребления, продажи или использования (п. 41 ФСБУ 5/2019).
Основаниями могут быть:
- порча и утрата потребительских свойств
- истечение срока годности, после которого товар нельзя реализовать по назначению
- недостача или хищение
- уничтожение при пожаре, аварии или затоплении
- моральное устаревание, при котором запасы невозможно продать или использовать
Само снижение цены или моральное устаревание не означает, что запасы следует списать полностью. Если их можно продать или использовать, проверьте обесценение. Когда фактическая себестоимость выше чистой стоимости продажи, по общему правилу создают резерв на счете 14. Запасы остаются на учете, а их балансовая стоимость уменьшается (п. 28-31 ФСБУ 5/2019).
Как определить чистую стоимость продажи, рассчитать обесценение и учесть резерв при выбытии запасов — в статье: Резерв под обесценение запасов: кто обязан создавать и по каким правилам
Если часть партии пригодна, отделите ее от непригодной. Не списывайте всю партию только потому, что повреждены отдельные единицы или упаковки.
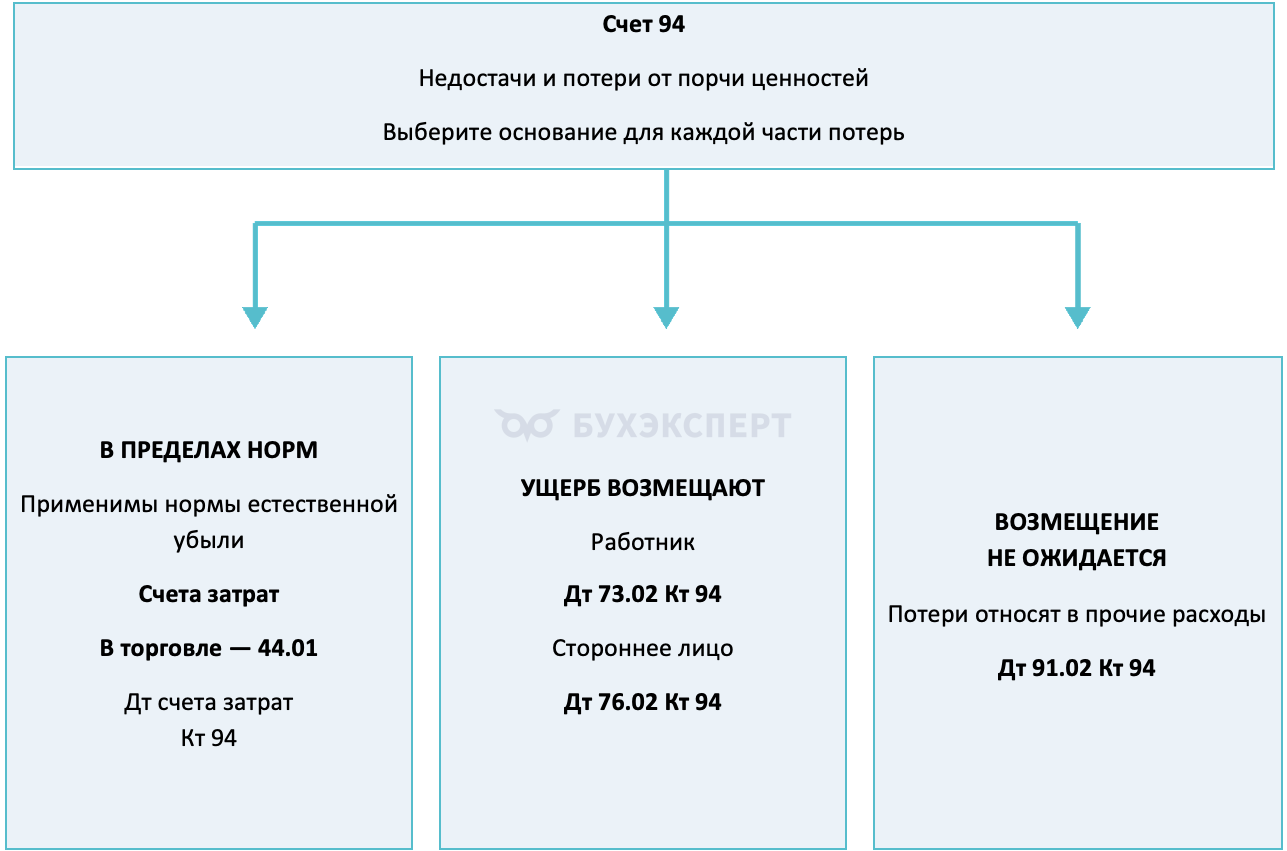
Стоимость испорченных и недостающих запасов обычно сначала отражают на счете 94. Затем определяют, за чей счет погасить потери:
Нормативная база списания запасов
При оформлении и учете применяйте:
- ФСБУ 5/2019 — оценка и прекращение признания запасов
- ФСБУ 28/2023 — инвентаризация и оформление ее результатов
- Федеральный закон от 06.12.2011 N 402-ФЗ «О бухгалтерском учете» — первичные документы и общие требования к инвентаризации
- Инструкцию по применению Плана счетов, утв. Приказом Минфина от 31.10.2000 N 94н — назначение счетов и корреспонденция
- НК РФ — условия признания расходов и правила НДС
В 2026 инвентаризацию проводят по ФСБУ 28/2023, обязательному с 1 апреля 2025. Методические указания, утв. Приказом Минфина от 13.06.1995 N 49, утратили силу: ссылаться на них как на действующий обязательный порядок нельзя.
Балансовую стоимость запасов, от которых больше не ожидают экономических выгод, признают расходом периода возникновения соответствующих обстоятельств. Если запасы списывают по другому основанию, период признания расходов определяют по правилам стандарта (п. 43 ФСБУ 5/2019).
В учетной политике и внутренних регламентах закрепите формы документов, порядок согласования списания и аналитический учет потерь. Нормы естественной убыли для налогового учета применяют в установленном законодательством порядке: внутренний норматив организации их не заменяет.
Как оформить списание товара и материалов
При выявлении утраты или порчи инвентаризация обязательна. После пожара, аварии или иного бедствия, которое привело к чрезвычайной ситуации, ее проводят по окончании события, когда это возможно (пп. «д», «е» п. 15, пп. «д», «е» п. 16 ФСБУ 28/2023).
Действуйте последовательно:
- Оформите решение руководителя и назначьте комиссию, если нет оснований проводить инвентаризацию без нее
- Пересчитайте запасы и зафиксируйте их состояние
- Сопоставьте фактические остатки с учетными данными и проверьте причины расхождений
- Определите пригодную часть, размер потерь, причины порчи и основания для возмещения ущерба
- Оформите заключение и акт списания, утвердите результаты
- Отразите операции в учете в установленном периоде
- Организуйте утилизацию или уничтожение, если они требуются, и сохраните подтверждения
Ориентируйтесь на содержание операции, а не только на количество документов. Заключение комиссии и акт могут составлять единый документ, если он содержит необходимые сведения.
Какие документы подготовить
Для оформления можно использовать:
|
Документ |
Что подтверждает |
| Решение или приказ руководителя | Проведение проверки, полномочия комиссии и ответственных |
| Инвентаризационная опись, например ИНВ-3 | Фактические остатки и состояние запасов |
| Сличительная ведомость, например ИНВ-19 | Расхождения с учетными данными |
| Заключение комиссии | Причины, пригодность, размер потерь, возможность возмещения |
| Акт списания, например ТОРГ-16 для товаров | Номенклатуру и количество списываемых ценностей |
| Акты и документы подрядчика | Утилизацию, уничтожение и связь с конкретной партией |
Унифицированные ИНВ-3, ИНВ-19 и ТОРГ-16 необязательны для коммерческой организации. Руководитель утверждает применяемые формы, их закрепляют в учетной политике (ч. 4 ст. 9 Закона N 402-ФЗ, п. 4 ПБУ 1/2008).
Какие сведения должна содержать опись при обязательной инвентаризации и как адаптировать привычный бланк — в статье: ИНВ-3 по ФСБУ 28/2023: как доработать бланк и не допустить ошибок.
При обязательной инвентаризации проверьте не только реквизиты первичного документа по Закону N 402-ФЗ, но и специальные требования ФСБУ 28/2023. Документ о фактическом наличии запасов должен содержать сведения, предусмотренные п. 31. Например, данные по номенклатуре и количеству, постраничные итоги прописью, отметку о проверке расчетов, расписку материально ответственного лица и необходимые подписи. Если используете типовую ИНВ-3, проверьте ее соответствие этим требованиям.
В акте на собственной форме укажите все обязательные реквизиты:
- наименование документа
- дату составления
- наименование экономического субъекта, который составил документ
- содержание факта хозяйственной жизни
- величину натурального и (или) денежного измерения с единицами измерения
- должности ответственных за операцию и ее оформление лиц
- подписи этих лиц с фамилиями и инициалами либо другими идентифицирующими реквизитами
Это требования ч. 2 ст. 9 Закона N 402-ФЗ. Дополнительно укажите номенклатуру, количество, стоимость, причины списания и дальнейшую судьбу запасов. Для недостачи или хищения проверьте документы расследования, а для аварии — документы о самом происшествии.
Какие проводки сделать при порче и недостаче
Ниже приведены типовые проводки для запасов без ранее созданного резерва под обесценение. Субсчета указаны в формате 1С:Бухгалтерии 8 ред. 3.0.
Сначала отразите выявленную порчу или недостачу:
|
Дебет |
Кредит |
Сумма БУ |
Сумма НУ |
Наименование операции |
| 94 | 10.01 | Стоимость потерь | По налоговой стоимости, расход еще не признан | Выявлена порча или недостача материалов |
| 94 | 41.01 | Стоимость потерь | По налоговой стоимости, расход еще не признан | Выявлена порча или недостача товаров |
Затем выберите вариант погашения потерь. Строки таблицы — альтернативы, одну сумму не списывают одновременно на работника и в прочие расходы:
|
Дебет |
Кредит |
Сумма БУ |
Сумма НУ |
Наименование операции |
| 20.01, 44.01 | 94 | Потери в пределах норм | В пределах применимых норм и при выполнении условий НК РФ | Вариант 1. Отнесены нормируемые потери на затраты |
| 73.02 | 94 | Часть ущерба к возмещению | Расход проверяют отдельно | Вариант 2. Учетная стоимость отнесена на виновного работника |
| 76.02 | 94 | Сумма признанного требования | Расход проверяют отдельно | Вариант 3. Отражена претензия стороннему контрагенту |
| 91.02 | 94 | Невозмещаемые потери | При соблюдении условий НК РФ, иначе расход не принимают | Вариант 4. Потери списаны в прочие расходы |
На счет 73.02 относят расчеты с работниками. Для претензий поставщику, перевозчику или другому стороннему контрагенту используют счет 76.02. Признание требования должно опираться на документы и условия его возмещения, а не только на предположение комиссии.
Сумму, которую виновник возмещает сверх учетной стоимости потерь, отражают отдельно. Проводки в таблице показывают только списание учетной стоимости со счета 94.
Не вся порча относится к естественной убыли. Бой, нарушение режима хранения или просрочка не становятся нормируемыми потерями только потому, что организация установила внутренний процент списания.
Материальная ответственность работника
По общему правилу работник отвечает в пределах среднего месячного заработка. Полная материальная ответственность возможна только при предусмотренных законом основаниях (ст. 241, 243 ТК РФ).
До взыскания установите размер ущерба и причины его возникновения, запросите у работника письменное объяснение. Распоряжение о взыскании в пределах среднего месячного заработка издают не позднее месяца со дня окончательного установления размера ущерба. В остальных случаях проверьте основания добровольного возмещения или обращения в суд (ст. 247, 248 ТК РФ).
Если запасы ранее обесценили
При выбытии запасов учитывают относящийся к ним резерв: в расходы не должна повторно попасть уже признанная сумма обесценения. Порядок проводок зависит от того, как организация ведет резерв и отражает выбытие. Таблицы без резерва нельзя механически переносить на такую ситуацию (п. 42 ФСБУ 5/2019).
Моральное устаревание без недостачи или физической порчи само по себе не проводят через счет 94. Если экономические выгоды утрачены полностью, прекращают признание запасов с учетом их балансовой стоимости, если возможность продажи сохраняется, проверяют резерв.
Списание товара с истекшим сроком годности
Продавать товар после истечения установленного срока годности запрещено. Не подменяйте срок годности внутренним сроком реализации или хранения: правовые последствия у них различаются (п. 5 ст. 5 Закона РФ от 07.02.1992 N 2300-1 «О защите прав потребителей»).
Некачественную и опасную пищевую продукцию изымают из обращения, затем утилизируют или уничтожают по установленным правилам. Для лекарств и других специальных категорий действуют отдельные требования (ст. 24, 25 Федерального закона от 02.01.2000 N 29-ФЗ «О качестве и безопасности пищевых продуктов»).
Укажите в акте наименование партии, количество, срок годности и причину изъятия. Документы об уничтожении или передаче специализированному подрядчику должны позволять сопоставить переданные ценности со списанной партией. Отдельный акт списания не подтверждает, что товар фактически уничтожили.
Просроченные товары на счете 41.01 списывают с учетом причины потерь и общих правил выше. Услуги по утилизации учитывают отдельно:
| Дебет | Кредит | Сумма БУ | Сумма НУ | Наименование операции |
| 91.02 | 60.01 | Стоимость услуг без вычитаемого НДС | При соблюдении условий признания расходов | Признаны услуги утилизации |
| 19.04 | 60.01 | Предъявленный НДС | Не расход при праве на вычет | Выделен входной НДС |
| 68.02 | 19.04 | НДС к вычету | Не расход | Принят НДС к вычету при выполнении условий |
Вычет по услугам утилизации допустим не автоматически. Проверьте статус плательщика НДС, связь услуг с облагаемой деятельностью, принятие услуг на учет и счет-фактуру. Если права на вычет нет, налог учитывают по применимым правилам (ст. 170-172 НК РФ).
Как списать товар, которого нет на складе
Прежде чем признать недостачу, сопоставьте первичку, складские остатки и документы движения. Причиной расхождения может быть не утрата товара, а ошибка учета или пересортица.
Ошибку исправляют, а не списывают как недостачу. При пересортице проверьте допустимость зачета излишков и недостач по ФСБУ 28/2023. Нельзя произвольно закрыть недостачу одного товара излишком другого.
Подтвержденную недостачу отражают Дт 94 Кт 41.01. Затем ее относят на расходы в пределах применимых норм, на лицо, возмещающее ущерб, либо в прочие расходы. Отсутствие установленного виновника само по себе не дает права признать налоговый расход: условия НК РФ проверяют отдельно.
Какие документы подтверждают отсутствие виновных лиц и как отразить недостачу в программе — в инструкции Недостача при инвентаризации: виновное лицо не обнаружено — учет в 1С.
Налоговый учет списания материалов и товаров
В этом разделе рассматриваем налог на прибыль и УСН с объектом «доходы минус расходы». Для УСН «доходы» затраты не уменьшают налоговую базу.
Налог на прибыль
Расходы должны быть экономически обоснованы и подтверждены документами. Одного акта, в котором указано «списать», недостаточно для любого вида потерь (п. 1 ст. 252 НК РФ).
Основания различаются:
| Причина | Условия признания расхода |
| Естественная убыль | В пределах утвержденных норм — материальные расходы (пп. 2 п. 7 ст. 254 НК РФ) |
| Недостача или хищение без установленных виновных | Отсутствие виновных должно подтверждаться документом уполномоченного органа государственной власти (пп. 5 п. 2 ст. 265 НК РФ) |
| Пожар, авария, стихийное бедствие | Документально подтвержденные потери и расходы на ликвидацию последствий — внереализационные расходы (пп. 6 п. 2 ст. 265 НК РФ) |
| Просроченные товары и их уничтожение | Подтвердите срок годности, изъятие, уничтожение или утилизацию, экономическую обоснованность и основание признания расходов (п. 1 ст. 252, пп. 49 п. 1 ст. 264 НК РФ) |
| Иная порча или устаревание | Проверьте конкретное основание по гл. 25 НК РФ, бухгалтерский акт сам по себе недостаточен |
Если ущерб возмещает виновник, доход от возмещения учитывают отдельно. При методе начисления ориентируются, в частности, на признание задолженности должником или вступившее в силу решение суда. Доход не заменяет проверку основания и периода признания самого расхода (п. 3 ст. 250, пп. 4 п. 4 ст. 271 НК РФ).
Не приравнивайте отсутствие документов о виновном лице к документально подтвержденному отсутствию виновных. Для недостачи по пп. 5 п. 2 ст. 265 НК РФ это разные ситуации.
УСН в 2026
С 1 января 2026 перечень расходов при УСН расширен: разрешены иные расходы, определяемые по гл. 25 НК РФ. Поэтому вывод «испорченные запасы нельзя учесть, потому что перечень закрытый» больше не подходит для действующей редакции закона (пп. 45 п. 1 ст. 346.16 НК РФ).
Это не означает автоматического учета любой порчи. Для потерь проверьте основание по гл. 25 НК РФ, подтверждающие документы и правила оплаты и признания расходов на УСН. Не учитывайте одну стоимость повторно, если приобретение материалов уже уменьшило базу. По товарам, предназначенным для перепродажи, отдельно оцените специальный порядок признания их стоимости и основания учета потерь (ст. 252, 265, п. 2 ст. 346.16, ст. 346.17 НК РФ).
Письмо Минфина от 30.01.2025 N 03-03-06/1/7801 о закрытом перечне расходов отражает правила, которые действовали до изменений 2026. Использовать его как безусловный запрет для операций 2026 нельзя.
НДС при списании запасов
Документально подтвержденная утрата или порча запасов, которые нельзя использовать дальше, сама по себе не входит в перечень оснований восстановления ранее принятого к вычету НДС. Такой подход следует из п. 3 ст. 170 НК РФ и разъяснений по выбытию имущества не в порядке реализации (п. 10 Постановления Пленума ВАС от 30.05.2014 N 33, Письмо ФНС от 21.05.2015 N ГД-4-3/8627@, Письмо Минфина от 21.08.2024 N 03-07-11/78594).
Подтвердите, что товары действительно утрачены, испорчены или уничтожены, а не переданы другим лицам. При недоказанном выбытии инспекция может поставить вопрос об облагаемой передаче, а не только о восстановлении вычета.
Подробнее о восстановлении НДС при списании ТМЦ — в статье: Восстановление НДС при списании ТМЦ в 1С.
Как оформить списание в 1С
В 1С:Бухгалтерии 8 ред. 3.0 списание испорченных или недостающих запасов обычно оформляют документом «Списание товаров» на основании «Инвентаризации товаров». Проверьте склад, дату, номенклатуру, количество и счета учета. Для товаров на складе документ формирует Дт 94 Кт 41.01, для материалов — соответствующий кредит счета 10.
Списание со счета 94 отражают отдельно, например документом «Операция, введенная вручную». Выберите корреспонденцию по результатам расследования и заполните налоговый учет: бухгалтерский расход не всегда принимается при налогообложении.
Документ «Требование-накладная» применяют для передачи материалов в производство, а «Оприходование товаров» — для излишков. Они не заменяют оформление порчи. Названия команд и документов могут отличаться в зависимости от релиза и интерфейса.
Подробнее о списании материальных ценностей в 1С 8.3 — в статье: Списание товара в 1С 8.3 — пошаговая инструкция.
Пример
В сентябре 2026 из-за аварии внутреннего водопровода затопило склад. Организация на ОСНО выявила непригодные материалы стоимостью 180 000 руб. Резерв под обесценение не создавали, виновных и страхового возмещения нет. Это локальная авария, не стихийное бедствие.
Комиссия зафиксировала повреждения. Организация оформила акт об аварии, инвентаризационные документы и акт списания. Подрядчик вывез и утилизировал отходы за 12 000 руб. без НДС. НДС по ставке 22% — 2 640 руб., всего к оплате — 14 640 руб.
Предположим, налоговая стоимость материалов также равна 180 000 руб., документы подтверждают потери от аварии и условия их учета по пп. 6 п. 2 ст. 265 НК РФ. Услуги утилизации связаны с деятельностью, облагаемой НДС, счет-фактура получен, условия вычета выполнены.
Бухгалтер отразит операции:
| Дата | Дебет | Кредит | Сумма БУ, руб. | Сумма НУ Дт, руб. | Сумма НУ Кт, руб. | Наименование операции |
| Сентябрь 2026 | 94 | 10.01 | 180 000 | 180 000 | 180 000 | Отражена порча материалов |
| Сентябрь 2026 | 91.02 | 94 | 180 000 | 180 000 | 180 000 | Признаны потери от аварии |
| Сентябрь 2026 | 91.02 | 60.01 | 12 000 | 12 000 | 12 000 | Учтены услуги утилизации |
| Сентябрь 2026 | 19.04 | 60.01 | 2 640 | — | — | Выделен НДС по услугам |
| Сентябрь 2026 | 68.02 | 19.04 | 2 640 | — | — | НДС принят к вычету |
Для налогового учета в примере общая сумма признанных расходов — 192 000 руб. — 180 000 руб. потерь и 12 000 руб. услуг. НДС 2 640 руб. принимают к вычету, в расходы его повторно не включают.
Проводки показывают обычную порчу при локальной аварии. Для потерь от стихийного бедствия или иных особых обстоятельств отдельно проверьте порядок учета по применимым нормам: механически переносить этот пример на все чрезвычайные события нельзя.
Частые ошибки при списании
Проверьте, что не допустили следующих ошибок:
- списали всю партию, хотя часть товаров пригодна для продажи
- отразили моральное устаревание через счет 94 без проверки обесценения
- одновременно списали одну сумму на виновника и в прочие расходы
- использовали естественную убыль для потерь, которые к ней не относятся
- отнесли претензию стороннему перевозчику на счет расчетов с работниками
- признали недостачу в налоговых расходах без документов, требуемых НК РФ
- списали товар вместо исправления учетной ошибки
- подтвердили списание актом, но не сохранили документы о фактическом уничтожении
- применили к УСН 2026 устаревший вывод о закрытом перечне расходов
Кратко о списании товаров и материалов
- Непригодные запасы списывают, когда больше не ожидают экономических выгод от их использования или продажи
- Частичная потеря стоимости может требовать резерва под обесценение, а не полного списания
- При утрате или порче инвентаризацию проводят по ФСБУ 28/2023
- Порчу и недостачу обычно отражают на счете 94, затем определяют основание погашения потерь
- Расчеты с работником ведут на счете 73.02, претензии стороннему контрагенту — на 76.02
- Основание бухгалтерского расхода не гарантирует признание расхода в налоговом учете
- С 2026 на УСН допустимы иные расходы по гл. 25 НК РФ, но условия учета потерь проверяют отдельно
- Документально подтвержденная порча сама по себе не требует восстановления ранее правомерно принятого к вычету НДС
См. также:
Если вы еще не подписаны:
Активировать демо-доступ бесплатно →
или
Оформить подписку на Рубрикатор →
После оформления подписки вам станут доступны все материалы по 1С Бухгалтерия, записи поддерживающих эфиров и вы сможете задавать любые вопросы по 1С.
 Макс
 ВКонтакте
Помогла статья?
Получите еще секретный бонус и полный доступ к справочной системе Бухэксперт на 8 дней бесплатно


Обратите внимание!
В комментариях наши эксперты не отвечают на вопросы по программам 1С и законодательству.
Получить индивидуальную консультацию от наших специалистов можно в Личном кабинете