





Регистрация бесплатна и занимает 10 секунд.
Лимит — втрое выше.
Нажимая на кнопку, я соглашаюсь на обработку персональных данных и с правилами пользования сайтом
При покупке товаров и материалов организация может оплачивать перевозку, погрузку и другие операции по заготовке. Транспортно-заготовительные расходы (ТЗР) влияют на стоимость запасов и период признания расходов. Разберем состав ТЗР, допустимые варианты бухучета и распределение транспортных расходов для налога на прибыль.
Содержание
Что относится к ТЗР
ТЗР — принятое в учетной практике название затрат, связанных с заготовкой и доставкой запасов. ФСБУ 5/2019 не дает отдельного определения этого термина, но включает в фактическую себестоимость затраты на заготовку и доставку до места потребления, продажи или использования (пп. «б» п. 11 ФСБУ 5/2019).
Получите понятные самоучители 2026 по 1С бесплатно:
Содержание затрат важнее названия услуги в счете. К приобретению конкретных запасов могут относиться:
- перевозка от поставщика до необходимого места
- погрузка, разгрузка и экспедирование
- страхование перевозимого груза
- оплата работников и связанные начисления за операции по заготовке и приемке
- подтвержденные расходы на поездки работников для приобретения и приемки конкретных запасов
Командировка должна быть связана с приобретением, а не с общим управлением организацией. Другие непосредственно связанные затраты проверяют по пп. «е» п. 11 и исключениям п. 18 ФСБУ 5/2019.
Хранение, потери и доставка после покупки
Обычное хранение не увеличивает стоимость запасов. Исключение — хранение входит в технологию подготовки к потреблению, продаже или использованию либо обусловлено условиями приобретения или создания. Поэтому услуги временного склада не становятся ТЗР автоматически только из-за его названия (пп. «в» п. 18 ФСБУ 5/2019).
Управленческие расходы включают в стоимость только при непосредственной связи с приобретением. Затраты из-за пожаров, аварий и других чрезвычайных обстоятельств в стоимость запасов не включают. Иные затраты должны быть необходимы для приобретения или создания (п. 18 ФСБУ 5/2019).
Недостачи, порчу и естественную убыль анализируют отдельно по причине и правилам учета. Не переносите перечень из отмененных Методических указаний N 119н в ФСБУ 5/2019 как действующий обязательный состав ТЗР.
Доставку покупателю после продажи также отделяйте от заготовки приобретенных запасов: назначение и момент операции влияют на бухгалтерскую и налоговую классификацию.
Как выбрать порядок учета ТЗР в бухучете
Общее правило — фактическая себестоимость запасов. Исключения предусмотрены для торговли и организаций, имеющих право на упрощенный бухучет. Применяемые способы закрепляют в учетной политике:
Как учитывать заготовку и доставку
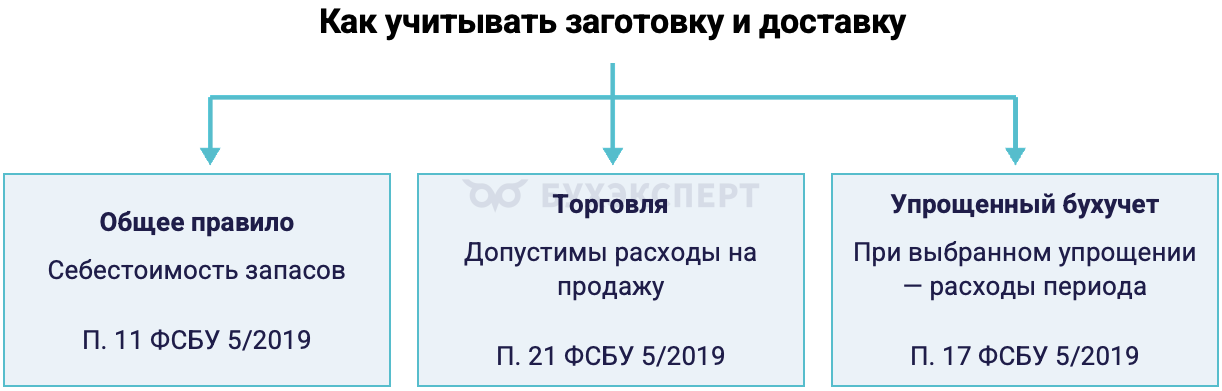
Счета 15 и 16 либо отдельная аналитика на счете запасов — техника учета, а не еще одно основание немедленно признать расход. При любом техническом варианте итоговая оценка должна соответствовать ФСБУ 5/2019.
Включение в себестоимость запасов
Затраты относят на соответствующий субсчет запасов — например, 41.01 «Товары на складах» или 10.01 «Сырье и материалы». Если доставка относится к нескольким позициям, распределите ее обоснованным способом: по массе, объему, стоимости или другой подходящей базе.
База должна отражать связь затрат с запасами. Одного правила «всегда пропорционально цене» недостаточно, если стоимость перевозки зависит, например, от массы и расстояния. Выбранный подход применяйте последовательно и подтверждайте расчетом.
Возмещаемый НДС не включают в фактическую себестоимость. При отсутствии права на вычет проверьте правила учета налога отдельно (п. 12 ФСБУ 5/2019, ст. 170 НК РФ).
Как включить доставку в стоимость партии и распределить дополнительные расходы между позициями — в инструкции: Дополнительные расходы в 1С 8.3 Бухгалтерия.
Пример 1. Доставка включена в стоимость товаров
ООО «Альфа» приобрело товары за 122 000 руб., в том числе НДС 22% — 22 000 руб. Перевозчик предъявил 61 000 руб., включая НДС 11 000 руб. Доставка относится ко всей партии. Организация вправе принять налог к вычету, условия выполнены.
Учетная политика предусматривает включение доставки в стоимость товаров и в бухгалтерском, и в налоговом учете. Для примера оценки совпадают.
Фактическая себестоимость партии:
100 000 руб. + 50 000 руб. = 150 000 руб.
Проводки в формате 1С:Бухгалтерии 8 ред. 3.0. БУ — бухгалтерский учет, НУ — налоговый учет налога на прибыль:
|
Дебет |
Кредит |
Сумма БУ, руб. |
Сумма НУ Дт / Кт, руб. |
Операция |
| 41.01 | 60.01 | 100 000 | 100 000 / 100 000 | Приняты товары |
| 19.03 | 60.01 | 22 000 | — / — | Выделен НДС по товарам |
| 41.01 | 60.01 | 50 000 | 50 000 / 50 000 | Доставка включена в стоимость партии |
| 19.04 | 60.01 | 11 000 | — / — | Выделен НДС по перевозке |
| 68.02 | 19.03 | 22 000 | — / — | Принят вычет по товарам |
| 68.02 | 19.04 | 11 000 | — / — | Принят вычет по доставке |
В себестоимость продаж стоимость партии попадет при продаже товаров, а не только из-за получения счета перевозчика. Налоговый порядок признания также зависит от реализации и условий НК РФ.
Расходы на продажу в торговле
Торговая организация вправе относить затраты на заготовку и доставку товаров до центральных складов или баз, понесенные до передачи в продажу, к расходам на продажу (п. 21 ФСБУ 5/2019).
В 1С их отражают на 44.01, а при списании коммерческих расходов используют Дт 90.07.1 Кт 44.01. Это не запись на субсчет 90.02.1 — в отчете о финансовых результатах расходы на продажу представлены как коммерческие расходы.
Как настроить счет 44.01, выбрать статью затрат и проверить закрытие месяца — в статье: Издержки обращения в торговых организациях — счет 44.01 — в 1С.
Инструкция по применению Плана счетов предусматривает полное или частичное списание счета 44. При выбранном частичном списании в торговле транспортные расходы распределяют между проданными товарами и остатком. Порядок закрепляют в учетной политике — частичное списание не следует описывать как единственный вариант бухучета для всех организаций (Приказ Минфина от 31.10.2000 N 94н).
Для налога на прибыль отдельные прямые транспортные расходы распределяют обязательно по ст. 320 НК РФ. Различие бухгалтерской и налоговой политики может создать разницы.
Признание расходами при упрощенном бухучете
Организация с правом на упрощенные способы может выбрать оценку приобретенных запасов по суммам поставщику с применением упрощений п. 17 ФСБУ 5/2019. При таком способе затраты из пп. «б»-«е» п. 11 признают расходами периода, когда они понесены, а не включают в стоимость запасов.
Это право не возникает автоматически из-за УСН или небольшого оборота. Проверьте основания по ч. 4, 5 ст. 6 Федерального закона от 06.12.2011 N 402-ФЗ «О бухгалтерском учете» и оформите решение. Налоговый порядок не меняется вслед за бухгалтерским упрощением.
Учет через счета 15 и 16
При использовании учетных цен на материалы фактические затраты собирают на 15.01 «Заготовление и приобретение материалов». На 10.01 материалы принимают по учетной цене. Разницу между фактической и учетной оценкой отражают на 16.01 «Отклонение в стоимости материалов», затем распределяют на использованные материалы и остаток по принятому порядку.
Проводки при фактической стоимости выше учетной:
- Дт 15.01 Кт 60.01 — затраты на приобретение и доставку без вычитаемого НДС
- Дт 10.01 Кт 15.01 — материалы приняты по учетной цене
- Дт 16.01 Кт 15.01 — отражено превышение фактической стоимости над учетной
- Дт 20.01 Кт 16.01 — соответствующая часть отклонения отнесена на использованные в производстве материалы
При обратном соотношении применяют иной порядок корректировки, предусмотренный Инструкцией. Нельзя всегда делать положительную запись Дт 16.01 Кт 15.01 независимо от знака отклонения. Учетные цены не отменяют определения фактической себестоимости в отчетности.
Отдельная аналитика ТЗР на счете 10 или 41 тоже может использоваться в рабочем плане счетов, но условное обозначение «41-ТЗР» не является стандартным субсчетом 1С. Настройки и распределение проверяют отдельно.
Подробнее о счетах материалов: Счета учета и аналитический учет материалов.
Налоговый учет ТЗР
В разделе рассматриваем налог на прибыль организаций. Термин ТЗР не означает, что все сопутствующие расходы подчиняются одной и той же норме НК РФ.
Производство и другие виды деятельности
Расходы на доставку и иные затраты на приобретение материально-производственных запасов учитывают по п. 2 ст. 254 НК РФ. Для сырья и материалов они формируют стоимость приобретения по применимым правилам.
Далее проверяют использование, прямые и косвенные расходы, незавершенное производство и реализацию.
Торговые организации
Стоимость приобретения товаров можно сформировать с учетом связанных расходов либо учитывать отдельные затраты в составе издержек обращения. Порядок формирования стоимости закрепляют в налоговой учетной политике и применяют не менее двух налоговых периодов (ст. 320 НК РФ).
Если доставка покупных товаров до склада налогоплательщика-покупателя не включена в цену приобретения, это прямые транспортные расходы. Их распределяют на реализованные товары и остаток. Расходы на доставку своему клиенту после продажи нельзя автоматически считать той же доставкой «до склада покупателя», о которой говорится в ст. 320 НК РФ. В этом случае покупатель — сама организация, приобретающая товар.
Остальные издержки обращения, кроме внереализационных, по общему правилу относятся к косвенным. Например, складские расходы не становятся прямыми транспортными только из-за объединения в статье аналитики «ТЗР».
Расходы должны быть экономически обоснованы и подтверждены. Сохраните договор, транспортные документы, акты и расчет распределения. Обоснованность и подтверждения требуются к самим расходам по ст. 252 НК РФ, а не заменяются фразой «способ экономически обоснован» в учетной политике.
Как распределить транспортные расходы на остаток
Статья 320 НК РФ устанавливает расчет по среднему проценту. Используем обозначения:
- Тн — транспортные расходы на остаток товаров на начало месяца
- Тм — прямые транспортные расходы текущего месяца
- Ср — стоимость приобретения реализованных товаров
- Ск — стоимость приобретения нереализованного остатка на конец месяца
Средний процент:
П = (Тн + Тм) ÷ (Ср + Ск) × 100%
Транспортные расходы в остатке:
Тк = Ск × П ÷ 100%
Транспортные расходы к признанию:
Тр = Тн + Тм − Тк
Для бухучета при распределении можно использовать сопоставимую методику, если она соответствует принятой политике. Формула со знаменателем «остаток на начало + поступление» совпадет с приведенной только при отсутствии других движений, меняющих базу. Уточняйте возвраты, списания, переоценку и прочие операции, а не подставляйте обороты автоматически.
Пример 2. ТЗР учитывают на счете 44.01
Торговая организация выбрала частичное списание в бухучете и соответствующий порядок прямых транспортных расходов в НУ. Суммы приведены без вычитаемого НДС, налоговые и бухгалтерские оценки совпадают. Других выбытий, возвратов и изменений цены нет.
Исходные данные и результат:
|
Показатель |
Сумма, руб. |
| Товары на начало месяца по стоимости приобретения | 100 000 |
| Транспортные расходы на начало | 10 000 |
| Поступление товаров без доставки | 200 000 |
| Прямые транспортные расходы месяца | 20 000 |
| Стоимость приобретения реализованных товаров, не выручка | 150 000 |
| Товары на конец месяца | 150 000 |
Остаток товаров на конец месяца:
100 000 руб. + 200 000 руб. − 150 000 руб. = 150 000 руб.
Средний процент:
(10 000 руб. + 20 000 руб.) ÷ (150 000 руб. + 150 000 руб.) × 100% = 10%
Транспортные расходы на остаток:
150 000 руб. × 10% = 15 000 руб.
Транспортные расходы к списанию:
10 000 руб. + 20 000 руб. − 15 000 руб. = 15 000 руб.
Перевозчик предъявил за услуги текущего месяца 24 400 руб., включая НДС 22% — 4 400 руб., право на вычет подтверждено. Проводки:
|
Дебет |
Кредит |
Сумма БУ, руб. |
Сумма НУ Дт / Кт, руб. |
Операция |
| 44.01 | 60.01 | 20 000 | 20 000 / 20 000 | Учтена доставка месяца |
| 19.04 | 60.01 | 4 400 | — / — | Выделен входной НДС |
| 68.02 | 19.04 | 4 400 | — / — | Применен вычет по доставке |
| 90.07.1 | 44.01 | 15 000 | 15 000 / 15 000 | Признана часть доставки по проданным товарам |
На счете 44.01 останется 15 000 руб. транспортных расходов на непроданные товары. Они не относятся повторно на стоимость счета 41.01 — здесь применяется отдельный учет на счете 44.
При условиях примера в БУ и НУ признают по 15 000 руб. Совпадение достигнуто сопоставимыми оценками и правилами, само название ТЗР не гарантирует отсутствия разниц. Если в БУ расходы списывают полностью, а в НУ сохраняют часть на остатке, проверьте ПБУ 18/02 при его применении.
Вариант с полным списанием доставки в бухучете и распределением в налоговом учете разобрали в инструкции: Приобретение товаров: расходы на доставку учитываются отдельно и списываются на расходы в 1С.
Читайте подробнее о списании расходов на продажу в 1С: Описание счета 90.07.1.
ТЗР в смете и фактические затраты: в чем разница
При определении сметной стоимости строительства транспортные и заготовительно-складские расходы рассчитывают по применимой сметной методике. В установленных случаях используют Методику, утв. Приказом Минстроя от 04.08.2020 N 421/пр.
Сметный расчет — не бухгалтерская проводка и не универсальный норматив для ФСБУ 5/2019. Процент из сметы не заменяет подтвержденные фактические затраты или условия их оценки. Сначала определите, какие правила обязательны для конкретного строительства и ресурса.
Пример 3. Условный сметный расчет
Предположим, что применимые правила расчета предусматривают заготовительно-складские расходы 2% от стоимости материала с доставкой. Это условие примера, а не утверждение единого норматива для любых материалов и объектов. Все суммы — без НДС.
Цена поставщика — 100 000 руб., расчетная доставка — 8 000 руб.
Стоимость с доставкой:
100 000 руб. + 8 000 руб. = 108 000 руб.
Заготовительно-складская составляющая:
108 000 руб. × 2% = 2 160 руб.
Итог сметного расчета:
108 000 руб. + 2 160 руб. = 110 160 руб.
В бухгалтерский учет не включают 2 160 руб. только потому, что эта сумма получилась в смете. Проверяют фактические затраты и требования к оценке соответствующего актива. Для капитальных вложений дополнительно применяют ФСБУ 26/2020.
Не используйте неподтвержденные диапазоны «3-6% на транспорт» или произвольные 4% вместо расчета доставки. Для материалов и оборудования нормы и основания могут различаться: проверяйте действующую редакцию применимой методики, а не переносите проценты из старых документов.
Что закрепить в учетной политике и проверить в документах
Проверьте отдельно бухгалтерские и налоговые решения:
- Определите, включают ли заготовку и доставку в стоимость либо применяют допустимое исключение
- Выберите обоснованную базу распределения между видами и партиями запасов
- Настройте субсчета, статьи затрат и учетные цены, если они используются
- Для торговли установите порядок формирования стоимости и распределения прямой доставки в НУ
- Проверьте цену, право на вычет НДС и принадлежность документов конкретной партии
- Сверьте остатки ТЗР и объясните различия бухгалтерского и налогового учета
Выбор влияет прежде всего на момент признания стоимости в расходах. Нельзя обещать уменьшение налога или полное отсутствие разниц только из-за перехода на другой технический счет.
Кратко о транспортно-заготовительных расходах
- ТЗР — затраты на заготовку и доставку запасов до необходимого места потребления, продажи или использования
- По общему правилу они формируют фактическую себестоимость по ФСБУ 5/2019
- Торговля вправе применять расходы на продажу по п. 21, а упрощенный бухучет — специальный порядок п. 17
- Обычное хранение не включают в стоимость без предусмотренного стандартом основания
- Счета 15 и 16 и отдельная аналитика — техника учета, а не самостоятельные способы признать расход
- В 1С списание доставки со счета 44.01 на расходы на продажу отражают Дт 90.07.1 Кт 44.01
- Для налога на прибыль торговля распределяет отдельные прямые транспортные расходы по ст. 320 НК РФ
- Сметные проценты не заменяют правила учета фактических затрат
См. также:
- Счета учета и аналитический учет материалов: законодательство и 1С
- Счет 90.07.1 «Расходы на продажу»
- Дополнительные расходы в 1С 8.3 Бухгалтерия
- Издержки обращения в торговых организациях — счет 44.01 — в 1С
- Приобретение товаров: расходы на доставку учитываются отдельно и списываются на расходы в 1С
Если вы еще не подписаны:
Активировать демо-доступ бесплатно →
или
Оформить подписку на Рубрикатор →
После оформления подписки вам станут доступны все материалы по 1С Бухгалтерия, записи поддерживающих эфиров и вы сможете задавать любые вопросы по 1С.
 Макс
 ВКонтакте
Помогла статья?
Получите еще секретный бонус и полный доступ к справочной системе Бухэксперт на 8 дней бесплатно


Обратите внимание!
В комментариях наши эксперты не отвечают на вопросы по программам 1С и законодательству.
Получить индивидуальную консультацию от наших специалистов можно в Личном кабинете