




Регистрация бесплатна и занимает 10 секунд.
Лимит — втрое выше.
Нажимая на кнопку, я соглашаюсь на обработку персональных данных и с правилами пользования сайтом
С 2025 года с выплат по договорам ГПХ, которые исполняются через интернет в российской доменной зоне, при определенных условиях нужно удерживать НДФЛ — даже если исполнитель находится за границей.
В статье разберем, когда такой доход считается доходом от источников в РФ и как настроить удержание в ЗУП 3.1.
Речь идет о договорах ГПХ на оказание услуг через интернет с использованием доменных имен и сетевых адресов в российской национальной доменной зоне (пп. 6.3 п. 1 ст. 208 НК РФ). Доход по такому договору относится к доходам от источников в РФ, если выполняется хотя бы одно из условий:
Получите понятные самоучители 2026 по 1С бесплатно:
- Исполнитель — налоговый резидент РФ
- Доход получен на счет в банке на территории РФ
- Источник выплаты — российская организация, ИП, частнопрактикующий нотариус, адвокат с адвокатским кабинетом или обособленное подразделение иностранной организации в РФ
Вознаграждение по таким договорам облагается НДФЛ по общим ставкам 13–22% (п. 3 ст. 224 НК РФ).
Для договорников за границей применяем статус налогоплательщика Дистанционный работник, не являющийся налоговым резидентом РФ.
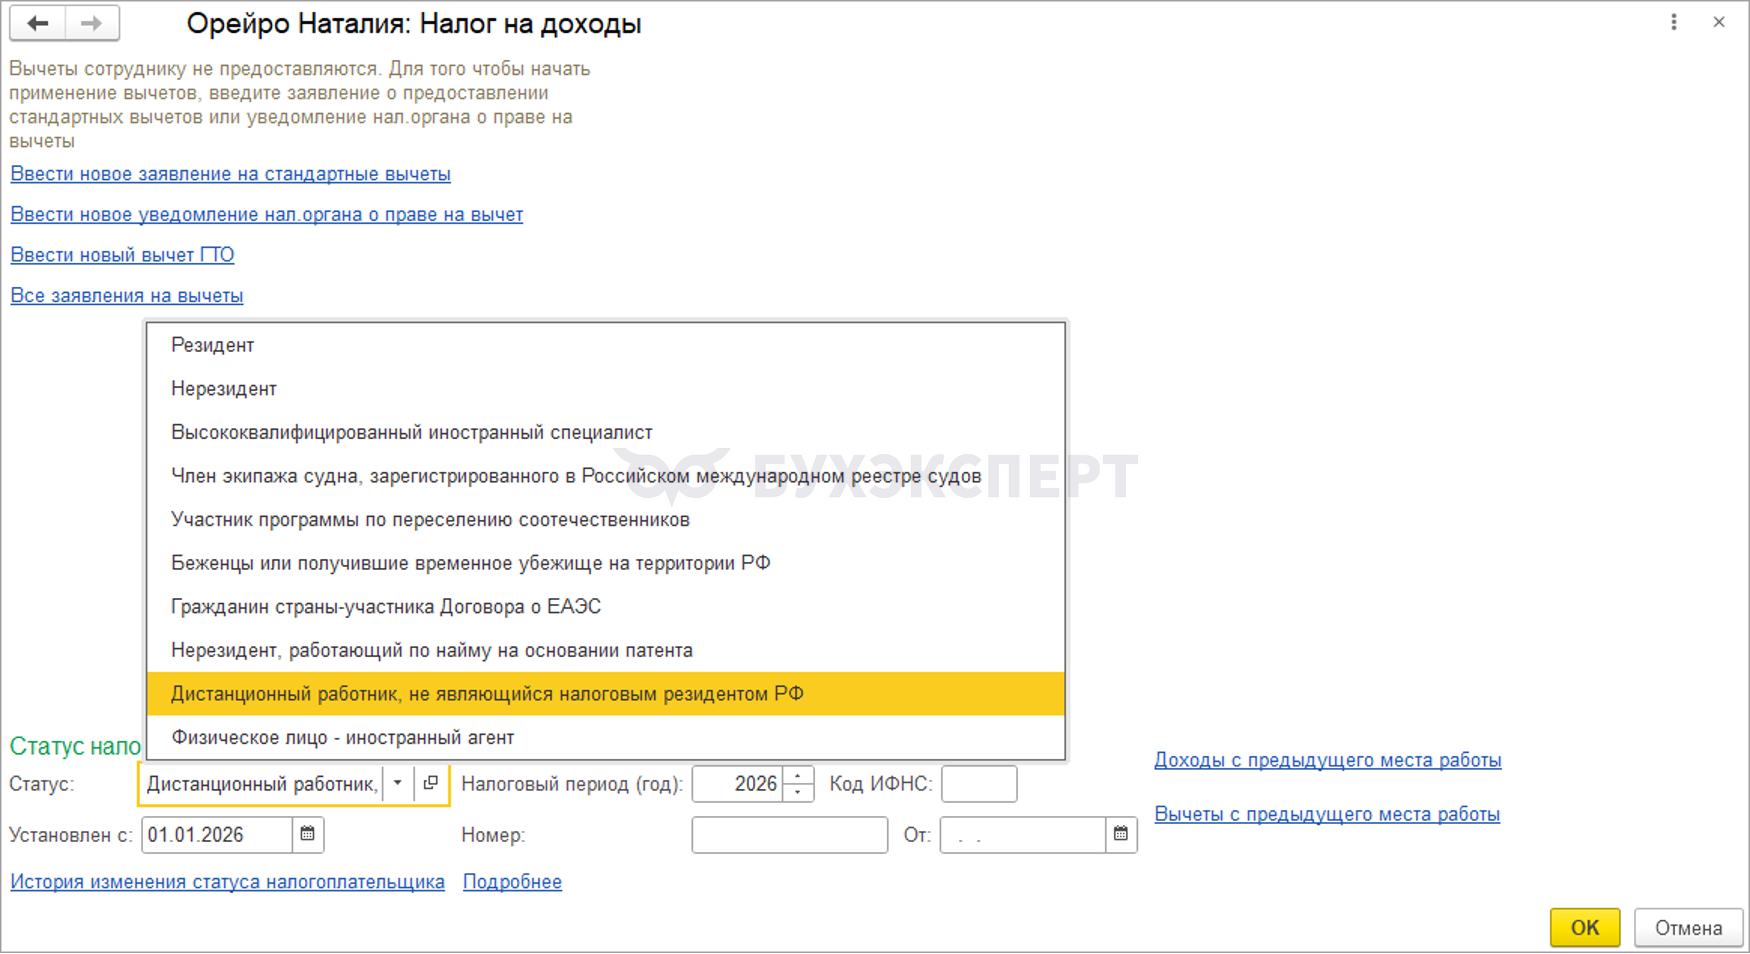
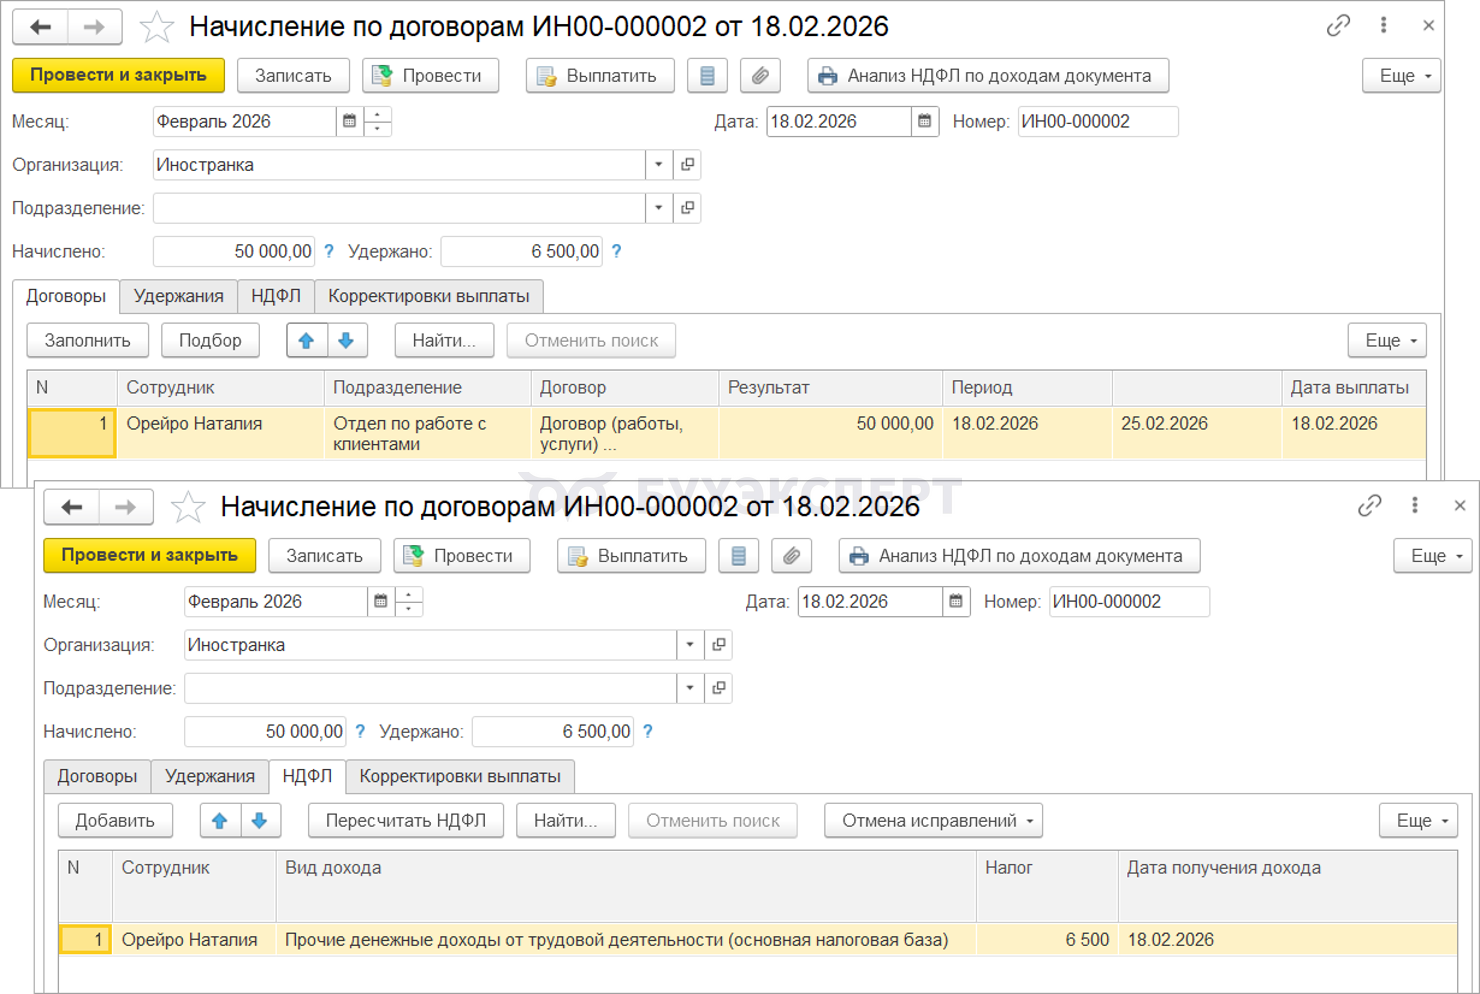
Тогда доходы по договору ГПХ будут облагаться по ставке 13–22%.
 Макс
 ВКонтакте
Помогла статья?
Получите еще секретный бонус и полный доступ к справочной системе Бухэксперт на 8 дней бесплатно


Обратите внимание!
В комментариях наши эксперты не отвечают на вопросы по программам 1С и законодательству.
Получить индивидуальную консультацию от наших специалистов можно в Личном кабинете