




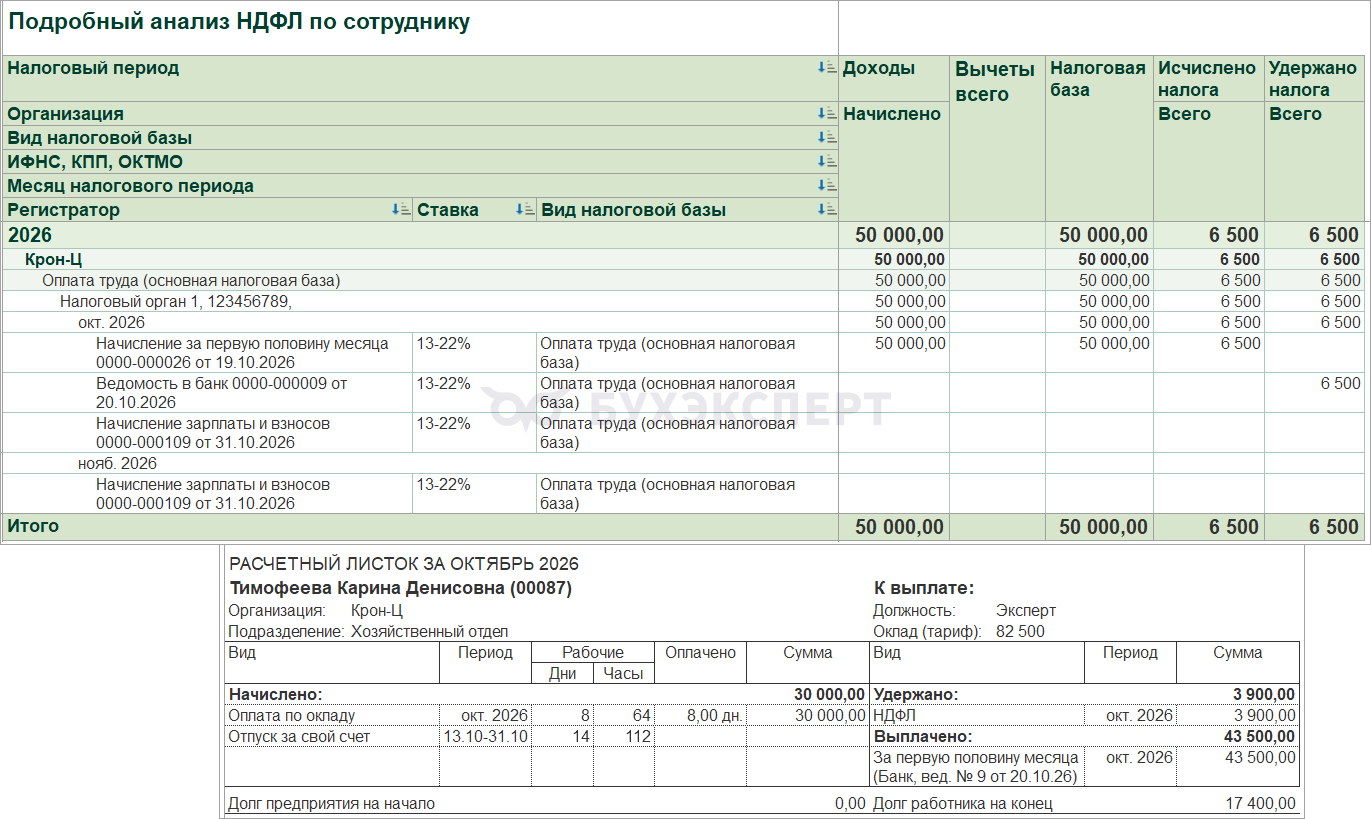
В ЗУП 3.1 обнаружена ошибка – если зарплата за месяц меньше аванса, программа ошибочно сторнирует НДФЛ отдельной строкой на дату выплаты зарплаты. При этом доход в налоговом учете не меняется.
Это зарегистрированная программная ошибка 60035163. Она появляется после обновления на релизы ЗУП 3.1.38.123 / 3.1.39.53.
Как проявляется ошибка
Ошибка возникает, когда зарплата за месяц оказывается меньше, чем начисленный и выплаченный аванс.

В такой ситуации при начислении зарплаты:
- НДФЛ на дату выплаты аванса остается без изменений и соответствует тому, что было исчислено в документе Начисление за первую половину месяца
- НДФЛ с суммы разницы между авансом и зарплатой сторнируется отдельной строкой на дату выплаты зарплаты за вторую половину месяца

После проведения документа Начисление зарплаты и взносов со сторнирующей строкой НДФЛ:
Получите понятные самоучители 2026 по 1С бесплатно:
- В налоговом учете уменьшается сумма НДФЛ, но доход остается без изменений. Из-за этого в отчетах по НДФЛ исчисленный налог не соответствует налоговой базе

- Возникает разница в сумме доходов в налоговом и бухгалтерском учете – в НУ доход завышен. При этом разницы в сумме НДФЛ нет

Как отловить такую ошибку
Обнаружить сотрудников с проблемой можно с помощью отчета Сверка БУ с учетом НДФЛ. Сотрудники с такой ошибкой выделяются тем, что в отчете по ним выводится разница между БУ и НУ в сумме дохода – по данным справки доход больше. Однако по этим же сотрудникам нет разницы в сумме НДФЛ.

Скачать настройки отчета можно в статье Настройки отчетов 1С:ЗУП 3.1 для анализа НДФЛ
Способы исправления ошибки
Основная опасность ошибки — в неверном учете НДФЛ, особенно в переходных месяцах – в конце квартала или года. Поэтому пока ошибка не исправлена, придется ее отслеживать и исправлять самостоятельно.
На данный момент есть четыре способа исправления ошибки. Выбор зависит от того, в каком месяце хотим ликвидировать разницу между БУ и НУ, и от количества сотрудников с такой проблемой. Большинство способов предполагают ручные корректировки.
Если избавляемся от расхождения между БУ и НУ сразу в месяце возникновения ошибки, тогда можно использовать такие способы:
Способ 1. Вернуться в документ Начисление за первую половину месяца и пересчитать сотрудника или вручную уменьшить сумму начисленного аванса.
Способ 2. Настроить специальное техническое начисление и произвести зачет аванса дополнительными документами Начисление зарплаты и взносов.
Оба эти способа описаны в статье Ошибка в ЗУП 3.1 если зарплата за месяц меньше аванса.
Если допускаем, что зачет аванса может произойти в следующем месяце и тогда же будет ликвидировано расхождение между БУ и НУ – тогда используем следующие способы:
Способ 3. Исправить сумму НДФЛ в документе Начисление зарплаты и взносов вручную. Для этого удалим сторно-строку на дату выплаты зарплаты и уменьшим НДФЛ на дату выплаты аванса – сумма НДФЛ по сотруднику в документе при этом не изменится. Это позволит скорректировать сумму НДФЛ в налоговом учете – она будет соответствовать доходу.
Способ 4. Установить патч, который разработчики предложили для тестирования на партнерском форуме.
Этот фрагмент материала доступен только коммерческим подписчикам.
Официально патч для исправления именно этой ошибки не был опубликован. Его разместили только на партнерском форуме 1С для тестирования. Но его можно скачать на нашем сайте.
Как установить скачанный патч – смотрите в статье Исправления (патчи) в ЗУП 3.1.
Разберем каждый способ подробнее.
Способ 1. Пересчитываем сотрудника в Начислении зарплаты за первую половину месяца
При использовании данного способа ошибка в сумме НДФЛ и разница в сумме дохода между БУ и НУ будут исправлены сразу в том месяце, когда возникли.
Для этого нужно отменить проведение документа Начисление зарплаты и взносов и изменить сумму начисления в документе Начисление за первую половину месяца. Изменить сумму аванса сотрудника можно:
- Автоматически по команде Пересчитать сотрудника

- Вручную изменить сумму начисления

Программа рассчитает НДФЛ с новой суммы аванса автоматически.

После этого пересчитываем сотрудника в документе Начисление зарплаты и взносов. Теперь на вкладке НДФЛ программа отобразит только налог с аванса, никакого сторно на дату выплаты зарплаты не будет.

Сумму выплаты и размер удержанного НДФЛ с аванса уменьшить мы не можем. Поэтому после такого перерасчета образуется излишне удержанный НДФЛ.

Чтобы зачесть его при последующих выплатах, потребуется заполнить вкладку Корректировка выплаты.

Подробнее о корректировке выплаты читайте в статье Поле «Корректировка выплаты» в ЗУП 3.1 — что это такое?
Данные об исчисленном НДФЛ и сумме дохода в БУ и НУ сравняются, отчет Сверка БУ с учетом по НДФЛ не покажет расхождений.

Скачать настройки отчета можно в статье Настройки отчетов 1С:ЗУП 3.1 для анализа НДФЛ
Из-за переплаты аванса в учете взаиморасчетов образуется долг сотрудника.

Из-за долга при выплате аванса в следующем месяце потребуется скорректировать сумму к выплате, чтобы правильно удержать НДФЛ. Подробно это разобрали в статье Проблемы заполнения ведомости на аванс по сотрудникам с долгами.
Способ 2. Используем техническое начисление для зачета аванса
При использовании этого способа ошибка в учете НДФЛ и разница между БУ и НУ будут исправлены сразу в том месяце, когда возникли. Подробно этот способ исправления описан в статье Ошибка в ЗУП 3.1 если зарплата за месяц меньше аванса.
Перед созданием дополнительных документов Начисление зарплаты и взносов документ начисления зарплаты с ошибочной суммой сторно НДФЛ должен быть проведен.
Создаем техническое начисление.

Создаем дополнительные документы Начисление зарплаты и взносов:
- В первом документе указываем сумму разницы между начисленным авансом и зарплатой за месяц со знаком плюс. Дата выплаты в документе = дате выплаты зарплаты за месяц

- Во втором документе внесем сумму разницы между начисленным авансом и зарплатой за месяц со знаком минус. Дата выплаты в этом документе = дате выплаты аванса

Сумму, которую нужно указать в дополнительных документах, берем из колонки Погрешность таблицы Начисления в отчете Сверка БУ с учетом по НДФЛ.

В результате проведения дополнительных документов:
- Налог в учете НДФЛ будет соответствовать доходу
- Появится излишне удержанный НДФЛ

При этом в документе Начисление зарплаты и взносов с отрицательной суммой начисления автоматически заполняется вкладка Корректировка выплаты.

Подробнее о корректировке выплаты читайте в статье Поле «Корректировка выплаты» в ЗУП 3.1 — что это такое?
После проведения дополнительных документов начисления зарплаты данные о сумме дохода в БУ и НУ сравняются, отчет Сверка БУ с учетом по НДФЛ не покажет расхождений.

Скачать настройки отчета можно в статье Настройки отчетов 1С:ЗУП 3.1 для анализа НДФЛ
Из-за переплаты аванса в учете взаиморасчетов за сотрудником будет долг.

Из-за долга при выплате аванса в следующем месяце потребуется скорректировать сумму к выплате, чтобы правильно удержать НДФЛ. Подробно это разобрали в статье Проблемы заполнения ведомости на аванс по сотрудникам с долгами.
Способ 3. Исправляем НДФЛ в документе начисления зарплаты вручную
Этот способ позволяет исправить учет НДФЛ – налог будет соответствовать доходу, ошибки в расчете не будет. Но не позволит сразу исправить расхождение между БУ и НУ – зачет разницы в сумме аванса и зарплаты произойдет только при начислении зарплаты за следующий месяц. Этот способ нельзя использовать в конце года, чтобы расхождение не перешло в январь.
Исправим сумму НДФЛ в документе Начисление зарплаты и взносов вручную:
- Уменьшим сумму налога на дату выплаты аванса на сумму сторно
- Удалим строку со сторно НДФЛ на дату выплаты зарплаты

В результате в учете НДФЛ останется завышенная сумма дохода и НДФЛ с него. Но налог математически будет посчитан верно.
Сверка БУ с учетом по НДФЛ покажет расхождение как в сумме дохода, так и в сумме налога.

Из-за переплаты аванса в учете взаиморасчетов образуется долг сотрудника.

При выплате аванса в следующем месяце потребуется скорректировать сумму к выплате, чтобы правильно удержать НДФЛ. Подробно это разобрали в статье Проблемы заполнения ведомости на аванс по сотрудникам с долгами.
Сам зачет суммы разницы между авансом и зарплатой произойдет при начислении зарплаты за следующий месяц.

И только после этого закроется расхождение между БУ и НУ. При этом до конца года оно будет отражаться в отчете суммами с + и – в двух месяцах.

Способ 4. Устанавливаем патч
Этот способ, также, как и предыдущий, позволяет исправить учет НДФЛ, но не исправляет расхождение между БУ и НУ – зачет разницы в сумме аванса и зарплаты произойдет только при начислении зарплаты за следующий месяц. Устанавливать патч целесообразно только в том случае, если сотрудников с такой ошибкой много и исправлять каждого вручную трудоемко. Патч работает так же, как ручная корректировка суммы НДФЛ в документе Начисление зарплаты и взносов (Способ 3). Только исправление происходит не вручную, а автоматически.
После установки патча нужно пересчитать документ Начисление зарплаты и взносов – строка с отрицательным налогом пропадет, а НДФЛ с на дату выплаты аванса будет уменьшен на сумму сторно.

Помогла статья?
Получите еще секретный бонус и полный доступ к справочной системе Бухэксперт на 8 дней бесплатно


Обратите внимание!
В комментариях наши эксперты не отвечают на вопросы по программам 1С и законодательству.
Получить индивидуальную консультацию от наших специалистов можно в Личном кабинете