




В ЗУП 3.1 есть ошибка – в отчетах Расчетная ведомость Т-51 и Расчетный листок с разбивкой по рабочим местам неправильно распределяется НДФЛ между основным сотрудником и совместителем, если они работают в одном подразделении.
Содержание
Как проявляется ошибка
Ошибка возникает, когда одновременно выполнены два условия:
- основной сотрудник и внутренний совместитель (одно физлицо, оформленное и по основному месту, и по совместительству) работают в одном подразделении
- в месяце отчета есть начисление и выплата аванса и по основному месту, и по совместительству
По таким сотрудникам НДФЛ по каждому месту работы отдельно не соответствует расчету на сумму НДФЛ с аванса совместителя. Проблема наблюдается только в двух зарплатных отчетах:
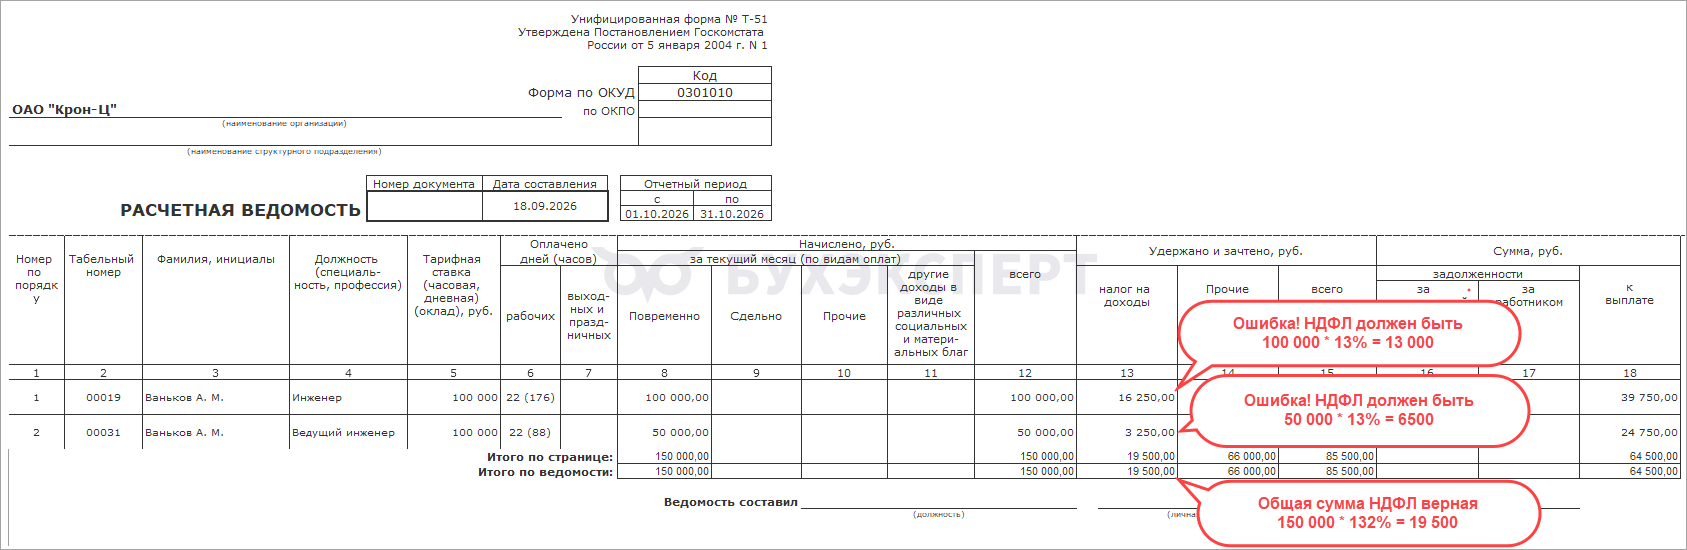
- Расчетная ведомость Т-51
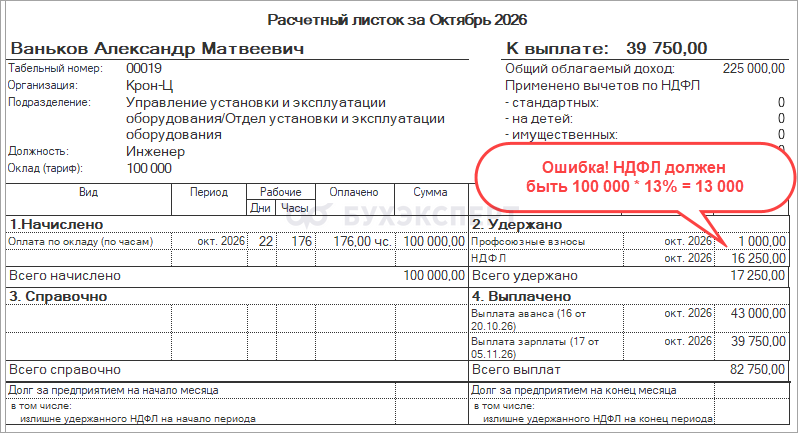
- Расчетный листок с разбивкой по рабочим местам
- по основному сотруднику
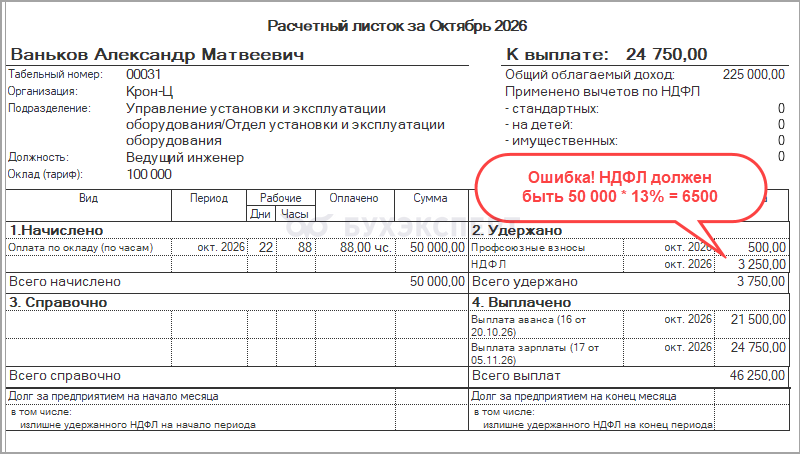
- по внутреннему совместителю
- по основному сотруднику
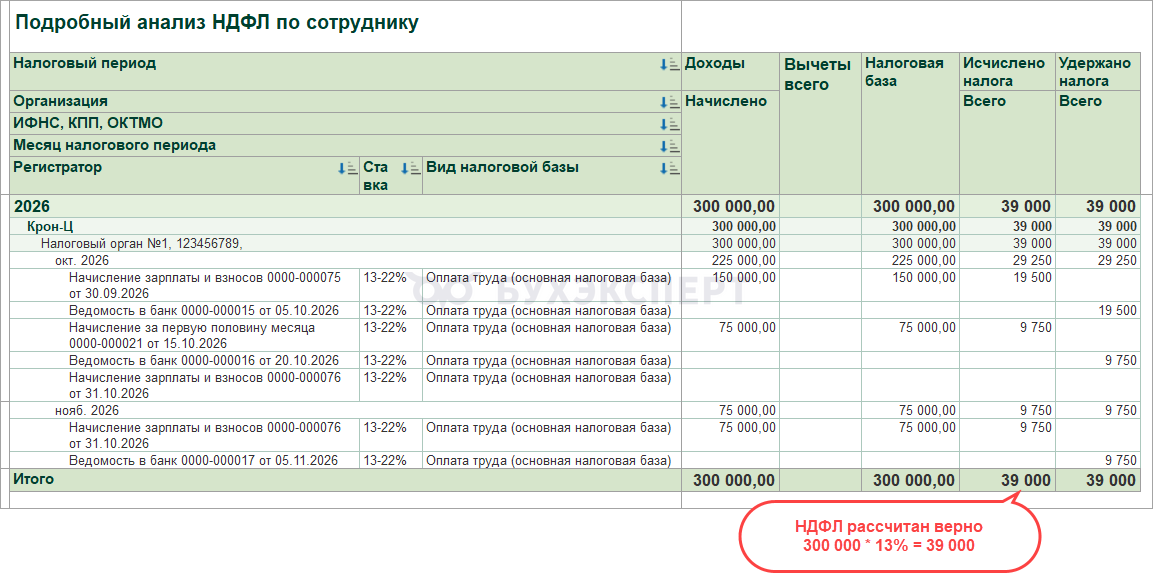
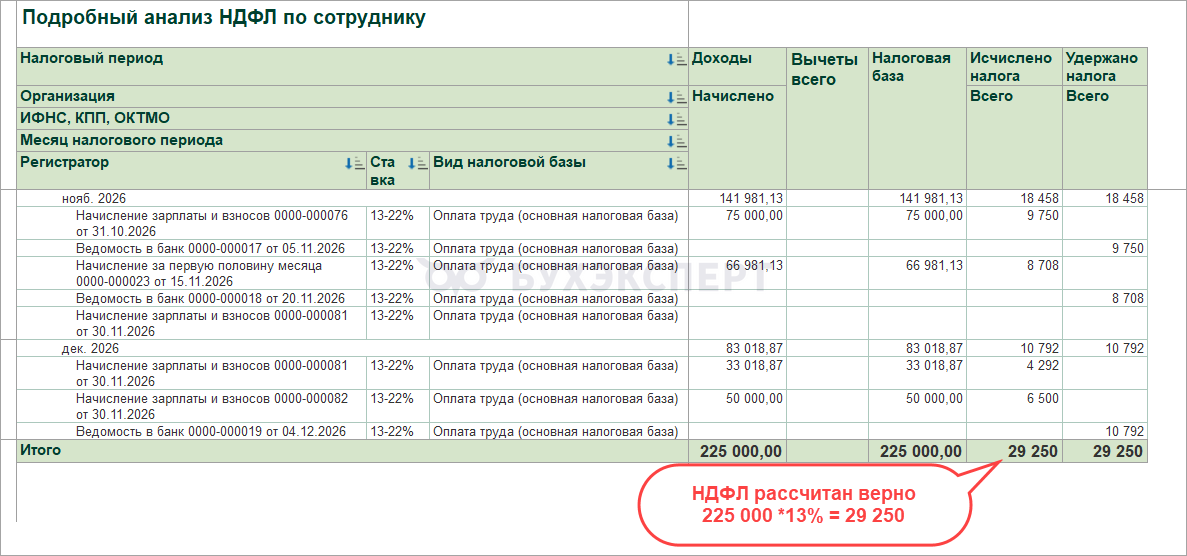
При этом в целом по физическому лицу НДФЛ рассчитывается правильно, поэтому на налоговую отчетность и учет НДФЛ ошибка не влияет. Это видно на примере отчета Подробный анализ НДФЛ по сотруднику (Налоги и взносы – Отчеты по налогам и взносам).
Мы написали разработчикам 1С о проблеме, но пока не получили ответ. Когда от разработчиков поступит информация по ошибке дополним статью.
Какие отчеты можно сформировать, чтобы не столкнуться с ошибкой
Для проверки расчетов в целом по основному сотруднику и совместителю можно использовать отчет Анализ зарплаты по сотрудникам и обычный Расчетный листок (без разбивки по рабочим местам) – они формируются без ошибки.
Получите понятные самоучители 2026 по 1С бесплатно:
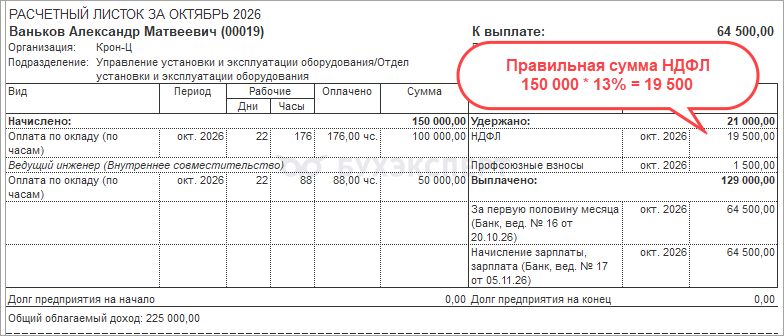
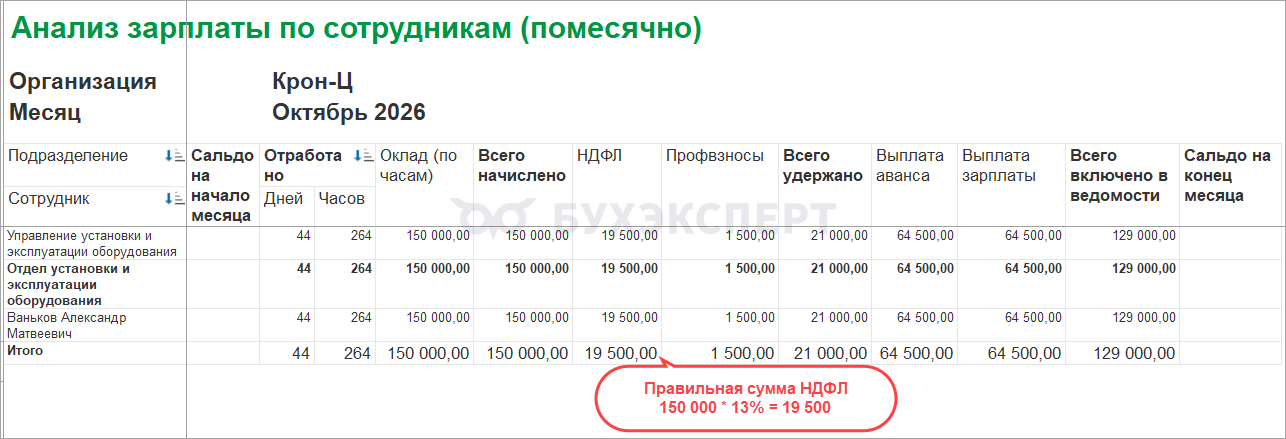
В зарплатных отчетах, в которых нет распределения по должностям, НДФЛ выводится в целом по физическому лицу, и проблема с распределением НДФЛ не возникает. В таких отчетах сумма НДФЛ в целом по сотруднику выводится правильно:
- Расчетный листок
- Анализ зарплаты по сотрудникам (помесячно)
Что делать если столкнулись с ошибкой?
Так как на учет и отчетность по НДФЛ данная ситуация не влияет и в целом по физлицу и подразделению сумма верная – на ошибку можно не обращать внимания. Но только если мы не используем отчеты Расчетная ведомость Т-51 и Расчетный листок с разбивкой по рабочим местам в работе постоянно.
Если же мы контролируем взаиморасчеты в разрезе основного сотрудника и совместителя и при этом используем отчеты Расчетная ведомость Т-51 или Расчетный листок с разбивкой по рабочим местам – ошибку придется исправлять.
Порядок действий будет различаться в зависимости от того, за текущий или прошлый период требуется исправление.
Чтобы избежать ошибки в текущем месяце действуем так:
Шаг 1. Проведем начисление аванса и зарплаты основному работнику и совместителю в разных документах. Это позволит разделить НДФЛ между основным сотрудником и внутренним совместителем и упростит расчет НДФЛ для ручной корректировки.
Шаг 2. В документах Начисление зарплаты и взносов сумма НДФЛ с аванса не будет соответствовать действительности ни по основному сотруднику, ни по совместителю. Поэтому придется скорректировать суммы НДФЛ в документе вручную:
- На дату получения аванса укажем НДФЛ по каждому сотруднику в размере, исчисленном в документе Начисление за первую половину месяца
- На дату выплаты зарплаты скорректируем НДФЛ так, чтобы, чтобы в итоге общая сумма налога по сотруднику не изменилась и соответствовала расчету
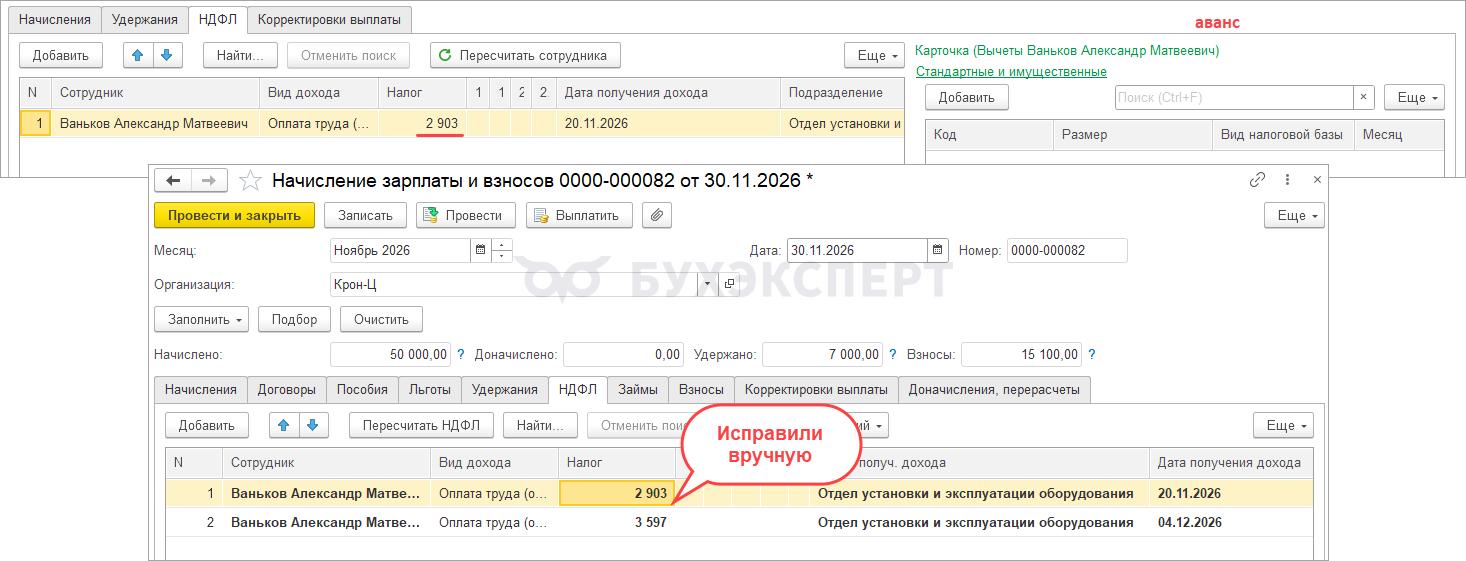
После этого сумма НДФЛ по основному сотруднику и внутреннему совместителю в отчетах Расчетная ведомость Т-51 и Расчетный листок с разбивкой по рабочим местам заполнится правильно.
Подробно способ обхода ошибки в текущем месяце разобрали в разделе Как вести учет чтобы ошибки не было.
Для исправления ошибки в прошлых месяцах действуем следующим образом:
Шаг 1. Скорректируем регистры документом Перенос данных.
Для этого перебросим отклонение в сумме НДФЛ между основным сотрудником и внутренним совместителем в следующих регистрах:
- Зарплата к выплате
- Взаиморасчеты с сотрудниками
- Бухгалтерские взаиморасчеты с сотрудниками
- Начисления удержания по сотрудникам
Шаг 2. Исправим пересортицу сумм к выплате в Ведомости на выплату зарплаты.
Способ исправления ошибки в прошлых месяцах разобрали в разделе Как исправить ошибку в прошлых месяцах.
Разберем проблему и способы ее решения на примерах.
Как вести учет чтобы ошибки не было
Сотрудник Ваньков А. М. работает по основному месту работы и внутреннему совместительству в одном подразделении. При начислении зарплаты и аванса по сотрудникам формируют один документ Начисление за первую половину месяца и один документ Начисление зарплаты и взносов.
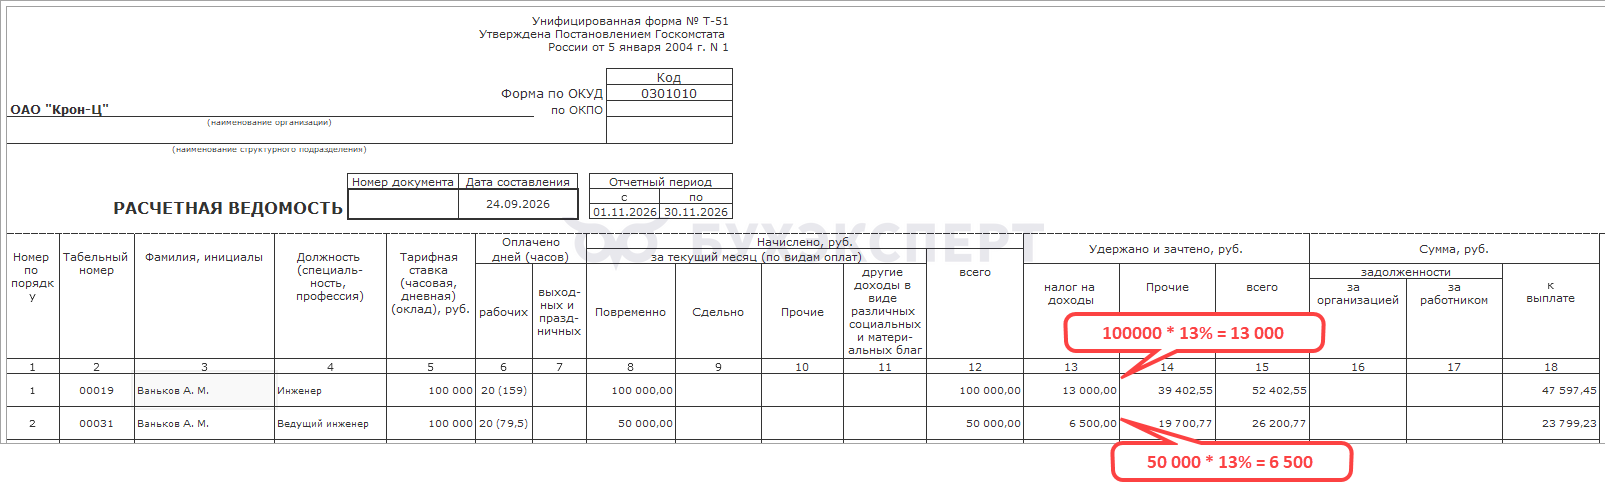
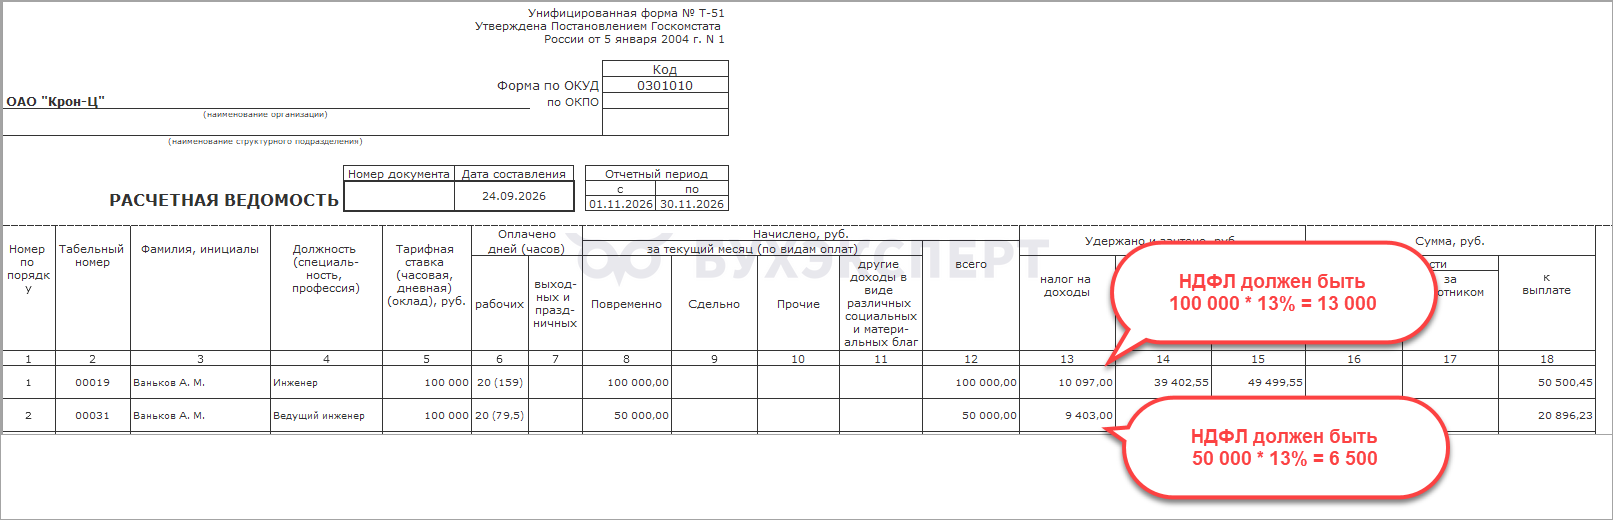
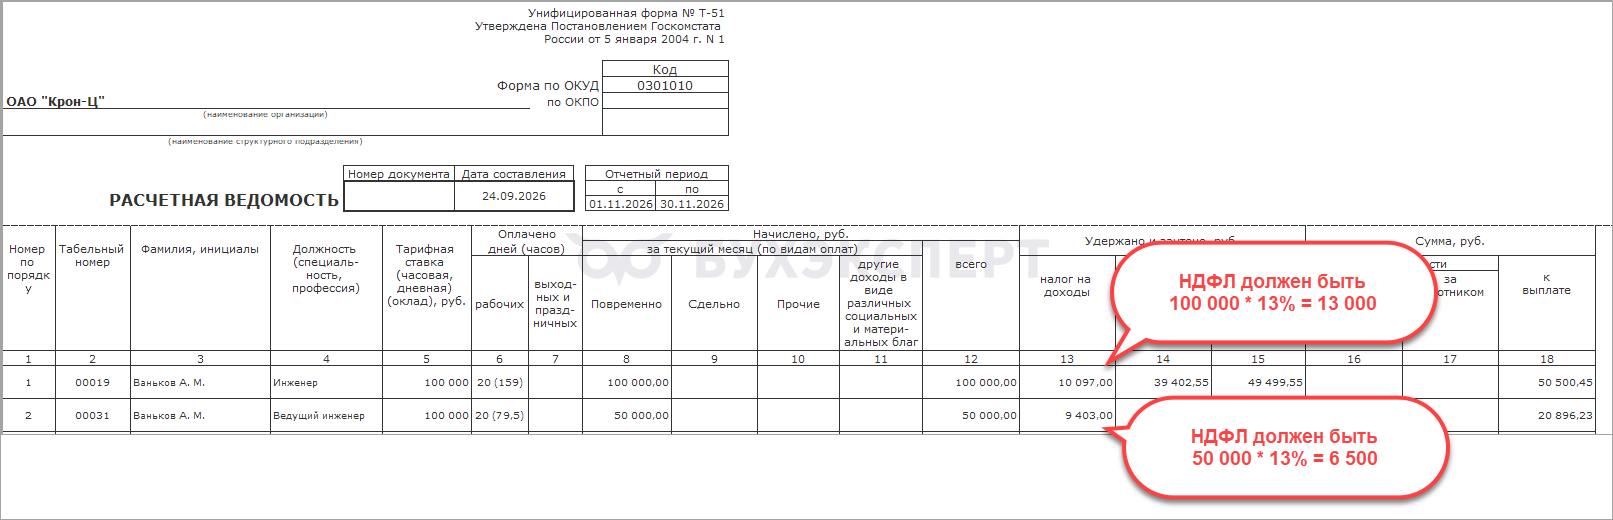
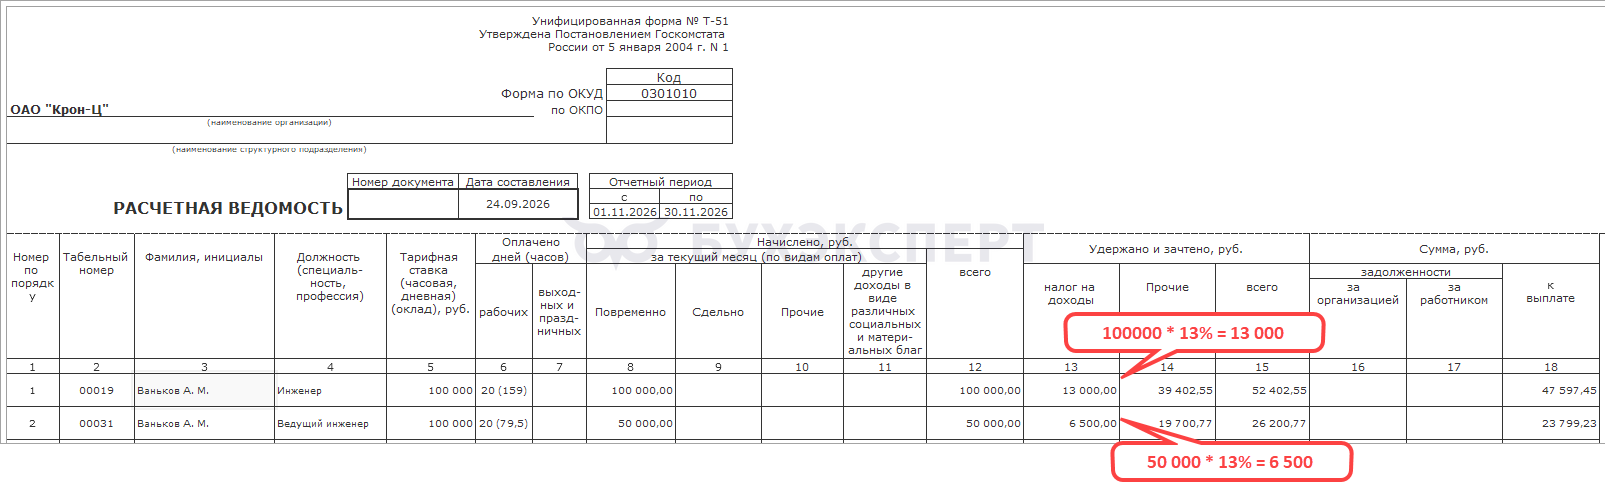
При формировании отчета Расчетная ведомость Т-51 возникает пересортица в сумме НДФЛ между основным сотрудником и совместителем.
По основному сотруднику сумма НДФЛ должна быть больше на 2 903 руб.:
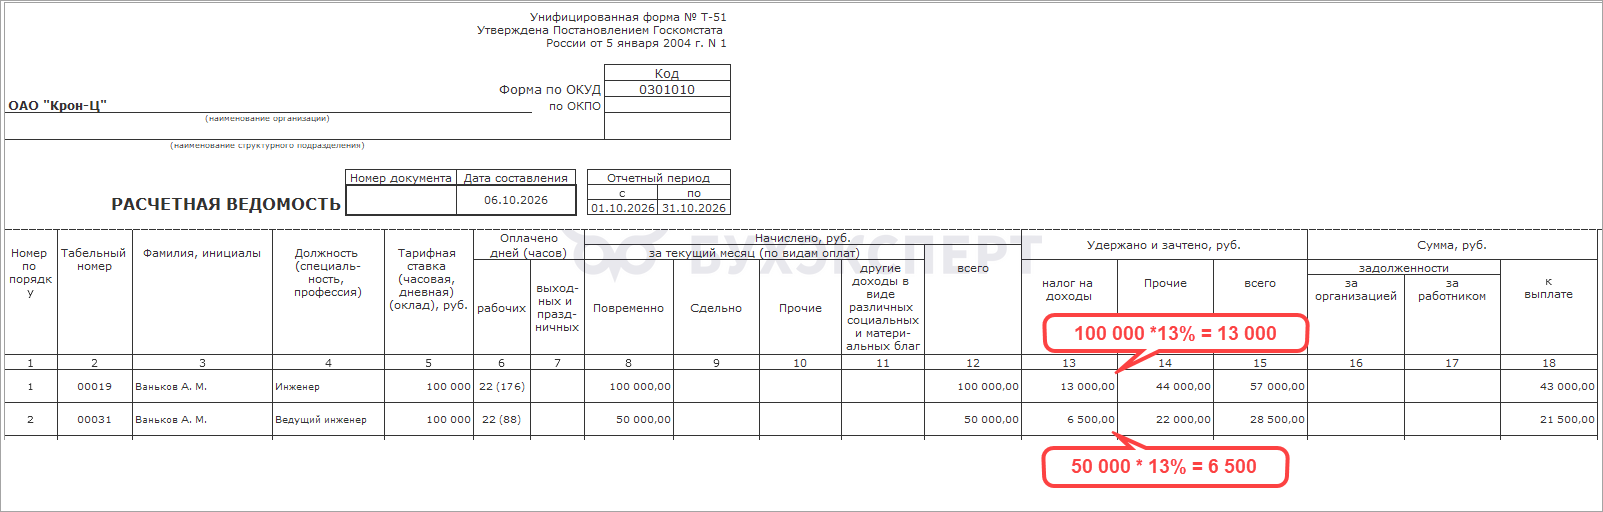
- правильная сумма НДФЛ 13 000 руб. (= 100 000 <начислено> * 13%<ставка>)
- в отчете Расчетная ведомость Т-51 сумма НДФЛ 10 097 руб.
- разница 13 000 – 10 097 = 2 903 руб.
По внешнему совместителю сумма НДФЛ наоборот должна быть меньше на 2 903 руб.:
- правильная сумма НДФЛ 6 500 руб. (= 50 000 <начислено> * 13%<ставка>)
- в отчете Расчетная ведомость Т-51 сумма НДФЛ 9 403 руб.
- разница 6 500 – 9 403 = — 2 903 руб.
Разберем способ, как вести учет, чтобы избежать пересортицы в сумме НДФЛ между основным сотрудником и совместителем.
Шаг 1. Проведем начисление аванса и зарплаты в отдельных документах
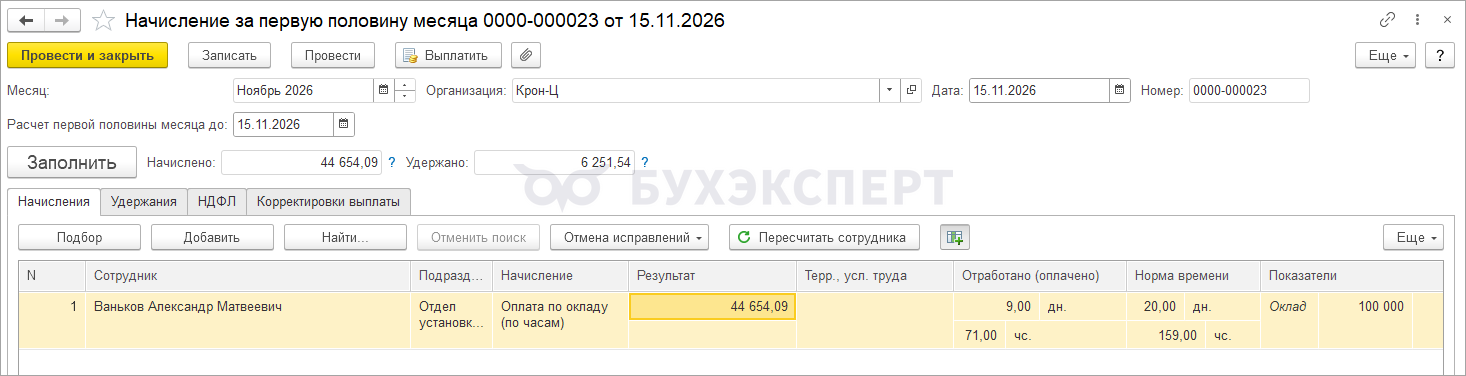
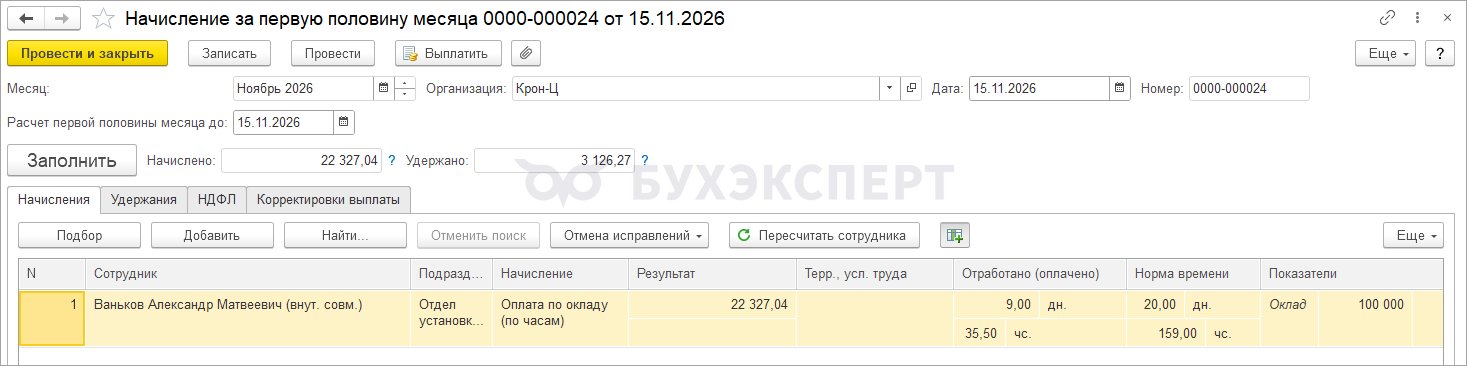
Проведем Начисление за первую половину месяца за ноябрь в двух разных документах:
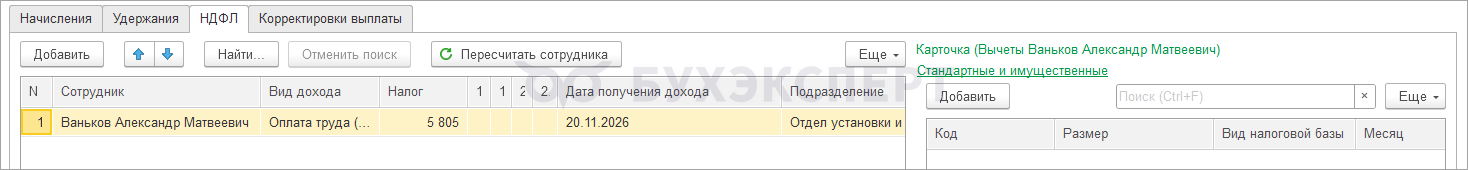
- Отдельно по основному сотруднику
- Отдельно по внутреннему совместителю
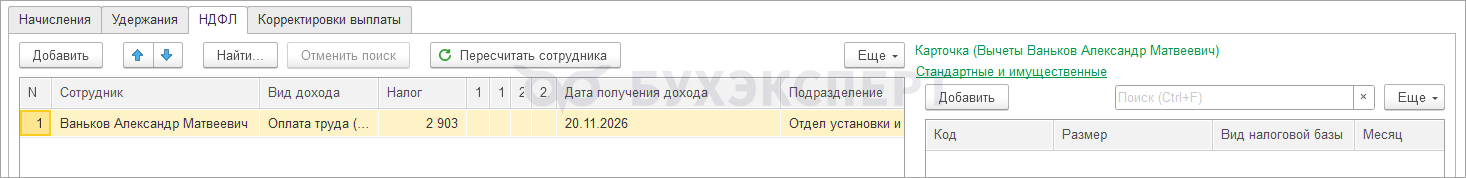
Выплатим аванс.
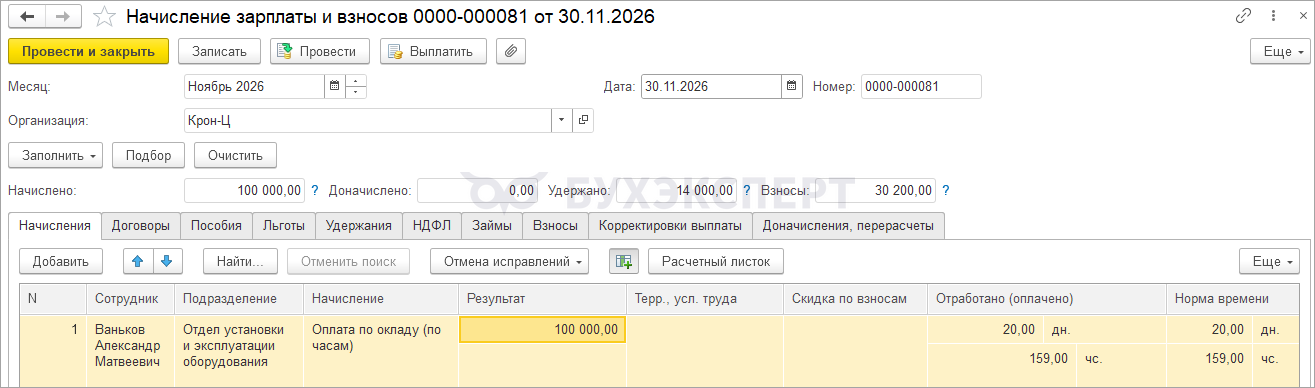
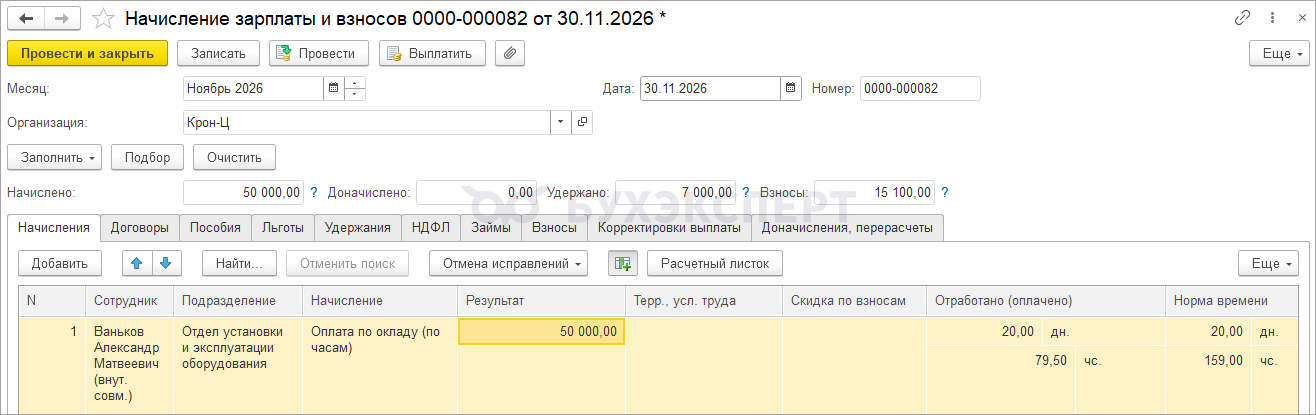
Проведем Начисление зарплаты и взносов за ноябрь также в разных документах:
- Отдельно по основному сотруднику
- Отдельно по внутреннему совместителю
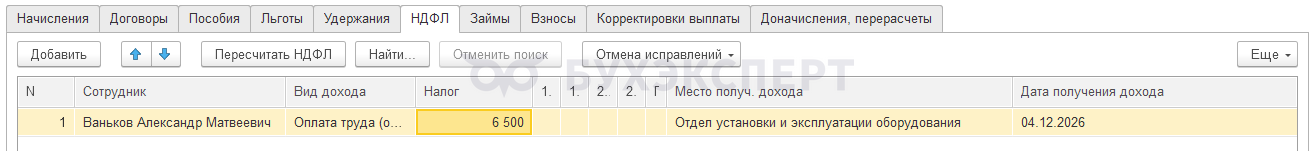
После начисления зарплаты остается пересортица в сумме НДФЛ между основным сотрудником и совместителем.
В учете НДФЛ ошибок нет. В отчете Подробный анализ НДФЛ расчет верный.
Причина расхождения в том, что при начислении зарплаты неправильно заполняется сумма НДФЛ с аванса:
- По основному сотруднику сумма НДФЛ на дату выплаты аванса увеличена на 2 903 руб. – это НДФЛ с аванса совместителя
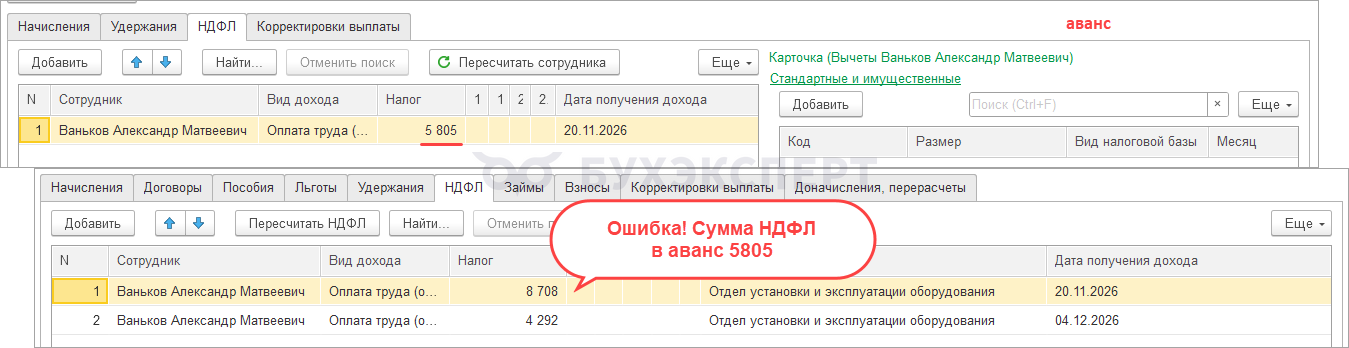
- По внутреннему совместителю НДФЛ с аванса в документе Начисление зарплаты и взносов никак не выделен – весь НДФЛ за месяц отражается по дате выплаты зарплаты
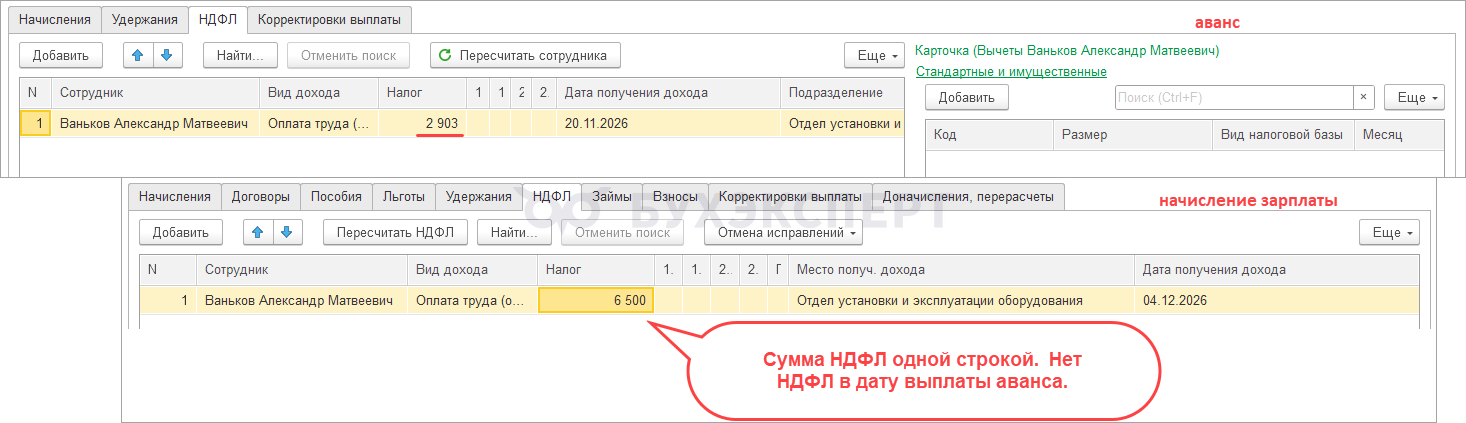
Поэтому требуется ручная корректировка суммы НДФЛ в документе начисления зарплаты.
Шаг 2. Скорректируем вручную сумму НДФЛ в документе Начисление зарплаты и взносов
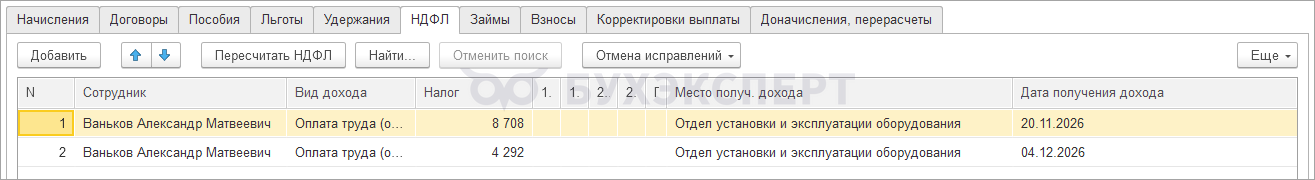
По основному сотруднику в документе Начисление зарплаты и взносов общая сумма НДФЛ 13 000 руб.
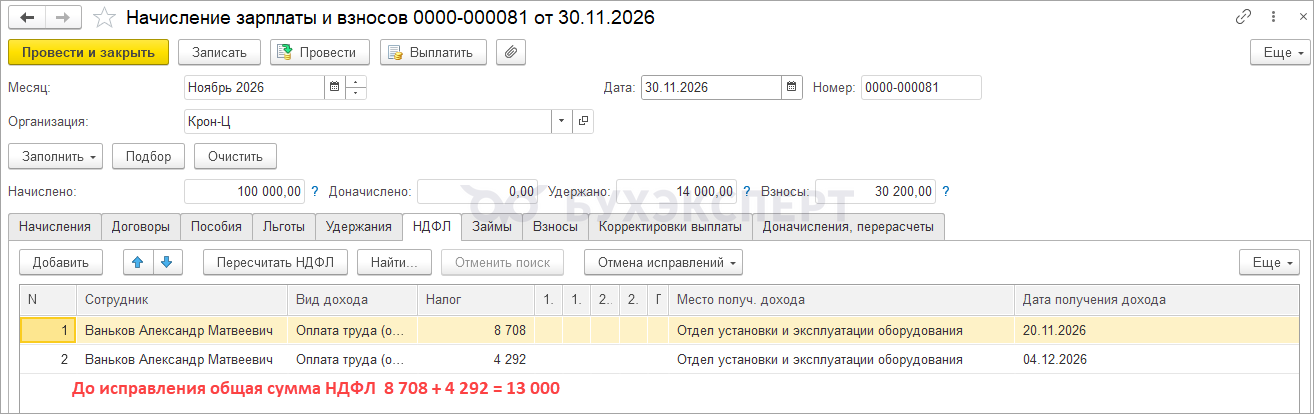
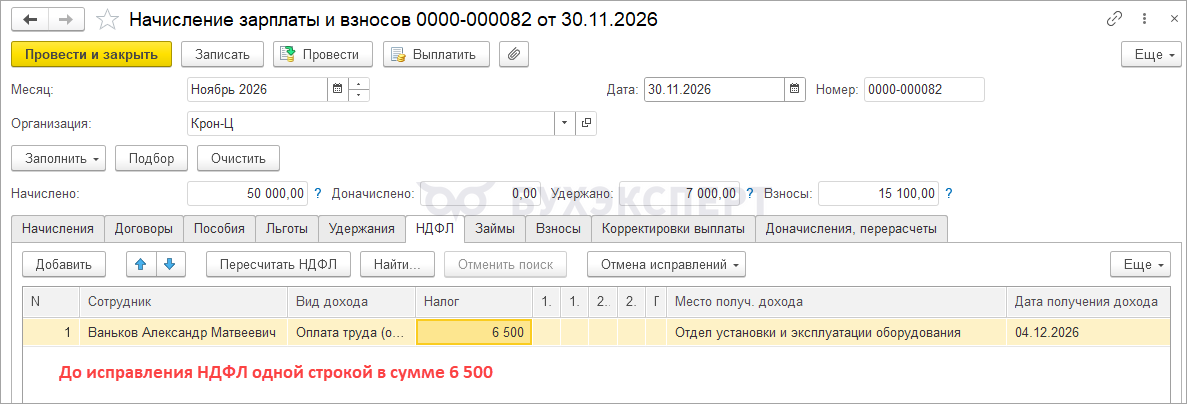
Исправим вручную сумму НДФЛ в документе Начисление зарплаты и взносов так, чтобы на дату получения аванса сумма НДФЛ была равна исчисленной в документе Начисление за первую половину месяца, но общая сумма налога в документе не поменялась.
Сумма НДФЛ с аванса основного сотрудника составила 5 805 руб.
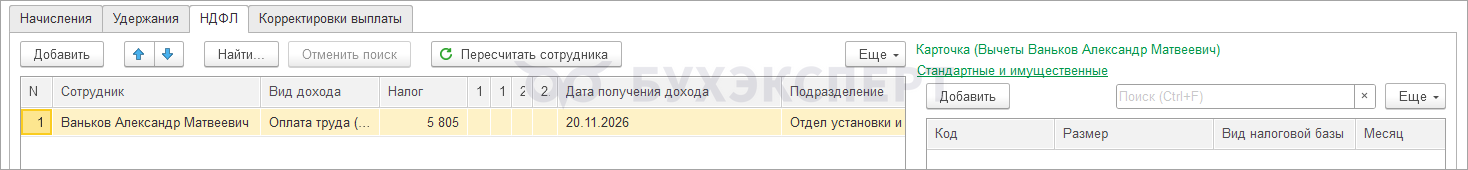
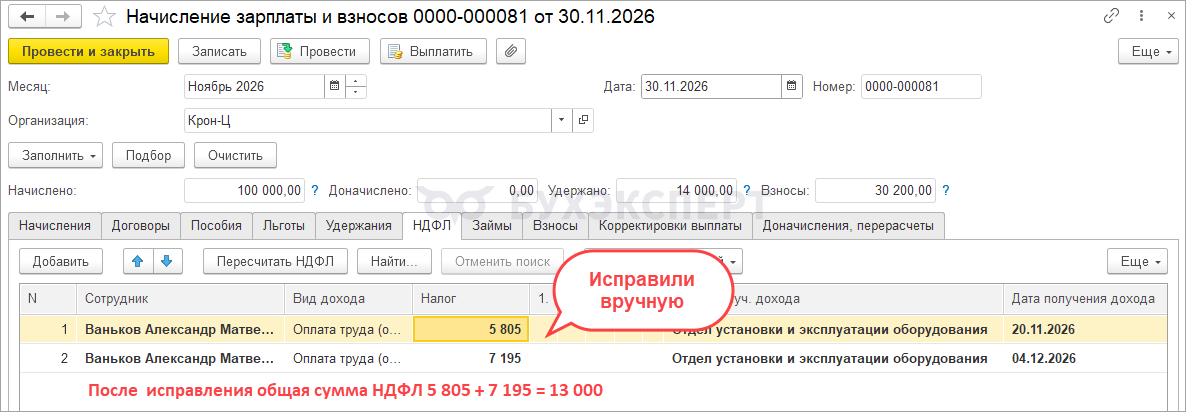
НДФЛ на дату выплаты зарплаты считаем вручную:
- 13 000 (общая сумма НДФЛ в документе) – 5 805 (НДФЛ с аванса) = 7 195 руб.
Таким образом документе Начисление зарплаты и взносов по основному сотруднику вручную исправим сумму НДФЛ:
- в строке с датой выплаты аванса указываем 5 805 руб.
- в строке с датой выплаты зарплаты 7 195 руб.
Общая сумма НДФЛ 13 000 руб., как было до исправления.
По внутреннему совместителю в документе Начисление зарплаты и взносов сумма НДФЛ составила 6 500 руб. и не выделен НДФЛ с аванса. Нужно разделить НДФЛ совместителя по датам выплаты аванса и зарплаты.
Сумма НДФЛ с аванса совместителя составила 2 903 руб.
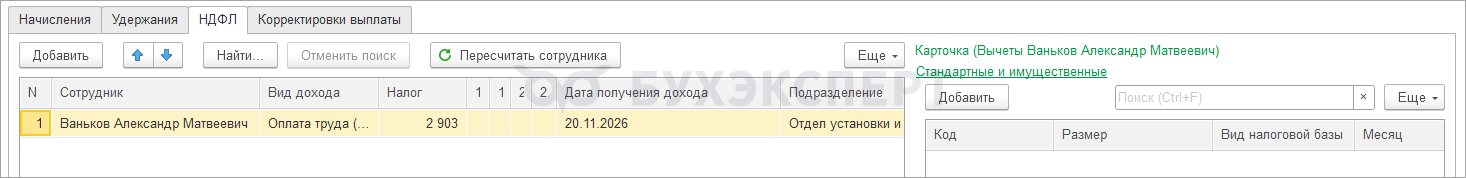
Так как общая сумма НДФЛ в документе измениться не должна, посчитаем сумму налога на дату выплаты зарплаты:
- 6 500 (общая сумма НДФЛ в документе) – 2 903 (НДФЛ с аванса) = 3 597 руб.
Добавим копированием еще одну строку по сотруднику на вкладке НДФЛ и заполним вручную суммы на даты выплаты аванса и зарплаты.
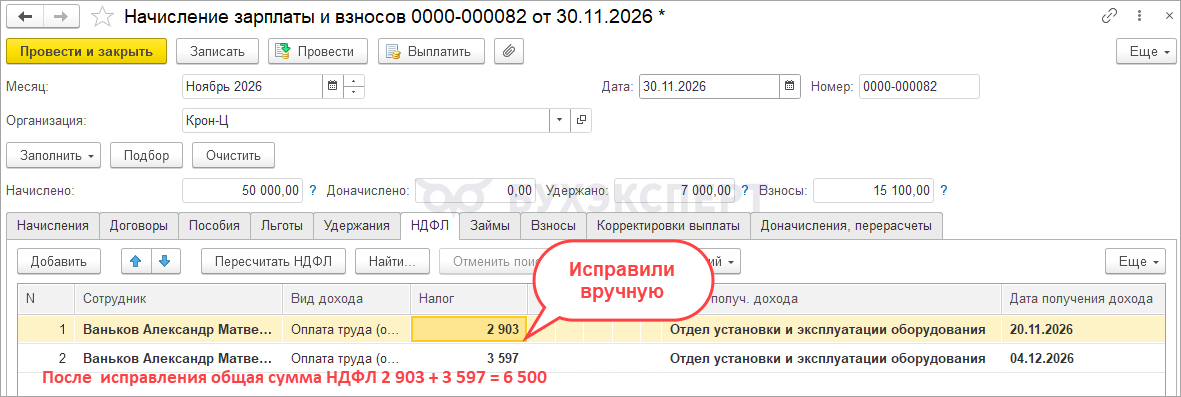
Теперь сумма НДФЛ по основному сотруднику и внутреннему совместителю в отчете Расчетная ведомость Т-51 заполняется правильно.
Этот способ обхода придется выполнять каждый месяц, пока ошибку не исправят.
Как исправить ошибку в прошлых месяцах
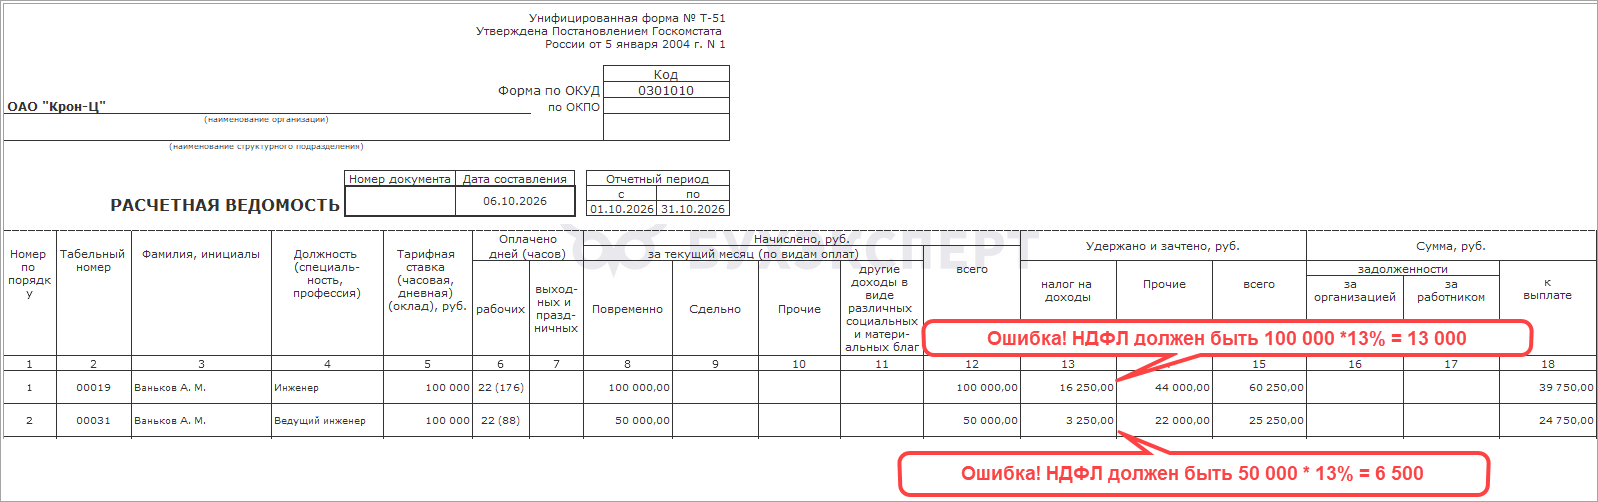
Сотрудник Ваньков А. М. работает по основному месту работы и внутреннему совместительству в одном подразделении. При формировании отчета Расчетная ведомость Т-51 обнаружена пересортица в сумме НДФЛ между основным сотрудником и совместителем за прошлый месяц.
По основному сотруднику сумма НДФЛ должна быть меньше на 3 250 руб.:
- правильная сумма НДФЛ 13 000 руб. (= 100 000 <начислено> * 13%<ставка>)
- в отчете Расчетная ведомость Т-51 сумма НДФЛ 16 250 руб.
- разница 13 000 – 16 250 = — 3 250 руб.
По внешнему совместителю сумма НДФЛ наоборот должна быть больше на 3250 руб.:
- правильная сумма НДФЛ 6 500 руб. (= 50 000 <начислено> * 13%<ставка>)
- в отчете Расчетная ведомость Т-51 сумма НДФЛ 3 250 руб.
- разница 6 500 – 3 250 = 3 250 руб.
Разберем способ, как убрать пересортицу в сумме НДФЛ между основным сотрудником и совместителем в прошлом месяце.
Шаг 1. Скорректируем регистры документом Перенос данных
Создадим документ Перенос данных (Администрирование – Обслуживание – Корректировка данных – Перенос данных). Для исправления пересортицы в сумме НДФЛ между основным сотрудником и внешним совместителем скорректируем записи по следующим регистрам:
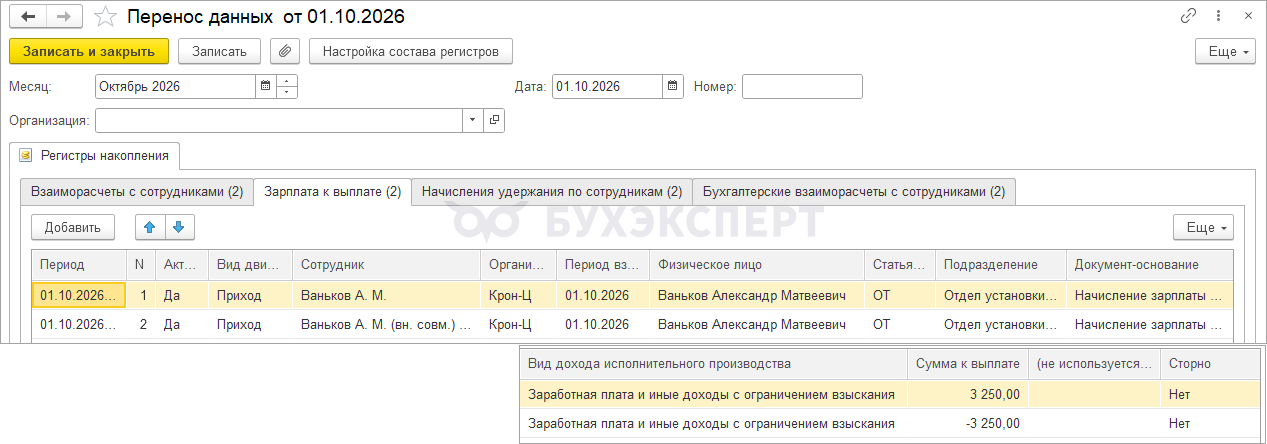
- Зарплата к выплате
Сумма НДФЛ по основному сотруднику должна быть меньше на 3 250 руб., а по внешнему совместителю должна быть больше на 3 250 руб.
Соответственно сумма к выплате по основному сотруднику должна быть больше на 3250 руб., а по внешнему совместителю меньше на 3250 руб.
Поэтому внесем суммы:
- по основному сотруднику +3 250
- по внешнему совместителю -3250
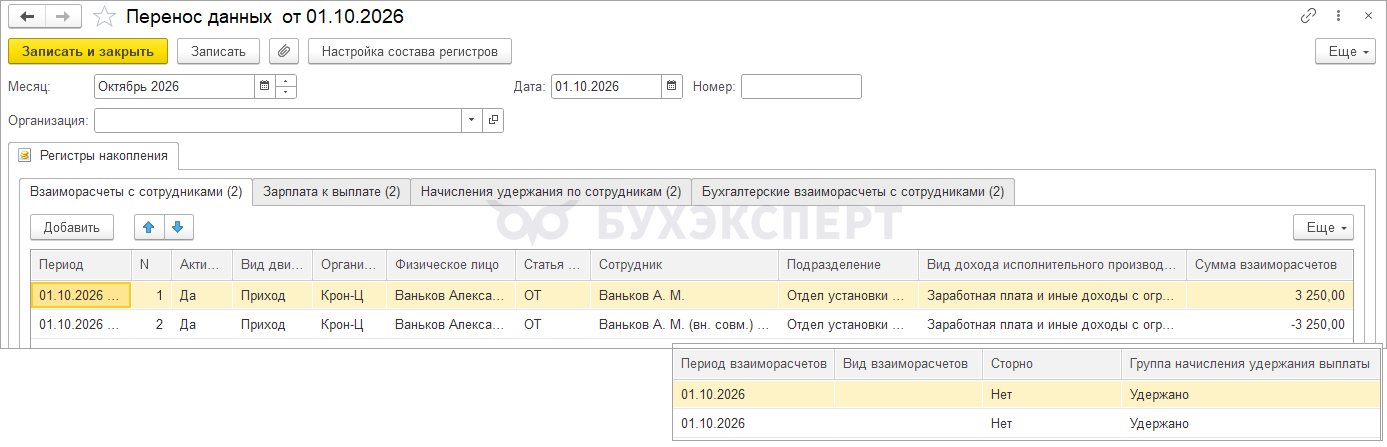
- Взаиморасчеты с сотрудниками
Сумма НДФЛ по основному сотруднику должна быть меньше на 3 250 руб., а по внешнему совместителю должна быть больше на 3 250 руб.
Соответственно сальдо по взаиморасчетам по основному сотруднику должно быть больше на 3 250 руб., а по внешнему совместителю меньше на 3 250 руб.
Поэтому внесем суммы:
- по основному сотруднику +3 250 руб.
- по внешнему совместителю -3 250 руб.
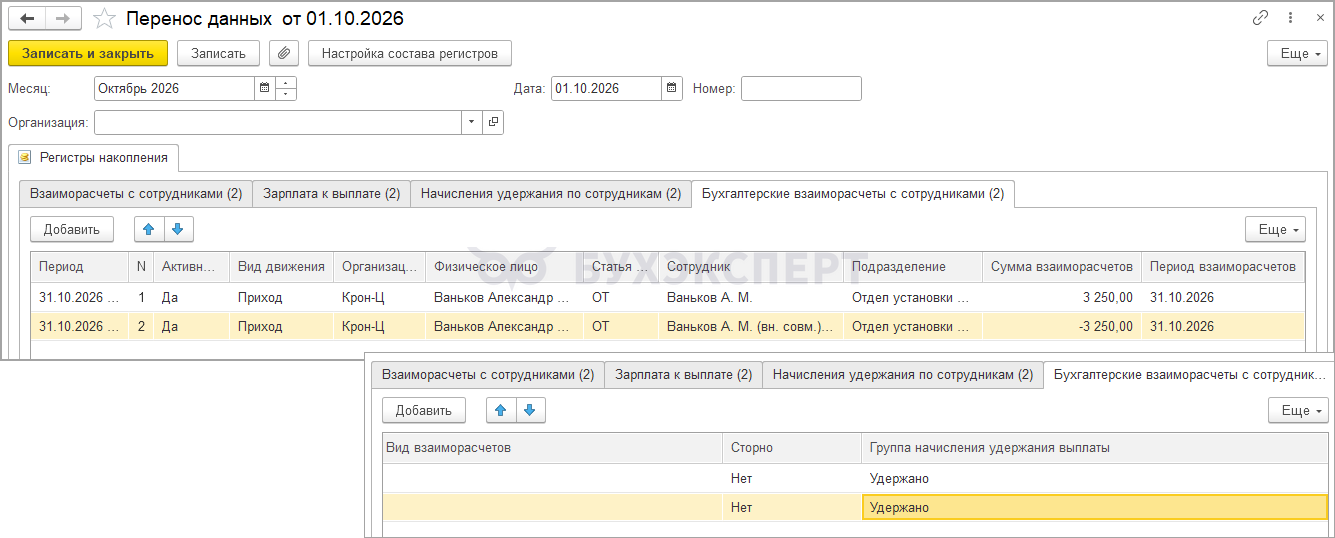
- Бухгалтерские взаиморасчеты с сотрудниками
Сумма НДФЛ по основному сотруднику должна быть меньше на 3250 руб., а по внешнему совместителю должна быть больше на 3250 руб.
Соответственно сальдо по бухгалтерским взаиморасчетам по основному сотруднику должно быть больше на 3 250 руб., а по внешнему совместителю меньше на 3 250 руб.
Поэтому внесем суммы:
- по основному сотруднику +3 250
- по внешнему совместителю -3 250
- Начисления удержания по сотрудникам
Сумма НДФЛ по основному сотруднику должна быть меньше на 3 250 руб., а по внешнему совместителю больше на 3 250 руб.
Поэтому внесем суммы на дату получения дохода, которая соответствует дате выплаты зарплаты:
- по основному сотруднику -3 250
- по внешнему совместителю +3 250
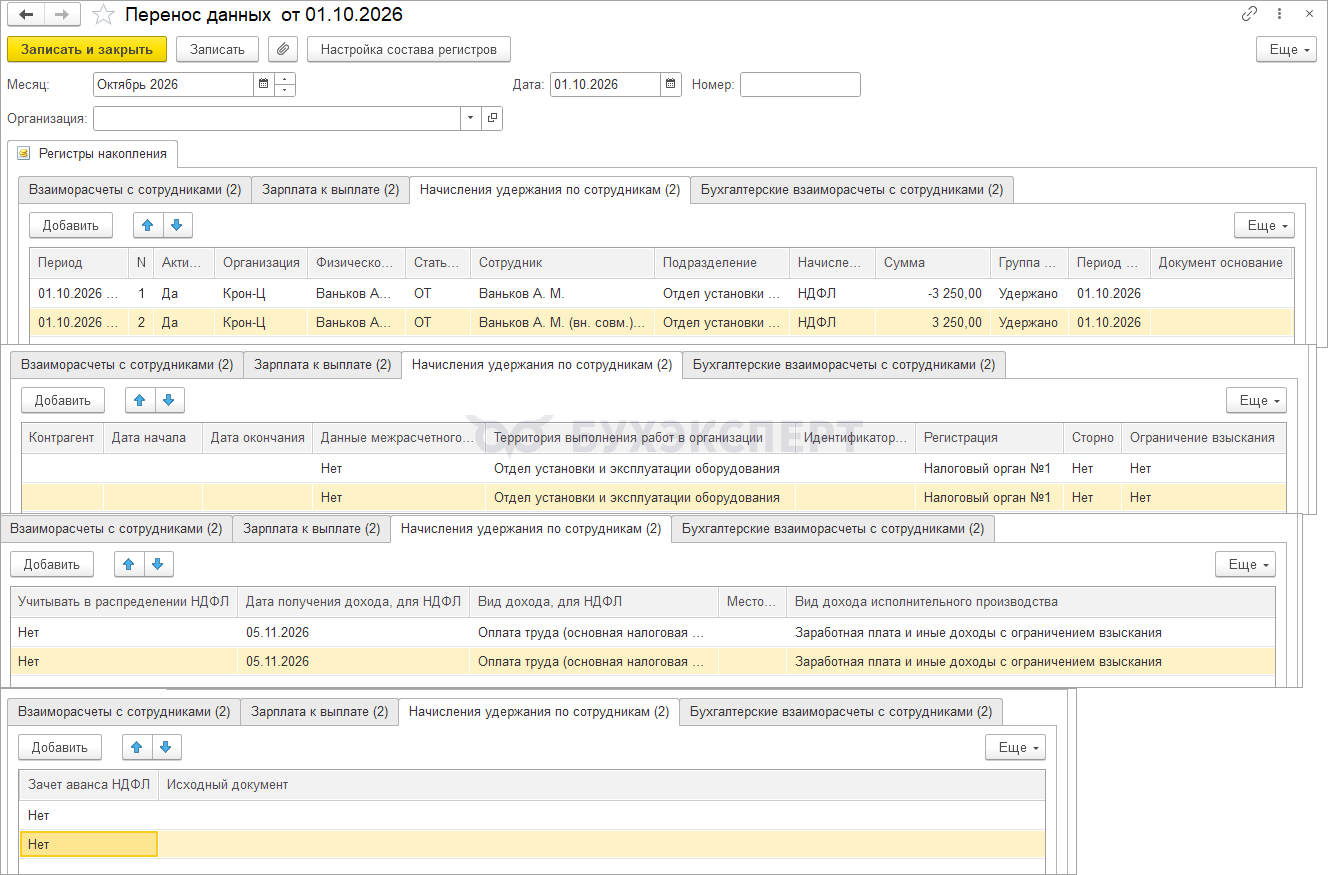
Шаг 2. Исправим пересортицу сумм к выплате
После того, как мы внесли исправления в регистры, изменилась сумма к выплате между основным сотрудником и внутренним совместителем. Но так как ведомость на выплату была сформирована ранее до исправления, сейчас образовалась пересортица сумм к выплате.
Если для исправления использовать «техническую» ведомость, как предлагается в статье Пересортица в выплате и способы ее устранения в ЗУП 3.1, то возникает проблема. В отчет Расчетная ведомость Т-51 в графу к выплате заполняется сумма только из первоначальной ведомости на выплату без учета сумм «технической» ведомости.
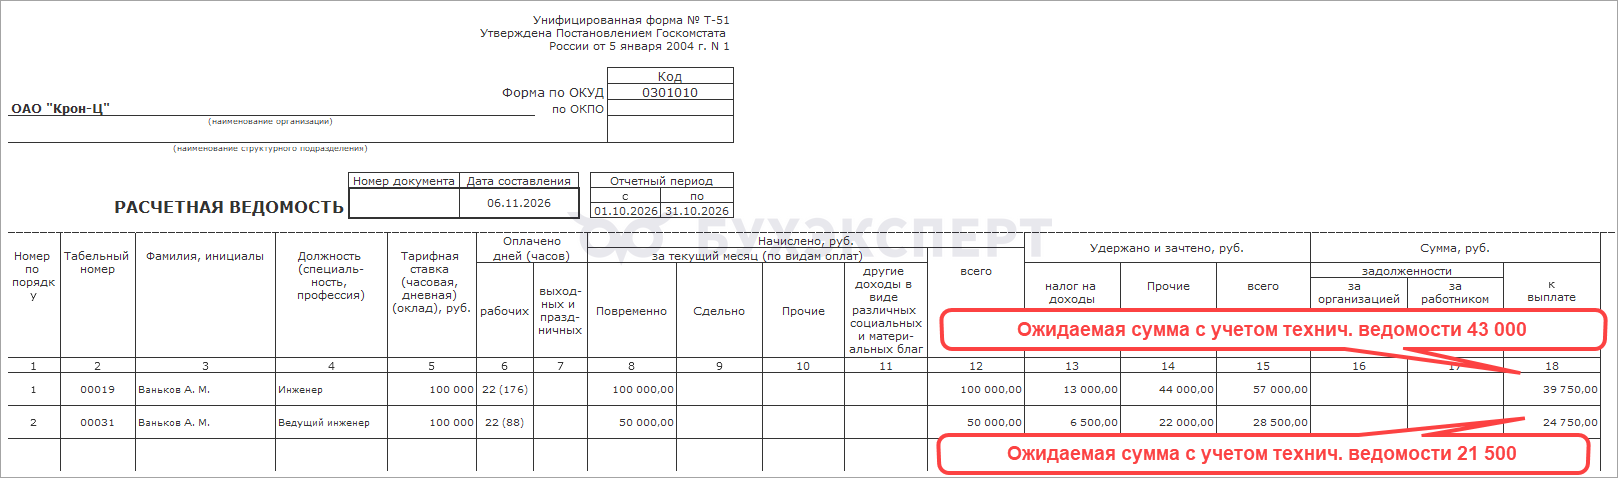
Поэтому для того, чтобы исправить пересортицу сумм к выплате, внесем исправления в изначальную ведомость на выплату. На учет НДФЛ такие исправления не повлияют, но придется открыть период, если установлена Дата запрета редактирования.
Изменим сумму к выплате по основному сотруднику и внешнему совместителю. При этом общая сумма к выплате и удержанный НДФЛ не должны измениться.
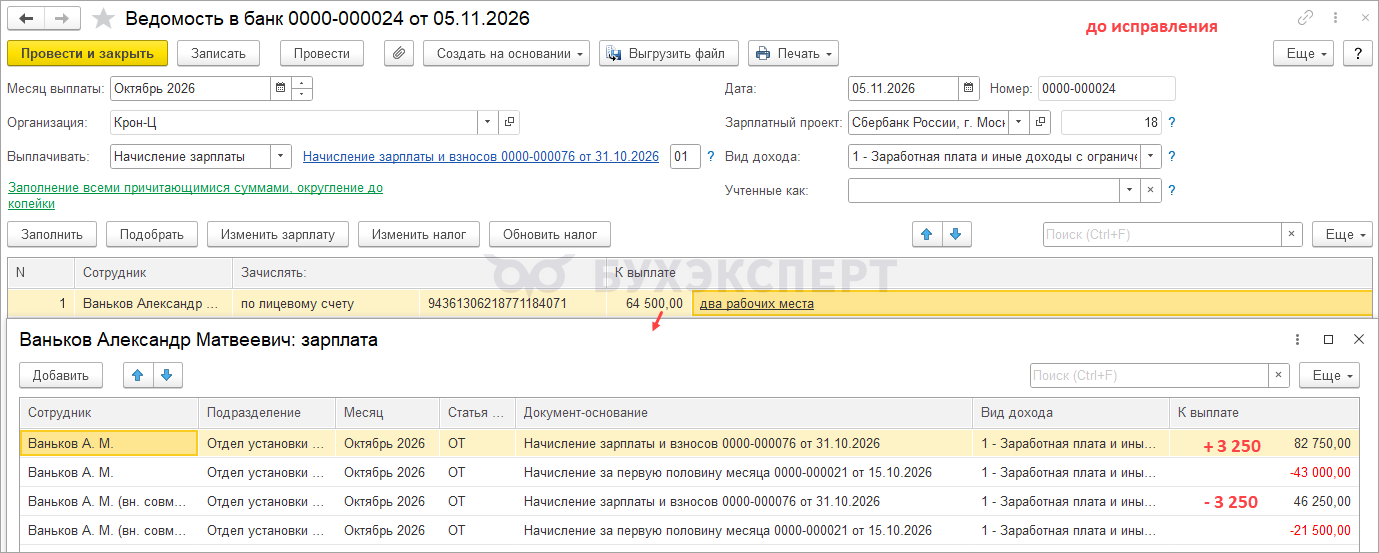
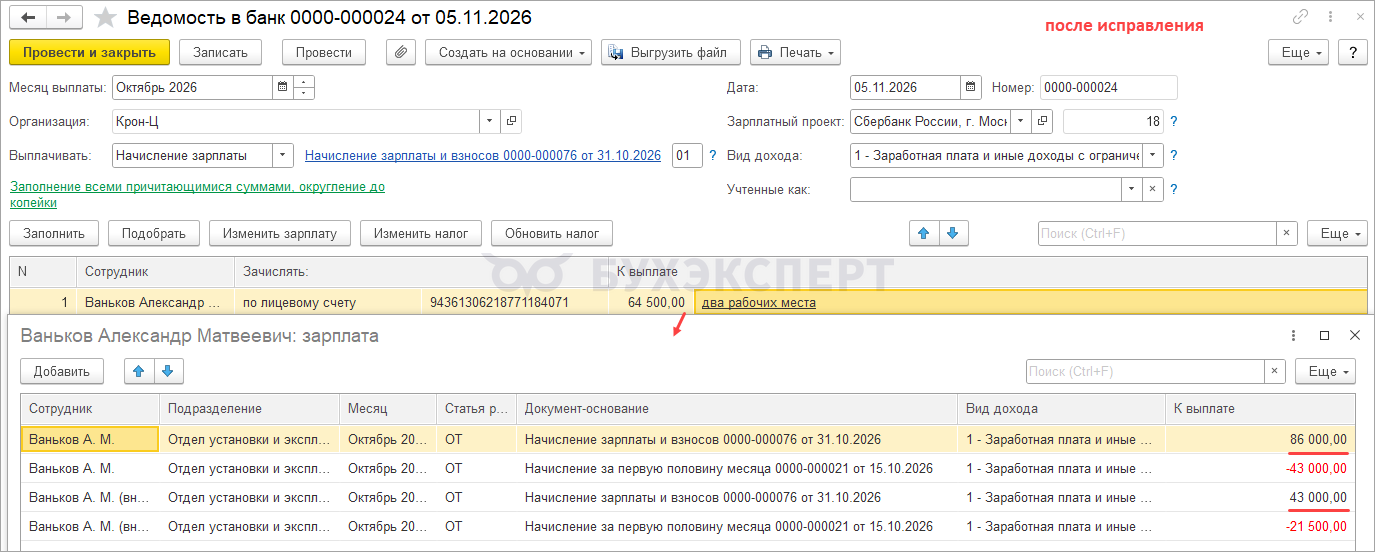
Теперь сумма НДФЛ и графа «к выплате» по основному сотруднику и внутреннему совместителю в отчете Расчетная ведомость Т-51 заполняются правильно.
 Макс
 ВКонтакте
Помогла статья?
Получите еще секретный бонус и полный доступ к справочной системе Бухэксперт на 8 дней бесплатно


Обратите внимание!
В комментариях наши эксперты не отвечают на вопросы по программам 1С и законодательству.
Получить индивидуальную консультацию от наших специалистов можно в Личном кабинете