





Регистрация бесплатна и занимает 10 секунд.
Лимит — втрое выше.
Нажимая на кнопку, я соглашаюсь на обработку персональных данных и с правилами пользования сайтом
В статье расскажем, какие льготы положены в 2026 году сотрудникам, имеющим детей. К ним относятся:
- вычеты по НДФЛ, которые можно получить у работодателя
- семейная налоговая выплата, которую сотрудник получает напрямую от государства
- льгота на обложение НДФЛ материальной помощи при рождении ребенка
Также напомним, как отразить в ЗУП 3.1 те льготы, которые работник получает у работодателя.
Содержание
Получите понятные самоучители 2026 по 1С бесплатно:
Вычеты по НДФЛ на детей
Размеры вычетов и кому положены
Право на вычеты и их размеры установлены в п. 4 ст. 218 НК РФ. Размер вычета на ребенка зависит от очередности его рождения:
- 1 400 рублей на первого ребенка
- 2 800 рублей на второго ребенка
- 6 000 рублей на третьего и последующих детей
Вычеты по НДФЛ положены на детей до конца того года, в котором ребенку исполнится 18 лет. Например, если ребенок родился в июне 2026, то 18 лет ему исполнится в июне 2044. Это означает. Что родители имеют права на вычет по декабрь 2044 включительно. Но есть исключение – если ребенок старше 18 лет учится очно в высшем учебном заведении, то право на вычет сохраняется до достижения им 24 лет.
Также родителям и опекунам детей-инвалидов предусмотрен дополнительный налоговый вычет – 12 000 рублей на ребенка. Вычет распространяется на детей-инвалидов до 18 лет, а также на инвалидов 1 или 2 группы до 24 лет (при очном обучении).
Детский вычет в двойном размере положен:
- Работнику-единственному родителю – если второй родитель не указан в свидетельстве о рождении, умер, объявлен умершим или без вести пропавшим. Повышенный размер вычета также положен единственному усыновителю, опекуну или попечителю
- Если второй родитель отказался от получения вычета в пользу вашего сотрудника
Работник не обязан заявлять о своем праве на вычет на ребенка. Если он предоставил документы на ребенка, ему нужно предоставлять детский вычет по НДФЛ – С 2025 года стандартный вычет на детей предоставляется без заявления работника.
Как ввести право на вычет в ЗУП 3.1
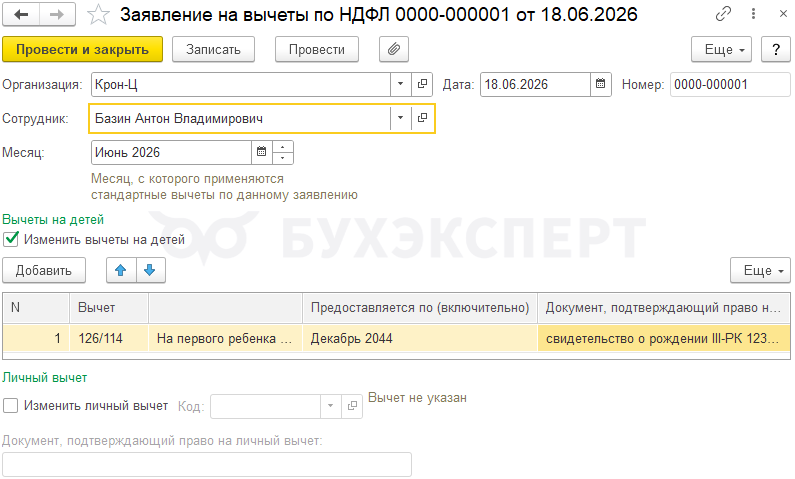
В ЗУП 3.1 право сотрудника на детский вычет по НДФЛ регистрируем документом Заявление на вычеты по НДФЛ (НДФЛ и взносы – Заявления).
Как заполнить документ:
- Месяц – это месяц с которого сотруднику положены вычеты
- Включаем флажок Изменить вычеты на детей
- В табличной части заполняем информацию по каждому ребенку – код вычета (он определяется в зависимости от очередности, статуса ребенка и статуса родителя), месяц прекращения права на вычеты. Для каждого ребенка создаем отдельную строку, даже если код вычета у нескольких детей одинаков (например, для 3 и 4 ребенка код будет 128)
Подробный разбор, как работать с детскими вычетами – в статье Стандартные вычеты по НДФЛ.
Также с 2025 года в учете доходов для целей расчета НДФЛ выделили разные налоговые базы. Подробный алгоритм, как применяются вычет при расчете налога по разным налоговым базам, смотрите в статье Особенности применения стандартных вычетов по НДФЛ с 2025 года.
Если вычет нужно зарегистрировать задним числом, то Месяц в документе указываем прошлый. Например, чтобы назначить вычет с начала года. Месяц в документе нужно указать Январь – Как в ЗУП 3.1 изменить право на вычеты задним числом?
Еще нужно учитывать, что каждое Заявление на вычеты по НДФЛ полностью «затирает» собой предыдущее. Поэтому если у сотрудника с вычетами на детей в середине года появился еще ребенок, в новом Заявлении нужно указать всех детей, а не только нового – Как в ЗУП 3.1 ввести заявление на вычет, второй ребенок родился в середине года?
Когда прекращается право на вычет
Сотрудники теряют право на вычет, когда ребенок достигает предельного возраста:
- в конце года, в котором ребенку исполнилось 18 лет
- или в момент достижения ребенком 24 лет при очном обучении в ВУЗе
Этот срок прекращения действия мы сразу указываем в Заявление на вычеты по НДФЛ. Но это не единственный случай. когда нужно прекратить предоставлять вычет на ребенка – вычет предоставляется ежемесячно до тех пор, пока доход сотрудника с начала года не превысит 450 тыс. рублей. Начиная с месяца превышения дохода, вычет работнику не предоставляется до конца года. ЗУП 3.1 отслеживает размер дохода сотрудника и при достижении предельного значения вычет автоматически не применяется до конца года.
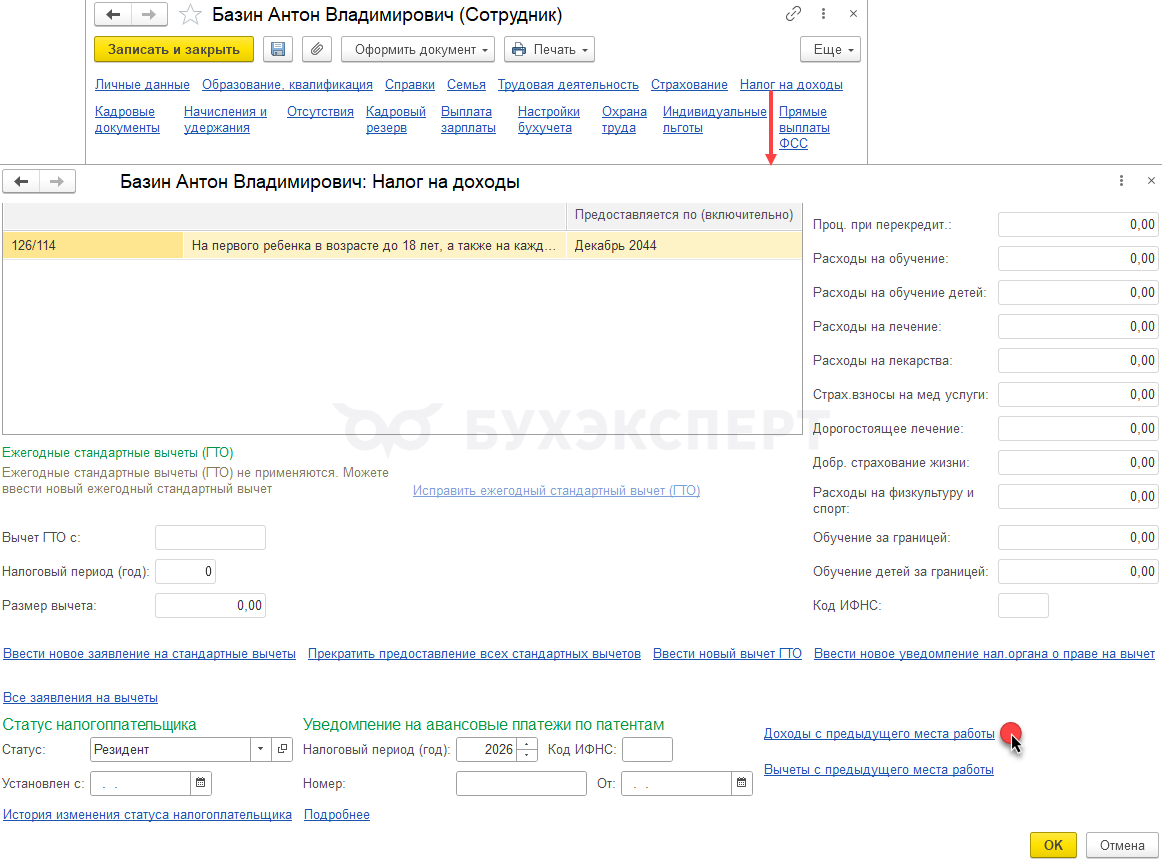
Единственное, что нужно здесь учесть: если сотрудник в текущем году работал в другой организации, при подсчете предела 450 тыс. руб. нужно учесть доходы у другого работодателя. Для этих целей в ЗУП 3.1 вводим сведения о доходах по предыдущему месту – в карточке Сотрудника по ссылке Налог на доходы — Доходы с предыдущего места работы.
Подробнее об этом – в статье Как отразить доходы с предыдущего места работы и с какого месяца предоставлять вычеты на детей, если они предоставлялись предыдущей организацией?
Предел доходов 450 тыс. руб. определяется только по доходам основной налоговой базы. Например, доходы в виде районного коэффициента и северной надбавки не учитываются при подсчете – Почему в ЗУП 3.1 предоставился вычет, если доходы сотрудника превысили 450 тыс. руб.?
При этом, к самим доходам в виде РК и СН вычеты применять можно, но только если не хватило доходов по основной налоговой базе. Подробно об этом – в статье Можно ли предоставлять вычеты к доходам в виде РК и СН, если основной налоговой базы не хватило?
Семейная налоговая выплата
С 1 января 2026 работающие родители (усыновители, опекуны, попечители) могут вернуть часть уплаченного НДФЛ за прошедший год. Какие условия нужно соблюсти, чтобы получить льготу:
- среднедушевой доход семьи — не выше 1,5 региональных прожиточных минимумов
- в прошлом году у родителя были доходы, с которых уплачен НДФЛ
- в семье два и более ребенка
- возраст детей — до 18 или до 23 лет, если они получают общее образование в школе, профессиональное образование в колледже, техникуме, училище, лицее или высшее образование по очной форме (кроме допобразования)
- родитель и его дети — граждане РФ, постоянно проживающие на территории страны
Суть льготы – налог пересчитают по ставке 6%, разницу вернут родителю. При этом выплата положена каждому родителю.
Для получения семейной налоговой выплаты сотруднику нужно самостоятельно обратиться в СФР. Работодатель не участвует в этом процессе, поэтому в ЗУП 3.1 такую льготу не регистрируем.
Подробнее об этой льготе – в статье В 2026 году малообеспеченным родителям пересчитают НДФЛ по ставке 6%.
Льгота по НДФЛ для материальной помощи при рождении ребенка
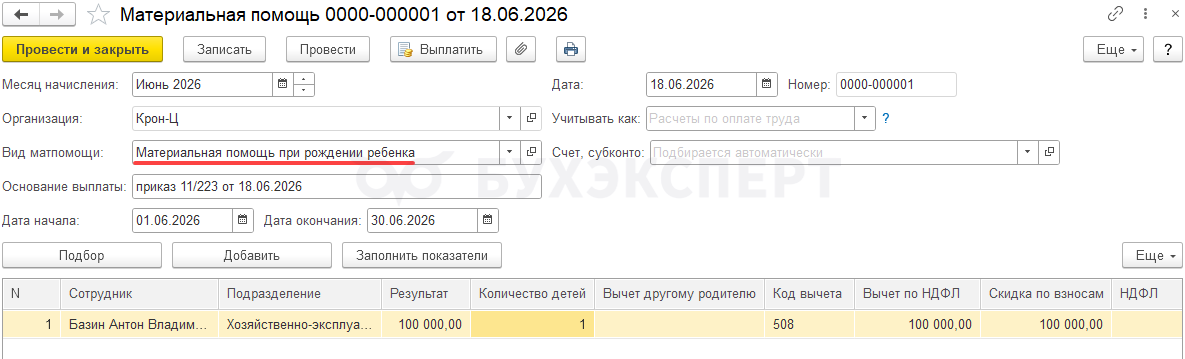
С 2026 года мат. помощь при рождении ребенка не облагается НДФЛ и взносами в размере 1 млн руб. на каждого ребенка – С 1 января 2026 необлагаемую матпомощь при рождении ребенка поднимут до 1 млн руб.
В ЗУП 3.1 для регистрации такой мат. помощи документ Материальная помощь (Зарплата – Материальная помощь), в нем выбираем вид начисления Материальная помощь при рождении ребенка.
Подробный разбор, как подключить учет мат. помощи в ЗУП 3.1 и как ее начислить – в статье Материальная помощь в ЗУП 3.1.
Также с 2026 года материальную помощь можно учитывать в расходах по налогу на прибыль. Как это настроить, разобрали в статье С 2026 года материальную помощь при рождении ребенка учитываем в расходах для налога на прибыль – что нужно сделать в ЗУП 3.1.
 Макс
 ВКонтакте
Помогла статья?
Получите еще секретный бонус и полный доступ к справочной системе Бухэксперт на 8 дней бесплатно


Обратите внимание!
В комментариях наши эксперты не отвечают на вопросы по программам 1С и законодательству.
Получить индивидуальную консультацию от наших специалистов можно в Личном кабинете