







Источник: Письмо Минфина от 10.09.2026 N 03-04-06/79834
Информация для: работодателей
Минфин рассмотрел случай, когда работник обратился к работодателю за имущественным вычетом в связи с покупкой квартиры в июле 2026 года. Возник вопрос: можно ли пересчитать НДФЛ с начала года и вернуть налог, удержанный в январе-июне?
Да, можно. Логика следующая:
- имущественный вычет, предусмотренный пп. 3, 4 п. 1 ст. 220 НК РФ, можно получить у работодателя до окончания налогового периода — на основании заявления работника и письменного подтверждения права на вычет от налогового органа (п. 8 ст. 220 НК РФ)
- налоговые агенты исчисляют НДФЛ нарастающим итогом с начала налогового периода, засчитывая налог, удержанный в предыдущие месяцы текущего года (п. 3 ст. 226 НК РФ)
Следовательно, если работник обратился за вычетом в течение года и подал необходимые документы, работодатель предоставляет вычет с начала этого года, а не с месяца подачи заявления. В приведенном примере НДФЛ, удержанный за январь-июнь, подлежит перерасчету, а излишне удержанная сумма возвращается работнику.
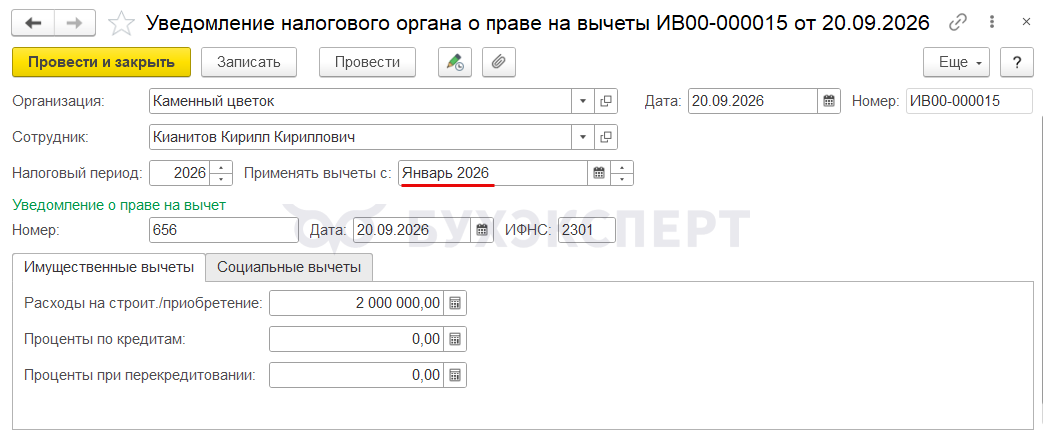
Чтобы предоставить имущественный вычет с начала года в ЗУП 3.1, в документе Уведомление НО о праве на вычеты (Налоги и взносы – Заявления на вычеты) в поле применять вычеты нужно выбрать Январь соответствующего года.
Налог с начала года можно пересчитать документом Перерасчет НДФЛ (Налоги и взносы – Перерасчеты НДФЛ). В результате перерасчета появится отрицательный исчисленный налог — Отрицательный исчисленный и излишне удержанный НДФЛ.
Его можно зачесть в счет будущих платежей или вернуть по заявлению сотрудника — Возврат излишне удержанного НДФЛ в ЗУП 3.1.
 Макс
 ВКонтакте
Помогла статья?
Получите еще секретный бонус и полный доступ к справочной системе Бухэксперт на 8 дней бесплатно

Обратите внимание!
В комментариях наши эксперты не отвечают на вопросы по программам 1С и законодательству.
Получить индивидуальную консультацию от наших специалистов можно в Личном кабинете