





Регистрация бесплатна и занимает 10 секунд.
Лимит — втрое выше.
Нажимая на кнопку, я соглашаюсь на обработку персональных данных и с правилами пользования сайтом
Вид объекта недвижимости в ЕГРН помогает определить, что именно организация приобретает: участок, помещение, здание или другой объект. Но одного вида недостаточно для выбора счета и расчета налогов: учитывают цель покупки, готовность, права на имущество и фактическое использование. Разберем различия и проводки на примерах.
Содержание
- Какие нормы применяют к недвижимости
- Что такое вид объекта недвижимости
- Вид, назначение и тип: какие сведения есть в ЕГРН
- Как выбрать бухгалтерскую категорию недвижимости
- Какие документы проверить
- Проводки при покупке и строительстве недвижимости
- Налог на имущество: вид объекта не заменяет проверку базы
- Земельный налог и налог на прибыль
- НДС: нежилое помещение, жилье и земля
- Частые ошибки
- Кратко о видах объектов недвижимости
Какие нормы применяют к недвижимости
Для анализа используйте несколько самостоятельных блоков:
Получите понятные самоучители 2026 по 1С бесплатно:
- ст. 130, 132, 133.1, 141.2—141.4 ГК РФ — недвижимые вещи и особенности отдельных объектов
- ст. 8 Федерального закона от 13.07.2015 N 218-ФЗ «О государственной регистрации недвижимости» — сведения кадастра недвижимости
- ФСБУ 6/2020 — признание, оценка и амортизация основных средств
- ФСБУ 26/2020 — капитальные вложения в приобретение и создание объектов
- ФСБУ 5/2019 — недвижимость, отвечающая признакам запасов
- ФСБУ 25/2018 — учет аренды в применимых случаях
- гл. 30, 31 НК РФ — налог на имущество организаций и земельный налог
- гл. 21, 25 НК РФ — НДС и налог на прибыль
Что такое вид объекта недвижимости
Вид — одна из основных характеристик объекта, которую вносят в кадастр недвижимости. Закон прямо перечисляет, в частности, земельный участок, здание, сооружение, помещение, машино-место, объект незавершенного строительства, единый недвижимый комплекс и предприятие как имущественный комплекс (п. 1 ч. 4 ст. 8 Закона N 218-ФЗ).
Вид не определяют по рекламе. «Офис» может означать отдельное помещение, его часть или здание. Сверьте ЕГРН, договор и документы объекта.
Основные различия:
|
Вид |
Правовой ориентир |
Пример |
| Земельный участок | Самостоятельная недвижимая вещь с определяемыми характеристиками (ст. 141.2 ГК РФ) | Участок под производством |
| Здание | Недвижимая вещь, назначение и конструктивные характеристики по применимым нормам | Производственный корпус |
| Сооружение | Результат строительства для соответствующих технических и иных функций | Мост, трубопровод, резервуар |
| Помещение | Обособленная часть здания или сооружения для проживания либо иных целей (ст. 141.4 ГК РФ) | Отдельное нежилое помещение |
| Машино-место | Индивидуально определенная часть здания или сооружения для транспорта с описанными границами | Место в подземном паркинге |
| Незавершенное строительство | Незавершенная недвижимая вещь при наличии предусмотренных законом признаков | Недостроенный склад |
| Единый недвижимый комплекс | Совокупность, право на которую зарегистрировано как на одну вещь (ст. 133.1 ГК РФ) | Технологически связанный комплекс |
| Предприятие как имущественный комплекс | Комплекс для предпринимательской деятельности (ст. 132 ГК РФ) | Предприятие как предмет имущественной сделки |
Земельный участок учитывают отдельно
Участок — самостоятельная недвижимая вещь, характеристики которой позволяют определить ее индивидуально. Даже при покупке вместе со зданием его стоимость и характеристики выделяют для учета (ст. 141.2 ГК РФ, ст. 6 ЗК РФ).
Землю не амортизируют в бухгалтерском и налоговом учете. Это не означает отсутствия налогов: возможен земельный налог по гл. 31 НК РФ. Вид разрешенного использования и категория земель — отдельные сведения ЕГРН, а не разновидности бухгалтерской амортизации.
Помещение и часть помещения — не всегда один правовой объект
Помещение — обособленная часть здания или сооружения, пригодная для проживания либо других соответствующих целей. Для самостоятельного оборота проверяют образование объекта, его границы и кадастровые сведения (ст. 141.4 ГК РФ).
Кабинет или торговая площадь не становится отдельным зарегистрированным помещением только из-за номера на двери. Предметом аренды может быть определенная часть объекта, а в учете арендатора — право пользования, а не право собственности на новую недвижимую вещь.
Единый комплекс не равен одному бухгалтерскому объекту автоматически
Единый недвижимый комплекс — совокупность объединенных общим назначением зданий, сооружений и иных вещей, неразрывно связанных физически или технологически либо расположенных на одном участке, если право на совокупность зарегистрировано как на одну недвижимую вещь (ст. 133.1 ГК РФ).
В бухучете единицу ОС определяют по п. 10 ФСБУ 6/2020. Части, стоимость и СПИ которых существенно отличаются, учитывают самостоятельно при предусмотренных стандартом условиях. Поэтому один кадастровый номер не отменяет проверки существенных компонентов, а несколько номеров не решают автоматически все вопросы инвентарного учета.
Предприятие как имущественный комплекс
Предприятие для гражданского права — имущественный комплекс для предпринимательской деятельности, признаваемый недвижимостью. В него могут входить участки, здания, оборудование, запасы, требования, долги и соответствующие права индивидуализации, включая коммерческое обозначение и товарные знаки (ст. 132 ГК РФ).
Вид, назначение и тип: какие сведения есть в ЕГРН
В Законе N 218-ФЗ нет самостоятельного универсального реквизита «тип объекта недвижимости» в смысле таблицы «здание — бизнес-центр, помещение — офис». Это обиходное или специальное классификационное описание. В ЕГРН проверяют конкретные характеристики, предусмотренные законом.
Разграничение характеристик:
|
Характеристика |
Что проверяют |
Пример |
| Вид | Основную категорию по п. 1 ч. 4 ст. 8 Закона N 218-ФЗ | Помещение |
| Назначение | Предусмотренное для этого вида значение ЕГРН | Нежилое |
| Наименование | Внесенное при наличии название объекта | Наименование здания или помещения |
| Фактическое использование | Как объект эксплуатируется на практике | Офис организации |
| Обиходный «тип» | Термин аналитики или объявления, не универсальный реквизит ЕГРН | Складской комплекс, офис |
| Вид разрешенного использования | Установленные допустимые способы использования | Для участка — соответствующий вид по документам и реестру |
Назначение здания в ЕГРН указывают по предусмотренным законом вариантам: например, нежилое, многоквартирный дом, жилой дом, садовый дом, гараж. Для помещения назначение — жилое или нежилое. Наименование и фактическое использование не следует смешивать с этим полем (п. 9-11 ч. 5 ст. 8 Закона N 218-ФЗ).
Для офиса: вид — помещение, назначение — нежилое, использование — размещение сотрудников. «Тип — офис» допустим в аналитике, но не как обязательное поле выписки.
Как выбрать бухгалтерскую категорию недвижимости
Сначала определите не только вид объекта, но и для чего организация им владеет.
Возможные решения:
Цель и готовность
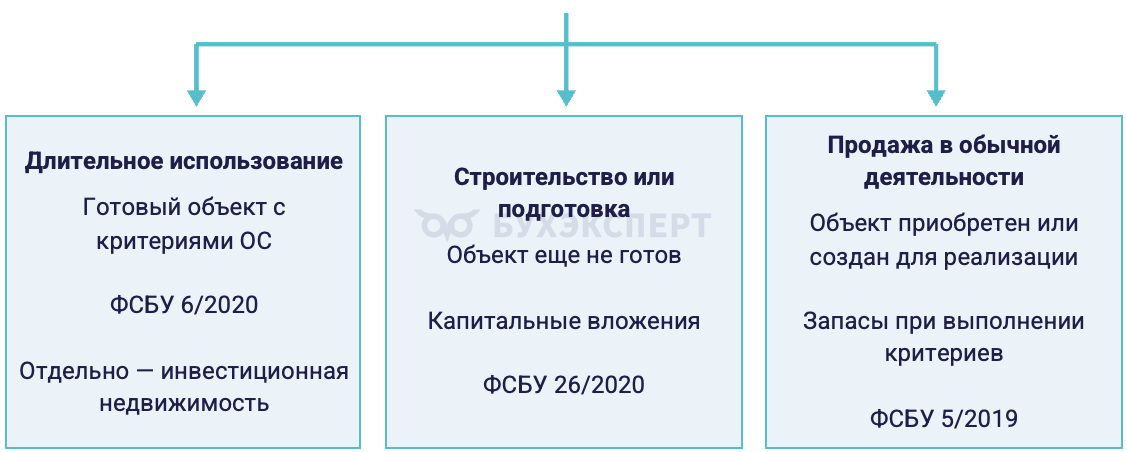
Арендованный объект: дополнительно проверьте ФСБУ 25/2018
Критерии ОС проверяют по п. 4 ФСБУ 6/2020, включая материальную форму, назначение, ожидаемый период использования и экономические выгоды. Возможный стоимостной лимит — по п. 5.
Недвижимость для предоставления за плату во временное пользование и (или) дохода от прироста стоимости выделяют в группу инвестиционной недвижимости по п. 11 ФСБУ 6/2020. Это не синоним любого объекта, который руководство называет «инвестицией».
При учете инвестиционной недвижимости по переоцененной стоимости ее переоценивают на каждую отчетную дату с признанием изменения в доходах или расходах, а амортизацию не начисляют. Поэтому фраза «любое здание и машино-место обязательно амортизируются» — неверна (п. 21, 28 ФСБУ 6/2020)
Отдельно проверьте единые недвижимые комплексы: с 2026 года для них расширены основания кадастрового налогообложения. Какие условия учитывать — в материале: С 2026 года единые недвижимые комплексы облагаются кадастровым налогом на имущество.
Незавершенное строительство и готовность к использованию
Затраты на строительство или приобретение с подготовкой формируют капитальные вложения по ФСБУ 26/2020. Состав зависит от фактических операций и условий стандарта: подрядные работы, использованные материалы, оплата труда, связанные взносы и другие необходимые суммы.
Объект признают ОС, когда выполнены соответствующие критерии и он приведен в состояние и местоположение, пригодные для запланированного использования. Ожидание регистрации права само по себе не позволяет откладывать признание готового объекта на счете 08 (п. 4, 12 ФСБУ 6/2020, п. 18 ФСБУ 26/2020).
Какие документы проверить
Используйте комплект, а не одну выписку:
- договор и передаточный акт
- сведения ЕГРН о кадастровом номере, виде, площади и назначении
- правообладателя, зарегистрированное право и ограничения
- вид разрешенного использования, категорию земли и обременения, если применимо
- кадастровую стоимость и дату ее применения для налогов
- документы готовности, технические характеристики и состав существенных частей
- счета, УПД, счета-фактуры и подтверждения дополнительных затрат
- решение о способе использования и документы принятия к учету
Выписка подтверждает сведения реестра и зарегистрированные права в установленном порядке. Для учета факта приобретения и формирования стоимости нужны также первичные документы и выполнение критериев стандартов. Договор не заменяет подтверждение передачи, а выписка — расчет капитальных вложений.
Проводки при покупке и строительстве недвижимости
В таблицах привели субсчета 1С:Бухгалтерии 8 ред. 3.0. Состав проводок зависит от способа поступления и настроек. Дата регистрации права не подставляется автоматически как единственная дата всех операций.
Пример 1. Покупка офиса в 2026 году
Организация приобрела отдельное нежилое помещение для управления бизнесом. Цена — 12 000 000 руб. без НДС, продавец начисляет НДС по общей ставке 22%. Входной налог — 2 640 000 руб., всего к оплате — 14 640 000 руб.
По ЕГРН вид — помещение, назначение — нежилое. Обозначение «офис» описывает использование, а не самостоятельное поле «тип» из выписки. Объект передан и пригоден для использования. Дополнительных затрат нет, условия вычета выполнены.
Учет по данным примера:
Дт
Кт
Сумма БУ, руб.
НУ Дт / Кт, руб.
Операция
08.04.2 60.01 12 000 000 12 000 000 / 12 000 000 Отражено приобретение объекта без вычитаемого НДС 19.01 60.01 2 640 000 — / — Выделен НДС 60.01 51 14 640 000 Не новый расход Оплачен счет продавца 01.01 08.04.2 12 000 000 12 000 000 / 12 000 000 Помещение признано ОС 68.02 19.01 2 640 000 — / — НДС принят к вычету при выполнении условий НУ — налоговый учет по налогу на прибыль. В примере первоначальные стоимости совпадают, налоговую амортизацию проверяют отдельно.
Строительство хозяйственным или подрядным способом
Основные записи по затратам, которые отвечают условиям капитальных вложений:
|
Дт |
Кт |
Сумма БУ |
Налоговый учет |
Операция |
| 08.03 | 60.01 | Стоимость работ без вычитаемого НДС | По налоговой оценке затрат на создание | Приняты работы подрядчика |
| 08.03 | 10.08 или 10.01 | Стоимость использованных материалов | По принятому способу оценки | Материалы использованы при строительстве |
| 08.03 | 70 | Начисленное вознаграждение | При выполнении условий НК РФ | Учтена зарплата занятых строительством работников |
| 08.03 | 69.09 | Единые страховые взносы | При выполнении условий НК РФ | Учтены связанные взносы, травматизм отдельно |
| 01.01 | 08.03 | Завершенные капитальные вложения | Первоначальная стоимость по НК РФ | Готовый объект признан ОС |
НДС по подрядным работам и другие налоговые операции отражают отдельно по применимым правилам. Не любую зарплату администрации или содержание простаивающего объекта включают в 08.03 только из-за связи со стройкой: исключения проверяют по ФСБУ 26/2020.
Пример 2. Регистрация права позже готовности
ООО «Склад» завершило строительство собственного склада. На 30 сентября 2026 объект готов к запланированному использованию, необходимые документы и обязательные разрешения есть, критерии признания выполнены. Регистрацию права в ЕГРН завершили 20 октября.
В бухучете склад принимают в ОС по подтвержденным капитальным вложениям на 30 сентября, а не держат на 08 только до 20 октября. Амортизацию начинают по принятому порядку: с даты признания либо с первого числа следующего месяца, если организация выбрала разрешенный стандартом вариант (п. 33 ФСБУ 6/2020).
Налог на имущество: вид объекта не заменяет проверку базы
Недвижимость может облагаться по среднегодовой или кадастровой стоимости. Проверяют условия признания объекта налогообложения, региональный закон, категорию имущества, соответствующие перечни и специальные правила (ст. 374, 375, 378.2 НК РФ).
Почему предельная ставка НК РФ не всегда равна ставке, которую нужно применить, — в материале: Как считать налог по кадастровым объектам, если в регионе установлена единая ставка без разделения по стоимости имущества.
Для среднегодовой базы по общему правилу важен учет недвижимости в составе ОС. Инвестиционная недвижимость относится к отдельной группе ОС, а не автоматически освобождается от налога из-за счета учета.
Для кадастровой базы, в частности, анализируют административно-деловые и торговые центры, соответствующие помещения и другие категории ст. 378.2 НК РФ. Значение могут иметь реестровые сведения и фактическое использование. Но слово «офис» в договоре само по себе не подтверждает, что по этому объекту обязательно действует кадастровая база.
Машино-места, жилые помещения и незавершенные объекты также проверяют по специальным положениям ст. 378.2. Утверждение «все, что на счете 08, не облагается» неправильно для кадастрового порядка.
Земельные участки не являются объектом налога на имущество организаций. Земельный налог рассматривают отдельно (п. 4 ст. 374, гл. 31 НК РФ).
Как заполнить регистр объектов с особым порядком налогообложения и проверить справку-расчет — в инструкции: Расчет налога на имущество по кадастровой стоимости за 2025 год в 1С.
Отдельно проверьте единые недвижимые комплексы: с 2026 года для них расширены основания кадастрового налогообложения. Какие условия учитывать — в материале: С 2026 года единые недвижимые комплексы облагаются кадастровым налогом на имущество.
Земельный налог и налог на прибыль
Земельный налог
Организация признается плательщиком, в частности, по участку на праве собственности или постоянного бессрочного пользования. Арендатор и безвозмездный пользователь не становятся плательщиками земельного налога только из-за фактического использования участка (ст. 388 НК РФ).
Для расчета проверяют объект, кадастровую базу, муниципальную ставку или ставку соответствующего города, льготы и период возникновения или прекращения права. Право на здание не заменяет анализ прав на землю (ст. 389—391, 394, 396 НК РФ).
Налог на прибыль
Для используемой в деятельности амортизируемой недвижимости стоимость обычно погашают через амортизацию по условиям ст. 256-259 НК РФ. Налоговый лимит и основания могут отличаться от бухгалтерских. Недвижимость, купленная для перепродажи, учитывается иначе: ее стоимость проверяют как стоимость приобретенного для реализации имущества, а не амортизируют автоматически.
Землю и объекты природопользования не амортизируют. Это не всегда означает, что стоимость никогда не уменьшит налоговую базу: при продаже земли применяют правила признания расходов по соответствующим основаниям НК РФ (п. 2 ст. 256, ст. 268 НК РФ).
Как оформить реализацию участка и прекратить автоматическое начисление земельного налога — в инструкции: Продажа земельного участка — отражение в 1С.
НДС: нежилое помещение, жилье и земля
У облагаемой продажи нежилой недвижимости применяют соответствующую ставку и порядок НДС. Покупатель заявляет вычет при наличии права и выполнении условий, а не только по названию «коммерческая недвижимость».
Различия операций:
|
Объект реализации |
Основное правило |
На что обратить внимание |
| Нежилое помещение или здание | Облагаемая операция по общим правилам при соответствующем статусе продавца | Ставка, освобождение продавца, документы и использование у покупателя |
| Жилой дом, жилое помещение, доля | Освобождение по пп. 22 п. 3 ст. 149 НК РФ | Возможен законный отказ от освобождения, специальные случаи анализируют отдельно |
| Земельный участок или доля в нем | Не объект НДС по пп. 6 п. 2 ст. 146 НК РФ | Не смешивать с освобождением жилья или с НДС по отдельным услугам |
Фраза «при покупке жилого помещения вычета не бывает никогда» слишком категорична. Продажное освобождение относится к операции продавца, от него можно отказаться в установленном порядке (п. 5 ст. 149 НК РФ). НДС у покупателя зависит также от облагаемого использования, надлежащих документов и иных условий.
При покупке участка строки по НДС, аналогичные обычной покупке офиса, не возникают: реализация самой земли не является объектом. Затраты на отдельные услуги, связанные с приобретением участка, рассматривают самостоятельно — отсутствие НДС на землю не равнозначно отсутствию налога в любых счетах подрядчиков.
Частые ошибки
Проверьте, что не допустили следующие ошибки:
- приняли рекламное слово «офис» или «склад» за вид объекта в ЕГРН
- искали обязательное поле «тип» вместо предусмотренных законом характеристик
- признали всю недвижимость ОС без анализа цели покупки
- амортизировали землю или инвестиционную недвижимость при модели, где амортизация не начисляется
- считали один кадастровый объект безусловно одним инвентарным объектом
- отложили признание готового ОС только из-за ожидания регистрации права
- начислили НДС на стоимость земли как на стоимость нежилого помещения
- определили кадастровый налог только по названию объекта, не проверив региональные правила
Читайте по теме: Изменения в 2026 году, о которых нужно знать бухгалтеру
Кратко о видах объектов недвижимости
- Вид объекта — предусмотренная законом характеристика ЕГРН, а не произвольное название. Среди видов — участок, здание, сооружение, помещение, машино-место, незавершенное строительство и имущественные комплексы
- Универсального реквизита «тип — офис» в выписке нет: назначение, наименование и использование различают
- Гражданско-правовой объект и инвентарная единица ОС не всегда совпадают
- Счет и стандарт учета выбирают по цели, готовности и фактическим условиям, а не только по кадастровому виду
- Регистрация права сама по себе не определяет единственную допустимую дату признания ОС
- Земля не амортизируется, а ее реализация — не объект НДС
- Налог на имущество и земельный налог рассчитывают по разным основаниям
См.также:
- Изменения в 2026 году, о которых нужно знать бухгалтеру
- С 2026 года единые недвижимые комплексы облагаются кадастровым налогом на имущество
- Как считать налог по кадастровым объектам при единой региональной ставке
- Расчет налога на имущество по кадастровой стоимости за 2025 год в 1С
- Продажа земельного участка — отражение в 1С
Если вы еще не подписаны:
Активировать демо-доступ бесплатно →
или
Оформить подписку на Рубрикатор →
После оформления подписки вам станут доступны все материалы по 1С Бухгалтерия, записи поддерживающих эфиров и вы сможете задавать любые вопросы по 1С.
 Макс
 ВКонтакте
Помогла статья?
Получите еще секретный бонус и полный доступ к справочной системе Бухэксперт на 8 дней бесплатно


Обратите внимание!
В комментариях наши эксперты не отвечают на вопросы по программам 1С и законодательству.
Получить индивидуальную консультацию от наших специалистов можно в Личном кабинете