





Регистрация бесплатна и занимает 10 секунд.
Лимит — втрое выше.
Нажимая на кнопку, я соглашаюсь на обработку персональных данных и с правилами пользования сайтом
Первоначальная стоимость основных средств (ОС) — сумма, по которой объект принимают к учету. От нее зависит амортизация в бухгалтерском и налоговом учете. Расскажем, из чего складывается первоначальная стоимость, как ее рассчитать при покупке, создании, безвозмездном получении, вкладе в уставный капитал и обмене, а также когда она меняется.
Содержание
- Что такое первоначальная стоимость основных средств
- Из чего складывается первоначальная стоимость ОС
- Как рассчитать первоначальную стоимость: формула
- Изменение первоначальной стоимости
- Первоначальная стоимость в бухгалтерском и налоговом учете: отличия
- Практические ошибки при формировании первоначальной стоимости
- Документальное обоснование для формирования первоначальной стоимости
- Практические примеры формирования первоначальной стоимости ОС
- Кратко о первоначальной стоимости
Что такое первоначальная стоимость основных средств
Первоначальная стоимость ОС — сумма капитальных вложений в объект до его признания в учете (п. 12 ФСБУ 6/2020).
Получите понятные самоучители 2026 по 1С бесплатно:
В БУ ее определяют по ФСБУ 6/2020 «Основные средства» и ФСБУ 26/2020 «Капитальные вложения». Стандарт устанавливает (п. 12 ФСБУ 6/2020):
При признании в бухгалтерском учете объект основных средств оценивается по первоначальной стоимости. Первоначальной стоимостью объекта основных средств считается общая сумма связанных с этим объектом капитальных вложений, осуществленных до признания объекта основных средств в бухгалтерском учете.
В НУ порядок определяет Налоговый кодекс (ст. 257 НК РФ):
Под основными средствами понимается часть имущества, используемого в качестве средств труда для производства и реализации товаров (выполнения работ, оказания услуг) или для управления организацией первоначальной стоимостью более 100 000 руб.
Первоначальная стоимость основного средства определяется как сумма расходов на его приобретение, сооружение, изготовление, доставку и доведение до состояния, в котором оно пригодно для использования, за исключением налога на добавленную стоимость и акцизов, кроме случаев, предусмотренных НК РФ.
Из чего складывается первоначальная стоимость ОС
Первоначальная стоимость складывается из следующих затрат:
|
Категория затрат |
Состав |
Нормативное обоснование |
| Цена приобретения | Сумма по договору купли-продажи (без НДС) | п. 10 ФСБУ 26/2020 |
| Доставка и монтаж | Транспортировка, погрузка, разгрузка, установка, пусконаладочные работы | п.п. «з», «и» п.5 ФСБУ 26/2020 |
| Информационные и консультационные услуги | Вознаграждение посредникам, расходы на консультации, связанные с приобретением ОС | ФСБУ 26/2020 |
| Пошлины и сборы | Таможенные пошлины, госпошлины | ФСБУ 26/2020 |
| Создание ОС силами организации | Стоимость материалов, зарплата работников, амортизация оборудования, использованного при создании ОС | ФСБУ 26/2020 |
| Оценочные обязательства | Затраты на будущий демонтаж, утилизацию объекта | п.п. «ж» п. 10 ФСБУ 26/2020 |
| Проценты по займам | Проценты по кредитам, привлеченным для создания инвестиционного актива | п.п. «е» п.10 ФСБУ 26/2020 |
Как рассчитать первоначальную стоимость: формула
Ниже привели правила формирования первоначальной стоимости в бухгалтерском учете по ФСБУ 26/2020. Для налога на прибыль стоимость определяйте отдельно по НК РФ: при безвозмездном получении, вкладе в уставный капитал, обмене и собственном производстве она может отличаться от бухгалтерской.
Как определить первоначальную стоимость, зависит от способа поступления актива. Рассмотрим основные варианты:
- При приобретении за плату. Сложите все фактические затраты на приобретение, доставку и доведение объекта до рабочего состояния. Формула первоначальной стоимости:
Первоначальная стоимость = Цена по договору + Затраты на доставку + Затраты на монтаж + Таможенные пошлины + Иные затраты
- При создании собственными силами (хозяйственный способ). Включите в стоимость объекта материалы, амортизацию использованного оборудования, зарплату работников, страховые взносы и общехозяйственные расходы, непосредственно связанные с созданием объекта
- При безвозмездном получении. Оцените объект по справедливой стоимости на дату принятия к учету. Прибавьте расходы на доставку и доведение до пригодного состояния
- При внесении в уставный капитал. Для бухгалтерского учета первоначальную стоимость ОС формируйте по ФСБУ 26/2020 исходя из справедливой стоимости полученного имущества и связанных с его получением капитальных затрат. Денежная оценка вклада, утвержденная участниками, не подменяет бухгалтерскую оценку автоматически. В налоговом учете стоимость имущества, полученного в качестве вклада в уставный капитал, определяют отдельно по ст. 277 НК РФ. Она может не совпадать ни с оценкой вклада, ни с первоначальной стоимостью в БУ. Для ООО независимый оценщик обязателен, если номинальная стоимость доли, оплачиваемой неденежным вкладом, больше 20 000 руб. Ограничение по оценке действует в этом случае, а не всегда (п. 2 ст. 15 Федерального закона N 14-ФЗ)
- При обмене (по договору мены). Определите первоначальную стоимость по стоимости переданных ценностей. Если установить ее невозможно, применяйте последовательность: справедливая стоимость передаваемого имущества → справедливая стоимость приобретаемого имущества → балансовая стоимость переданных активов. Переходите к следующему варианту, если не можете определить стоимость по предыдущему (п. 13 ФСБУ 26/2020). Организации с упрощенным бухучетом могут не применять первые три абзаца нормы (п. 4 ФСБУ 26/2020)
Изменение первоначальной стоимости
Первоначальная стоимость меняется только в случаях, прямо предусмотренных стандартом (п. 14 ФСБУ 6/2020):
- изменилась величина оценочного обязательства по будущему демонтажу, утилизации объекта и восстановлению окружающей среды — за исключением изменения за счет процентов (п. 23 ФСБУ 6/2020)
- выполнены работы по улучшению или восстановлению характеристик актива, относящиеся к капитальным вложениям: достройка, реконструкция, модернизация, техническое обслуживание (п. 24 ФСБУ 6/2020)
В НУ первоначальная стоимость меняется в следующих случаях (ст. 257 НК РФ):
- достройка, дооборудование, реконструкция, модернизация, техническое перевооружение — стоимость увеличивается
- частичная ликвидация — стоимость уменьшается
Как включить затраты на модернизацию в стоимость ОС и проверить последующую амортизацию в 1С: Модернизация основного средства в 1С 8.3
Первоначальная стоимость в бухгалтерском и налоговом учете: отличия
ФСБУ 6/2020 и ст. 257 НК РФ во многом сходны, но есть принципиальные различия:
|
Аспект |
НК РФ |
|
| Стоимостной лимит | Организация вправе не применять стандарт к активам дешевле лимита, который она устанавливает с учетом существенности. Это право, а не обязанность | Не амортизируется имущество стоимостью 100 000 руб. и меньше |
| Проценты по кредитам | Включаются, если заем связан с инвестиционным активом | Не включаются (относятся на внереализационные расходы) |
| Переоценка | Если в учетной политике выбрана оценка по переоцененной стоимости, объекты регулярно переоценивают | Не учитывается (результаты переоценки не изменяют стоимость для налоговых целей) |
Практические ошибки при формировании первоначальной стоимости
Частые ошибки бухгалтеров:
- включают в стоимость НДС, который можно принять к вычету
- не включают затраты, которые относятся к стоимости объекта, например таможенные пошлины при ввозе
- включают текущий ремонт в стоимость ОС вместо расходов периода
- не подтверждают затраты первичными документами
Как разграничить текущий ремонт, модернизацию и капитализируемые затраты на регулярное обслуживание: Ремонт ОС — модернизация, расходы или отдельный объект ОС?
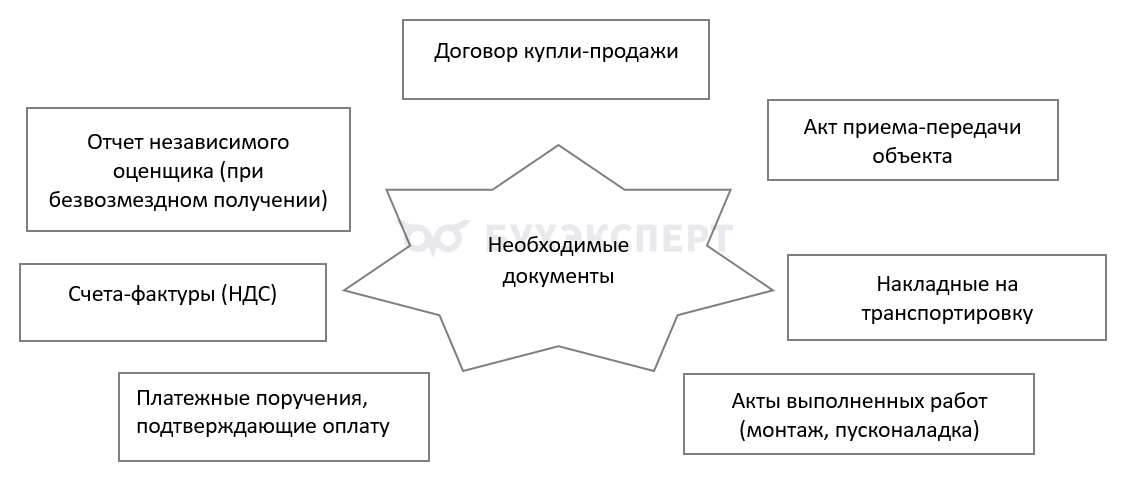
Документальное обоснование для формирования первоначальной стоимости
Чем подтвердить затраты:
Практические примеры формирования первоначальной стоимости ОС
Пример 1
Приобретение за плату. В январе 2026 года ООО «ТехноИмпорт» заключило с иностранным поставщиком «InuMech» договор на поставку токарного станка с программным управлением. Компания оплатила станок, доставку, монтаж и другие услуги. Цена станка — без НДС.
Перечень затрат:
Статья затрат
Сумма, руб.
Стоимость станка по условиям договора 1 200 000 Оплата перевозки до склада покупателя 45 000 Стоимость разгрузочных работ на территории организации 12 000 Услуги подрядчика по пусконаладке оборудования 28 000 Консультационное сопровождение по настройке программного модуля 15 000 Ввозные таможенные сборы 60 000 Вознаграждение посреднику, участвовавшему в поиске поставщика 20 000
По ФСБУ 6/2020 и ФСБУ 26/2020 перечисленные расходы относятся к капитальным вложениям: они связаны с приобретением станка и подготовкой к эксплуатации. Сложите затраты, чтобы рассчитать первоначальную стоимость станка:
- 1 200 000 + 45 000 + 12 000 + 28 000 + 15 000 + 60 000 + 20 000 = 1 380 000 руб.
Как оформить поступление и принятие к учету ОС в программе, если его стоимость включает дополнительные расходы: Принятие к учету ОС в 1С 8.3: пошаговая инструкция
Пример 2
Безвозмездное получение актива. В марте 2026 года ООО «Актив» получило производственное оборудование по договору дарения от физлица, которое не относится к учредителям организации. Компания понесла дополнительные расходы, чтобы подготовить оборудование к эксплуатации. Исходные данные:
Статья затрат
Сумма, руб.
Рыночная цена оборудования (согласно отчету оценщика) 950 000 Транспортировка до места установки 38 000 Монтаж и настройка (силами сторонней организации) 22 000
При безвозмездном получении первоначальная стоимость актива складывается из справедливой стоимости на дату принятия к учету и затрат на доставку и подготовку к работе (п. 12 ФСБУ 6/2020).
Рассчитаем ее:
- 950 000 + 38 000 + 22 000 = 1 010 000 руб.
Первоначальная стоимость оборудования в БУ составляет 1 010 000 руб. При нулевой ликвидационной стоимости эту сумму погашают посредством амортизации в течение установленного срока полезного использования. Для целей примера организация установила линейный способ амортизации и признала ликвидационную стоимость оборудования равной нулю.
В БУ стоимость безвозмездно полученного ОС отразите на счете 98.02 «Безвозмездные поступления». По мере начисления амортизации переносите ее в прочие доходы.
В НУ признайте доход на дату подписания акта приема-передачи по рыночной стоимости актива.
Уточнение. Первоначальная стоимость в НУ определяется по рыночной оценке с учетом требований п. 8 ст. 250 НК РФ и затрат на доставку и доведение до пригодного состояния. В условиях примера она составит 1 010 000 руб., если рыночная оценка для НУ совпадает со справедливой стоимостью для БУ и все дополнительные затраты учитываются в налоговой стоимости.
Как определить ликвидационную стоимость и отразить ее в настройках ОС: ФСБУ 6/2020 «Основные средства» — ликвидационная стоимость в 1С
В налоговом учете имущество признают амортизируемым при первоначальной стоимости более 100 000 руб. и сроке полезного использования более 12 месяцев, если соблюдены остальные условия ст. 256 НК РФ. В бухгалтерском учете применяйте критерии ФСБУ 6/2020 и стоимостной лимит, установленный организацией с учетом существенности. В примере первоначальная стоимость оборудования — 1 010 000 руб., что превышает лимит. При сроке полезного использования более 12 месяцев объект признают амортизируемым и в НУ.
Проводки:
- Дт 08.04 Кт 98.02 — 950 000 руб. — оборудование получено безвозмездно
- Дт 08.04 Кт 60.01 — 38 000 руб. и 22 000 руб. — доставка и монтаж (НДС, если есть, — Дт 19.04 Кт 60.01)
- Дт 01.01 Кт 08.04 — 1 010 000 руб. — оборудование введено в эксплуатацию
ежемесячно - Дт 20.01 Кт 02.01 — амортизация
- Дт 98.02 Кт 91.01 — доля амортизации, приходящаяся на 950 000 руб.
Подробнее о документах, оценке и отражении безвозмездно полученного имущества в программе: Безвозмездное получение ОС
Кратко о первоначальной стоимости
- Первоначальная стоимость ОС — сумма, по которой объект принимают к учету в БУ и НУ. От нее зависят амортизация и налог на имущество по объектам, облагаемым по среднегодовой стоимости
- В БУ первоначальную стоимость определяют по стандартам (ФСБУ 6/2020; ФСБУ 26/2020), в НУ — по Налоговому кодексу (ст. 257 НК РФ)
- В БУ первоначальная стоимость — сумма капвложений в объект до его признания в учете. При покупке и создании ее определяют по фактическим затратам, при безвозмездном получении — по справедливой стоимости плюс затраты на доставку и подготовку, при мене — по справедливой стоимости переданного имущества
См. также:
Если вы еще не подписаны:
Активировать демо-доступ бесплатно →
или
Оформить подписку на Рубрикатор →
После оформления подписки вам станут доступны все материалы по 1С Бухгалтерия, записи поддерживающих эфиров и вы сможете задавать любые вопросы по 1С.
 Макс
 ВКонтакте
Помогла статья?
Получите еще секретный бонус и полный доступ к справочной системе Бухэксперт на 8 дней бесплатно


Обратите внимание!
В комментариях наши эксперты не отвечают на вопросы по программам 1С и законодательству.
Получить индивидуальную консультацию от наших специалистов можно в Личном кабинете