





Регистрация бесплатна и занимает 10 секунд.
Лимит — втрое выше.
Нажимая на кнопку, я соглашаюсь на обработку персональных данных и с правилами пользования сайтом
Акт ОС-1 поможет оформить прием, передачу и ввод основного средства в эксплуатацию. Используйте унифицированную форму или разработайте собственную с обязательными реквизитами первичного документа.
В статье покажем, как заполнить акт ОС-1, какие сведения включить в документ и как избежать ошибок при оформлении.
Содержание
Получите понятные самоучители 2026 по 1С бесплатно:
ОС-1: что это и для чего нужен
Нормативная база:
- Постановление Госкомстата от 21.01.2003 N 7 — утверждает унифицированную форму N ОС-1
- Федеральный закон от 06.12.2011 N 402-ФЗ «О бухгалтерском учете» — устанавливает обязательные реквизиты первичного документа (ст. 9)
- ФСБУ 27/2021 «Документы и документооборот в бухгалтерском учете» — регулирует составление, подписание и хранение первичных документов
- ПБУ 1/2008 «Учетная политика организации» — устанавливает, что формы первичных документов утверждают в учетной политике (п. 4)
- ФСБУ 6/2020 «Основные средства» — устанавливает правила формирования первоначальной стоимости и определения срока полезного использования
- ФСБУ 26/2020 «Капитальные вложения» — определяет затраты, которые включают в первоначальную стоимость (п. 10)
- Постановление Правительства от 01.01.2002 N 1 — утверждает Классификацию основных средств по амортизационным группам
- ОКОФ ОК 013-2014 (СНС 2008) — Общероссийский классификатор основных фондов для определения кода объекта
ОС-1 — унифицированный бланк первичной учетной документации, утвержденный Постановлением Госкомстата от 21.01.2003 N 7. С 2013 года, после вступления в силу Федерального закона N 402-ФЗ «О бухгалтерском учете», организации вправе разрабатывать собственные формы первичных документов. При этом формы таких документов утверждает руководитель организации по представлению лица, ведущего бухгалтерский учет (ч. 4 ст. 9 Закона N 402-ФЗ).
Утверждение форм может быть оформлено в составе учетной политики или отдельным распорядительным документом (п. 4, 8 ПБУ 1/2008). Каждый первичный документ, независимо от того, используется унифицированная форма или собственный бланк, должен содержать обязательные реквизиты, перечисленные в ч. 2 ст. 9 Закона N 402-ФЗ. Требования к оформлению, подписанию и хранению первичных документов также установлены ФСБУ 27/2021 «Документы и документооборот в бухгалтерском учете».
Унифицированная форма ОС-1 остается распространенным вариантом оформления, поскольку содержит все необходимые реквизиты и привычна как бухгалтерам, так и проверяющим. Однако выбор между унифицированным бланком и собственной формой — решение самой организации, которое фиксируется в ее учетной политике.
Акт применяют для оформления и учета операций по приему-передаче объектов ОС между организациями, а также для включения объектов в состав ОС и учета их ввода в эксплуатацию: для объектов, не требующих монтажа, — в момент приобретения; для объектов, требующих монтажа, — после приема из монтажа и сдачи в эксплуатацию.
Кроме того, форму ОС-1 используют при выбытии объекта из состава ОС в случае передачи другой организации, в том числе при продаже, мене и иных операциях.
Основные цели составления акта приема-передачи ОС:
- Фиксация факта передачи объекта от одной стороны к другой
- Документальное подтверждение технического состояния объекта на момент передачи
- Основание для принятия объекта к бухгалтерскому учету у принимающей стороны
- Основание для списания объекта с учета у передающей стороны
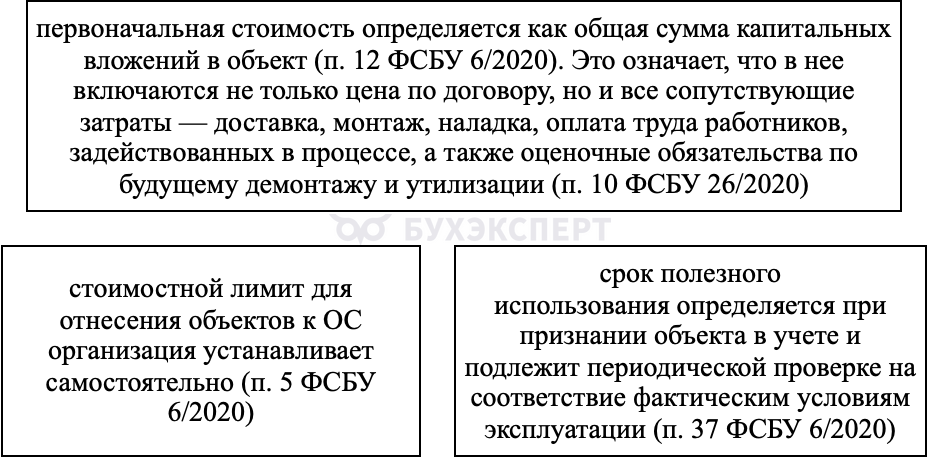
С 01.01.2022 обязательным к применению стало ФСБУ 6/2020, которое изменило подход к определению первоначальной стоимости. Если ранее она складывалась из суммы фактических затрат на приобретение объекта (п. 8 ПБУ 6/01), то теперь — из общей суммы капитальных вложений, связанных с приобретением и созданием объекта (п. 12 ФСБУ 6/2020).
Состав таких вложений детализирован в ФСБУ 26/2020. В него включают, в частности, затраты на доставку, монтаж, наладку, оплату труда работников, задействованных в процессе, а также оценочные обязательства по будущему демонтажу и утилизации (п. 10 ФСБУ 26/2020).
Формирование первоначальной стоимости объекта ОС по ФСБУ 6/2020:
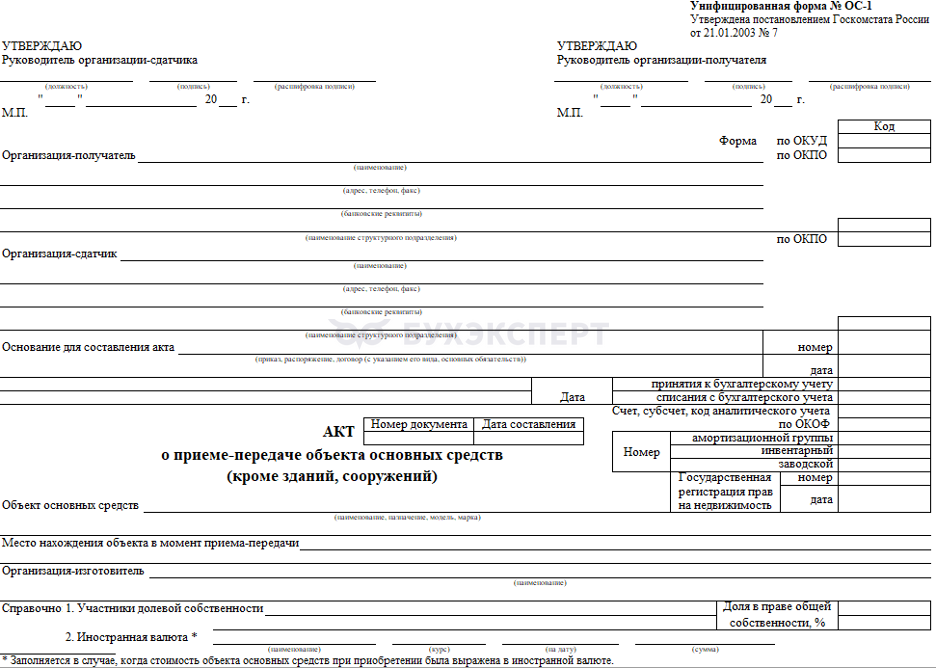
Структура и порядок заполнения ф. ОС-1
Документ состоит из трех страниц, каждая из которых выполняет свою функцию.
- Титульная часть и общие сведения (стр. 1) содержат:
- Блок утверждения в верхней части:
- Слева располагается поле «УТВЕРЖДАЮ» для руководителя организации-сдатчика. Здесь указывают должность, подпись, расшифровка подписи, дату утверждения и печать при ее наличии
- Справа располагается аналогичное поле для руководителя организации-получателя. Оба утверждения обязательны при передаче между юридическими лицами
- Кодовые зоны в правом верхнем углу:
- По ОКУД — в унифицированной форме уже проставлен код 0306001, поэтому дополнительно указывать его не нужно
- ОКПО получателя и сдатчика — коды организаций по Общероссийскому классификатору предприятий и организаций Код ОКПО присваивает Росстат. Его указывают в уведомлении Росстата о присвоении кодов, которое организация получает при регистрации или постановке на учет в органах статистики
- Сведения об организациях для каждой из сторон:
- Полное наименование согласно уставу
- Почтовый адрес, телефон, факс
- Банковские реквизиты — расчетный счет, БИК, наименование банка
- Структурное подразделение, если объект передается в конкретный цех, склад или отдел
- Основание для составления акта. Указывают документ, на основании которого осуществляется передача — договор купли-продажи, мены, лизинга, если предмет лизинга учитывается на балансе лизингополучателя, и т. п. Фиксируют вид документа, его номер и дата
- Даты и номера:
- Номер документа присваивает организация-сдатчик в соответствии с внутренней нумерацией первичных документов
- Дата составления — календарная дата подписания акта
- Дата принятия к бухгалтерскому учету заполняется получателем. Обычно она совпадает с датой составления, если объект поступил и готов к эксплуатации
- Дата списания с бухгалтерского учета заполняется сдатчиком при выбытии объекта — продаже, списании и т. п
- Счет, субсчет, код аналитического учета указывает бухгалтер получателя для отражения операции на счетах. В большинстве случаев при принятии объекта к учету в качестве ОС указывают счет 01.01 «Основные средства в организации». Типовая проводка в программе 1С: Дт 01.01 Кт 08.04.1 — на сумму сформированной первоначальной стоимости
- Классификационные коды:
- По ОКОФ — код объекта по Общероссийскому классификатору основных фондов ОК 013-2014 (СНС 2008). Код определяют исходя из вида и назначения объекта, например станка, автомобиля или компьютера
- Номер амортизационной группы определяют согласно Классификации ОС, утвержденной Постановлением Правительства РФ от 01.01.2002 N 1, для целей налогового учета
- Инвентарный и заводской номера:
- Инвентарный номер присваивает организация-получатель при принятии объекта к учету
- Заводской номер указывается по паспорту изделия или иной технической документации и не изменяется в течение всего срока службы
- Государственная регистрация прав. Этот блок заполняют только для объектов недвижимости. В форме ОС-1 для машин, оборудования и транспортных средств соответствующие поля остаются незаполненными
- Объект ОС. Указывают полное наименование объекта, его назначение, модель и марка, например «Станок токарный» или «Автомобиль грузовой»
- Место нахождения объекта в момент приема-передачи. Указывается фактический адрес, по которому находится объект: склад продавца, цех покупателя и т. д
- Организация-изготовитель. Указывается полное наименование завода-производителя объекта по паспорту или сертификату
- Справочные сведения в нижней части страницы:
- Участники долевой собственности. Если объект принадлежит нескольким лицам, в разделе «Справочно» перечисляют все участники с указанием их доли в праве общей собственности. В бланке формы ОС-1 для этого предусмотрено поле «Доля в праве общей собственности, %». Остальные сведения об объекте в акте — первоначальная стоимость, амортизация и т. д. — указывают соразмерно доле организации в праве общей собственности
- Иностранная валюта. Раздел заполняют, если стоимость объекта выражена в валюте. Указываются наименование валюты, курс на дату операции и сумма в валюте. Поле заполняют только при приобретении объекта за валюту:
- Разделы 1, 2 и 3 (стр. 2)
Форма ОС-1 на второй странице содержит три самостоятельных раздела, которые различаются в зависимости от того, какая сторона их заполняет.
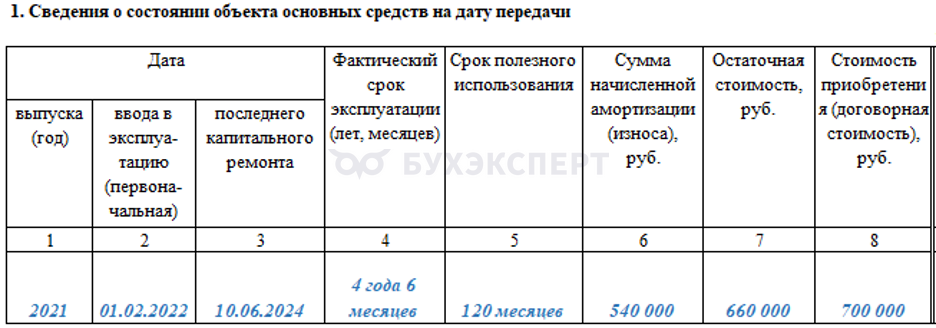
- Раздел 1. «Сведения о состоянии объекта ОС на дату передачи» заполняет передающая сторона. В нем указывают дату выпуска, дату ввода в эксплуатацию, дату последнего капитального ремонта, фактический срок эксплуатации, срок полезного использования, сумму начисленной амортизации, остаточную стоимость и стоимость приобретения (договорную стоимость):
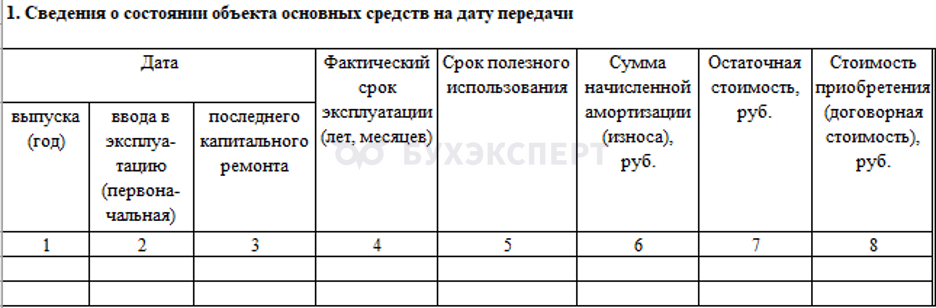
Важные нюансы заполнения раздела 1:
- Раздел 1 заполняют только в отношении объектов, бывших в эксплуатации. Если объект приобретен через розничную сеть или изготовлен для собственных нужд и ранее не эксплуатировался в качестве ОС, раздел 1 не заполняют: в нем ставят прочерки
- Остаточную стоимость (гр. 7) в общем случае рассчитывают как первоначальную или переоцененную стоимость за вычетом накопленной амортизации. Если по объекту признавалось обесценение в соответствии с ФСБУ 6/2020, при определении стоимости, отражаемой в гр. 7, также учитывают накопленное обесценение. В терминах ФСБУ 6/2020 это балансовая стоимость: первоначальная или переоцененная стоимость за вычетом накопленной амортизации и накопленного обесценения. В форме ОС-1 графа традиционно называется «Остаточная стоимость», однако по правилам ФСБУ 6/2020 ей соответствует именно балансовая стоимость
- Если объект полностью самортизирован, остаточная (балансовая) стоимость необязательно равна нулю. Согласно п. 32 ФСБУ 6/2020 амортизация начисляется так, чтобы к концу срока амортизации балансовая стоимость объекта стала равна его ликвидационной стоимости. Поэтому, если организация установила ликвидационную стоимость, например стоимость металлолома, или сумму, которую ожидается получить при выбытии объекта, по окончании СПИ в гр. 7 отражается эта сумма
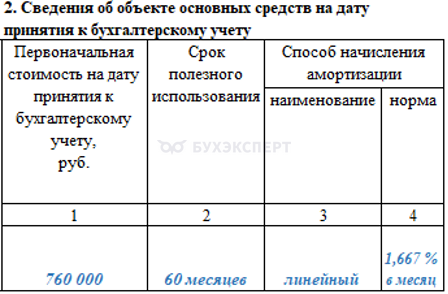
- Раздел 2. «Сведения об объекте ОС на дату принятия к бухгалтерскому учету» заполняет принимающая сторона. В нем указывают первоначальную стоимость на дату принятия к бухгалтерскому учету, срок полезного использования и способ начисления амортизации:
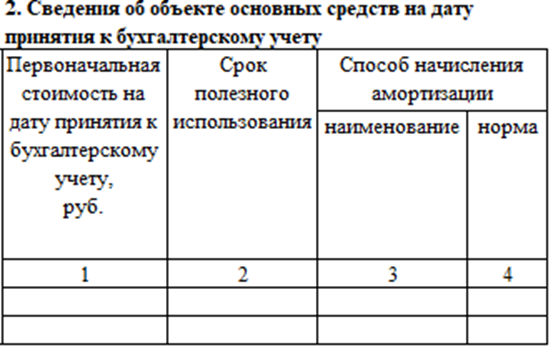
- Ключевые моменты для Раздела 2 по ФСБУ 6/2020:
- В графу 1 включают капитальные вложения, связанные с приобретением и созданием объекта. Их состав установлен п. 10 ФСБУ 26/2020 «Капитальные вложения». К таким затратам относятся, в частности, суммы, уплаченные поставщику за вычетом возмещаемого НДС — затраты на доставку и приведение объекта в состояние, пригодное для использования, включая монтаж, наладку и пусконаладку. Оплата труда работников, занятых в капитальных вложениях, а также оценочные обязательства по будущему демонтажу, утилизации и восстановлению окружающей среды (пп. «ж» п. 10 ФСБУ 26/2020). Все эти затраты формируют первоначальную стоимость объекта, которая в соответствии с п. 12 ФСБУ 6/2020 равна общей сумме капитальных вложений
- Срок полезного использования (гр. 2) организация-получатель определяет самостоятельно при принятии объекта к учету, исходя из критериев, установленных п. 9 ФСБУ 6/2020: ожидаемого периода эксплуатации с учетом производительности или мощности, предполагаемого физического износа с учетом режима эксплуатации, количества смен, системы ремонтов и влияния агрессивной среды; морального устаревания или планов по замене. Формально уменьшение СПИ на срок эксплуатации у предыдущего собственника в бухгалтерском учете не предусмотрено. Однако при определении СПИ для объекта, бывшего в эксплуатации, организация вправе учесть его фактическое состояние и предполагаемый физический износ. Это может привести к установлению более короткого срока, чем для нового аналогичного объекта. Выбранный СПИ утверждают приказом руководителя. В соответствии с п. 37 ФСБУ 6/2020 СПИ проверяют на соответствие условиям использования в конце каждого отчетного года, а также при наступлении обстоятельств, свидетельствующих о возможном его изменении
- Норму амортизации (гр. 4) заполняют только при линейном способе начисления амортизации. При других способах, например способе уменьшаемого остатка, указывают расчетную формулу или ставят прочерк
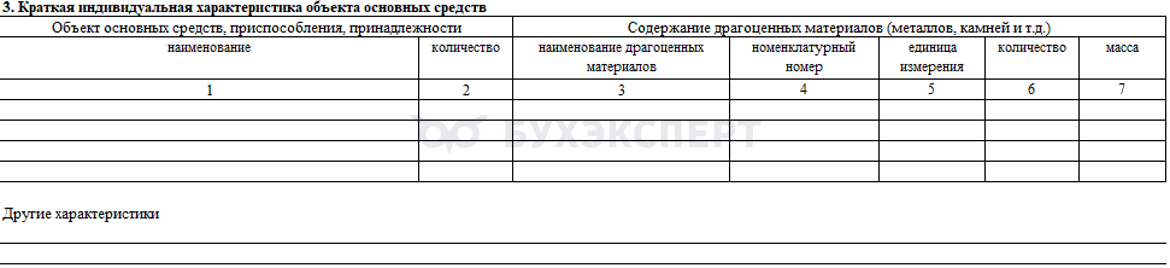
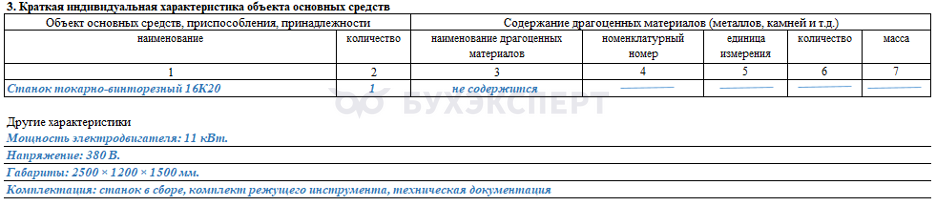
- Раздел 3. Краткая индивидуальная характеристика объекта ОС
Раздел начинается на второй странице и может продолжаться на третьей. Это таблица, в которой последовательно указываются:- наименование объекта, приспособлений и принадлежностей
- количество единиц
- сведения о драгоценных материалах (металлах, камнях и т.п.), если они содержатся в объекте — их наименование, единицы измерения, количество и масса
- номенклатурный номер (при наличии)
- прочие технические характеристики (мощность, габариты, комплектация, серийный номер и др.), которые организация сочтет необходимым отразить:
- Окончание Раздела 3 и заключительная часть (стр. 3)
В окончание Раздела 3 при необходимости добавляются строки для дополнительных характеристик объекта:
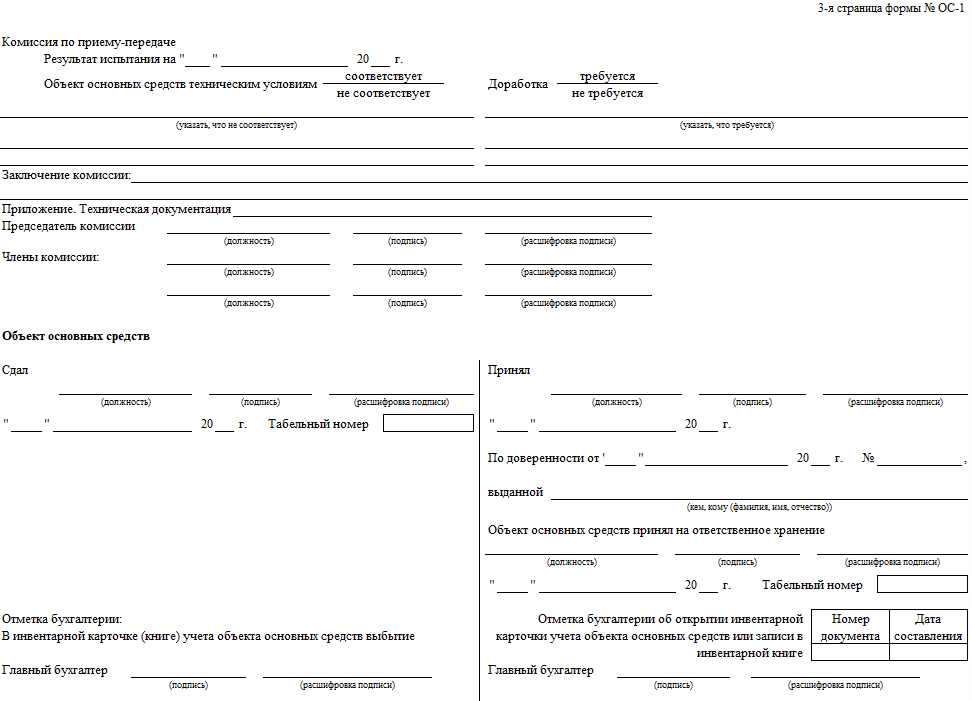
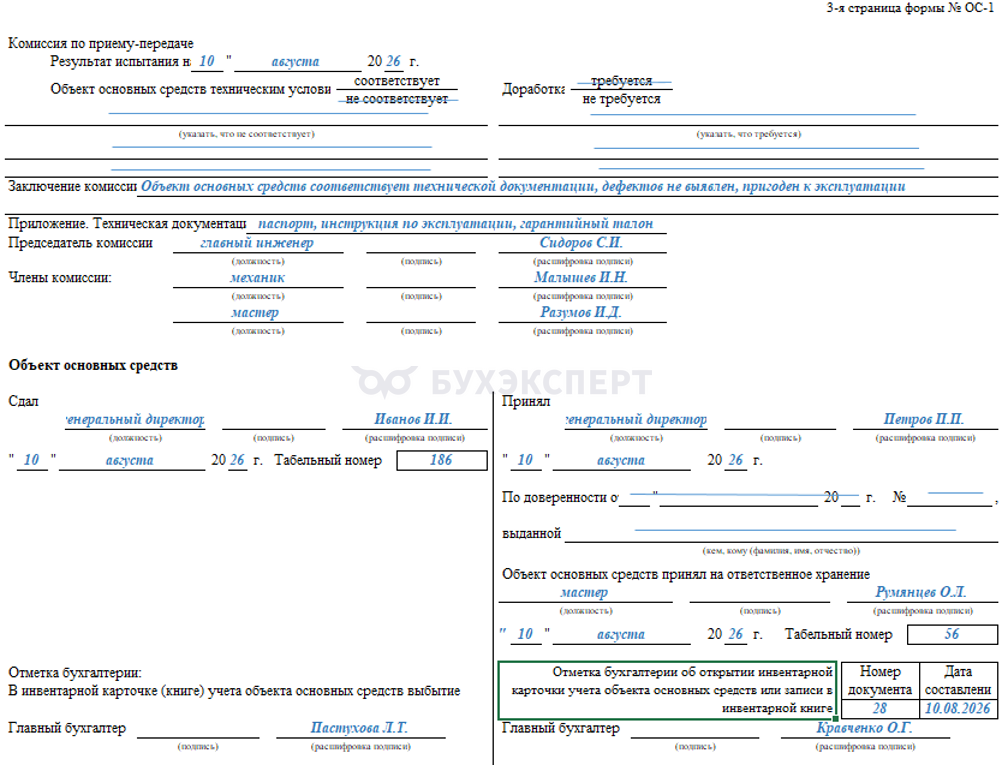
- Результат испытания. Фиксируется дата проверки объекта на работоспособность. Отмечается, соответствует ли объект техническим условиям, нужное подчеркивается. При несоответствии указывается, в чем оно заключается и требуется ли доработка
- Заключение комиссии. Составляется в произвольной текстовой форме. Комиссия делает общий вывод о пригодности объекта к эксплуатации и отсутствии дефектов, препятствующих его использованию
- Приложение. Перечисляются документы, передаваемые вместе с объектом — технический паспорт, инструкция по эксплуатации, гарантийные талоны, сертификаты и т. п
- Подписи членов комиссии. Председатель и члены приемочной комиссии указывают должности, ставят подписи и расшифровывают их. Состав комиссии формируется по усмотрению организации, как правило, в количестве не менее трех человек
- Подписи ответственных лиц. Отдельно проставляются подписи:
- «Сдал» — от лица организации-сдатчика: должность, подпись, расшифровка подписи, дата
- «Принял» — от лица организации-получателя: аналогичные реквизиты
Если в передаче участвует доверенное лицо, указываются реквизиты доверенности — номер, дата и кем она выдана.
- Отметки бухгалтерии:
- У сдатчика в инвентарной карточке или книге учета объекта ОС делают отметку о выбытии объекта. В этой части бланка указывается только подпись главного бухгалтера, поля для номера документа и даты не предусмотрены
- У получателя делают отметку об открытии инвентарной карточки учета объекта ОС или о внесении записи в инвентарную книгу. В этой части бланка предусмотрены поля «Номер документа» и «Дата составления», которые заполняет бухгалтер получателя. Отметка заверяется подписью главного бухгалтера:
Особенности оформления в зависимости от ситуации
- При передаче между организациями акт составляют в двух экземплярах: по одному для каждой стороны. В экземпляре сдатчика раздел 1 заполняет сдатчик, а раздел 2 остается пустым. Раздел 2 заполняет получатель в своем экземпляре, после чего стороны могут обменяться заполненными копиями. Это правило действует и при приобретении нового объекта у поставщика: покупатель и продавец — разные организации, поэтому форму ОС-1 оформляют в двух экземплярах
- При создании объекта собственными силами, хозяйственным или подрядным способом, а также при приобретении объекта через розничную сеть внешний сдатчик отсутствует. Поэтому акт ОС-1 оформляют в одном экземпляре. Раздел 1 в этом случае не заполняют: в нем ставят прочерки. Раздел 2 заполняет организация, принимающая объект к учету
- Для оборудования, требующего монтажа, при поступлении от поставщика применяют форму ОС-15 «Акт о приеме-передаче оборудования в монтаж». Форму ОС-1 оформляют после завершения монтажа и приемки объекта из монтажа — на дату ввода оборудования в эксплуатацию
- Все стоимостные показатели вносят в рублях с точностью до копеек при необходимости. Незаполненные графы перечеркивают или ставят в них прочерки. Акт стороны подписывают только после фактической приемки объекта и проверки его работоспособности
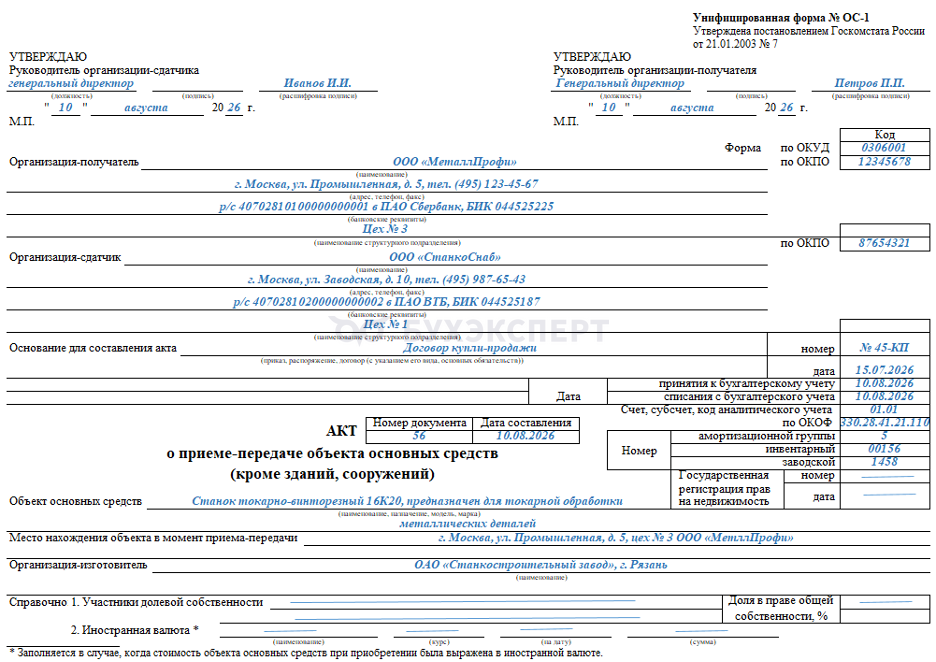
Организация-сдатчик (продавец): ООО «СтанкоСнаб»
Организация-получатель (покупатель): ООО «МеталлПрофи»
Объект: станок токарно-винторезный, модель 16К20, заводской номер 1458.
Условия сделки:
- договор купли-продажи N 45-КП от 15.07.2026
- объект введен в эксплуатацию у продавца 01.02.2022
- первоначальная стоимость у продавца — 1 200 000 руб.
- СПИ, установленный продавцом, — 120 месяцев (10 лет)
- способ начисления амортизации — линейный
- ликвидационная стоимость — 0 руб.
- последний капитальный ремонт — 10.06.2024
- учетной политикой продавца предусмотрено начисление амортизации с 1 числа месяца, следующего за месяцем признания объекта в учете
- фактическая отгрузка объекта со склада продавца — 25.07.2026
- монтаж и наладка выполнены силами подрядной организации по месту нахождения покупателя — 05.08.2026
- дата подписания акта ОС-1 и принятия объекта к БУ у покупателя — 10.08.2026
- продажная цена по договору — 700 000 руб. (без НДС)
- затраты покупателя в составе капитальных вложений: на доставку — 25 000 руб., на монтаж и наладку — 35 000 руб. (без НДС)
- СПИ, установленный покупателем в БУ по п. 9 ФСБУ 6/2020, — 60 месяцев (5 лет)
- ликвидационная стоимость у покупателя — 40 000 руб.
- способ начисления амортизации у покупателя — линейный
Расчет амортизации у продавца:
- амортизация начисляется с 01.03.2022 (с 1 числа месяца, следующего за месяцем признания)
- на дату подписания акта 10.08.2026 прошло 54 полных месяца (март 2022 — август 2026)
- ежемесячная амортизация: 1 200 000 руб. / 120 мес. = 10 000 руб./мес.
- накопленная амортизация: 54 мес. × 10 000 руб./мес. = 540 000 руб.
- балансовая стоимость: 1 200 000 руб. – 540 000 руб. = 660 000 руб.
Расчет первоначальной стоимости у покупателя:
- покупная цена — 700 000 руб.
- доставка — 25 000 руб.
- монтаж и наладка — 35 000 руб.
- итого первоначальная стоимость: 700 000 руб. + 25 000 руб. + 35 000 руб. = 760 000 руб.
Расчет амортизации у покупателя (БУ):
- амортизируемая стоимость: 760 000 руб. — 40 000 руб. (ликвидационная) = 720 000 руб.
- СПИ: 60 мес.
- ежемесячная амортизация: 720 000 руб. / 60 мес. = 12 000 руб./мес.
- ежемесячная норма: 100% / 60 мес. = 1,667 % в месяц
- годовая норма: 1,667% в месяц × 12 мес. = 20 % годовых
- Заполняем титульную часть:
- Заполняем Раздел 1. Сведения о состоянии объекта ОС на дату передачи:
- Заполняем Раздел 2. Сведения об объекте ОС на дату принятия к БУ:
- Заполняем краткую индивидуальную характеристику объекта ОС:
- Заполняем заключительную часть:
Кратко об акте ОС-1
- При передаче между организациями акт составляют в двух экземплярах: по одному для каждой стороны. В экземпляре сдатчика раздел 1 заполняет сдатчик, а раздел 2 остается пустым. Раздел 2 заполняет получатель в своем экземпляре, после чего стороны могут обменяться заполненными копиями. Это правило действует и при приобретении нового объекта у поставщика: покупатель и продавец — разные организации, поэтому форму ОС-1 оформляют в двух экземплярах
- При создании объекта собственными силами, хозяйственным или подрядным способом, а также при приобретении объекта через розничную сеть внешний сдатчик отсутствует. Поэтому акт ОС-1 оформляют в одном экземпляре. Раздел 1 в этом случае не заполняют: в нем ставят прочерки. Раздел 2 заполняет организация, принимающая объект к учету
- Для оборудования, требующего монтажа, при поступлении от поставщика применяют форму ОС-15 «Акт о приеме-передаче оборудования в монтаж». Форму ОС-1 оформляют после завершения монтажа и приемки объекта из монтажа — на дату ввода оборудования в эксплуатацию
- Все стоимостные показатели вносят в рублях с точностью до копеек при необходимости. Незаполненные графы перечеркивают или ставят в них прочерки. Акт стороны подписывают только после фактической приемки объекта и проверки его работоспособности
См.также:
Если вы еще не подписаны:
Активировать демо-доступ бесплатно →
или
Оформить подписку на Рубрикатор →
После оформления подписки вам станут доступны все материалы по 1С Бухгалтерия, записи поддерживающих эфиров и вы сможете задавать любые вопросы по 1С.
 Макс
 ВКонтакте
Помогла статья?
Получите еще секретный бонус и полный доступ к справочной системе Бухэксперт на 8 дней бесплатно


Обратите внимание!
В комментариях наши эксперты не отвечают на вопросы по программам 1С и законодательству.
Получить индивидуальную консультацию от наших специалистов можно в Личном кабинете