





Регистрация бесплатна и занимает 10 секунд.
Лимит — втрое выше.
Нажимая на кнопку, я соглашаюсь на обработку персональных данных и с правилами пользования сайтом
Оценка основных средств определяет стоимость объекта при признании, в отчетности и при расчете амортизации. Бухгалтерские и налоговые правила различаются: переоценка, ликвидационная стоимость и отдельные затраты могут по-разному влиять на показатели. Разберем виды стоимости, способы последующей оценки и проводки на примерах.
Содержание
- Нормативная база оценки основных средств
- Первоначальная стоимость: с чего начинается учет
- Какие виды стоимости использовать после признания
- Как выбрать способ последующей оценки
- Как провести и отразить переоценку
- Обесценение — не переоценка
- Когда первоначальную стоимость меняют без обычной переоценки
- Что проверить бухгалтеру
- Кратко об оценке основных средств
Нормативная база оценки основных средств
Для основных средств (ОС) применяют несколько документов:
Получите понятные самоучители 2026 по 1С бесплатно:
- ФСБУ 6/2020 — признание, последующая оценка, амортизация и списание ОС
- ФСБУ 26/2020 — капитальные вложения, которые формируют первоначальную стоимость
- МСФО (IFRS) 13 — определение справедливой стоимости в предусмотренных стандартами случаях
- МСФО (IAS) 36 — проверка и учет обесценения
- ст. 256, 257 НК РФ — критерии амортизируемого имущества и стоимость для налога на прибыль
- ст. 250, 277 НК РФ — особенности безвозмездного получения и вкладов в уставный капитал
В статье налоговый учет рассматриваем для налога на прибыль организаций. Налоговая остаточная стоимость не заменяет балансовую стоимость в бухучете. Технические характеристики, количество объектов и мощность полезны для инвентарного учета, но не составляют отдельный способ денежной оценки ОС.
Читайте подробнее: Комментарии по ФСБУ 6/2020 и ФСБУ 26/2020
Первоначальная стоимость: с чего начинается учет
При признании ОС оценивают по первоначальной стоимости. Это сумма связанных с объектом капитальных вложений до признания основного средства (п. 12 ФСБУ 6/2020).
Капитальные вложения отражают по мере фактических затрат при выполнении условий признания. Аванс поставщику сам по себе не формирует стоимость: контрагент еще не исполнил обязательство (п. 6, 9 ФСБУ 26/2020).
Какие затраты включить в бухучете
В состав фактических затрат входят предусмотренные п. 10 ФСБУ 26/2020 суммы, в частности:
- оплата поставщику или подрядчику за приобретение и подготовку объекта
- стоимость собственных активов, использованных для капвложений
- амортизация и содержание активов, задействованных при создании объекта
- оплата труда работников, занятых капвложениями, и связанные социальные платежи
- проценты, включаемые в стоимость инвестиционного актива по применимым правилам
- возникшие оценочные обязательства, в том числе по будущему демонтажу, утилизации и восстановлению окружающей среды
- другие необходимые затраты, отвечающие условиям стандарта
Доставка, монтаж и наладка могут формировать первоначальную стоимость, когда необходимы для приобретения и подготовки объекта. Это не разрешение капитализировать любую сумму, возникшую рядом со строительством или покупкой.
Возмещаемые налоги исключают, скидки и иные предоставленные льготы учитывают по п. 11 ФСБУ 26/2020. Обычные управленческие расходы без непосредственной связи, обучение персонала, реклама и другие исключения из п. 16 не формируют капвложения.
При длительной отсрочке свыше 12 месяцев или меньшего срока, установленного организацией, в стоимость включают сумму, которую заплатили бы без отсрочки. Разницу с будущим номинальным платежом учитывают по правилам, аналогичным учету процентов (п. 12 ФСБУ 26/2020).
Пример 1. Покупка и подготовка станка
Организация приобретает станок за 122 000 руб., включая НДС 22 000 руб. Доставка — 12 200 руб., включая НДС 2 200 руб. Наладка — 24 400 руб., включая НДС 4 400 руб. Все операции нужны для подготовки станка, условия вычета НДС выполнены. Других затрат и специальных налоговых правил нет.
Первоначальная стоимость в бухучете:
100 000 руб. + 10 000 руб. + 20 000 руб. = 130 000 руб.
Возмещаемый НДС 28 600 руб. в нее не включают. При принятых условиях стоимость для налога на прибыль также равна 130 000 руб. Но совпадение получилось из одинакового состава учитываемых сумм, а не из правила об обязательном равенстве двух учетов.
Первоначальная стоимость для налога на прибыль
По общему правилу складывают расходы на приобретение, сооружение, изготовление, доставку и доведение до пригодного состояния. НДС и акцизы исключают, кроме предусмотренных НК РФ случаев. Например, невозмещаемый НДС может включаться в стоимость по ст. 170 НК РФ (п. 1 ст. 257 НК РФ).
Для амортизируемого имущества проверяют не только первоначальную стоимость более 100 000 руб., но и СПИ более 12 месяцев, использование и другие условия ст. 256 НК РФ. Сумма ровно 100 000 руб. стоимостной критерий не превышает.
В бухучете единого обязательного лимита 100 000 руб. для всех организаций нет. При допустимом решении не применять ФСБУ 6/2020 к малоценным объектам лимит устанавливают с учетом существенности, обеспечивают контроль их движения (п. 5 ФСБУ 6/2020).
Если объект поступил не по обычной покупке
Не переносите одно правило оценки на все способы поступления:
|
Поступление |
Бухгалтерский учет |
Налог на прибыль |
| Покупка | Капвложения по п. 9-12 ФСБУ 26/2020 | Расходы на приобретение и подготовку по ст. 257 НК РФ |
| Создание своими силами | Фактические затраты на создание | Для объектов собственного производства — стоимость по п. 2 ст. 319 НК РФ с увеличением на соответствующие акцизы |
| Безвозмездное получение | Справедливая стоимость по п. 14 ФСБУ 26/2020 и другие необходимые капвложения | Рыночная оценка и нижний предел по п. 8 ст. 250 НК РФ, отдельно проверяют освобождения и формирование стоимости |
| Вклад в уставный капитал | Оценка капвложений по применимым нормам ФСБУ 26/2020 с учетом условий получения, не автоматическое применение отмененного ПБУ 6/01 | Правила п. 1 ст. 277 НК РФ, документы передающей стороны и специальные случаи, неподтвержденная стоимость может быть нулевой |
Для вкладов в уставный капитал налоговые правила неодинаковы для всех передающих лиц. По физлицам и иностранным организациям п. 1 ст. 277 НК РФ предусматривает документально подтвержденные расходы с учетом износа и ограничение рыночной стоимостью по оценке. Поэтому фраза «всегда берем остаток российского передающего лица» тоже неполна.
В бухгалтерском учете корпоративная оценка вклада и независимая оценка для требований гражданского права не заменяют анализа фактических капитальных вложений. При нестандартной операции сформируйте обоснованный способ учета по стандартам и п. 7.1 ПБУ 1/2008, если специальное правило не установлено.
Какие виды стоимости использовать после признания
Балансовая стоимость
Балансовая стоимость — первоначальная или ранее переоцененная стоимость за вычетом накопленной амортизации и обесценения. Именно она участвует в представлении ОС в бухгалтерском балансе (п. 25 ФСБУ 6/2020).
Формула:
Балансовая стоимость = стоимость объекта с учетом изменений − накопленная амортизация − накопленное обесценение
Поэтому уменьшение балансовой стоимости не всегда означает уценку: она может снижаться из-за обычной амортизации.
Остаточная стоимость в налоговом учете
Для линейного метода исходят из налоговой первоначальной стоимости и начисленной амортизации с учетом специальных правил. Если применялась амортизационная премия или иной предусмотренный механизм, их влияние учитывают отдельно. При нелинейном методе применяется формула ст. 257 НК РФ.
Налоговый показатель используют при соответствующих налоговых расчетах, а не подставляют в бухгалтерский баланс вместо балансовой стоимости.
Ликвидационная стоимость
Это сумма, которую организация получила бы при выбытии объекта, включая стоимость остающихся материалов, за вычетом предполагаемых затрат на выбытие. Объект рассматривают так, как если бы он достиг конца СПИ и находился в соответствующем состоянии (п. 30 ФСБУ 6/2020).
Ликвидационная стоимость равна нулю, если поступлений не ожидают, они несущественны или их нельзя определить. Она нужна для расчета амортизации, но не равна текущей цене продажи объекта (п. 31, 32 ФСБУ 6/2020).
Где указать ликвидационную стоимость при принятии объекта к учету и как отразить ее последующее изменение — в инструкции: Ликвидационная стоимость ОС по ФСБУ 6/2020 в 1С.
Справедливая и переоцененная стоимость
Справедливая стоимость — цена, которую получили бы при продаже актива в обычной сделке между участниками рынка на дату оценки (МСФО (IFRS) 13).
Переоцененная стоимость — оценка объекта после пересчета по правилам ФСБУ 6/2020. Для переоцениваемых ОС стоимость регулярно приводят к справедливой либо обеспечивают отсутствие существенных отличий.
Сравнение показателей:
|
Стоимость |
Назначение |
Основное правило |
| Первоначальная | Признание объекта | Капитальные вложения до признания ОС |
| Балансовая | Бухгалтерская отчетность | Стоимость с учетом изменений минус амортизация и обесценение |
| Остаточная налоговая | Расчеты по налогу на прибыль | Определяется по ст. 257 НК РФ, не заменяет бухгалтерский показатель |
| Ликвидационная | Амортизируемая величина в бухучете | Оценка поступлений в конце СПИ за вычетом затрат на выбытие |
| Справедливая | Переоценка и другие предусмотренные оценки | Цена обычной сделки на дату оценки |
| Переоцененная | Последующий учет выбранной группы | Результат регулярного пересчета по ФСБУ 6/2020 |
Как выбрать способ последующей оценки
После признания для каждой группы ОС выбирают оценку по первоначальной или по переоцененной стоимости. Способ применяют ко всей группе и закрепляют в учетной политике (п. 13 ФСБУ 6/2020).
Варианты последующего учета:
Две модели после признания ОС
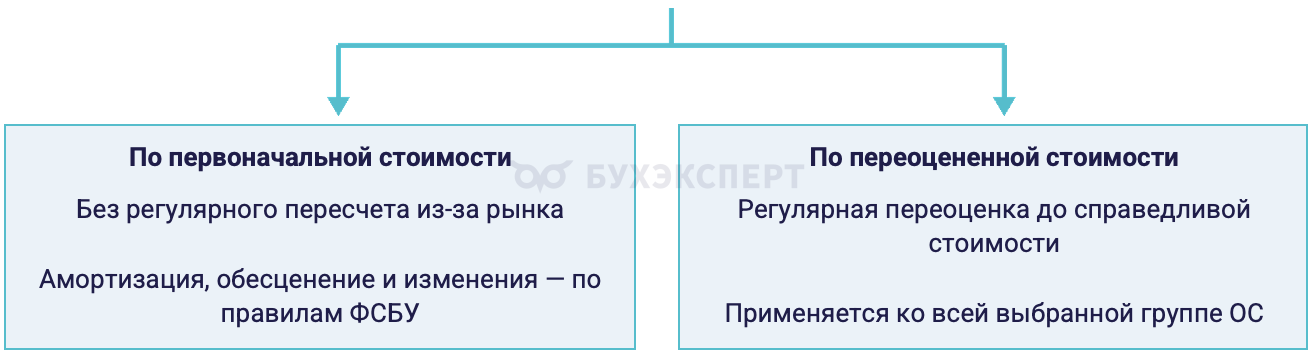
В первом варианте первоначальную стоимость не пересчитывают из-за обычного изменения рынка. При этом амортизация продолжает начисляться, а предусмотренные стандартом улучшения, обесценение и другие события учитывают по своим правилам.
Во втором — периодичность переоценки определяют для группы с учетом изменчивости справедливой стоимости. Если переоценивают не чаще раза в год, процедуру проводят на конец соответствующего отчетного года. Смену способа оценки отражают перспективно, без пересчета прошлых периодов (п. 16, 22 ФСБУ 6/2020).
Инвестиционная недвижимость — особый порядок
Для инвестиционной недвижимости, оцениваемой по переоцененной стоимости, переоценка нужна на каждую отчетную дату. Ее результат включают в доходы или расходы периода. Такую недвижимость не амортизируют (п. 21, 28 ФСБУ 6/2020).
Порядок распределения дооценки между капиталом и доходами рассматриваем для ОС, отличных от инвестиционной недвижимости. Нельзя переносить его на инвестиционную недвижимость без оговорки.
Как выбрать способ оценки инвестиционной недвижимости и организовать ее учет на счетах — в статье: Инвестиционная недвижимость в 1С.
Как провести и отразить переоценку
Пункт 17 ФСБУ 6/2020 допускает два способа пересчета:
- пропорционально пересчитать стоимость и накопленную амортизацию, чтобы балансовая стоимость стала равна справедливой
- сначала уменьшить стоимость на накопленную амортизацию, а затем довести полученную сумму до справедливой стоимости
Для одной группы применяют один способ. Во втором варианте накопленная амортизация после операции равна нулю. Итоговую балансовую стоимость проверяют отдельно с учетом обесценения, если оно было.
Результат отражают с учетом истории именно этого объекта (п. 18, 19 ФСБУ 6/2020):
|
Результат |
Как отражают |
| Дооценка в пределах прежней уценки или обесценения, признанных расходом | Доход в прибыли или убытке |
| Остальная дооценка | Обособленно в совокупном финансовом результате без включения в прибыль, накопленная дооценка в капитале |
| Уценка в пределах оставшейся накопленной дооценки | Уменьшение накопленной дооценки |
| Превышение уценки | Расход в прибыли или убытке |
Накопленную дооценку переводят в нераспределенную прибыль при списании ОС либо по мере амортизации — в сумме разницы между амортизацией переоцененной и исходной стоимости. Выбранный способ применяют ко всем ОС, отличным от инвестиционной недвижимости (п. 20 ФСБУ 6/2020).
Для бухгалтерского отражения в 1С:Бухгалтерии 8 ред. 3.0 используют соответствующие субсчета, в том числе 83.01.1. Их аналитику и операции проверяйте в применяемом релизе.
Пример 2. Дооценка и последующая уценка станка
На первую дату переоценки станок учитывают по стоимости 1 000 000 руб., накопленная амортизация — 400 000 руб. Балансовая стоимость — 600 000 руб. Справедливая стоимость — 800 000 руб. Прежних уценок и обесценения нет.Организация выбрала способ со списанием амортизации. После уменьшения стоимости на 400 000 руб. отражает дооценку:
800 000 руб. − 600 000 руб. = 200 000 руб.
Накопленную дооценку переносят в нераспределенную прибыль только при списании объекта. Новый оставшийся СПИ — 5 лет, ликвидационная стоимость нулевая, способ линейный. За следующий полный год начисляют:
800 000 руб. ÷ 5 лет = 160 000 руб.
Перед второй переоценкой стоимость — 800 000 руб., амортизация — 160 000 руб., балансовая стоимость — 640 000 руб. Справедливая стоимость снизилась до 360 000 руб.
Уценка:
640 000 руб. − 360 000 руб. = 280 000 руб.
Из нее 200 000 руб. уменьшают накопленную дооценку, 80 000 руб. признают прочим расходом. Проводки показаны без отложенных налогов, это не полный набор записей организации, применяющей ПБУ 18/02:
Этап
Дебет
Кредит
Сумма БУ, руб.
НУ
Операция
Первая переоценка 02.01 01.01 400 000 Не меняет налоговую стоимость Списана накопленная амортизация Первая переоценка 01.01 83.01.1 200 000 — Отражена дооценка Следующий год 20.01 02.01 160 000 Амортизацию НУ считают отдельно Начислена годовая амортизация Вторая переоценка 02.01 01.01 160 000 Не меняет налоговую стоимость Списана амортизация перед пересчетом Вторая переоценка 83.01.1 01.01 200 000 — Использована накопленная дооценка Вторая переоценка 91.02 01.01 80 000 Не принимается в налоговые расходы Уценка сверх накопленной дооценки После второй переоценки стоимость и балансовая стоимость равны 360 000 руб., накопленная амортизация — нулю. Накапливать одновременно остаток дооценки 200 000 руб. после ее полного использования нельзя.
В налоговом учете бухгалтерская дооценка 200 000 руб. и уценка 280 000 руб. стоимость и амортизацию не меняют. Отложенные налоги рассчитывают по данным обоих учетов и характеру операций: часть результата относится к капиталу, часть — к прибыли или убытку.
Как оформить пересчет стоимости и амортизации ручной операцией и отразить накопленную дооценку — в статье: Учет ОС по переоцененной стоимости в 1С.
Подробнее о записи после предыдущей дооценки: Как отразить ОНО и ОНА при уценке основных средств после предыдущей дооценки, если дооценка была больше уценки в 1С
Обесценение — не переоценка
По общему правилу ОС проверяют на обесценение по МСФО (IAS) 36. Возмещаемая сумма — большая из ценности использования и справедливой стоимости за вычетом затрат на выбытие. При превышении балансовой стоимости над возмещаемой признают убыток по установленным правилам (п. 38 ФСБУ 6/2020).
Справедливая стоимость и возмещаемая сумма не всегда совпадают. Следовательно, рыночная оценка не заменяет всю процедуру обесценения. Организации с правом на упрощенный бухучет могут не применять п. 38 при выборе допустимого упрощения (п. 3 ФСБУ 6/2020).
Как определить убыток от обесценения, зарегистрировать его в программе и проверить последующую амортизацию — в инструкции: Обесценение ОС в 1С (КОРП).
Когда первоначальную стоимость меняют без обычной переоценки
Первоначальная оценка не остается неизменной при любых обстоятельствах. Стандарт предусматривает:
- изменение включенного в стоимость оценочного обязательства по демонтажу, утилизации и восстановлению среды с учетом специальных ограничений п. 23
- завершенные капитальные вложения в улучшение или восстановление объекта по п. 24
Изменение обязательства на сумму процентов не относится к обычной корректировке первоначальной стоимости по п. 23. Если уменьшение оценочного обязательства приводит к снижению балансовой стоимости ОС до нуля, дальнейшее уменьшение обязательства признают доходом периода. Для объекта, учитываемого по переоцененной стоимости, дополнительно корректируют накопленную дооценку по правилам п. 23 ФСБУ 6/2020.
Для налога на прибыль основания другие: достройка, дооборудование, реконструкция, модернизация, техническое перевооружение, частичная ликвидация и аналогичные случаи. Бухгалтерское оценочное обязательство не увеличивает налоговую стоимость автоматически. Расходы на ремонт проверяют по ст. 260 НК РФ, а не приравнивают любой ремонт к модернизации (п. 2 ст. 257 НК РФ).
Что проверить бухгалтеру
- Определите способ поступления и критерии признания ОС в каждом учете
- Проверьте состав капвложений, скидки, налоги и исключаемые суммы
- Установите первоначальную стоимость и дату готовности объекта
- Выберите модель последующей оценки по группе ОС
- Раздельно проверьте амортизацию, обесценение и переоценку
- Сверьте историю переоценок, источники капитала и отложенные налоги
- Подтвердите расчеты документами и обоснованием используемых оценочных данных
Первичные документы подтверждают приобретение и фактические затраты, а рыночные и расчетные данные — соответствующие стоимостные оценки. Один комплект накладных не подтверждает автоматически справедливую стоимость на следующую отчетную дату.
Кратко об оценке основных средств
- При признании первоначальная стоимость в бухучете формируется из капитальных вложений
- В балансе ОС показывают по балансовой стоимости, а налоговую остаточную стоимость рассчитывают отдельно
- Ликвидационная стоимость нужна для амортизации, а справедливая — для предусмотренных стандартами оценочных процедур
- Последующую оценку выбирают для группы ОС, а не произвольно для одного объекта
- Переоценка и обесценение — разные процедуры
- Дооценку и уценку отражают с учетом истории объекта, а инвестиционная недвижимость имеет специальный порядок
- Бухгалтерская переоценка не увеличивает и не уменьшает налоговую стоимость ОС для налога на прибыль
- Получение вклада в уставный капитал в налоговом учете не оценивают только по согласованной участниками сумме
См. также:
Если вы еще не подписаны:
Активировать демо-доступ бесплатно →
или
Оформить подписку на Рубрикатор →
После оформления подписки вам станут доступны все материалы по 1С Бухгалтерия, записи поддерживающих эфиров и вы сможете задавать любые вопросы по 1С.
 Макс
 ВКонтакте
Помогла статья?
Получите еще секретный бонус и полный доступ к справочной системе Бухэксперт на 8 дней бесплатно


Обратите внимание!
В комментариях наши эксперты не отвечают на вопросы по программам 1С и законодательству.
Получить индивидуальную консультацию от наших специалистов можно в Личном кабинете