





Регистрация бесплатна и занимает 10 секунд.
Лимит — втрое выше.
Нажимая на кнопку, я соглашаюсь на обработку персональных данных и с правилами пользования сайтом
В деятельности любой коммерческой организации транспортные расходы (ТР) занимают значительное место в структуре затрат. Вопросы правильной квалификации, документального оформления и распределения ТР регулярно становятся предметом проверок со стороны налоговых органов. Расскажем, что такое ТР, правила их учета в БУ и НУ, какие существуют проводки и как правильно распределять ТР на остаток товара.
Содержание
Транспортные расходы: понятие и виды
К транспортным расходам относятся все издержки предприятия, возникающие в процессе перемещения продукции, сырья, ОС или при эксплуатации собственного либо наемного автомобильного транспорта.
Если говорить более предметно, транспортные расходы — это все затраты, которые компания несет, чтобы переместить ценности из точки А в точку Б до момента, когда они выполнят свою экономическую функцию.
В состав транспортных расходов включаются не только непосредственно услуги перевозки, но и сопутствующие платежи: погрузка, разгрузка, экспедирование, плата за проезд по платным дорогам, а в ряде случаев — страховка грузов и услуги логистических посредников. С точки зрения классификации затрат, эти расходы — неоднородный вид расходов.

Получите понятные самоучители 2026 по 1С бесплатно:
Транспортные расходы, как вид издержек, также могут классифицироваться как переменные (зависящие от объемов перевозок) и постоянные (не связанные с объемами деятельности).
Отвечая на вопрос «ТР — это какие расходы?», важно понимать: их квалификация зависит от этапа логистической цепочки и цели, которую они несут — доведение запасов до состояния готовности к использованию или продажа уже готовой продукции.
Транспортные расходы в БУ
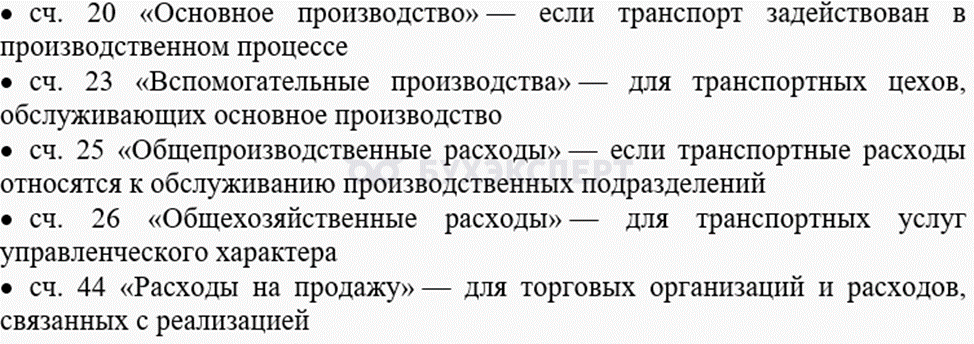
В БУ признаются расходами по обычным видам деятельности (п. 5, 7 ПБУ 10/99 «Расходы организации»). На основании ФСБУ 5/2019 «Запасы» затраты на заготовку и доставку запасов до места их потребления (продажи, использования) должны включаться в фактическую себестоимость запасов. При этом для торговых организаций предусмотрена возможность учета таких затрат в составе расходов на продажу. Выбранный способ учета транспортных расходов должен быть закреплен в учетной политике организации. В целом счета учета затрат транспортных услуг определяются исходя из экономического содержания операции:
В торговых организациях в соответствии с п. 21 ФСБУ 5/2019 при осуществлении торговой деятельности допускается включать в состав расходов на продажу затраты по заготовке и доставке товаров до центральных складов (баз), производимые до момента их передачи в продажу. Таким образом, торговые организации могут учитывать затраты по доставке товаров до центральных складов одним из двух способов:
В данном случае выбранный способ учета ТР должен быть закреплен в учетной политике организации. При включении ТР в стоимость товара они не подлежат отдельному распределению, а списываются на финансовый результат по мере реализации товаров вместе с их стоимостью.
Проводки по транспортным расходам
Рассмотрим основные проводки по транспортным расходам в различных ситуациях.
Доставка материалов
При приобретении материалов и их транспортировке с помощью сторонней транспортной компании возможны два сценария.
Проводки по учету транспортных расходов в составе фактической себестоимости материалов:
| Содержание операции | Дт | Кт |
| Отражена стоимость ТР по доставке материалов | 10 | 60 |
| Выделен НДС по ТР | 19 | 60 |
| Произведена оплата ТР | 60 | 51 |
Проводки по учету ТР как расходов на продажу:
| Содержание операции | Дт | Кт |
| Отражена стоимость ТР по доставке материалов | 44 | 60 |
| Выделен НДС по ТР | 19 | 60 |
| Произведена оплата ТР | 60 | 51 |
Оказание транспортных услуг
Когда организация выступает в роли заказчика транспортных услуг, ТР отражаются в составе затрат.
Проводки по учету ТР в составе затрат:
| Содержание операции | Дт | Кт |
| Отражена стоимость ТР | 20, 23, 25, 26, 44 | 60 |
| Выделен НДС по ТР | 19 | 60 |
| Произведена оплата ТР | 60 | 51 |
Если же организация сама оказывает транспортные услуги сторонним лицам, то данный факт хозяйственной жизни будет отражен как выручка.
Проводки по учету оказанных транспортных услуг:
| Содержание операции | Дт | Кт |
| Отражена выручка от оказанных транспортных услуг | 62 | 90.01 |
| Начислен НДС по оказанным транспортным услугам | 90.03 | 68 |
| Поступила оплата от заказчика за транспортные услуги | 51 | 62 |
Транспортные расходы в НУ
ТР в НУ признаются в составе расходов, уменьшающих налоговую базу по налогу на прибыль, при соблюдении общих требований ст. 252 НК РФ: экономическая обоснованность, документальное подтверждение, направленность на получение дохода.
В зависимости от характера расходов ТР в НУ могут быть отнесены к различным группам затрат:
Согласно ст. 320 НК РФ ТР у торговых организаций относятся к прямым расходам в части доставки покупных товаров до склада налогоплательщика-покупателя, если эти расходы не включены в цену приобретения товаров. В данном случае они подлежат распределению на остатки нереализованных товаров, исходя из среднего процента за текущий месяц, с обязательным учетом переходящего остатка на начало месяца.
Формулы для расчета:
Средний % ТР = (ТР0 + ТР1) / (Т1 + Т2) × 100%
ТР2 = Т2 × Средний % ТР
ТР к списанию = Т1 × Средний % ТР или (ТР0 + ТР1) — ТР2
где:
- ТР0 — ТР, относящиеся к нереализованным товарам на начало месяца
- ТР1 — ТР в текущем месяце
- ТР2 — ТР, относящиеся к нереализованным товарам на конец месяца
- Т1 — стоимость товаров, проданных за месяц
- Т2 — остаток товаров на складе на конец месяца
Распределение ТР на остаток товара в БУ отражается следующим образом: на сч. 44 «Расходы на продажу» может оставаться сальдо в виде ТР, приходящихся на нереализованные товары, которое переходит на следующий месяц.
Практические примеры учета транспортных расходов
Пример 1
ООО «Торгплюс» является торговой организацией, применяет общую систему налогообложения. Согласно утвержденной учетной политике, ТР принимаются к учету на сч. 44 и подлежат распределению в соответствии с положениями ст. 320 НК РФ.
Исходные данные за месяц:
Показатель Сумма, руб. (без НДС) Остаток товаров на начало месяца 524 186 Поступление товаров за месяц 1 560 430 Итого товаров в обороте (524 186 руб. + 1 560 430 руб.) 2 084 616 Реализовано товаров в течение месяца по покупной стоимости 987 790 Остаток товаров на конец месяца (2 084 616 руб. — 987 790 руб.) 1 096 826 Остаток ТР, относящихся к нереализованным товарам на начало месяца 48 184 ТР за месяц 185 235 Итого ТР к распределению (48 184 руб. + 185 235 руб.) 233 419
Расчет среднего % ТР:
- Средний % ТР = 233 419 руб. / (987 790 руб. + 1 096 826 руб.) × 100% ≈ 11,1972%
Распределение ТР:
- ТР, приходящиеся на реализованные товары:
- 987 790 руб. × 11,1972% = 110 605 руб.
- ТР, приходящиеся на остаток нереализованных товаров:
- 1 096 826 руб. × 11,1972% = 122 814 руб.
Проводки:
| Содержание операции | Дт | Кт | Сумма, руб. |
| Оприходованы товары | 41 | 60 | 1 560 430 |
| Отражен входной НДС по приобретенным товарам | 19 | 60 | 343 295 |
| Отражены ТР | 44 | 60 | 185 235 |
| Отражен входной НДС по ТР | 19 | 60 | 40 752 |
| Перечислена оплата по приобретенным товарам и ТР | 60 | 51 | 2 129 712 |
| Принят НДС к вычету | 68 | 19 | 384 047 |
| Списана покупная стоимость реализованных товаров | 90.02 | 41 | 987 790 |
| Списаны ТР, приходящиеся на реализованные товары | 90.02 | 44 | 110 605 |
Пример 2
Строительная фирма ООО «Стройдеталь» осуществила закупку пиломатериалов у поставщика стоимостью 2 350 000 руб., не учитывая НДС. Транспортировку данной продукции до склада предприятия выполняла независимая логистическая фирма, чьи услуги обошлись в 187 500 руб. без учета НДС. Согласно учетной политике, принятой в ООО «Стройдеталь», затраты на доставку включаются в первоначальную стоимость приобретенных материалов, как того требует п. 11 ФСБУ 5/2019.
Проводки:
| Содержание операции | Дт | Кт | Сумма, руб. |
| Оприходованы материалы по фактической себестоимости | 10 | 60 | 2 350 000 |
| Отражен входной НДС по приобретенным материалам | 19 | 60 | 517 000 |
| Отражена стоимость ТР по доставке материалов | 10 | 60 | 187 500 |
| Отражен входной НДС по ТР | 19 | 60 | 41 250 |
| Перечислена оплата по приобретенным материалам и ТР (2 350 000 руб. + 517 000 руб. + 187 500 руб. + 41 250 руб.) | 60 | 51 | 3 095 750 |
| Принят НДС к вычету (517 000 руб. + 41 250 руб.) | 68 | 19 | 558 250 |
Пример 3
Компания ООО «Оазис» реализовала товары покупателю. Договорная цена товара с учетом доставки составляет 457 805 руб. (в т. ч. НДС). Фактические ТР продавца, оплаченные перевозчику — 17 800 руб. (без НДС). Себестоимость товара — 240 350 руб.
Проводки:
| Содержание операции | Дт | Кт | Сумма, руб. |
| Отражена выручка от реализации товаров | 62 | 90.01 | 457 805 |
| Отражен НДС за реализованные товары (457 805 руб. × 22/122) | 90.03 | 68 | 82 555 |
| Списана себестоимость реализованных товаров | 90.02 | 41 | 240 350 |
| Отражены ТР по доставке покупателю | 44 | 60 | 17 800 |
| Отражен входной НДС по ТР | 19 | 60 | 3 916 |
| Списаны ТР на себестоимость реализованных товаров | 90.02 | 44 | 17 800 |
| Финансовый результат от реализации: прибыль (457 805 руб. — 82 555 руб. — 240 350 руб. — 17 800 руб.) | 90.09 | 99 | 117 100 |
Кратко о транспортных расходах
- ТР могут быть включены в фактическую себестоимость запасов (сч. 10, 41) либо учтены в составе расходов на продажу (сч. 44) — для торговых организаций это прямо разрешено п. 21 ФСБУ 5/2019. Выбранный способ обязательно закрепляется в учетной политике и влияет на порядок списания затрат на финансовый результат
- В НУ ТР распределяются согласно ст. 320 НК РФ. Для торговых организаций, применяющих общую систему налогообложения, ТР, связанные с доставкой до склада (при условии, что они не включены в цену товара) признаются прямыми расходами. Они подлежат распределению на остаток нереализованных товаров по среднему проценту, рассчитанному за месяц с учетом остатка, переходящего с начала месяца
- Основанием для признания ТР служат договор перевозки, транспортная накладная (или УПД) и акт оказанных услуг
См. также:
Если вы еще не подписаны:
Активировать демо-доступ бесплатно →
или
Оформить подписку на Рубрикатор →
После оформления подписки вам станут доступны все материалы по 1С Бухгалтерия, записи поддерживающих эфиров и вы сможете задавать любые вопросы по 1С.
 Макс
 ВКонтакте
Помогла статья?
Получите еще секретный бонус и полный доступ к справочной системе Бухэксперт на 8 дней бесплатно


Обратите внимание!
В комментариях наши эксперты не отвечают на вопросы по программам 1С и законодательству.
Получить индивидуальную консультацию от наших специалистов можно в Личном кабинете