




Регистрация бесплатна и занимает 10 секунд.
Лимит — втрое выше.
Нажимая на кнопку, я соглашаюсь на обработку персональных данных и с правилами пользования сайтом
ООО на УСН «Доходы-Расходы» с НДС 22%.
Можно ли представительские расходы признать при УСН, надо ли их нормировать и как это сделать в 1С?
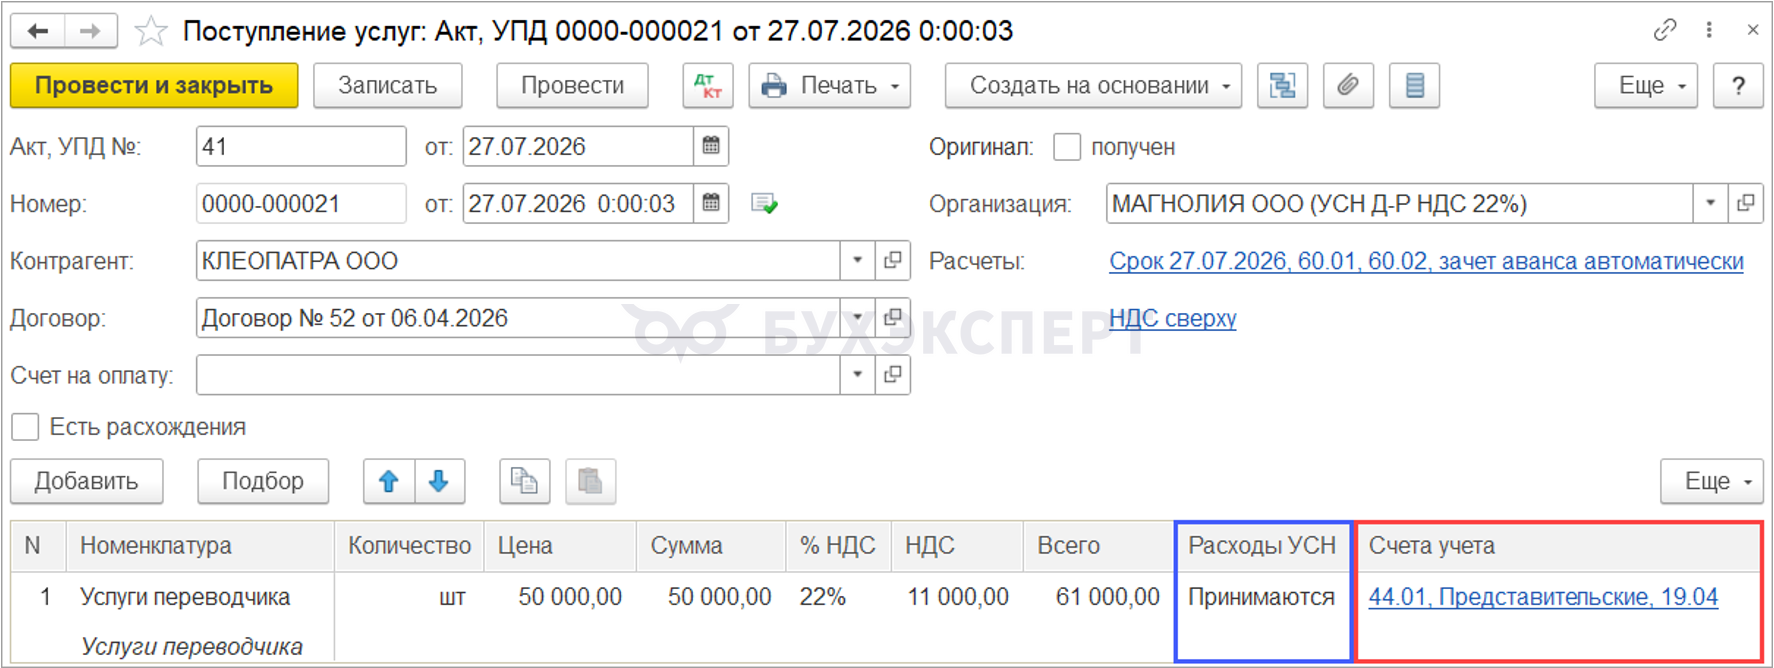
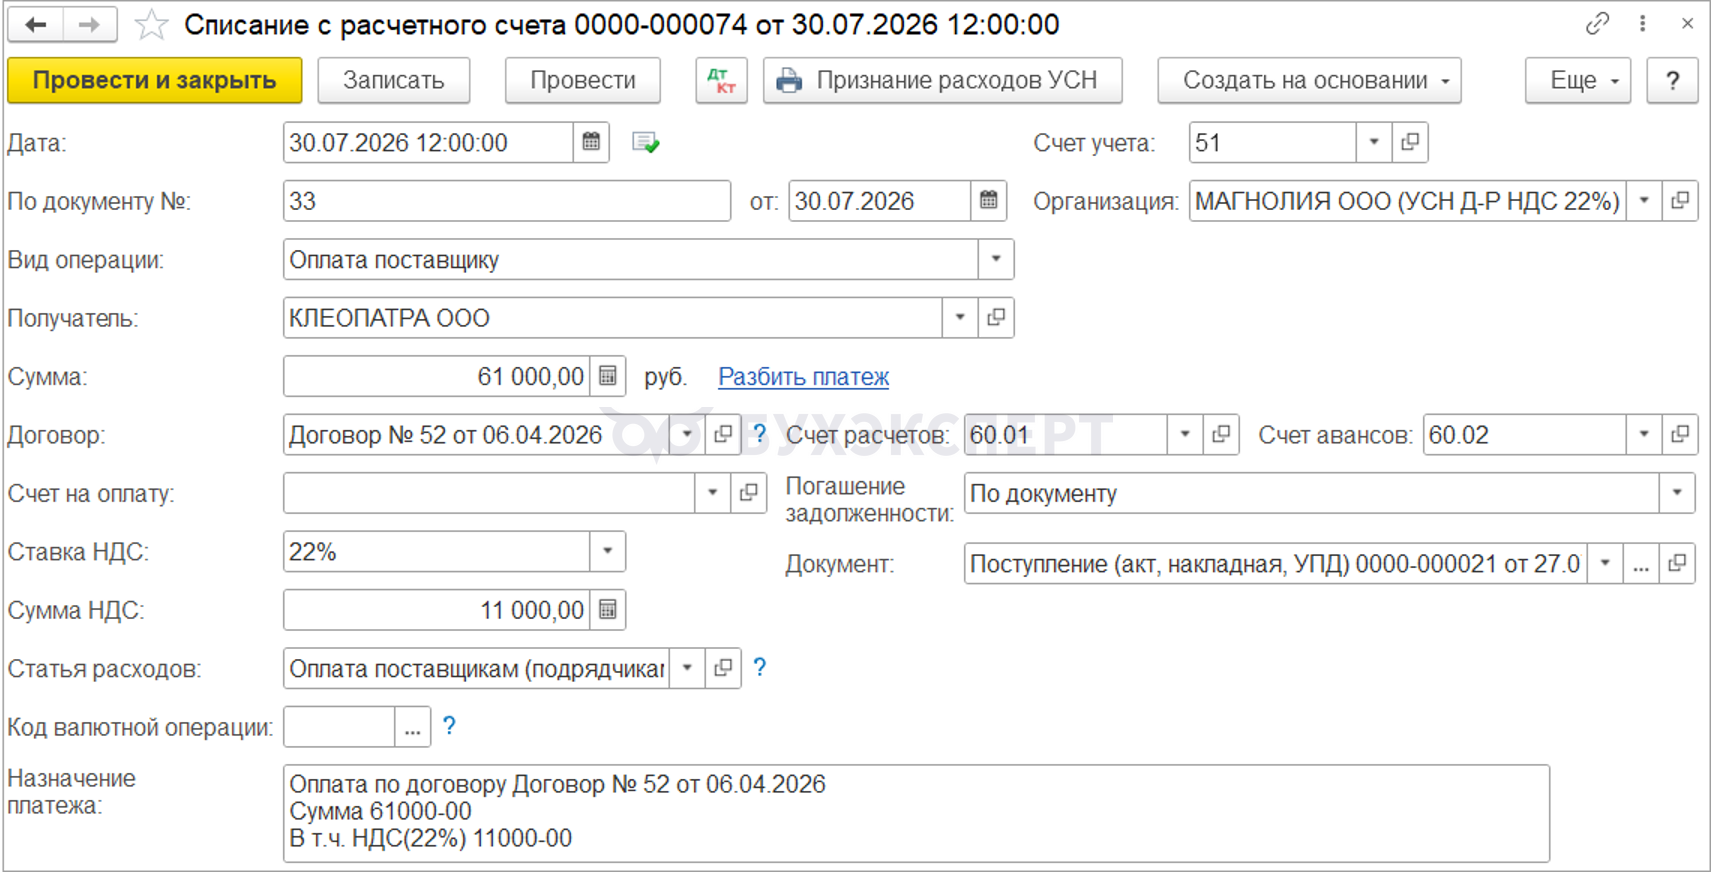
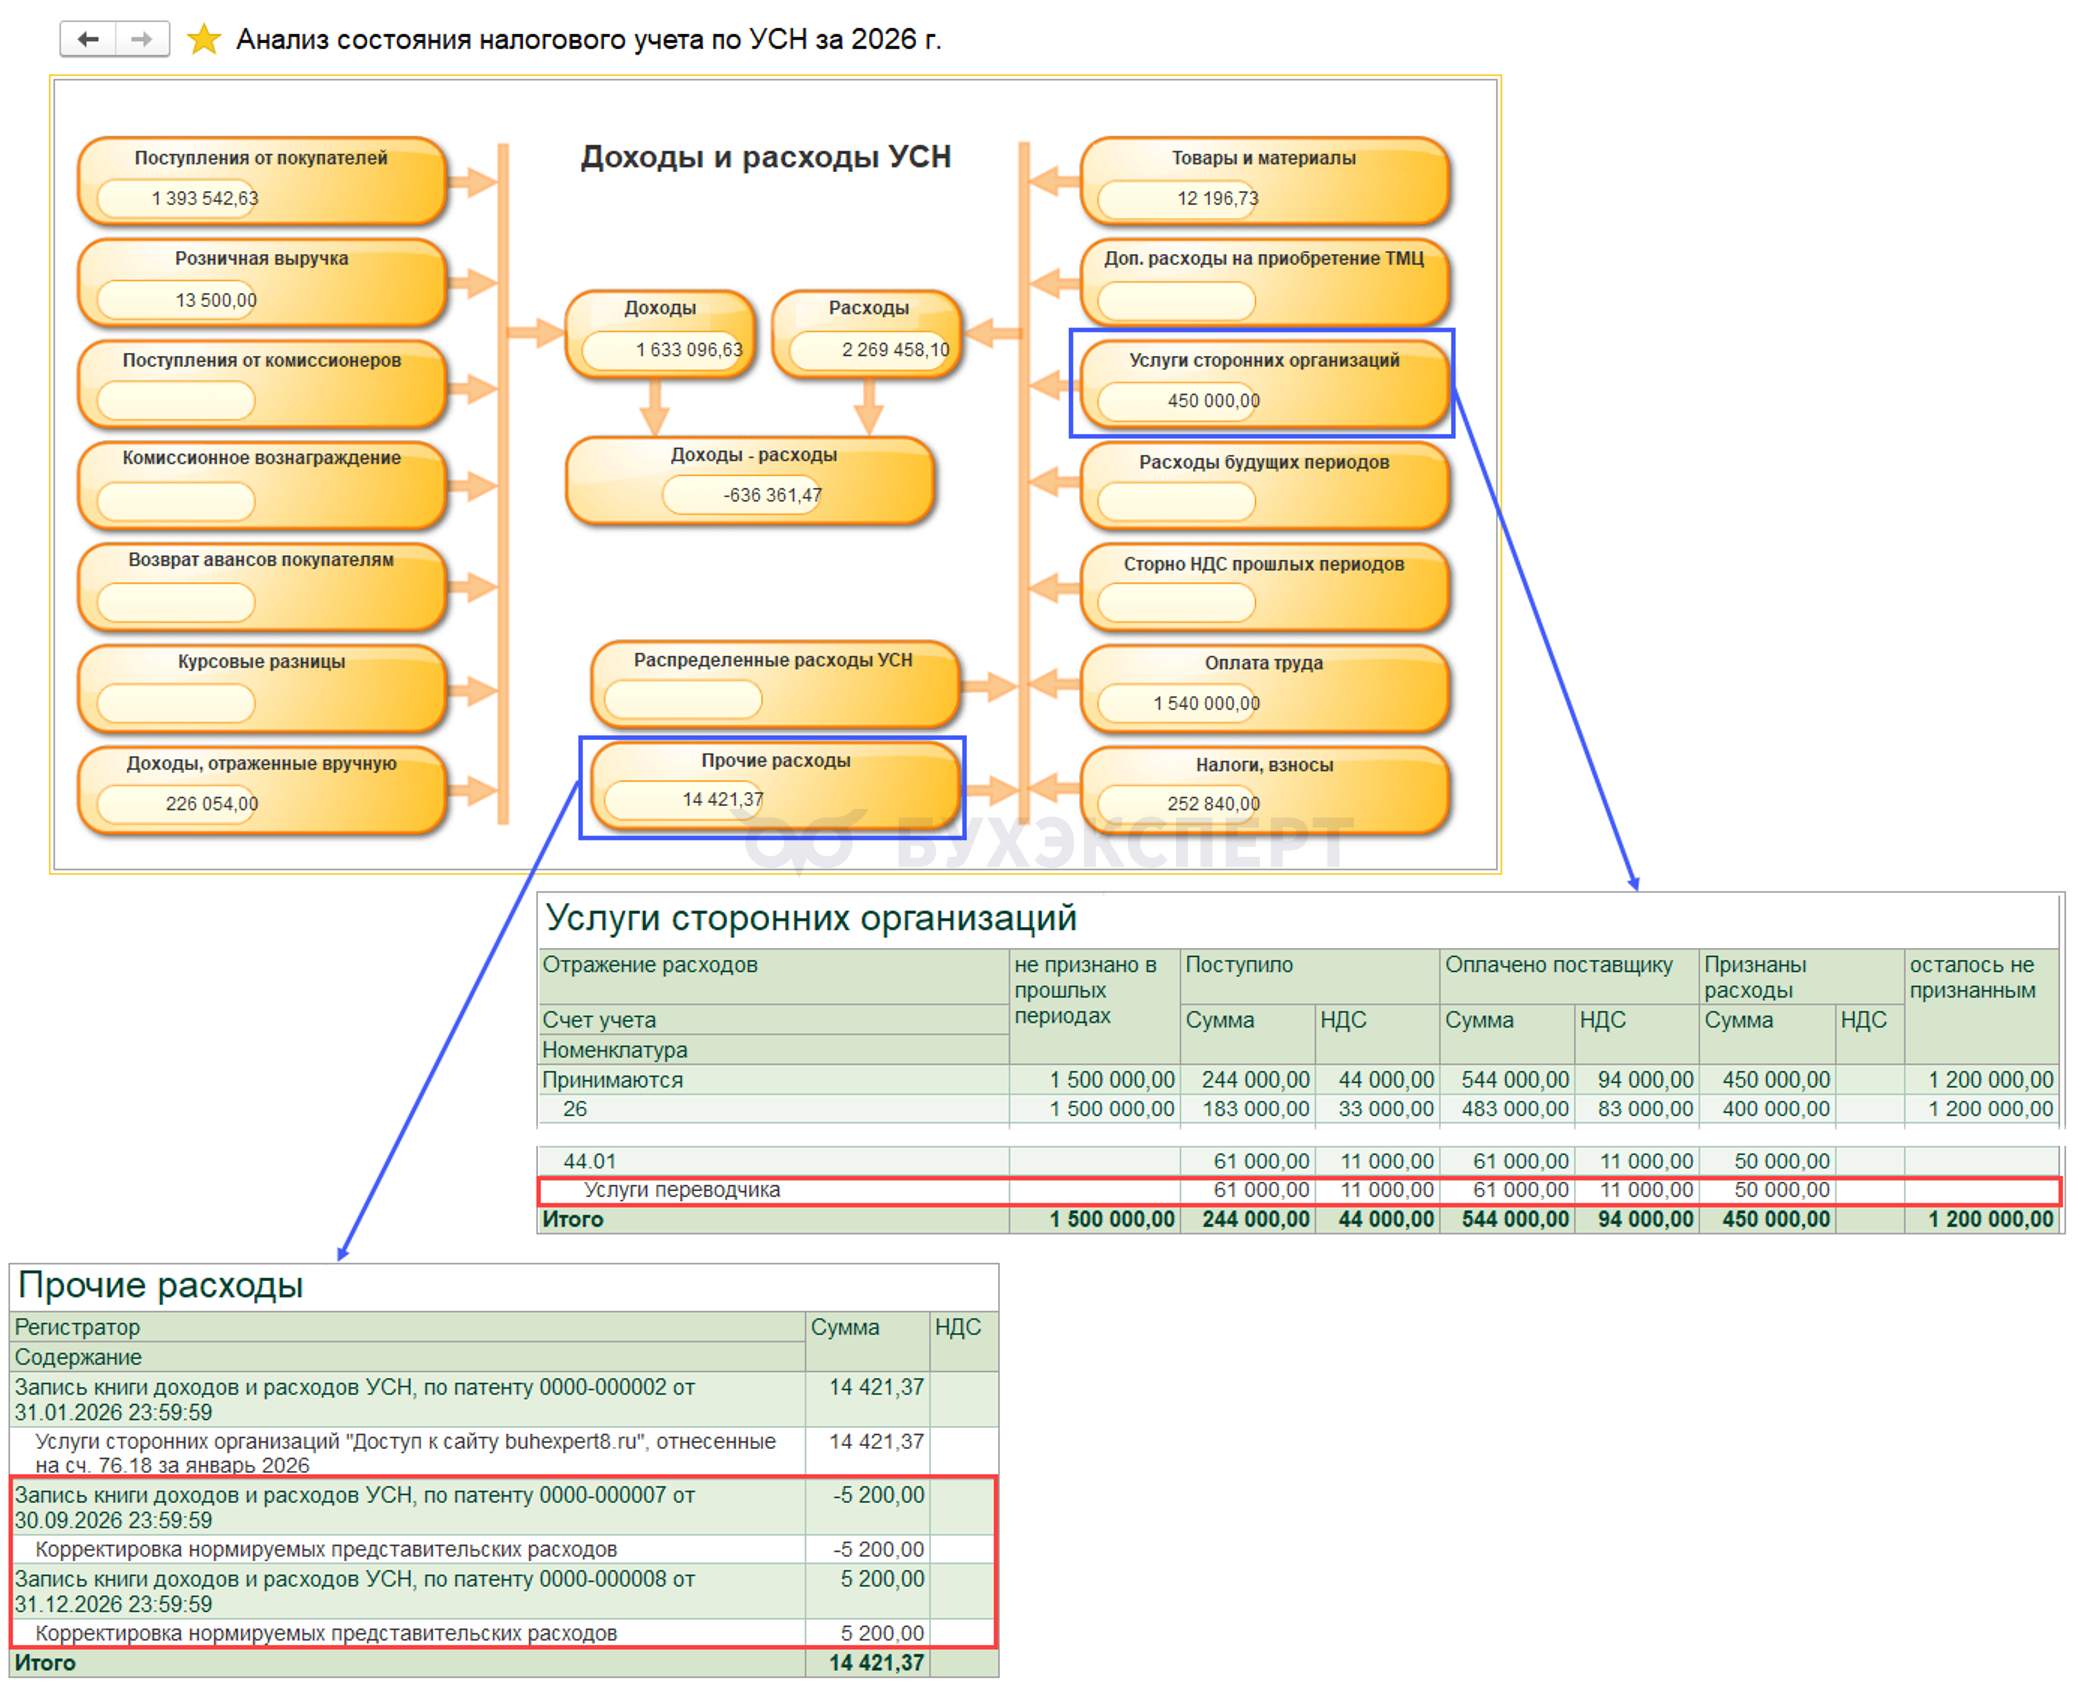
Если мы в документах указываем Расходы УСН «Принимаются», расходы в целях УСН учитываются в полной сумме.
Содержание
Учет представительских расходов на УСН
Расходы, которые можно учесть как представительские (п. 2 ст. 264 НК РФ):
- на проведение официального приема (завтрака, обеда или иного аналогичного мероприятия) для официальных лиц компании и для представителей иных организаций, участвующих в переговорах
- на транспортное обеспечение доставки этих лиц к месту проведения представительского мероприятия и (или) заседания руководящего органа и обратно
- на буфетное обслуживание во время переговоров
- на оплату услуг внештатных переводчиков при проведении представительских мероприятий
К представительским не относятся расходы:
Получите понятные самоучители 2026 по 1С бесплатно:
- на культурную программу в виде посещения театров, концертов, музеев, экскурсий
- на организацию развлечений, отдыха, профилактики, лечения заболеваний
- Расходы должны быть экономически обоснованы и документально подтверждены (п. 2 ст. 346.16 НК РФ, п. 1 ст. 252 НК РФ)
- Дополнительное условие признания расходов при УСН — обязательная оплата, в т.ч. взаимозачет (п. 2 ст. 346.17 НК РФ)
- Представительские расходы нормируются. Сумма не может превышать 4% от расходов на оплату труда за отчетный (налоговый) период (п. 2 ст. 264 НК РФ). Расходы свыше лимита по итогам года нельзя перенести на следующий год
Покупки — Поступление (акты, накладные, УПД).
Банк и касса — Банковские выписки.
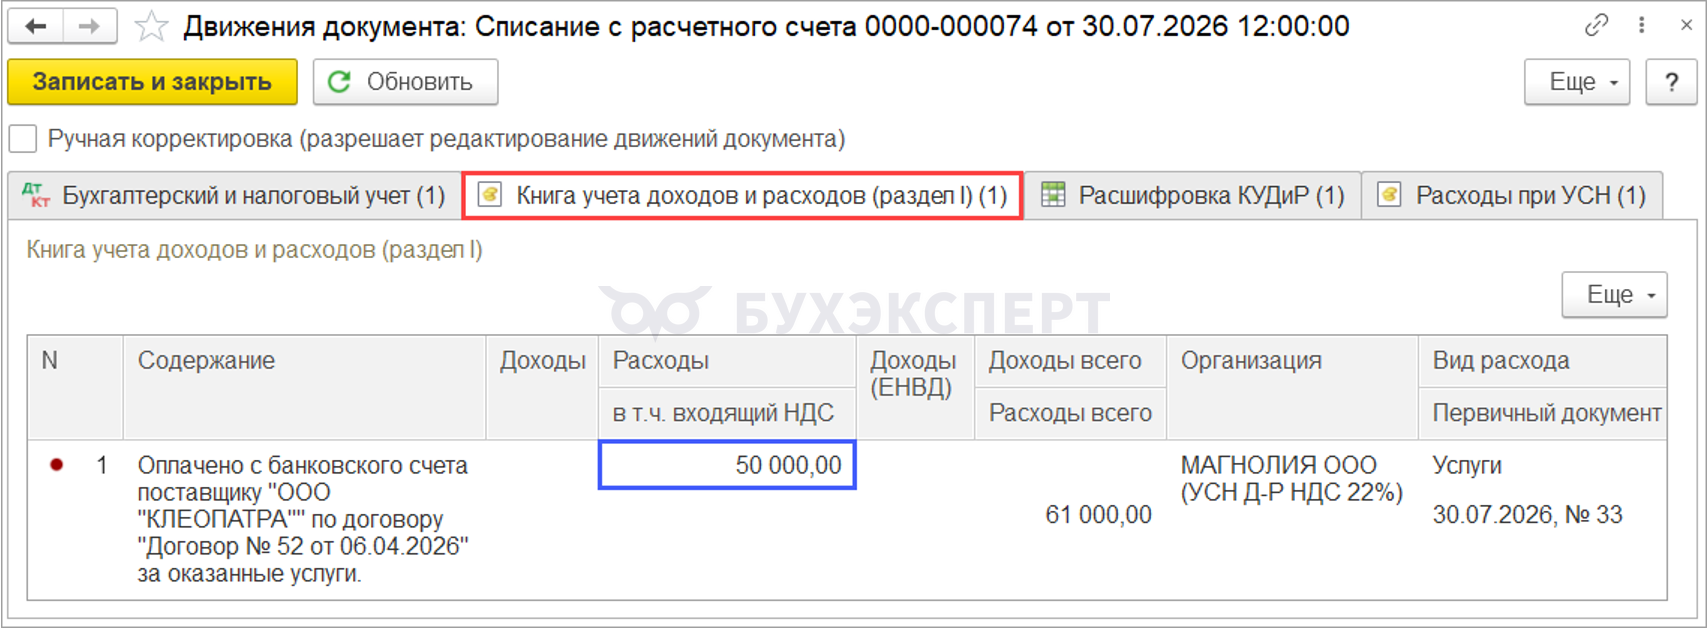
Отчеты — Анализ учета по УСН.
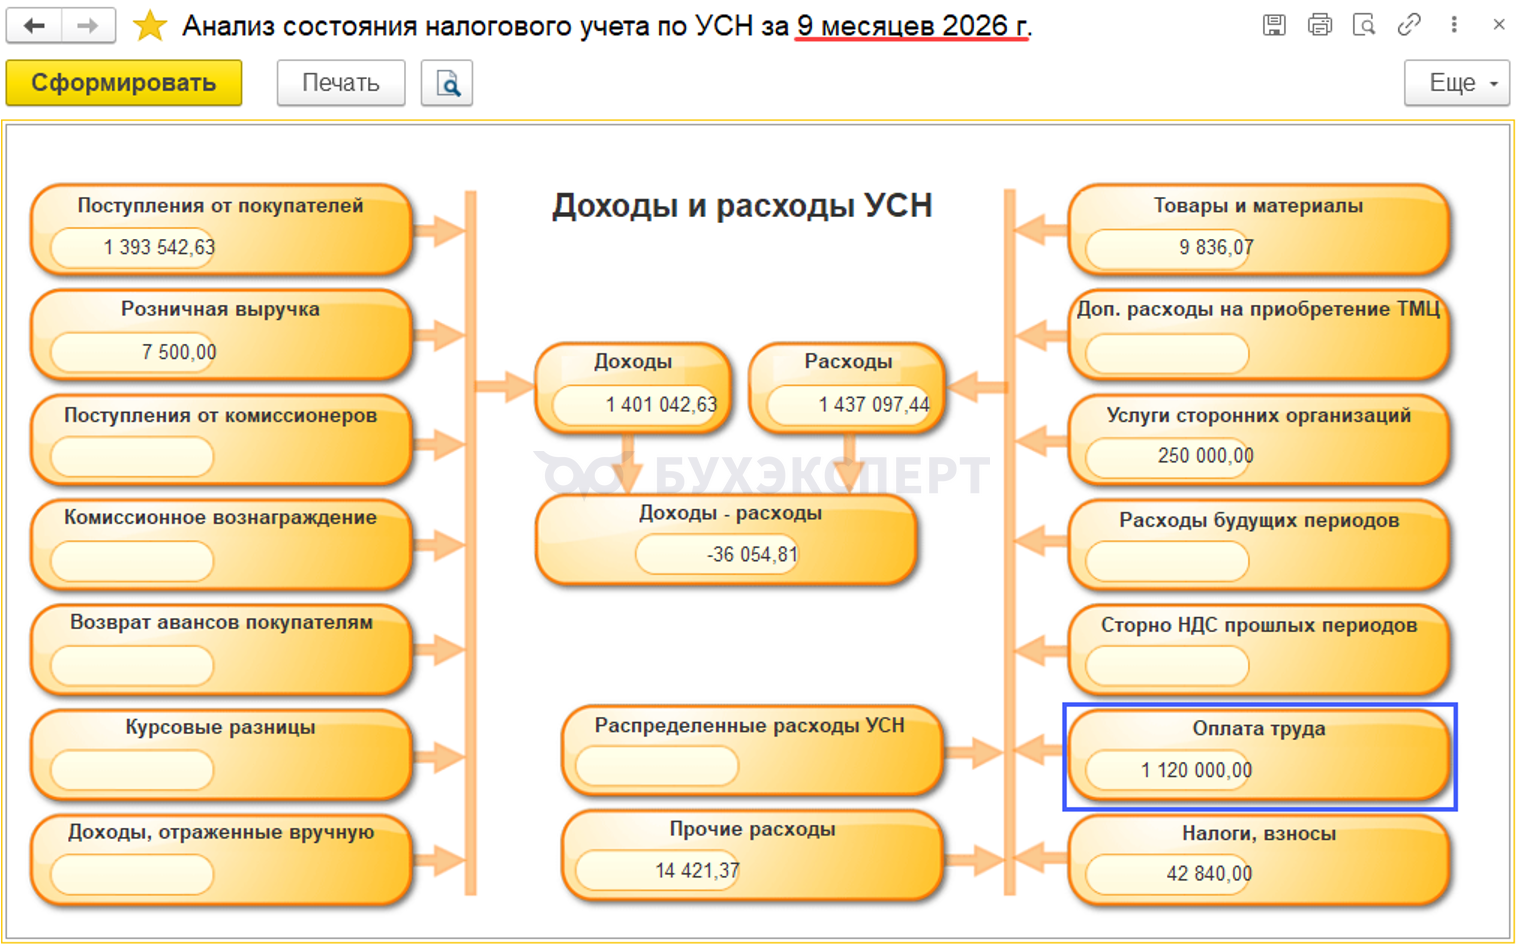
Расчет норматива по представительским расходам за 9 месяцев:
1 120 000 * 4% = 44 800 руб.
50 000 > 44 800
Операции — Записи книги учета доходов и расходов УСН.
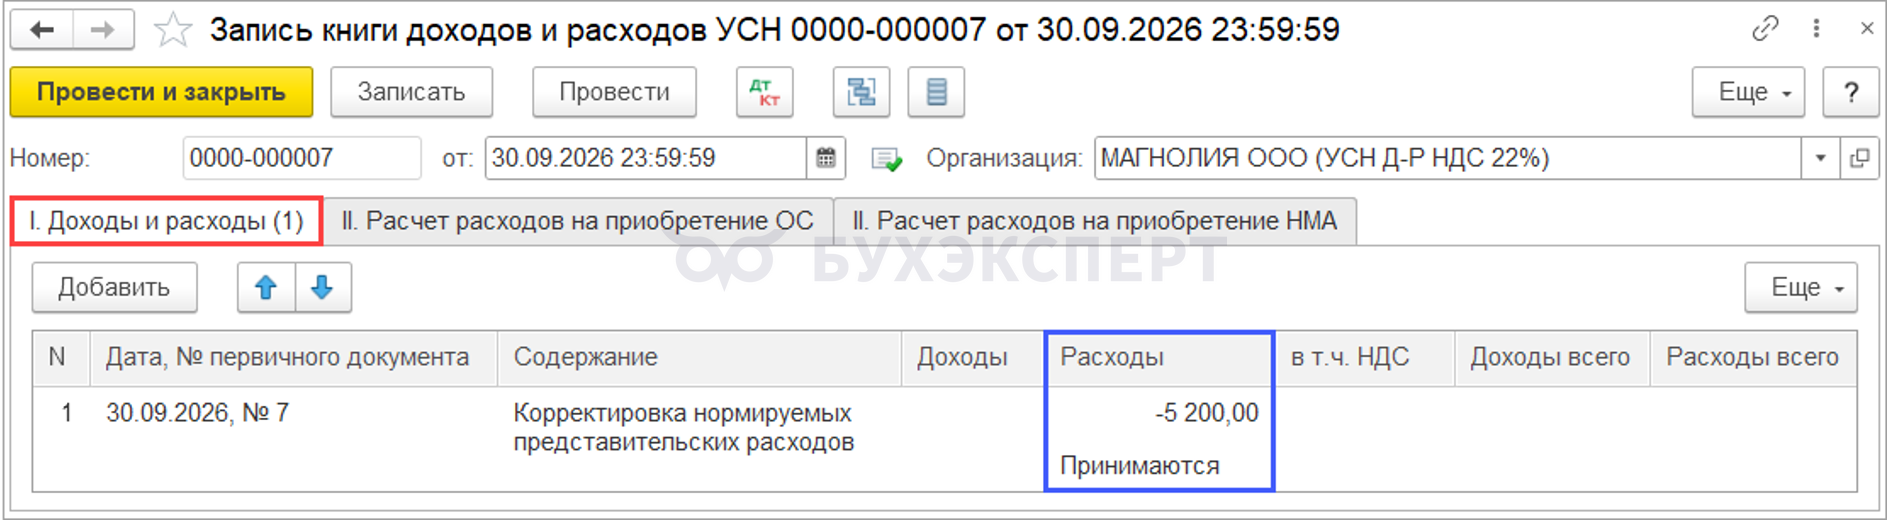
Расчет излишне принятых расходов
50 000 – 44 800 = 5 200
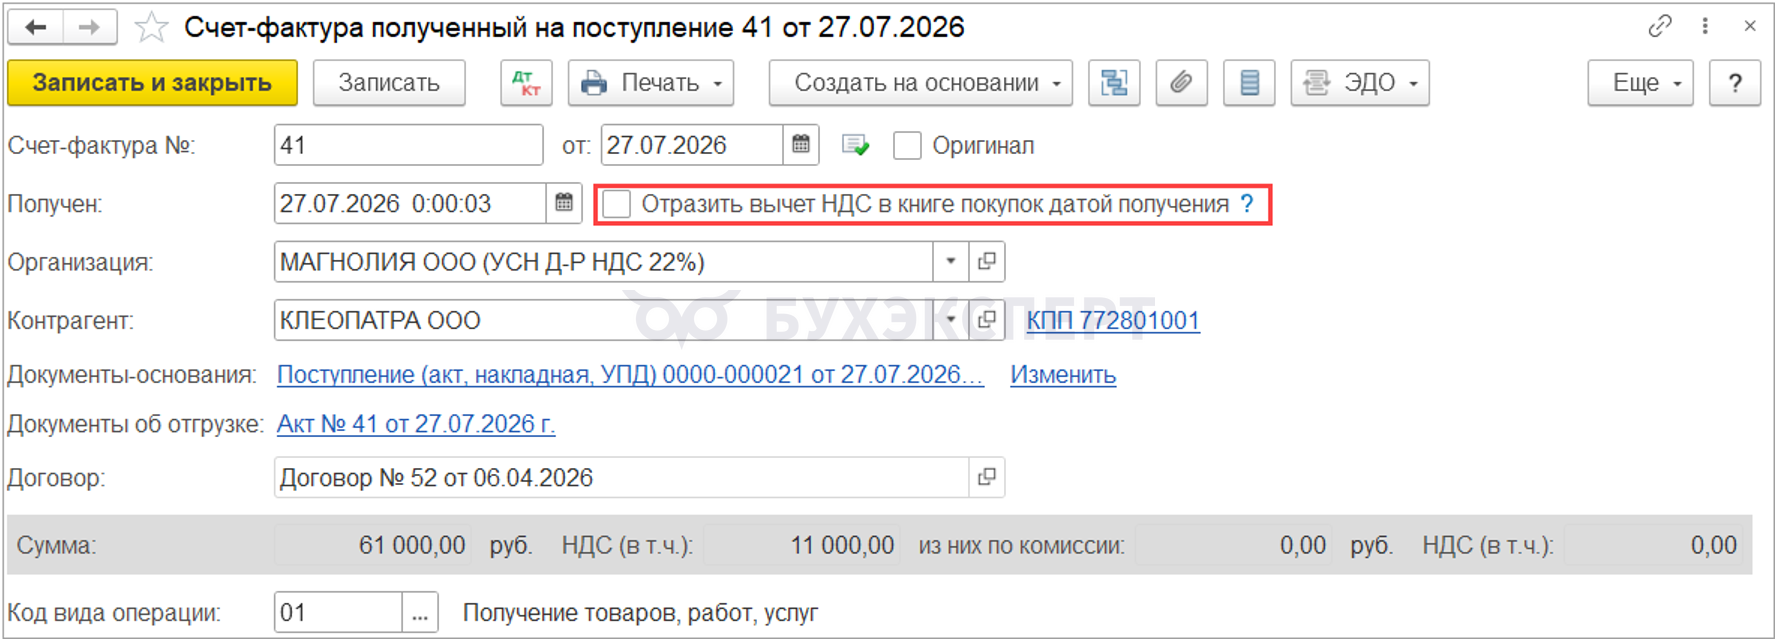
НДС по представительским расходам принимается к вычету с той части расходов, которая не превышает установленного лимита (п. 7 ст. 171 НК РФ).
Для отражения в книге покупок частичного вычета НДС уберите в счете-фактуре флажок Отразить вычет НДС в книге покупок датой получения.
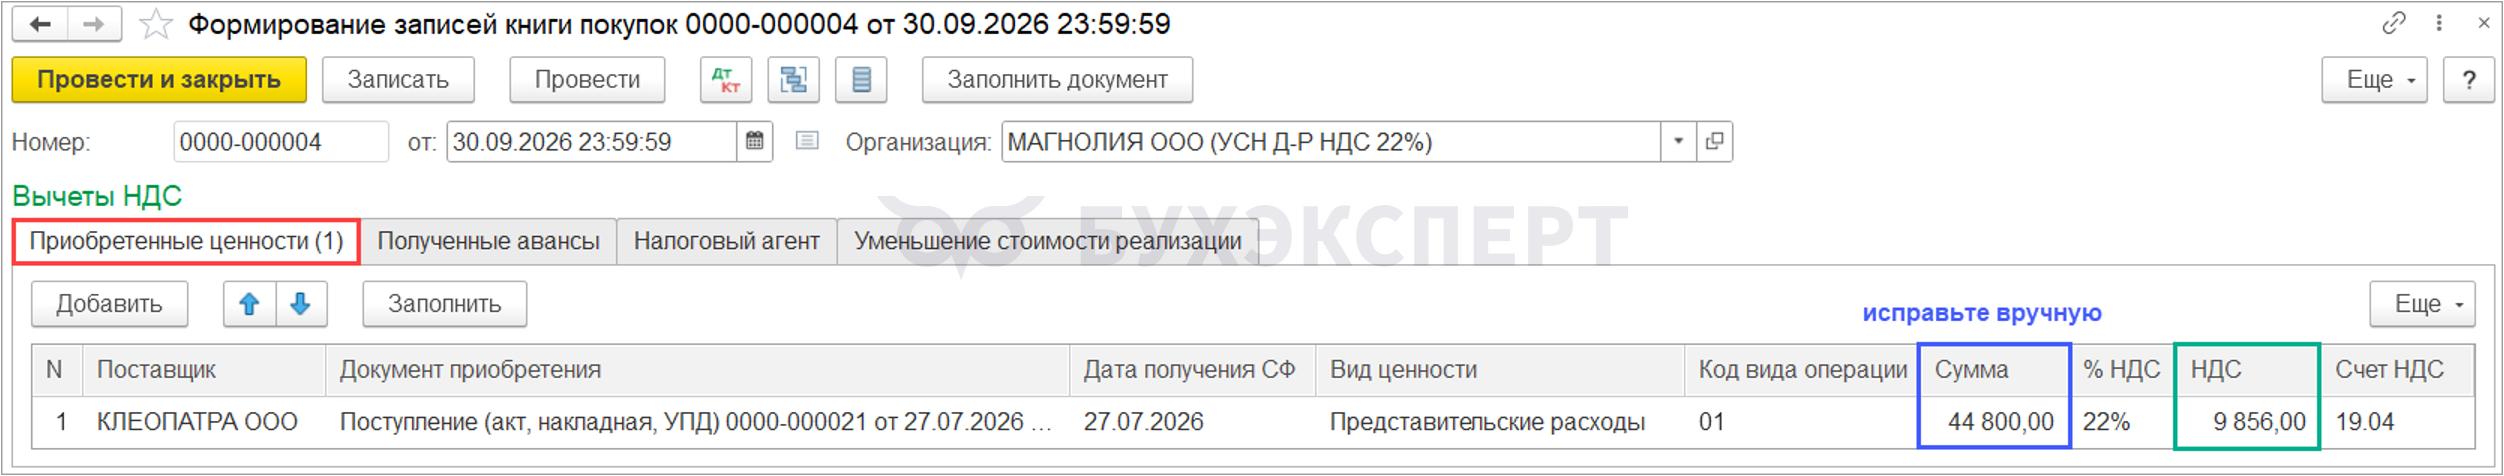
В графе Сумма установите сумму без НДС, с которой налог принимается к вычету. В графе НДС автоматически заполнится частичная сумма вычета.
Операции — Регламентные операции НДС.
Расчет норматива по представительским расходам за год
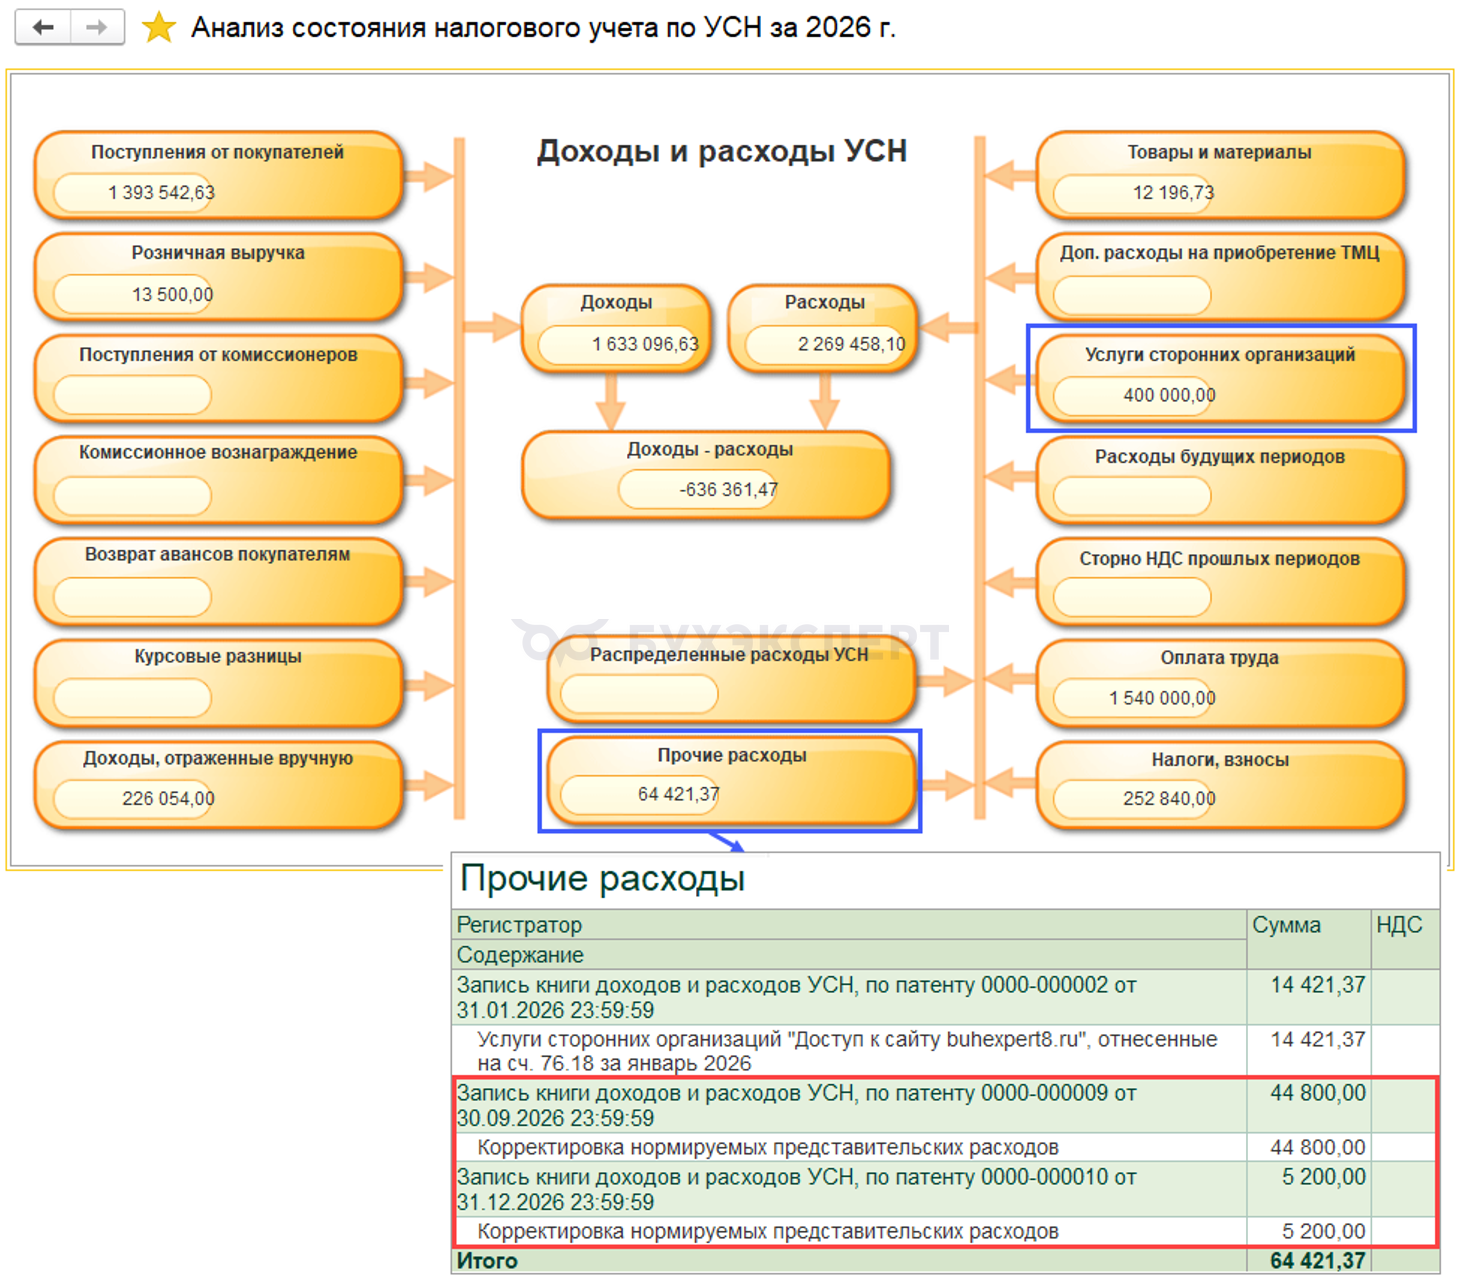
Отчеты – Анализ учета по УСН.
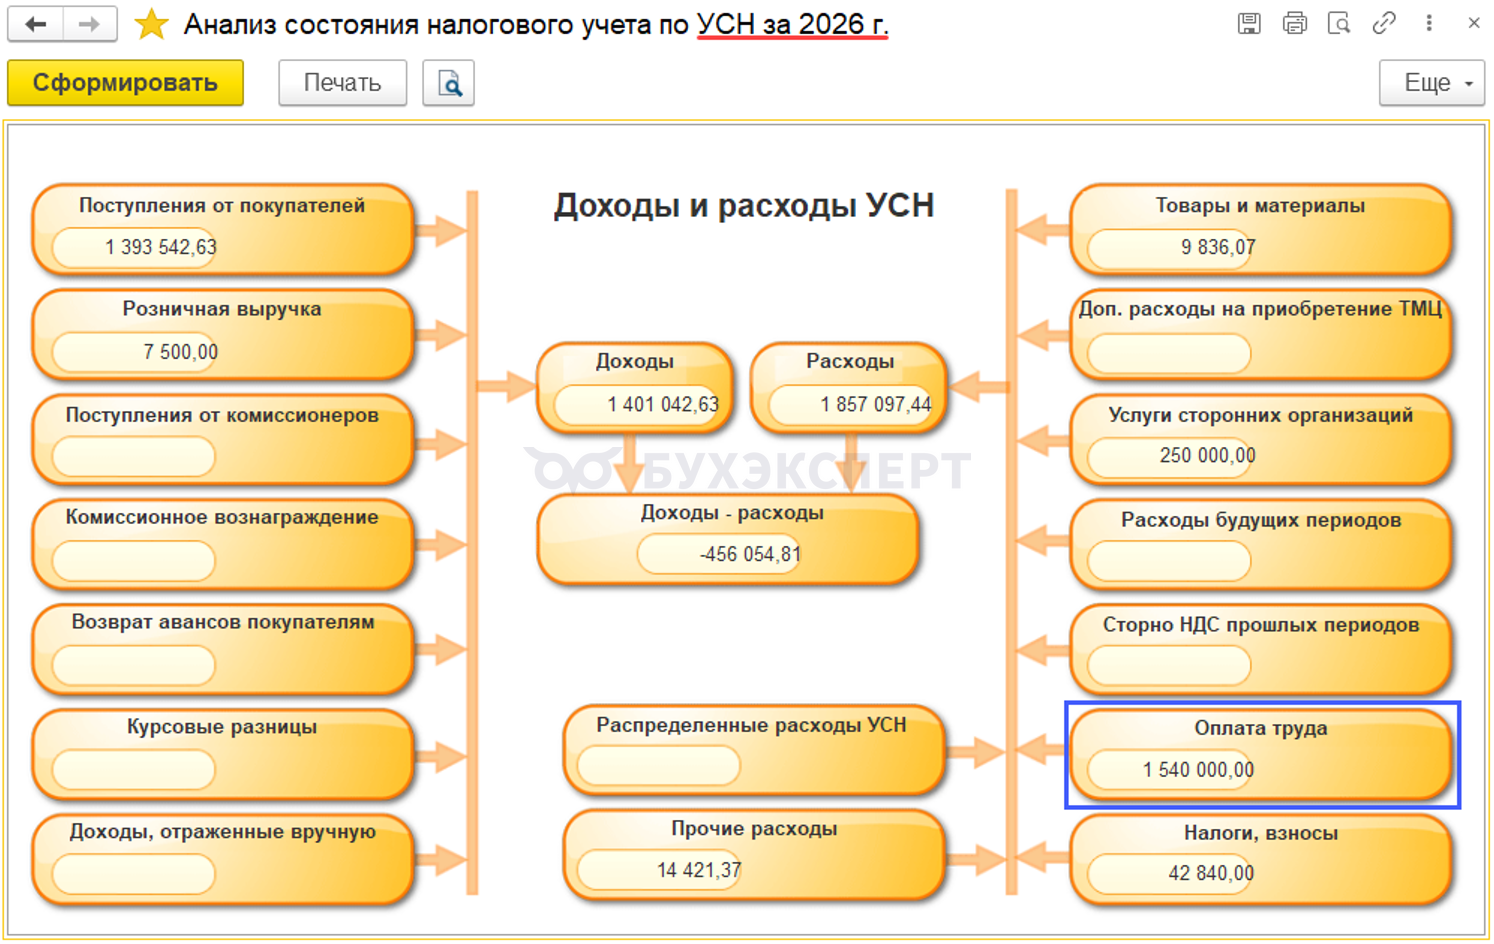
Расчет норматива по представительским расходам нарастающим итогом за год:
1 540 000 * 4% = 61 600 руб.
50 000 < 61 600
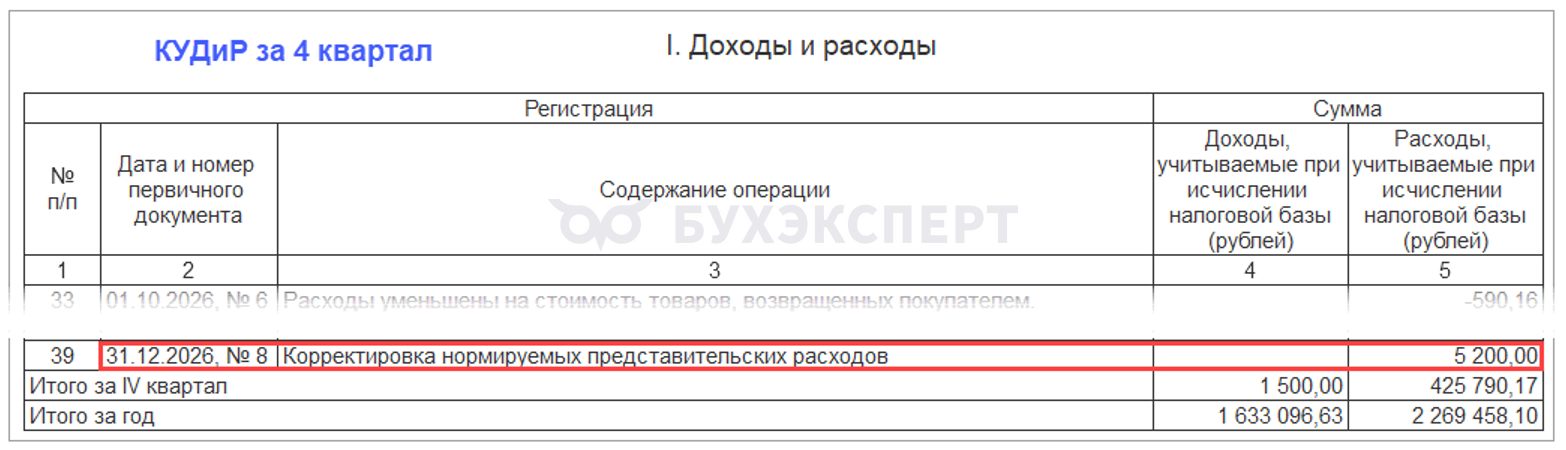
Корректировка расходов УСН в сторону увеличения на сумму представительских расходов в пределах норматива.
Операции – Записи книги учета доходов и расходов УСН.
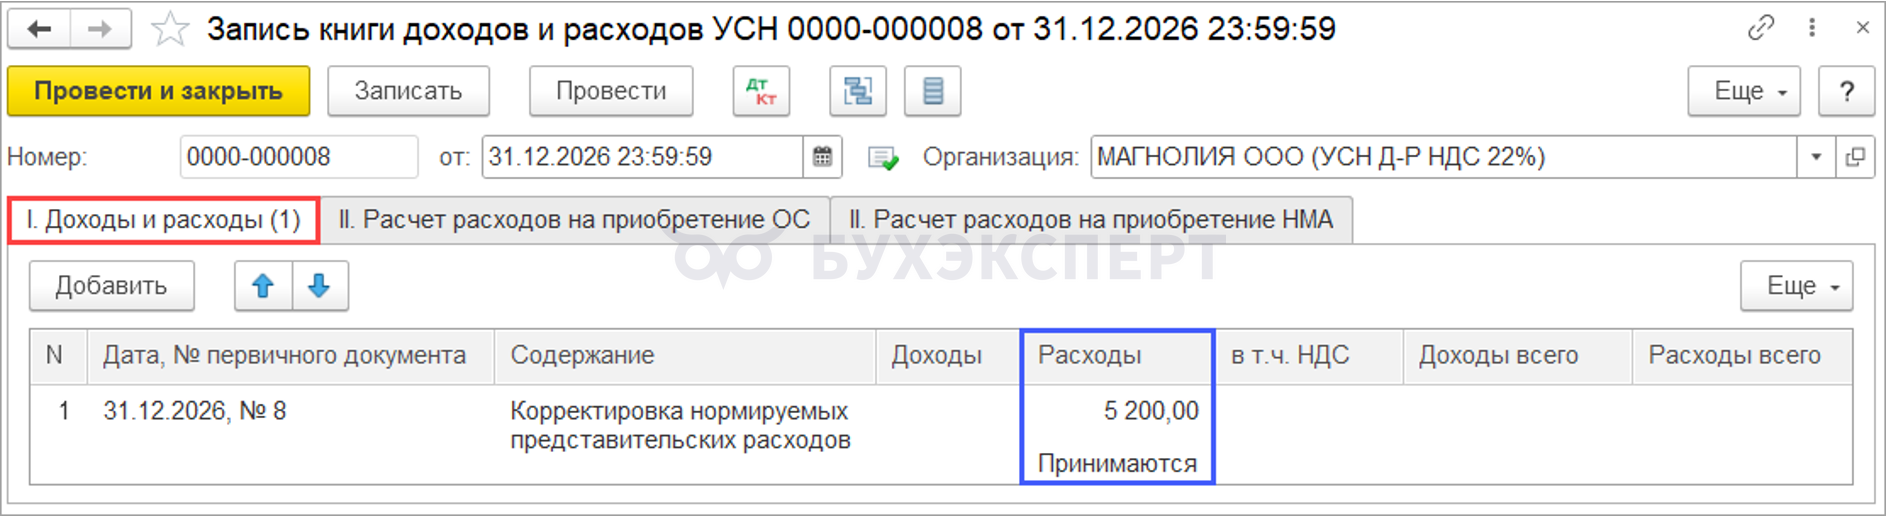
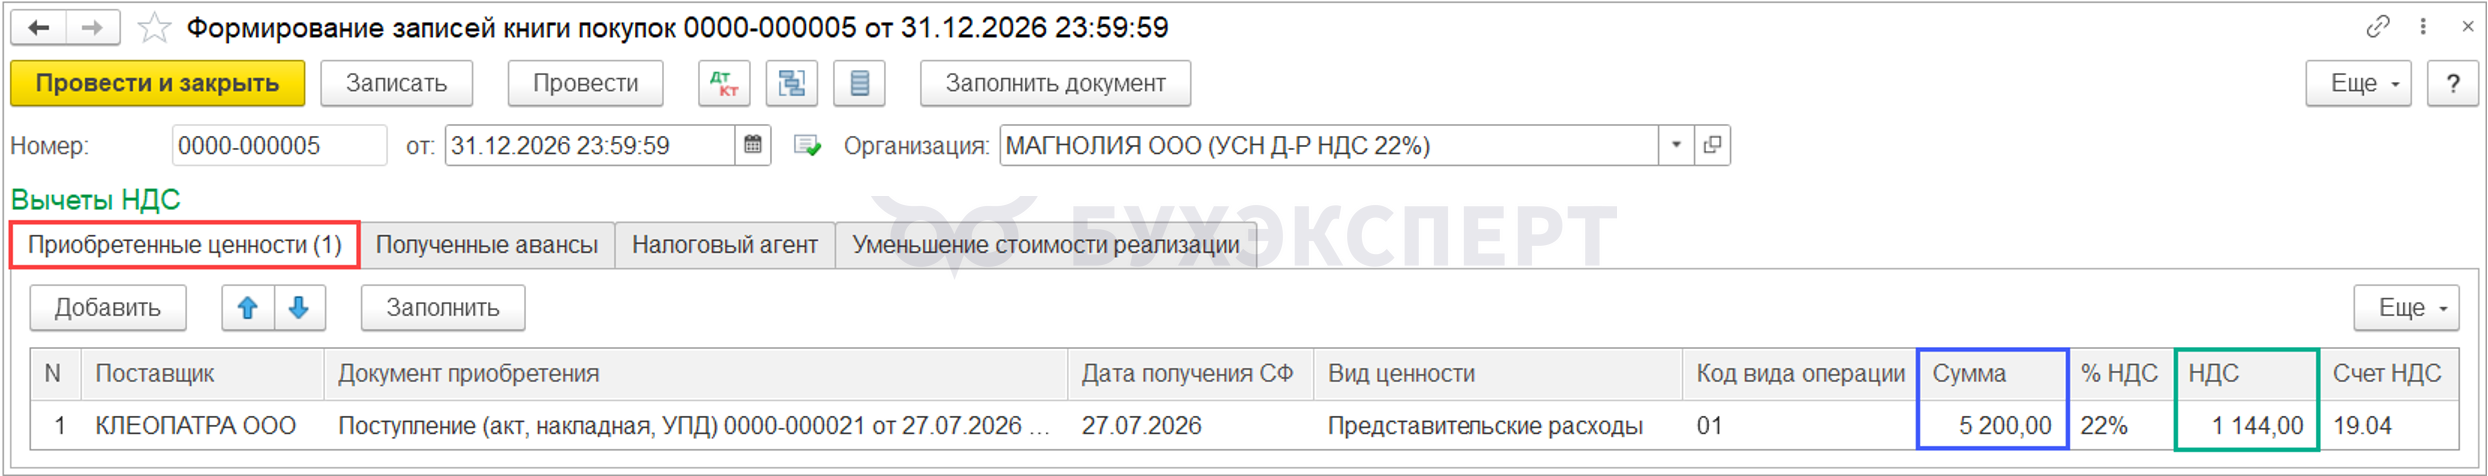
Графы Сумма и НДС заполнятся автоматически:
- Сумма — сумма без НДС пропорционально остатку НДС
- НДС — остаток НДС
Операции — Регламентные операции НДС.
Отчеты — Книга учета доходов и расходов УСН.
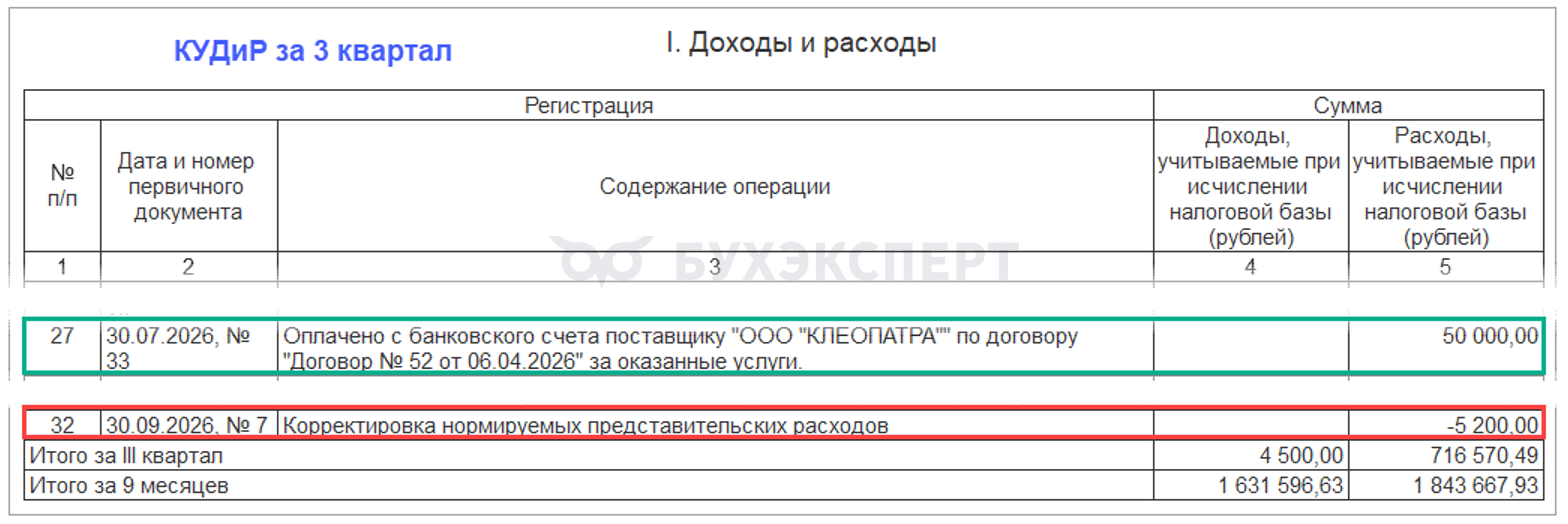
Отчеты — Анализ учета по УСН.
Если в документах поступления в графе Расходы УСН выбран вариант Не принимаются:
- Ежеквартально и по итогам года рассчитать лимит в размере 4% от расходов на оплату труда за соответствующий отчетный (налоговый) период
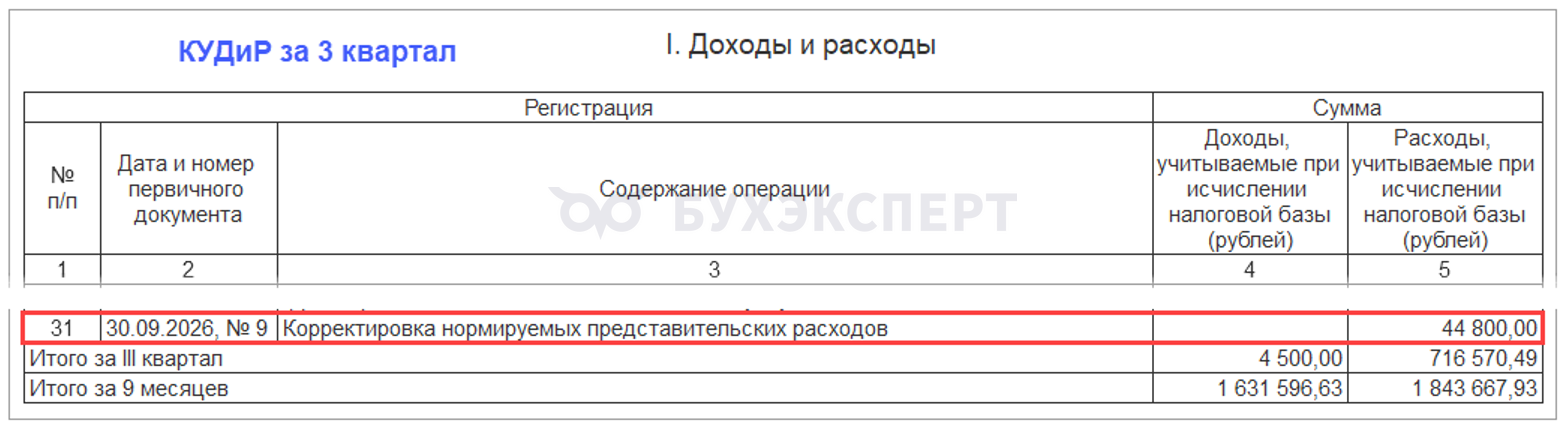
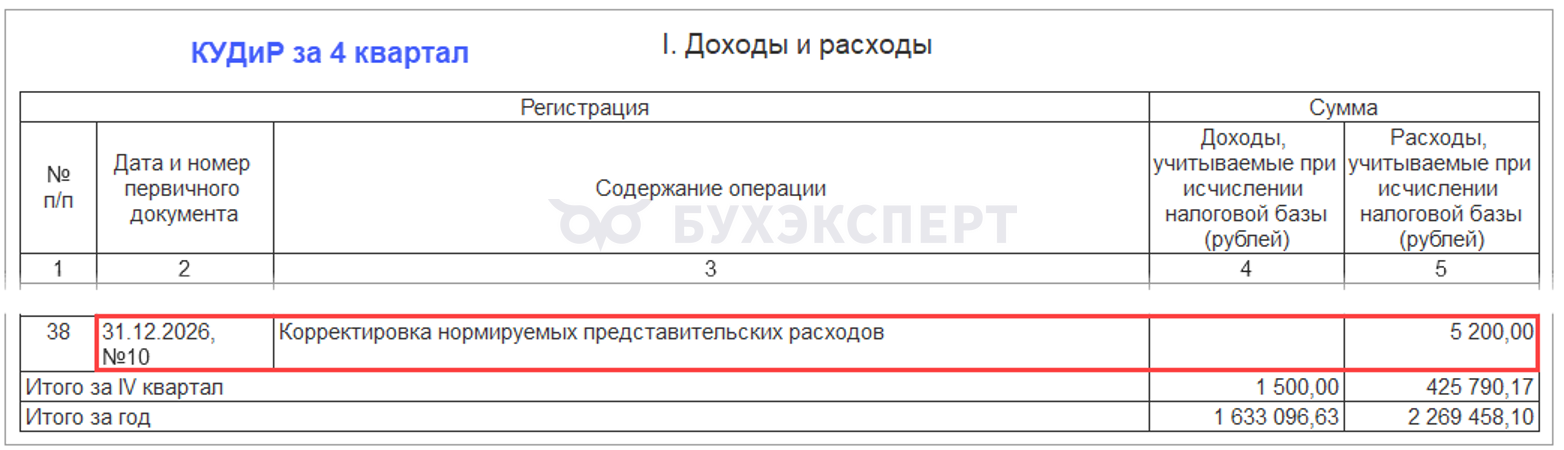
- При условии экономической обоснованности и документального подтверждения учитывать расходы для УСН документом Запись книги учета доходов и расходов УСН в пределах норматива в той части, в которой расходы еще не были признаны
Отчеты — Книга учета доходов и расходов УСН.
Отчеты — Анализ учета по УСН.
См.также:
 Макс
 ВКонтакте
Помогла статья?
Получите еще секретный бонус и полный доступ к справочной системе Бухэксперт на 8 дней бесплатно


Обратите внимание!
В комментариях наши эксперты не отвечают на вопросы по программам 1С и законодательству.
Получить индивидуальную консультацию от наших специалистов можно в Личном кабинете