





Регистрация бесплатна и занимает 10 секунд.
Лимит — втрое выше.
Нажимая на кнопку, я соглашаюсь на обработку персональных данных и с правилами пользования сайтом
Рассмотрим на примере, как отразить приобретение материалов по договору в у.е. при 100% предоплате в 1С.
Содержание
В 2022 — 2027 годах признание положительных курсовых разниц для налога на прибыль производится по мере погашения задолженности (пп. 7.1 п. 4 ст. 271 НК РФ в ред. Закона N 67-ФЗ). Подробнее в статье >>
Приобретение материалов по договору в у.е. при 100% предоплате
Организация заключила договор с поставщиком, выраженный в у.е. (1 у.е. = 1 USD+2%), на приобретение материалов для производства на сумму 295 у.е. (в т.ч. НДС 20%).
16 апреля организация перечислила 100% предоплату поставщику в рублевом эквиваленте.
18 апреля Блоки питания (100 шт.) поступили на склад и приняты к учету.
Условные курсы для оформления примера:
- 16 апреля курс 99,00 руб./ USD;
- 18 апреля курс 100,00 руб./ USD;
Пошаговая инструкция
Рассмотрим пошаговую инструкцию оформления примера. PDF
Получите понятные самоучители 2026 по 1С бесплатно:
| Дата | Дебет | Кредит | Сумма БУ | Сумма НУ | Наименование операции | Документы (отчеты) в 1С | |
| Дт | Кт | ||||||
| Перечисление аванса поставщику | |||||||
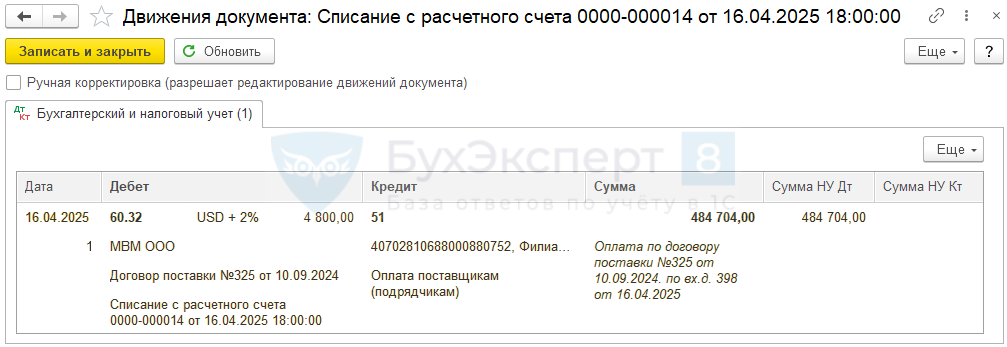
| 16 апреля | 60.32 | 51 | 484 704 | 484 704 | Перечисление аванса поставщику | Списание с расчетного счета — Оплата поставщику | |
| Приобретение материалов | |||||||
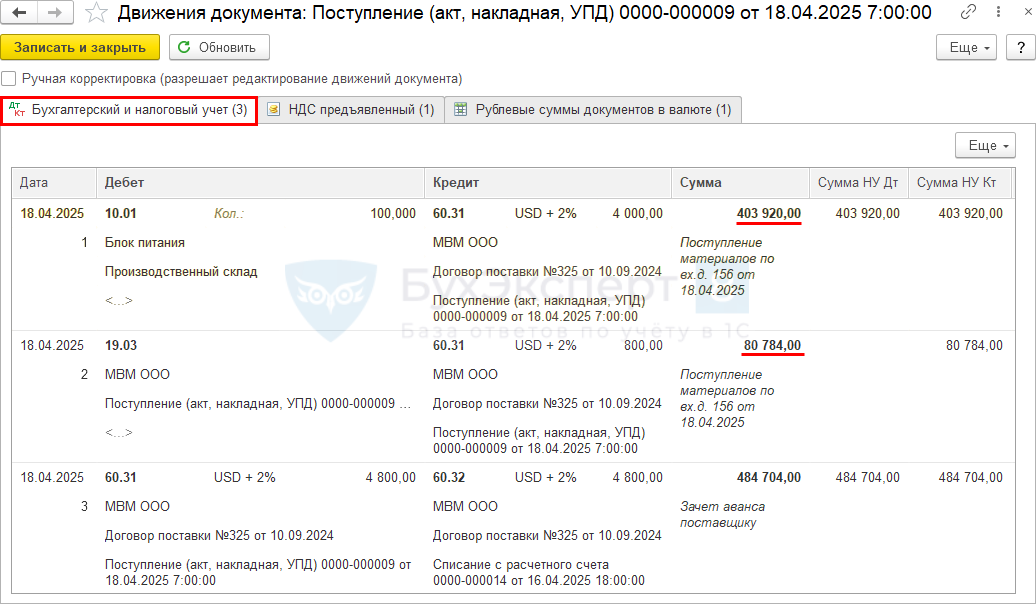
| 18 апреля | 10.01 | 60.31 | 403 920 | 403 920 | 403 920 | Принятие к учету материалов | Поступление (акт, накладная, УПД)- Товары (накладная, УПД) |
| 19.03 | 60.31 | 80 784 | 80 784 | Принятие к учету НДС | |||
| 60.31 | 60.32 | 484 704 | 484 704 | 484 704 | Зачет аванса | ||
| Регистрация СФ поставщика | |||||||
| 18 апреля | — | — | 484 704 | Регистрация СФ поставщика | Счет-фактура полученный на поступление | ||
| 68.02 | 19.03 | 80 784 | Принятие НДС к вычету | ||||
| — | — | 80 784 | Отражение вычета НДС в книге покупок | Отчет «Книга покупок» | |||
Перечисление аванса поставщику
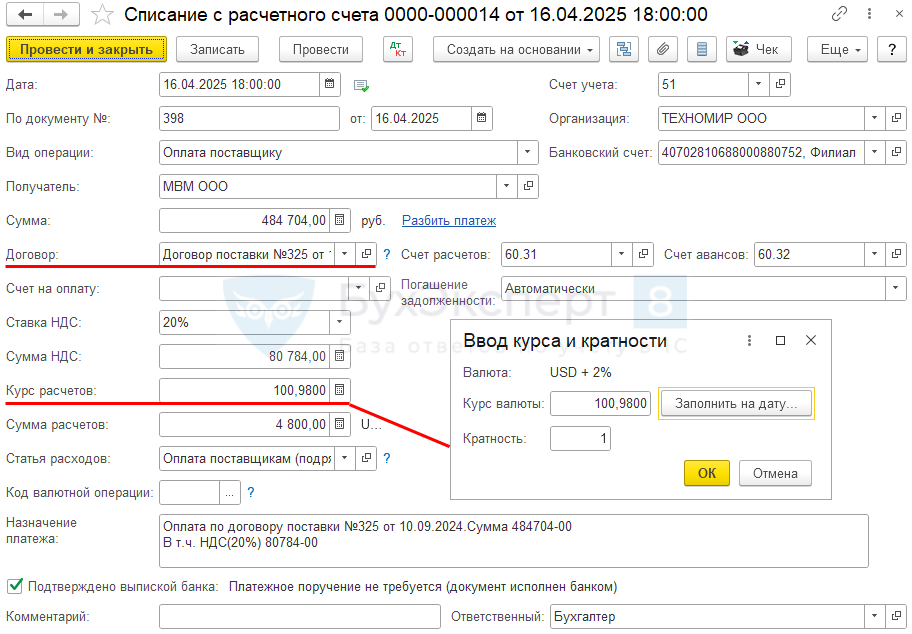
Перечисление аванса поставщику оформите документом Списание с расчетного счета вид операции Оплата поставщику в разделе Банк и касса — Банковские выписки.
В договоре с поставщиком в у.е. укажите: PDF
- Сумма: — USD+2% (у.е. в которой заключен договор);
- Оплата в: — руб., (валюта платежа).
В результате выбора такого договора в документе Списание с расчетного счета автоматически устанавливаются в поле Счет расчетов — 60.31 и в поле Счет авансов — 60.32.
Так как оплата поставщику перечисляется в рублях, но расчеты ведутся по договору в у.е., то в документе устанавливается:
- Сумма — укажите сумму оплаты в руб. согласно выписке банка;
- Курс расчетов — курс на дату оплаты заполняется автоматически из справочника Валюты;
- Сумма расчетов – сумма оплаты, выраженная в у.е., рассчитывается автоматически в результате деления суммы в рублях на курс расчетов.
Проводки по документу
Приобретение материалов
Материалы, приобретенные для производства, относятся к запасам (п. 3 ФСБУ 5/2019) и учитываются на счете 10.01 «Сырье и материалы» (План счетов 1С).
Приобретение запчастей отразите документом Поступление (акт, накладная, УПД) вид операции Товары в разделе Покупки – Поступление (акты, накладные, УПД).
Курс на дату приемки материалов используется только для пересчета неоплаченной стоимости материалов. Оплаченная стоимость материалов учитывается по курсу оплаты.
В нашем примере для пересчета у.е. в рубли курс берется:
- из документа Списание с расчетного счета, т.к. была 100% предоплата. Курс, который указан в документе Поступление (акт, накладная, УПД) в форме Цены в документе из справочника Валюты не участвует в расчете рублевой оценки.
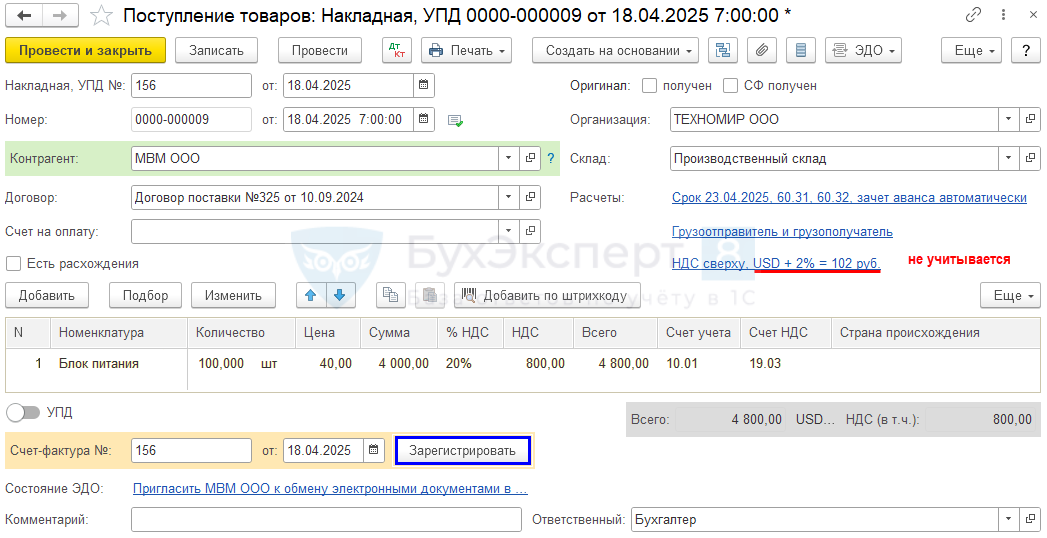
В табличной части цены указываются в у.е., но в проводках суммы выражены в рублевом эквиваленте.
Проводки по документу
Проверка правильности формирования проводок в рублевом выражении
Дата Сумма Сумма без НДС, USD Сумма НДС, USD Курс Сумма без НДС, руб. Сумма НДС, руб. 16 апреля Оплаченная сумма 4 000 800 99 403 920 80 784 Сумма всего 4 000 800 403 920 80 784
Документальное оформление
Организация должна утвердить формы первичных документов, в т.ч. документа по оприходованию материалов.
Бланки, используемые в 1С, можно распечатать по кнопке Печать документа Поступление (акт, накладная, УПД).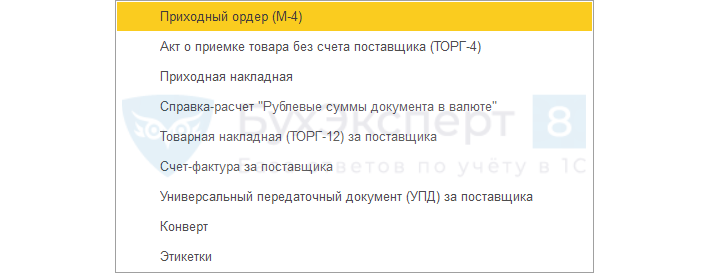
Регистрация СФ от поставщика
НДС принимается к вычету при выполнении условий (п. 2 ст. 171 НК РФ):
- материалы должны использоваться в деятельности, облагаемой НДС;
- в наличии правильно оформленный СФ (УПД);
- материалы приняты к учету (п. 1 ст. 172 НК РФ).
Для регистрации входящего счета-фактуры укажите его номер и дату внизу формы документа Поступление (акт, накладная, УПД) и нажмите Зарегистрировать.
Документ Счет-фактура полученный автоматически заполняется данными документа Поступление (акт, накладная, УПД). Код вида операции — 01 «Получение товаров, работ, услуг».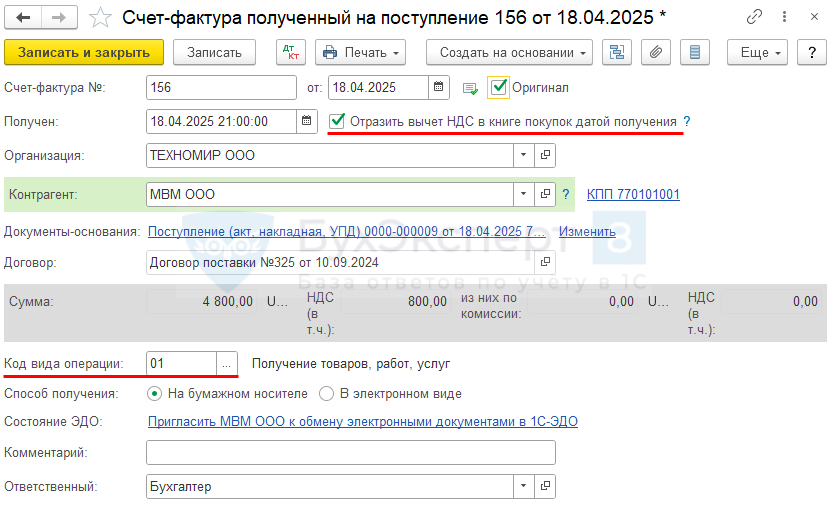
Если в документе установлен флажок Отразить вычет НДС в книге покупок датой получения, то при его проведении будут сделаны проводки по принятию НДС к вычету.
Подробнее про Перенос вычета по НДС на 3 года в 1С.
Проводки по документу
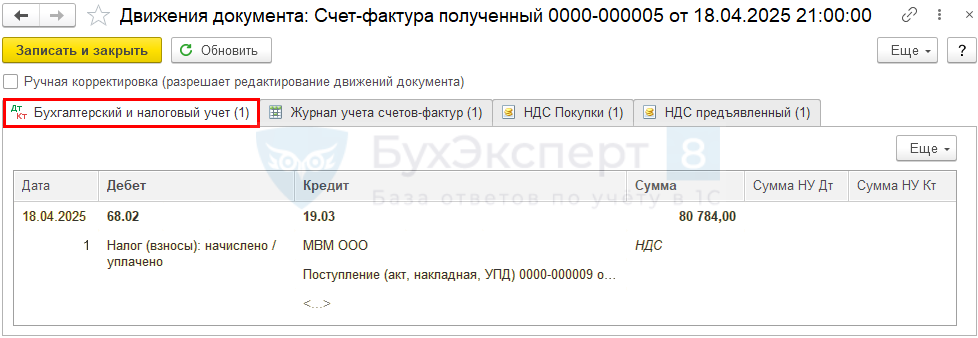
Отчет Книга покупок можно сформировать из раздела Отчеты — Книга покупок. PDF
Отчетность
В декларации по НДС сумма вычета НДС отражается:
- В Разделе 3 стр.120 «Сумма НДС, подлежащая вычету»: PDF
- сумма НДС, принятая к вычету.
- В Разделе 8 «Сведения из книги покупок»:
- счет фактура с кодом вида операции «01».
См. также:
 Макс
 ВКонтакте
Помогла статья?
Получите еще секретный бонус и полный доступ к справочной системе Бухэксперт на 8 дней бесплатно


Обратите внимание!
В комментариях наши эксперты не отвечают на вопросы по программам 1С и законодательству.
Получить индивидуальную консультацию от наших специалистов можно в Личном кабинете