





Регистрация бесплатна и занимает 10 секунд.
Лимит — втрое выше.
Нажимая на кнопку, я соглашаюсь на обработку персональных данных и с правилами пользования сайтом
Арендатор учитывает арендованные основные средства как право пользования активом или на забалансовом счете 001. Разберем, когда можно не применять ФСБУ 25/2018, какие проводки делают арендатор и арендодатель и кто начисляет амортизацию.
Содержание
- Понятие аренды и ее виды
- Учет арендованных ОС у арендатора
- Когда можно не признавать ППА: учет на счете 001
- Бухгалтерские проводки у арендатора
- Учет аренды ОС у арендодателя
- Кто начисляет амортизацию: арендодатель или арендатор
- Как определить порядок начисления амортизации при аренде
- Налоговый учет арендных операций
- Досрочное расторжение договора аренды, последствия в учете
- Инвентаризация арендованного ОС
- Кратко об арендованных основных средствах
Понятие аренды и ее виды
Аренда ОС — передача имущества арендатору за плату во временное владение и пользование или только в пользование. Право собственности к арендатору не переходит (ст. 606, ст. 608 ГК РФ). Основы арендных отношений закреплены в законодательстве (гл. 34 ГК РФ):
Получите понятные самоучители 2026 по 1С бесплатно:
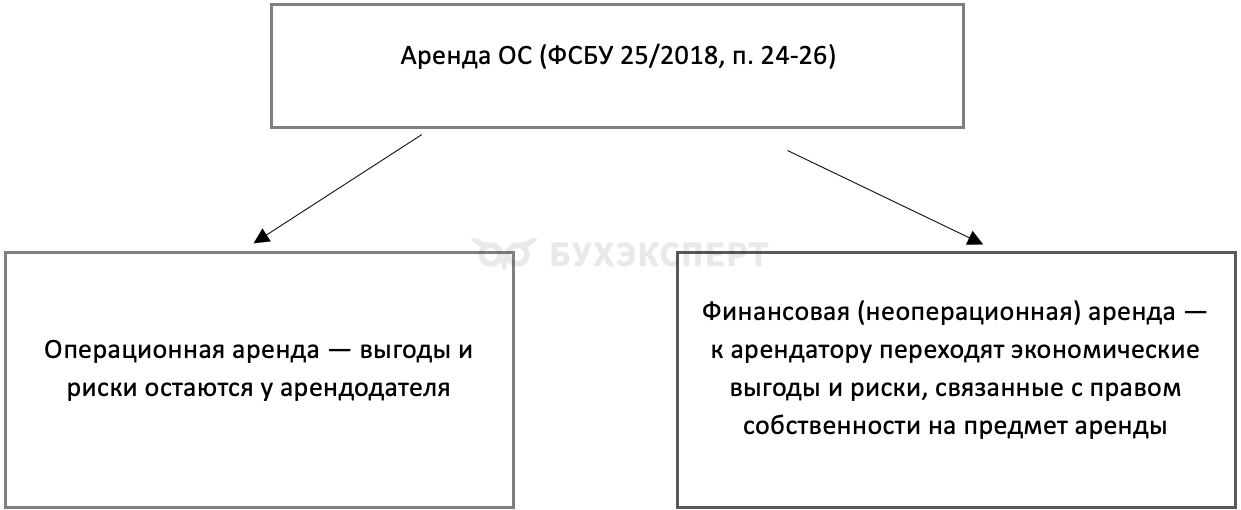
Классификация аренды определяет порядок учета и обязанности сторон договора.
Учет аренды регулирует ФСБУ 25/2018, который приблизил российские правила к международным стандартам.
Учет арендованных ОС у арендатора
По общему правилу арендатор на дату получения предмета аренды признает право пользования активом (ППА) и обязательство по аренде (п. 10 ФСБУ 25/2018).
Арендатор вправе не признавать ППА и обязательство по аренде в следующих случаях (п. 11 ФСБУ 25/2018):
- срок аренды не больше 12 месяцев
- рыночная стоимость аналогичного нового объекта не превышает 300 000 руб., и арендатор может получать экономические выгоды от него преимущественно независимо от других активов
- арендатор вправе применять упрощенные способы бухучета
При этом договор не должен предусматривать переход права собственности или выкуп по цене значительно ниже справедливой стоимости. Арендатор не должен планировать сдавать предмет аренды в субаренду (п. 12 ФСБУ 25/2018).
Оцените ППА по фактической стоимости (п. 13 ФСБУ 25/2018):
ППА = первоначальная оценка обязательства по аренде + платежи на дату получения предмета аренды или раньше + затраты на получение предмета аренды и приведение его в рабочее состояние + оценочное обязательство по демонтажу и восстановлению
Поэтому суммы ППА и обязательства могут различаться. Организации, которые вправе применять упрощенные способы бухучета, могут оценивать обязательство по номинальной сумме платежей, а в стоимость ППА включать только первые два элемента (п. 13, п. 14 ФСБУ 25/2018).
В дальнейшем начисляйте амортизацию ППА. Увеличивайте обязательство на начисленные проценты и уменьшайте на уплаченные арендные платежи.
Когда можно не признавать ППА: учет на счете 001
Учитывайте арендованный объект на счете 001 вместо признания ППА, если применяете освобождение по п. 11 ФСБУ 25/2018: срок аренды не превышает 12 месяцев, выполнены условия для малоценного предмета аренды либо организация вправе применять упрощенные способы бухучета.
Дополнительно должны одновременно выполняться условия п. 12: договор не предусматривает переход права собственности или льготный выкуп, а предмет аренды не предполагается предоставлять в субаренду.
Если арендатор не признает ППА, признавайте платежи расходом равномерно в течение срока аренды или по другой обоснованной системе (п. 11 ФСБУ 25/2018). Отражайте арендную плату в расходах по обычным видам деятельности на счете затрат подразделения, которое использует объект: 20.01, 26 или 44.01.
Бухгалтерские проводки у арендатора
Учет аренды с признанием ППА и обязательства по аренде
Если признаете право пользования активом (ППА) и обязательство по аренде, используйте специальные счета учета аренды. Ниже — проводки в 1С без дисконтирования.
Этот порядок разобран в нашем материале: Аренда у арендатора без дисконтирования в 1С.
Отражайте основные операции следующими проводками:
|
Дебет |
Кредит |
Сумма БУ |
Сумма НУ (Дт / Кт) |
Наименование операции |
| Признание ППА и обязательства по аренде | ||||
| 08.04.2 | 76.07.1 | Сумма будущих арендных платежей без НДС | Дт — сумма будущих арендных платежей без НДС, Кт — не отражается | Признано обязательство по аренде, сформирована стоимость ППА |
| 76.07.9 | 76.07.1 | НДС в составе будущих арендных платежей | Не отражается | Учтен НДС в составе обязательства по аренде |
| 01.03 | 08.04.2 | Первоначальная стоимость ППА | Не отражается | ППА принято к бухгалтерскому учету |
| 01.К | 08.04.2 | Не отражается | Дт/Кт — сумма будущих арендных платежей без НДС | Отражена стоимость арендных платежей в налоговом учете |
| Начисление арендной платы и учет НДС | ||||
| 76.07.1 | 76.07.2 | Арендная плата за период без НДС | Дт — не отражается, Кт — арендная плата без НДС | Начислен арендный платеж |
| 19.04 | 76.07.2 | НДС по арендной плате за период | Дт — не отражается, Кт — сумма НДС | Учтен предъявленный арендодателем НДС |
| 76.07.1 | 76.07.9 | НДС по арендной плате за период | Не отражается | Уменьшено обязательство по аренде в части НДС |
| 68.02 | 19.04 | НДС, принимаемый к вычету | Не отражается | Принят к вычету НДС по аренде при выполнении условий для вычета |
| Расчеты с арендодателем | ||||
| 76.07.2 | 51 | Сумма перечисленного платежа | Дт — сумма платежа, Кт — не отражается | Перечислен арендный платеж |
| 60.02 | 51 | Сумма аванса | Дт — сумма аванса, Кт — не отражается | Перечислен аванс арендодателю |
| 76.07.2 | 60.02 | Сумма зачтенного аванса | Дт/Кт — сумма зачтенного аванса | Зачтен аванс в счет арендного платежа |
| Признание расходов | ||||
| 20.01 (26, 44.01) | 02.03 | Сумма амортизации ППА за период | Не отражается | Начислена амортизация ППА в зависимости от назначения арендованного объекта |
| 20.01 (26, 44.01) | 01.К | Не отражается | Дт/Кт — арендная плата за период без НДС | Признаны расходы по аренде в налоговом учете |
Проводки при первоначальном признании, начислении платежей, зачете аванса и признании расходов соответствуют схеме учета без дисконтирования. В этой схеме амортизация ППА отражается только в БУ, а расходы по арендной плате в НУ признаются отдельно с использованием счета 01.К.
При дисконтировании первоначальную стоимость обязательства определяйте по приведенной стоимости будущих платежей. Проценты в 1С учитывайте на счете 76.07.5. Без дисконтирования этот счет не применяйте:
|
Дебет |
Кредит |
Сумма БУ |
Сумма НУ (Дт / Кт) |
Наименование операции |
| 91.02 | 76.07.5 | Сумма процентов за период | Не отражается | Начислены процентные расходы по обязательству по аренде |
Как определить ставку для оценки обязательства по аренде и закрепить порядок ее расчета в учетной политике: Порядок определения ставки дисконтирования
Учет аренды без признания ППА и обязательства по аренде
Арендатор может не признавать ППА и обязательство по аренде, если соблюдает условия стандарта (п. 11–12 ФСБУ 25/2018). Этот вариант нужно показывать отдельно от основного способа учета, а не как универсальный порядок учета аренды.
Если организация правомерно применяет этот вариант, отражайте операции следующими проводками:
|
Дебет |
Кредит |
Сумма БУ |
Сумма НУ (Дт / Кт) |
Наименование операции |
| Получение арендованного объекта | ||||
| 001 |
— |
Стоимость объекта, принятая для забалансового учета | Не отражается | Арендованное ОС принято на забалансовый учет |
| Начисление арендной платы и учет НДС | ||||
| 20.01 (26, 44.01) | 60.01 | Арендная плата за период без НДС | Дт/Кт — арендная плата без НДС при выполнении условий признания расходов | Начислена арендная плата: для производственных целей — счет 20.01, управленческих — 26, торговой деятельности — 44.01 |
| 91.02 | 60.01 | Арендная плата за период без НДС | Дт/Кт — сумма, признаваемая в НУ, если расход не учитывается — не отражается | Начислена арендная плата, относящаяся к прочим расходам |
| 19.04 | 60.01 | НДС по арендной плате | Дт — не отражается, Кт — сумма НДС | Учтен предъявленный арендодателем НДС |
| 68.02 | 19.04 | НДС, принимаемый к вычету | Не отражается | Принят к вычету НДС по аренде при выполнении условий для вычета |
| Расчеты с арендодателем | ||||
| 60.01 | 51 | Сумма перечисленного платежа | Дт — сумма платежа, Кт — не отражается | Перечислен арендный платеж |
| 60.02 | 51 | Сумма аванса | Дт — сумма аванса, Кт — не отражается | Перечислен аванс арендодателю |
| 60.01 | 60.02 | Сумма зачтенного аванса | Дт / Кт — сумма зачтенного аванса | Зачтен аванс в счет арендного платежа |
| Возврат арендованного объекта | ||||
|
— |
001 | Стоимость объекта, учтенная за балансом | Не отражается | Арендованное ОС списано с забалансового учета при возврате арендодателю |
Примечания к таблицам:
- Графа «Сумма НУ (Дт / Кт)» показывает суммы налогового учета в регистрах 1С, а не только расходы, уменьшающие налоговую базу. Например, сумма по кредиту счета расчетов не означает признания расхода.
- Таблицы составлены для аренды с НДС, принимаемым к вычету. Исключите или скорректируйте строки по НДС, если условия договора и налоговый статус сторон отличаются.
- Формулировку «для непроизводственных целей» заменили на «относящаяся к прочим расходам»: аренду для управленческих нужд отражайте на счете 26, а не автоматически на счете 91.02.
Учет аренды ОС у арендодателя
Операционная аренда
Право собственности остается за арендодателем при операционной и, как правило, при финансовой аренде (ст. 606, 608 ГК РФ). Поэтому право собственности не определяет вид аренды.
При операционной аренде экономические выгоды и риски, связанные с правом собственности, остаются у арендодателя (п. 26 ФСБУ 25/2018). Он продолжает учитывать объект в составе основных средств и начислять амортизацию.
Счета учета доходов и расходов зависят от того, относится ли сдача имущества в аренду к обычным видам деятельности организации. Если нет, учитывайте арендную плату как прочий доход (п. 7 ПБУ 9/99).
Отражайте передачу объекта, начисление арендной платы и расчеты с арендатором следующими проводками:
|
Содержание операции |
Дебет |
Кредит |
| Передача ОС в аренду (внутренняя запись) |
01 субсчет «ОС в аренде» |
01 субсчет «Собственные ОС» |
| Начислена арендная плата | 62 (76) | 91-1 |
| Начислен НДС с арендной платы | 91-2 | 68 |
| Начислена амортизация по объекту аренды | 91-2 (20, 26) | 02 |
| Поступила арендная плата | 51 | 62 (76) |
Имущество, приобретенное специально для сдачи в аренду, можно учитывать на счете 03 «Доходные вложения в материальные ценности».
Как классифицировать договор и отразить передачу объекта и арендную плату в программе — в статье: Учет операционной аренды у арендодателя по ФСБУ 25/2018 в 1С.
Финансовая аренда (лизинг)
Для целей ФСБУ 25/2018 финансовую аренду определяют по переходу экономических выгод и рисков к арендатору, а не только по названию договора. В эту категорию могут попасть как договоры лизинга, так и другие договоры аренды.
Сначала арендодатель определяет вид аренды — операционная или неоперационная. Арендатор отдельно проверяет обязанность признать ППА и возможность применить освобождение по п. 11–12 ФСБУ 25/2018.
При финансовой аренде арендодатель признает чистую стоимость инвестиции в аренду (ЧСИ) и списывает предмет аренды с баланса (п. 34 ФСБУ 25/2018). Ниже приведена схема для предмета аренды, который до передачи учитывался у арендодателя как основное средство. Для имущества, приобретенного непосредственно по договору лизинга, и для передаваемых запасов порядок первоначального признания отличается:
- Дт 01 субсчет «Выбытие основных средств» Кт 01 — спишите первоначальную стоимость ОС
- Дт 02 Кт 01 субсчет «Выбытие ОС» — спишите накопленную амортизацию
- Дт 76 «Чистая стоимость инвестиции в аренду» Кт 01 «Выбытие ОС» — отразите передачу предмета аренды арендатору
Включите затраты арендодателя по договору в ЧСИ. Не прибавляйте их к остаточной стоимости для сравнения с ЧСИ. Разницу при списании предмета аренды и признании ЧСИ отнесите на доходы или расходы периода (п. 34 ФСБУ 25/2018).
Если предмет аренды до передачи учитывался как ОС, при признании инвестиции спишите его балансовую стоимость. Справедливую стоимость предмета аренды включите в ЧСИ. Разницу между справедливой и балансовой стоимостью признайте доходом или расходом периода. Затраты арендодателя, связанные с договором, включайте в ЧСИ по мере их осуществления, кроме случая, предусмотренного п. 35 ФСБУ 25/2018:
- Дт 76 Кт 91
Арендодатель не амортизирует чистую инвестицию в аренду. Увеличивайте ее стоимость на начисленные проценты и уменьшайте на полученные арендные платежи:
Кто начисляет амортизацию: арендодатель или арендатор
При операционной аренде арендодатель начисляет амортизацию по объекту, а арендатор — по праву пользования активом (ППА), если не применяет упрощение. При финансовой аренде арендодатель списывает предмет аренды с баланса и не начисляет амортизацию.
Срок полезного использования ППА не должен превышать срок аренды, если право собственности к арендатору не переходит (п. 17 ФСБУ 25/2018).
Если договор предусматривает переход права собственности, арендатор амортизирует ППА в течение срока полезного использования объекта, а не срока аренды.
Как определить порядок начисления амортизации при аренде
Чтобы начислять амортизацию:
- определите вид аренды — операционная или финансовая
- проверьте, предусматривает ли договор переход права собственности
- учтите требования ФСБУ 25/2018 о признании права пользования активом
- закрепите выбранный порядок в учетной политике
Для учета аренды подготовьте:
- договор аренды
- акт приема-передачи
- акты об оказании услуг, если есть
- счета-фактуры для НДС
- бухгалтерскую справку, если акт не составляют
Налоговый учет арендных операций
Помимо правил БУ, при аренде ОС учитывайте требования налогового законодательства:
- Налог на прибыль — учитывайте арендные платежи в прочих расходах, если используете имущество в деятельности, направленной на получение дохода (пп. 10 п. 1 ст. 264 НК РФ)
- НДС — арендодатель начисляет налог с арендной платы. Арендатор принимает его к вычету, если есть счет-фактура и объект используется в облагаемой деятельности. При аренде государственного или муниципального имущества у органов власти арендатор выступает налоговым агентом по НДС (п. 3 ст. 161 НК РФ)
- Налог на имущество организаций — недвижимость, переданная в аренду, в том числе по договору финансовой аренды (лизинга), облагается у арендодателя или лизингодателя (п. 3 ст. 378 НК РФ). Арендатор не платит налог с признанного ППА. Налоговую базу — среднегодовую или кадастровую стоимость — определяют по правилам НК РФ для соответствующего объекта. Движимое имущество налогом на имущество организаций не облагается
- Транспортный налог: платит лицо, на которое зарегистрировано транспортное средство. Как правило, это арендодатель, при лизинге — сторона, на которую по договору зарегистрировано ТС
Досрочное расторжение договора аренды, последствия в учете
При досрочном расторжении договора:
- Арендатор списывает ППА и обязательство по аренде. Разницу относит на прочие доходы или расходы (п. 23 ФСБУ 25/2018)
- Арендодатель отражает возврат объекта, корректирует доходы и расходы. При финансовой аренде принимает возвращенный предмет к учету как актив соответствующего вида и списывает оставшуюся ЧСИ (п. 40 ФСБУ 25/2018)
Проверьте условия договора: штрафы, возврат авансов или выкуп при досрочном расторжении влияют на итоговые проводки.
Инвентаризация арендованного ОС
Арендатор проводит инвентаризацию по месту нахождения имущества в присутствии материально ответственных лиц. Проверяет фактическое наличие и состояние имущества.
По арендованным объектам на счете 001 составьте отдельную инвентаризационную опись по каждому арендодателю. Укажите стоимость из договора аренды.
Отразите результаты инвентаризации в отчетном периоде, к которому относится дата ее проведения. Излишки отнесите на прочие доходы, недостачи — на виновных лиц или прочие расходы.
Кратко об арендованных основных средствах
- При операционной аренде арендодатель продолжает амортизировать объект
- Арендатор амортизирует право пользования активом (ППА), если не применяет упрощение (п. 11 ФСБУ 25/2018)
- При финансовой аренде арендодатель списывает объект и признает чистую стоимость инвестиции в аренду
- Определите вид аренды, порядок начисления амортизации и счета БУ для отражения операций
- Учитывайте арендованные ОС на балансовых счетах при признании ППА или на забалансовом счете 001 при упрощенном учете
- Соблюдайте правила ФСБУ 25/2018 и закрепите выбранные способы учета в учетной политике
См.также:
Если вы еще не подписаны:
Активировать демо-доступ бесплатно →
или
Оформить подписку на Рубрикатор →
После оформления подписки вам станут доступны все материалы по 1С Бухгалтерия, записи поддерживающих эфиров и вы сможете задавать любые вопросы по 1С.
 Макс
 ВКонтакте
Помогла статья?
Получите еще секретный бонус и полный доступ к справочной системе Бухэксперт на 8 дней бесплатно


Обратите внимание!
В комментариях наши эксперты не отвечают на вопросы по программам 1С и законодательству.
Получить индивидуальную консультацию от наших специалистов можно в Личном кабинете