





Регистрация бесплатна и занимает 10 секунд.
Лимит — втрое выше.
Нажимая на кнопку, я соглашаюсь на обработку персональных данных и с правилами пользования сайтом
ОС-15 — унифицированный акт о приемке-передаче оборудования в монтаж. Разберем, когда его оформляют, кто подписывает, какие сведения вносят и как отразить оборудование и монтажные работы в бухгалтерском учете в 2026 году.
Содержание
Для чего нужна форма ОС-15
Акт подтверждает, какое оборудование заказчик передал исполнителю, в каком количестве и состоянии, с какой комплектностью и технической документацией (Постановление Госкомстата от 21.01.2003 N 7).
Получите понятные самоучители 2026 по 1С бесплатно:
Акт применяют при передаче оборудования подрядчику. При монтаже собственными силами организация использует ОС-15, адаптированную для внутренней передачи, или собственный первичный документ. Передача в монтаж не означает продажу оборудования подрядчику и не подтверждает завершение работ.
В 2026 году коммерческая организация не обязана применять именно бланк ОС-15. Руководитель утверждает формы первичных документов по представлению лица, которое ведет бухучет, поэтому допустимы и унифицированный бланк, и собственная форма с обязательными реквизитами (ч. 2, 4 ст. 9 Федерального закона от 06.12.2011 N 402-ФЗ).
В собственном акте укажите:
- название документа, дату составления и наименование организации
- содержание операции — передачу конкретного оборудования в монтаж
- натуральное и денежное измерение операции с единицами измерения
- должности ответственных лиц, их подписи и фамилии с инициалами либо другие данные, по которым можно определить подписантов
Номер акта, сведения о договоре, комплектности и технической документации не относятся к обязательным реквизитам, но помогают идентифицировать оборудование и условия передачи (ч. 2 ст. 9 Закона N 402-ФЗ).
Когда отдельный акт ОС-15 не нужен
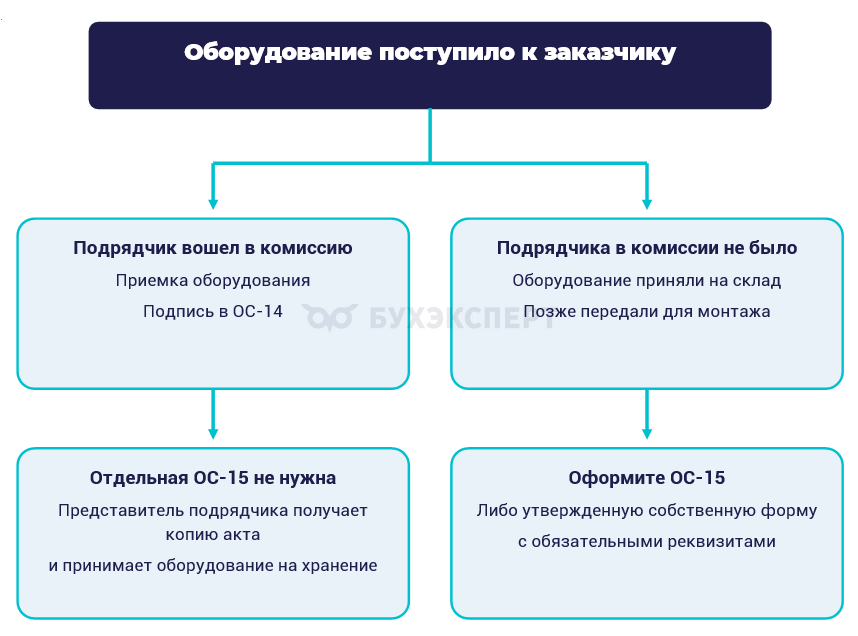
Если представитель монтажной организации входит в комиссию по приемке поступившего оборудования, отдельную ОС-15 составлять не нужно. Уполномоченный представитель подрядчика расписывается в акте приемки оборудования ОС-14 в получении оборудования на ответственное хранение и получает копию акта (указания по применению форм ОС-14, ОС-15 и ОС-16, утв. Постановлением Госкомстата N 7).
Если организация сначала приняла оборудование на склад без подрядчика, а затем передала ему для монтажа, оформите передачу отдельным актом по утвержденной форме. Даже когда отдельная ОС-15 не нужна, факт передачи должен подтверждать первичный документ — подпись в ОС-14 и копия акта у подрядчика.
Выбор документа:
Кто составляет и подписывает акт
Организация определяет ответственного за подготовку акта и порядок его передачи в бухгалтерию. При подрядном монтаже составьте два экземпляра — для заказчика и для исполнителя, но это практический порядок документооборота, а не обязательный реквизит.
В унифицированной ОС-15 предусмотрены три блока подписей:
|
Блок |
Кто подписывает |
| Сдал | Представитель заказчика, который передал оборудование |
| Принял | Представитель монтажной организации |
| Ответственное хранение | Материально ответственное лицо, подтвердившее прием оборудования на хранение |
Это блоки подписей, а не требование привлечь трех разных работников. Подписант должен иметь полномочия на соответствующее действие, поэтому представитель подрядчика, который принимает оборудование на хранение, заполняет оба относящихся к нему блока (форма ОС-15, утв. Постановлением Госкомстата N 7).
При монтаже хозяйственным способом в адаптированной форме укажите передающее и принимающее подразделения и ответственных лиц. Бумажный акт подпишите собственноручно, электронный — электронной подписью (ч. 5 ст. 9 Закона N 402-ФЗ).
Оформите документ при передаче оборудования, а если это невозможно — сразу после нее. Если дата подписания отличается от даты передачи, отразите обе даты (ч. 3 ст. 9 Закона N 402-ФЗ).
Как заполнить ОС-15
Пример
ООО «Спектр» купило у ООО «Деревообработка» деревообрабатывающий станок СД-400 за 1 200 000 руб. без НДС, изготовитель — АО «Спецтехника». Станок нужно собрать и закрепить на фундаменте в реконструируемом производственном цехе, а монтаж выполняет ООО «Монтаж» за 150 000 руб. без НДС.
Станок поступил на склад 10.04.2026, а заказчик передал его подрядчику 14.04.2026. В тот же день подрядчик начал монтаж на постоянном месте эксплуатации. Работы завершили и приняли 25.04.2026, тогда же станок стал готов к запланированному использованию и поступил в состав основных средств.
Дополнительных затрат нет. Предъявленный НДС подлежит вычету, поэтому в стоимость станка и работ его не включаем, а проводки по НДС, оплате и амортизации в примере не рассматриваем.
Для образца условно принимаем договор подряда от 06.04.2026 N 12, акт ОС-15 от 14.04.2026 N 5 и акт приемки оборудования на склад от 10.04.2026 N 4. Эти реквизиты добавлены для учебного примера, и в рабочий документ их переносить нельзя.
Шапка документа
Укажите ООО «Спектр» как заказчика, производственный цех — как подразделение и место монтажа, а договор подряда — как основание. Внесите наименования изготовителя, поставщика и монтажной организации, номер и дату акта, дату сдачи в монтаж. Коды организаций и аналитического учета перенесите из учетных данных и не подставляйте условные значения в рабочий документ.
Дату сдачи в эксплуатацию по договору укажите по его условиям, а фактическую дату отражайте, когда событие произошло. На 14.04.2026 нельзя подтверждать ввод станка 25.04.2026 как свершившийся факт, даже если эта дата запланирована:
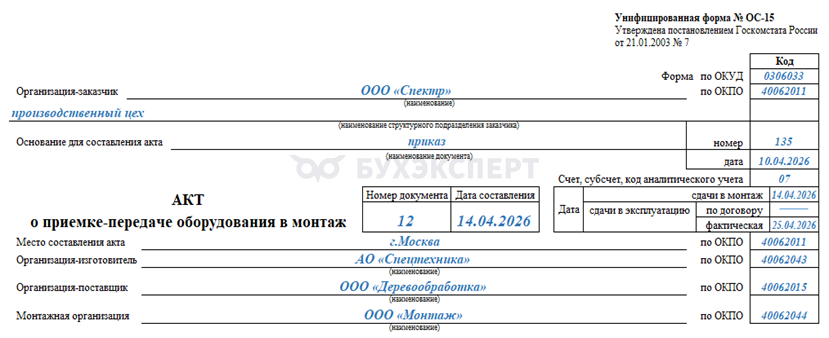
Таблица оборудования
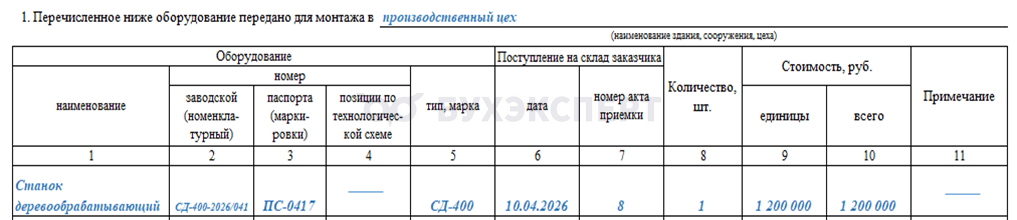
Наименование, заводской номер, номер паспорта, позицию по технологической схеме и марку берите из паспорта и проектных документов. Если реквизит к оборудованию не относится, поставьте прочерк:
|
Графы ОС-15 |
Значение по примеру |
| 1. Наименование | Станок деревообрабатывающий |
| 2-4. Заводской номер, номер паспорта, позиция по технологической схеме | Из паспорта и проектных документов, при отсутствии — прочерк |
| 5. Тип, марка | СД-400 |
| 6-7. Поступление на склад | 10.04.2026, акт N 4 |
| 8. Количество | 1 шт. |
| 9. Стоимость единицы | 1 200 000 руб. |
| 10. Стоимость всего | 1 200 000 руб. (1 шт. × 1 200 000 руб.) |
| 11. Примечание | Особенности комплекта и передачи, если есть |
Сверяйте стоимость в акте с данными бухучета и утвержденным порядком заполнения формы. В примере возмещаемый НДС в нее не входит, а стоимость монтажных работ 150 000 руб. в цену передаваемого станка не добавляйте, потому что работы подрядчика оформляют отдельно:
Оборотная сторона
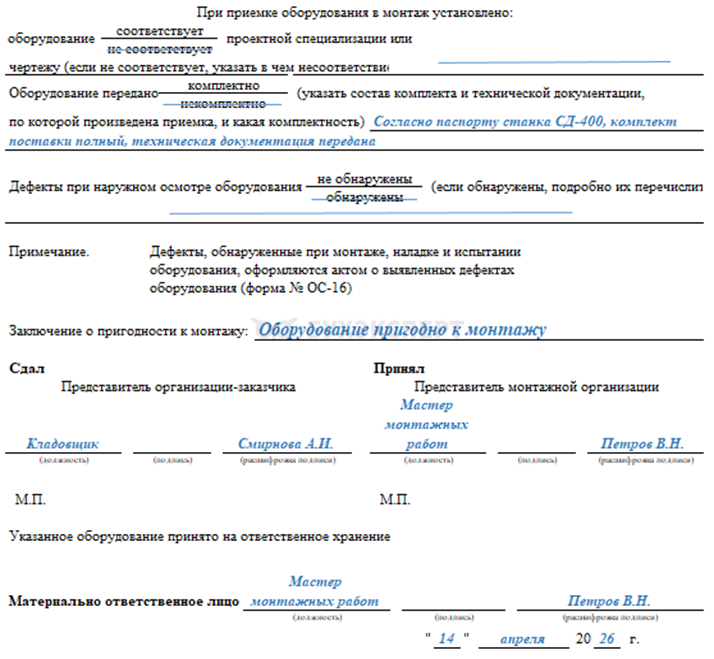
Отразите соответствие оборудования проектным документам, комплектность, состав технической документации и дефекты наружного осмотра, затем сформулируйте заключение о пригодности к монтажу и заполните блоки подписей. Не заменяйте его заключением о качестве выполненных работ, потому что ОС-15 оформляет передачу оборудования, а не результат монтажа (форма ОС-15, утв. Постановлением Госкомстата N 7).
Для примера допустима формулировка: «Оборудование комплектно, передано с паспортом и руководством по эксплуатации. При наружном осмотре дефекты не обнаружены. Пригодно к монтажу». Утверждение о соответствии проекту включайте после проверки конкретных проектных документов:
Как отразить передачу в бухгалтерском учете
Оборудование, которое требует монтажа, учитывайте на счете 07 «Оборудование к установке». Если монтаж не нужен, затраты на приобретение отражайте сразу на счете 08, а свободно стоящий станок не становится оборудованием к установке только потому, что его нужно доставить и подключить (Инструкция к Плану счетов, утв. Приказом Минфина от 31.10.2000 N 94н, пояснения к счету 07).
Передачу подрядчику не всегда сопровождает проводка Дт 08 Кт 07. Если монтаж на постоянном месте эксплуатации фактически не начался, оборудование остается у заказчика на счете 07, и одного перемещения на площадку или подписи в акте для переноса недостаточно (пояснения к счету 07). Если подрядчик принял оборудование только на хранение, основания списать его со счета 07 нет.
Оборудование на счете 07 уже относится к капитальным вложениям при соблюдении условий их признания. Проводка Дт 08 Кт 07 отражает переход к этапу монтажа, а не первое признание капитальных вложений (п. 5, 6 ФСБУ 26/2020).
Порядок отражения:
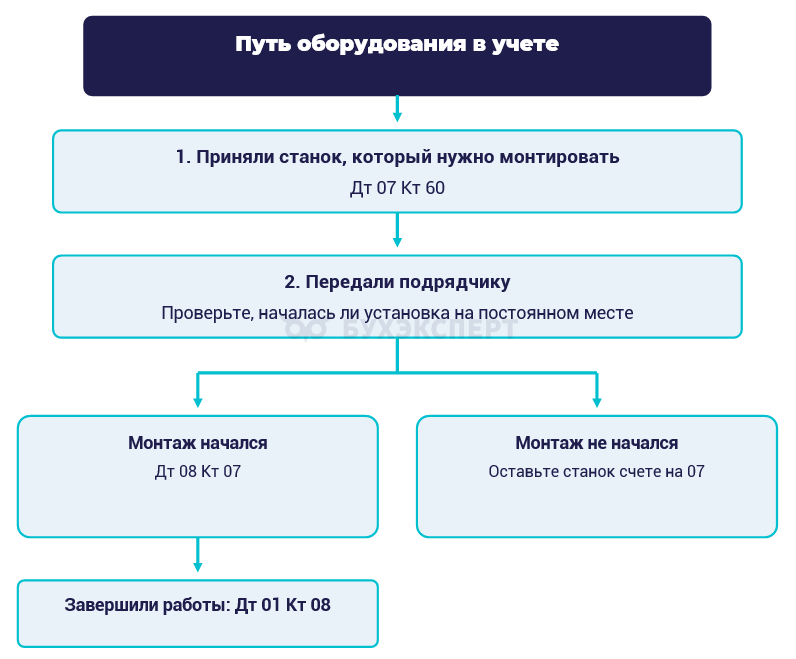
По условиям примера документы от 14.04.2026 подтверждают передачу и начало монтажа. Бухгалтер ООО «Спектр» сделает записи:
|
Дата |
Дт |
Кт |
Сумма БУ, руб. |
НУ Дт |
НУ Кт |
Операция |
| 10.04.2026 | 07 | 60 | 1 200 000,00 | — | — | Принят станок, требующий монтажа |
| 14.04.2026 | 08 | 07 | 1 200 000,00 | — | — | Стоимость станка перенесена на 08 при начале монтажа |
| 25.04.2026 | 08 | 60 | 150 000,00 | — | — | Приняты монтажные работы подрядчика |
| 25.04.2026 | 01 | 08 | 1 350 000,00 | — | — | Станок признан основным средством |
Как оформить поступление станка, передачу в монтаж, работы подрядчика и принятие основного средства в программе — в инструкции: Монтаж оборудования в 1С 8.3 Бухгалтерия — пошаговая инструкция.
Первоначальная стоимость станка — 1 350 000 руб. (1 200 000 + 150 000), других затрат по условиям примера нет. В общем случае в нее включают все связанные с объектом капитальные вложения до признания основного средства, в том числе необходимые затраты на доставку, монтаж и испытания (п. 12 ФСБУ 6/2020, п. 5 ФСБУ 26/2020).
Какие дополнительные затраты формируют стоимость объекта и чем подтвердить их связь с приобретением и подготовкой к использованию — в статье: Первоначальная стоимость основных средств: понятие, формирование и расчет.
При монтаже собственными силами затраты, которые отвечают условиям признания капитальных вложений, отражайте по дебету счета 08 в корреспонденции со счетами 10, 70, 69 и другими. Если их сначала собирает вспомогательное производство, применяйте Дт 08 Кт 23, но не включайте в стоимость объекта любые расходы подразделения автоматически — они должны относиться к подготовке объекта к использованию (п. 5, 6 ФСБУ 26/2020).
Приведенные проводки показывают бухгалтерский учет. Налоговую стоимость и условия учета расходов проверяйте отдельно — различия разобраны в статье: Как определять стоимость принятия к учету основных средств.
Какие документы оформить после передачи
|
Событие |
Документ и действие |
| Выявлены дефекты | Зафиксируйте недостатки, найденные при приеме, монтаже, наладке и испытаниях, актом ОС-16 или утвержденной собственной формой, потому что ОС-15 не заменяет дефектный акт во всех ситуациях |
| Подрядчик завершил работы | Примите результат и оформите документ о выполненных монтажных работах по договору, так как ОС-15 не подтверждает стоимость и завершение этих работ |
| Станок готов к использованию | Оформите признание основного средства по утвержденной форме: для отдельного станка подходит ОС-1, для группы объектов, кроме зданий и сооружений, — ОС-1б, а ОС-1а предназначена для зданий и сооружений |
| Оборудование вернули без завершения монтажа | Оформите возврат собственным актом с обязательными реквизитами, укажите состояние, комплектность, выполненные работы и причину возврата, а проводки определяйте по фактической стадии работ и назначению объекта |
Как описать обнаруженные недостатки, указать мероприятия по их устранению и оформить подписи сторон — в статье: Как применять форму ОС-16 при дефектах оборудования.
Не вводите отдельный «Акт о приемке смонтированного оборудования» как обязательный документ для каждого случая. Состав документов зависит от договора, характера работ и утвержденного документооборота, а один документ может подтверждать несколько связанных фактов, если содержит нужные сведения и подписи (ст. 9 Закона N 402-ФЗ).
Признайте объект основным средством, когда он приведен в состояние и местоположение, пригодные для запланированного использования, и отвечает признакам основного средства. В примере это 25.04.2026, и откладывать признание только из-за того, что фактическую работу на готовом станке начнут позже, нельзя (п. 4, 12 ФСБУ 6/2020). Ориентир — готовность к запланированному использованию, а не дата приказа о вводе или первого выпуска продукции.
Как заполнить сведения об объекте и оформить его принятие в состав основных средств — в статье: Акт ОС-1: руководство по заполнению с учетом ФСБУ 6/2020.
Кратко об ОС-15
- ОС-15 подтверждает передачу оборудования в монтаж, но не завершение монтажных работ, а вместо нее можно применять утвержденную собственную форму
- Если представитель подрядчика принял оборудование в составе приемочной комиссии и расписался в ОС-14, отдельную ОС-15 можно не составлять
- В акте отражают оборудование, его количество, стоимость, комплектность, документацию, дефекты и пригодность к монтажу
- Дт 08 Кт 07 нельзя связывать только с физической передачей подрядчику, поэтому учитывайте фактическое начало монтажа на постоянном месте эксплуатации
- После завершения подготовки объект признают основным средством, а по условиям примера его первоначальная стоимость — 1 350 000 руб.
См. также:
- Монтаж оборудования в 1С 8.3 Бухгалтерия — пошаговая инструкция
- Первоначальная стоимость основных средств: понятие, формирование и расчет
- Как определять стоимость принятия к учету основных средств
- Как применять форму ОС-16 при дефектах оборудования
- Акт ОС-1: руководство по заполнению с учетом ФСБУ 6/2020
Если вы еще не подписаны:
Активировать демо-доступ бесплатно →
или
Оформить подписку на Рубрикатор →
После оформления подписки вам станут доступны все материалы по 1С Бухгалтерия, записи поддерживающих эфиров и вы сможете задавать любые вопросы по 1С.
 Макс
 ВКонтакте
Помогла статья?
Получите еще секретный бонус и полный доступ к справочной системе Бухэксперт на 8 дней бесплатно


Обратите внимание!
В комментариях наши эксперты не отвечают на вопросы по программам 1С и законодательству.
Получить индивидуальную консультацию от наших специалистов можно в Личном кабинете