





Регистрация бесплатна и занимает 10 секунд.
Лимит — втрое выше.
Нажимая на кнопку, я соглашаюсь на обработку персональных данных и с правилами пользования сайтом
Акт ОС-3 подтверждает затраты на ремонт, реконструкцию и модернизацию ОС. При заполнении формы бухгалтеры часто ошибаются в разделах, составе уполномоченных лиц и разграничении ремонтных и модернизационных работ.
В статье разберем структуру формы ОС-3, покажем порядок заполнения на примере и правила учета затрат по действующим нормам.
Содержание
Получите понятные самоучители 2026 по 1С бесплатно:
ОС-3: что это и для чего нужен акт
Акт ОС-3 — первичный документ. Он подтверждает передачу ОС после ремонта, реконструкции или модернизации.
Унифицированную форму ОС-3 утвердил Госкомстат (Постановление от 21.01.2003 N 7). С 2013 года компании не обязаны использовать унифицированные формы первичных документов. Они могут разработать акт для приемки отремонтированных объектов самостоятельно.
Акт должен содержать обязательные реквизиты первичного учетного документа (ст. 9 Федерального закона от 06.12.2011 N 402-ФЗ «О бухгалтерском учете»).
Большинство организаций продолжают применять форму ОС-3. Она удобна, содержит необходимые сведения и знакома бухгалтерам и проверяющим. Закрепите выбранный бланк акта в учетной политике. Акт ОС-3 подтверждает завершение ремонта, реконструкции или модернизации ОС и затраты на работы. По нему бухгалтер отражает расходы в учете и вносит сведения в инвентарную карточку ОС (ф. ОС-6).
Когда составляют акт по ф. ОС-3
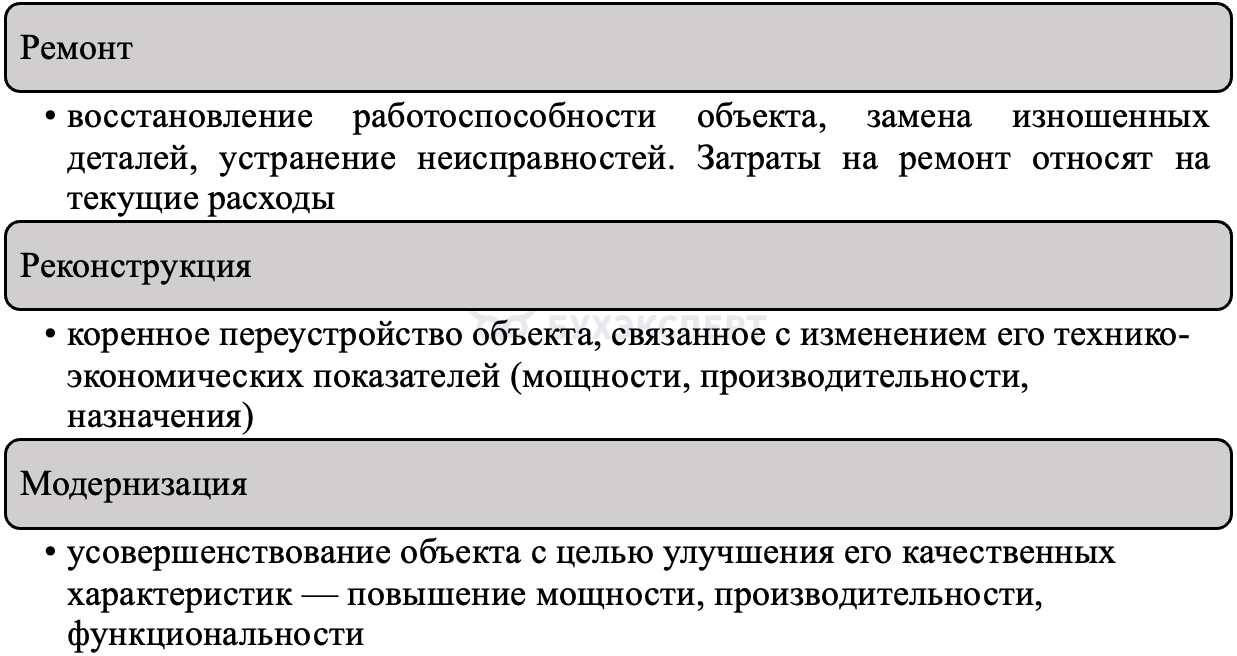 Оформите ОС-3, когда примете объект после ремонта, реконструкции или модернизации.
ОС-3: кто и когда оформляет
Приемочная комиссия оформляет акт ОС-3 при приеме и передаче ОС. Руководитель утверждает состав комиссии.
В комиссию обычно входят:
- технические специалисты — инженеры, механики, технологи
- сотрудник бухгалтерии
- представитель руководства
Комиссия подтверждает, что исполнитель выполнил работы полностью и качественно, а объект пригоден к дальнейшей эксплуатации.
Руководитель может поручить подписать акт одному уполномоченному сотруднику вместо комиссии. Утвердите состав комиссии или полномочия сотрудника приказом руководителя.
Акт подписывают:
- члены приемочной комиссии или уполномоченный сотрудник заказчика
- представитель организации или подразделения, выполнившего ремонт, реконструкцию или модернизацию
- главный бухгалтер
Руководитель или уполномоченный сотрудник утверждает акт.
Оформите ОС-3 после завершения всего объема работ. При поэтапном ремонте, реконструкции или модернизации составьте единый акт после последнего этапа. Укажите в нем полную стоимость и объем работ.
Ф. ОС-3: структура и содержание
Типовая ф. ОС-3 состоит из двух основных разделов, шапки, оборотной стороны с заключением комиссии и подписных блоков. Рассмотрим последовательно каждый элемент документа.
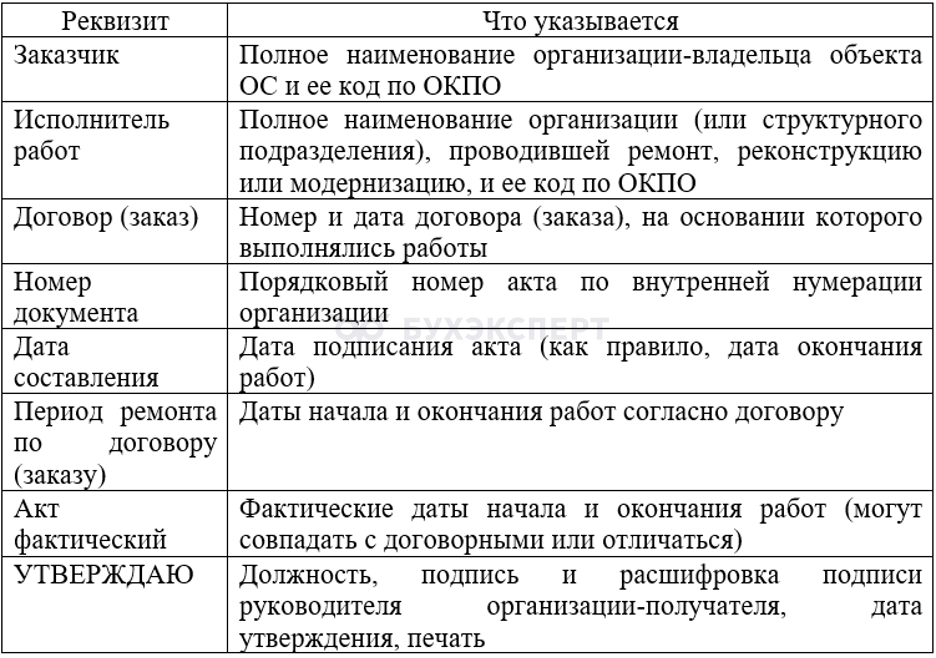
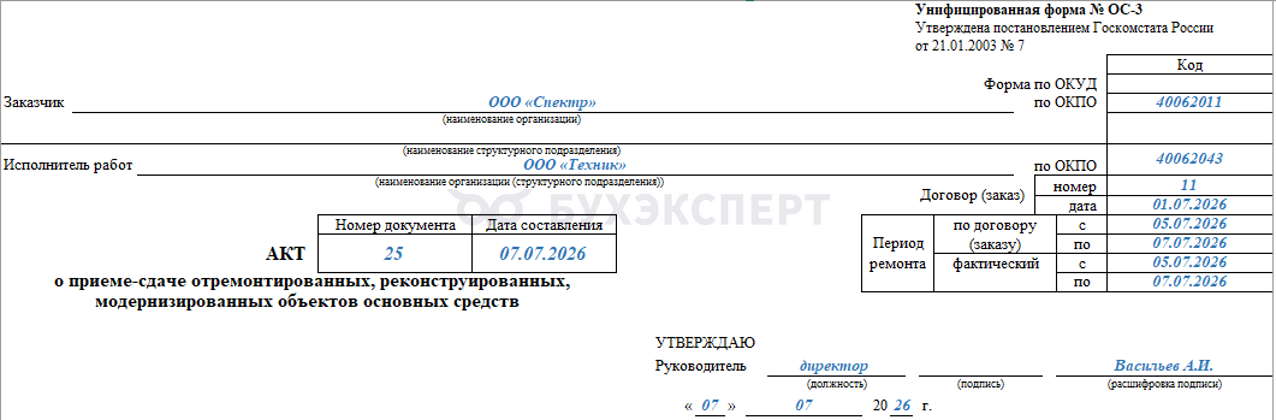
Реквизиты верхней части ф. ОС-3 (шапка акта)
Как заполнять шапку акта:
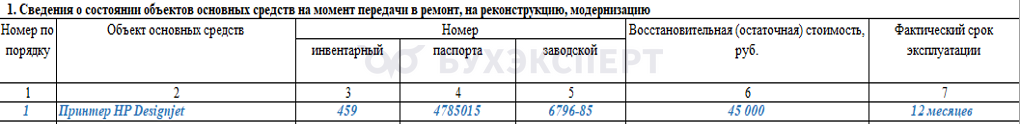
Раздел 1
Сведения о состоянии объектов ОС на момент передачи в ремонт, реконструкцию, модернизацию. В этом разделе фиксируют данные об объекте до проведения работ.
Как заполнить Раздел 1:
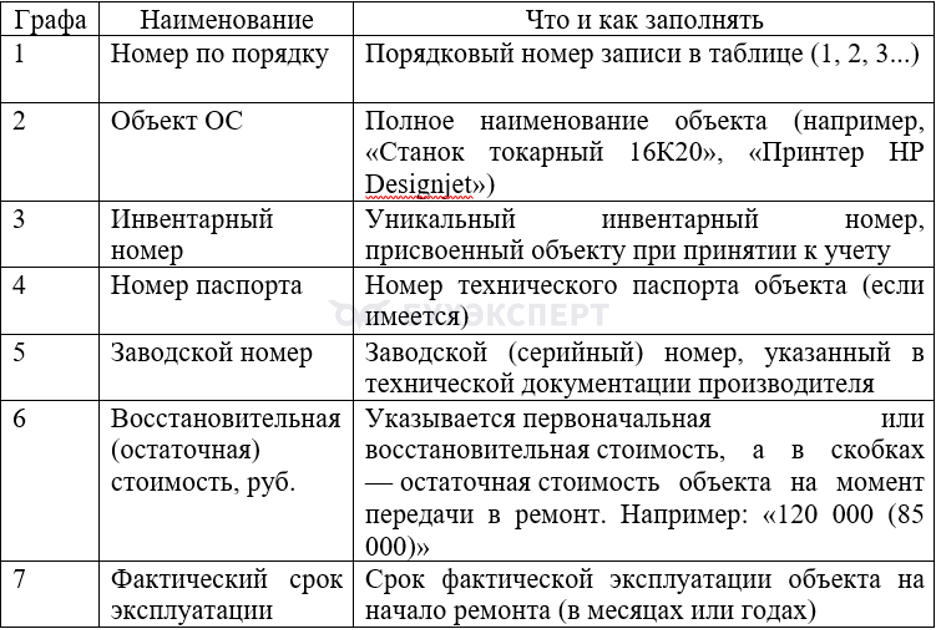
Графу 6 заполняют в рублях. Если объектов несколько, по каждому заполняют отдельную строку.
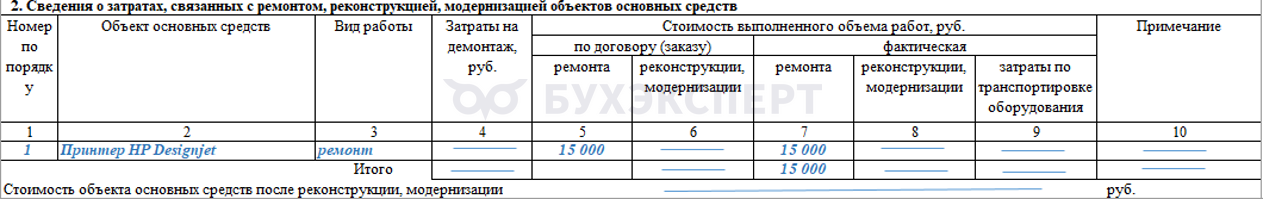
Раздел 2
Сведения о затратах, связанных с ремонтом, реконструкцией, модернизацией объектов ОС. В этом разделе отражают все затраты на проведенные работы.
Как заполнить Раздел 2:
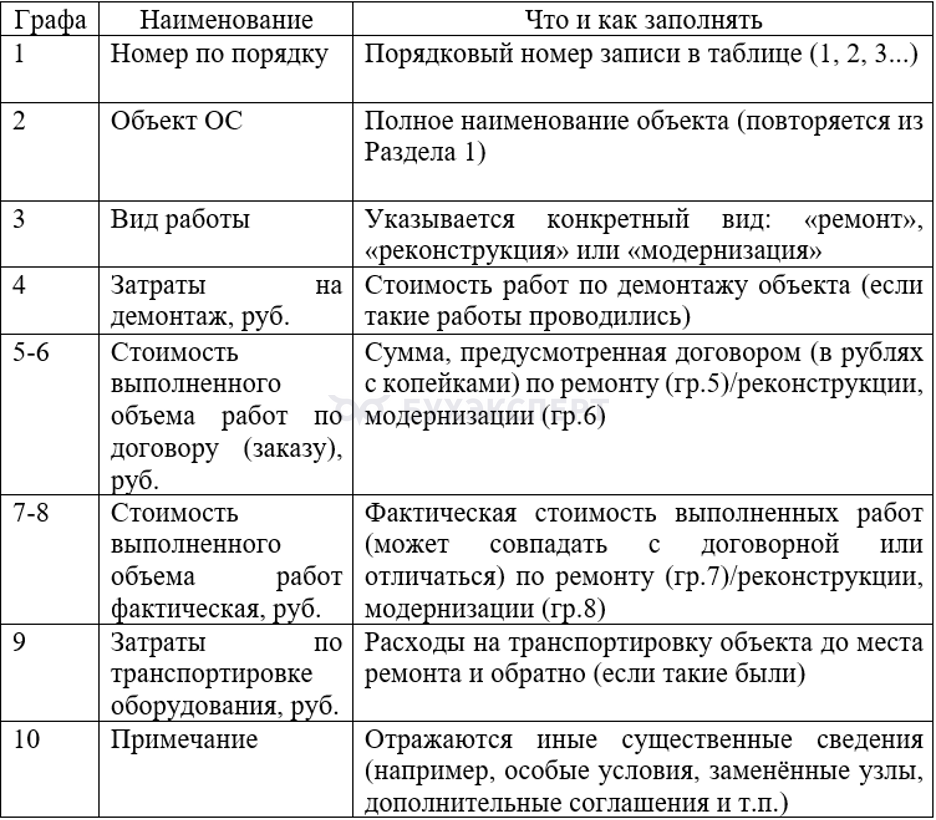
Итоговая часть раздела 2:
- в строке «Итого» укажите сумму затрат из гр. 4-9
- строку «Стоимость объекта ОС после реконструкции, модернизации» заполняйте при реконструкции или модернизации. Укажите новую стоимость объекта: первоначальная стоимость + затраты на реконструкцию или модернизацию. При ремонте поставьте прочерк
Оборотная сторона формы ОС-3
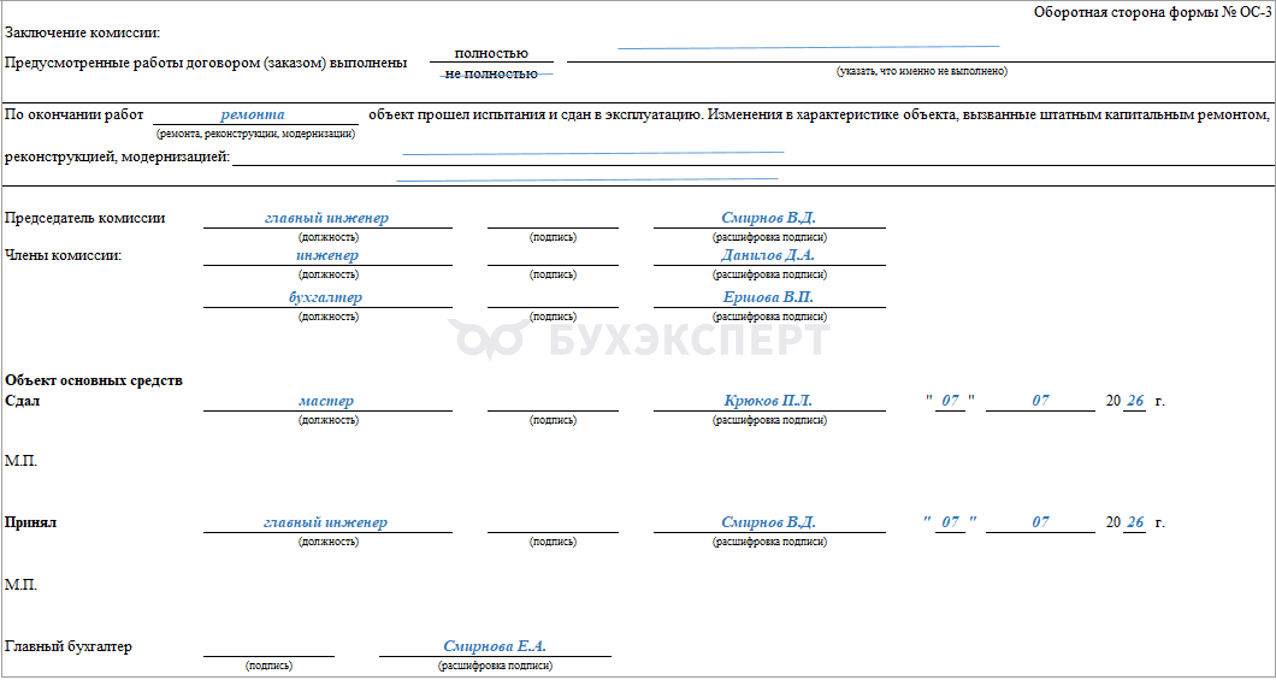
На оборотной стороне приведите заключение комиссии. Укажите:
- выполнил ли исполнитель работы по договору или заказу полностью; при невыполнении укажите незавершенные работы
- прошел ли объект испытания и введен ли в эксплуатацию
- изменения характеристик ОС после ремонта, реконструкции или модернизации, например увеличение мощности с 5 кВт до 7 кВт или установку нового двигателя
- должности, подписи и расшифровки подписей председателя и членов комиссии
Заключительная часть (подписи сторон)
Как заполнять заключительную часть:
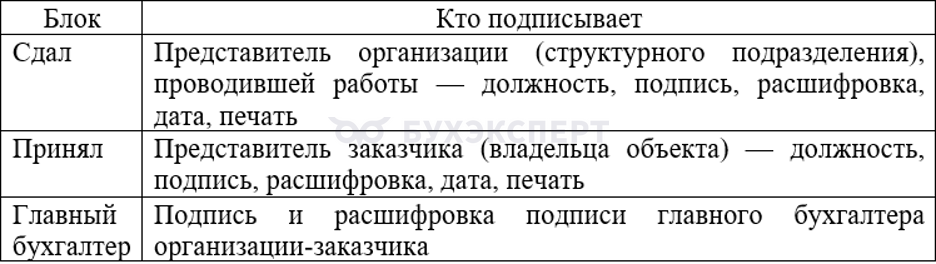
Если работы выполнил подрядчик, составьте акт в двух экземплярах. Первый оставьте у заказчика, второй передайте подрядчику. Если работы выполнило структурное подразделение компании, достаточно одного экземпляра.
После утверждения акта перенесите сведения в инвентарную карточку ОС (ф. ОС-6):
- затраты на ремонт — в разд. 6
- затраты на реконструкцию или модернизацию — в разд. 5
В строке «Стоимость объекта после реконструкции, модернизации» укажите новую стоимость. По ней отразите операции в бухучете и рассчитайте амортизацию.
Первичный документ можно составить в электронном виде и подписать электронной подписью. Допустимо заполнить бланк вручную. Затем распечатайте его и поставьте собственноручные подписи участников.
Пример заполнения ф. ОС-3
ООО «Спектр» передало принтер HP Designjet в ремонтный отдел ООО «Техник». Инвентарный номер принтера — 459.
Работы выполнили по договору от 01.07.2026 N 11 с 05.07.2026 по 07.07.2026.
Остаточная стоимость принтера на дату передачи в ремонт — 45 000 руб. Фактический срок эксплуатации — 12 месяцев. Стоимость ремонта по договору — 15 000 руб. Фактические затраты совпадают с договорной стоимостью.
- Заполняем заглавную часть акта:
- Заполняем Раздел 1:
- Заполняем Раздел 2:
В строке «Стоимость объекта ОС после реконструкции, модернизации» поставьте прочерк: компания провела ремонт, а стоимость объекта не увеличилась.
При модернизации укажите новую стоимость объекта: первоначальная стоимость + затраты на модернизацию.
Акт подписывают члены приемочной комиссии, представитель исполнителя и главный бухгалтер. Руководитель утверждает акт:
Бухгалтерский учет по акту ОС-3
- Учет расходов на ремонт
Затраты на ремонт ОС относятся на себестоимость продукции (работ, услуг) в том отчетном периоде, в котором они возникли.
Проводки при ремонте:
| Содержание операции | Дебет | Кредит |
| Учтены расходы на ремонт объекта ОС | 20, 23, 26, 29, 44, 91.02 | 10, 60, 70, 69, 76 |
| Учтен НДС по расходам на ремонт (работы сторонней организации) | 19 | 60,76 |
Выбор корреспондирующего счета по дебету зависит от того, в каком подразделении и для каких целей используют объект ОС.
- Учет затрат на модернизацию и реконструкцию
Затраты на модернизацию и реконструкцию включают в первоначальную стоимость объекта ОС.
Проводки при модернизации / реконструкции:
| Содержание операции | Дебет | Кредит |
| Учтены расходы на модернизацию (собственными силами) | 08.03 | 10, 23, 20, 70, 69 |
| Учтены расходы на модернизацию (сторонняя организация) | 08.03 | 60,76 |
| Учтен НДС по расходам на модернизацию | 19.03 | 60, 76 |
| Расходы на модернизацию включены в первоначальную стоимость объекта ОС | 01.01 | 08.03 |
Учет по ФСБУ 6/2020: что изменилось
С 2022 года организации применяют ФСБУ 6/2020 «Основные средства» и ФСБУ 26/2020 «Капитальные вложения» (Приказ Минфина от 17.09.2020 N 204н).
Ключевые правила учета ремонта, реконструкции и модернизации:
- к капитальным вложениям относят затраты на улучшение или восстановление ОС, например на достройку, дооборудование, модернизацию, реконструкцию, замену частей, ремонт, технические осмотры и обслуживание (пп. «ж» п. 5 ФСБУ 26/2020)
- не включайте в капвложения затраты на текущий ремонт, который поддерживает исправность или работоспособность ОС, кроме случаев, указанных в стандарте (пп. «г» п. 10 ФСБУ 26/2020)
- продолжайте начислять амортизацию при ремонте, реконструкции, модернизации, простое или временном прекращении использования ОС (п. 30 ФСБУ 6/2020)
- пересмотрите срок полезного использования, если реконструкция или модернизация изменила элементы амортизации: срок, ликвидационную стоимость или способ начисления амортизации. Зафиксируйте решение комиссии в акте ОС-3
Кратко об акте ОС-3
- Акт ОС-3 составляют после ремонта, реконструкции или модернизации ОС — он подтверждает выполнение работ и затраты. Используйте форму, утв. Постановлением Госкомстата от 21.01.2003 N 7, или бланк, который компания разработала и закрепила в учетной политике
- Документ содержит сведения об объекте до начала работ и затратах на ремонт, реконструкцию или модернизацию. Его подписывают исполнитель, приемочная комиссия или уполномоченный представитель заказчика, главный бухгалтер. Руководитель утверждает акт. При работе с подрядчиком составьте два экземпляра
- Затраты на ремонт включите в текущие расходы. Затраты на реконструкцию и модернизацию увеличивают первоначальную стоимость ОС. Начисляйте амортизацию в период работ. При изменении элементов амортизации пересмотрите СПИ объекта
См. также:
- Инвентарная карточка ОС-6 — образец заполнения
- Комментарии по ФСБУ 6/2020 «Основные средства» и ФСБУ 26/2020 «Капитальные вложения»
- Фактические затраты на капитальные вложения в ОС
- Норма амортизации по ФСБУ 6 — формула, способы, примеры
Практические материалы в 1С:
Если вы еще не подписаны:
Активировать демо-доступ бесплатно →
или
Оформить подписку на Рубрикатор →
После оформления подписки вам станут доступны все материалы по 1С Бухгалтерия, записи поддерживающих эфиров и вы сможете задавать любые вопросы по 1С.
 Макс
 ВКонтакте
Помогла статья?
Получите еще секретный бонус и полный доступ к справочной системе Бухэксперт на 8 дней бесплатно


Обратите внимание!
В комментариях наши эксперты не отвечают на вопросы по программам 1С и законодательству.
Получить индивидуальную консультацию от наших специалистов можно в Личном кабинете