





Регистрация бесплатна и занимает 10 секунд.
Лимит — втрое выше.
Нажимая на кнопку, я соглашаюсь на обработку персональных данных и с правилами пользования сайтом
Товары отгрузили в прошлом году, а недопоставку выявили уже после подписания бухгалтерской отчетности. Как продавцу на УСН «доходы минус расходы» исправить учет, если переплату покупателя зачли в счет будущих поставок?
Рассмотрим, как оформить корректировку реализации в 1С и проверить записи в КУДиР. Покажем, как доначислить налог за прошлый год и заполнить уточненную декларацию по УСН.
Содержание
Получите понятные самоучители 2026 по 1С бесплатно:
Пошаговая инструкция
Организация на УСН «доходы минус расходы» с НДС 5% заключила договор поставки с покупателем.
25 декабря получена 100% предоплата в сумме 315 тыс. руб.
30 декабря отгружены товары (2 шт.) на общую сумму 315 тыс. руб.
1 апреля в партии выявлена недопоставка товаров — 1 шт. на сумму 157,5 тыс. руб. Покупатель направил акт о расхождениях и претензию — сторонами согласованы корректировка стоимости и зачет образовавшейся предоплаты в счет будущих поставок.
Реализованный покупателю товар приобретен и оплачен поставщику в году реализации. Стоимость каждой единицы товара составила 122 тыс. руб. (в т. ч. НДС 22%)
Рассмотрим пошаговую инструкцию оформления примера: PDF
|
Дата |
Дебет |
Кредит |
Сумма БУ |
Сумма НУ |
Наименование операции |
Документы (отчеты) в 1С |
|
КУДиР |
||||||
| Регистрация акта о расхождениях | ||||||
| 01 апреля | 51 | 62.02 | -157 500 | Отражение расхождений в сумме поставки | Акт о расхождениях | |
| Отражение недопоставки товаров | ||||||
| 01 апреля | 91.02 | 62.01 | 157 500 | Корректировка выручки | Корректировка реализации — По согласованию сторон |
|
| 41.01 | 91.01 | 122 000 | Корректировка себестоимости товаров | |||
| 62.02 | 62.01 | 157 500 | Выделение аванса покупателя в связи с корректировкой | |||
| 19.09 | 91.01 | 7 500 | Принятие к учету НДС по возврату | |||
| 31 декабря года,в котором допущена ошибка | — | — | — | -122 000 | Расход.Товары | Отчет Книга доходов и расходов УСН |
| — | — | — | -10 000 | Расход. в т.ч. НДС | ||
| Доначисление налога по УСН за прошлый период | ||||||
| 01 апреля | 99.01.1 | 68.12 | 18 300 | Доначисление налога по УСН | Операция, введенная вручную — Операция |
|
Последствия для сторон в случае недопоставки товаров
В случае недопоставки товаров, если договором не предусмотрено иное, покупатель имеет право (п. 1 ст. 466 ГК РФ):
- потребовать допоставки товаров
- отказаться от принятия товаров и его оплаты
- если ранее товар был оплачен — потребовать возврат уплаченной суммы
БУ
Существенная ошибка, обнаруженная после утверждения отчетности, исправляется в корреспонденции со счетом 84, показатели отчетности пересчитываются ретроспективно (п. 9 ПБУ 22/2010). Организации, которые вправе применять упрощенные способы ведения бухгалтерского учета, могут исправлять существенную ошибку предшествующего отчетного года, выявленную после утверждения отчетности, через счет 91 и без ретроспективного пересчета (п. 9 ПБУ 22/2010).
Несущественная ошибка прошлого года, выявленная после подписания БФО, исправляется в том периоде, когда она обнаружена, в корреспонденции со счетом 91 (п. 14 ПБУ 22/2010).
См. также:
УСН
Если налог по УСН в результате ошибки занижен, внесите правки в период совершения ошибки и сдайте уточненную декларацию. Исключение: если период совершения ошибки невозможно определить, она исправляется в периоде ее обнаружения (п. 1 ст. 54 НК РФ, п. 1 ст. 81 НК РФ).
Если налог УСН в результате ошибки завышен, то правки внесите на выбор — в период (п. 1 ст. 54 НК РФ, п. 1 ст. 81 НК РФ):
- совершения ошибки и сдайте уточненную декларацию
- обнаружения ошибки — уточненная декларация НЕ требуется
Недопоставка товаров в учете продавца в 1С
Данные по недопоставке отразите документом Акт о расхождениях (полученный) по кнопке Создать на основании из документа Реализация (акт, накладная, УПД) или раздел Продажи — Акты о расхождениях (полученные).
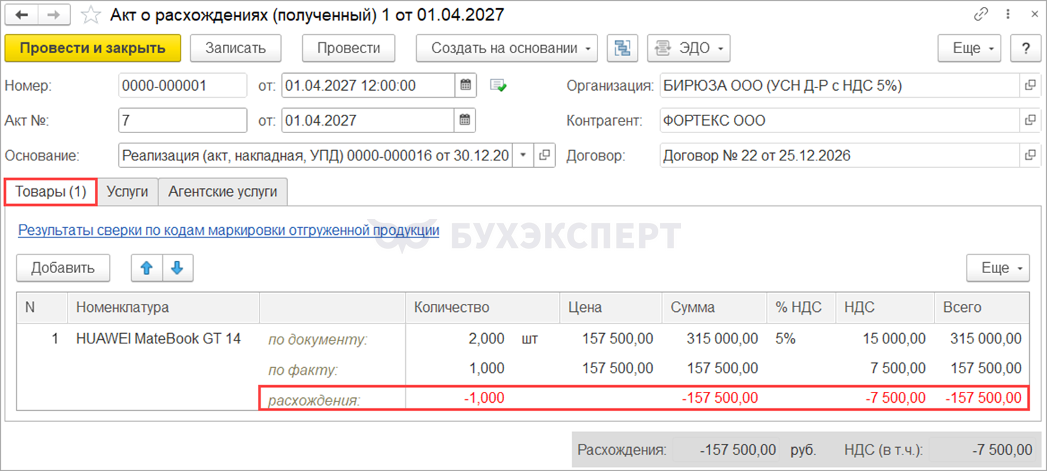
На вкладке Товары в табличной части:
- по документу — заполняется автоматически данными из документа Реализация (акт, накладная, УПД)
- по факту — укажите фактическое количество поставленного товара
- расхождения — разница между по документу и по факту, заполняется автоматически
Акт о расхождениях (полученный) проводок не формирует.
Корректировку стоимости и количества товара в бухгалтерском и налоговом учете оформите документом Корректировка реализации по кнопке Создать на основании из документа Акт о расхождениях (полученный).
Укажите:
- Вид операции — Корректировка по согласованию сторон
- Отражать корректировку — Во всех разделах учета, т. к. корректируется не только количество, но и сумма реализации
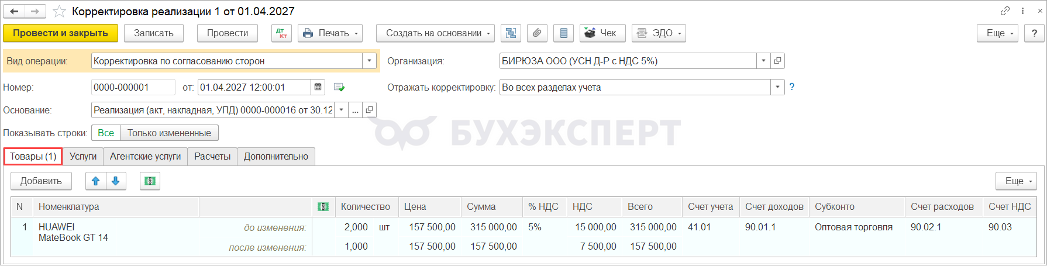
На вкладке Товары данные заполнятся автоматически из документа Акт о расхождениях (полученный).
При корректировке сумм прошлого периода проводки напрямую зависят от того, подписана ли бухгалтерская отчетность. Этот факт устанавливается на вкладке Расчеты.
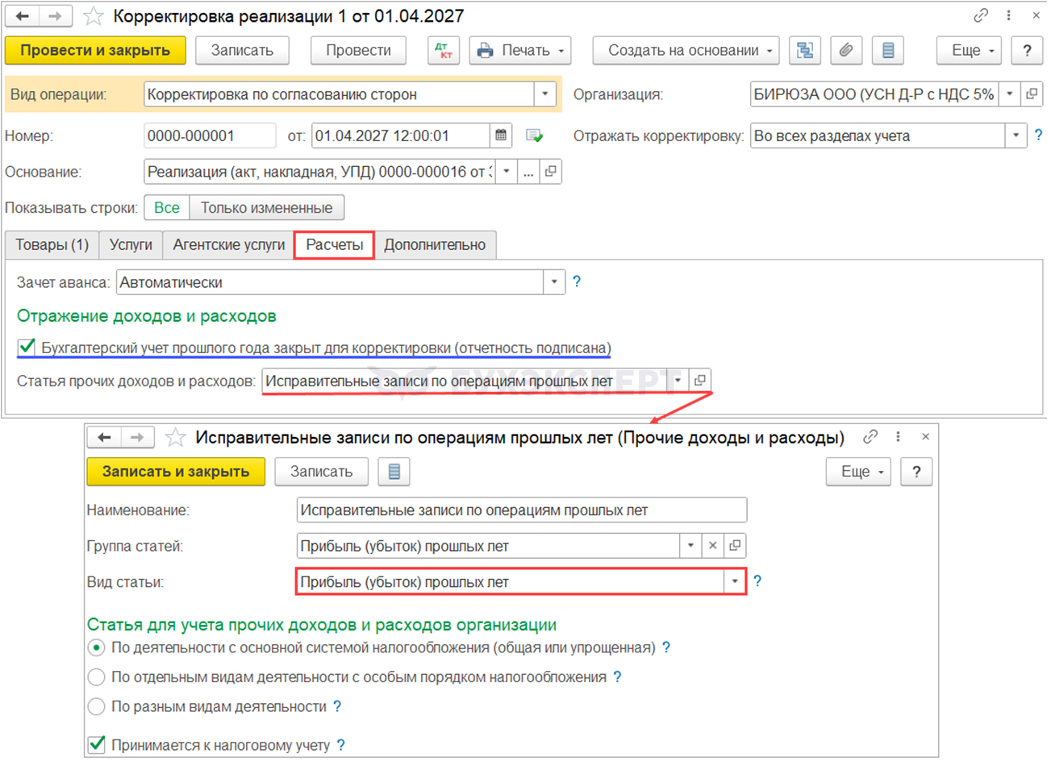
Здесь же укажите статью прочих доходов и расходов. Установленный флажок Принимается к налоговому учету не влияет на учет корректировки для целей УСН.
Для проведения документа откройте прошлый период для редактирования:
- перед выполнением корректировки сделайте копию базы
- после выполнения корректировки сразу закройте период для редактирования
- не перепроводите и не перезакрывайте прошлый год после выполнения корректировки, иначе пересчитается налог за прошлый год
Если организация не была освобождена от уплаты НДС в периоде реализации, выпишите КСФ по кнопке Выписать корректировочный счет-фактуру (п. 3 ст. 168 НК РФ, п. 1 ст. 169 НК РФ).
Проводки по документу
Если установлен флажок Бухгалтерский учет прошлого года закрыт для корректировки (отчетность подписана), то в 1С корректируется:
- БУ и взаиморасчеты — текущим периодом
- НУ — датой первичных документов в регистрах УСН
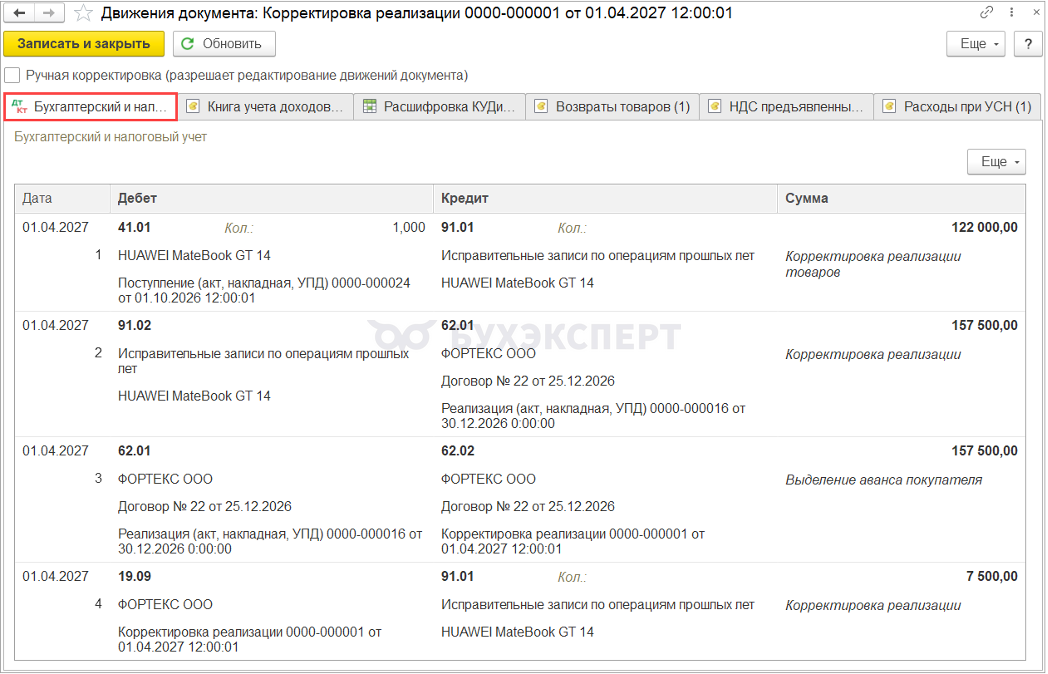
Документ формирует проводки:
- Дт 41.01.К Кт 91.01 — отражена себестоимость товаров в прочих доходах
- Дт 91.02 Кт 62.01 — корректировка выручки отражена в прочих расходах
- Дт 62.01 Кт 62.02 — отражен аванс покупателя
- Дт 19.09 Кт 91.01 — корректировка исчисленного НДС по недопоставленному товару (157 500 * 5/105)
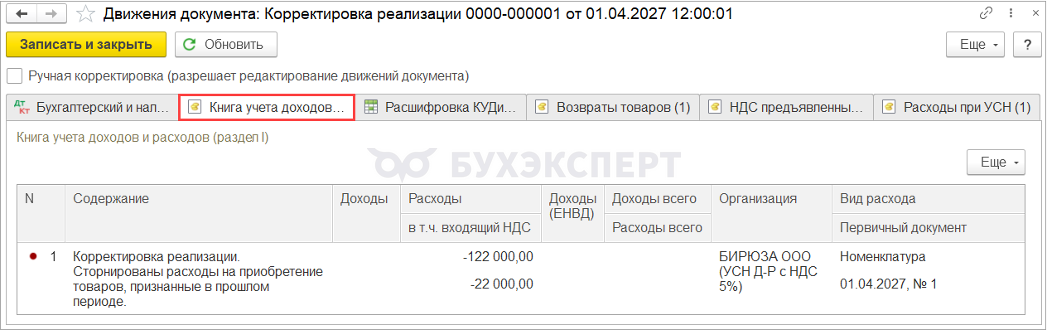
В регистр Книга учета доходов и расходов (раздел I) внесена корректировочная запись, но период из движений не понятен.
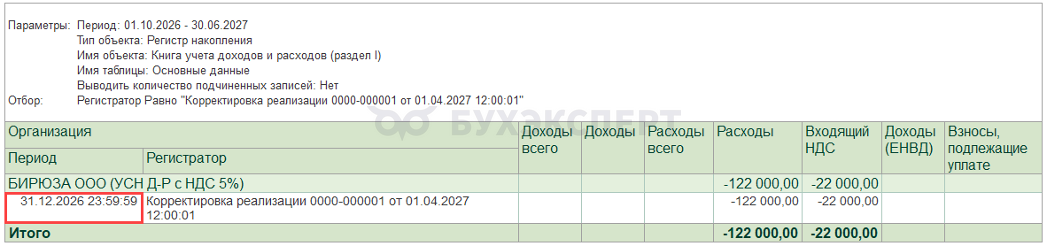
Проверим с помощью Универсального отчета (Отчеты — Универсальный отчет), что программа сторнирует расходы КУДиР датой окончания прошлого периода.
Исходные данные
- Тип объекта: Регистр накопления
- Имя объекта: Книга учета доходов и расходов (раздел 1)
- Имя таблицы: Основные данные
По кнопке Настройки добавьте на вкладке:
- Фильтры – отбор по Регистратору (равно Корректировка реализации)
- Поля и сортировка – поля Регистратор и Период
- Структура – Детальные записи
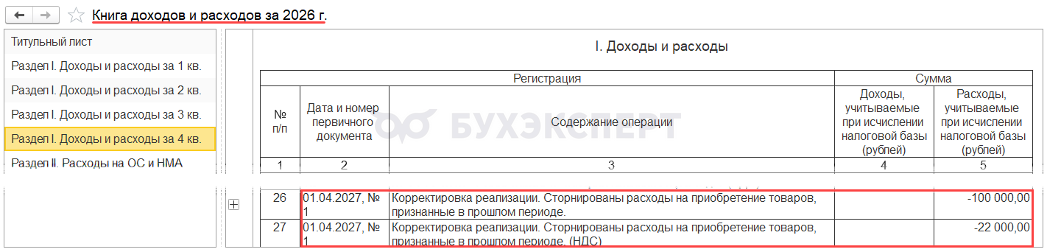
В КУДиР (Отчеты — Книга доходов и расходов УСН) исправления внесены автоматически в периоде ошибки.
См. также:
Расчет и доначисление налога при УСН в 1С
Расчет: 122 000 х 15% = 18 300, где:
- 122 000 – стоимость приобретения единицы, включая входной НДС, так как при спецставке 5% вычет не применяется (п. 8, 9 ст. 164 НК РФ)
- 15% – ставка УСН
Доходы не корректируем, так как по условиям примера оплата за недопоставленный товар не возвращается, переплата зачитывается в счет будущих поставок (п. 1 ст. 346.17 НК РФ).
Сумма налога за прошлый год была занижена на 18 300 руб.
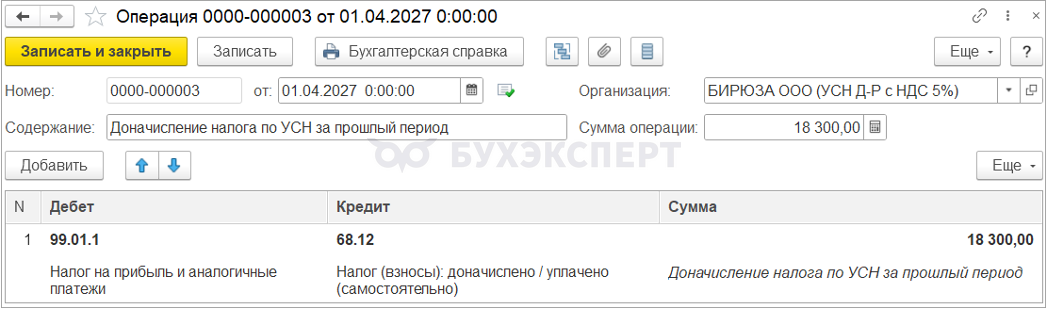
Отразите доначисление налога по УСН в периоде обнаружения ошибки документом Операция, введенная вручную (Операции — Операции, введенные вручную).
Уточненная декларация по УСН
Пополните ЕНС на сумму недоимки по налогу и пени (Банк и касса — Банковские выписки) и подайте уточненную декларацию по УСН (Отчеты — Регламентированные отчеты).
Уточненная декларация по УСН заполняется автоматически.
На Титульном листе введите вручную номер корректировки по хронологии.
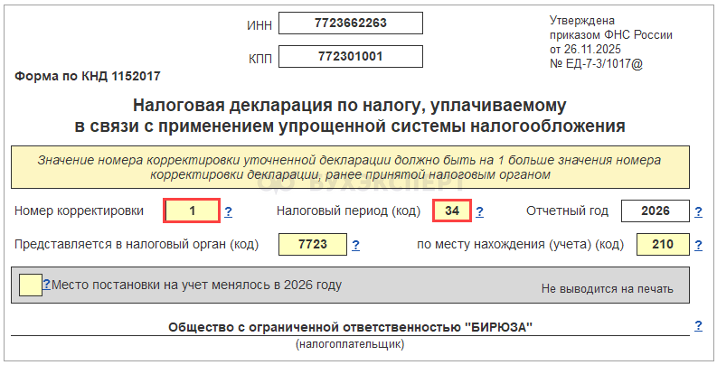
В разделе 2.2 проверьте суммы с учетом исправлений по:
- стр. 223 «Сумма произведенных расходов: за налоговый период»
- стр. 243 «Налоговая база для исчисления налога (авансового платежа по налогу): за налоговый период»
- стр. 273 «Сумма исчисленного налога (авансового платежа по налогу): за налоговый период»
На дату появления информации в ЛК ЕНС:
- сформируйте совокупную обязанность на ЕНС документом Операции ЕНС (Операции — Операции ЕНС)
- зарегистрируйте уплату на ЕНС (Операции — Сведения об уплате налогов). Отражать пени в документе Сведения об уплате налогов не требуется
См. также:
Как исправить бумажную КУДиР
При исправлении ошибки в КУДиР на бумаге (п. 5 Приложения N 5 к Приказу ФНС от 07.11.2023 N ЕА-7-3/816@):
- зачеркните неправильную запись, рядом отразите правильные данные
- укажите дату внесения правок в КУДиР
- заверьте внесенные правки подписью руководителя (ИП) и поставьте печать при ее наличии
См. также:
 Макс
 ВКонтакте
Помогла статья?
Получите еще секретный бонус и полный доступ к справочной системе Бухэксперт на 8 дней бесплатно



Здравствуйте!
Обратите внимание! В комментариях наши кураторы не отвечают на вопросы по программам 1С и законодательству. Задать вопрос нашим специалистам можно в Личном кабинете.