





Регистрация бесплатна и занимает 10 секунд.
Лимит — втрое выше.
Нажимая на кнопку, я соглашаюсь на обработку персональных данных и с правилами пользования сайтом
Организация на УСН «доходы минус расходы».
Как правильно списать кредиторскую задолженность поставщику, если он ликвидирован из ЕГРЮЛ?
Как это отразится в книге учета доходов и расходов УСН (КУДиР)?
Содержание
Ликвидация поставщика дает основание списать кредиторскую задолженность (ст. 419 ГК РФ).
В бухгалтерском учете задолженность списывайте по результатам инвентаризации расчетов проводкой Дт 60 Кт 91.01. Сумму кредиторской задолженности признавайте прочим доходом на дату, когда в ЕГРЮЛ внесена запись о ликвидации контрагента (п. 7 ПБУ 9/99).
Получите понятные самоучители 2026 по 1С бесплатно:
Для УСН списанную кредиторскую задолженность учитывайте в доходах в том отчетном периоде, в котором в ЕГРЮЛ внесена запись о ликвидации контрагента (п. 1 ст. 346.15, п. 18 ст. 250 НК РФ).
Затраты на приобретение товаров, работ, услуг включайте в расходы и отражайте в КУДиР, если выполнены обязательные условия (пп. 1, 2 п. 2 ст. 346.17 НК РФ):
- оприходованы в учете
- оплачены
- товары реализованы
Учитывать в расходах стоимость товаров, которые не были фактически оплачены, рискованно (п. 2 ст. 346.17 НК РФ, Письма Минфина от 13.02.2024 N 03-11-06/2/12536, от 07.08.2013 N 03-11-06/2/31883).
См. также:
Организация на УСН «доходы минус расходы» заключила договор поставки и приобрела товары на сумму 30 500 руб. (в том числе НДС 22%).
20 октября в ЕГРЮЛ внесена запись о ликвидации контрагента.
Товары не оплачены поставщику и не реализованы.
На момент внесения записи в ЕГРЮЛ о ликвидации контрагента организация имеет кредиторскую задолженность перед этим поставщиком в размере 30 500 руб.
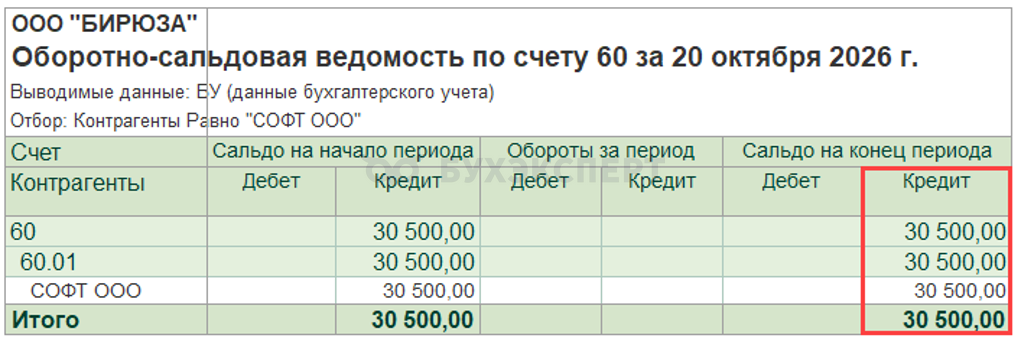
Рассмотрим пошаговое оформление примера.
Шаг 1. Составьте акт инвентаризации расчетов
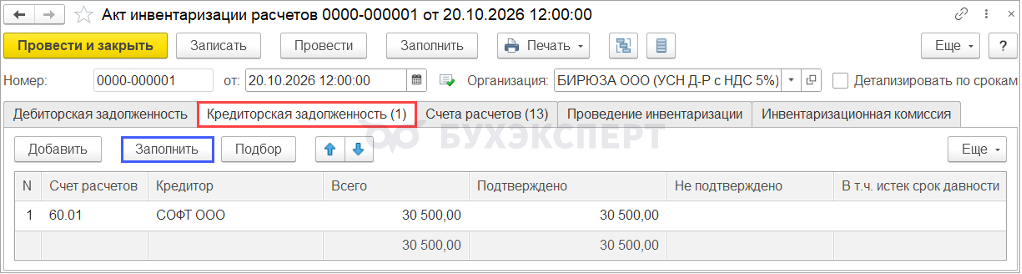
Перед списанием кредиторской задолженности проведите инвентаризацию расчетов с контрагентом документом Акт инвентаризации расчетов в разделе Покупки — Акты инвентаризации расчетов.
Табличную часть вкладки Кредиторская задолженность заполните по кнопке Заполнить:
См. также:
Шаг 2. Спишите кредиторскую задолженность
Кредиторскую задолженность спишите документом Корректировка долга в разделе Покупки — Корректировка долга:
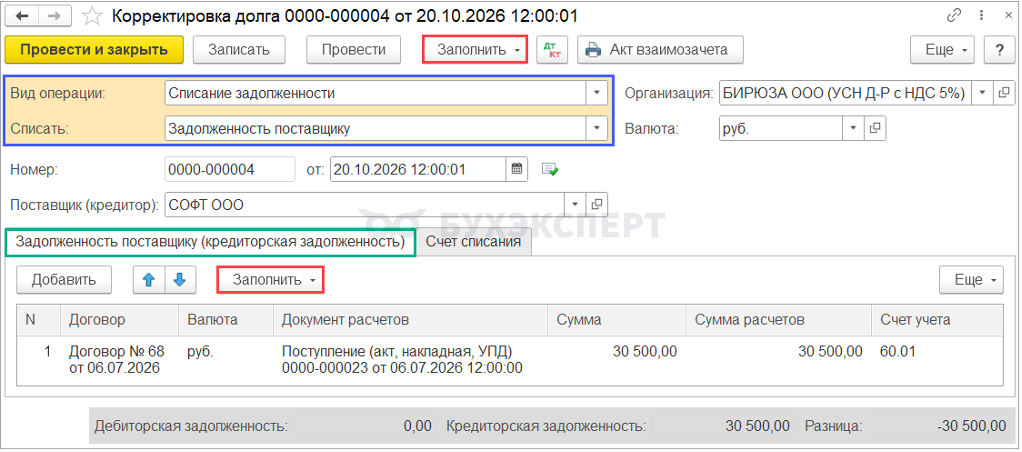
Шапка документа
- Вид операции — Списание задолженности
- Списать — Задолженность поставщику
Вкладку Задолженность поставщику (кредиторская задолженность) заполните по кнопке Заполнить — Заполнить остатками по взаиморасчетам.
Вкладка Счет списания:
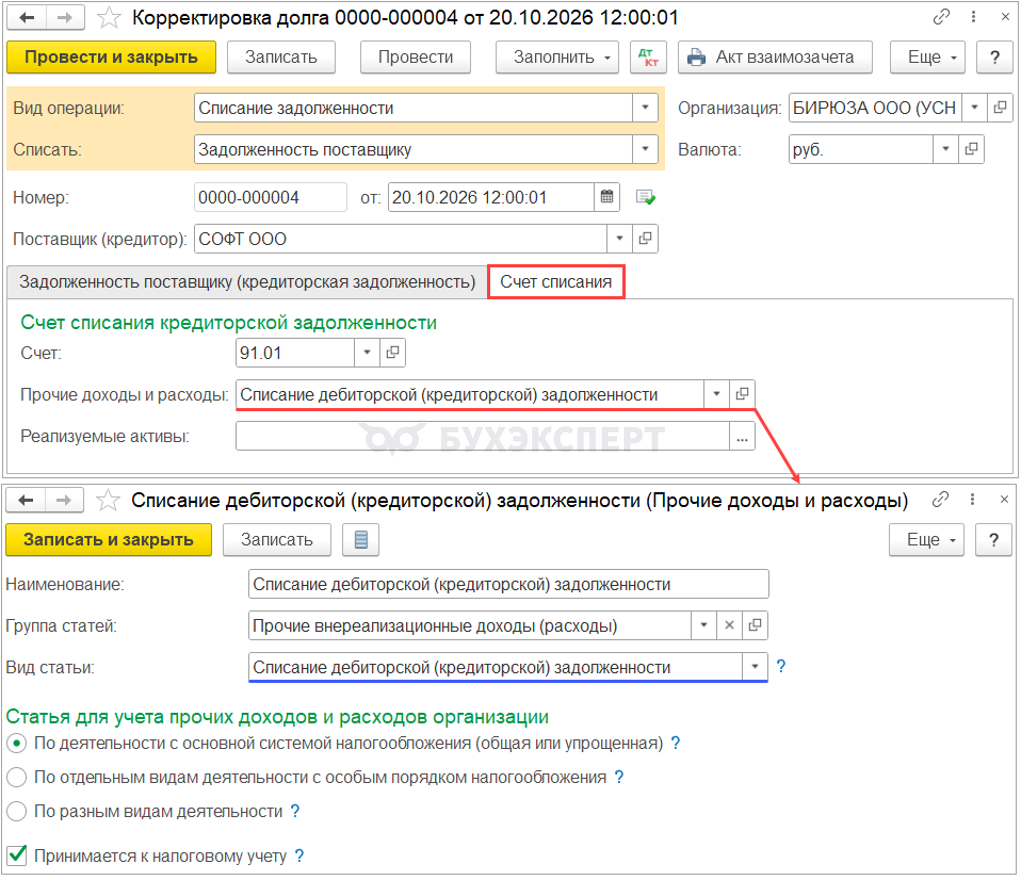
Табличная часть документа
- Счет — счет списания кредиторской задолженности 91.01 «Прочие доходы»
- Прочие доходы и расходы — статья Списание дебиторской (кредиторской) задолженности из справочника Прочие доходы и расходы
Флажок Принимается к налоговому учету установлен, но для УСН не имеет значения.
Проводки по документу
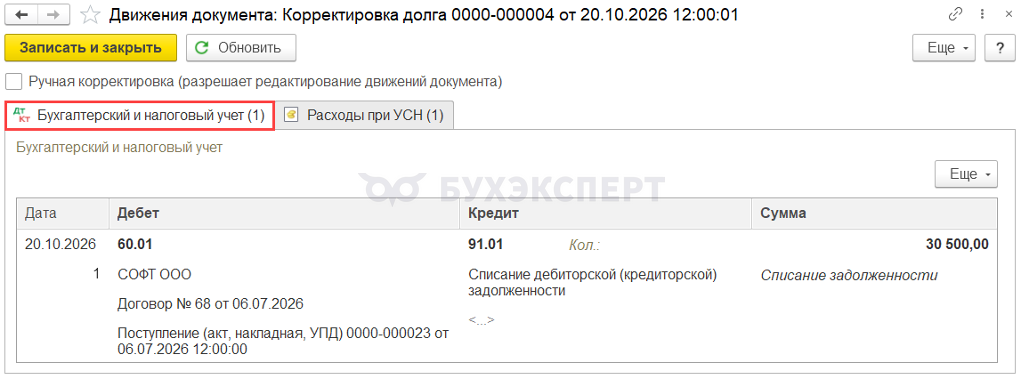
Документ формирует проводку:
- Дт 60.01 Кт 91.01 — списана кредиторская задолженность
Записи в регистры УСН
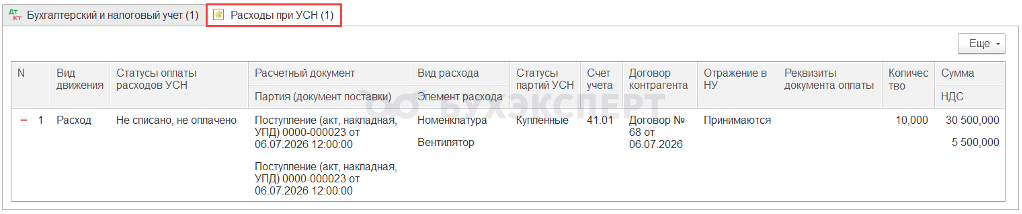
Документ списывает из регистра Расходы при УСН суммы расходов, по которым списана задолженность. При дальнейшей реализации товаров эти суммы в КУДиР не включайте.
Аналогично суммы списываются из регистра по товарам, которые уже реализованы. Они также не отражаются в КУДиР.
Шаг 3. Зарегистрируйте доход в сумме списанной кредиторской задолженности в налоговом учете
Признайте доход в сумме списанной кредиторской задолженности документом Запись книги доходов и расходов УСН в разделе Операции — Записи книги доходов и расходов УСН.
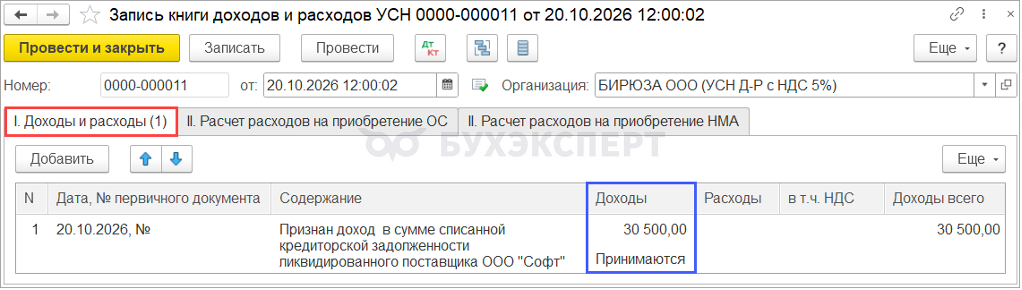
Шапка документа
- от — дата внесения в ЕГРЮЛ записи о ликвидации контрагента (Письмо Минфина от 25.04.2016 N 03—03—06/1/23695).
Проверьте полученный результат в КУДиР (Отчеты — Книга доходов и расходов по УСН).
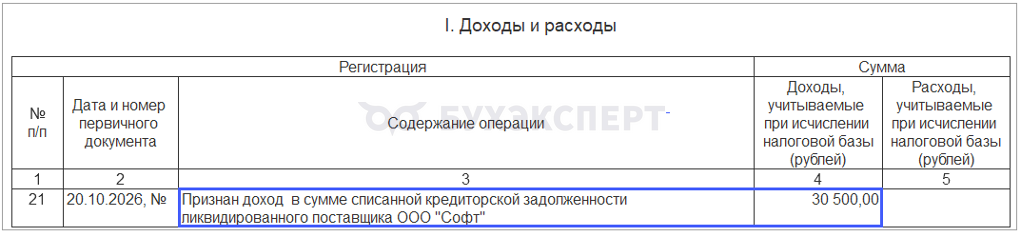
Стоимость товаров (работ, услуг), задолженность по оплате которых списана, в расходы УСН не принимайте и в КУДиР не отражайте.
См. также:
 Макс
 ВКонтакте
Помогла статья?
Получите еще секретный бонус и полный доступ к справочной системе Бухэксперт на 8 дней бесплатно



Обратите внимание!
В комментариях наши эксперты не отвечают на вопросы по программам 1С и законодательству.
Получить индивидуальную консультацию от наших специалистов можно в Личном кабинете