




Регистрация бесплатна и занимает 10 секунд.
Лимит — втрое выше.
Нажимая на кнопку, я соглашаюсь на обработку персональных данных и с правилами пользования сайтом
Как провести частичный вычет НДС по счету-фактуре в 1С?
В некоторых случаях НДС можно принять к вычету в течение трех лет с момента принятия на учет ТРУ — Перенос вычета по НДС на 3 года в 1С.
Чтобы отразить вычет по счету-фактуре частично в 1С:
Получите понятные самоучители 2026 по 1С бесплатно:
- в документе Счет-фактура полученный на поступление снимите флажок Отражать вычет датой получения
- вычет оформите документом Формирование записей книги покупок, где в графе Сумма автоматически заполняется общая стоимость покупки, указанная в СФ по графе 9, а сумму налога внесите вручную в графе НДС
Разберем на примере.
25 марта Поставщик выставил счет-фактуру на сумму 366 000 руб. (в т. ч. НДС 22% — 66 000 руб.).
Принято решение: в текущем периоде (I квартал) воспользоваться правом на вычет по НДС в сумме 22 000 руб., остальной НДС принять к вычету в следующем периоде — II квартале.
Частичное принятие НДС к вычету
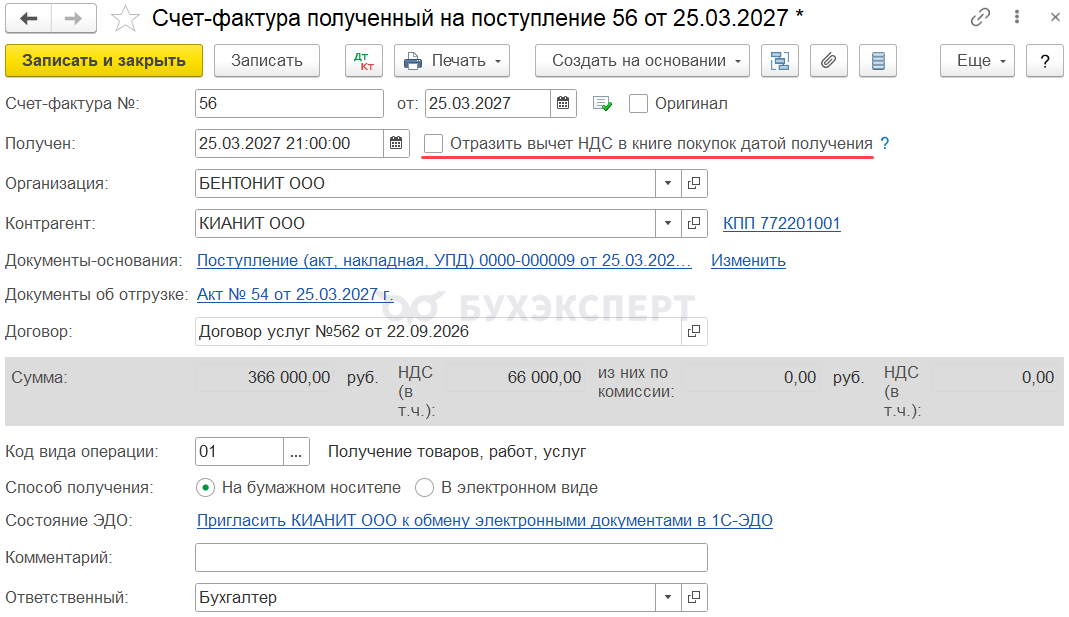
Шаг 1. Для отражения в книге покупок частичного вычета НДС уберите флажок
- Отразить вычет НДС в книге покупок датой получения в документе Счет-фактура полученный на поступление
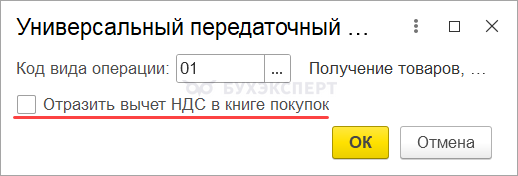
- Отразить вычет НДС в книге покупок в документе Поступление (акт, накладная, УПД), если оформлялся УПД
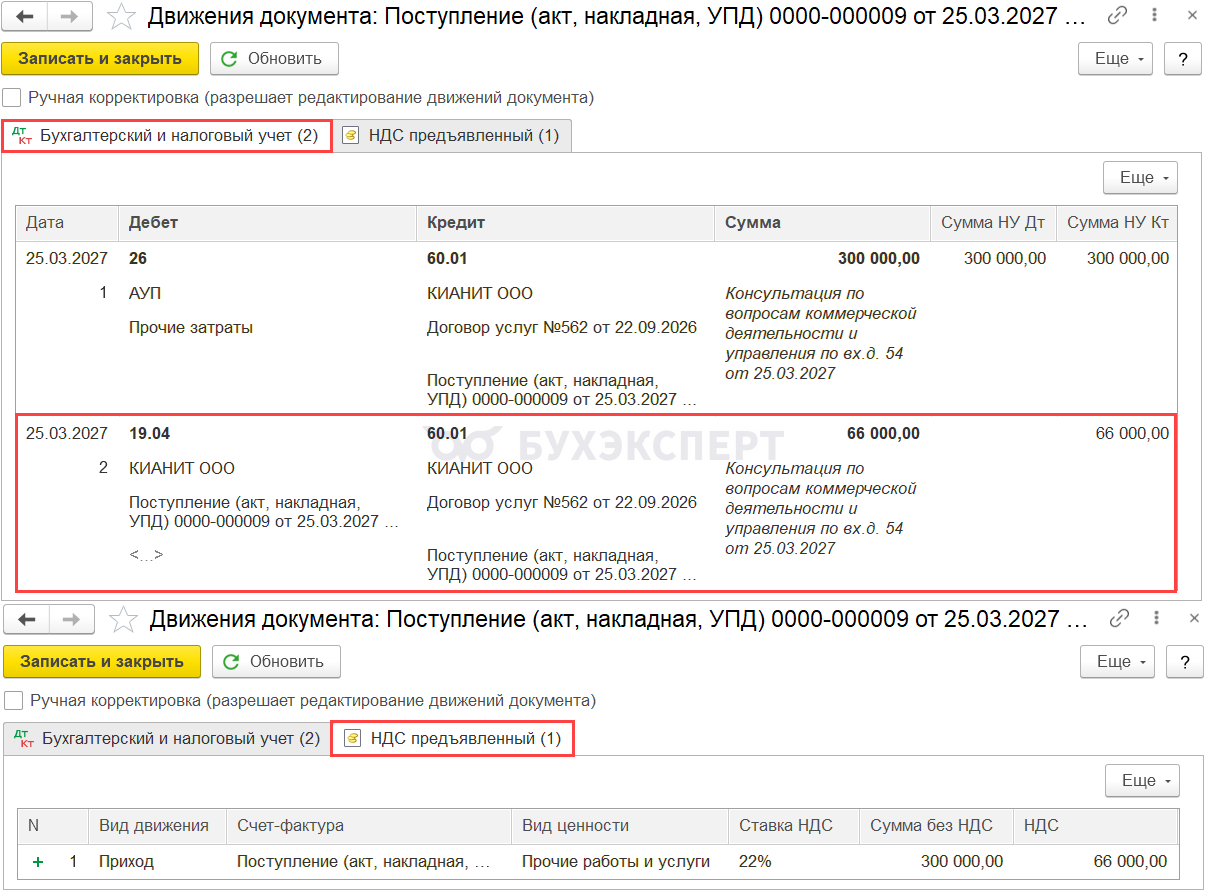
Документ Счет-фактура полученный на поступление формирует
- проводку по принятию к учету НДС
- запись с видом Приход по регистру НДС предъявленный на полную сумму налоговой базы и НДС
Шаг 2. Создайте документ Формирование записей книги покупок в разделе Операции — Регламентные операции НДС — Создать — Формирование записей книги покупок.
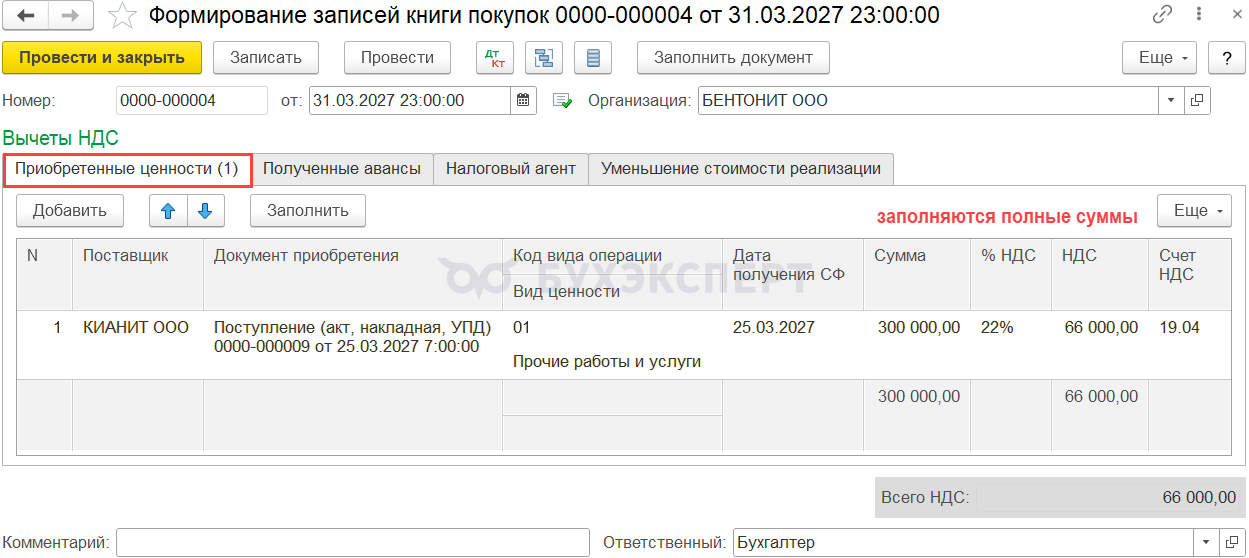
На вкладке Приобретенные ценности заполняется строка по СФ с полными суммами базы и НДС к вычету.
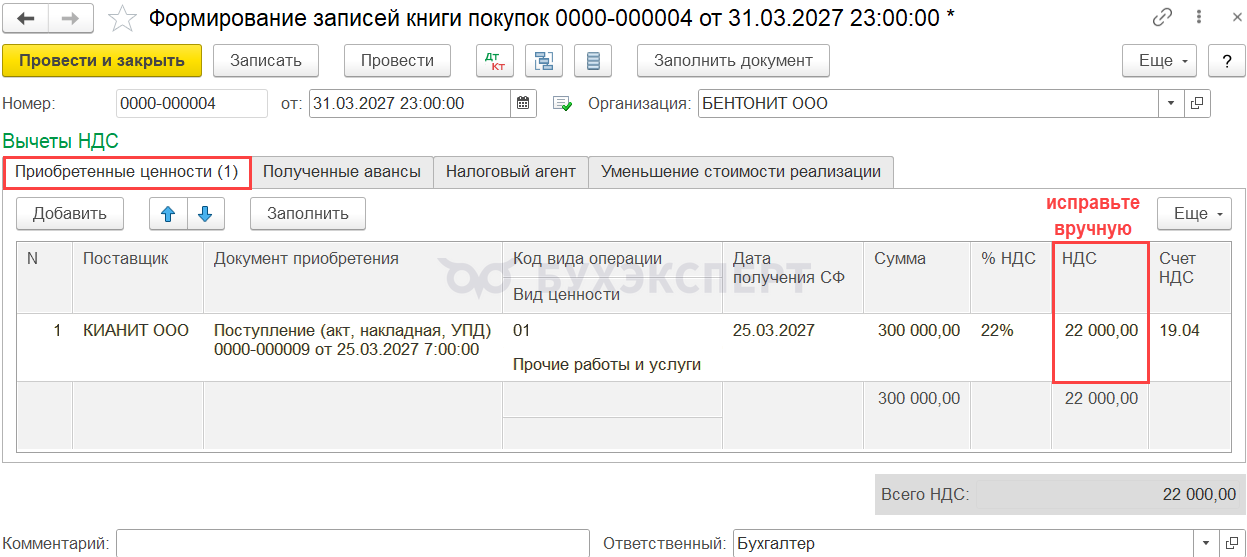
В графе НДС укажите вручную сумму, которую хотите принять к вычету в этом квартале (в нашем примере 22 000 руб.). Графу Сумма не изменяйте.
Проводки
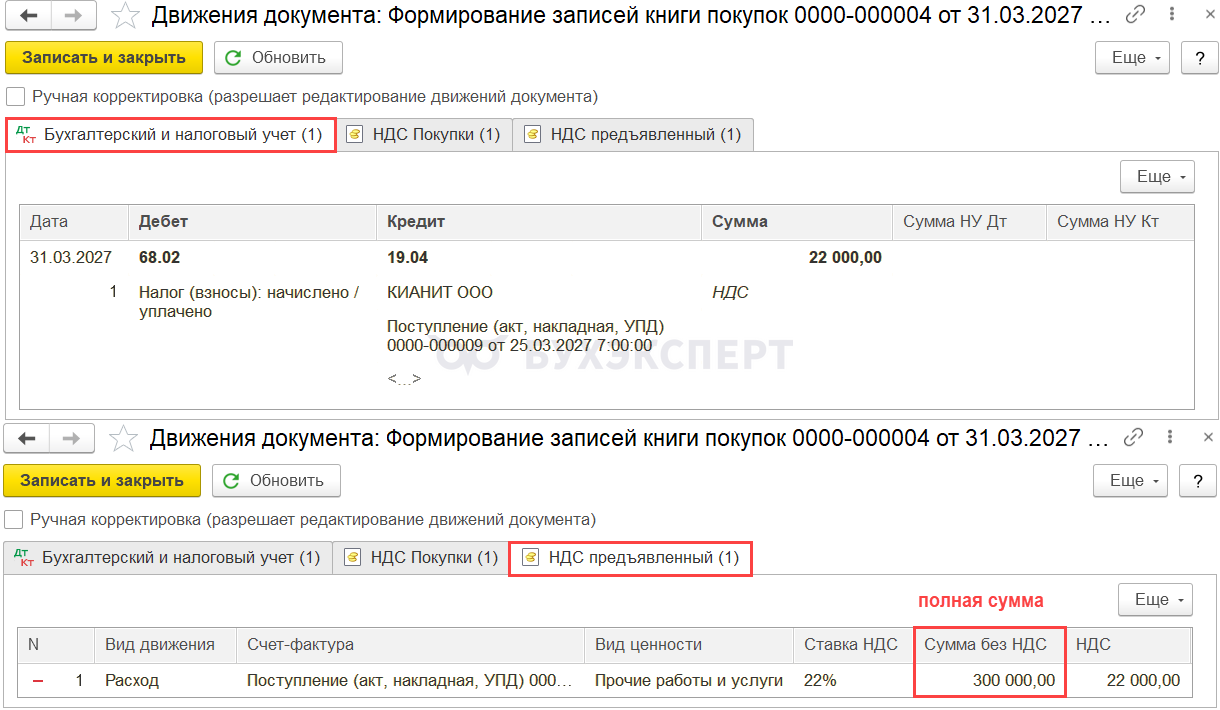
Документ формирует:
- проводку на частичный вычет НДС
- запись с видом Расход по регистру НДС предъявленный на полную сумму налоговой базы и частичную сумму НДС
В книге покупок в гр. 14 указывается общая стоимость покупки из гр. 9 счета-фактуры (366 000 руб.), а в гр. 15 — сумма частичного вычета НДС (пп. «с» п. 6 Правил ведения книги покупок, утв. Постановлением Правительства от 26.12.2011 N 1137 п. 2 Письма УФНС по МО от 09.12.2016 N 21-26/94330@). PDF
Принятие остатка НДС к вычету
Для принятия к вычету оставшейся части НДС в соответствующем квартале в документе Формирование записей книги покупок на вкладке Приобретенные ценности укажите этот СФ.
Если остаток НДС принимается не в следующем периоде, удаляйте из документа эту строку, до наступления нужного квартала.
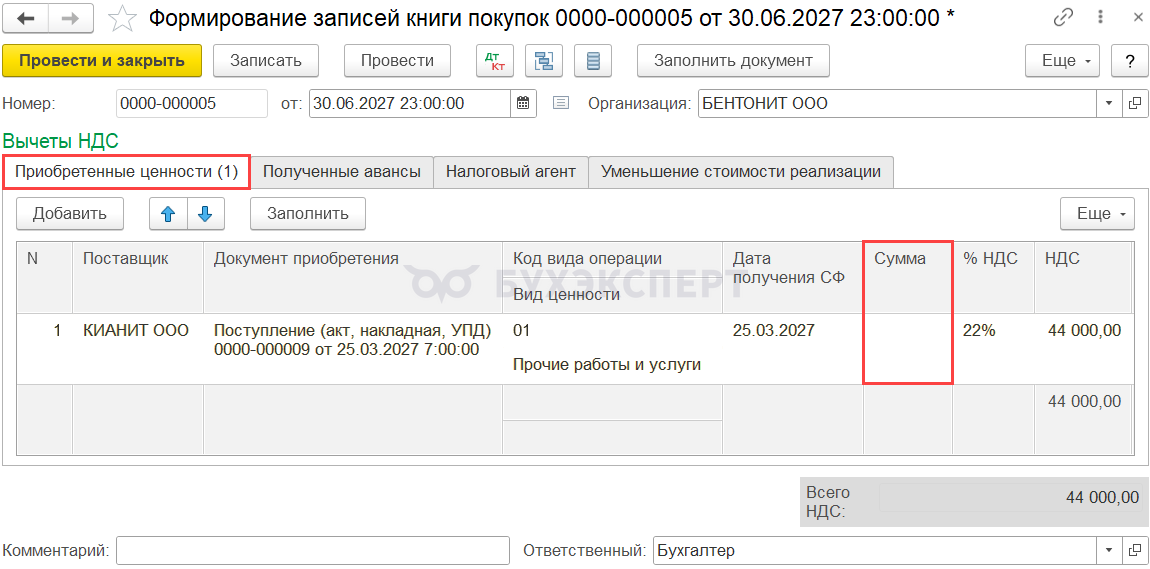
Графы Сумма и НДС автоматически заполнятся правильно:
- Сумма — 0, потому что она уже списана из регистра НДС предъявленный
- НДС — остаток НДС, который числится в регистре
Книги покупок заполняется также, как при оформлении частичного вычета в 1 квартале: PDF
- в гр. 14 — общая стоимость покупки из гр. 9 счета-фактуры (366 000 руб.)
- в гр. 15 — сумма остатка вычета НДС (44 000 руб.)
Общая сумма по СФ в Книге покупок заполняется по данным регистра сведений Журнал учета счетов-фактур, поэтому данные регистра НДС предъявленный на нее не влияют.
Проверка
Для проверки сформируйте Оборотно-сальдовую ведомость по счету 19 и Универсальный отчет по регистру накопления НДС предъявленный. PDF
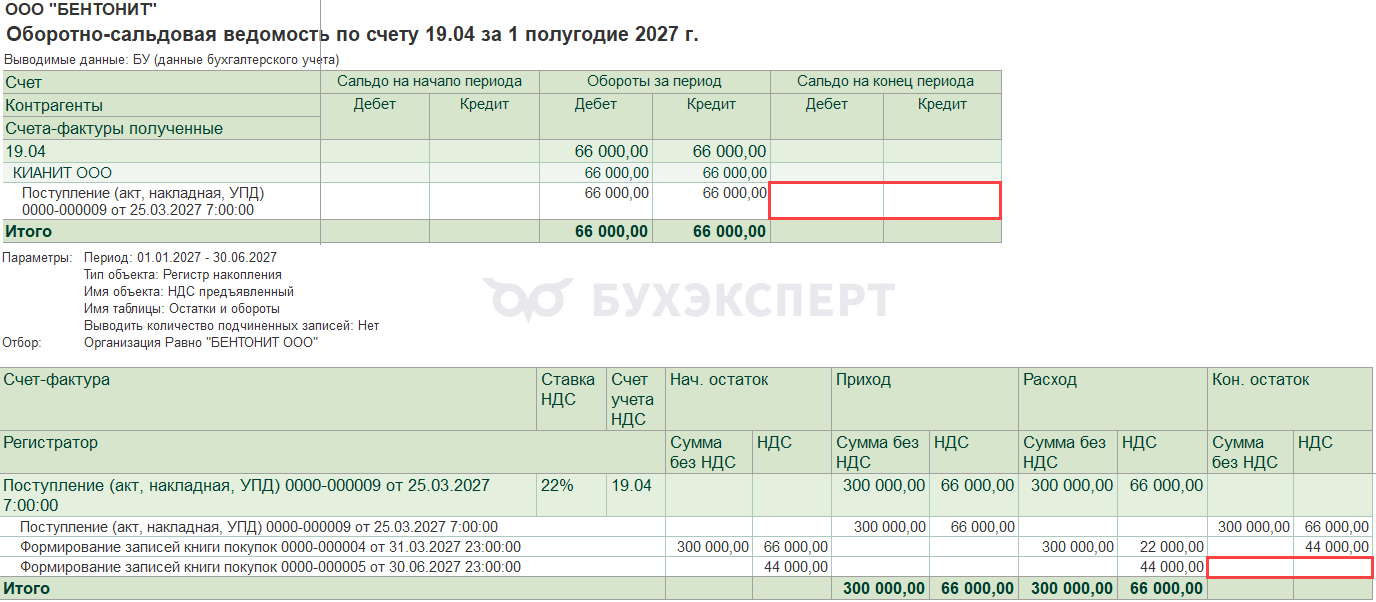
На дату полного принятия НДС к вычету по этому СФ не должно быть остатков базы или НДС.
См. также:
 Макс
 ВКонтакте
Помогла статья?
Получите еще секретный бонус и полный доступ к справочной системе Бухэксперт на 8 дней бесплатно

Обратите внимание!
В комментариях наши эксперты не отвечают на вопросы по программам 1С и законодательству.
Получить индивидуальную консультацию от наших специалистов можно в Личном кабинете