




Регистрация бесплатна и занимает 10 секунд.
Лимит — втрое выше.
Нажимая на кнопку, я соглашаюсь на обработку персональных данных и с правилами пользования сайтом
Содержание
- Механизмы проверки декларации в 1С
- Анализ статусов счетов-фактур в журналах поступления и реализации
- Статусы СФ в журналах поступления и реализации
- Анализ субконто в разрезе Контрагентов и Договоров
- Экспресс-проверка ведения учета по НДС
- Анализ учета по НДС
- Помощник по учету НДС
- Тройная проверка декларации по НДС
- Проверка НДС, начисленного к уплате
- Проверка НДС, принятого к вычету
- Проверка переноса НДС на ЕНС
Механизмы проверки декларации в 1С
Внутренние механизмы проверок расчета НДС в 1С:
Получите понятные самоучители 2026 по 1С бесплатно:
- Раздел Отчеты:
- Экспресс-проверка ведения учета
- Анализ состояния налогового учета по НДС
- Кнопка Проверка в Декларации по НДС:
- Проверка контрольных соотношений показателей в декларации по рекомендациям ФНС
- Проверить выгрузку — проверка соответствия формата данных
Анализ статусов счетов-фактур в журналах поступления и реализации
Перед сдачей декларации по НДС убедитесь, что все счета-фактуры, зарегистрированы в базе. Информация о них выгружается в ИФНС в составе декларации.
Полноту регистрации выставленных и полученных счетов-фактур проверьте по журналам поступления и реализации с помощью статусов счетов-фактур.
Рассмотрим пример работы со статусами счетов-фактур в журналах поступления и реализации.
Статусы СФ в журналах поступления и реализации
В журналах документов
- Поступление (акты, накладные, УПД) — раздел Покупки
- Реализация (акты, накладные, УПД) — раздел Продажи
есть графа Счет-фактура, в которой отображаются статусы счетов-фактур (СФ), зарегистрированных в программе на основании этих документов. Статусы позволяют контролировать наличие и проведение СФ в 1С.
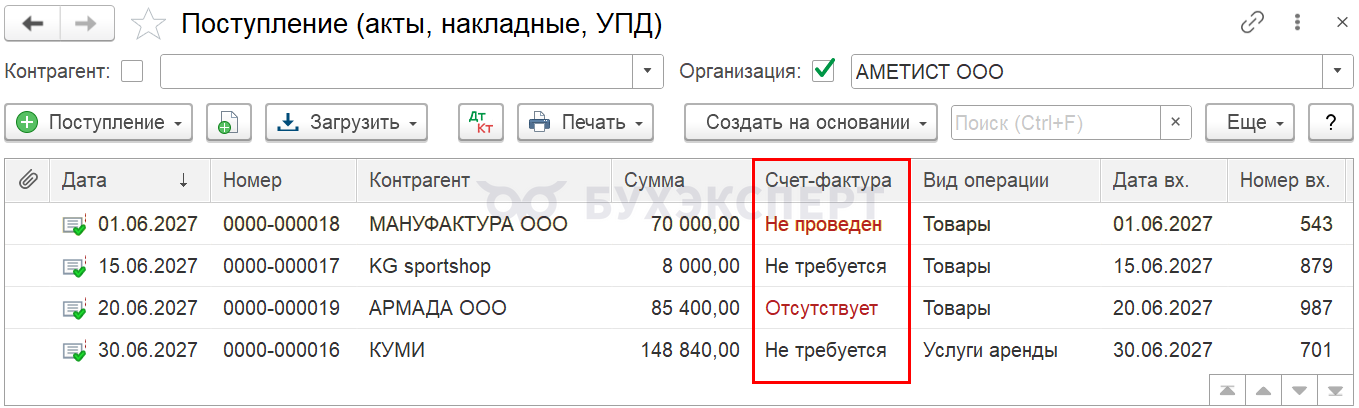
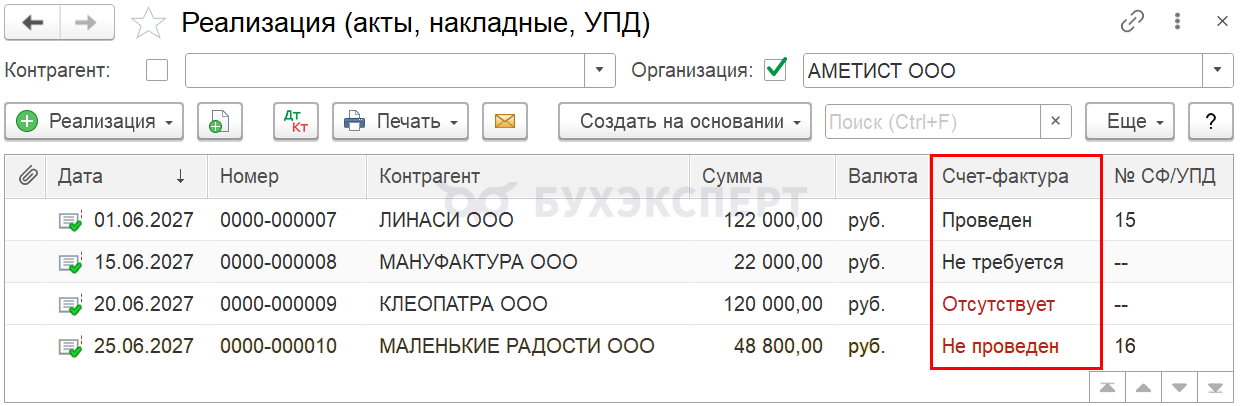
Программа анализирует данные в 1С и автоматически присваивает статус СФ:
- Проведен — на основании данного документа зарегистрирован и проведен СФ
- Не требуется — наличие СФ для данной операции не требуется
- Отсутствует — для операции требуется наличие СФ, но он не зарегистрирован на основании документа
- Не проведен — для операции требуется наличие СФ, он зарегистрирован на основании документа, но не проведен
Рассмотрим подробнее особенности поведения некоторых статусов счетов-фактур.
Статус Не требуется
Статус Не требуется присвоится счету-фактуре, если в 1С оформите операции, по которым счет-фактура не составляется. Например:
- комитент передает комиссионеру товар на реализацию
- в документах поступления и реализации указана ставка Без НДС
Статус Отсутствует
Статус Отсутствует присвоится счету-фактуре, если для операции требуется наличие СФ, но он не зарегистрирован на основании документа. Например:
- реализация товаров неплательщикам НДС, когда есть письменное согласие о невыставлении СФ (пп. 1 п. 3 ст. 169 НК РФ)
- счет-фактуру ошибочно не зарегистрировали в программе
Для исправления ошибки и регистрации входящего СФ:
- откройте документ Поступление (акты, накладные, УПД)
- внизу формы документа укажите номер и дату СФ
- нажмите кнопку Зарегистрировать
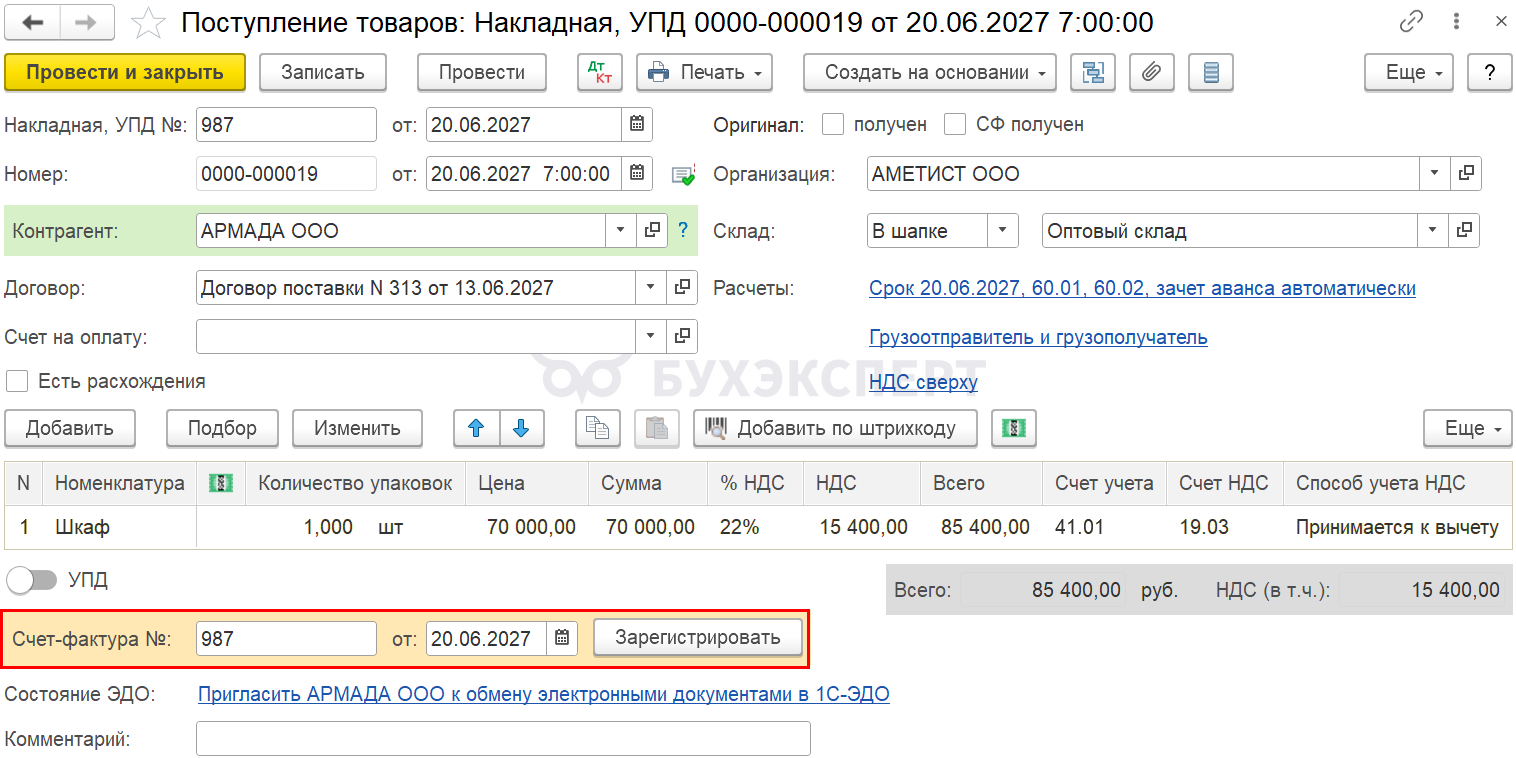
Для исправления ошибки и регистрации исходящего СФ:
- откройте документ Реализация (акты, накладные, УПД)
- нажмите кнопку Выписать счет-фактуру
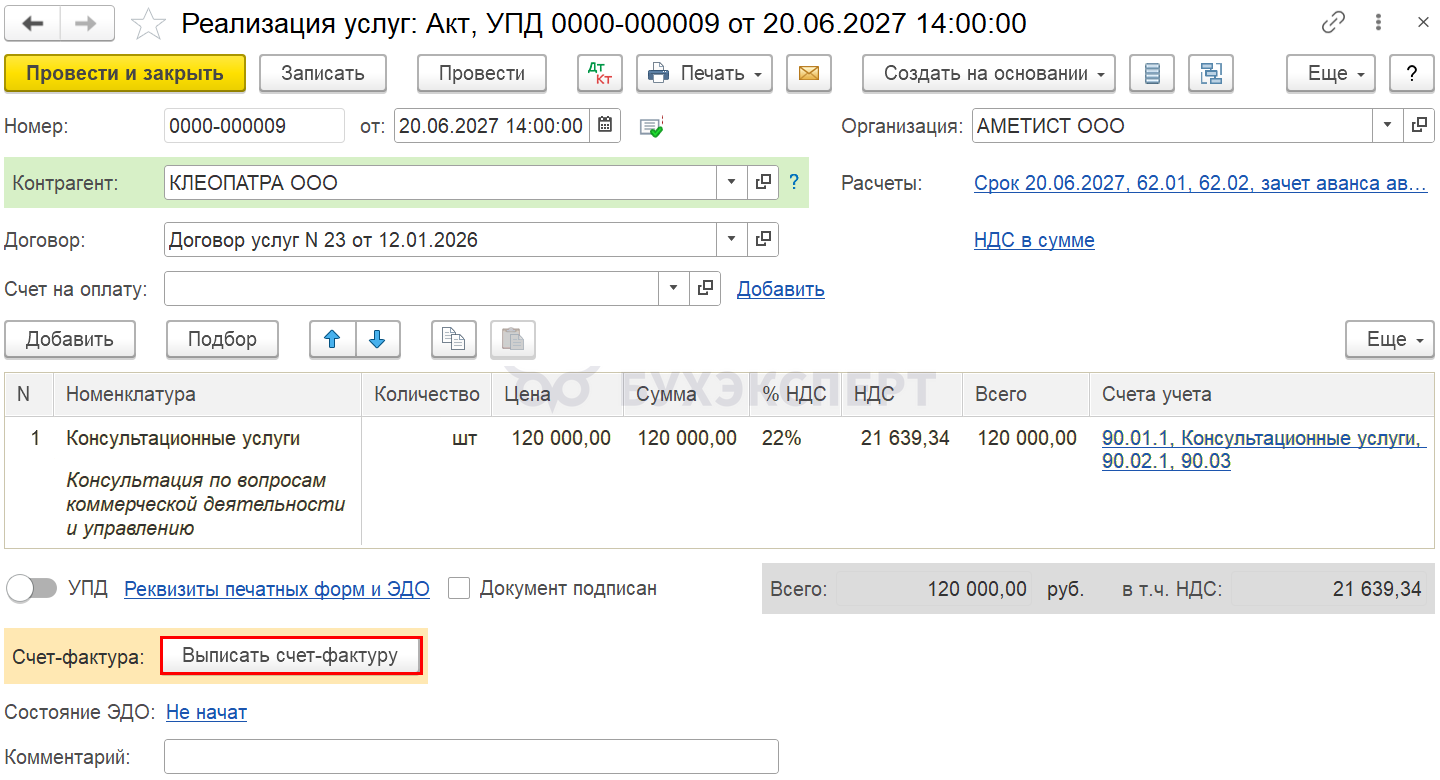
Статус Не проведен
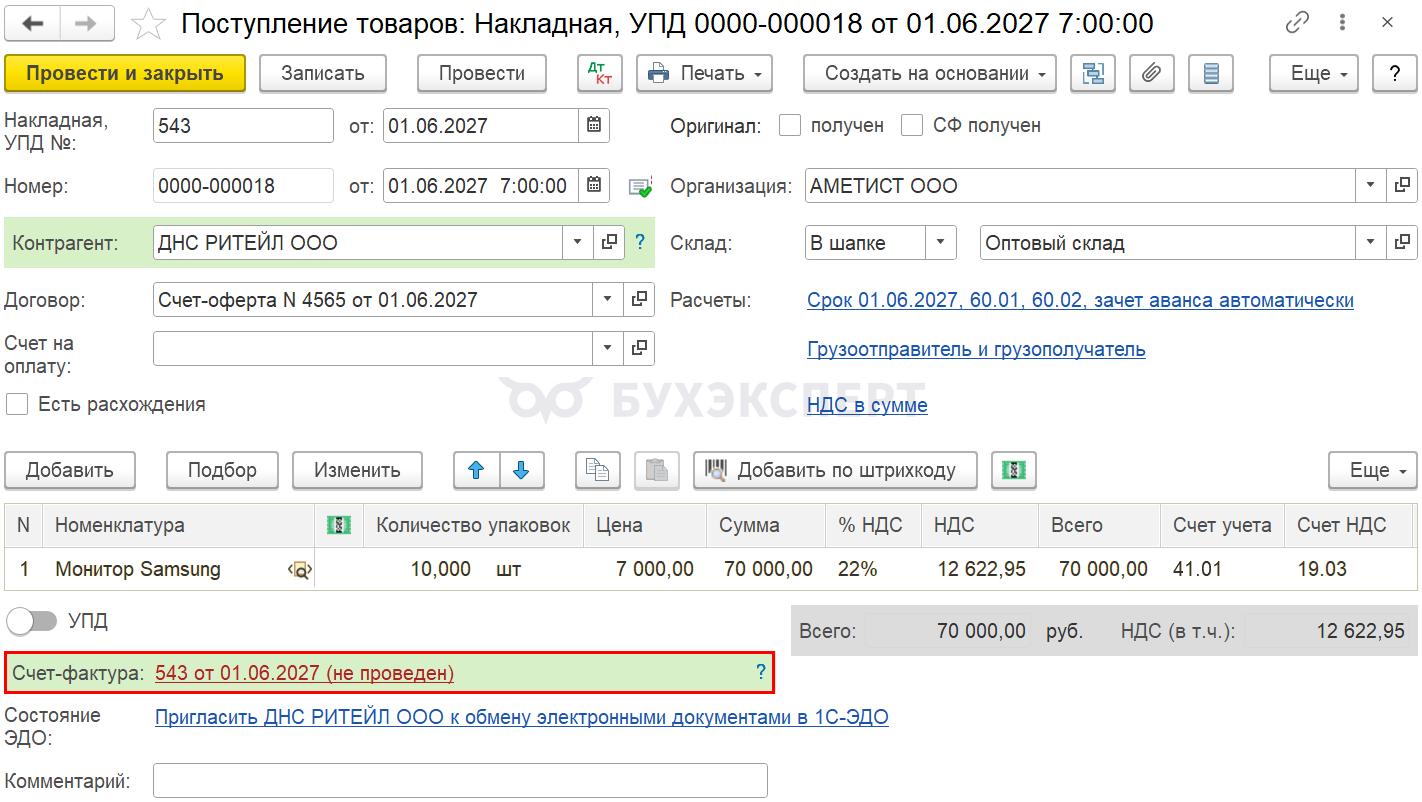
Статус Не проведен присвоится счету-фактуре, если на основании документа зарегистрирован СФ, но не проведен.
Для исправления ошибки и проведения СФ:
- откройте документ Поступление (акты, накладные, УПД) или Реализация (акты, накладные, УПД)
- внизу формы документа перейти по ссылке Счет-фактура
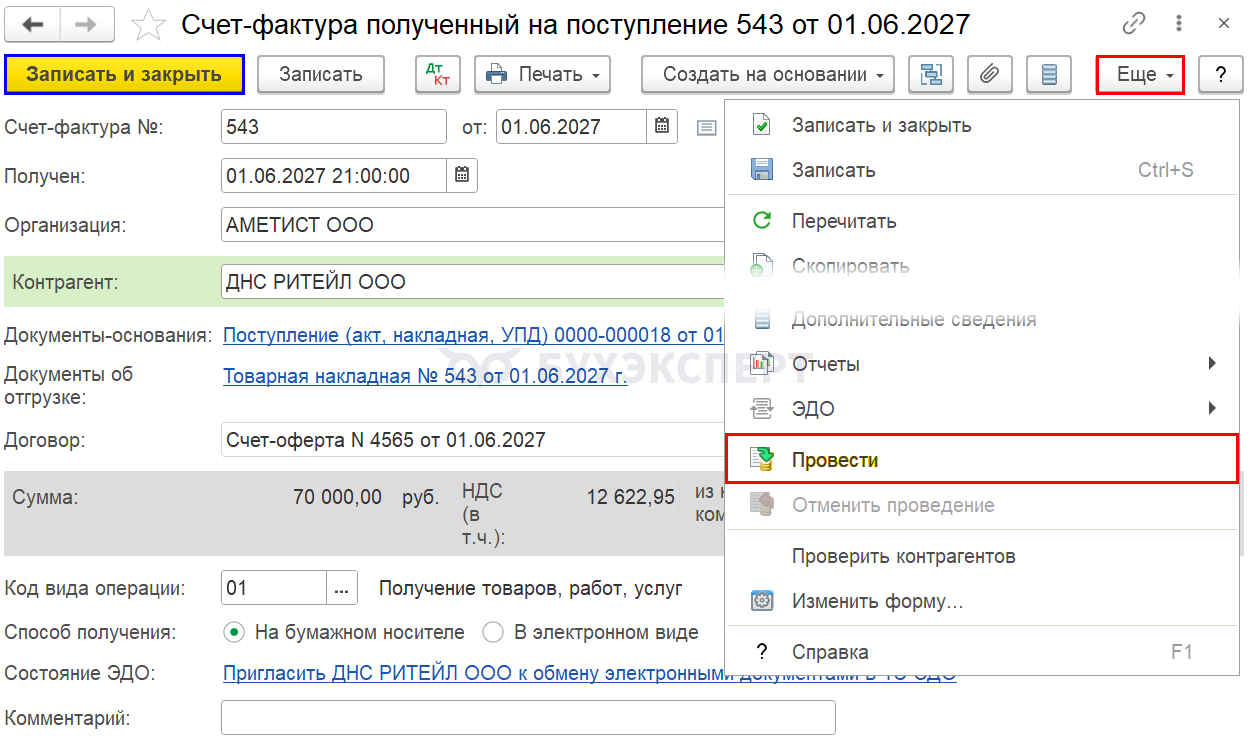
- в открывшемся счете-фактуре нажмите кнопку Записать и закрыть или Еще – Провести.
Как настроить в одном журнале Поступление (акт, накладная, УПД) и счета-фактуры полученные в 1С
Как настроить в одном журнале Реализация (акт, накладная, УПД) и счета-фактуры выданные в 1С
На что влияют флажки Оригинал получен и СФ получен во входящих документах в 1С?
Отбор документов по статусу счетов-фактур
Для удобства работы с журналами документов в 1С реализованы удобные механизмы отбора, позволяющие выбрать из общего списка документы, которые удовлетворяют указанным критериям.
Как настроить списки документов, справочников, регистров в 1С
Например, можно быстро составить список приходных документов, по которым в программе не производилась регистрация входящих счетов-фактур.
Рассмотрим варианты быстрого отбора документов по статусу счетов-фактур в 1С в журналах документов Поступление (акты, накладные, УПД) и Реализация (акты, накладные, УПД).
Для отбора документов по статусу СФ:
- откройте окно настройки списка документов по кнопке Еще – Настроить список
- на вкладке Отбор нажмите кнопку Добавить новый элемент и сделайте настройки:
- Счет-фактура – Равно – выберите статус СФ, по которому требуется провести отбор (например, Отсутствует или Не проведен)
- нажмите кнопку Завершить редактирование
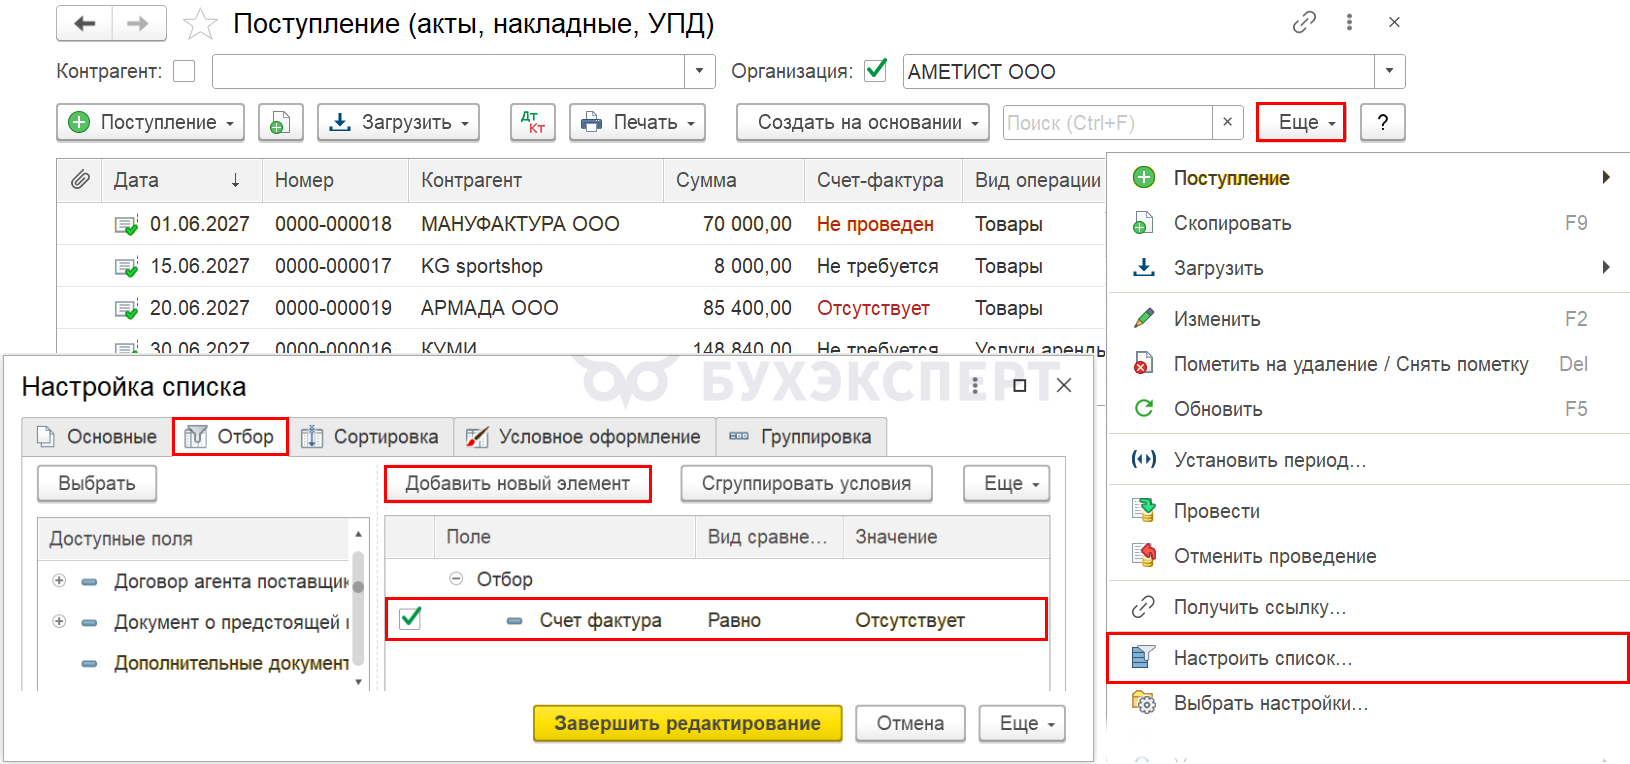
При включении этой настройки в журнале документов будут выведены только те документы, которые удовлетворяют указанному значению статуса СФ.
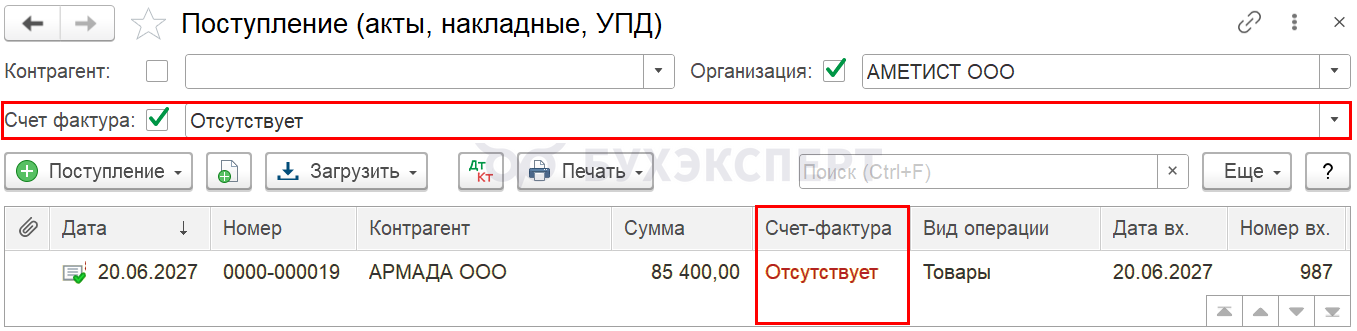
Быстрый поиск документов по статусу СФ
Быстрый поиск — механизм 1С, позволяющий быстро найти нужный документ в журнале, набрав первые символы элемента отбора.
Для быстрого поиска документов по статусу СФ:
- в поле Быстрый поиск начните вводить статус СФ, по которому требуется провести отбор (например, Отсутствует или Не проведен)
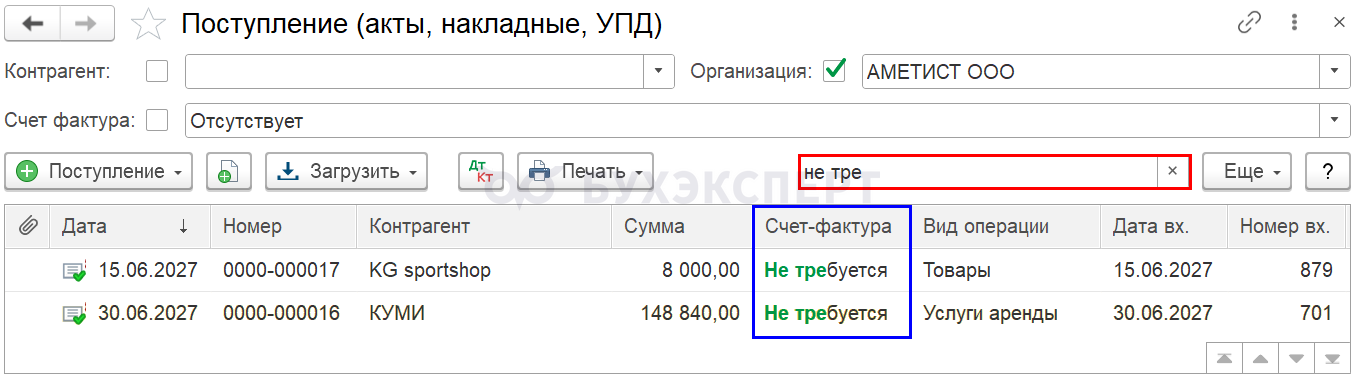
или
- кликните правой кнопкой мыши по ячейке с данными, по которым требуется провести отбор. В выпадающем списке выберите Найти:
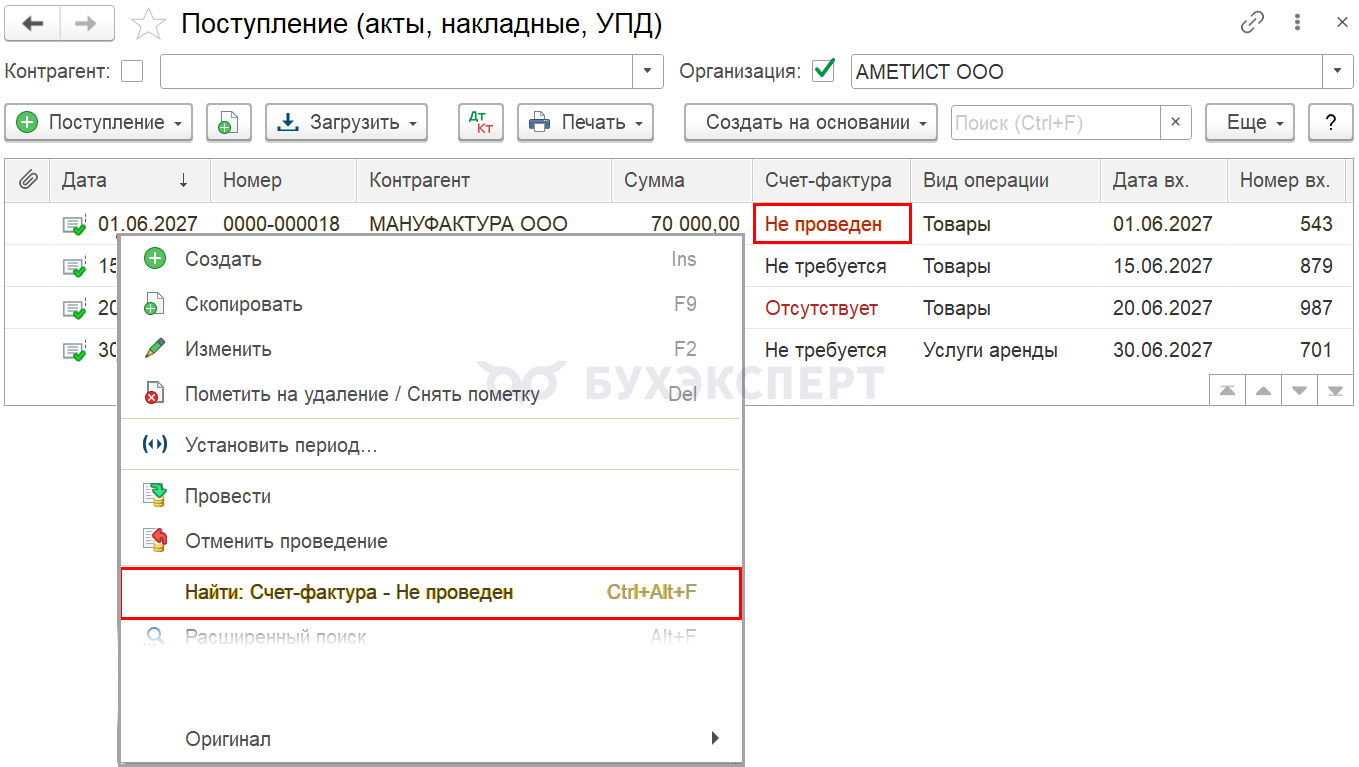
В обоих вариантах программа анализирует все документы журнала и подбирает те, которые содержат указанный элемента отбора.
Анализ субконто в разрезе Контрагентов и Договоров
Контроль сальдо по контрагентам в разрезе договоров и документов удобно осуществлять с помощью отчета Анализ субконто:
- Закладка Виды субконто:
- Контрагенты
- Договоры
- Документы расчетов с контрагентами
Экспресс-проверка ведения учета по НДС
Выполните проверку состояния учета по НДС (Отчеты — Экспресс-проверка — Настройка):
- Ведение книги продаж по налогу на добавленную стоимость
- Ведение книги покупок по налогу на добавленную стоимость
Система проверки сообщает об ошибках и выдает предупреждения.
Подробнее Экспресс-проверка ведения учета по НДС в 1С.
Анализ учета по НДС
Сформируйте отчет Анализ состояния учета по НДС в разделе Отчеты.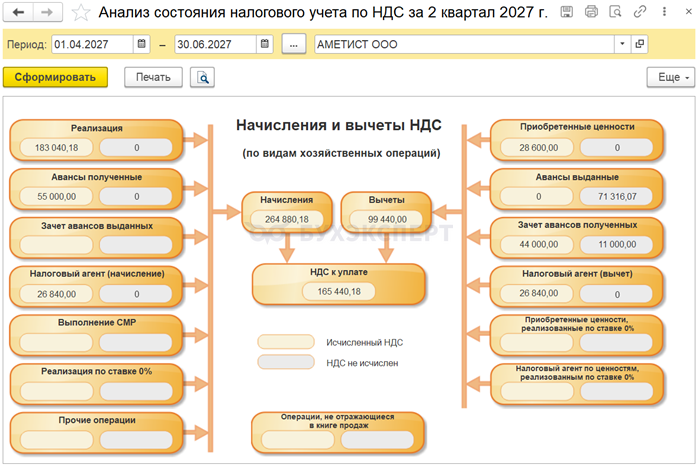
Помощник по учету НДС
Помощник по НДС откройте из раздела Отчеты — Отчетность по НДС.
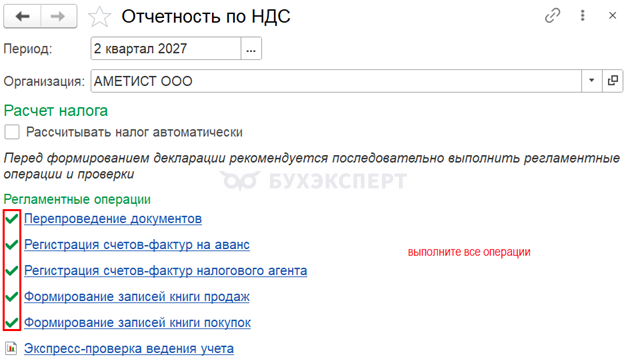
Если в 1С ведете раздельный учет входящего НДС (а также комиссионная торговля, импорт/экспорт, операции налогового агента и пр.), вручную выполните:
- Регламентные операции по НДС
- Экспресс-проверку
- формирование декларации по НДС
Зеленая галочка появляется рядом с операцией, если она выполнена.
Место выполнения операции не влияет на заполнение декларации. Операцию можно выполнить и из Помощника, и из журнала регламентных операций по НДС.
Тройная проверка декларации по НДС
Декларацию по НДС подготовили. Теперь проверьте ее. В статье расскажем, как сделать такую проверку сразу с трех сторон:
- в бухгалтерском учете
- в налоговом учете по НДС
- в декларации
Проверка НДС, начисленного к уплате
Прежде всего, сверьте сумму начисленного НДС, отраженную:
- в БУ по счетам расчетов НДС с бюджетом
- в НУ в книге продаж
- в Декларации по НДС по соответствующим разделам
Если операции по начислению НДС в программе оформлены верно, то с учетом некоторых корректировок сумма начисленного НДС за налоговый период должна быть одна и та же.
НДС начисленный к уплате по БУ
Для определения суммы начисленного НДС к уплате по БУ сложите итоговые суммы кредитовых оборотов за отчетный период по счетам:
- 68.02 «Налог на добавленную стоимость»
- 68.32 «НДС при исполнении обязанностей налогового агента»
- 68.42 «НДС при импорте товаров из Таможенного союза»
- 68.52 «НДС налогового агента по отдельным видам товаров»
Предварительно кредитовый оборот счетов 68 необходимо «очистить», т.е. вычесть:
- Дт 68.90 Кт 68.02 – возмещение НДС из бюджета
- другие сторнирующие или дополнительные исправительные записи, а также отклонения при округлении
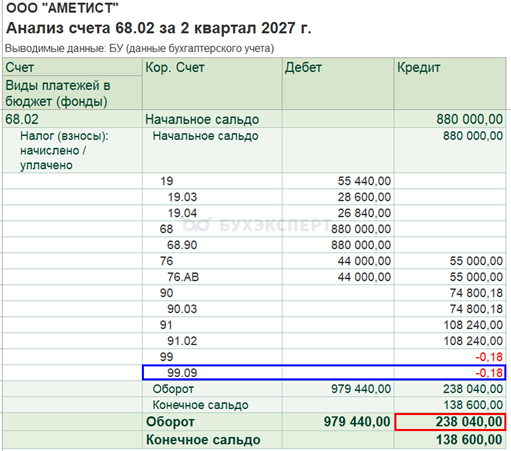
Для определения суммы удобно сформировать отчет Анализ счета 68.02 «Налог на добавленную стоимость».
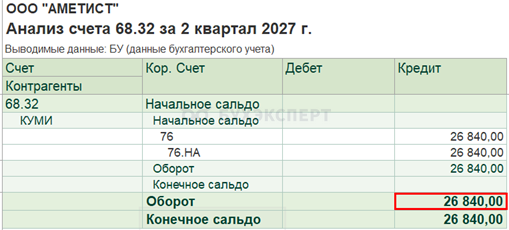
И по задействованным в налоговом периоде субсчетам, например, Анализ счета 68.32 «НДС при исполнении обязанностей налогового агента».
Определим сумму НДС, начисленного по БУ за квартал:
- Кт оборот 68.02 — 238 040,18 руб. – 0,18 (отклонение при округлении) = 238 040,00 руб.
- Кт оборот 68.32 — 26 840,00 руб.
Итого: 264 880,00 руб.
НДС начисленный к уплате по НУ
Для определения суммы начисленного НДС к уплате в НУ, сложите данные в книге продаж, указанные по итоговым строкам НДС к уплате:
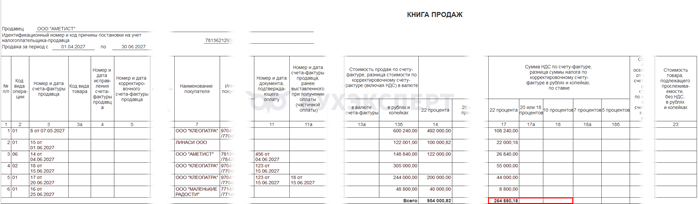
Определим сумму НДС, начисленного в НУ по НДС за квартал:
- графа 17 «Сумма НДС 20%» – 264 880,18 руб.
- графа 18 «Сумма НДС 10%» – 0 руб.
Итого: 264 880,18 руб.
Общую сумму НДС начисленного можно так же проверить по Разделу 9 декларации по НДС.
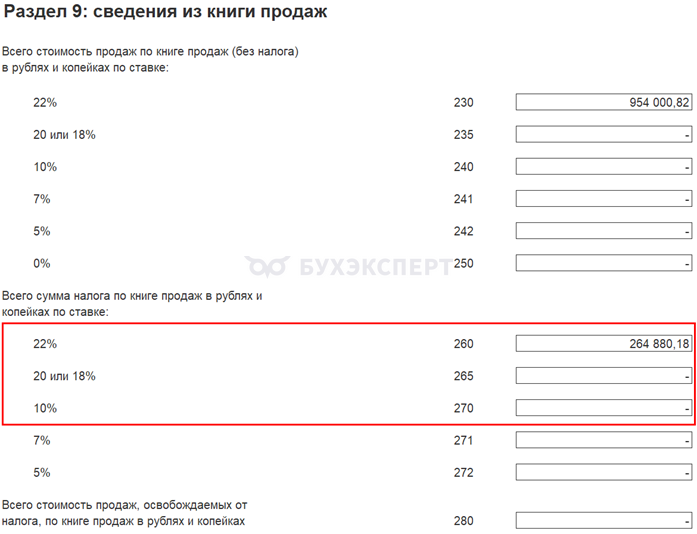
Определим сумму НДС начисленного, отраженного в декларации по Разделу 9:
- стр. 260 – 264 880,18 руб.
- стр. 270 – 0 руб.
Итого: 264 880,18 руб.
НДС начисленный к уплате в декларации
Для определения суммы НДС, начисленного к уплате в декларации, сложите данные, указанные по итоговым строкам декларации НДС к уплате:
- Раздел 2 стр. 060 «Сумма налога, исчисленная к уплате в бюджет»
- Раздел 3 стр. 118 «Общая сумма НДС, исчисленная с учетом сумм восстановленных сумм налога»
- Раздел 4 стр. 050 + стр. 080 «НДС начисленный к уплате»
- Раздел 6 стр. 050 + стр. 100 «НДС начисленный к уплате»
Определим сумму НДС, начисленного к уплате, отраженного в декларации:
Итого: 264 880 руб.
Таким образом, сумма начисленного НДС одинаковая по всем трем источникам:
- в бухгалтерском учете
- в налоговом учете по НДС
- в декларации по НДС
Следовательно, сумма НДС начисленного в программе отражена верно.
Проверка НДС, принятого к вычету
Далее сверьте сумму НДС, принятую к вычету и отраженную:
- в БУ по счетам расчетов НДС с бюджетом
- в НУ в книге покупок
- в Декларации по НДС по соответствующим разделам
НДС, принятый к вычету в БУ
Для определения суммы принятого НДС к вычету по БУ сложите итоговые суммы за отчетный период дебетовых оборотов по счетам:
- 68.02 «Налог на добавленную стоимость»
- 68.32 «НДС при исполнении обязанностей налогового агента»
- 68.42 «НДС при импорте товаров из Таможенного союза»
- 68.52 «НДС налогового агента по отдельным видам товаров»
Предварительно, дебетовый оборот счетов 68 необходимо «очистить», т.е. вычесть:
- Дт 68 Кт 68.90 – перенос начисленного НДС на ЕНС
- другие сторнирующие или дополнительные исправительные записи, а также отклонения при округлении
Для определения суммы удобно сформировать отчет Анализ счета 68.02 «Налог на добавленную стоимость».
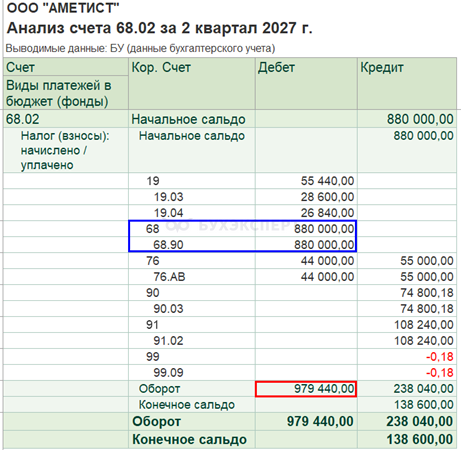
И по задействованным в налоговом периоде субсчетам, например, 68.32 «НДС при исполнении обязанностей налогового агента».
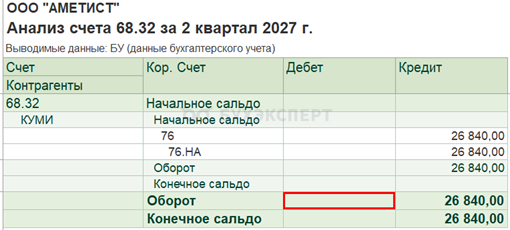
Определим сумму НДС, принятого к вычету по БУ за квартал:
- Дт оборот 68.02 — 979 440 – 880 000 (уплата НДС в бюджет) = 99 440 руб.
- Дт оборот 68.32 — 0 руб.
Итого: 99 440 руб.
НДС, принятый к вычету в НУ по НДС
Для определения суммы принятого НДС к вычету по НУ необходимо сложить данные в книге покупок, указанные по итоговым строкам НДС к уплате:
- графа 15 «Сумма НДС, принимаемая к вычету»
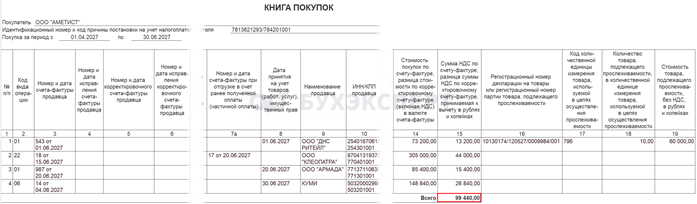
Определим сумму НДС, принятого к вычету по НУ за квартал:
- графа 15 «Сумма НДС, принимаемая к вычету» — 99 440,00 руб.
Итого: 99 440,00 руб.
Общую сумму НДС начисленного можно так же проверить по Разделу 8 декларации по НДС.
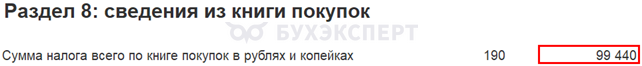
Определим сумму НДС, принятого к вычету по НУ за квартал по Разделу 8:
- стр. 190 – 99 440 руб.
Итого: 99 440 руб.
НДС, принятый к вычету в декларации
Для определения суммы НДС, принятого к вычету в декларации, сложите данные, указанные по итоговым строкам НДС к уменьшению:
- Раздел 3 стр. 190 «Общая сумма налога, подлежащая вычету»
- Раздел 4 стр. 030 + стр.040 «НДС к вычету»
- Раздел 5 стр. 080 + стр. 090 «НДС к вычету»
- Раздел 6 стр. 060 + стр. 090 + стр.150 «НДС к вычету»
Определим сумму НДС, принятого к вычету за квартал по декларации:
- Раздел 3 стр. 190 = 99 440 руб. PDF
Итого: 99 440 руб.
Таким образом, сумма НДС к вычету одинаковая по всем трем источникам:
- в бухгалтерском учете
- в налоговом учете по НДС
- в декларации по НДС
Следовательно, сумма НДС к вычету в программе отражена верно.
Проверка переноса НДС на ЕНС
Проведите регламентную операцию Начисление налогов на единый налоговый счет за последний месяц отчетного квартала (Главное – Закрытие месяца).
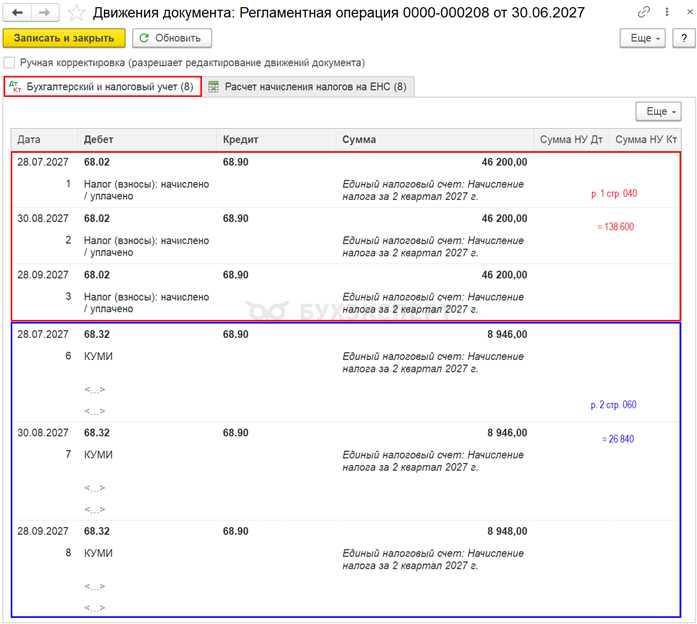
Суммы перенесенного налога по субсчетам 68 счета должны равняться суммам:
- начисленным в этом периоде в учете
- отраженным в соответствующих разделах декларации по НДС
См. также:
 Макс
 ВКонтакте
Помогла статья?
Получите еще секретный бонус и полный доступ к справочной системе Бухэксперт на 8 дней бесплатно


Подскажите, пожалуйста, на одном из подобных семинаров давалась краткая инструкция в pdf по проверке декларации. Где ее можно скачать/посмотреть?
Здравствуйте!
Раздатка как правило под записью семинара.
1С БП — Семинары — слева все записи. Пройтись по списку и посмотреть эфиры по НДС
Возможно, что этот эфир
[11.04.2019 запись] Декларация по НДС за 1 квартал 2019 в 1С, часть 1
Эти же семинары, но только по НДС можно найти на странице (так по по каждому налог). Например,
https://buhexpert8.ru/1s-buhgalteriya/nalogi/nds-nalogi/poryadok-rascheta-nds
В рубрикаторе это
Главная страница » 1С Бухгалтерия » УЧЕТ И НАЛОГИ » НДС » Порядок расчета и уплаты — Семинары внизу страницы.
как же я обожаю ваши статьи, так все подробно! спасибо, за ваш труд!
Спасибо за обратную связь! Очень рады, материал для вас полезен.