




Регистрация бесплатна и занимает 10 секунд.
Лимит — втрое выше.
Нажимая на кнопку, я соглашаюсь на обработку персональных данных и с правилами пользования сайтом
ФНС начала массово направлять селлерам однотипные требования: инспекция сопоставляет поступления на расчетный счет с данными, полученными от маркетплейсов, и выводит сумму дохода, которая, по ее мнению, должна быть отражена в декларации.
Расхождения с первичными документами и оборотно-сальдовой ведомостью при этом не всегда означают ошибку бухгалтера — чаще причина в том, что данные площадки учитываются налоговиками по иной формуле.
Содержание
Получите понятные самоучители 2026 по 1С бесплатно:
Какие требования направляет ФНС
Разобрали четыре документа за 2025-2026 годы:
- требование по УСН УФНС по Удмуртской Республике
- требование по налогу на прибыль инспекции по Санкт-Петербургу
- требование по НДС с претензией к книге покупок УФНС по Курганской области
- приложение к сообщению с кодом возможной ошибки УФНС по Костромской области
В приведенных фрагментах скрыли реквизиты и изменили суммы:
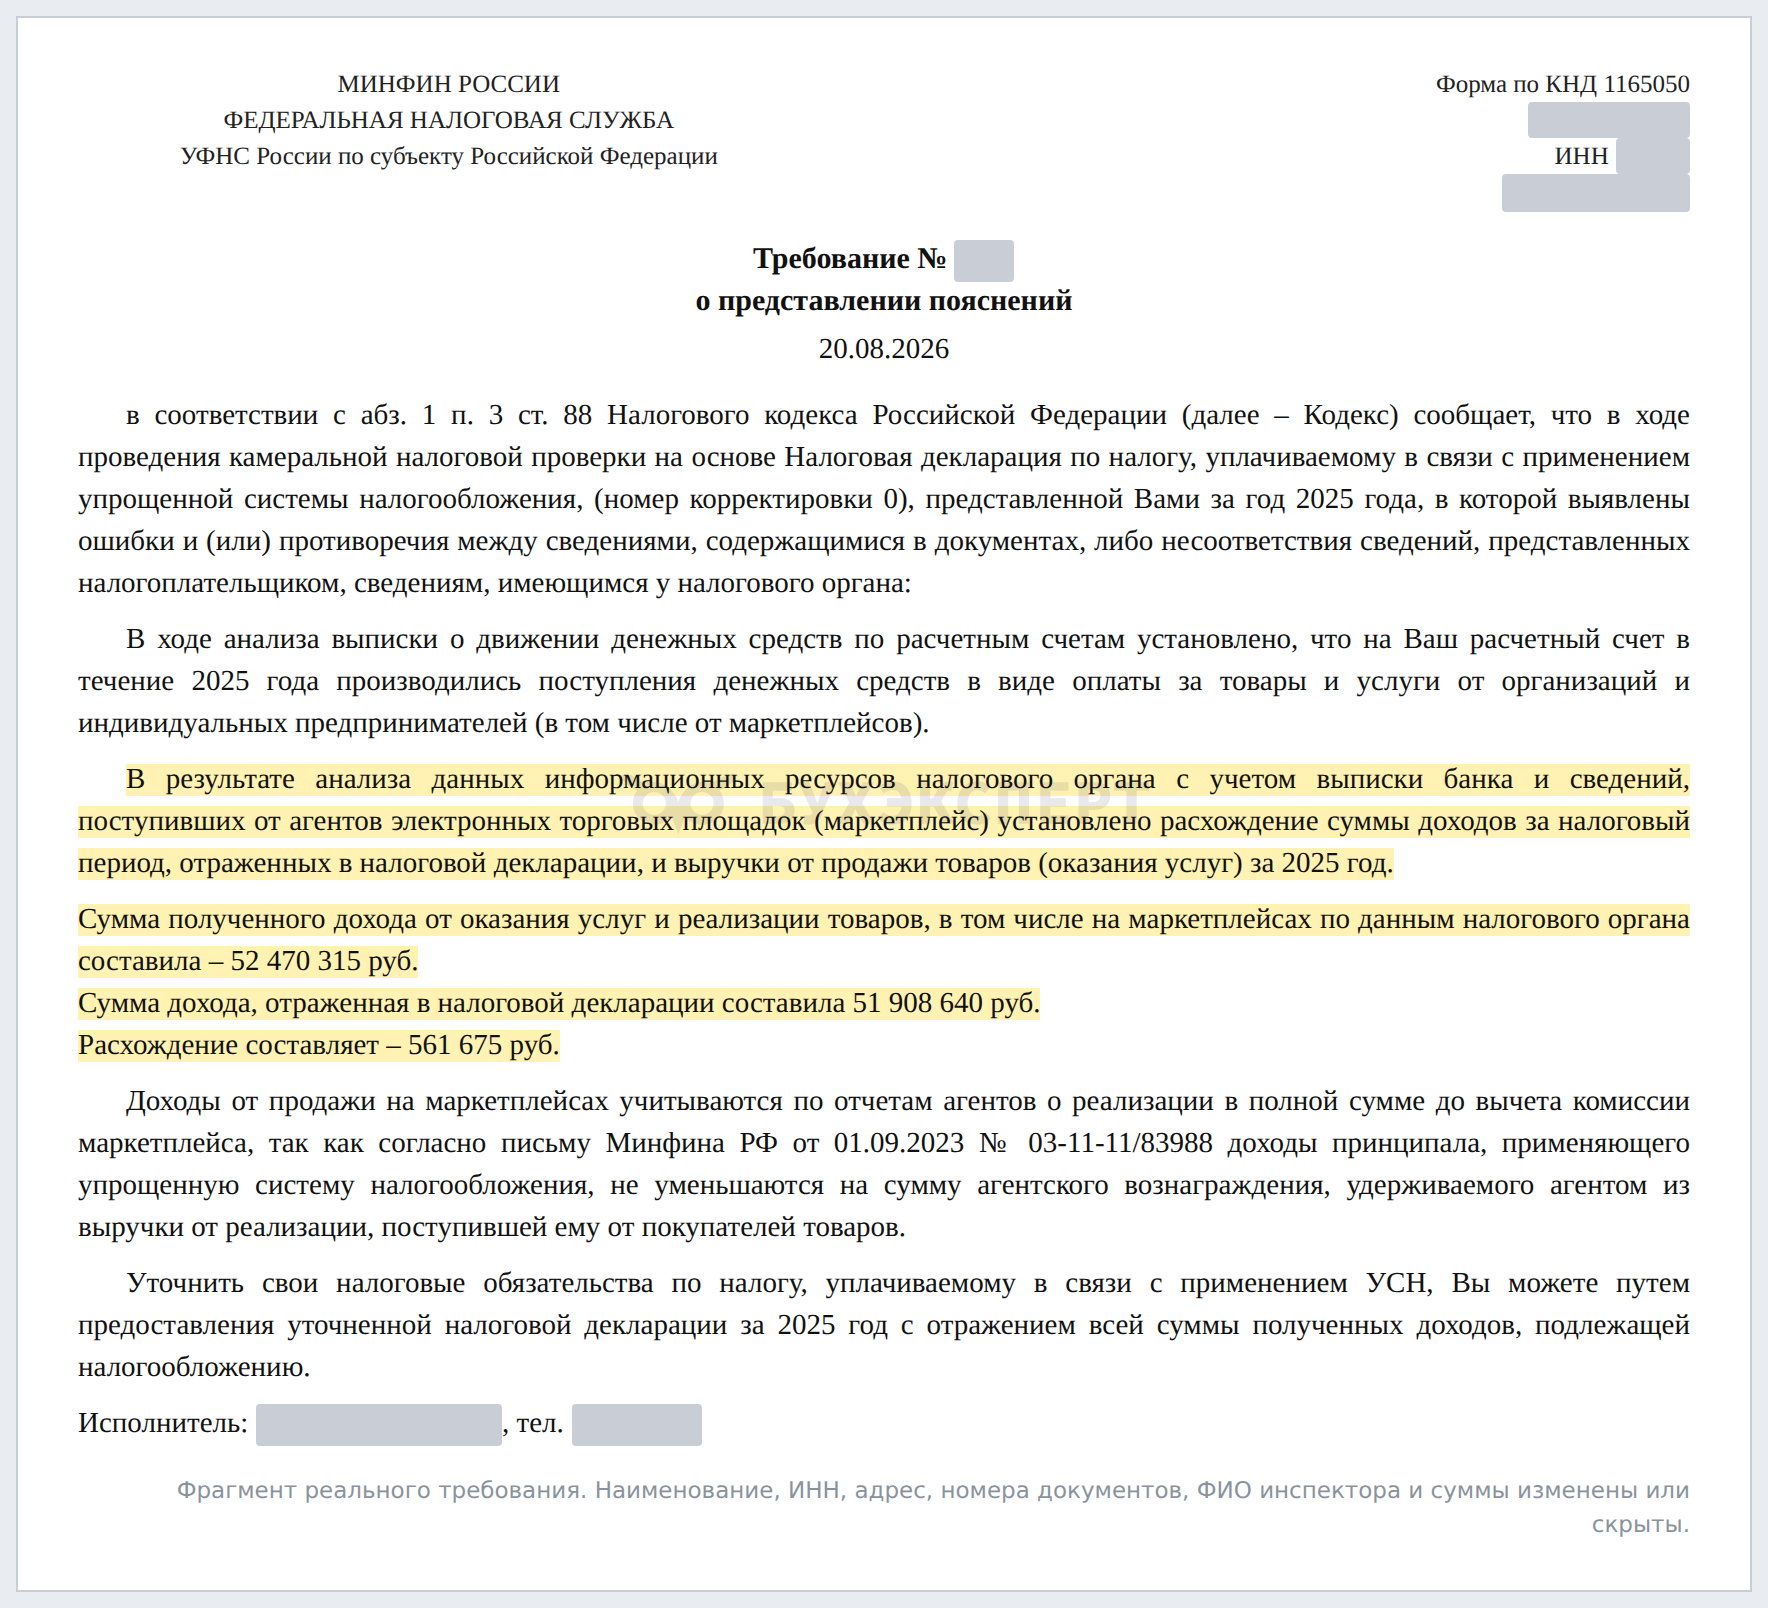
Скриншот 1. Формулировка требования по УСН: расчет дохода по выписке банка и сведениям маркетплейсов.
Обратите внимание на структуру требования:
- анализ выписки о движении денежных средств
- сведения агентов электронных торговых площадок
- сумма дохода по данным налогового органа
- разница с декларацией
В требовании инспекция ссылается на пп. 7 п. 1 ст. 23, п. 1 ст. 248, п. 1, п. 2 ст. 249, п. 1 ст. 346.17 НК РФ и Письма Минфина. Они подтверждают: доход принципала не уменьшайте на агентское вознаграждение.
Как считать доход селлера
1. Доход — вся выручка от покупателя без НДС, если продавец платит этот налог. Не учитывайте только сумму «к выплате»
Доходы на УСН определяйте по п. 1, п. 2 ст. 248 НК РФ п. 1 ст. 346.15 НК РФ. Выручку включайте в доходы, исходя из всех поступлений, связанных с расчетами за реализованные товары п. 2 ст. 249 НК РФ.
Ст. 251 НК РФ содержит закрытый перечень доходов, которые не учитывают при налогообложении. Агентское вознаграждение в нем не указано.
Минфин и ФНС считают доходом продавца на УСН всю сумму, которую покупатель заплатил за товар. Включайте в доход и вознаграждение, которое удержал маркетплейс Письмо Минфина от 01.09.2023 N 03-11-11/83988, Письмо ФНС от 08.05.2024 N СД-4-3/5416@.
Подробнее об определении налоговой базы селлера читайте в материале УСН “Доходы”: как определяется налоговая база для селлеров на маркетплейсах.
2. Дата дохода — кассовый метод, но с оговоркой
Доход признавайте на дату поступления денег или погашения задолженности иным способом п. 1 ст. 346.17 НК РФ.
При продажах через маркетплейс доход признавайте на дату, когда продавец получил право распоряжаться деньгами Письмо Минфина от 04.09.2024 N 03-11-11/84125, Письмо Минфина от 16.10.2024 N 03-11-11/100521.
Маркетплейс удерживает комиссию, плату за логистику, хранение и рекламу в счет задолженности. Доход признавайте в полной сумме продажи. При объекте «Доходы минус расходы» учитывайте удержания в расходах пп. 23, 24 п. 1 ст. 346.16 НК РФ
Почему формула инспекции неверна как метод
«Поступления на счет плюс комиссия по данным площадки» не образуют выручку от реализации ни по одной норме НК РФ. Выручка включает поступления, связанные с расчетами за реализованные товары, а не сумму банковских выплат и отдельных удержаний п. 2 ст. 249 НК РФ.
Формула инспекции:
- не учитывает возвраты
- не включает удержания за логистику, хранение, продвижение, штрафы и участие в акциях
- смешивает периоды — площадка отражает продажу в одном месяце, а выплачивает деньги в другом
- задваивает компенсации и корректировки прошлых периодов
Даже при безошибочном учете суммы по этой формуле не совпадут с доходом в декларации. Ответьте на требование расчетом, который позволит проследить сумму от отчета агента до строки декларации.
Отдельные расхождения могут возникнуть из-за корректировки или отрицательного вознаграждения площадки. Порядок отражения такой операции рассмотрен в статье Как отразить отрицательное вознаграждение маркетплейса в 1С?.
Условия и исключения по режимам
УСН + НДС (2026 год)
В 2026 году применяйте общие ставки НДС 22, 10 или 0% либо специальные ставки для УСН. Общее правило: ставка 5% действует, если доход за 2025 год составил более 20 млн руб., но не превысил 250 млн руб. Ставка 7% — если доход превысил 250 млн руб., но не превысил 450 млн руб.
В 2026 году надо учитывать коэффициент-дефлятор 1,09. Ставку 5% применяйте, пока доход не превысит 272,5 млн руб. Ставку 7% — пока доход не превысит 490,5 млн руб.
При ставках 5% и 7% не принимайте «входной» НДС к вычету. Включайте его в стоимость приобретенных товаров, работ, услуг или имущественных прав. Поэтому при камеральной проверке инспекция может сопоставить выбранную ставку с данными раздела 8 декларации и заявленными вычетами.
Доходы на УСН признавайте кассовым методом: на дату поступления денег или погашения задолженности другим способом п. 1 ст. 346.17 НК РФ. Базу по НДС определяйте на наиболее раннюю дату: отгрузку или оплату п. 1 ст. 167 НК РФ.
УСН и НДС применяют разные правила признания доходов. Поэтому не сопоставляйте раздел 9 декларации по НДС с поступлениями, учтенными при УСН — такой расчет методологически неверен.
Условия применения общих и специальных ставок, лимиты доходов и правила вычета входного налога приведены в статье Какие ставки НДС применяются при УСН?.
ОСН + НДС
Доход признавайте методом начисления на дату реализации. При продаже через комиссионера или агента доход признавайте на дату реализации из извещения или отчета посредника п. 1, п. 3 ст. 271 НК РФ.
Базу по НДС определяйте по стоимости, за которую посредник продал товар покупателю. Не ориентируйтесь на сумму «к выплате». Поступления на расчетный счет не подтверждают доход от реализации.
При общих ставках НДС принимайте к вычету НДС по услугам площадки в обычном порядке. Выполните условия для вычета: используйте услуги в облагаемых НДС операциях, примите их к учету и получите правильно оформленный счет-фактуру п. 2 ст. 171, п. 1 ст. 172 НК РФ.
Возвраты и специальные ставки
При возврате товара примите к вычету НДС, который исчислили при отгрузке п. 5 ст. 171, п. 4 ст. 172 НК РФ.
Это правило действует и при ставках 5% и 7%. Запрет касается только «входного» НДС, который предъявили поставщики. Он не распространяется на НДС, который продавец исчислил при реализации (разд. 17 Методических рекомендаций по НДС для УСН, Письмо ФНС от 17.10.2024 N СД-4-3/11815@.
При продаже физлицам за наличный расчет обязанность выставить счет-фактуру считайте исполненной после выдачи кассового чека п. 7 ст. 168 НК РФ.
При безналичной оплате Минфин разрешает Письмо Минфина от 13.10.2016 N 03-07-05/59705, Письмо Минфина от 15.07.2019 N 03-07-09/52125:
- составить счет-фактуру в одном экземпляре
- зарегистрировать в книге продаж сводный документ за месяц или квартал
Пп. 1 п. 3 ст. 169 НК РФ регулирует другую ситуацию — норма разрешает не составлять счет-фактуру неплательщикам НДС при письменном согласии сторон.
Возврат от физлица или неплательщика НДС отразите в книге покупок с КВО 17. Основание для записи — сводный или корректировочный сводный документ.
Пример
Селлер применяет УСН «Доходы минус расходы» и ставку НДС 5%. Суммы продаж и возвратов включают НДС. Доходы по УСН определяйте без НДС п. 1 ст. 248 НК РФ.
При сумме продаж 1 000 000 руб. и возвратов 120 000 руб. с НДС:
Доход по УСН — 838 095,24 руб. НДС к уплате — 41 904,76 руб. без учета вычетов по возвратам.
Расходы по удержаниям — 240 000 руб.
Формула инспекции дает:
640 000 + 150 000 = 790 000 руб.
Расхождение — 90 000 руб. — это удержания, которые не относятся к комиссии. Смена метода признания дохода не устранит расхождение.
Четыре формулировки 2026 года и шаблоны ответов
При камеральной проверке представьте пояснения, а не пакет документов. Инспекция вправе истребовать документы только в случаях, которые предусмотрены ст. 88 НК РФ п. 7 ст. 88 НК РФ.
Ответьте в течение 5 рабочих дней со дня получения требования п. 3 ст. 88 НК РФ. За непредставление пояснений могут привлечь к ответственности. Вместо пояснений в тот же срок можно подать уточненную декларацию. Но при уточненной декларации с уменьшением налога инспекция вправе запросить пояснения повторно.
Как отправить текст пояснений и подтверждающие документы из программы, смотрите в материале Отправка дополнительного пакета документов в ответ на требование в 1С.
Формулировка 1. «Расхождение суммы доходов, отраженных в декларации, и выручки по данным налогового органа»
На требование N ___ от ___ поясняем. Реализация товаров осуществляется через маркетплейс по агентскому договору ст. 1005 ГК РФ. Доход определяется по п. 1 ст. 346.15, пп. 1 и 2 ст. 248, п. 2 ст. 249 НК РФ как вся сумма, оплаченная покупателями, включая удержанное агентом вознаграждение, на дату возникновения права распоряжаться доходом п. 1 ст. 346.17 НК РФ. Сумма дохода в декларации определена по отчетам агента о реализации за вычетом возвратов. Поступления на расчетный счет не равны доходу: агент удерживает не только вознаграждение, но и стоимость логистики, хранения, продвижения и иных услуг, а выплаты производятся с лагом к периоду реализации. Расчет, приведенный в требовании, не основан на нормах главы 26.2 НК РФ. Занижения налоговой базы не допущено. Прилагаем свод по месяцам: реализация, возвраты, удержания, к выплате, с выходом на строку декларации.
Формулировка 2. «Доходы от реализации по прибыли меньше выручки по НДС»
Инспекция сопоставляет строку 010 листа 02 декларации по налогу на прибыль с выручкой из разделов 3, 4 и 7 декларации по НДС за те же периоды.
В ответ на требование подготовьте:
- постатейную расшифровку расхождений
- расшифровку внереализационных доходов
- перечень корректировочных счетов-фактур
Строка 010 листа 02 отражает доходы от реализации. Внереализационные доходы указывают отдельно — по строке 020. В декларации по НДС операции по разным ставкам отражают в разделе 3, а необлагаемые операции — в разделе 7. Поэтому показатели деклараций не всегда совпадают:
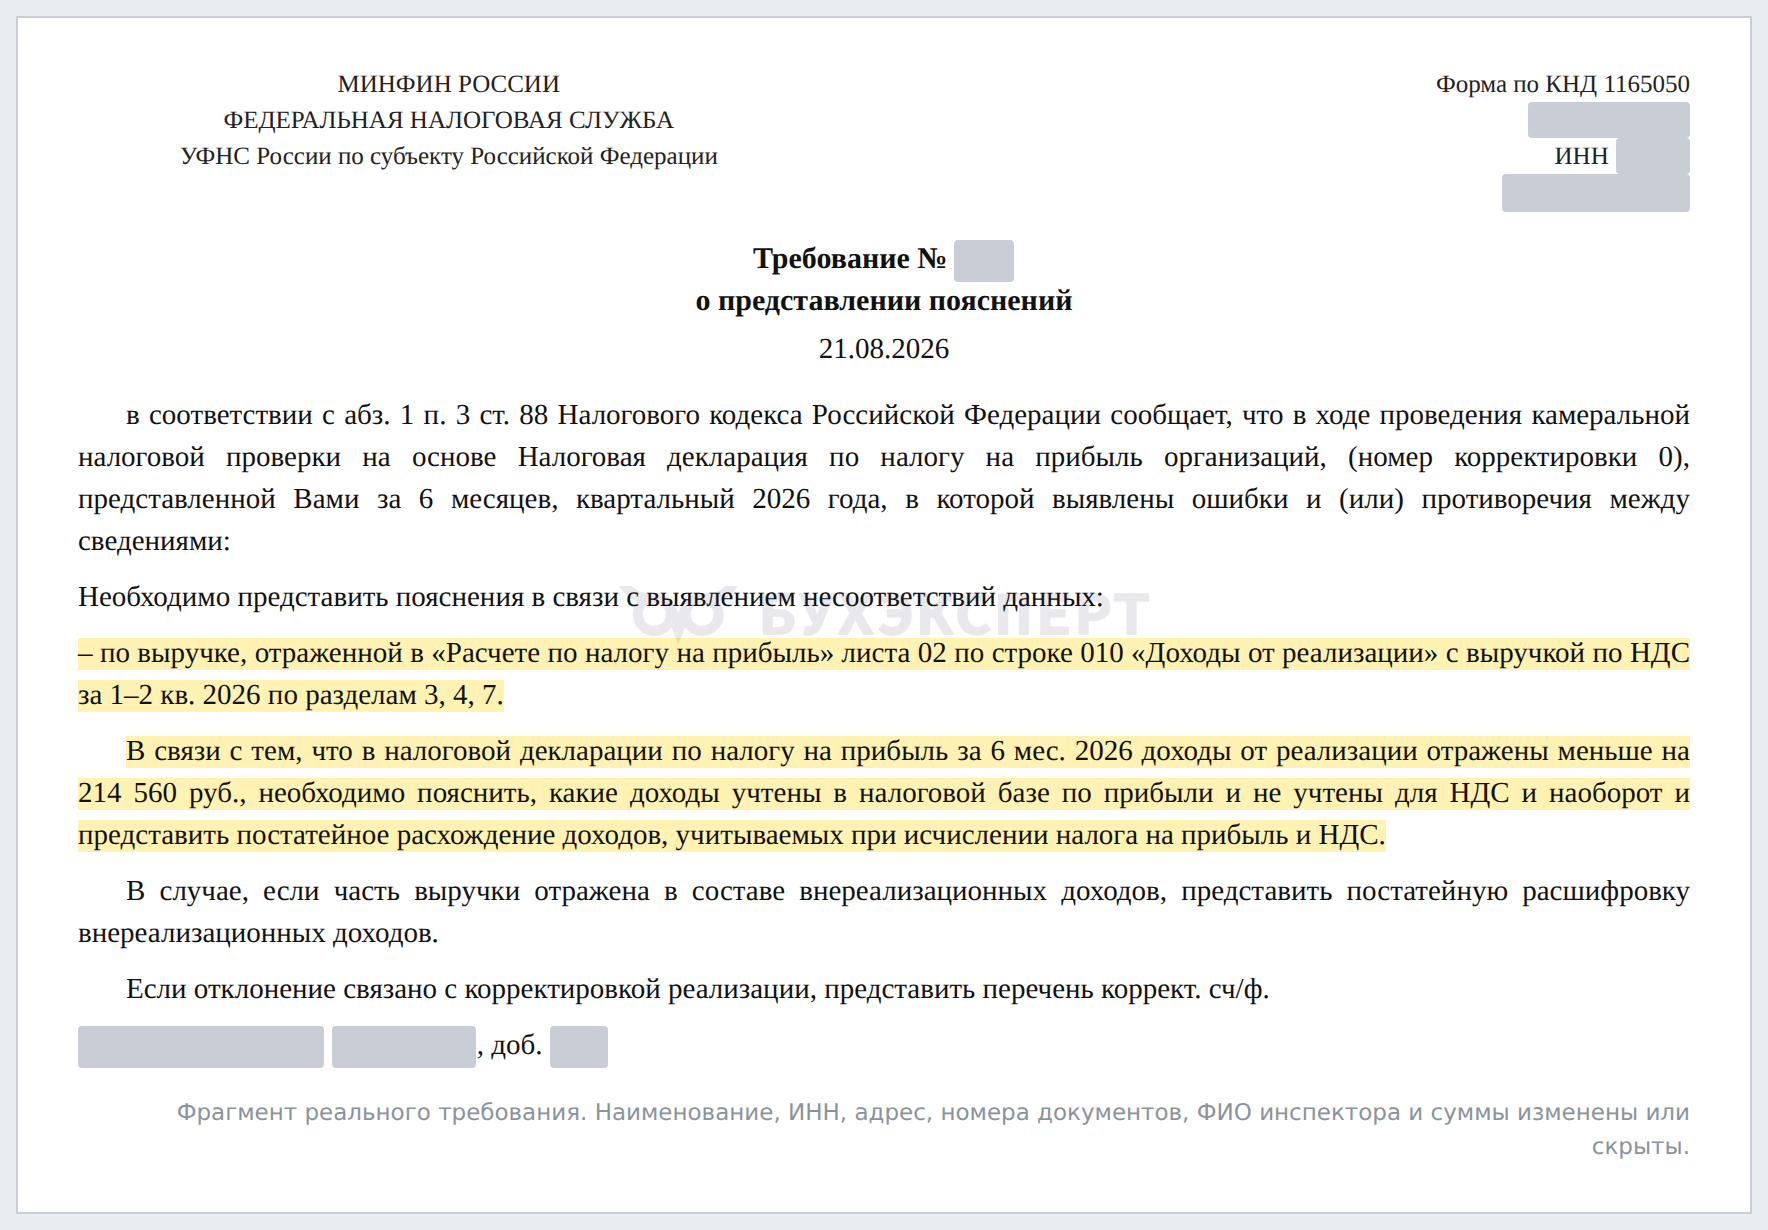
Скриншот 2. Требование по налогу на прибыль: сверка строки 010 листа 02 с выручкой по НДС.
Расхождение обусловлено разными правилами формирования показателей. В базу по НДС включены операции, не образующие доходов от реализации для целей главы 25 НК РФ, и наоборот. Постатейное расхождение приведено в приложении. Часть выручки отражена в составе внереализационных доходов (расшифровка в приложении). Корректировки реализации оформлены корректировочными счетами-фактурами, перечень прилагается. Занижения налоговой базы по налогу на прибыль не допущено.
Формулировка 3. «Риск принятия налоговых вычетов налогоплательщиком, применяющим УСН, исчисляющим НДС по пониженным ставкам»
Это самое сложное требование — инспекция видит в разделе 8 записи с КВО 17 и считает, что компания заявила к вычету «входной» НДС при специальной ставке.
КВО 17 не подтверждает вычет «входного» НДС, код применяют при возврате товаров покупателями — физлицами и неплательщиками НДС. В книге покупок по такой записи укажите реквизиты сводного документа и документа, который подтверждает возврат денег покупателю.
Порядок оформления корректировочной справки и отражения возврата в книге покупок рассмотрен в материале Розничный возврат: отражение в книге покупок.
Инспекция также указывает, что в книге покупок не заполнена графа 7 и не приведены корректировочные счета-фактуры. Графа 7 содержит реквизиты документа, который подтверждает уплату НДС или оплату счета-фактуры в случаях, установленных НК РФ. При возврате товара укажите в ней реквизиты документа о возврате денег покупателю:
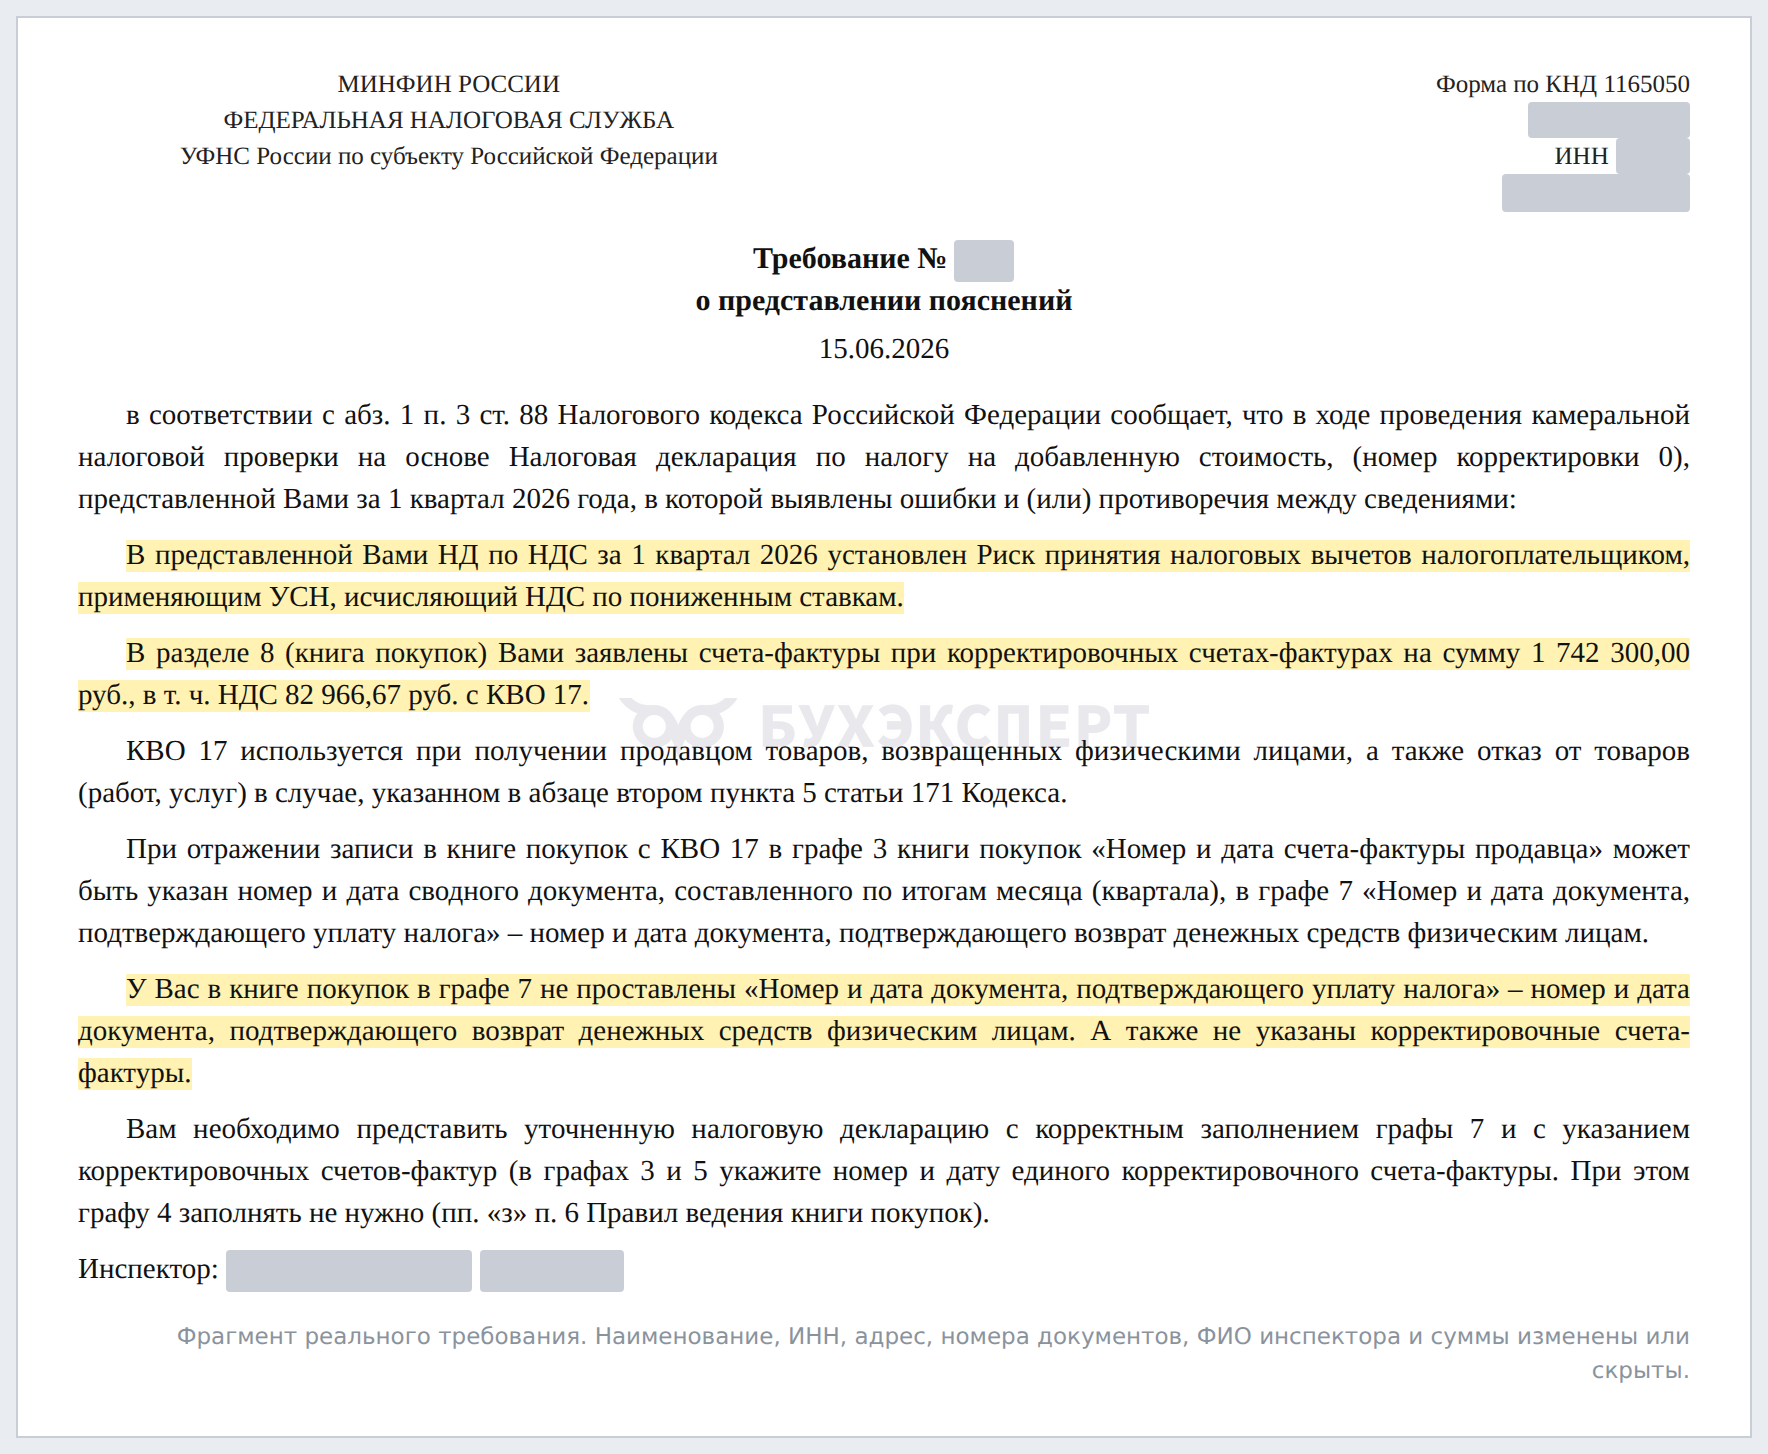
Скриншот 3. Требование по НДС: КВО 17, графа 7 и корректировочные счета-фактуры.
В книге покупок отражены вычеты НДС, исчисленного самим налогоплательщиком при реализации, в части товаров, возвращенных покупателями п. 5 ст. 171, п. 4 ст. 172 НК РФ. Вычет «входного» НДС по приобретенным товарам, работам и услугам при применении ставки 5 % не заявлялся. Записи с КВО 17 сформированы по возвратам от физических лиц и неплательщиков НДС; основанием служат сводный документ по розничным продажам и корректировочный сводный документ. В уточненной декларации в графах 3 и 5 книги покупок указаны номер и дата единого корректировочного счета-фактуры, графа 4 не заполняется пп. «з» п. 6 Правил ведения книги покупок, утв. Постановлением Правительства от 26.12.2011 N 1137, в графе 7 указаны реквизиты документов о возврате денежных средств покупателям.
Для розницы предусмотрен отдельный порядок. При уменьшении стоимости товаров, отгруженных лицам из пп. 1 п. 3 ст. 169 НК РФ, в графе 5 книги покупок укажите номер и дату первичного документа, который подтверждает согласие покупателя на уменьшение стоимости или факт его уведомления.
В графе 3 укажите реквизиты первичного учетного документа, который подтверждает факт хозяйственной жизни
Формулировка 4. Приложение к сообщению с кодом возможной ошибки
К требованию прилагается таблица со строкой раздела 8 декларации и кодом ошибки. В примере — КВО 19, его указывают при ввозе товаров из ЕАЭС. В графе 3 книги покупок отразите номер и дату заявления о ввозе товаров и уплате косвенных налогов с отметкой инспекции об уплате НДС.
Код возможной ошибки «7» означает, что налогоплательщик заявил вычет по счету-фактуре, который составили до даты государственной регистрации продавца:
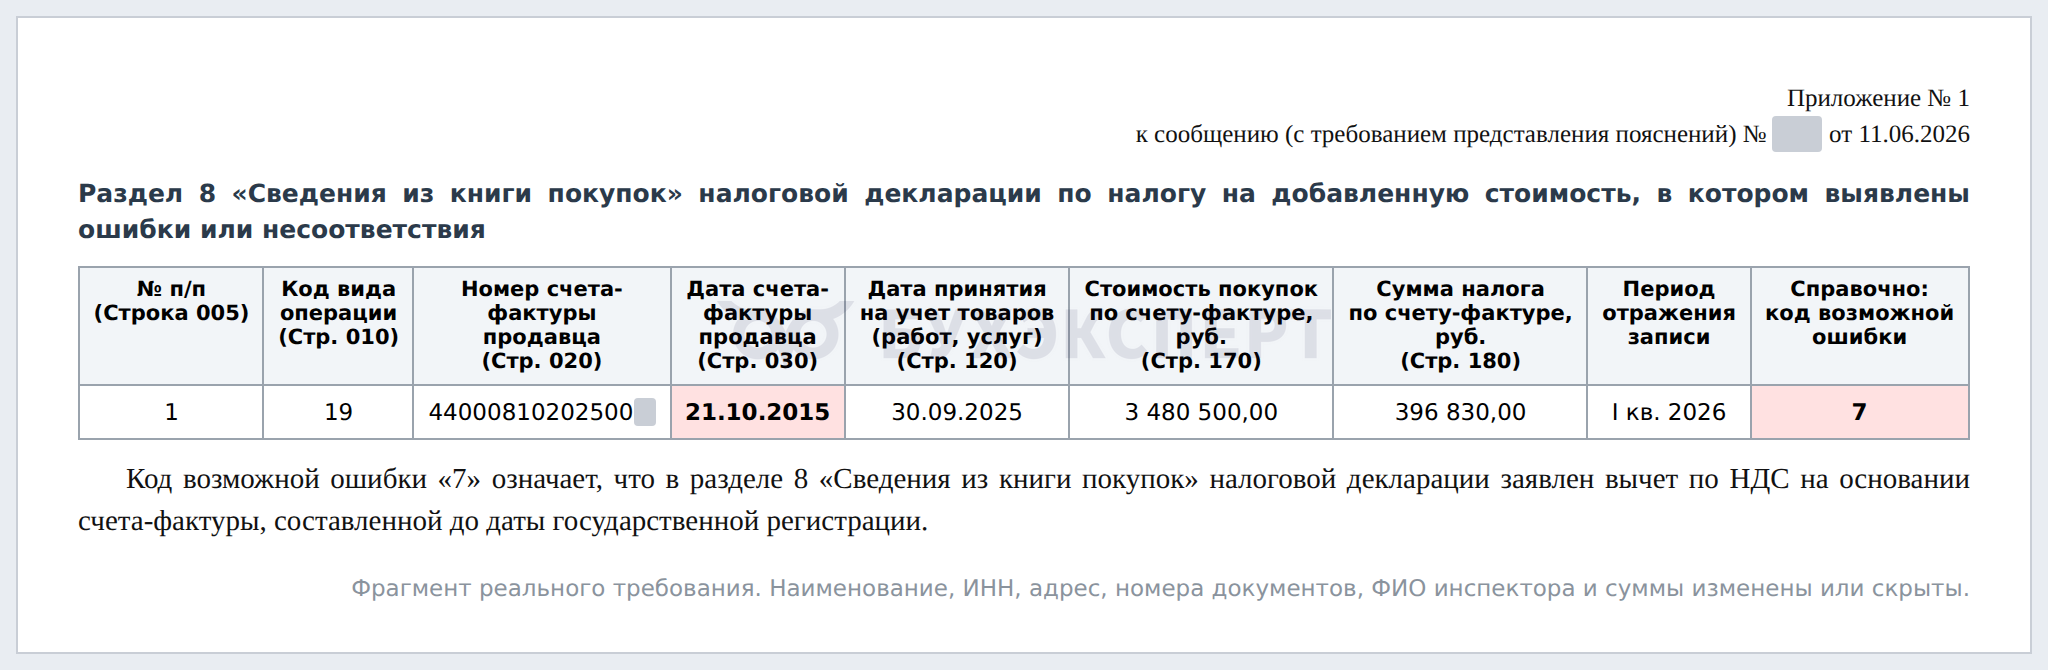
Скриншот 4. Приложение к сообщению: строка раздела 8 с КВО 19 и кодом возможной ошибки 7.
Здесь нужен не шаблон ответа, а проверка строки: соответствуют ли номер и дата в графе 3 заявлению о ввозе. Если запись верна, в пояснениях указываем реквизиты заявления и платежного документа об уплате налога, если нет — сдаем «уточненку». Расшифровки кодов возможных ошибок приведены в приложении к Письму ФНС от 03.12.2018 N ЕД-4-15/23367@.
Как это выглядит в «1С:Бухгалтерии 8», ред. 3.0
Скриншоты сделаны в рабочей базе на актуальном релизе:
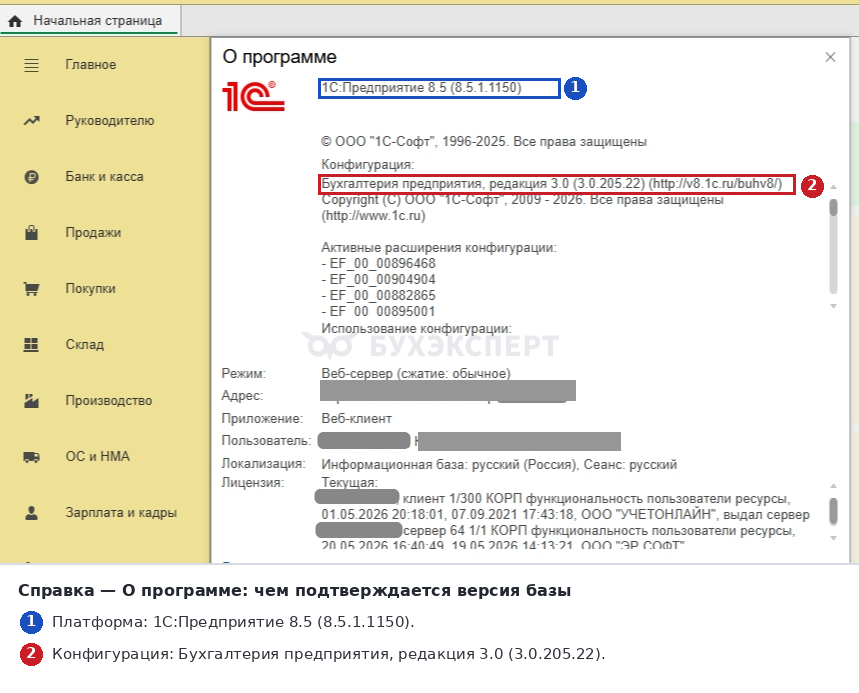
Скриншот 5. Версия конфигурации: «Бухгалтерия предприятия», редакция 3.0 на платформе «1С:Предприятие 8.5».
Настройка: Главное — Настройки — Функциональность — Торговля — Комиссионная торговля. Нужны флажки продажи товаров через комиссионеров (агентов) и приобретения товаров через комиссионеров:
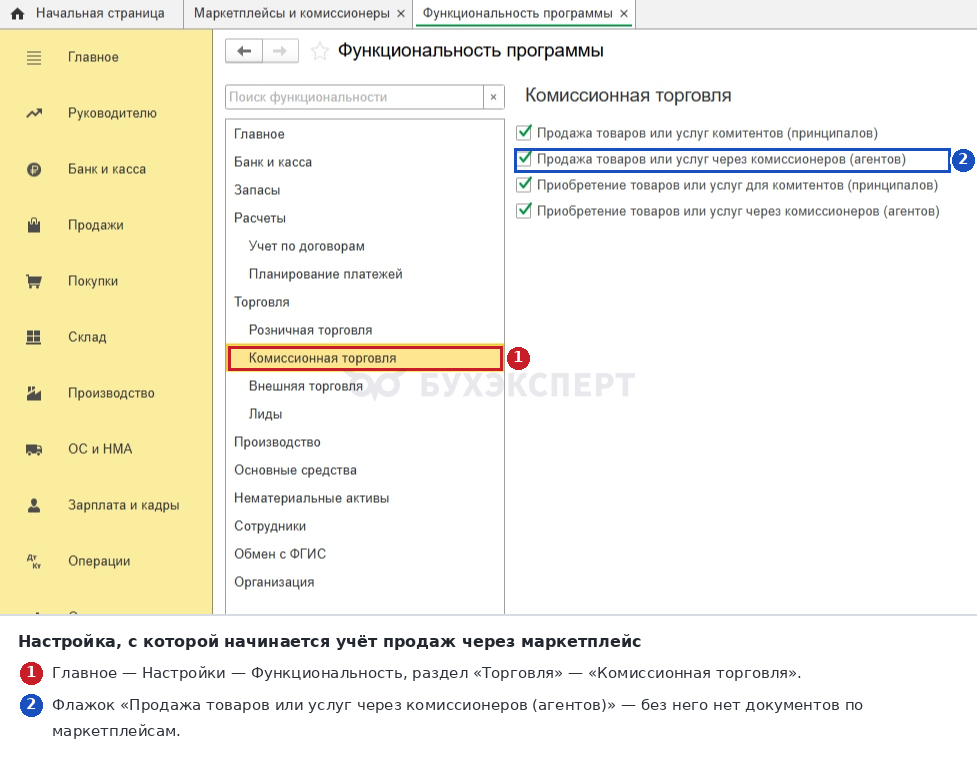
Скриншот 6. Функциональность программы, закладка «Торговля», раздел «Комиссионная торговля».
Рабочее место: Продажи — Маркетплейсы и комиссионеры. Здесь собраны документы по площадке за период и кнопки для загрузки отчетов:
- передача на реализацию
- продажа со склада комиссионера
- отчет о продажах
- поступление услуг: акт, УПД
- выкуп комиссионером
- отчет о списании
Используйте эти документы для свода к пояснениям:
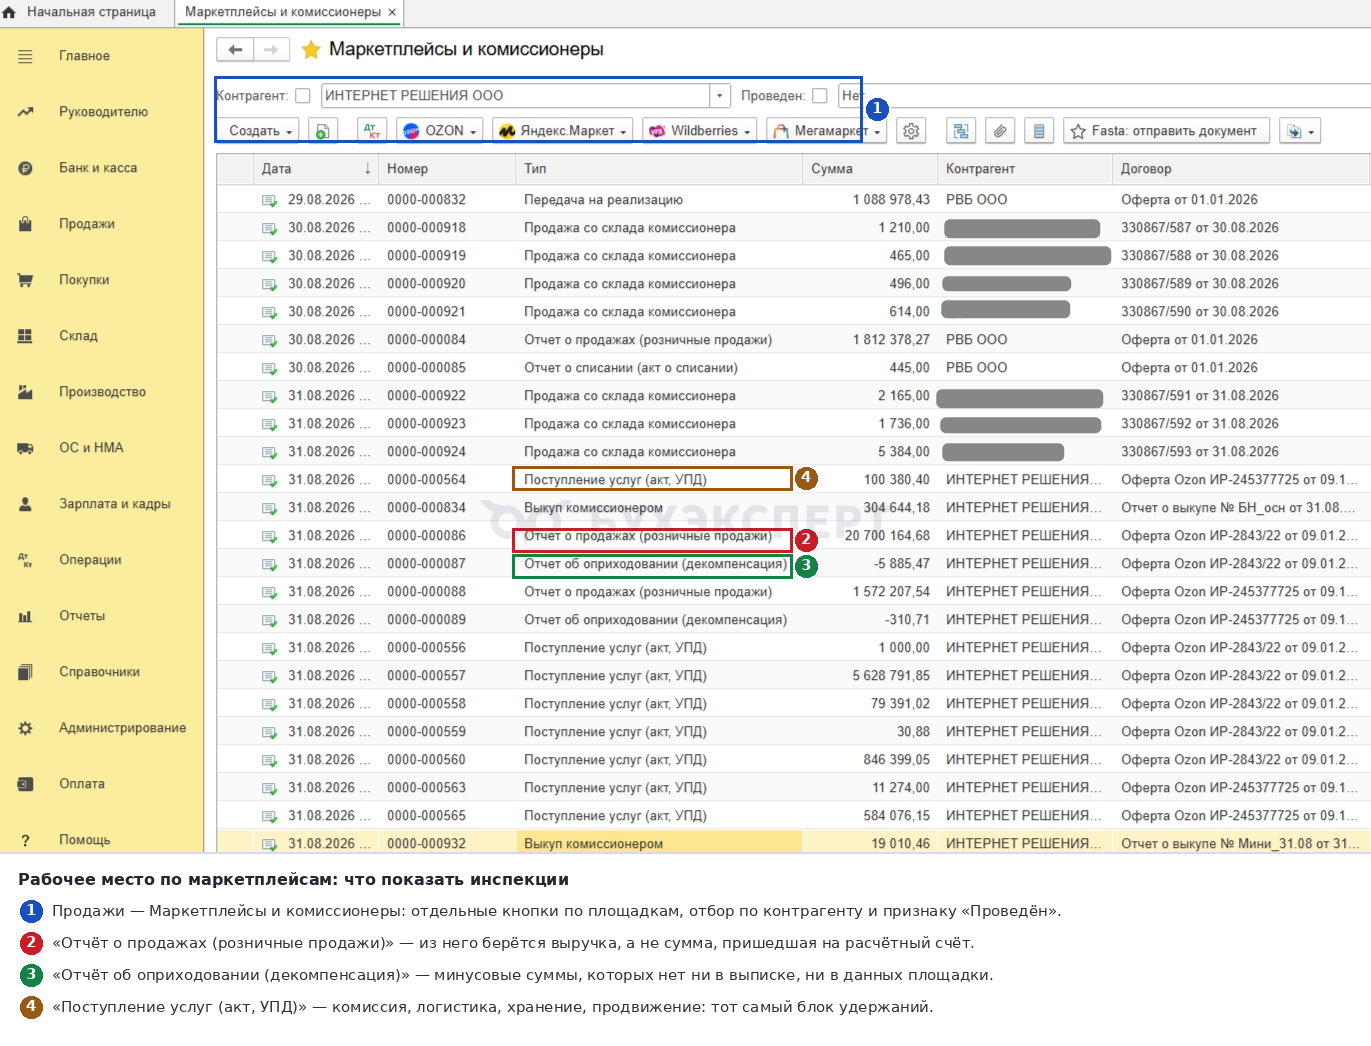
Скриншот 7. Рабочее место «Маркетплейсы и комиссионеры»: документы по площадке за август 2026.
Отчет комиссионера о розничных продажах содержит отдельные вкладки с продажами и возвратами. В каждой строке проверьте ставку НДС и признак «НДС в сумме». Расчеты с площадкой отражайте на счете 76.09.
Дополнительно об организации расчетов с торговыми площадками читайте в материале Расчеты с интернет-площадками.
Проверьте ставку НДС во всех строках. При специальной ставке 5% в документе не должно быть ставок 22%:
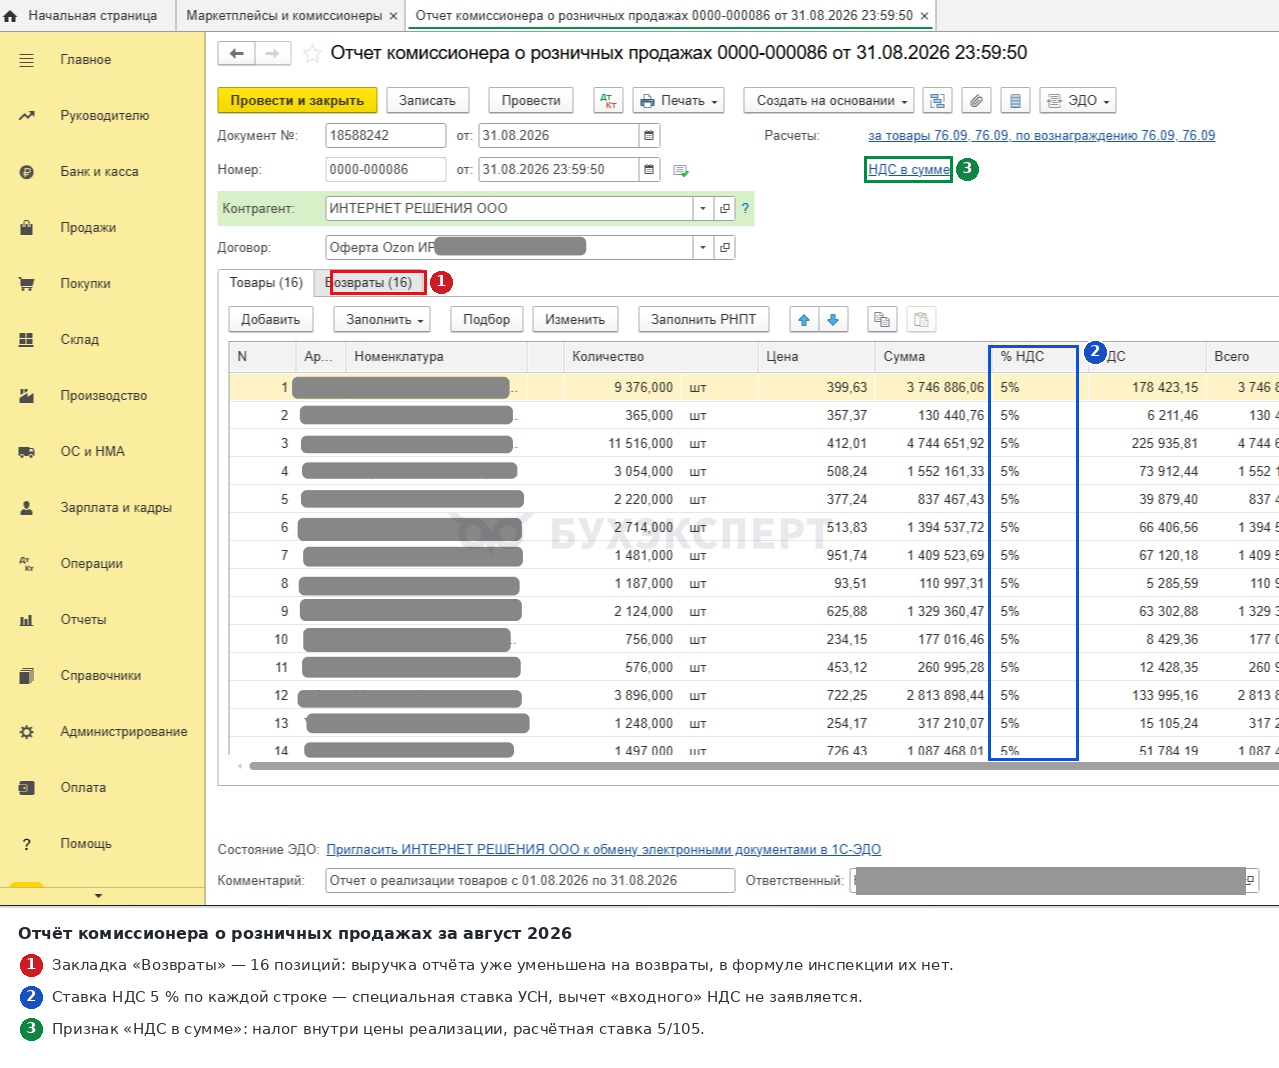
Скриншот 8. Отчет комиссионера о розничных продажах: закладки «Товары» и «Возвраты», ставка НДС 5 %.
Книга покупок — первый документ, который проверит инспекция.
На скриншоте видны записи:
- КВО 18 — корректировочный счет-фактура на уменьшение стоимости; графы 3 и 5 заполнены
- КВО 26 — сводный документ по продажам неплательщикам НДС
- КВО 17 — возвраты, по которым графы 3 и 5 не заполнены
Пустые графы 3 и 5 при КВО 17 могут спровоцировать требование — инспекция не видит сводный или корректировочный документ. В графе 7 она не находит документ, который подтверждает возврат денег покупателю.
При возврате от физлица в графе 3 укажите номер и дату сводного документа, который ранее зарегистрировали в книге продаж. В графе 7 укажите номер и дату документа, который подтверждает возврат денег покупателю, например кассового чека с признаком расчета «Возврат прихода»:
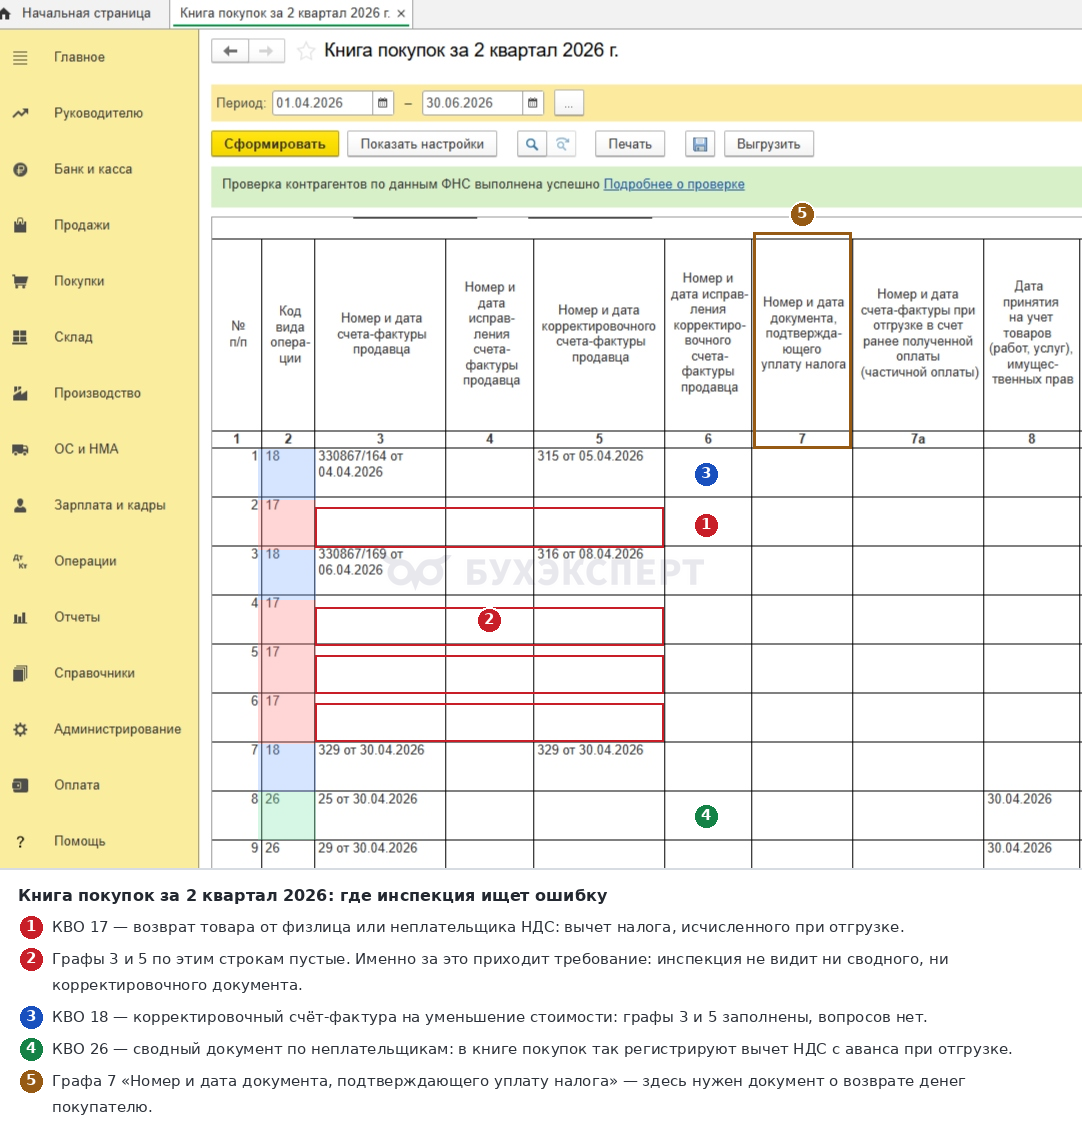
Скриншот 9. Книга покупок за 2 квартал 2026: где инспекция ищет ошибку.
Перед сдачей декларации:
- сформируйте сводный документ по розничным продажам за месяц или квартал
- сформируйте корректировочный сводный документ по возвратам
- проверьте, что в записях с КВО 17 заполнены графы 3, 5 и 7
- при возврате на вкладке «НДС» укажите корректировочный счет-фактуру, который комиссионер выдал покупателю
- сверьте итог отчета комиссионера с оборотами по счету 76.09
Без корректировочного счета-фактуры в книге покупок может отразиться ставка НДС исходной отгрузки. В записях с КВО 17 в графе 3 укажите реквизиты сводного документа, а в графе 7 — документа, который подтверждает возврат денег покупателю.
Какие документы могут закрыть вопросы ФНС
Прикладывайте не все документы, а связку:
- свод по месяцам: реализация, возвраты, удержания, сумма к выплате и сумма в строке декларации
- реестр документов по услугам площадки из раздела «Покупки» и анализ счета затрат по статьям: комиссия, логистика, хранение, продвижение, штрафы
- сводный документ по розничным продажам и корректировочный сводный документ по возвратам
- акты и УПД площадки за период
- карточка счета 76.09 по площадке
Кратко о том, почему данные маркетплейса в ФНС не сходятся с вашей ОСВ
- Разный состав «комиссии»: маркетплейс передает базовое вознаграждение, а в ОСВ собран весь блок услуг
- Разная периодизация: недельные отчеты площадки против месяца и квартала в учете. Корректировки прошлых периодов уменьшают текущий отчет площадки, а у бизнеса сторнируются в своем периоде
- Выкупленный площадкой товар меняет и схему НДС, и состав переданных данных. Единственный работающий ответ — расчет, который инспектор может повторить по вашим приложениям. Расчет важно сохранить: следующее требование закрывается тем же файлом с заменой периода
См.также:
- УСН «Доходы»: как определяется налоговая база для селлеров на маркетплейсах
- Какие ставки НДС применяются при УСН?
- Как отразить отрицательное вознаграждение маркетплейса в 1С?
- Расчеты с интернет-площадками
- Розничный возврат: отражение в книге покупок
- Отправка дополнительного пакета документов в ответ на требование в 1С
Если вы еще не подписаны:
Активировать демо-доступ бесплатно →
или
Оформить подписку на Рубрикатор →
После оформления подписки вам станут доступны все материалы по 1С Бухгалтерия, записи поддерживающих эфиров и вы сможете задавать любые вопросы по 1С.
 Макс
 ВКонтакте
Помогла статья?
Получите еще секретный бонус и полный доступ к справочной системе Бухэксперт на 8 дней бесплатно


Обратите внимание!
В комментариях наши эксперты не отвечают на вопросы по программам 1С и законодательству.
Получить индивидуальную консультацию от наших специалистов можно в Личном кабинете