




Регистрация бесплатна и занимает 10 секунд.
Лимит — втрое выше.
Нажимая на кнопку, я соглашаюсь на обработку персональных данных и с правилами пользования сайтом
Компании учитывают материально-производственные запасы (МПЗ). В учетной политике они выбирают метод оценки запасов. От него зависят себестоимость готовой продукции и финансовый результат. Один из методов — оценка по средней себестоимости. Покажем, чем он отличается от других методов и как рассчитать стоимость запасов.
Содержание
Методы списания МПЗ: понятие, виды и порядок расчета «по средней»
Методы списания МПЗ и их виды
Способ оценки запасов при выбытии закрепляют в учетной политике для бухгалтерского учета. Для расчета налога на прибыль метод оценки сырья и материалов определяют отдельно в учетной политике для целей налогообложения. Выбранные способы необходимо проверить на согласованность.
Получите понятные самоучители 2026 по 1С бесплатно:
При передаче сырья в производство, продаже готовой продукции или товаров и ином выбытии запасов их оценивают одним из трех методов (п. 36. ФСБУ 5/2019 «Запасы»). Подробнее об оценки стоимости при передаче сырья
- По себестоимости каждой единицы — запасы списывают по себестоимости конкретного объекта. Метод подходит для запасов, которые нельзя заменить другими, например ювелирных изделий или эксклюзивного оборудования
- По средней себестоимости — стоимость единицы рассчитывают, разделив общую стоимость запасов на их количество. В расчет включают остаток на начало периода и поступления за период
- По себестоимости первых по времени поступления единиц (ФИФО) — сначала списывают запасы по себестоимости единиц, поступивших первыми
Выбор между методами ФИФО, средней себестоимости и оценки по стоимости каждой единицы влияет на то, как затраты на сырье и материалы распределяются между остатками на складе и запасами, переданными в производство.
О том, где в программе настроить учетную политику и какие параметры проверить, читайте в статье Учетная политика в 1С 8.3 Бухгалтерия.
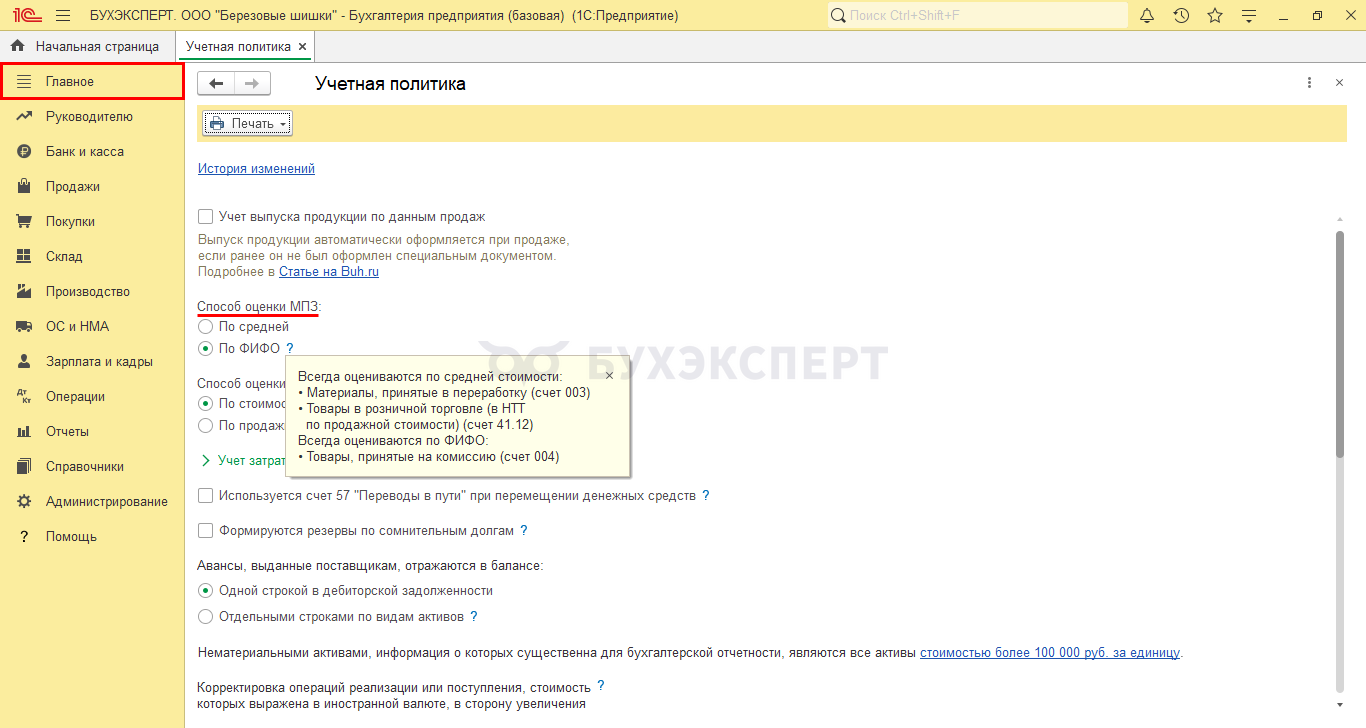
В 1С:БП компания выбирает в учетной политике способ оценки МПЗ:
- «по средней»
- по ФИФО:
Порядок расчета списания по методу ФИФО подробно рассмотрен в статье Метод FIFO — что это такое, примеры расчета при его использовании.
Оформление передачи сырья и материалов в производство, проводки и проверку списания в программе рассмотрели в статье Списание материалов в 1С 8.3: пошаговая инструкция.
Методы оценки запасов в складской логистике
Кроме этого, в складском учете применяются и другие схемы работы с запасами, схожие с ФИФО и выбор способа списания определяется характером деятельности компании, ассортиментом продукции и спецификой управления складскими остатками.
Например:
- LIFO (last-in-first-out)— «последним пришел — первым ушел». Сначала отгружают продукцию, поступившую последней. С 1 января 2008 года метод не применяют в бухгалтерском учете России (Приказ Минфина от 26.03.2007 N 26н), а с 2015 года — в налоговом учете
- ФЕФО (first-expired-first-out) — сначала отгружают продукцию, у которой раньше истекает срок годности. Способ применяют для продуктов питания, лекарств и других товаров с ограниченным сроком хранения
- LEFO (last-ended-first-out) — сначала отгружают продукцию с наибольшим оставшимся сроком годности. Например, при экспорте, когда товару предстоит долгая доставка
- FPFO (first-product-first-out) — сначала отгружают продукцию, которую произвели раньше. Способ применяют на производственных складах
FEFO, LEFO и FPFO — правила выбора партии для физической отгрузки, а не дополнительные методы оценки запасов по ФСБУ 5/2019. Они могут применяться на складе одновременно с выбранным в учетной политике способом оценки.
Способ оценки по средней себестоимости: формула и виды расчета
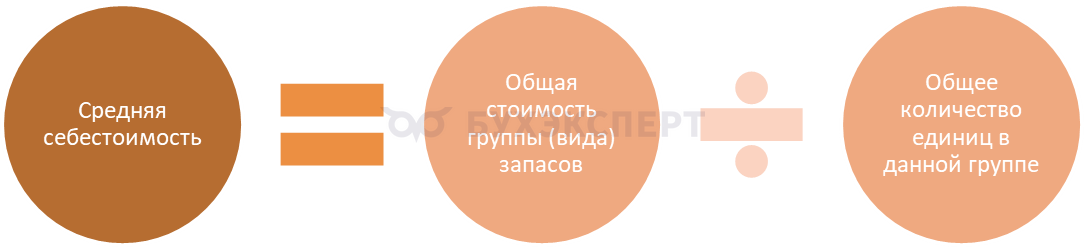
При оценке МПЗ по средней себестоимости общую стоимость запасов делят на их количество. В расчет включают остаток на начало периода и все поступления за период.
Метод применяют:
- в бухгалтерском учете (п. 36. ФСБУ 5/2019 «Запасы»)
- в налоговом учете (п. 8 ст. 254 НК РФ)
Расчетная формула «по средней»:
Учетные программы позволяют рассчитывать среднюю себестоимость двумя способами:
- Взвешенная оценка — себестоимость рассчитывают за период, обычно за месяц. В течение периода передачу сырья и материалов в производство отражают только в количественном выражении
- Скользящая оценка — среднюю себестоимость рассчитывают при каждой передаче запасов в производство. Их списание сразу отражают и в количественном, и в стоимостном выражении
Плюсы и минусы метода «по средней»
Метод оценки МПЗ «по средней» подходит компаниям:
- с крупносерийным производством или большим объемом продаж, когда сложно или невыгодно отслеживать партию каждой списанной единицы
- с частыми изменениями закупочных цен, когда важно сгладить их влияние на себестоимость
- с импортным сырьем, стоимость которого зависит от курса валюты
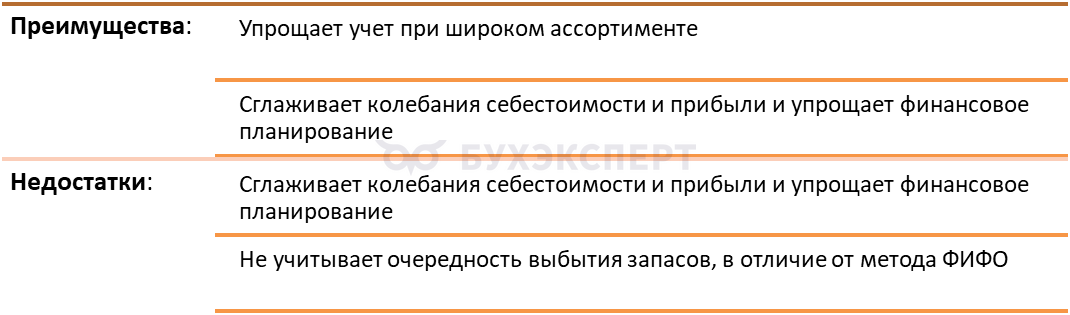
Преимущества и недостатки метода оценки МПЗ «по средней»:
Примеры расчета «по средней»
Разберем на примере, как работает метод списания «по средней».
В статье рассмотрели примеры расчета по методу ФИФО.
Пример 1
ООО «Березовые шишки» закупило три партии материала «Необрезная доска из ольхи 45 × 200—300 × 3000 мм». В каждой партии — 100 пог. м. Цена за погонный метр различается: в первой партии — 2 000 руб., во второй — 2 200 руб., в третьей — 2 500 руб. На начало месяца остатка нет.
22.09.2026 компания передала в производство 50 пог. м. К этой дате поступила только первая партия, поэтому средняя стоимость составляет 2 000 руб. за пог. м. Стоимость списанных материалов:
50 пог. м × 2 000 руб. = 100 000 руб.
25.09.2026 компания передала в производство еще 80 пог. м. После первого списания осталось 50 пог. м первой партии стоимостью 100 000 руб. Вторая партия поступила 24.09.2026: 100 пог. м по 2 200 руб., всего на 220 000 руб. Средняя стоимость на дату второго списания:
(100 000 руб. + 220 000 руб.) / (50 пог. м + 100 пог. м) = 2 133,33 руб. за пог. м.
Стоимость 80 пог. м, переданных в производство, при расчете без промежуточного округления:
80 пог. м × (320 000 руб. / 150 пог. м) = 170 666,67 руб.
При следующих списаниях рассчитывайте среднюю стоимость с учетом остатка и новых поступлений.
Пример 2
ООО «Березовые шишки» 28.09.2026 года отпустили в производство 120 пог.м. необрезной доски «Ольха».
Расчет аналогичен примеру 1:
Стоимость остатка доски необрезной, в количестве 70 пог.м. составила на конец дня 25.09.26 года (после списания) — 149 333,33 руб.
Поступила партия 27.09.2026 года — 100 пог.м. на сумму 250 000 руб.
Итого на складе 170 пог.м. (70 пог.м. — остаток, 100 пог.м. — поступление).
После чего средняя стоимость единицы составит:
(149 333,33 руб. + 250 000 руб.) / 170 пог.м. = 399 333,33 руб. / 170 пог.м. = 2 349,02 руб. за пог.м.
При списании материала 28.09.2026 года в расчет берется новая средняя стоимость — 2 349,02 руб. за пог.м.
Итого списано доски необрезной «Ольха» на сумму 281 882,35 руб. (2 349,02 руб. за пог.м. * 120 пог.м.).
Стоимость остатка доски на конец периода (50 пог.м.) составит 117 450,98 руб. (2 349,02 руб. за пог.м. * 50 пог.м.).
Представим расчеты в таблице:
| Дата поставки | Кол-во, пог.м. | Стоимость, руб. | Списание материала в производство | Расчет средней стоимости | Остаток | |
| Кол-во, пог.м. | Пог.м. | Сумма, руб. | ||||
| 21.09.2026 | 100 | 2 000 | — | — | 100 | 200 000 |
| 22.09.2026 | 50 | 50 пог.м. из 1 партии х 2 000 руб. за пог.м. = 100 000 руб. | 50 | 100 000 | ||
| 24.09.2026 | 100 | 2 200 | — | — | 150 | 320 000 |
| 25.09.2026 | — | — | 80 | Ср. ст. = 100 000 руб. (ст. ост. 1 п.) + 220 000 руб. (ст. 2 п.) / 150 пог.м. (общее кол-во остаток) = 320 000 Руб. / 150 пог.м. = 2 133,33 руб. | 70 | 149 333,33 |
| 27.09.2026 | 100 | 2 500 | — | Ср.ст. составит: (149 333,33 руб. + 250 000 руб.) / 170 пог.м. = 399 333,33 руб. / 170 пог.м. = 2 349,02 руб. за пог.м. | 170 | 399 333,33 |
| 28.09.2026 | — | — | 120 | 2 349,02 руб. за пог.м. х 120 пог.м. = 281 882,35 руб. | 50 | 117 450,98 |
Средняя стоимость — около 2 349,02 руб. за пог. м. Для проверки итоговой суммы используйте данные расчета 1С без промежуточного округления.
Как реализовано правило «по средней» в 1С
Примеры расчета по среднему в документах в 1С:БП
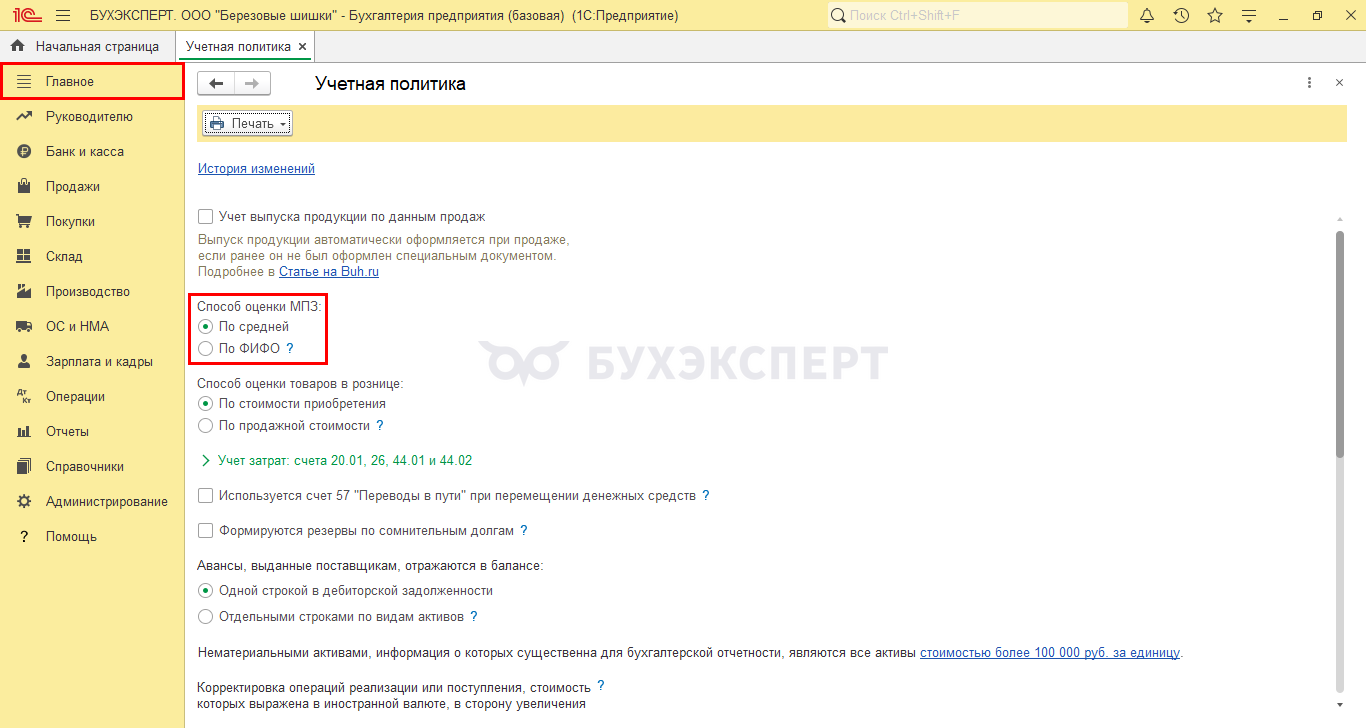
У ООО «Березовые шишки» учетной политикой закреплен способ оценки МПЗ «По средней» — раздел Главное — блок Настройки — Учетная политика:
Пример 3
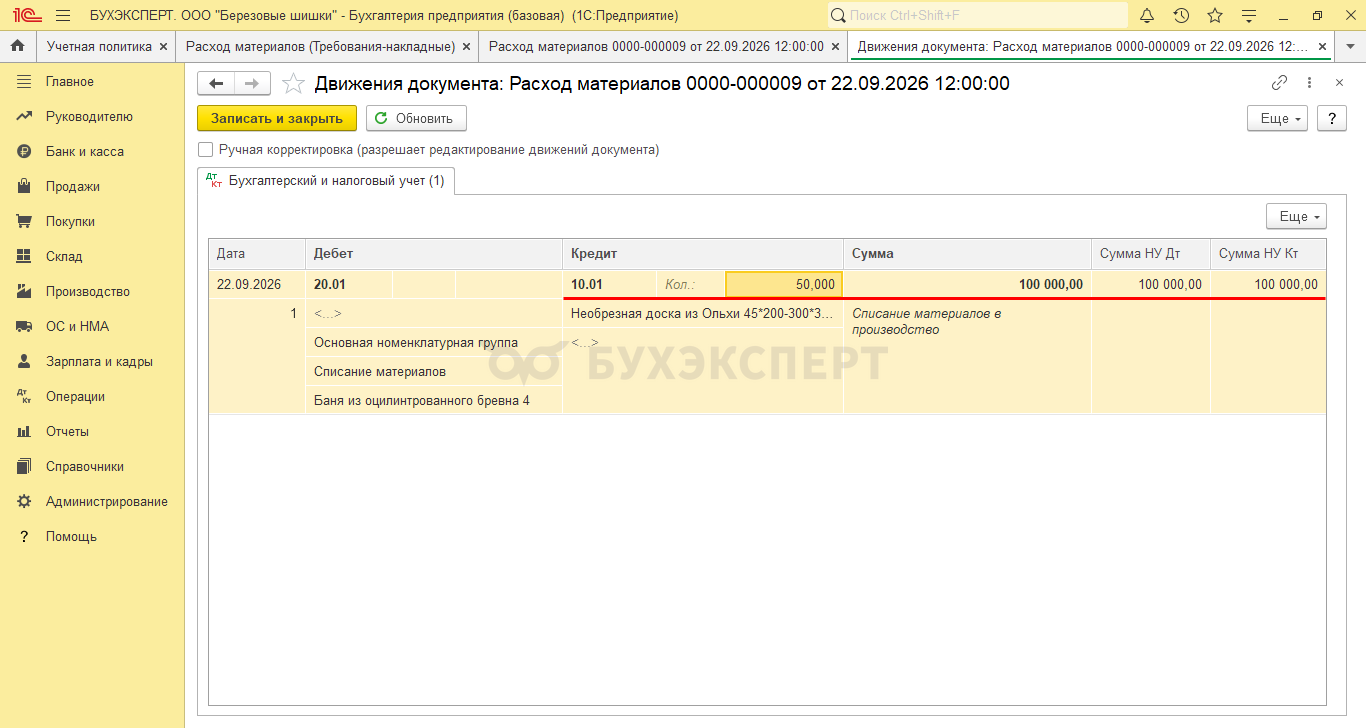
22.09.2026 ООО «Березовые шишки» передало со склада в производство 50 пог. м необрезной доски из ольхи. В отчете о движении документа Расход материалов видно, что доску списали по 2 000 руб. за пог. м — по цене партии от 21.09.2026. На складе не было начального остатка и других поступлений. Расчет подтверждает стоимость единицы:
100 000 руб. / 50 пог. м = 2 000 руб. за пог. м.:
Пример 4
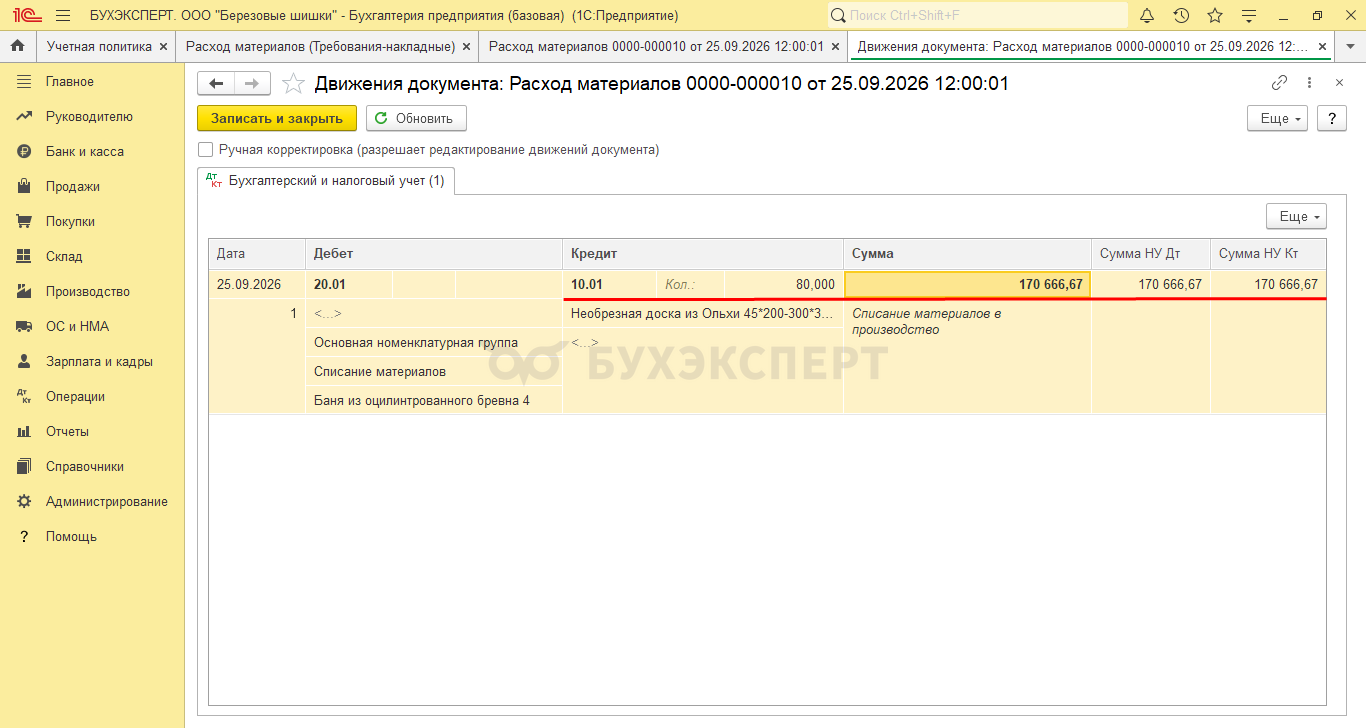
25.09.2026 ООО «Березовые шишки» передало со склада в производство 80 пог. м необрезной доски из ольхи. Отчет о проведении документа Расход материалов показывает, что доску списали по средней стоимости. При расчете учли остаток партии от 21.09.2026 и поступление от 24.09.2026:
- Списано — 80 пог. м
- Стоимость списания — 170 666,67 руб.
- Средняя стоимость — 2 133,33 руб. за пог. м
Среднюю стоимость проверяем по сумме списания:
170 666,67 руб. / 80 пог. м ≈ 2 133,33 руб. за пог. м.
Результат совпадает с расчетом вручную:
Аналогично произведен расчет стоимости МПЗ при списании и в следующем примере.
Пример 5
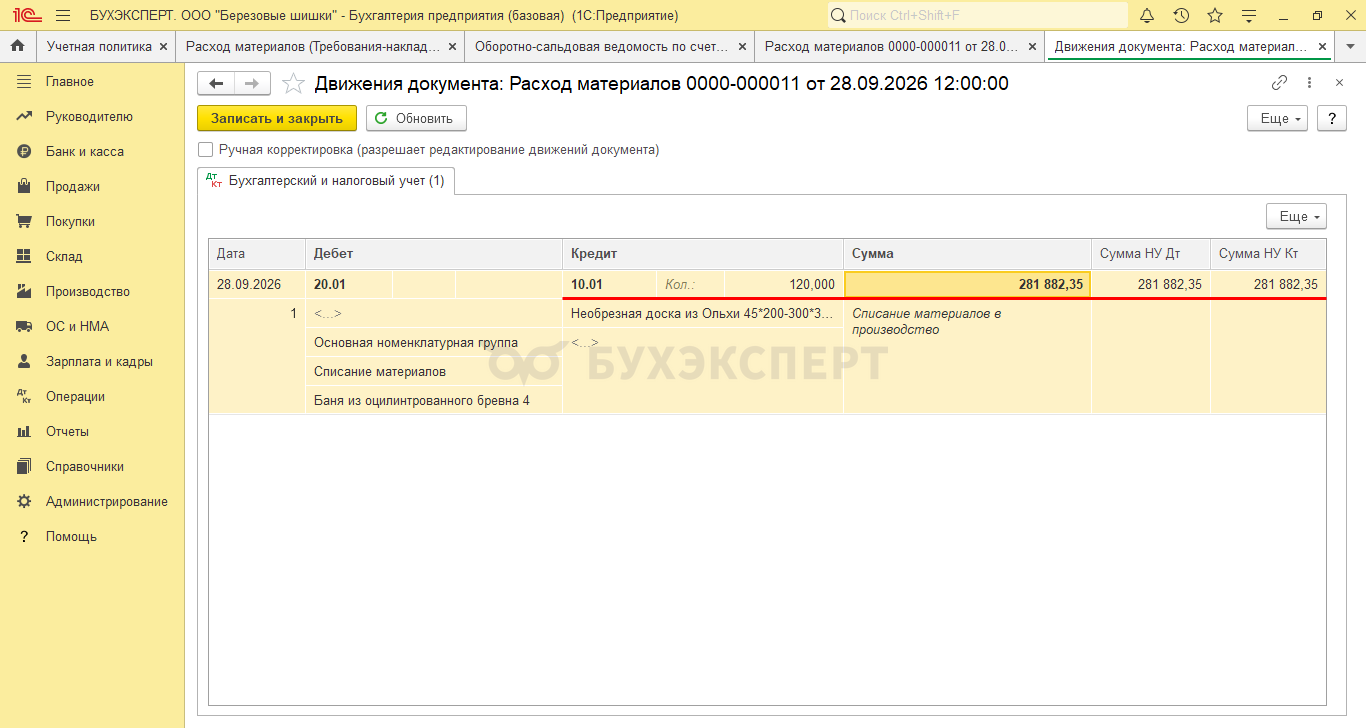
28.09.2026 ООО «Березовые шишки» передало в производство 120 пог. м материала «Необрезная доска из ольхи». Документ автоматически рассчитал стоимость списания по средней себестоимости:
- Списано — 120 пог. м
- Стоимость списания — 281 882,35 руб.
- Средняя стоимость — около 2 349,02 руб. за пог. м
Проверим среднюю стоимость по сумме списания:
281 882,35 руб. / 120 пог. м ≈ 2 349,02 руб. за пог. м.
Значение 2 349,019 руб. за пог. м из исходного текста не совпадает с результатом деления при округлении до трех знаков после запятой:
При скользящей оценке среднюю себестоимость пересчитывают перед каждым списанием МПЗ. Перед каждым отпуском стоимость имеющегося остатка с учетом предыдущих списаний и новых поступлений делят на количество запасов в наличии.
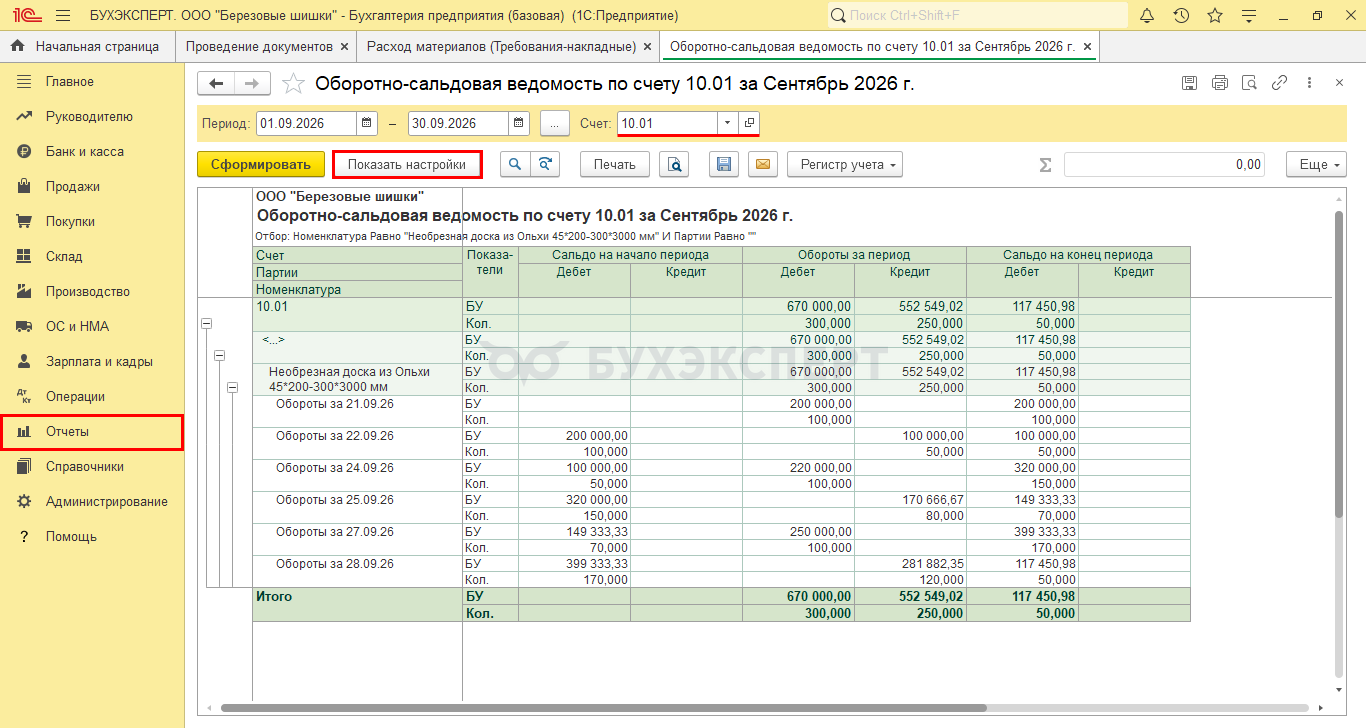
Изменение стоимости проверьте в отчете Оборотно-сальдовая ведомость по счету. В разделе Отчеты выберите счет 10.01 Сырье и материалы. Нажмите «Показать настройки» и установите детализацию по дням. Отчет покажет остатки и их стоимость после операций с материалами:
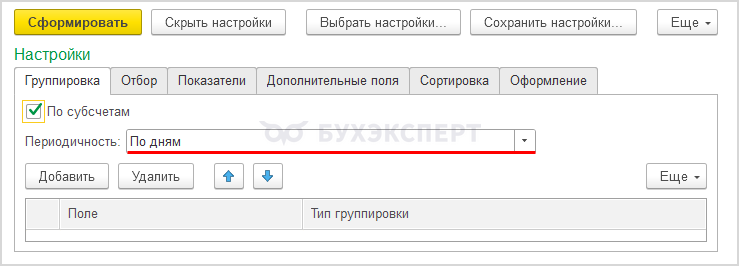
Для такой детализации на вкладке Группировка в поле Периодичность: установлено По дням:
Настройка момента расчета себестоимости в 1С
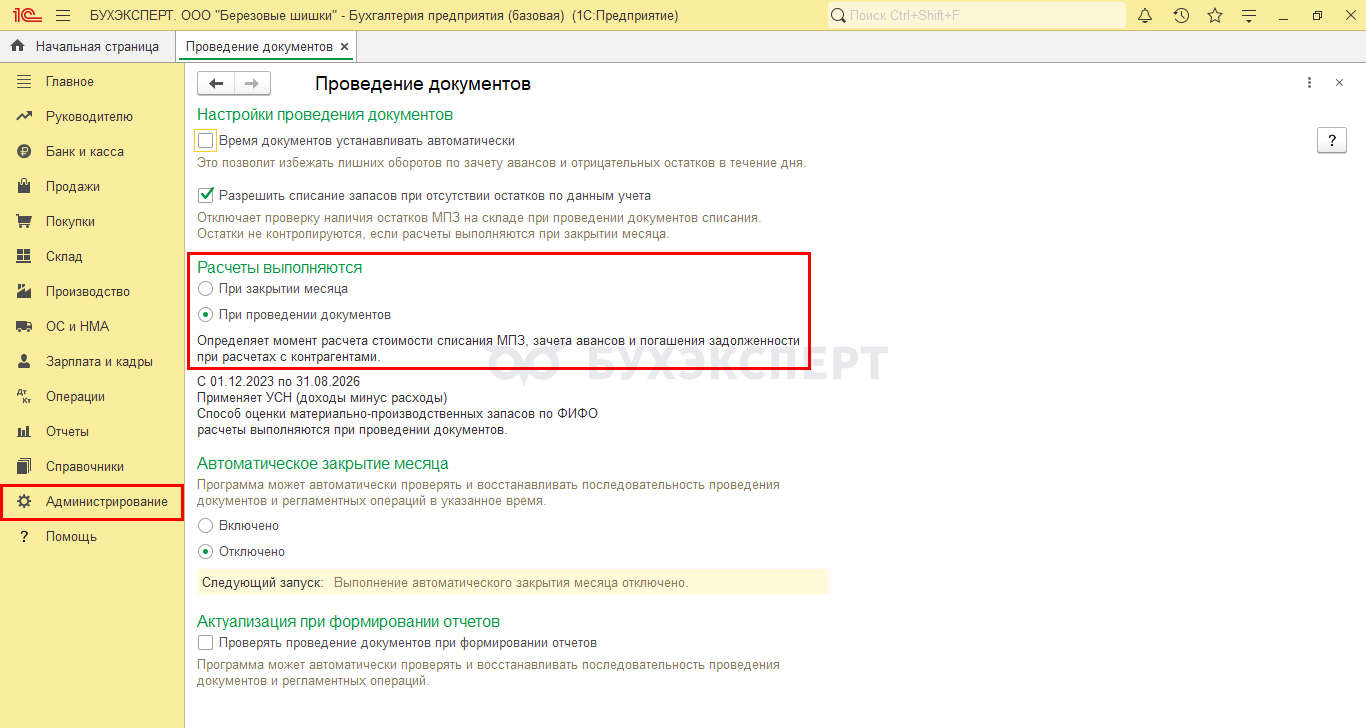
В 1С:БП укажите, когда рассчитывать стоимость списания МПЗ: Администрирование — Настройки программы — Проведение документов.
При методе ФИФО стоимость рассчитывается при проведении документов. Для метода «По средней» в блоке Расчеты выполняются выберите один из вариантов:
- При закрытии месяца
- При проведении документа:
В наших примерах в программе установлена настройка Расчеты выполняются — При проведении документов.
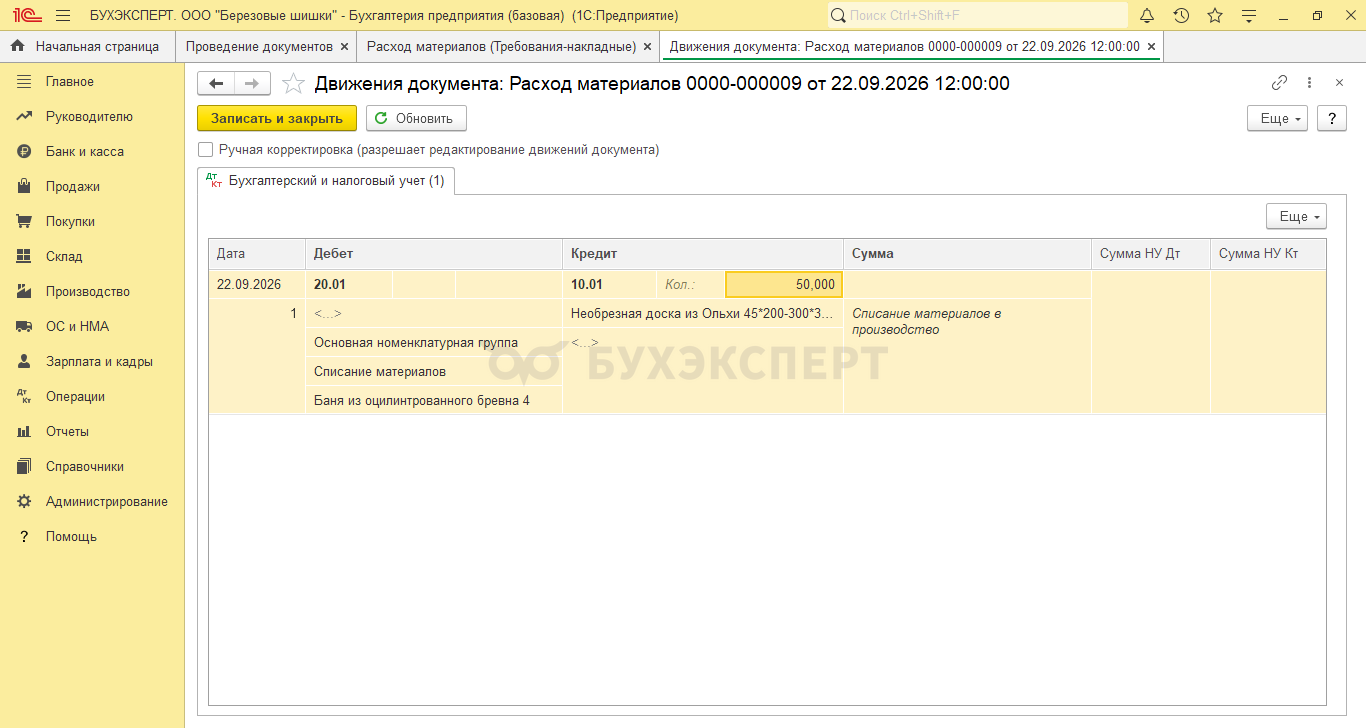
Если выбрано При закрытии месяца, при проведении документа стоимость МПЗ не рассчитывается.
Поле Сумма остается пустым:
Но если в программе заданы плановые цены, при проведении может отражаться плановая стоимость. Фактическую средневзвешенную себестоимость программа определяет и корректирует при закрытии месяца
В течение месяца по кредиту счета отражается только количество списанного материала:
Суммы списания рассчитываются при выполнении регламентной процедуры Закрытие месяца в разделе Операции.
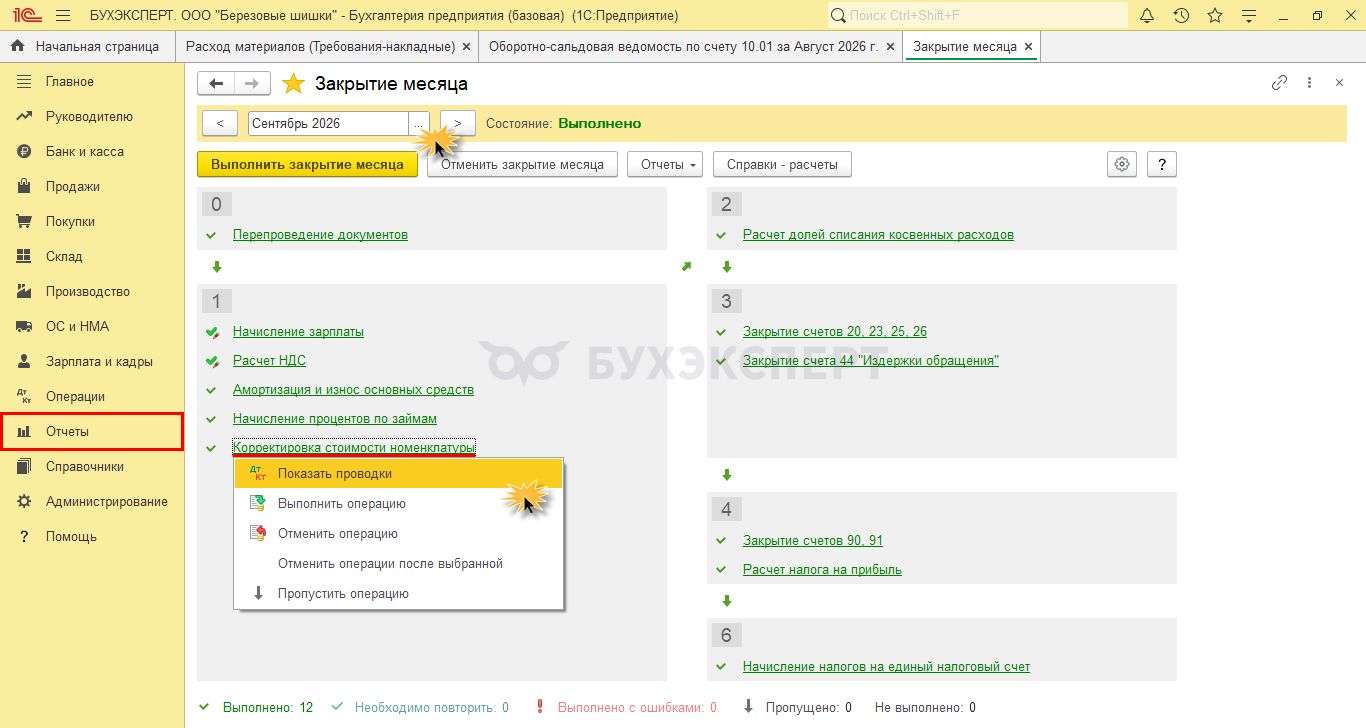
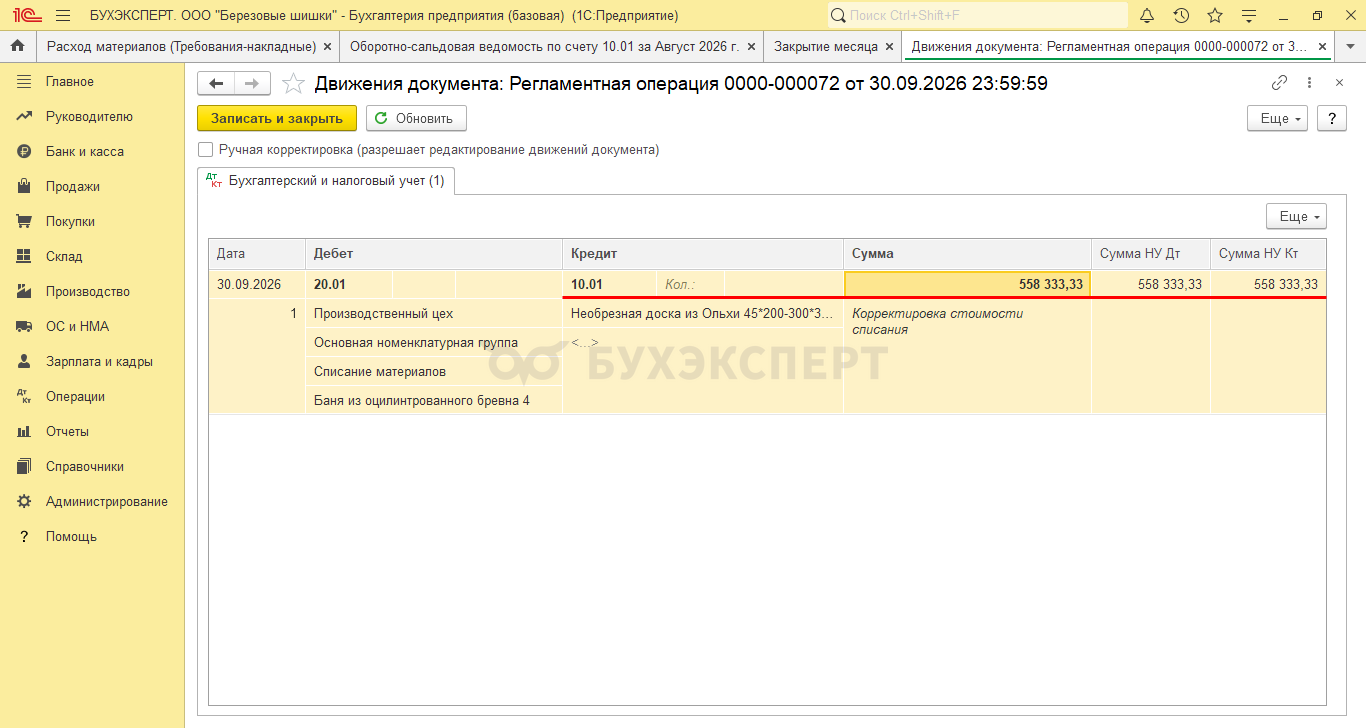
Проводку на сумму корректировки стоимости списания посмотрите в регламентной операции Корректировка стоимости номенклатуры: Показать проводки — Дт 20.01 Кт 10.01:
Программа рассчитает стоимость МПЗ, списанных в течение месяца со счета 10.01 «Сырье и материалы», и скорректирует сумму списания, но количество в записи не укажет:
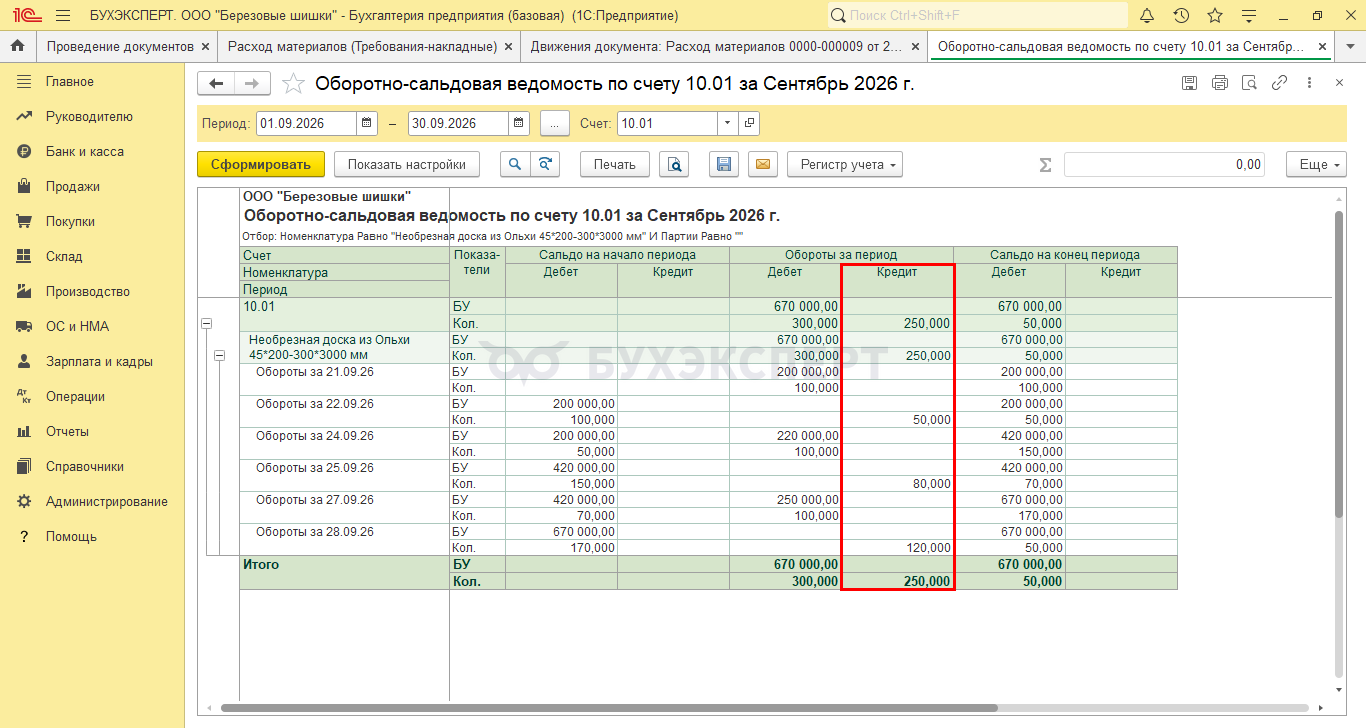
В отчете Оборотно-сальдовая ведомость по счету за месяц по счету 10.01 отразится стоимость списанных материалов — 558 333,33 руб. Всего компания списала 250 пог. м необрезной доски из ольхи. Средняя стоимость составляет:
558 333,33 руб. / 250 пог. м ≈ 2 233,33 руб. за пог. м.
Стоимость остатка зависит от способа расчета средней себестоимости. При скользящей оценке она составляет 117 450,98 руб., а при расчете в конце месяца — 111 666,67 руб. Последнюю сумму получили для остатка 50 пог. м по средней стоимости без промежуточного округления:
50 пог. м × (558 333,33 руб. / 250 пог. м) ≈ 111 666,67 руб.:
При взвешенной оценке среднюю себестоимость рассчитывают один раз за отчетный период, обычно в конце месяца. В расчет включают остаток МПЗ на начало периода и все поступления за период.
В нашем примере начального остатка нет. За месяц поступило 300 пог. м материалов стоимостью 670 000 руб. Средняя себестоимость:
(0 руб. + 670 000 руб.) / 300 пог. м ≈ 2 233,33 руб. за пог. м.
По этой средней стоимости программа рассчитала сумму списания при закрытии месяца и отразила ее в оборотно-сальдовой ведомости.
Проверьте расчет в отчете Калькуляция себестоимости — при закрытии месяца нажмите Справки-расчеты. В строке «Необрезная доска из ольхи» колонка «Цена» показывает 2 233,33 руб. за пог. м. В сентябре на строительство бани из оцилиндрованного бревна списано 250 пог. м доски на сумму 558 333,33 руб.:
Кратко об оценке МПЗ «по среднему»
- Среднюю себестоимость рассчитывают: стоимость остатка на начало периода и поступивших запасов делят на их общее количество. При скользящей оценке расчет ведут на дату списания, при взвешенной — за период
- Метод «по средней» подходит для однородных запасов с регулярными поставками, когда отслеживать каждую партию сложно или нецелесообразно
- Оценку по средней себестоимости применяют в бухгалтерском учете (п. 36. ФСБУ 5/2019 «Запасы») и налоговом учете (п. 8 ст. 254 НК РФ)
- Способ оценки МПЗ закрепите в учетной политике. В 1С:БП откройте раздел Главное — Учетная политика
- Момент расчета стоимости выберите в разделе Администрирование — Проведение документов. При варианте При проведении документа программа рассчитывает скользящую среднюю стоимость. При варианте При закрытии месяца она определяет взвешенную среднюю стоимость за месяц в ходе регламентной операции Корректировка стоимости
Читайте также:
Если вы еще не подписаны:
Активировать демо-доступ бесплатно →
или
Оформить подписку на Рубрикатор →
После оформления подписки вам станут доступны все материалы по 1С Бухгалтерия, записи поддерживающих эфиров и вы сможете задавать любые вопросы по 1С.
 Макс
 ВКонтакте
Помогла статья?
Получите еще секретный бонус и полный доступ к справочной системе Бухэксперт на 8 дней бесплатно

Обратите внимание!
В комментариях наши эксперты не отвечают на вопросы по программам 1С и законодательству.
Получить индивидуальную консультацию от наших специалистов можно в Личном кабинете