




Регистрация бесплатна и занимает 10 секунд.
Лимит — втрое выше.
Нажимая на кнопку, я соглашаюсь на обработку персональных данных и с правилами пользования сайтом
С отчетности за 2021 год термин «материально-производственные запасы» в бухучете не применяют: ПБУ 5/01 отменили, и все организации, кроме бюджетной сферы, учитывают эти активы как «запасы» по ФСБУ 5/2019. Разберем, что теперь относится к запасам, как их оценивать и проверять на обесценение, на каких счетах вести учет в 1С и как показать в отчетности.
Содержание
Главное из статьи
МПЗ — это запасы. Вместе с ПБУ 5/01 утратили силу методические указания по учету МПЗ и спецодежды. В состав запасов попали незавершенное производство (НЗП), недвижимость и интеллектуальная собственность для продажи.
Получите понятные самоучители 2026 по 1С бесплатно:
Расходы на хранение и управленческие расходы в фактическую себестоимость больше не включают, а запасы для управленческих нужд компания вправе сразу списать в расходы периода. НЗП в единичном производстве оценивают по фактическим затратам, в массовом и серийном — еще и по прямым или по плановым (нормативным) затратам.
Счета учета прежние: 10, 41, 43, 20, а для малоценных объектов в 1С есть счет 10.21. На отчетную дату запасы сравнивают с чистой стоимостью продажи и при обесценении создают резерв на счете 14. В балансе запасы показывают в строке 1210 по форме из ФСБУ 4/2023. Микропредприятие с правом на упрощенный учет может стандарт не применять, ИП бухучет не ведут, а в налоговом учете термин МПЗ остался — он есть в п. 2 ст. 254 НК РФ.
МПЗ расшифровка понятия
МПЗ — это запасы. Официальным наименованием термин быть перестал, потому что утратили силу документы, в которых его использовали:
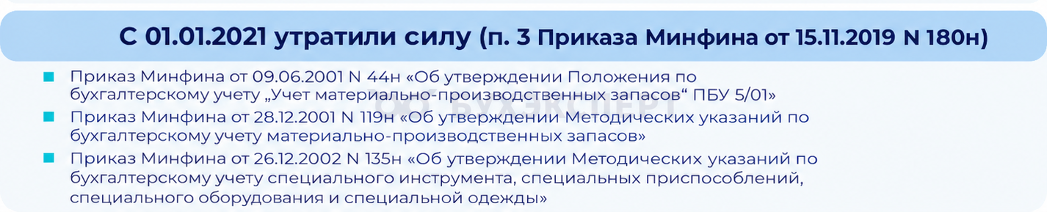
МПЗ в бухгалтерском учете — это теперь просто «запасы» — по правилам ФСБУ 5/2019, утв. Приказом Минфина от 15.11.2019 N 180н. Стандарт применяют с бухгалтерской отчетности за 2021 год, а перейти на него раньше компания могла по собственному решению.
Пример 1
ООО «Уютный дом» закупило партию бруса — сырье для изготовления мебели. Брус компания потребляет в обычном операционном цикле, поэтому в учете это запасы, то есть бывшие МПЗ.
В официальных документах, например в пояснениях к отчетности, термин МПЗ лучше не применять: в нормативных актах по бухучету его больше нет. В налоговом учете термин остался — о стоимости материально-производственных запасов говорит п. 2 ст. 254 НК РФ.
Номенклатура МПЗ: что поменялось в учете
Расшифровка «МПЗ» складывается из трех слов: материально, производственные, запасы. Посмотрите, что относится к МПЗ, то есть к запасам, по п. 3 ФСБУ 5/2019 — и станет понятно, почему от термина отказались:
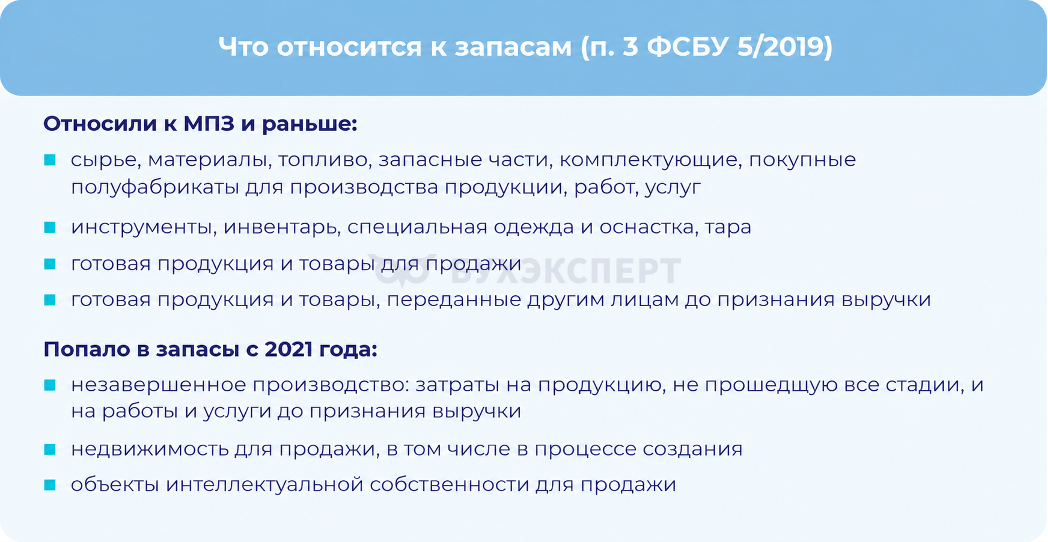
В составе запасов появились объекты, которые производственными не назовешь: товары на складе торговой компании, объекты интеллектуальной собственности для продажи. Последние даже не имеют материальной формы.
К материально-производственным запасам относятся теперь незавершенное производство, недвижимость и интеллектуальная собственность для продажи. Изменился состав объекта учета, а не строка баланса: затраты в незавершенном производстве и до 2021 года показывали в строке 1210 «Запасы», хотя материально-производственными запасами по ПБУ 5/01 их не считали.
С другой стороны, из фактической себестоимости запасов исключили управленческие расходы и расходы на хранение (п. 18 ФСБУ 5/2019). У каждого исключения есть свои условия:
- управленческие расходы включают в себестоимость, если они непосредственно связаны с приобретением или созданием запасов
- расходы на хранение включают, если хранение — часть технологии производства или подготовки запасов либо его требуют условия приобретения
Когда позиции справочника «Номенклатура» в учетной программе настроены грамотно, проще списывать материалы, считать себестоимость и раскрывать данные в отчетности.
Пример 2
ООО «Завтра» покупает канцтовары, упаковку для готовой продукции и хозяйственный инвентарь. В справочник «Номенклатура» компания заводит их разными позициями:
- упаковка — запасы: ее потребляют в обычном операционном цикле
- канцтовары — запасы для управленческих нужд: их стоимость компания списывает в расходы периода. Такое право дает абз. 2 п. 2 ФСБУ 5/2019, решение закрепляют в учетной политике и раскрывают в отчетности
- хозяйственный инвентарь со сроком службы больше 12 месяцев — несущественные активы: лимит стоимости компания установила сама, а затраты на приобретение признает расходами периода (п. 5 ФСБУ 6/2020)
Бухгалтерский учет материально-производственных запасов: краткий конспект
Правила учета запасов содержатся в ФСБУ 5/2019. Стандарт дал определение: запасы — это активы, которые организация потребляет или продает в рамках обычного операционного цикла либо использует не дольше 12 месяцев (п. 3 ФСБУ 5/2019).
Применяют ФСБУ 5/2019 не все:
- организации бюджетной сферы его не применяют (п. 1 ФСБУ 5/2019)
- микропредприятие с правом на упрощенный учет может от стандарта отказаться и списывать затраты в расходы периода (абз. 2 п. 2 ФСБУ 5/2019). Права на упрощенный учет нет у компаний из ч. 5 ст. 6 Федерального закона от 06.12.2011 N 402-ФЗ — например, когда отчетность подлежит обязательному аудиту
- ИП вправе не вести бухучет, если учитывают доходы и расходы по налоговому законодательству (п. 1 ч. 2 ст. 6 Закона N 402-ФЗ). Тогда правила стандарта на них не распространяются
Отказ от стандарта не возвращает компанию к ПБУ 5/01: учитывать материалы по старым правилам нельзя.
В налоговом учете правила другие:
- на ОСНО стоимость материально-производственных запасов формируют по ст. 254 НК РФ
- на УСН материальные расходы признают после оплаты (пп. 5 п. 1 ст. 346.16, п. 2 ст. 346.17 НК РФ)
- на АУСН расходы учитывают по данным ККТ и уполномоченного банка — эти сведения отражаются в личном кабинете налогоплательщика (п. 1, 2 ч. 1 ст. 14 Федерального закона от 25.02.2022 N 17-ФЗ).
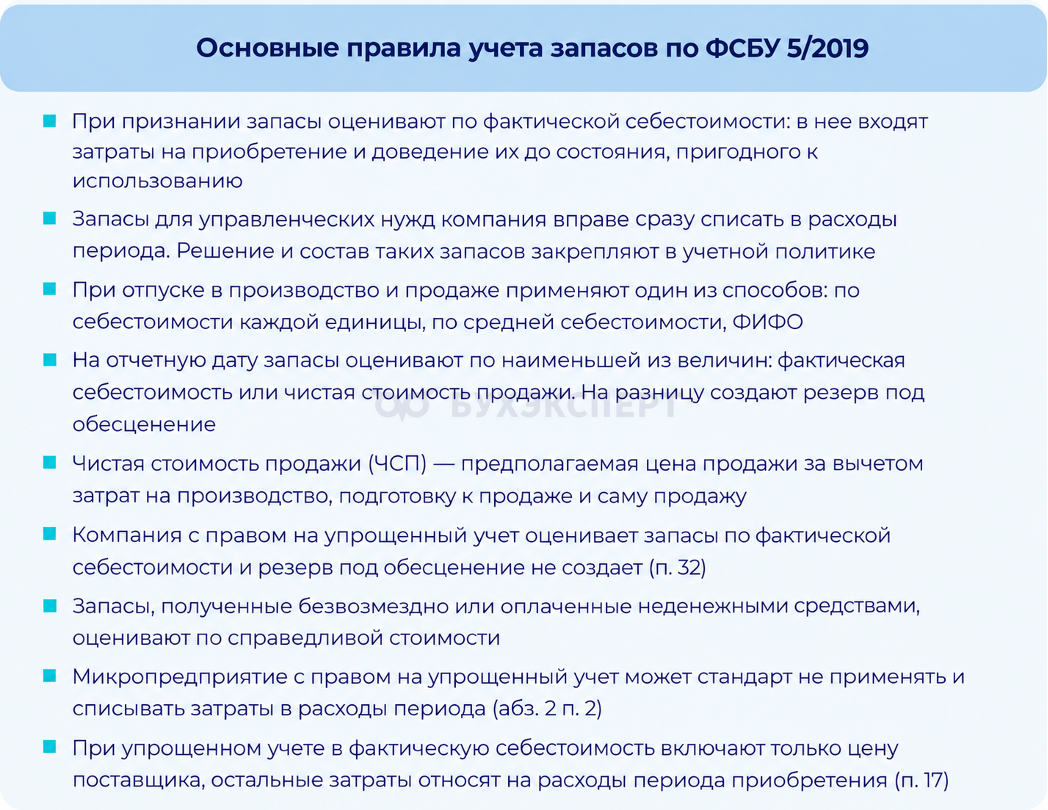
Единица бухгалтерского учета материально-производственных запасов — выбор компании. Это может быть номенклатурный номер, партия, однородная группа или отдельный объект. После признания запасов компания вправе единицу учета изменить.
Учет производственных запасов компания ведет по общим правилам. Особенности есть у незавершенного производства и готовой продукции. Способ оценки НЗП зависит от типа производства (п. 27 ФСБУ 5/2019):
- единичное производство — только по фактически произведенным затратам
- массовое и серийное производство — по фактической себестоимости. Также стандарт разрешает оценивать НЗП в сумме прямых затрат без включения косвенных или в сумме плановых (нормативных) затрат
Выбранный способ закрепите в учетной политике. При нормативном методе пересматривайте нормативы, а разницу между фактической и плановой стоимостью относите на расходы того периода, в котором ее выявили.
Оценку НЗП по стоимости сырья, материалов и полуфабрикатов ФСБУ 5/2019 не предусматривает. Такой способ был в п. 64 Положения по ведению бухгалтерского учета, утв. Приказом Минфина от 29.07.1998 N 34н. Компании, которые применяли его до 2021 года, перешли на один из способов п. 27 стандарта.
В фактическую себестоимость НЗП и готовой продукции не входят (п. 26 ФСБУ 5/2019):
- сверхнормативный расход сырья, материалов, энергии, труда, потери от простоев, брака, нарушений трудовой и технологической дисциплины
- затраты из-за чрезвычайных ситуаций
- управленческие расходы, кроме непосредственно связанных с производством
- расходы на хранение вне технологического процесса
- расходы на рекламу и продвижение продукции
Такие затраты компания списывает в расходы периода.
Корреспонденция счетов при движении МПЗ
Счета учета МПЗ в целом не изменились. Учет МПЗ, то есть запасов, ведут на счетах материалов, товаров, готовой продукции, незавершенного производства.
Для малоценных объектов в 1С с 2021 года есть счет 10.21 «Малоценное оборудование и запасы». На нем учитывают активы, стоимость которых компания признает расходом периода при поступлении, — независимо от срока использования. Это бывшие малоценные ОС и активы, которые раньше учитывали на счетах:
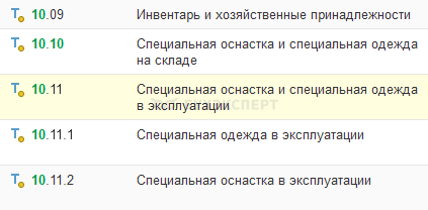
Субсчета 10.09, 10.10 и 10.11 из плана счетов 1С никуда не делись. Если спецоснастка и спецодежда отвечают признакам запасов и их стоимость существенна, учет ведут на счетах 10.10 и 10.11. Малоценные объекты — на счете 10.21.
У счета 10.21 два субсчета: 10.21.1 «Приобретение малоценного оборудования и запасов» и 10.21.2 «Выбытие малоценного оборудования и запасов». Когда актив передают в использование, субсчета закрываются между собой, и сальдо по счету 10.21 не остается. Сохранность контролируют количественно и за балансом.
Термина «несущественные активы» в стандартах нет. Компания сама признает активы несущественными и списывает затраты на их приобретение в расходы периода — на основании п. 5 ФСБУ 6/2020 и рекомендаций Фонда «НРБУ „БМЦ“».
Основные проводки по учету запасов, бывших МПЗ:
|
Дебет |
Кредит |
Операция |
|
Поступление запасов |
||
|
10, 41 |
60, 76 |
Отражена фактическая себестоимость материалов, товаров |
|
19 |
60 |
Отражен НДС, предъявленный поставщиком |
|
10, 41 |
91.01 |
Признан прочий доход на справедливую стоимость запасов, полученных безвозмездно |
|
Списание и выбытие |
||
|
20, 23, 25, 44 |
10, 41 |
Стоимость материалов, товаров включена в себестоимость продукции или в расходы на продажу |
|
91.02 |
10 |
Списана балансовая стоимость проданных материалов |
|
90.02 |
41 |
Списана балансовая стоимость проданных товаров |
|
Обесценение запасов |
||
|
90.02 (91.02) |
14 |
Создан резерв на сумму превышения фактической себестоимости запасов над их чистой стоимостью продажи. Счет расходов выбирают по виду деятельности: 90.02 — для готовой продукции и товаров, 91.02 — для материалов неосновной деятельности |
|
90.02 (91.02) сторно |
14 |
Восстановлен резерв при росте чистой стоимости продажи или списан резерв при выбытии запасов — сторнировочной записью (п. 31 ФСБУ 5/2019) |
Две операции разберем подробнее:
- запасы, полученные безвозмездно, оценивают по справедливой стоимости (п. 15 ФСБУ 5/2019) и сразу признают прочим доходом — Дт 10 (41) Кт 91.01 (п. 7 ПБУ 9/99). Отложить доход через субсчет 98.02 «Безвозмездные поступления» и списывать его по мере использования запасов действующие стандарты не позволяют: методические указания по учету МПЗ, которые описывали такой порядок, утратили силу с 01.01.2021. Сам счет 98.02 сохранился в Инструкции к Плану счетов, утв. Приказом Минфина от 31.10.2000 N 94н, и применяется для имущества, полученного как государственная помощь, — по ПБУ 13/2000
- резерв под обесценение начисляют на тот счет расходов, куда позже спишут стоимость запасов: Дт 90.02 Кт 14 — для готовой продукции и товаров, Дт 91.02 Кт 14 — для материалов неосновной деятельности
Когда чистая стоимость продажи растет или запасы выбывают, резерв восстанавливают сторнировочной записью — Дт 90.02 (91.02) Кт 14 сторно. Прочий доход при этом не признают: п. 31 ФСБУ 5/2019 относит величину восстановления резерва на уменьшение расходов, признанных в том же периоде по пп. «а» п. 43 стандарта. Проводка Дт 14 Кт 91.01 завышает одновременно и доходы, и расходы.
Достоверное представление МПЗ в отчетности
Мы уже ответили на вопрос, что такое МПЗ в бухгалтерском учете. Это запасы. В бухгалтерском балансе их показывают в строке 1210 «Запасы» — в составе оборотных активов.
Форму баланса берут из ФСБУ 4/2023, утв. Приказом Минфина от 04.10.2023 N 157н: по ней отчитываются начиная с отчетности за 2025 год. Приказ Минфина от 02.07.2010 N 66н и ПБУ 4/99 больше не действуют.
Стандарт применяют с изменениями, которые внес Приказ Минфина от 07.11.2025 N 159н. Они вступили в силу 16.12.2025 и затрагивают уже отчетность за 2025 год: уточнили условие для оборотного актива, строку 1300 баланса назвали «Итого капитал / Итого целевое финансирование (в некоммерческой организации)», а в отчете об изменениях капитала код 3230 заменили на 3201. Актив относят к оборотным, если его потребят или продадут в рамках обычного операционного цикла либо используют не более 12 месяцев.
Производственные запасы актив или пассив? Это актив баланса — оборотный актив, который компания контролирует.
Контроль и собственность — не одно и то же. Готовую продукцию и товары, переданные покупателю до признания выручки, компания показывает в запасах, хотя на складе их уже нет. И наоборот, затраты в незавершенном производстве — тоже запасы, хотя имуществом их не назовешь.
Если компания признала обесценение и создала резерв, балансовую стоимость запасов считают так:
- фактическая себестоимость минус резерв под обесценение
Суммы в строке 1210 часто существенные, поэтому их расшифровывают в пояснениях. С учетом существенности раскрывают (п. 45–46 ФСБУ 5/2019):
- балансовую стоимость запасов на начало и конец отчетного периода, в разрезе видов запасов
- сверку остатков: фактическую себестоимость и обесценение на начало и конец периода, а также движение запасов за период
- причины, по которым чистая стоимость продажи выросла и компания восстановила резерв под обесценение
- балансовую стоимость запасов, на которые есть ограничения прав, например переданных в залог
- способы расчета себестоимости запасов и последствия их изменения
- авансы и задатки, перечисленные поставщикам, перевозчикам и переработчикам запасов
Пример 3
ООО «Вектор» учитывает в запасах партию упаковки для производственных нужд. На 31 декабря часть упаковки морально устарела:
- фактическая себестоимость — 212 000 руб.
- чистая стоимость продажи по справке отдела сбыта — 161 000 руб. Это предполагаемая цена продажи за вычетом затрат на подготовку к продаже и саму продажу
Фактическая себестоимость выше чистой стоимости продажи, поэтому компания создает резерв под обесценение на разницу — 51 000 руб. (212 000 руб. − 161 000 руб.). Проводка: Дт 90.02 Кт 14 — 51 000 руб. Причину и сумму резерва раскрывают в пояснениях к отчетности. В налоговом учете резерв не признают, поэтому возникает временная разница.
Оценивать запасы на отчетную дату по наименьшей из величин — фактической себестоимости или чистой стоимости продажи — требует п. 28 ФСБУ 5/2019. Это обязанность, а не элемент учетной политики. В учетной политике закрепляют другое: порядок расчета чистой стоимости продажи и периодичность проверок при промежуточной отчетности. Компания с правом на упрощенный учет оценивает запасы по фактической себестоимости и резерв не создает (п. 32 ФСБУ 5/2019).
Стандарт описывает и забалансовый учет. За балансом показывают ценности, которые компании не принадлежат, — например давальческое сырье:
- 002 «Товарно-материальные ценности, принятые на ответственное хранение»
- 003 «Материалы, принятые в переработку»
- 004 «Товары, принятые на комиссию»
За балансом отражают и активы, стоимость которых уже списали в расходы, но продолжают использовать: так компания контролирует их сохранность. В 1С для этого предусмотрены забалансовые счета группы МЦ.
Перед годовой отчетностью запасы инвентаризируют по правилам ФСБУ 28/2023 — стандарт действует с 01.04.2025.
Кратко об МПЗ
- МПЗ в бухгалтерском учете — это материально-производственные запасы. В нормативных актах по бухучету термина нет с отчетности за 2021 год, его заменило слово «запасы». В официальных документах термин лучше не применять, а в налоговом учете он действует — п. 2 ст. 254 НК РФ
- Ранее к МПЗ не относили незавершенное производство, недвижимость и интеллектуальную собственность для продажи. Теперь такие активы учитывают как запасы
- НЗП в единичном производстве оценивают по фактически произведенным затратам, в массовом и серийном — по фактической себестоимости, в сумме прямых затрат без включения косвенных или в сумме плановых (нормативных) затрат. Оценку по стоимости сырья, материалов и полуфабрикатов ФСБУ 5/2019 не предусматривает
- Отчетность за 2025 год и следующие периоды составляют по формам из ФСБУ 4/2023 с изменениями из Приказа Минфина от 07.11.2025 N 159н, запасы остались в строке 1210
- С отчетности за 2027 год применяют ФСБУ 9/2025 «Доходы» и ФСБУ 10/2026 «Расходы». Они изменят признание доходов и расходов, в том числе по запасам, полученным безвозмездно
См. также:
Если вы еще не подписаны:
Активировать демо-доступ бесплатно →
или
Оформить подписку на Рубрикатор →
После оформления подписки вам станут доступны все материалы по 1С Бухгалтерия, записи поддерживающих эфиров и вы сможете задавать любые вопросы по 1С.
 Макс
 ВКонтакте
Помогла статья?
Получите еще секретный бонус и полный доступ к справочной системе Бухэксперт на 8 дней бесплатно

Обратите внимание!
В комментариях наши эксперты не отвечают на вопросы по программам 1С и законодательству.
Получить индивидуальную консультацию от наших специалистов можно в Личном кабинете