





Регистрация бесплатна и занимает 10 секунд.
Лимит — втрое выше.
Нажимая на кнопку, я соглашаюсь на обработку персональных данных и с правилами пользования сайтом
Способ ФИФО позволяет определить стоимость списываемых запасов по первым поступлениям. Он не устанавливает, какую доску или коробку кладовщик обязан выдать физически. Разберем расчет по трем последовательным списаниям и проверку в 1С:Бухгалтерии.
Содержание
Что такое способ ФИФО в бухгалтерском учете
ФИФО (FIFO, First In, First Out) означает «первым пришел — первым ушел». В учете это способ оценки: себестоимость выбывающих запасов рассчитывают по стоимости первых по времени поступления единиц. Остаток на отчетную дату соответствует стоимости последних поступлений (п. 40 ФСБУ 5/2019).
Получите понятные самоучители 2026 по 1С бесплатно:
При отпуске в производство, отгрузке готовой продукции и товаров, а также ином списании себестоимость запасов определяют одним из способов (п. 36 ФСБУ 5/2019):
- по себестоимости каждой единицы
- по средней себестоимости
- по себестоимости первых по времени поступления единиц — ФИФО
Для запасов со сходными свойствами и характером использования способ применяют последовательно. Его закрепляют в учетной политике. Для взаимонезаменяемых запасов и предусмотренных стандартом специальных категорий рассчитывают себестоимость каждой единицы (п. 37, 38 ФСБУ 5/2019).
При ФИФО для расчета используют стоимость наиболее раннего имеющегося остатка. Если его количества не хватает, оставшуюся часть списания оценивают по следующему поступлению. Этот порядок продолжают до покрытия всего количества.
Чем ФИФО отличается от средней оценки и списания по каждой единице — в статье: Списание материалов в бухгалтерском учете: правила и допустимые способы.
Способ оценки и принцип на складе — разные задачи
В логистике FIFO обозначает физическую ротацию: сначала выдают ранее поступивший товар. Она может помогать контролировать сроки хранения, если организация действительно обеспечивает такой порядок.
В бухгалтерском учете ФИФО — допущение о стоимости. Применение способа в учетной политике само по себе не перемещает товары, не предотвращает порчу и не доказывает, что со склада ушла именно первая физическая партия. Сроки годности, состояние и организацию выдачи контролируют отдельно.
Различия:
|
Вопрос |
Способ оценки в учете |
Принцип на складе |
| Что определяет | Денежную стоимость выбытия и остатка | Физическую очередность выдачи |
| На чем основан | На правилах оценки и учетной политике | На организации хранения и отгрузки |
| Предотвращает ли порчу сам по себе | Нет | Может помогать при фактическом соблюдении ротации и других условий |
Как посчитать ФИФО: исходные данные
ООО «Березовые шишки» использует в производстве материал «Необрезная доска из ольхи 45 × 200-300 × 3000 мм». Материал взаимозаменяемый, единица учета — погонный метр, далее — пог. м. В бухгалтерском учете выбран способ ФИФО со скользящим расчетом при каждом отпуске.
На начало августа 2026 остатка нет. В августе поступили три партии:
|
Партия |
Дата |
Количество, пог. м |
Цена, руб./пог. м |
Стоимость партии, руб. |
| 1 | 21.08.2026 | 100 | 2 000 | 200 000 |
| 2 | 24.08.2026 | 100 | 2 200 | 220 000 |
| 3 | 27.08.2026 | 100 | 2 500 | 250 000 |
| Итого | — | 300 | Х | 670 000 |
Все цены приведены без НДС, подлежащего вычету, и представляют стоимость материала для расчета. Дополнительных транспортно-заготовительных затрат, возвратов, недостач и обесценения в примере нет.
Предположим, налоговая стоимость и способ оценки также совпадают с бухгалтерскими. Примеры 1-3 — последовательные операции, а не независимые варианты. Остаток после каждого списания участвует в следующем.
Пример 1. Количества первой партии достаточно
22 августа в производство передали 50 пог. м. досок. Из партии 21 августа осталось 100 пог. м по 2 000 руб./пог. м, поэтому все списание оценивают по этой стоимости:
50 пог. м × 2 000 руб./пог. м = 100 000 руб.
Остаток первой партии — 50 пог. м на 100 000 руб. Второе поступление на эту дату еще не произошло.
Пример 2. Списание из двух поступлений
24 августа поступила вторая партия досок — 100 пог. м по 2 200 руб./пог. м. 25 августа в производство отпустили 80 пог. м.
Для расчета используют 50 пог. м первой партии и 30 пог. м второй:
50 пог. м × 2 000 руб./пог. м = 100 000 руб.
30 пог. м × 2 200 руб./пог. м = 66 000 руб.
Сумма списания:
100 000 руб. + 66 000 руб. = 166 000 руб.
После операции первая партия исчерпана. От второй остается 70 пог. м на 154 000 руб. Средняя стоимость единицы в этом конкретном списании — 2 075 руб., но способ оценки остается ФИФО: сумма рассчитана по двум разным ценам партий.
Пример 3. Первая партия уже исчерпана
27 августа поступила третья партия досок — 100 пог. м по 2 500 руб./пог. м. 28 августа в производство передали 120 пог. м.
Расчет начинается со второй партии, поскольку первой больше нет в стоимостном остатке:
70 пог. м × 2 200 руб./пог. м = 154 000 руб.
50 пог. м × 2 500 руб./пог. м = 125 000 руб.
Сумма списания:
154 000 руб. + 125 000 руб. = 279 000 руб.
Остаток третьей партии — 50 пог. м на 125 000 руб. Его стоимость единицы — 2 500 руб./пог. м.
Сводная таблица движения
Проверим поступления, суммы списаний и остатки после каждой операции:
|
Дата |
Операция |
Приход, пог. м |
Приход, руб. |
Отпуск, пог. м |
Сумма списания, руб. |
Остаток, пог. м |
Остаток, руб. |
| 21.08.2026 | Поступление | 100 | 200 000 | — | — | 100 | 200 000 |
| 22.08.2026 | В производство | — | — | 50 | 100 000 | 50 | 100 000 |
| 24.08.2026 | Поступление | 100 | 220 000 | — | — | 150 | 320 000 |
| 25.08.2026 | В производство | — | — | 80 | 166 000 | 70 | 154 000 |
| 27.08.2026 | Поступление | 100 | 250 000 | — | — | 170 | 404 000 |
| 28.08.2026 | В производство | — | — | 120 | 279 000 | 50 | 125 000 |
Общая стоимость поступлений:
200 000 руб. + 220 000 руб. + 250 000 руб. = 670 000 руб.
Стоимость всех списаний:
100 000 руб. + 166 000 руб. + 279 000 руб. = 545 000 руб.
Контроль:
545 000 руб. + 125 000 руб. = 670 000 руб.
Списано 250 пог. м, осталось 50 пог. м. Количественная проверка: 250 пог. м + 50 пог. м = 300 пог. м.
Проводки по списанию материалов в производство
При использовании сырья на основном производстве в 1С применяют Дт 20.01 Кт 10.01. Способ ФИФО определяет сумму кредита счета 10.01, а не создает отдельный счет «ФИФО».
Проводки по трем операциям. БУ — бухгалтерский учет, НУ — налоговый учет налога на прибыль:
|
Дата |
Дт |
Кт |
Сумма БУ, руб. |
НУ Дт / Кт, руб. |
Операция |
| 22.08.2026 | 20.01 | 10.01 | 100 000 | 100 000 / 100 000 | Материал использован в производстве |
| 25.08.2026 | 20.01 | 10.01 | 166 000 | 166 000 / 166 000 | Материал использован в производстве |
| 28.08.2026 | 20.01 | 10.01 | 279 000 | 279 000 / 279 000 | Материал использован в производстве |
Суммы НУ равны БУ только по условиям примера. Передача сырья на 20.01 сама по себе не означает немедленного признания всей суммы в расходах отчета о финансовых результатах или уменьшения налога на прибыль. Стоимость может оставаться в незавершенном производстве и готовой продукции, налоговые прямые расходы распределяют по применимым правилам (п. 42 ФСБУ 5/2019, ст. 318, 319 НК РФ).
Как оформить использование сырья документом «Расход материалов» или одновременно с выпуском продукции — в инструкции: Списание материалов в 1С 8.3 — пошаговая инструкция.
ФИФО в налоговом учете и отличие от ЛИФО
Для налога на прибыль ФИФО предусмотрен как метод оценки сырья и материалов при списании в производство и покупных товаров при реализации. Выбор фиксируют в налоговой учетной политике (п. 8 ст. 254, пп. 3 п. 1 ст. 268 НК РФ).
Совпадение названия способа не гарантирует одинаковых сумм: могут различаться состав первоначальной стоимости, признание отдельных затрат и другие правила. Не переносите бухгалтерский расход в налоговый регистр только по равенству количества.
ЛИФО (Last In, First Out) предполагает противоположную стоимостную последовательность — от последних поступлений. В российском бухучете способ исключили с 2008, в налоговом учете — с 2015. В действующем п. 36 ФСБУ 5/2019 и соответствующих нормах НК РФ ЛИФО не предусмотрен. Поэтому выбирать его как альтернативу ФИФО в российском учете 2026 нельзя.
Как проверить способ ФИФО в 1С:Бухгалтерии 8
Ниже рассматриваем интерфейс 1С:Бухгалтерии 8 ред. 3.0. Наименования отдельных команд зависят от релиза и настроек. Оставленные места предназначены для исходных скриншотов автора, а не для заново нарисованного интерфейса.
Шаг 1. Проверьте учетную политику
Откройте Главное — Учетная политика, выберите организацию и действующую запись. В поле Способ оценки МПЗ должен быть выбран вариант По ФИФО для соответствующего периода.
Обычная настройка предлагает варианты По средней и По ФИФО. Перечень допустимых способов ФСБУ шире списка переключателей — отсутствие отдельного пункта «по каждой единице» не отменяет требования к индивидуально определяемым запасам. Их учет организуют с соответствующей детализацией.
Настройка учетной политики для примера:
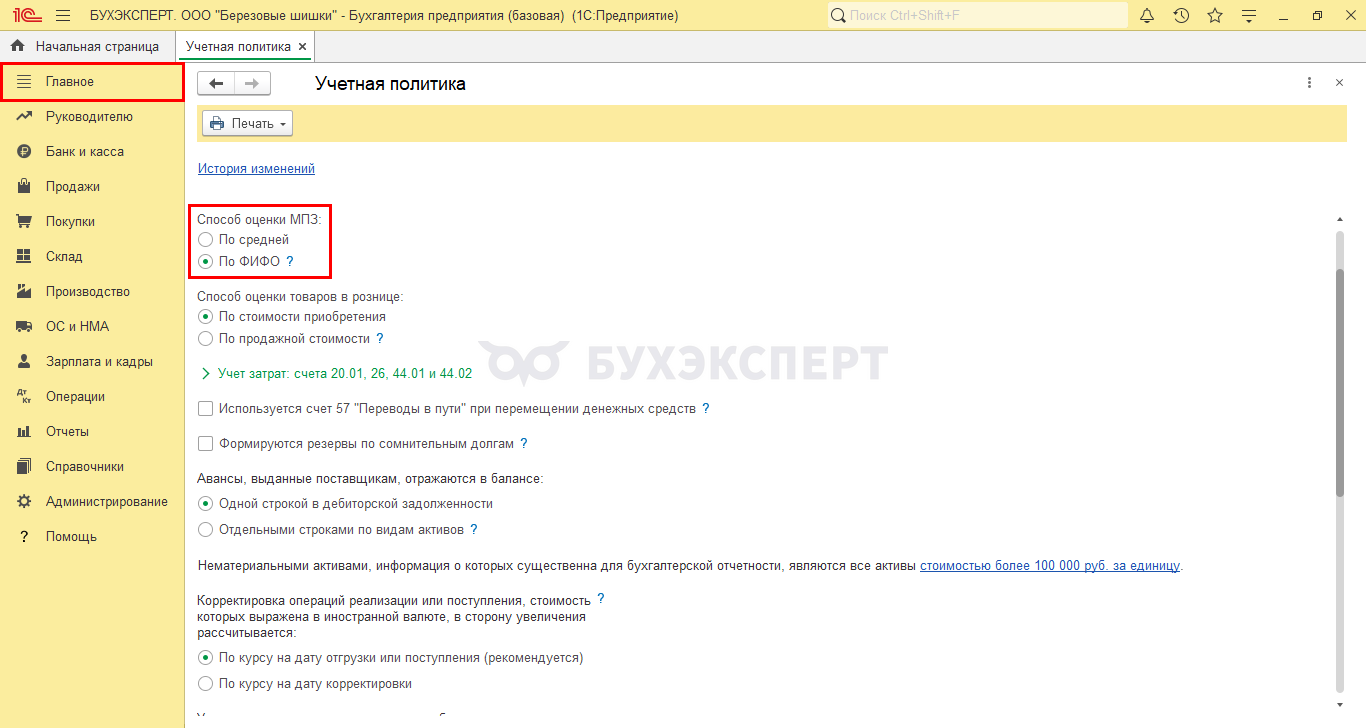
Изменение способа оценки — изменение учетной политики, а не технический прием для получения желаемого результата месяца. При смене способа соблюдают ПБУ 1/2008 и налоговые правила. Простая замена переключателя задним числом не подтверждает правомерности изменения.
Как технически оформить переход и заполнить партии по остаткам материалов — в консультации: Переход метода списания материалов со средней стоимости на метод ФИФО в 1С.
Порядок работы с историей настроек и новой записью учетной политики показан в консультации: Как скопировать учетную политику на новый год и изменить способ учета МПЗ в 1С.
Шаг 2. Сверьте поступления и стоимость
Сформируйте Оборотно-сальдовую ведомость по счету 10.01 с отбором по номенклатуре. Убедитесь, что поступления отражены датами 21, 24 и 27 августа и что стоимость единицы соответствует исходным данным: 2 000, 2 200 и 2 500 руб./пог. м.
В зависимости от аналитики счета и настроек детализацию можно проверить по документам поступления и партиям. Если отчет показывает общую сумму, а не отдельные цены, дополните его карточкой счета или движениями документов.
Отчет по поступлениям материала:
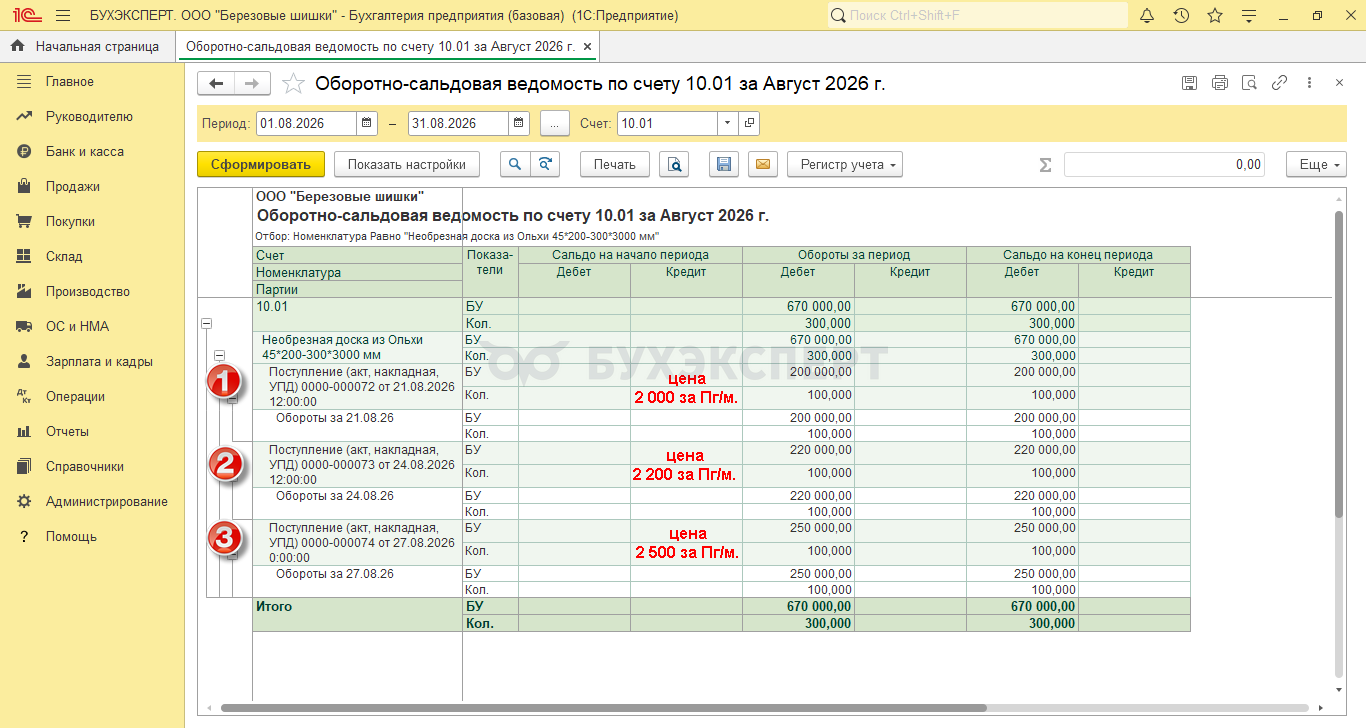
Почему отсутствие заполненного субконто Партии связано с выбранным способом оценки и каким отчетом проверить движение без смены метода — в консультации: Учет запасов по средней и получение информации по партиям без перехода на ФИФО в 1С.
Шаг 3. Проверьте списание 22 августа
Откройте документ Расход материалов (Требование-накладная) от 22.08.2026. Для примера вид операции отражает использование в производстве, количество — 50 пог. м, счет затрат — 20.01, счет материалов — 10.01.
Движения должны подтверждать 100 000 руб. Сопоставление стоимости и количества:
100 000 руб. ÷ 50 пог. м = 2 000 руб./пог. м.
Проверка первого списания:
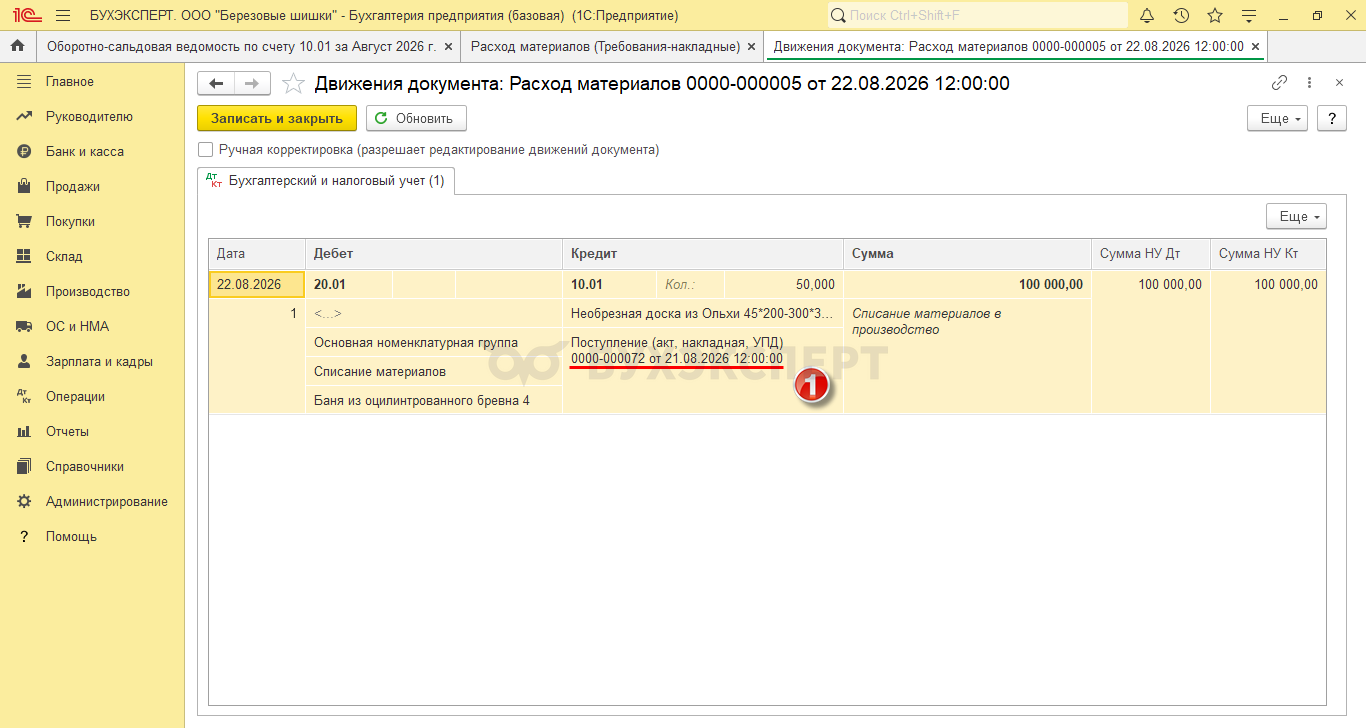
Шаг 4. Проверьте списание 25 августа
В документе от 25.08.2026 указано 80 пог. м. Общая сумма — 166 000 руб., в расчете участвуют 100 000 руб. первой и 66 000 руб. второй партии.
В зависимости от отображения программа может показывать детализацию или общую сумму строки. Если видна только сумма 166 000 руб., для доказательства расчета откройте доступную расшифровку и документы движения. Не делайте вывод о цене отдельной партии, разделив общий расход на все 80 пог. м.
Проверка второго списания:
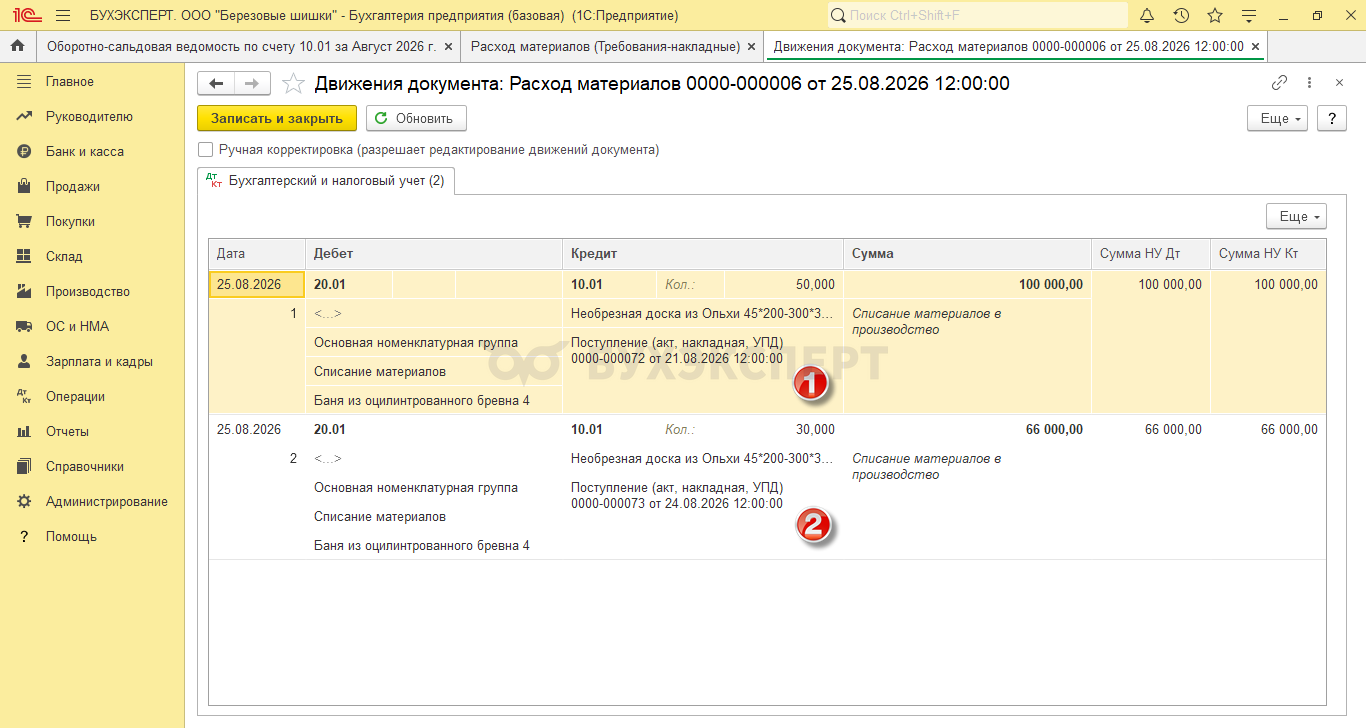
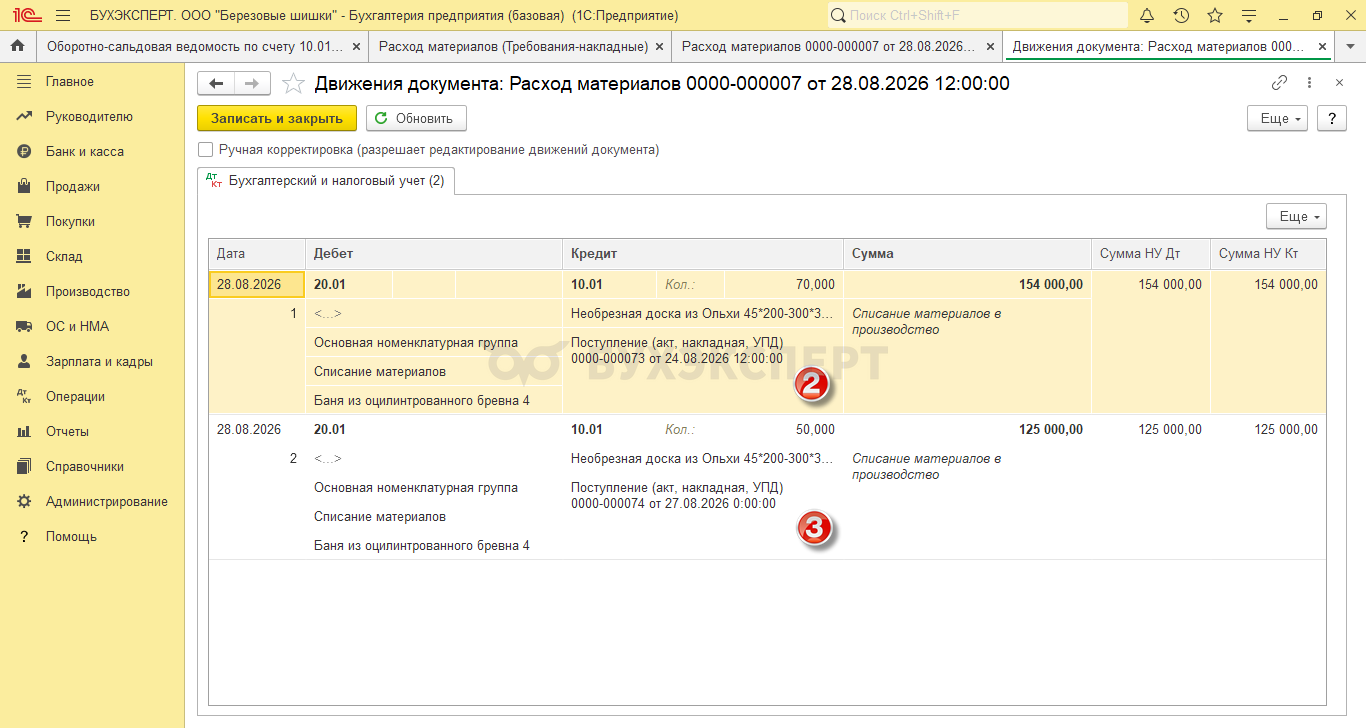
Шаг 5. Проверьте списание 28 августа
Третье списание — 120 пог. м на 279 000 руб. Для расчета используют остаток второй партии 70 пог. м и 50 пог. м третьей.
Цены этих частей:
154 000 руб. ÷ 70 пог. м = 2 200 руб./пог. м и 125 000 руб. ÷ 50 пог. м = 2 500 руб./пог. м.
Проверка третьего списания:
Шаг 6. Сверьте остаток после закрытия месяца
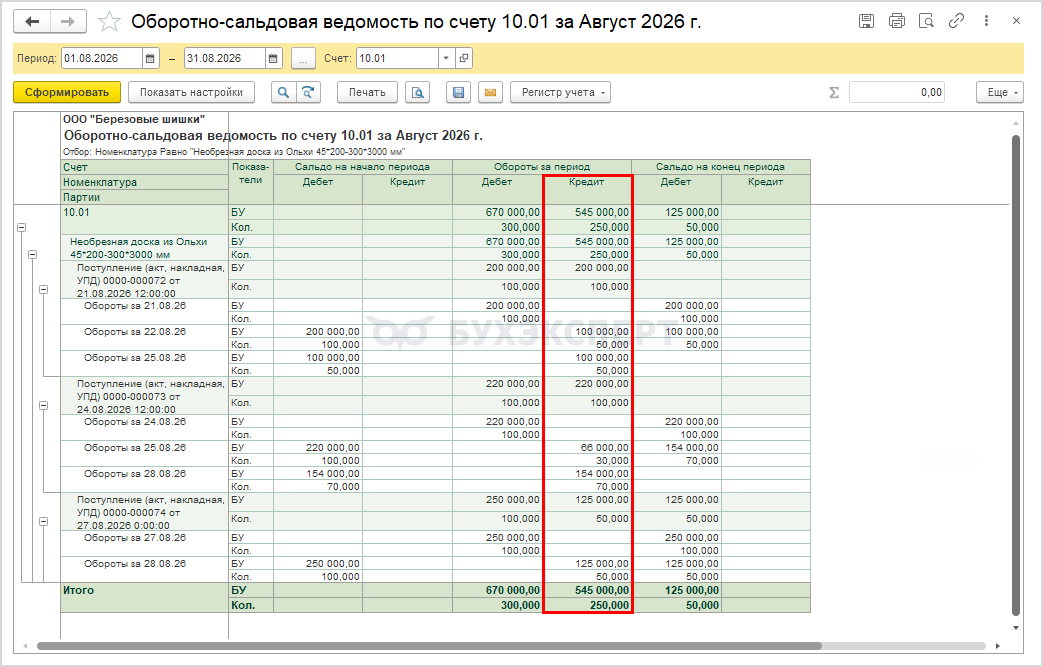
В ОСВ по счету 10.01 откройте Показать настройки, установите нужный отбор и детализацию по датам или документам. Сверьте кредитовый оборот 545 000 руб. и конечный остаток 125 000 руб. при количестве 50 пог. м.
Конечный отчет:
Если меняли документы прошедшей датой, восстановите последовательность проведения и повторите необходимые регламентные операции. Сопоставьте итоговую себестоимость, а не только суммы до закрытия месяца. Не удаляйте реальные поступления ради восстановления красивого расчета ФИФО.
Какие ошибки приводят к расхождениям
Проверьте причины, если ручной расчет не совпал с программой:
- метод или период учетной политики выбран неверно
- были остатки до начала примера либо дополнительные поступления
- НДС, доставка или другие суммы изменили стоимость партии
- документы проведены в другой хронологии или по другому складу
- номенклатура, единицы или аналитика партий не совпадают
- были возвраты, корректировки или списания, которых нет в ручной модели
- регламентный расчет после изменений еще не выполнен
Указанные в статье суммы применимы только к приведенным условиям. ФИФО не гарантирует меньший налог, меньшие расходы или отсутствие залежалых запасов при любых ценах и процессах.
Кратко о способе ФИФО
- Себестоимость списания рассчитывают по стоимости первых по времени поступления единиц, а не обязательно по физически выданной партии
- Складская ротация FIFO и бухгалтерская оценка ФИФО — разные задачи
- Способ применяют последовательно к соответствующим группам запасов и закрепляют в учетной политике
- Передача материалов в производство отражается Дт 20.01 Кт 10.01, но не всегда означает расход текущего периода
- В налоговом учете ФИФО используют по правилам ст. 254 и 268 НК РФ, а суммы не копируют автоматически из бухучета
- После ввода документов задним числом проверяют последовательность и выполняют необходимые перерасчеты
См. также:
- Списание материалов в бухгалтерском учете: правила и допустимые способы
- Списание материалов в 1С 8.3 — пошаговая инструкция
- Переход метода списания материалов со средней стоимости на метод ФИФО в 1С
- Как скопировать учетную политику на новый год и изменить способ учета МПЗ в 1С
- Учет запасов по средней и получение информации по партиям без перехода на ФИФО в 1С
Если вы еще не подписаны:
Активировать демо-доступ бесплатно →
или
Оформить подписку на Рубрикатор →
После оформления подписки вам станут доступны все материалы по 1С Бухгалтерия, записи поддерживающих эфиров и вы сможете задавать любые вопросы по 1С.
 Макс
 ВКонтакте
Помогла статья?
Получите еще секретный бонус и полный доступ к справочной системе Бухэксперт на 8 дней бесплатно


Обратите внимание!
В комментариях наши эксперты не отвечают на вопросы по программам 1С и законодательству.
Получить индивидуальную консультацию от наших специалистов можно в Личном кабинете