





Регистрация бесплатна и занимает 10 секунд.
Лимит — втрое выше.
Нажимая на кнопку, я соглашаюсь на обработку персональных данных и с правилами пользования сайтом
В конце месяца часть затрат уже относится к готовой продукции, а часть остается в незавершенном производстве. Разберем, как отделить НЗП от материалов и выпуска, выбрать допустимый способ оценки и распределить затраты с учетом готовности изделий.
Содержание
Что такое незавершенное производство
Незавершенное производство, далее — НЗП, включает затраты на продукцию, которая еще не прошла все стадии обработки, испытания и приемку. К нему также относят затраты на работы и услуги для других лиц до признания выручки от их продажи (подп. «е» п. 3 ФСБУ 5/2019 «Запасы»).
Получите понятные самоучители 2026 по 1С бесплатно:
Например, на мебельной фабрике это изделия, которые уже обрабатывают, но еще не довели до готовности. У исполнителя работ НЗП определяют с учетом того, признана ли выручка, — отсутствие подписанного акта само по себе не заменяет эту проверку.
Не считайте НЗП все, что физически находится в цехе. Материалы, готовая продукция, полуфабрикаты и капитальные вложения могут требовать другого отражения:
|
Объект |
Как разграничить |
| Материалы в цехе без фактического использования | Перемещение само по себе не означает производственную готовность или потребление |
| Начатое изделие | НЗП при соблюдении критериев и незавершенной обработке |
| Готовое изделие | Производство и предусмотренная приемка завершены, учитывается как готовая продукция |
| Полуфабрикат собственного производства | Порядок зависит от организации обособленного учета |
| Собственное здание или оборудование для эксплуатации | Капитальные вложения, а не автоматически производственные запасы |
Наименование «полуфабрикат» тоже не решает вопрос автоматически. Организация может вести обособленный учет полуфабрикатов собственного производства по правилам готовой продукции — выбранный порядок закрепляют в учетной политике.
НЗП относится к активам
Если затраты отвечают условиям признания запасов, они формируют актив, а не пассив и не расход на всю сумму в момент возникновения. Их стоимость списывают по применимым правилам вместе с выпуском или признанием соответствующих расходов.
Обычный операционный цикл может превышать 12 месяцев. Сам по себе длительный цикл не превращает НЗП во внеоборотный актив — проверяйте критерии запасов и представления в отчетности, а не только календарный срок (п. 3 ФСБУ 5/2019, ФСБУ 4/2023 «Бухгалтерская (финансовая) отчетность»).
Счета учета и состав затрат
Основной счет для производственного НЗП — 20 «Основное производство», в типовом плане «1С:Бухгалтерии 8», ред. 3.0, обычно используют 20.01. По дебету собирают затраты, а по кредиту отражают выпуск и другие предусмотренные списания.
В зависимости от деятельности остатки могут возникать также на 23 и других производственных счетах. Поэтому проверка только счета 20 не гарантирует полноты показателя НЗП.
По общему правилу фактическая себестоимость включает прямые и обоснованно распределенные косвенные производственные затраты. Способ отнесения расходов и базу распределения закрепляют с учетом технологии и организации производства (п. 23-25 ФСБУ 5/2019).
Какие суммы нельзя включать автоматически
Отдельно проверьте расходы:
- сверхнормативные потери ресурсов из-за ненадлежащей организации процесса
- потери от простоев и брака в случаях, указанных стандартом
- затраты вследствие чрезвычайных ситуаций
- управленческие расходы, не связанные непосредственно с производством
- хранение, если оно не относится к необходимой технологии
Все списанное на 20.01 не становится НЗП только из-за номера счета. Неподходящие затраты исключают из стоимости запасов и отражают по применимым правилам (п. 18, 26 ФСБУ 5/2019).
Как выбрать способ оценки НЗП
Учетная политика должна определять не только название способа, но и состав затрат, объекты калькулирования, базу распределения и подтверждение степени готовности. Для массового, серийного и единичного производства возможности различаются:
|
Способ |
Область применения |
Что подтвердить |
| Фактическая себестоимость | Общий порядок, для единичного производства — фактически произведенные затраты | Состав прямых и косвенных затрат и их распределение |
| Сумма прямых затрат без косвенных | Допустимый вариант для массового и серийного производства | Обоснованную классификацию прямых затрат |
| Плановые или нормативные затраты | Допустимый вариант для массового и серийного производства | Нормы, технологию и учет разницы с фактическими затратами |
Оценка только по стоимости сырья, материалов и полуфабрикатов не предусмотрена как самостоятельный общий способ по действующему ФСБУ 5/2019. Нельзя просто исключить зарплату и другие производственные затраты из НЗП, сославшись на удобство такого расчета.
При нормативном варианте регулярно пересматривайте нормы с учетом текущих условий производства. Разница между фактической себестоимостью НЗП и готовой продукции и их нормативной оценкой относится на уменьшение или увеличение расходов, учитываемых по подп. «а» п. 43 ФСБУ 5/2019, в отчетном периоде выявления разницы. Откладывать ее признание до последующей продажи запасов не следует (п. 27 ФСБУ 5/2019).
Степень готовности влияет на расчет
Готовая единица и изделие на половине обработки обычно потребили разный объем ресурсов. Поэтому формула «все затраты разделить на все начатые изделия» без технологического обоснования может завысить НЗП и занизить стоимость выпуска.
Материалы могут вноситься целиком в начале производства, а труд, амортизация и другие затраты обработки — накапливаться постепенно. В таком случае их распределяют отдельно, используя обоснованную оценку готовности.
Порядок проверки и расчета:
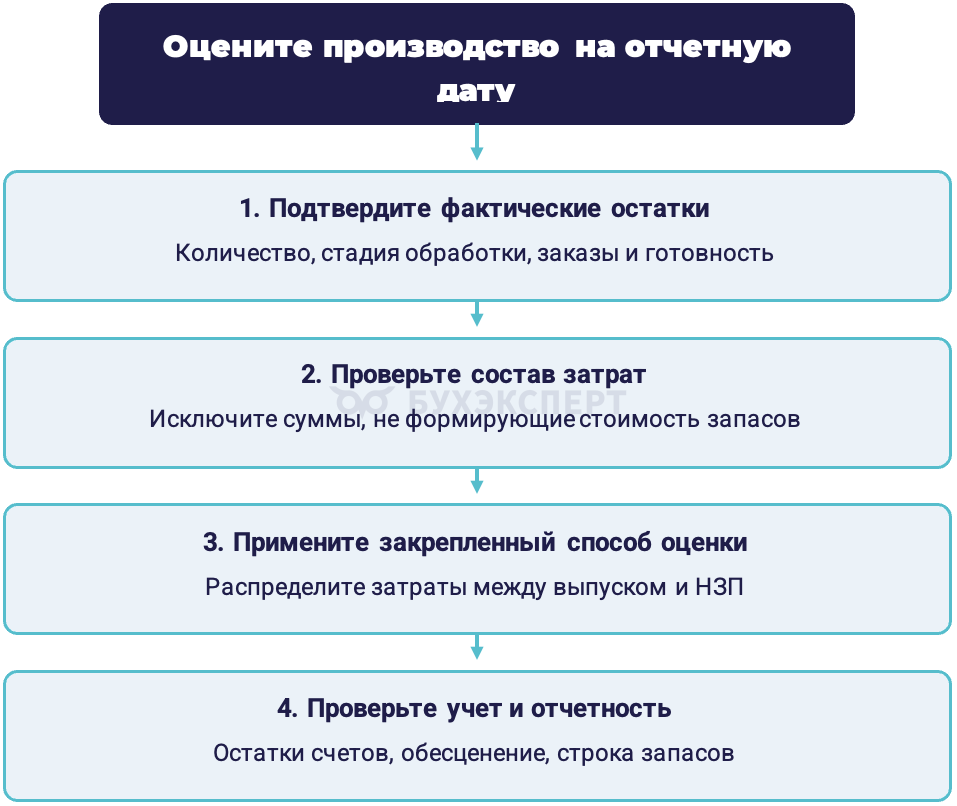
Рис. 1. Проверка и оценка НЗП перед закрытием периода.
Пример
Компания «Мебель-Про» в апреле 2026 начала изготовление 1 000 стульев. На начало месяца НЗП отсутствовало, 800 стульев закончены и переданы на склад, еще 200 находятся в обработке.
Для расчета уточним технологические условия: материалы на все 1 000 единиц внесены в начале процесса, затраты обработки накапливаются равномерно. По подтвержденной оценке готовность оставшихся изделий по обработке составляет 50%.
Затраты месяца:
Статья
Сумма, руб.
Материалы 500 000,00 Зарплата 200 000,00 Страховые взносы 60 000,00 Амортизация оборудования 40 000,00 Общепроизводственные расходы 80 000,00 Итого 880 000,00 Страховые взносы в сумме 60 000 руб. для проводок примера относятся к единому тарифу. Другие затраты и НДС здесь не рассматриваем. Все перечисленные суммы по условиям примера входят в фактическую производственную себестоимость.
Шаг 1. Распределите материалы
Все 1 000 изделий получили материалы, поэтому их стоимость на одну единицу равна:
500 000 руб. / 1 000 шт. = 500 руб./шт.
На НЗП относятся материалы:
200 шт. × 500 руб./шт. = 100 000 руб.
На готовые изделия приходятся 400 000 руб. материалов.
Шаг 2. Рассчитайте условно готовые единицы по обработке
Общие затраты обработки:
200 000 руб. + 60 000 руб. + 40 000 руб. + 80 000 руб. = 380 000 руб.
Выпуск потребил 800 полных единиц обработки, а остаток — 200 × 50% = 100 условно готовых единиц. Всего база распределения составляет:
800 + 100 = 900 условно готовых единиц.
Затраты обработки в НЗП:
380 000 руб. × 100 / 900 = 42 222,22 руб.
Шаг 3. Определите НЗП и себестоимость выпуска
Итоговое распределение:
Компонент
Всего, руб.
Готовая продукция, руб.
НЗП, руб.
Материалы 500 000,00 400 000,00 100 000,00 Обработка 380 000,00 337 777,78 42 222,22 Итого 880 000,00 737 777,78 142 222,22 Проверка общей суммы:
142 222,22 руб. + 737 777,78 руб. = 880 000 руб.
Результат отличается от простого распределения 20% затрат на 200 незавершенных стульев. У них материалы уже внесены полностью, но обработка завершена лишь наполовину, поэтому одинаковая себестоимость с готовым стулом была бы необоснованной.
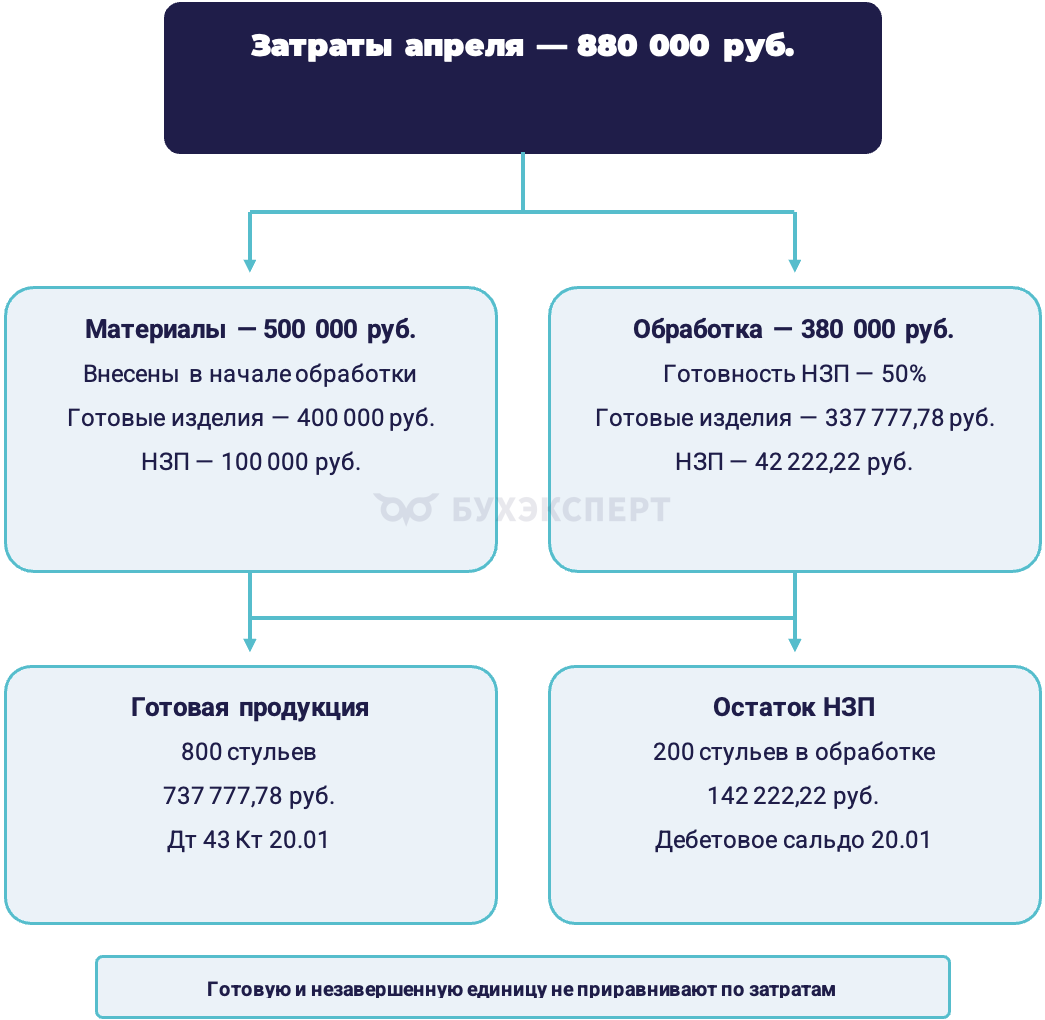
Наглядное распределение:
Рис. 2. Распределение затрат с учетом готовности изделий.
Шаг 4. Отразите операции
Основные бухгалтерские записи за апрель:
Период
Дт
Кт
Сумма БУ, руб.
НУ Дт
НУ Кт
Операция
04.2026 20.01 10.01 500 000,00 — — Материалы использованы в производстве 04.2026 20.01 70 200 000,00 — — Начислена зарплата производственным работникам 04.2026 20.01 69.09 60 000,00 — — Начислены взносы по единому тарифу 04.2026 20.01 02.01 40 000,00 — — Начислена амортизация оборудования 04.2026 20.01 25 80 000,00 — — Распределены общепроизводственные расходы 04.2026 43 20.01 737 777,78 — — Готовая продукция принята на склад На 30.04.2026 дебетовое сальдо 20.01 по этому производству составляет 142 222,22 руб. Само наличие НЗП не требует отдельной проводки на эту сумму: это оставшаяся часть затрат после отражения выпуска.
В графах НУ стоит прочерк, поскольку пример рассчитывает только бухгалтерскую оценку, а не налоговые ресурсы проводок. Это не означает отсутствие налогового учета — для него состав прямых расходов и распределение нужно проверить отдельно.
Как отразить НЗП в балансе
В обычной форме бухгалтерского баланса НЗП входит в оборотные активы, в показатель «Запасы» с кодом 1210. Учитывайте все соответствующие производственные остатки, а не переносите механически только сальдо одного субсчета.
На отчетную дату запасы оценивают по правилам последующей оценки, включая проверку обесценения. Поэтому сумма счета затрат не всегда равна балансовой стоимости: при наличии оснований учитывают резерв, а существенную информацию раскрывают в отчетности (п. 28-31 ФСБУ 5/2019, ФСБУ 4/2023).
В примере при отсутствии обесценения в состав запасов включают НЗП — 142 222,22 руб. Готовая продукция на сумму 737 777,78 руб., если она еще не продана, отражается как другой компонент того же показателя.
Как проверить расшифровку строки НЗП в пояснении «Запасы» и не перепутать движение затрат с конечным остатком — в консультации: Заполнение пояснения «Запасы»: строка «Незавершенное производство».
Инвентаризация НЗП
В 2026 применяют ФСБУ 28/2023 «Инвентаризация», обязательный с 01.04.2025. Он регулирует случаи и сроки обязательной проверки, способы подтверждения наличия и оформление результатов.
Обязательные основания проверяйте по стандарту:
- составление годовой бухгалтерской отчетности
- смена материально ответственного лица в установленном случае
- выявление фактов утраты, порчи или хищения
- чрезвычайные обстоятельства
- реорганизация и ликвидация в предусмотренных случаях
Этот перечень не исчерпывает стандарт, а конкретная дата проверки зависит от основания. Не заменяйте обязательную инвентаризацию только сравнением оборотно-сальдовой ведомости с расчетом бухгалтера (п. 15, 16 ФСБУ 28/2023).
Как определить объекты, сроки и ответственных в распорядительном документе — в статье: Приказ о проведении инвентаризации: бланк, образец, особенности оформления.
Что подтвердить при проверке
По каждому объекту или заказу установите данные:
- фактическое количество изделий и местонахождение
- стадию обработки и комплектность
- готовность по материалам и обработке, если ее используют в оценке
- наличие брака, остановленных или аннулированных заказов
- причины расхождений с учетными регистрами
Подсчет, взвешивание, обмер и иные подходящие способы должны подтверждать действительное наличие, состояние и обоснованность учета. Результаты оформляют документами и сопоставляют с регистрами, а выявленные разницы отражают в соответствующем периоде (п. 3-5 ФСБУ 28/2023).
Ежемесячная оценка остатков для закрытия производства и обязательная инвентаризация — не одно понятие. Частоту дополнительных контрольных проверок организация определяет с учетом учетной политики, технологии и рисков, не ссылаясь на недопустимый общий метод «только по материалам».
Как организовать проверку задела, зафиксировать стадию готовности и оформить результаты — в статье: Инвентаризация незавершенного производства.
Что проверить в 1С
В «1С:Бухгалтерии 8», ред. 3.0, сопоставьте настройки производства, учетную политику и аналитику затрат. До закрытия месяца проверьте выпуск, передачу материалов и распределение общепроизводственных затрат.
Способ регистрации НЗП зависит от детализации учета и версии программы. В одних сценариях вводят результаты оценки через документ Инвентаризация НЗП, в других программа рассчитывает остатки по объектам и заказам на основании накопленных затрат.
Автоматический расчет в программе не освобождает организацию от обязательной инвентаризации по ФСБУ 28/2023. Отсутствие необходимости вводить отдельный документ в конкретном сценарии — техническая особенность учета, а не отмена проверки фактических объектов.
Как настройки НЗП и детализация до продукции или номенклатурной группы влияют на закрытие счета 20 — в инструкции: Проблемы закрытия счета 20 при закрытии месяца в 1С.
После закрытия месяца проверьте показатели:
- остатки 20.01 и других применимых производственных счетов
- затраты по заказам, подразделениям и продукции
- состав затрат, вошедших в калькуляцию
- себестоимость выпуска и сумму НЗП
- степень готовности и основания ручных корректировок
- отсутствие повторного списания одних затрат
Почему остаток производственных затрат нельзя списать только ради закрытия года — в консультации: Можно ли закрыть счет 20, если не было выпуска продукции.
Бухгалтерское и налоговое НЗП не всегда совпадают
Для налога на прибыль при методе начисления организация определяет прямые расходы и порядок распределения по правилам НК РФ. Эти положения не заменяют требования бухгалтерского стандарта (ст. 318, 319 НК РФ).
Даже одинаковое название «НЗП» не доказывает равенство сумм. Состав затрат, момент признания и специальные правила могут различаться, поэтому рассчитывайте НУ отдельно и при необходимости учитывайте разницы по ПБУ 18/02.
Частые ошибки
Перед закрытием периода исключите ошибки:
- все материалы в цехе признаны НЗП без проверки их использования
- собственное строительство для эксплуатации смешано с запасами производства
- затраты по работам оставлены в НЗП только из-за отсутствия акта без проверки выручки
- выбран общий способ оценки только по сырью и материалам
- готовые и незавершенные изделия приравнены по степени потребления затрат
- весь счет 26 автоматически включен в производство
- в стоимость запасов попали сверхнормативные потери без проверки
- остаток 20 списан ради нулевого счета вопреки фактическому заделу
Кратко о незавершенном производстве
- НЗП относится к запасам и при соблюдении критериев формирует актив
- В состав включают не любые затраты цеха, а стоимость незавершенных объектов по правилам стандарта
- Способ оценки выбирают с учетом вида производства и закрепляют в учетной политике
- Прямые и нормативные затраты допустимы для массового и серийного производства при предусмотренных условиях
- Общая оценка только по стоимости сырья и материалов действующим стандартом не предусмотрена
- При разной готовности изделий затраты распределяют по обоснованной технологической базе
- В балансе учитывают производственные остатки и при необходимости обесценение
- Инвентаризацию в 2026 проводят по ФСБУ 28/2023
См. также:
Если вы еще не подписаны:
Активировать демо-доступ бесплатно →
или
Оформить подписку на Рубрикатор →
После оформления подписки вам станут доступны все материалы по 1С Бухгалтерия, записи поддерживающих эфиров и вы сможете задавать любые вопросы по 1С.
 Макс
 ВКонтакте
Помогла статья?
Получите еще секретный бонус и полный доступ к справочной системе Бухэксперт на 8 дней бесплатно


Обратите внимание!
В комментариях наши эксперты не отвечают на вопросы по программам 1С и законодательству.
Получить индивидуальную консультацию от наших специалистов можно в Личном кабинете