




Регистрация бесплатна и занимает 10 секунд.
Лимит — втрое выше.
Нажимая на кнопку, я соглашаюсь на обработку персональных данных и с правилами пользования сайтом
С 1 января 2026 организации на ОСНО включают во внереализационные расходы матпомощь работникам при рождении ребенка — до 1 000 000 руб. на каждого ребенка, а с отчетности за 2027 год признают расходы в бухучете по ФСБУ 10/2026 вместо ПБУ 10/99. Расскажем, какие затраты относятся к внереализационным расходам, каков состав внереализационных расходов и что включают в себя прочие внереализационные расходы, как отразить их в учете и декларации.
Содержание
- Главное в статье
- Кто применяет правила ст. 265 НК РФ
- Что такое внереализационные расходы
- Какие расходы относятся к внереализационным по п. 1 ст. 265 НК РФ
- Какие убытки приравнивают к внереализационным расходам по п. 2 ст. 265 НК РФ
- Прочие внереализационные расходы
- Счет учета внереализационных расходов
- Разницы между бухгалтерским и налоговым учетом
- Как отразить внереализационные расходы в декларации по налогу на прибыль
- Кратко о внереализационных расходах
Главное в статье
Внереализационные расходы — обоснованные затраты, которые напрямую не связаны с производством и реализацией, но уменьшают базу при расчете налога на прибыль. Их открытый перечень приведен в ст. 265 НК РФ: это расходы — например, проценты по кредитам, услуги банков, судебные расходы — и убытки: безнадежные долги, недостачи при отсутствии виновных, убытки прошлых лет.
Получите понятные самоучители 2026 по 1С бесплатно:
Затраты, которых нет в перечне, учитывают как другие обоснованные расходы по пп. 20 п. 1 ст. 265 НК РФ, если расход соответствует ст. 252 НК РФ и не указан в ст. 270 НК РФ. На УСН перечень расходов закрытый, большинство внереализационных расходов упрощенцы не учитывают.
В бухучете внереализационные расходы, как правило, отражают на субсчете 91.02 «Прочие расходы». В декларации по налогу на прибыль их показывают в приложении N 2 к листу 02: расходы — в строке 200 с расшифровкой в строках 201-208, убытки — в строке 300 с расшифровкой в строках 301 и 302. Ошибки прошлых лет в строку 301 не включают, а ошибки периодов со ставкой 20% исправляют только уточненной декларацией.
Кто применяет правила ст. 265 НК РФ
Статья 265 входит в гл. 25 НК РФ «Налог на прибыль организаций». Ее применяют организации на ОСНО. На других режимах действуют свои правила:
- УСН с объектом «доходы минус расходы» — перечень расходов закрытый ст. 346.16 НК РФ. Из внереализационных расходов в него входят, например, проценты по кредитам и займам и оплата услуг банков пп. 9 п. 1 ст. 346.16 НК РФ
- АУСН с объектом «доходы минус расходы» — перечень расходов открытый: учитывают обоснованные, подтвержденные документами и оплаченные расходы, кроме запрещенных ч. 3, 4 ст. 6 Федерального закона от 25.02.2022 N 17-ФЗ. Статью 265 НК РФ при АУСН не применяют
- ИП на ОСНО платят НДФЛ, а состав профессиональных вычетов определяют в порядке, аналогичном гл. 25 НК РФ п. 1 ст. 221 НК РФ
Некоторые правила зависят от метода признания доходов и расходов. Например, резерв по сомнительным долгам создают только организации, которые применяют метод начисления пп. 7 п. 1 ст. 265 НК РФ.
С 2026 года в резерв можно включить и долг по штрафам и пеням, подтвержденный решением суда, если долг за товары по тому же договору уже признан сомнительным п. 1 ст. 266 НК РФ.
Подробнее — в статье: C 2026 долги по уплате судебных санкций признаются сомнительными
У компаний с обособленными подразделениями (ОП) внереализационные расходы уменьшают налоговую базу по организации в целом. Налог в бюджет субъекта РФ затем распределяют между головной организацией и ОП по доле прибыли — средней арифметической удельного веса численности работников (или расходов на оплату труда) и остаточной стоимости амортизируемого имущества ст. 288 НК РФ. Федеральную часть налога не распределяют.
Что такое внереализационные расходы
Внереализационные расходы — обоснованные затраты на деятельность, которая напрямую не связана с производством и реализацией п. 1 ст. 265 НК РФ. Они уменьшают налоговую базу и влияют на сумму налога на прибыль.
Статья 265 НК РФ делит их на две группы:
- расходы п. 1 ст. 265 НК РФ — затраты, которые возникают в обычной деятельности компании, но не связаны с производством и продажами, например проценты по кредитам, услуги банков, судебные расходы
- убытки п. 2 ст. 265 НК РФ — потери от отдельных событий: кражи, аварии, стихийного бедствия, списания безнадежного долга
Какие расходы относятся к внереализационным по п. 1 ст. 265 НК РФ
Основные виды расходов и подпункты, которые их регулируют:
|
Вид расхода |
Подпункт п. 1 ст. 265 НК РФ |
| Расходы на содержание и амортизацию имущества, сданного в аренду или лизинг (если компания не сдает имущество в аренду на систематической основе) | пп. 1 п. 1 |
| Проценты по займам, кредитам и ценным бумагам, начисленные за фактическое время пользования деньгами, а также проценты, уплачиваемые в связи с реструктуризацией задолженности по налогам и сборам (с учетом особенностей ст. 269 НК РФ) | пп. 2 п. 1 |
| Расходы на выпуск и обслуживание собственных ценных бумаг (включая регистрацию, печать бланков, оплату услуг регистратора, депозитария и информирование акционеров) | пп. 3 п. 1 |
| Расходы на обслуживание купленных (чужих) ценных бумаг (включая оплату услуг регистратора, депозитария и получение обязательной по закону информации) | пп. 4 п. 1 |
| Отрицательные курсовые разницы, возникающие при изменении официального курса Банка России (из-за уценки валюты и валютных требований или дооценки валютных обязательств), кроме авансов | пп. 5 п. 1 |
| Расходы на конвертацию валюты, возникающие из-за разницы между коммерческим курсом покупки (продажи) в банке и официальным курсом Банка России | пп. 6 п. 1 |
| Отчисления в резерв по сомнительным долгам (только для налогоплательщиков, которые применяют метод начисления) | пп. 7 п. 1 |
| Расходы на ликвидацию основных средств, списание НМА (нематериальных активов) и объектов незавершенного строительства (включая демонтаж, разборку, вывоз имущества и недоначисленную линейную амортизацию) | пп. 8 п. 1 |
| Затраты на консервацию, расконсервацию и текущее содержание законсервированных производственных объектов и мощностей | пп. 9 п. 1 |
| Судебные расходы и арбитражные сборы | пп. 10 п. 1 |
| Прямые затраты на аннулированные производственные заказы и на производство, не давшее готовой продукции (на основании внутренних актов компании) | пп. 11 п. 1 |
| Расходы по операциям с тарой, если иное не предусмотрено п. 3 ст. 254 НК РФ | пп. 12 п. 1 |
| Признанные компанией или присужденные судом штрафы, пени и неустойки за нарушение договоров, а также расходы на возмещение ущерба | пп. 13 п. 1 |
| Налоги по поставленным товарам, работам, услугам, если кредиторскую задолженность по этой поставке списали в доходы по п. 18 ст. 250 НК РФ | пп. 14 п. 1 |
| Оплата услуг банков (включая расчетно-кассовое обслуживание, установку и поддержку систем «Клиент-Банк», комиссии за выдачу гарантий) | пп. 15 п. 1 |
| Расходы на проведение общих собраний акционеров или участников (включая аренду помещений, подготовку и рассылку материалов) | пп. 16 п. 1 |
| Расходы на мобилизационную подготовку и содержание необходимых для этого объектов (за исключением покупки, создания или модернизации самого имущества) | пп. 17 п. 1 |
| Расходы по операциям с производными финансовыми инструментами (фьючерсами, опционами, форвардами и др., с учетом правил налогового учета таких сделок) | пп. 18 п. 1 |
| Отчисления организаций, входящих в структуру ДОСААФ России, на подготовку граждан по военно-учетным специальностям, патриотическое воспитание и развитие военно-прикладных видов спорта | пп. 19 п. 1 |
| Другие обоснованные расходы (прочие расходы). Благодаря этой норме перечень внереализационных расходов открытый: компания может учесть и нестандартные обоснованные затраты* | пп. 20 п. 1 |
* Прочим внереализационным расходам по пп. 20 п. 1 ст. 265 НК РФ посвящен отдельный раздел ниже. В нем разберем затраты, которые не названы в перечне НК РФ, но их учитывают при соблюдении условий ст. 252 НК РФ.
Кроме пп. 1-20, в п. 1 ст. 265 НК РФ есть дробные подпункты. Для большинства компаний значимы четыре:
- пп. 19.1 — премии и скидки покупателю за выполнение условий договора, например за объем покупок
- пп. 19.6 — пожертвования социально ориентированным НКО из реестра и централизованным религиозным организациям в пределах 1% выручки
- пп. 19.12-1 — имущество (кроме денежных средств), работы и услуги, которые компания безвозмездно передала воинским частям для специальной военной операции. Подпункт применяют к правоотношениям с 01.07.2025 Федеральный закон от 23.07.2025 N 227-ФЗ
- пп. 19.15 — единовременная материальная помощь работнику при рождении или усыновлении ребенка, при установлении опеки над ним — до 1 000 000 руб. на каждого ребенка, если ее выплатили в течение первого года абз. 7 п. 8 ст. 217 НК РФ. Подпункт действует с 01.01.2026
Чтобы 1С учла эту матпомощь в налоговых расходах, в ЗУП 3.1 поменяйте способ отражения начисления «Материальная помощь при рождении ребенка».
Как это сделать и не задеть проводки 2025 года — в статье: С 2026 года материальную помощь при рождении ребенка учитываем в расходах для налога на прибыль – что нужно сделать в ЗУП 3.1
Остальные дробные подпункты касаются частных ситуаций: выпуска собственных ценных бумаг и цифровых финансовых активов, недропользования, соглашений о защите капиталовложений, целевых отчислений от лотерей и азартных игр. С 01.01.2026 в перечень добавили пп. 19.16 — целевые отчисления организаторов азартных игр в букмекерских конторах, а пп. 19.5 утратил силу Федеральный закон от 28.11.2025 N 425-ФЗ.
Какие убытки приравнивают к внереализационным расходам по п. 2 ст. 265 НК РФ
Перечень убытков и подпункты п. 2 ст. 265 НК РФ:
|
Вид убытка |
Подпункт п. 2 ст. 265 НК РФ |
| Убытки прошлых налоговых периодов, выявленные в текущем отчетном (налоговом) периоде | пп. 1 п. 2 |
| Безнадежные долги: вся сумма, если резерв по сомнительным долгам не создавали, или часть, не покрытая резервом (основания признания долга безнадежным — п. 2 ст. 266 НК РФ) | пп. 2 п. 2 |
| Потери от внутренних простоев производства (например, из-за поломки оборудования, отсутствия сырья) | пп. 3 п. 2 |
| Потери от внешних простоев производства (например, из-за отключения электроэнергии поставщиком или срыва поставок), если они не компенсируются виновниками | пп. 4 п. 2 |
| Недостачи в производстве, на складах и на предприятиях торговли и убытки от краж, если виновных не нашли и это документально подтвердил уполномоченный орган государственной власти | пп. 5 п. 2 |
| Ущерб от пожаров, аварий, стихийных бедствий и ЧС (чрезвычайных ситуаций), включая расходы на предотвращение или ликвидацию их последствий | пп. 6 п. 2 |
| Убытки от продажи (уступки) права требования долга (цессии), рассчитанные по правилам ст. 279 НК РФ | пп. 7 п. 2 |
| Убытки участника (пайщика) при ликвидации организации, ее банкротстве или выходе из организации, если рыночная цена полученного имущества меньше фактически оплаченной стоимости доли или пая | пп. 8 п. 2 |
Недостачи и убытки от хищений учитывают, только если отсутствие виновных документально подтвердил уполномоченный орган государственной власти пп. 5 п. 2 ст. 265 НК РФ.
Прочие внереализационные расходы
Перечень в п. 1 ст. 265 НК РФ открытый. Затраты, которые не названы в других подпунктах, учитывают как другие обоснованные расходы пп. 20 п. 1 ст. 265 НК РФ. Чтобы прочие внереализационные расходы не исключили из базы по налогу на прибыль, расход должен соответствовать трем условиям п. 1 ст. 252 НК РФ:
- расход экономически обоснован — компания понесла его для деятельности, направленной на получение дохода
- расход подтвержден документами: договором, актом, платежным поручением, бухгалтерской справкой-расчетом
- расход не входит в перечень ст. 270 НК РФ — например, это не пени и штрафы в бюджет п. 2 ст. 270 НК РФ и не материальная помощь работникам п. 23 ст. 270 НК РФ, кроме выплат при рождении ребенка по пп. 19.15 п. 1 ст. 265 НК РФ
Пп. 20 применяют, только если для расхода нет специальной нормы. Например, премии покупателю за объем закупок по договору поставки учитывают по пп. 19.1 п. 1 ст. 265 НК РФ, а недоначисленную амортизацию по ликвидированному основному средству — по пп. 8 п. 1 ст. 265 НК РФ.
Ликвидацию объекта оформляют заключением комиссии и актом о списании, например по форме ОС-4.
Какие документы нужны при других способах выбытия и какие проводки сделать — в статье: Списание основных средств: основания и проводки по учету выбытия основных средств
К прочим внереализационным расходам Минфин относит, например:
- премии и скидки по договорам оказания услуг и выполнения работ — пп. 19.1 к ним не применяют, он касается только договоров купли-продажи товаров Письмо Минфина от 20.10.2014 N 03-03-06/1/52651
- расходы на имущество, которое работодатель предоставляет профсоюзу по ст. 377 ТК РФ: помещение и его содержание, оргтехнику, средства связи, необходимые нормативные правовые документы Письмо Минфина от 16.01.2014 N 03-03-10/1017
Денежные средства, которые компания перечисляет профсоюзу, в расходах не учитывают п. 20 ст. 270 НК РФ.
Стоимость неликвидных товаров и затраты на их утилизацию Минфин в разные годы относил то к внереализационным, то к прочим расходам, связанным с производством и реализацией Письма Минфина от 25.11.2024 N 03-03-06/1/117753, от 20.11.2023 N 03-03-06/1/110836, от 14.06.2011 N 03-03-06/1/342. В любом случае оформите акт уничтожения и укажите причину списания — например, истек срок годности или товар утратил потребительские свойства.
Выходные пособия при увольнении по соглашению сторон — не внереализационные расходы. Их учитывают в расходах на оплату труда, если выплата предусмотрена трудовым или коллективным договором, соглашением о расторжении или локальным нормативным актом п. 9 ст. 255 НК РФ.
У вас есть вопрос по этой теме? Получите индивидуальную консультацию нашего эксперта по 1С в течение 36 часов → Задать вопрос эксперту
Счет учета внереализационных расходов
В бухгалтерском учете понятия «внереализационные расходы» нет. По ПБУ 10/99 затраты, которые не относятся к обычным видам деятельности, — прочие расходы. С отчетности за 2027 год вместо ПБУ 10/99 применяют ФСБУ 10/2026 «Расходы», утв. Приказом Минфина от 24.04.2026 N 53н. В нем другая группировка: расходы по обычным видам деятельности и расходы, отличные от расходов по обычным видам деятельности.
С переходом на ФСБУ 10/2026 пропишите в учетной политике на 2027 год перечень расходов, отличных от расходов по обычным видам деятельности: штрафы, пожертвования, безнадежные долги.
Что еще изменится — в статье: Утвержден ФСБУ 10/2026 «Расходы»: что изменится в учете с 2027
Прочие расходы отражают на субсчете 91.02 «Прочие расходы» счета 91 «Прочие доходы и расходы». Субсчет 91.02 — активный:
- по дебету в течение года накапливают прочие расходы
- по кредиту списывают накопленную сумму в конце года, при реформации баланса
- сальдо по субсчету 91.02 дебетовое — оно показывает сумму расходов нарастающим итогом с начала года
Аналитику по счету 91 ведут по каждому виду прочих доходов и расходов Инструкция по применению Плана счетов, утв. Приказом Минфина от 31.10.2000 N 94н. В 1С:Бухгалтерии 8.3 для этого используют субконто «Прочие доходы и расходы» — по нему программа заполняет отчет о финансовых результатах.
Типовые проводки по внереализационным расходам:
|
Дт |
Кт |
Наименование операции |
||
|
91.02 |
51, 60, 76 |
Учтены услуги банков, расходы на судебные споры или начислены штрафы (неустойки) в пользу контрагентов |
||
|
91.02 |
66, 67 |
Начислены проценты по краткосрочным или долгосрочным кредитам и займам |
||
|
91.02 |
01.09, 04.01 |
Списана остаточная стоимость ликвидируемых основных средств или нематериальных активов |
||
|
91.02 |
52, 60, 62, 66, 67, 76 |
Отражена отрицательная курсовая разница по валютным средствам, требованиям и обязательствам |
||
|
91.02 |
62 |
Списана безнадежная дебиторская задолженность, по которой истек срок исковой давности, если резерв не создавали |
||
|
63 |
62 |
Списана задолженность за счет резерва п. 77 Положения по ведению бухгалтерского учета и бухгалтерской отчетности, утв. Приказом Минфина от 29.07.1998 N 34н |
||
|
91.02 |
94 |
Списаны убытки от недостач и хищений при отсутствии виновных лиц |
Каждый месяц дебетовый оборот по субсчету 91.02 сравнивают с кредитовым оборотом по субсчету 91.01. Разницу — сальдо прочих доходов и расходов — списывают с субсчета 91.09 «Сальдо прочих доходов и расходов» на счет 99 «Прибыли и убытки»:
- Дт 99 Кт 91.09 — расходы больше доходов, отражен убыток
- Дт 91.09 Кт 99 — доходы больше расходов, отражена прибыль
31 декабря субсчета 91.01 и 91.02 закрывают на субсчет 91.09, и сальдо по счету 91 становится нулевым.
Не все расходы, которые в налоговом учете внереализационные, в бухучете отражают на субсчете 91.02:
- проценты по займам на покупку или создание инвестиционного актива включают в его стоимость п. 7 ПБУ 15/2008
- расходы на содержание имущества, сданного в аренду, — расходы по обычным видам деятельности, если аренда для компании — предмет деятельности п. 5 ПБУ 10/99
Разницы между бухгалтерским и налоговым учетом
Внереализационный расход в бухгалтерском и налоговом учете иногда признают в разной сумме или в разные периоды. Такие расхождения учитывают по ПБУ 18/02. Компании, которые вправе вести упрощенный бухучет, в том числе большинство субъектов малого предпринимательства, могут ПБУ 18/02 не применять п. 2 ПБУ 18/02.
Постоянная разница возникает, если расход признают только в бухучете и никогда — в налоговом учете. Пример — безвозмездная передача имущества. В бухучете его стоимость — прочий расход на субсчете 91.02, в налоговом учете ее не учитывают п. 16 ст. 270 НК РФ. Исключение — пожертвования СОНКО из реестра и централизованным религиозным организациям в пределах 1% выручки пп. 19.6 п. 1 ст. 265 НК РФ.
С постоянной разницы начисляют постоянный налоговый расход (ПНР). Он показывает, что налог рассчитан с суммы, которая больше бухгалтерской прибыли п. 7 ПБУ 18/02.
Временная разница возникает, если расход признают в обоих учетах, но в разные периоды.
Пример — резерв по сомнительным долгам:
- в бухучете резерв создают обязательно
- в налоговом учете резерв создают, только если это предусмотрено учетной политикой и компания применяет метод начисления
- в налоговом учете сумма резерва зависит от срока просрочки: более 90 дней — долг включают полностью, 45-90 дней — на 50%, до 45 дней — не включают п. 4 ст. 266 НК РФ
- налоговый резерв не может превышать 10% выручки за год, а в отчетных периодах — большую из величин: 10% выручки за предыдущий год или за текущий отчетный период п. 4 ст. 266 НК РФ
Если резерв в бухучете больше, чем в налоговом учете, возникает отложенный налоговый актив (ОНА). Он показывает, на сколько уменьшится налог на прибыль в периодах, когда разница погасится п. 14 ПБУ 18/02.
ОНА отражают проводкой Дт 09 Кт 68, а в балансе показывают по строке 1180.
Пример расчета с проводками — в статье: Отложенные налоговые активы
Еще один пример временной разницы — отрицательные курсовые разницы по валютным требованиям и обязательствам. В бухучете их признают на дату исполнения обязательства и на отчетную дату п. 7 ПБУ 3/2006, а в налоговом учете в 2023-2027 годах — только на дату исполнения или прекращения требования или обязательства пп. 6.1 п. 7 ст. 272 НК РФ.
ОНА и отложенное налоговое обязательство (ОНО) считают по ставке налога на прибыль, которую применяет компания. С 2025 года общая ставка — 25%. Если организация вправе применять пониженную ставку, например как IT-компания, на практике отложенные налоги оценивают по этой ставке.
Как отразить внереализационные расходы в декларации по налогу на прибыль
Декларацию сдают по форме, утв. Приказом ФНС от 02.10.2024 N ЕД-7-3/830@ в ред. Приказа ФНС от 03.10.2025 N ЕД-7-3/855@. Внереализационные расходы показывают в приложении N 2 к листу 02: расходы по п. 1 ст. 265 НК РФ — в строках 200-208, убытки по п. 2 ст. 265 НК РФ — в строках 300-302. Строки 207 и 208 появились в форме с отчетности за 1 квартал 2025.
С 2026 года в форме поменялись штрих-коды на всех листах и появился лист 05.1 для сделок с цифровой валютой.
Какие листы заполнять и как сдать уточненку — в статье: Как заполнить декларацию по налогу на прибыль в 2026 году
Расходы: строки 200-208
В строке 200 указывают общую сумму внереализационных расходов. Часть расходов расшифровывают по отдельным строкам:
- строка 201 — проценты по долговым обязательствам любого вида: кредитам, займам, облигациям
- строка 202 — часть строки 201: проценты по задолженности, которую признают контролируемой ст. 269 НК РФ
- строка 204 — расходы на ликвидацию основных средств, списание нематериальных активов, ликвидацию объектов незавершенного строительства
- строка 205 — штрафы, пени и иные санкции за нарушение договорных и долговых обязательств, возмещение ущерба
- строка 206 — расходы профессиональных участников рынка ценных бумаг, включая банки, по операциям с производными финансовыми инструментами, которые не обращаются на организованном рынке
- строка 207 — часть убытка от участия в инвестиционном товариществе
- строка 208 — отрицательная курсовая разница
Остальные внереализационные расходы — например, услуги банков и судебные расходы — входят только в строку 200. Строки 206 и 207 заполняют только профессиональные участники рынка ценных бумаг и участники инвестиционных товариществ.
Пример 1. Заполнение строк 200-208
Исходные данные для примера:
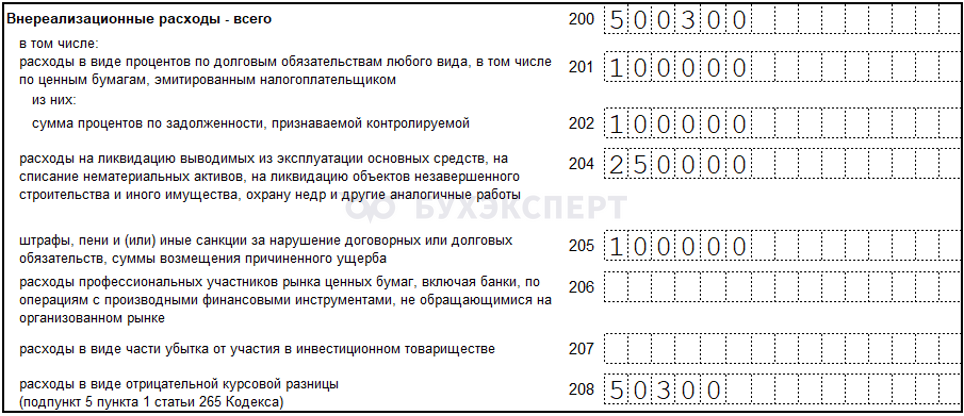
Компания начислила проценты по долгосрочному займу иностранному учредителю с долей участия 75%. Задолженность перед ним признана контролируемой ст. 269 НК РФ. Сумма процентов за период — 100 000 руб. Контролируемая задолженность не превышает собственный капитал более чем в 3 раза, поэтому проценты учитывают полностью.
Компания демонтировала и ликвидировала старую производственную линию — объект основных средств — до окончания срока полезного использования. Услуги подрядчика по демонтажу и недоначисленная амортизация по объекту составили 250 000 руб.
Компания нарушила сроки поставки оборудования крупному заказчику, признала его претензию и начислила неустойку 100 000 руб.
На дату погашения обязательства по валютному контракту с зарубежным поставщиком официальный курс Банка России изменился. В налоговом учете компания отразила отрицательную курсовую разницу 50 300 руб.
Компания не профессиональный участник рынка ценных бумаг, не участвует в инвестиционном товариществе и не совершает сделок с производными финансовыми инструментами, поэтому строки 206 и 207 не заполняет. Фрагмент приложения N 2 к листу 02:
Сумма по строке 200 — 500 300 руб.: 100 000 + 250 000 + 100 000 + 50 300. Строку 202 к итогу не прибавляют — она входит в строку 201.
Убытки: строки 300-302
В строке 300 указывают все убытки по п. 2 ст. 265 НК РФ: простои, недостачи, потери от чрезвычайных ситуаций и другие. Отдельно расшифровывают два вида:
- строка 301 — убытки прошлых налоговых периодов, выявленные в текущем отчетном (налоговом) периоде
- строка 302 — безнадежные долги: вся сумма, если резерв по сомнительным долгам не создавали, или часть долга, не покрытая резервом
Долг, который списали за счет резерва, в строку 302 не включают: его уже учли в расходах, когда создавали резерв.
Строку 301 не путайте со строками 400-403. В строку 301 включают убытки прошлых лет, которые не связаны с ошибкой, — их выявили в текущем периоде из-за новых обстоятельств. Ошибки прошлых лет, например расходы по документу, который поступил с опозданием, в строку 301 не включают: их исправляют по ст. 54 НК РФ Письмо Минфина от 24.03.2017 N 03-03-06/1/17177. Если ошибка привела к переплате налога, ее можно исправить в текущем периоде и показать в строках 400-403 абз. 3 п. 1 ст. 54 НК РФ, п. 136 Порядка заполнения декларации, утв. Приказом N ЕД-7-3/830@.
С 2025 года базовая ставка налога на прибыль — 25%. Ошибки прошлых лет, когда действовала ставка 20%, в текущем периоде не исправляют: учет старых расходов по более высокой ставке Минфин считает занижением налоговой базы текущего года. Такие ошибки исправляют только уточненной декларацией за период ошибки по ставке 20% Письма Минфина от 15.05.2025 N 03-03-06/1/47786, от 30.06.2025 N 03-03-06/1/63275, от 09.09.2025 N 03-03-06/1/88064.
С 1 января 2026 это правило закреплено в НК РФ: ошибку нельзя исправить в текущем периоде, если ставка в нем выше, чем в периоде ошибки абз. 3 п. 1 ст. 54 НК РФ в ред. Федерального закона от 28.11.2025 N 425-ФЗ.
Если ошибку за 2025 год нашли в 2026-м, уточненку в 1С можно заполнить без открытия прошлого периода — документами «Корректировка реализации» и «Корректировка поступления».
Пример — в статье: Исправление ошибки прошлых лет при увеличении ставки налога на прибыль в 1С
Пример 2. Заполнение строк 300-302
Исходные данные для примера:
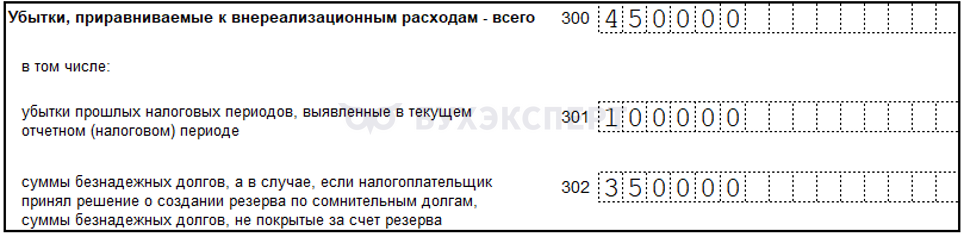
В мае текущего года организация получила вступившее в силу решение суда: ИТ-подрядчика признали невиновным в нарушении договора, а начисленные ему ранее штрафы аннулировали. У компании возник убыток прошлых лет из-за новых обстоятельств — 100 000 руб.
В текущем отчетном периоде налоговая инспекция исключила из ЕГРЮЛ ликвидированного покупателя — ООО «Вектор». Его долг за отгруженный товар — 350 000 руб. Резерв по сомнительным долгам в налоговом учете компания не создает, поэтому списывает всю сумму в убытки. Фрагмент приложения N 2 к листу 02:
Сумма по строке 300 — 450 000 руб.: 100 000 + 350 000.
Итоговые суммы строк 200 и 300 приложения N 2 переносят в строку 040 листа 02 «Внереализационные расходы»: строка 040 = строка 200 + строка 300 п. 86 Порядка заполнения декларации.
Кратко о внереализационных расходах
- Внереализационные расходы напрямую не связаны с производством и продажами, но уменьшают базу по налогу на прибыль
- Правила ст. 265 НК РФ применяют организации на ОСНО, при УСН и АУСН действуют свои правила учета расходов
- С 01.01.2026 во внереализационные расходы включают матпомощь работникам при рождении ребенка — до 1 000 000 руб. на каждого ребенка пп. 19.15 п. 1 ст. 265 НК РФ
- Расход, не названный в ст. 265 НК РФ, учитывают по пп. 20, если он соответствует ст. 252 НК РФ и не указан в ст. 270 НК РФ
- В бухучете внереализационные расходы, как правило, отражают на субсчете 91.02 «Прочие расходы», а с отчетности за 2027 год расходы признают по ФСБУ 10/2026
- В декларации расходы показывают в строках 200-208, убытки — в строках 300-302 приложения N 2 к листу 02
См.также:
Если вы еще не подписаны:
Активировать демо-доступ бесплатно →
или
Оформить подписку на Рубрикатор →
После оформления подписки вам станут доступны все материалы по 1С Бухгалтерия, записи поддерживающих эфиров и вы сможете задавать любые вопросы по 1С.
 Макс
 ВКонтакте
Помогла статья?
Получите еще секретный бонус и полный доступ к справочной системе Бухэксперт на 8 дней бесплатно

Обратите внимание!
В комментариях наши эксперты не отвечают на вопросы по программам 1С и законодательству.
Получить индивидуальную консультацию от наших специалистов можно в Личном кабинете