




Источник: Приказ Минфина от 24.04.2026 N 53н, Информационное сообщение Минфина от 06.07.2026 N ИС-учет-66
Информация для: организаций
Минфин утвердил новый федеральный стандарт бухгалтерского учета — ФСБУ 10/2026 «Расходы». Документ обязателен к применению с отчетности за 2027 год и заменяет ПБУ 10/99.
Стандарт тесно связан с ФСБУ 9/2025 «Доходы». В положениях ФСБУ 10 часто встречаются ссылки на стандарт по доходам. Например, аналогично классификации доходов, предложенной ФСБУ 9/2025, ФСБУ 10/2026 вводит следующую классификацию расходов (схема из Информационного сообщения Минфина ИС-учет-66):
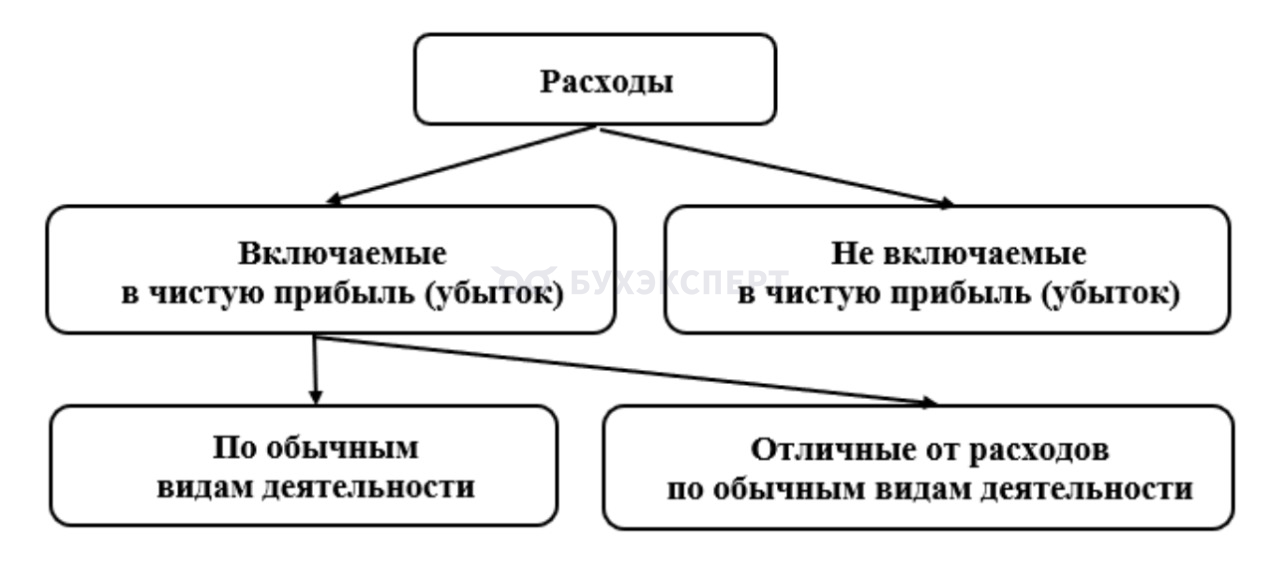
Новый стандарт максимально приближает российский учет к МСФО, усиливает разрыв между бухгалтерской прибылью и налоговой базой, а также требует пересмотра учетной политики по БУ.
Содержание
Получите понятные самоучители 2026 по 1С бесплатно:
Сравнительная таблица ПБУ 10/99 и ФСБУ 10/2026
|
Критерии |
Как было по ПБУ 10/99 |
Как будет по ФСБУ 10/2026 |
| Сфера применения | Коммерческие организации, кроме кредитных и страховых | Коммерческие организации без исключений. НКО применяют стандарт для расходов от предпринимательства |
| Связь с налоговым учетом | Тенденция на сближение БУ и НУ | Бухучет расходов выводится из прямой зависимости от норм НК РФ: бухгалтер определяет, когда признавать расход в БУ, опираясь на ФСБУ, а не на Налоговый кодекс |
| Определение расхода | Уменьшение экономических выгод в результате выбытия активов или возникновения обязательств, приводящее к уменьшению капитала, не связанному с уменьшением вкладов или распределением прибыли | Более детальное определение: уменьшение экономических выгод в результате выбытия (списания, уменьшения стоимости) активов и (или) возникновения (увеличения величины) обязательств, приводящее к уменьшению капитала, не связанному с уменьшением вкладов или распределением прибыли |
| Что не признается расходом |
Выбытие активов:
|
Выбытие активов в связи с:
|
| Классификация расходов |
Деление на расходы по обычным видам деятельности и прочие расходы
Для отчетности — необходима группировка по элементам затрат |
Подход как в ФСБУ 9/2025 — деление на расходы, включаемые и не включаемые в чистую прибыль:
Для БФО ведется по экономическим элементам и по статьям расходов.
Допустимы иные группировки:
|
| Определение расходов по обычным видам деятельности | Не формулировалось, но подразумевалась связь между расходами и поступлениями | Такими расходами признаются затраты, понесенные в целях получения выручки |
| Признание расходов | По методу начисления независимо от времени выплаты денег | Принцип сохраняется. Расходы признаются независимо от выбытия активов (оплаты) и возникновения обязательств (получения документов) |
| Другие принципы признания расходов |
|
|
| Условия признания расходов |
|
Расходы, порядок признания и оценки которых не регулируется другими ФСБУ, признают по п. 16 ФСБУ 10 (как было в ПБУ 10/99) |
| Синхронизация со стандартом «Доходы» | Не установлена |
|
| Капитальные вложения / запасы | Затраты на приобретение оборудования часто списывали через амортизацию сразу после принятия к учету без выделения этапа создания актива | Капитальные вложения — отдельная категория, регулируемая ФСБУ 26/2020. Прописано, что затраты на создание/модернизацию активов нельзя признавать расходами текущего периода до момента ввода объекта в эксплуатацию |
| Учет скидок | Величина оплаты или кредиторской задолженности определялась с учетом всех скидок (накидок) | В ФСБУ 10 указано, что учет скидок ведется в соответствии с ФСБУ 9/2025 |
| Дисконтирование | Практически не применялось для оценки расходов. Обязательства учитывались по номиналу | При отсрочке оплаты более чем 12 месяцев обязательство признается по цене немедленной оплаты (дисконтированной стоимости). Разница между ею и номиналом считается процентным расходом. Дисконтирование не требуется, если отсрочка не превышает 12 месяцев |
| Неденежные расчеты | Оценивались по стоимости полученных ценностей |
Оцениваются по справедливой стоимости переданных товаров/услуг либо по величине аналогичных расходов Второй способ применяется, только если справедливую стоимость невозможно определить |
| Раскрытие информации | Суммы по элементам затрат с учетом существенности | С учетом существенности нужно раскрывать категории расходов, методы признания, допущения (скидки, готовность). Компании, составляющие консолидированную отчетность по международным стандартам, раскрывают в информацию в соответствии с МСФО (IFRS) 15 |
Переход на ФСБУ 10
Предусмотрено три варианта (п. 15 ПБУ 1/2008):
- полный ретроспективный пересчет
- упрощенный ретроспективный
- перспективный — для тех, кто применяет упрощенные способы бухучета
Детальный разбор ФСБУ 10 смотрите в Информационном сообщении Минфина от 06.07.2026 N ИС-учет-66
Что прописать в учетной политике по БУ на 2027
- Перечень статей, отличных от расходов по обычным видам деятельности, и четкие критерии их выделения (штрафы, пожертвования, курсовые разницы при покупке валюты, списание безнадежной дебиторской задолженности, убытки прошлых лет и др.)
- Порядок дисконтирования, если есть договоры с отсрочкой или рассрочкой платежа
- Правила для капитальных вложений и запасов. Закрепите: критерии, по которым затраты на капвложения признаются ОС, НМА, момент перехода затрат в категорию «расходы»
- Разделение правил бухгалтерского и налогового учета. Пропишите: подходы к сближению учета (если такие есть), а также обоснование того, почему расхождения могут стать существенными. Это поможет в спорах с налоговыми органами
- Синхронизация доходов и расходов, проследите, чтобы:
- способ определения степени готовности для доходов и расходов совпадал — для длительных договоров, по которым выручка определяется по степени готовности
- способ определения выручки и расходов был одинаковый (по номинальной или дисконтированной стоимости) — для договоров с отсрочкой платежа сроком до 12 мес.
- скидки и прочие переменные возмещения формировались в соответствии с п. 27 ФСБУ 9/2025
- Раскрытие информации. Если планируете использовать право на ограниченное раскрытие информации в отчетности, закрепите критерии, при которых этим правом пользуетесь
Итоги
ФСБУ 10/2026 «Расходы» находится во взаимосвязи с ФСБУ 9/2025 «Доходы», и многие положения стандарта зависят от порядка, прописанного для доходов. Это важно понимать, чтобы принимать решение по вариативным положениям ФСБУ 10/2026.
Например, ФСБУ 10/2026 не устанавливает специальный порядок отражения операций в связи с началом его применения. Вместе с тем, очевидно, этот порядок должен совпадать со способом, установленным для перехода на ФСБУ 9/2025 (ретроспективным, альтернативным или перспективным).
Структура расходов меняется. Расходы группируются в зависимости от выручки, к которой они относятся.
В ОФР допустима группировка доходов и расходов в разрезе операционной, инвестиционной и финансовой деятельности по аналогии с МСФО (IFRS) 18.
См. также:
Помогла статья?
Получите еще секретный бонус и полный доступ к справочной системе Бухэксперт на 8 дней бесплатно

Обратите внимание!
В комментариях наши эксперты не отвечают на вопросы по программам 1С и законодательству.
Получить индивидуальную консультацию от наших специалистов можно в Личном кабинете