




Регистрация бесплатна и занимает 10 секунд.
Лимит — втрое выше.
Нажимая на кнопку, я соглашаюсь на обработку персональных данных и с правилами пользования сайтом
Для оценки запасов в бухучете чаще всего применяют методы средней стоимости и ФИФО . Метод ЛИФО отменили в 2008 году. Рассказали, что представляет собой метод LIFO, почему его исключили из допустимых способов оценки запасов.
Содержание
ПБУ и способы оценки ТМЦ
ПБУ 5/01 и ФСБУ 5/2019
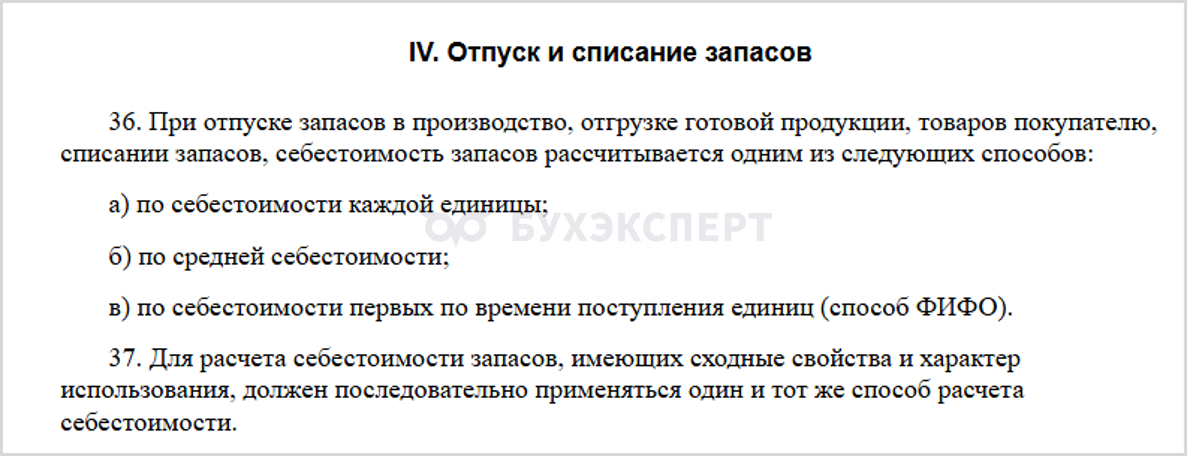
В ПБУ 5/01 в п. 16, утратившем силу с 1 января 2021, перечислены способы оценки ТМЦ в бухучете. Его заменил ФСБУ 5/2019 «Запасы» — стандарт также устанавливает способы оценки МПЗ:
Получите понятные самоучители 2026 по 1С бесплатно:
Подробный разбор нового стандарта и его отличий от ПБУ 5/01 см. в статье: ФСБУ 5/2019 «Запасы»: разъяснения и примеры в 1С
Стандартом предусмотрена оценка по средней стоимости и ФИФО, а метод ЛИФО отсутствует — он исключен из допустимых методов с 1 января 2008 года Приказом Минфина от 26.03.2007 N 26н.
В настройках учетной политики 1С присутствуют такие способы оценки МПЗ:
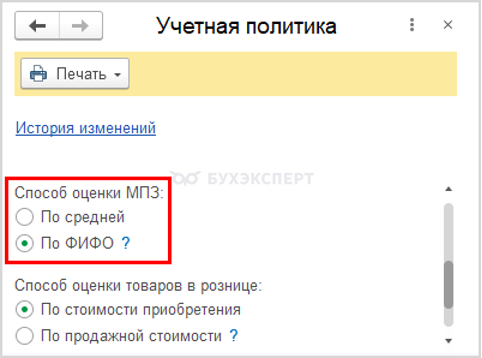
Подробнее о действующих способах, их закреплении в учетной политике и применении в программе см. в статье Оценка запасов при выбытии в 1С
Чем отличаются ФИФО и ЛИФО
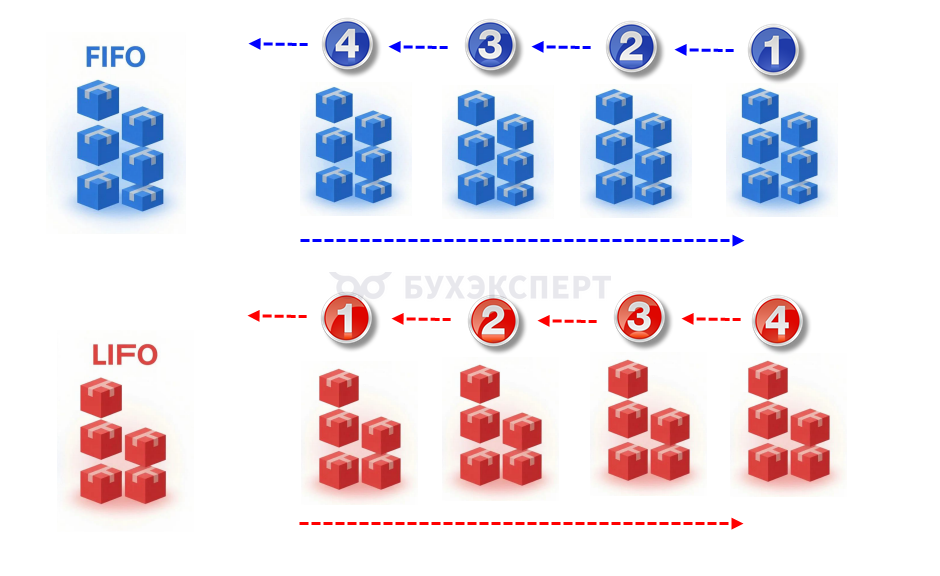
Метод ФИФО (First In — First Out: «первым вошел — первым вышел») предполагает, что запасы списывают в порядке поступления.
Уже исключенный метод ЛИФО (Last In, First Out: «последним вошел — первым вышел»). Сначала списывают последние поступившие партии по новой цене. В учете остаются ранние запасы по стоимости закупки.
Схема поступления и выбытия МПЗ по ФИФО и ЛИФО:
Пример расчета по методу ЛИФО
ООО «Авангард-ПЛЮС» в сентябре 2026 года закупило товар «полукомбинезон мужской рабочий летний»:
- 02.09.2026 — 50 ед. по 5 100 руб. за штуку
- 18.09.2026 — 50 ед. по 5 250 руб. за штуку
- 25.09.2026 — 50 ед. по 5 350 руб. за штуку
В течение месяца компания продавала товар оптовому покупателю.
Вариант 1. Продажа до поступления второй партии
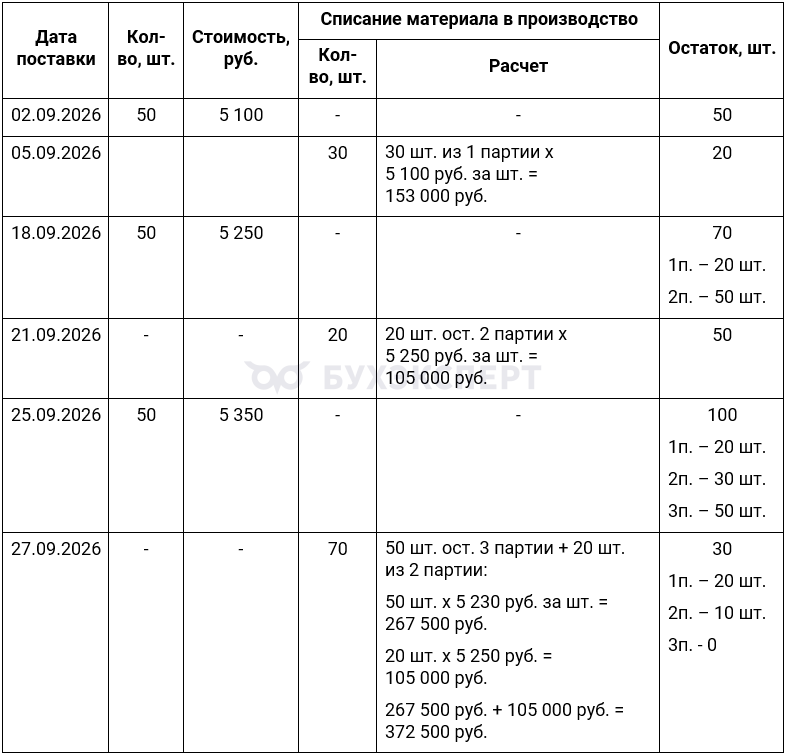
05.09.2026 компания реализовала 30 штук из первой партии. При ЛИФО, как и при ФИФО, стоимость единицы составит 5 100 руб., а остаток — 20 штук.
Вариант 2. Продажа после поступления второй партии
21.09.2026 компания реализовала 20 единиц товара.
Хотя оставался товар из первой партии, при ЛИФО компания списывает товар из последней партии — от 18.09.2026. Себестоимость партии составит:
20 шт. × 5 250 руб. = 105 000 руб.
Сначала списывайте товар из последней поступившей партии. Когда его не хватает, списывайте товар из предыдущей партии. После поступления новой партии списывайте товар из нее.
Вариант 3. Продажа после поступления третьей партии
27.09.2026 компания реализовала 70 единиц товара.
Компания списывает:
- 50 шт. из третьей партии от 25.09.2026
- 20 шт. из второй партии от 18.09.2026
Себестоимость реализованных товаров составит:
- из третьей партии: 50 шт. × 5 350 руб. = 267 500 руб.
- из второй партии: 20 шт. × 5 250 руб. = 105 000 руб.
Итого:
267 500 руб. + 105 000 руб. = 372 500 руб.
В учете останется товар из первой партии и 30 шт. из второй партии.
Таблица расчетов:
Недостатки метода LIFO
- Искажает финансовые показатели. При инфляции ЛИФО завышает себестоимость проданных товаров, сырья и материалов: в расчет включают стоимость последних, более дорогих закупок. Прибыль в ОФР снижается. Налоговая база по налогу на прибыль также уменьшается
- Занижает стоимость запасов. При инфляции в балансе остаются запасы по старым ценам. Их стоимость может отличаться от текущей рыночной стоимости
- Снижает показатели ликвидности. Заниженная стоимость запасов уменьшает стоимость оборотных активов и ухудшает показатели ликвидности
- Имеет несоответствие с МСФО. IAS 2 «Запасы» запрещает ЛИФО. Российские правила бухучета сблизили с международными стандартами: с 1 января 2008 года ЛИФО исключили из способов оценки МПЗ в бухучете
ЛИФО в НУ России
В налоговом учете ЛИФО исключили позже, чем в бухучете — с 2015 года Федеральным законом от 20.04.2014 N 81-ФЗ. С этого времени организации не могут применять ЛИФО при расчете налога на прибыль. В управленческом учете организация вправе использовать любые методы оценки, включая ЛИФО, если это целесообразно.
В бухучете и налоговом учете сегодня применяют три способа оценки запасов:
- по себестоимости каждой единицы
- по средней себестоимости
- ФИФО
Примеры расчета по каждому из действующих способов и бухгалтерские проводки приведены в статье Списание материалов в бухгалтерском учете — методы и проводки
Кратко о ЛИФО
- В бухгалтерском и налоговом учете используют три способа оценки запасов: ФИФО, по себестоимости каждой единицы, по средней себестоимости
- ЛИФО — метод оценки стоимости запасов при выбытии. Для сближения с МСФО его отменили в России: в бухучете — с 2008 года, в налоговом учете — с 2015 года
- Метод ЛИФО работает по принципу «последним поступило — первым выбыло»: сначала списывают номенклатуру, которую купили последней. При ФИФО наоборот — запасы списывают в порядке поступления
См. также:
Если вы еще не подписаны:
Активировать демо-доступ бесплатно →
или
Оформить подписку на Рубрикатор →
После оформления подписки вам станут доступны все материалы по 1С Бухгалтерия, записи поддерживающих эфиров и вы сможете задавать любые вопросы по 1С.
 Макс
 ВКонтакте
Помогла статья?
Получите еще секретный бонус и полный доступ к справочной системе Бухэксперт на 8 дней бесплатно

Обратите внимание!
В комментариях наши эксперты не отвечают на вопросы по программам 1С и законодательству.
Получить индивидуальную консультацию от наших специалистов можно в Личном кабинете