





Регистрация бесплатна и занимает 10 секунд.
Лимит — втрое выше.
Нажимая на кнопку, я соглашаюсь на обработку персональных данных и с правилами пользования сайтом
В долгосрочном периоде компания может изменить все факторы производства — от площади помещения до состава оборудования. Поэтому экономическая модель не выделяет неизменные постоянные издержки, но это не означает, что договорные платежи исчезают или любые расходы можно сократить без потерь.
Разберем, как выбрать горизонт анализа, рассчитать средние издержки и сравнить варианты расширения.
Содержание
Получите понятные самоучители 2026 по 1С бесплатно:
Почему в долгосрочном периоде все издержки переменные
Экономисты различают периоды не по календарю, а по возможности изменить факторы производства. Если хотя бы один ресурс фиксирован, период краткосрочный, если фирма может изменить объем использования всех ресурсов — долгосрочный.
Например, на ближайшую неделю пекарня обычно принимает площадь и число печей как заданные условия. При выборе новой площадки она уже сравнивает разные мощности и способы организации производства, поэтому решает другую задачу.
Различие горизонтов:
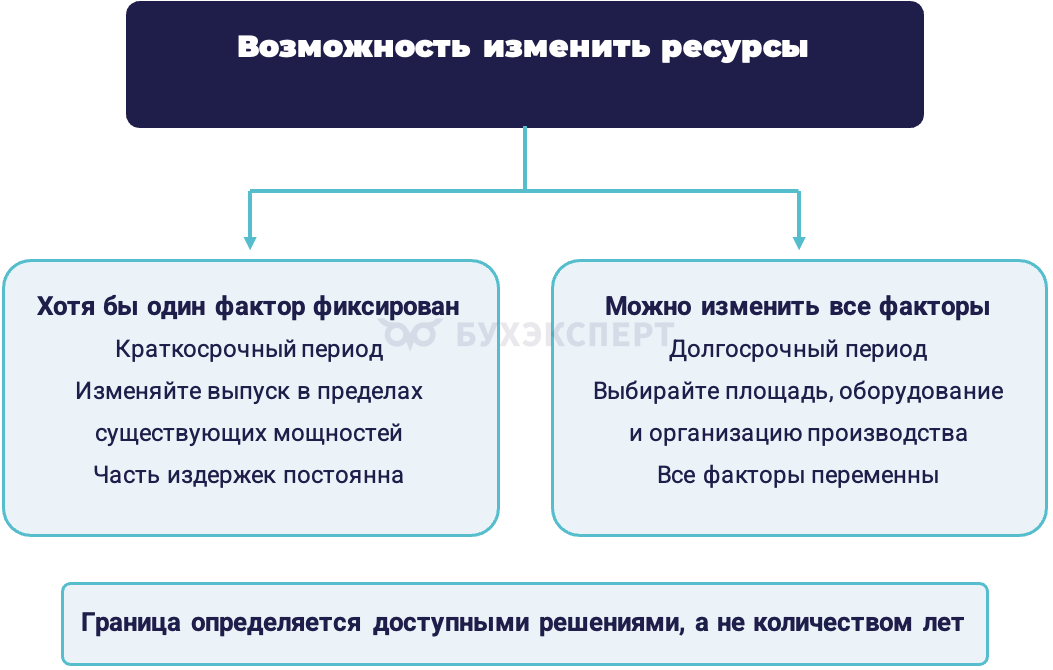
Рис. 1. Экономический горизонт зависит от возможности изменить факторы производства.
Единой границы в 3 года или 5 лет нет. Для одного решения достаточно пересмотреть краткий договор, для другого нужно найти площадку, привлечь финансирование и построить производственную линию — срок зависит от ресурсов и ограничений.
Что означает слово «переменные»
В этой модели речь о возможности выбрать масштаб, а не о том, что каждая статья немедленно меняется вслед за продажами. Аренда может остаться одинаковой несколько месяцев, хотя при выборе площадки ее размер уже зависит от решения компании.
Какие расходы считают постоянными при заданных мощностях и как рассчитывают их величину на единицу продукции — в статье: Постоянные издержки фирмы: что к ним относится, как рассчитать и управлять.
Долгосрочные затраты не обязаны расти строго пропорционально выпуску. Они могут меняться неравномерно и ступенчато, например при переходе на другую мощность.
Чем отличаются пропорциональные, прогрессивные и дегрессивные затраты — в статье: Переменные издержки: классификация, формулы и практические примеры.
Формально в модели без фиксированных факторов:
FC в долгосрочном периоде = 0, LTC(Q) = VC в долгосрочном периоде (Q),
где:
FC — постоянные издержки модели
LTC(Q) — минимальные общие долгосрочные издержки при выпуске Q
Равенство не обнуляет фактическую аренду, зарплату и другие платежи — их учитывают в выбранном варианте производства.
Чем отличаются краткосрочные и долгосрочные издержки
Одни и те же ресурсы рассматривают по-разному в зависимости от решения:
|
Критерий |
Краткосрочный период |
Долгосрочный период |
| Факторы производства | Хотя бы один ресурс фиксирован | Можно изменить все ресурсы |
| Помещение и оборудование | Действующие мощности задают ограничения | Компания сравнивает разные мощности |
| Издержки | Есть постоянная и переменная части | Фиксированную часть в модели не выделяют |
| Основная задача | Выбрать выпуск на имеющихся мощностях | Выбрать ресурсы и масштаб для заданного выпуска |
| Продолжительность | Зависит от ограничений конкретной фирмы | Не имеет единого календарного порога |
Постоянная в одном горизонте статья может меняться в другом, но бухгалтеру не нужно автоматически переклассифицировать все расходы в регистрах. Экономическая модель, учет затрат и сроки договоров решают разные задачи.
Уже понесенные затраты и обязательства также не исчезают после смены горизонта. При переезде, продаже оборудования или отказе от проекта отдельно оцените будущие платежи и последствия перехода, а не считайте изменение бесплатным.
Как рассчитать долгосрочные средние издержки
Долгосрочные средние издержки показывают минимальные затраты на единицу при каждом заданном выпуске, если компания может выбрать все ресурсы. Их обозначают LAC или LRAC:
LAC(Q) = LTC(Q) / Q,
где Q > 0
Для каждого объема сравнивают доступные варианты и выбирают самый дешевый. Компания не обязана производить все объемы на одной и той же площадке — именно выбор мощности отличает долгосрочный анализ.
Сравнивайте варианты при одинаковом качестве продукции, ценах ресурсов и доступных технологиях. Иначе рост затрат может отражать удорожание сырья или изменение продукта, а не эффект масштаба.
Как выбрать единицы измерения выпуска и не смешать рост количества продукции с ростом ее стоимости — в статье: Объем производства: определение, показатели и методы расчета.
Почему одной фактической калькуляции недостаточно
Себестоимость действующей площадки показывает результат конкретной организации производства. Она не доказывает, что компания уже выбрала самый дешевый вариант для каждого выпуска.
Кривая LAC описывает нижнюю границу доступных средних издержек. Для практической оценки нужны альтернативы — разные площади, оборудование, состав персонала и способы выполнения работ, а не только продолжение текущего бюджета.
Эффект масштаба: снижение, стабильность и рост средних затрат
При расширении общие издержки могут расти, а затраты на единицу — снижаться. Поэтому эффект масштаба оценивают по средним издержкам, а не по общей сумме расходов:
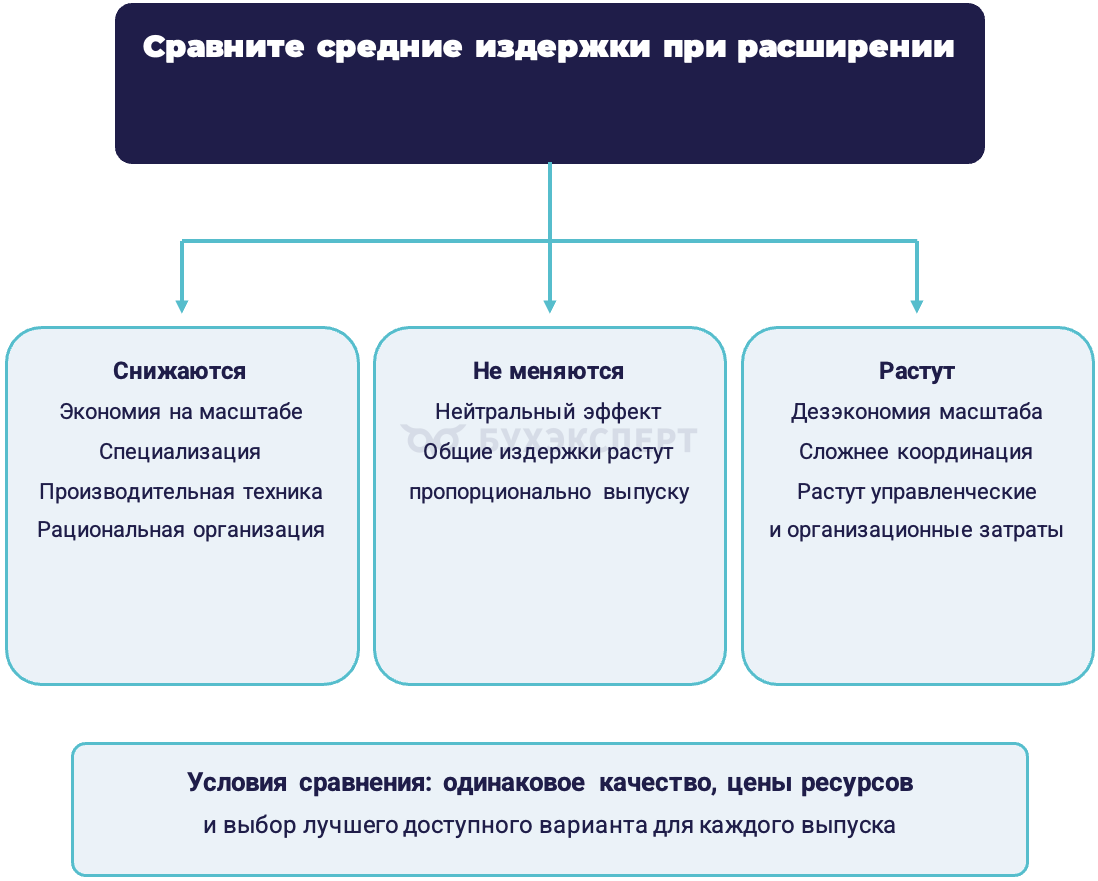
Рис. 2. Эффект масштаба оценивают по издержкам на единицу, а не по общей сумме.
Экономию могут дать специализация, более подходящая техника и организация процесса. Дезэкономия возникает, если усложнение управления и координации повышает минимальные затраты на единицу даже при выборе лучшего доступного варианта.
Не смешивайте эффект масштаба с технологической отдачей от масштаба. Отдача описывает изменение физического выпуска при пропорциональном увеличении всех ресурсов, а экономия — изменение средних денежных издержек. Их связь зависит в том числе от цен факторов производства.
Минимум LAC не всегда одна точка
Учебная кривая часто имеет U-образный вид, но это не обязательная форма для любой отрасли. Минимальные средние издержки могут сохраняться на диапазоне выпуска, а не только в одной точке.
Наименьший выпуск, при котором достигается минимум долгосрочных средних издержек, называют минимально эффективным масштабом. Это ориентир по затратам, а не готовое решение о размере бизнеса: дополнительно нужны спрос, цена, финансирование и оценка рисков.
Пример 1. Пекарня выбирает размер производства
Пекарня оценивает малую, среднюю и крупную площадки. В краткосрочном периоде печи и площадь ограничивают выпуск, а при расширении компания может выбрать другой набор ресурсов.
Для учебного расчета зададим месячные общие издержки вариантов при одинаковом качестве продукции. Все суммы условные, сравниваются затраты одного периода, а не цена покупки площадки с месячной арендой. Недоступный для мощности выпуск не считаем допустимым вариантом:
Выпуск, шт. / мес.
Малая, руб. / мес.
Средняя, руб. / мес.
Крупная, руб. / мес.
Минимум, руб. / шт.
10 000 600 000 850 000 1 200 000 60 20 000 1 200 000 1 000 000 1 400 000 50 30 000 Недоступно 1 800 000 1 650 000 55 Для 10 000 единиц дешевле малая площадка, для 20 000 — средняя, для 30 000 — крупная. Минимум при выпуске 20 000 единиц рассчитывают так:
1 000 000 руб. / 20 000 шт. = 50 руб./шт.
Среди рассмотренных объемов минимальные средние издержки составляют 60, 50 и 55 руб./шт. Это иллюстрация выбора по трем точкам, а не доказательство точной формы непрерывной кривой или глобального минимума для всех возможных объемов.
Минимум затрат на единицу не равен максимуму результата
Предположим, компания может продать весь рассмотренный выпуск по 70 руб./шт., без изменения прочих условий. Выручка за вычетом заданных издержек составит:
- при 20 000 шт. — 20 000 × 70 – 1 000 000 = 400 000 руб.
- при 30 000 шт. — 30 000 × 70 – 1 650 000 = 450 000 руб.
У второго варианта выше затраты на единицу, но результат модели больше на 50 000 руб. Поэтому минимум LAC сам по себе не определяет выпуск, который даст наибольший результат.
Это не расчет чистой бухгалтерской прибыли или эффективности инвестиционного проекта. Для реального решения дополнительно проверьте продажи, переходные расходы, денежные потоки и потребность в финансировании.
Для анализа продаж при выбранной структуре затрат дополнительно рассчитывают маржинальный доход. Формулы и примеры приведены в статье: Маржинальный доход: понятие, формула расчета, примеры.
Пример 2. ИТ-компания сравнивает облако и собственную инфраструктуру
В краткосрочном периоде компания использует выбранную инфраструктуру и действует в пределах ее ограничений. В долгосрочном она может пересмотреть архитектуру, поставщика и способ организации работы, а не только наращивать текущий тариф.
Для условного сравнения возьмем активного пользователя с одинаковой средней нагрузкой. В обеих альтернативах зададим сопоставимые надежность и набор сервисов, а затраты на собственную инфраструктуру приведем к месяцу с учетом оборудования, эксплуатации и обслуживания:
Активные пользователи
Облако, руб. / мес.
Облако, руб. / польз.
Собственная, руб. / мес.
Собственная, руб. / польз.
1 000 60 000 60 90 000 90 5 000 200 000 40 240 000 48 10 000 700 000 70 300 000 30 При 10 000 пользователей облачная инфраструктура обходится в 70 руб. на пользователя, а собственная — в 30 руб. Расчет второго варианта:
300 000 руб. / 10 000 пользователей = 30 руб. на пользователя
Рост удельных расходов текущего облачного варианта не доказывает рост минимально возможных издержек. Среди заданных альтернатив наименьшие инфраструктурные затраты на пользователя снижаются: 60, 40 и 30 руб.
Однако это только инфраструктурная часть, а не полная LAC ИТ-компании. Разработка, поддержка клиентов, продажи и другие затраты могут изменить результат, поэтому вывод о масштабе всего бизнеса по одной статье делать нельзя.
Также нельзя считать любой облачный платеж полностью переменным. Проверьте условия тарифа, обязательные платежи и возможность сменить объем услуг, а переход оцените с учетом расходов на перенос и организацию работы.
Как использовать анализ в планировании
Начните не со стремления сократить постоянные расходы, а с решения о выпуске и доступных вариантах организации работы. Расчет должен показывать, что именно компания сможет изменить и когда.
Соберите исходные данные:
|
Что оценить |
Что включить в расчет |
| Спрос и объем | Реалистичные продажи, сезонность и загрузку |
| Ресурсы и сроки | Мощности, персонал, контракты и время изменения |
| Сопоставимые издержки | Единый период, состав затрат и качество продукции |
| Переход | Запуск, переезд, перенос систем и временный простой |
| Финансирование и риск | Вложения, ликвидность и сценарий недозагрузки |
Затем выполните расчет:
- задайте сопоставимые объемы выпуска или услуг и один расчетный период
- перечислите технически доступные варианты для каждого объема
- рассчитайте общие и средние издержки, отдельно покажите затраты перехода
- выберите минимальные средние затраты для каждого выпуска
- сопоставьте их со спросом, ценой, денежными потоками и риском
Не прибавляйте цену нового оборудования целиком к одному месяцу, если другие варианты сравниваете по периодическим затратам. Для выбора способа работы приведите оценки к сопоставимой базе, а денежные вложения и окупаемость покажите отдельным расчетом.
Что проверить перед расширением
Снижение средней суммы еще не означает, что проект профинансирован и продукцию удастся продать. Проверьте чувствительность к недозагрузке, ценам ресурсов и срокам запуска — выгодный при полном выпуске вариант может оказаться дорогим при слабом спросе.
По той же причине не объявляйте любой рост расходов дезэкономией масштаба. Сначала отделите инфляцию, изменение качества, временные затраты запуска и неудачный выбор технологии от роста минимальных издержек при расширении.
Для каждого выбранного варианта мощности можно отдельно проверить объем продаж, необходимый для покрытия затрат. Порядок расчета — в статье: Формула точки безубыточности: как оценить финансовое равновесие бизнеса.
Кратко о долгосрочных издержках
- В долгосрочном периоде фирма может изменить все факторы производства, поэтому модель не выделяет фиксированные издержки
- Долгосрочный период не равен обязательному сроку в несколько лет, его границу определяют доступные решения
- Возможность изменить ресурсы не отменяет обязательства и не делает переход бесплатным
- LAC показывает минимальные средние издержки для каждого выпуска при выборе доступных вариантов
- Экономия на масштабе означает снижение затрат на единицу, а не обязательно снижение общей суммы
- Минимум средних издержек может занимать диапазон и не определяет автоматически максимальную прибыль
- Рост затрат одного облачного тарифа не доказывает дезэкономию масштаба всего бизнеса
См. также:
- Постоянные издержки фирмы: что к ним относится, как рассчитать и управлять
- Переменные издержки: классификация, формулы и практические примеры
- Объем производства: определение, показатели и методы расчета
- Маржинальный доход: понятие, формула расчета, примеры
- Формула точки безубыточности: как оценить финансовое равновесие бизнеса
Если вы еще не подписаны:
Активировать демо-доступ бесплатно →
или
Оформить подписку на Рубрикатор →
После оформления подписки вам станут доступны все материалы по 1С Бухгалтерия, записи поддерживающих эфиров и вы сможете задавать любые вопросы по 1С.
 Макс
 ВКонтакте
Помогла статья?
Получите еще секретный бонус и полный доступ к справочной системе Бухэксперт на 8 дней бесплатно


Обратите внимание!
В комментариях наши эксперты не отвечают на вопросы по программам 1С и законодательству.
Получить индивидуальную консультацию от наших специалистов можно в Личном кабинете