





Регистрация бесплатна и занимает 10 секунд.
Лимит — втрое выше.
Нажимая на кнопку, я соглашаюсь на обработку персональных данных и с правилами пользования сайтом
Резервный капитал формируют из нераспределенной прибыли и используют по установленным правилам. Разберем, когда фонд обязателен, как рассчитать отчисления, какие проводки сделать и почему остаток на счете 82 не означает наличие свободных денег.
Содержание
Что такое резервный капитал
Резервный капитал — часть собственного капитала организации. В обществах его формируют за счет нераспределенной прибыли, а назначение и допустимое использование зависят от организационно-правовой формы, закона и устава.
Получите понятные самоучители 2026 по 1С бесплатно:
Для АО фонд предназначен для покрытия убытков, а также погашения облигаций общества и выкупа его акций при отсутствии иных средств. Использовать обязательный резервный фонд АО для других целей нельзя, и автоматически добавлять к этому перечню выкуп долей ООО неверно (п. 1 ст. 35 Федерального закона от 26.12.1995 N 208-ФЗ).
Фонд не равен запасу денег
Резервный капитал иногда называют финансовой подушкой, но это не отдельный денежный счет. Запись Дт 84 Кт 82 перераспределяет собственный капитал, а не создает новые активы и не зачисляет деньги в банк.
Поэтому сформированный фонд сам по себе не гарантирует платежеспособность и бесперебойную работу. Для погашения денежных обязательств организации нужны деньги и управление ликвидностью, а не только кредитовый остаток на счете 82.
Не смешивайте резервный капитал с резервами под обесценение активов или оценочными обязательствами — это разные учетные объекты.
Как отдельно оценить возможность погашать краткосрочные обязательства за счет денег и наиболее ликвидных активов — в статье: Формула коэффициента абсолютной ликвидности. Показатель используют вместе с другими данными, а не вместо анализа сроков платежей.
Для кого резервный фонд обязателен
Для АО закон предусматривает размер фонда 5% уставного капитала, если устав не устанавливает больший размер. Ежегодные отчисления составляют 5% чистой прибыли, если больший размер не предусмотрен уставом, и продолжаются до достижения целевой величины (п. 1 ст. 35 Закона N 208-ФЗ).
Это два разных процента и две базы: размер фонда считают от уставного капитала, а ежегодное отчисление — от чистой прибыли. Размер фонда 12% уставного капитала не означает, что ежегодно нужно отчислять 12% прибыли.
ООО вправе создавать резервный и иные фонды в порядке и размерах, установленных уставом. Общего обязательного минимума 5%, как у АО, для обычного ООО нет, но утвержденные уставом условия нужно соблюдать (п. 1 ст. 30 Федерального закона от 08.02.1998 N 14-ФЗ).
Сравнение требований:
|
Критерий |
АО |
ООО |
| Обязательность | Фонд обязателен по закону | Фонд создают в порядке, предусмотренном уставом |
| Размер фонда | 5% уставного капитала, если уставом не установлено больше | По уставу, общего минимума 5% нет |
| Ежегодное отчисление | 5% чистой прибыли, если уставом не установлено больше | По уставу, в примере — 2,5% |
| Прекращение пополнения | После достижения установленной величины, пока фонд не использован | По установленному уставом порядку |
| Использование | Только цели п. 1 ст. 35 Закона N 208-ФЗ | По уставу с учетом применимых правил |
Если устав АО предусматривает отчисления ниже законных 5%, такое условие не позволяет уменьшить обязательный размер. Проверьте необходимость исправить устав и применяйте требования закона.
Как рассчитать сумму отчисления
Определите целевой размер и уже накопленный фонд, затем рассчитайте отчисление по применимой ставке. Сопоставьте его с суммой, недостающей до целевого размера, — закон требует формировать фонд до достижения этой величины.
После использования резерва и уменьшения его остатка обязанность пополнения АО возобновляется до целевого размера. Пополнение связано с наличием чистой прибыли и установленным порядком, поэтому не обещайте восстановить фонд независимо от результатов следующего года.
Кто принимает решение об использовании
В АО использование резервного фонда относится к компетенции совета директоров, наблюдательного совета. Нельзя во всех случаях подменять его решением общего собрания акционеров, а при особой структуре управления нужно проверить закон и устав конкретного общества (пп. 12 п. 1 ст. 65 Закона N 208-ФЗ).
В ООО порядок использования и полномочия определяют по уставу. Перед проводкой бухгалтеру нужны надлежаще оформленное решение компетентного органа и расчет суммы.
Сохраните документы:
- устав с размером, порядком формирования и назначением фонда
- решение уполномоченного органа, когда оно необходимо для операции
- данные о чистой прибыли или непокрытом убытке
- расчет отчисления, использования и нового остатка
- бухгалтерскую справку с основанием записи
Как учитывать резервный капитал на счете 82
Счет 82 «Резервный капитал» — пассивный: увеличение отражают по кредиту, использование — по дебету. Аналитику организуйте так, чтобы видеть остаток, источники формирования и направления использования фонда (Инструкция по применению Плана счетов, утв. Приказом Минфина от 31.10.2000 N 94н).
Основные операции:
|
Операция |
Дт |
Кт |
Содержание |
| Отчисление из прибыли | 84 | 82 | Увеличен резерв, уменьшена нераспределенная прибыль |
| Покрытие убытка | 82 | 84 | Уменьшен резерв и непокрытый убыток |
Движение фонда:
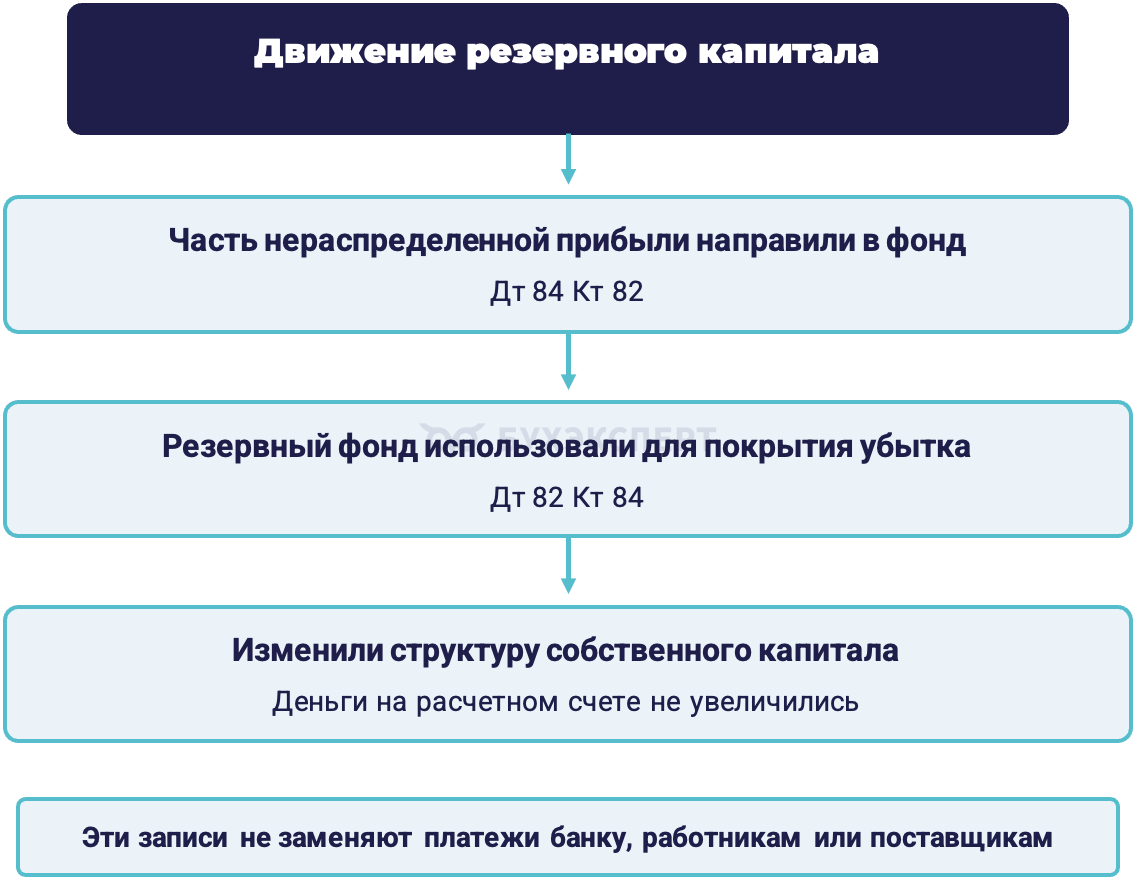
Рис. 2. Формирование фонда и покрытие убытка — операции внутри капитала.
Инструкция к счету 82 также предусматривает корреспонденцию с 66 или 67 для сумм, направляемых на погашение облигаций АО. Это положение нельзя механически приравнивать к перечислению денег держателям облигаций: платеж и существующую задолженность отражают отдельно, не допуская двойного признания обязательства. В статье рассматриваем формирование фонда и покрытие убытков, а не полную схему учета облигационного выпуска.
Каким периодом отразить покрытие убытка
Если решение принято после отчетной даты, проводку по его исполнению делают на дату решения, а не задним числом 31 декабря прошедшего года. Например, при решении в следующем году запись Дт 82 Кт 84 не становится заключительным оборотом предыдущего года только потому, что покрывают прошлогодний убыток.
К событиям после отчетной даты по ПБУ 7/98 относят события между отчетной датой и датой подписания годовой отчетности. При таком решении проверьте раскрытие существенной информации без корректировки прошлогодних показателей, а если решение принято уже после подписания, не называйте его автоматически событием этого интервала (п. 3, 5, 10 ПБУ 7/98 «События после отчетной даты»).
Не переносите этот вывод механически на дату всех операций формирования резерва: для них проверяют собственное основание и порядок отражения.
Пример 1. Отчисление в резервный фонд АО
У АО «Купер» уставный капитал 20 000 000 руб., а целевой резервный фонд по уставу — 12% от этой суммы. Чистая прибыль за год составила 5 000 000 руб., накопленного фонда по условиям примера пока нет.
Целевой размер:
20 000 000 руб. × 12% = 2 400 000 руб.
Для расчета применим законные 5% ежегодных отчислений, поскольку ставка 4%, указанная в исходном условии, ниже установленной законом. Исправленное условие примера — ежегодные отчисления 5% чистой прибыли, а не 4%.
Сумма отчисления:
5 000 000 руб. × 5% = 250 000 руб.
Проводка — Дт 84 Кт 82 на 250 000 руб. После нее остаток фонда составит 250 000 руб., до целевого размера не хватает 2 150 000 руб. Дальнейшие ежегодные отчисления зависят от прибыли, установленной ставки и недостающей суммы.
Как увязать формирование фонда с другими направлениями использования прибыли и оформить решение участников — в статье: Распределение прибыли ООО.
Пример 2. Добровольный фонд ООО
ООО «Мечта» формирует резервный фонд в размере 800 000 руб. по уставу, ежегодные отчисления — 2,5% чистой прибыли. Прибыль за год — 4 500 000 руб., накопленного фонда по условиям примера нет.
Расчет:
4 500 000 руб. × 2,5% = 112 500 руб.
Проводка — Дт 84 Кт 82 на 112 500 руб. Ставка 2,5% здесь допустима, потому что правило о 5% ежегодных отчислений АО не распространяется автоматически на ООО. До целевых 800 000 руб. не хватает 687 500 руб.
Пример 3. Резерва достаточно для покрытия убытка
У АО «Искра» убыток за год — 1 200 000 руб., накопленный резервный фонд — 2 400 000 руб. Совет директоров принимает надлежащее решение направить 1 200 000 руб. на покрытие убытка.
На дату решения бухгалтер отражает Дт 82 Кт 84 на 1 200 000 руб. Остаток фонда:
2 400 000 руб. – 1 200 000 руб. = 1 200 000 руб.
Изменение двух статей капитала:
Показатель
До решения, руб.
После решения, руб.
Резервный капитал 2 400 000 1 200 000 Непокрытый убыток (1 200 000) 0 Сумма двух статей 1 200 000 1 200 000 Сумма этих двух статей осталась 1 200 000 руб. Ни денег, ни общего собственного капитала эта проводка не прибавила, потому что организация перераспределила ранее сформированный капитал.
Фонд нужно пополнять до установленной величины в предусмотренном порядке при наличии прибыли, но сам факт покрытия убытка не создает прибыль следующего года.
Пример 4. Убыток больше резервного фонда
Убыток АО «Искра» — 2 800 000 руб., доступный резерв — 2 400 000 руб.
По решению компетентного органа бухгалтер направляет весь резерв на покрытие убытка: Дт 82 Кт 84 на 2 400 000 руб. После записи остаток фонда равен нулю, а непокрытая часть убытка составляет:
2 800 000 руб. – 2 400 000 руб. = 400 000 руб.
Оставшиеся 400 000 руб. не исчезают автоматически. Их можно покрыть за счет доступного и законного источника по надлежащему решению, например нераспределенной прибыли прошлых лет при ее наличии, либо до такого решения оставить как непокрытый убыток.
Какие еще источники можно рассмотреть и почему бухгалтерское покрытие не меняет налоговый убыток — в статье: Чистый убыток: что это, как отразить в отчетности и чем покрыть.
Обобщим бухгалтерские записи четырех примеров:
|
Пример |
Дт |
Кт |
Сумма БУ, руб. |
НУ Дт |
НУ Кт |
Операция |
|
1 |
84 |
82 |
250 000,00 | — | — | Отчисление АО «Купер» |
| 2 | 84 | 82 | 112 500,00 | — | — | Отчисление ООО «Мечта» |
| 3 | 82 | 84 | 1 200 000,00 | — | — | Покрыт весь убыток |
| 4 | 82 | 84 | 2 400 000,00 | — | — | Покрыта часть убытка |
Прочерки в графах НУ означают, что показанные записи перераспределяют капитал, а не формируют налоговые доходы или расходы. Покрытие бухгалтерского убытка за счет фонда не заменяет отдельный расчет налогового убытка.
Как показать резервный капитал в балансе
В обычном бухгалтерском балансе резервный капитал отражают в пассиве, по строке с кодом 1360 в разделе III «Капитал». В отчетности по ФСБУ 4/2023 используйте актуальное название раздела, а не прежнее «Капитал и резервы» (ФСБУ 4/2023 «Бухгалтерская (финансовая) отчетность»).
Проверьте кредитовый остаток 82 на отчетную дату и соответствие документов движениям фонда. Решение, принятое в следующем году, не следует заранее включать в прошлогодний остаток только ради совпадения с ожидаемым распределением прибыли или покрытием убытка.
Операции меняют состав собственного капитала, поэтому дополнительно проверьте представление его движения в отчетности и необходимые пояснения.
Какие требования к представлению капитала и пояснениям действуют с отчетности за 2025 год — в обзоре: ФСБУ 4/2023: как изменилась бухгалтерская отчетность с 2025 года.
Как проверить учет в 1С
Перед записью сверьте закон, устав, компетенцию органа и расчеты. В используемой конфигурации отразите операцию с верными счетами и аналитикой по документальному основанию, затем сопоставьте результат с оборотно-сальдовой ведомостью по 82 и 84.
Проверьте показатели:
- исходный и целевой размер фонда
- ставку отчисления и базу — чистую прибыль
- сумму, уже накопленную до операции
- доступный резерв и непокрытый убыток
- дату и сумму принятого решения
- остатки и раскрытие в отчетности
Не списывайте обычные расходы поставщиков или зарплату прямо на 82 только потому, что руководитель назвал фонд финансовой подушкой. Для учета таких операций применяют их собственные правила, а не произвольную замену источника проводкой по резервному капиталу.
Как оформить распределение прибыли ручной операцией и проверить движения по счетам — в инструкции: Распределение прибыли в БУ в 1С.
Кратко о резервном капитале
- Резервный капитал — часть собственного капитала, а не отдельный запас денег
- Для АО фонд обязателен: размер — 5% уставного капитала либо больше по уставу, ежегодные отчисления — 5% чистой прибыли либо больше по уставу
- Для ООО размер и порядок фонда определяет устав, общего обязательного минимума 5% нет
- Формирование отражают Дт 84 Кт 82, покрытие убытка — Дт 82 Кт 84
- Использование фонда АО по общему правилу относится к компетенции совета директоров
- Покрытие убытка не увеличивает общий собственный капитал и не создает деньги
- В балансе резервный капитал показывают по строке 1360 раздела III «Капитал»
См. также:
Если вы еще не подписаны:
Активировать демо-доступ бесплатно →
или
Оформить подписку на Рубрикатор →
После оформления подписки вам станут доступны все материалы по 1С Бухгалтерия, записи поддерживающих эфиров и вы сможете задавать любые вопросы по 1С.
 Макс
 ВКонтакте
Помогла статья?
Получите еще секретный бонус и полный доступ к справочной системе Бухэксперт на 8 дней бесплатно


Обратите внимание!
В комментариях наши эксперты не отвечают на вопросы по программам 1С и законодательству.
Получить индивидуальную консультацию от наших специалистов можно в Личном кабинете