





Регистрация бесплатна и занимает 10 секунд.
Лимит — втрое выше.
Нажимая на кнопку, я соглашаюсь на обработку персональных данных и с правилами пользования сайтом
Кассовый метод и метод начисления определяют, в каком периоде признавать доходы и расходы. Но правила налога на прибыль, УСН и бухучета различаются. Разберем условия применения, исправим типичные ошибки с авансами и покажем проводки на примерах.
Содержание
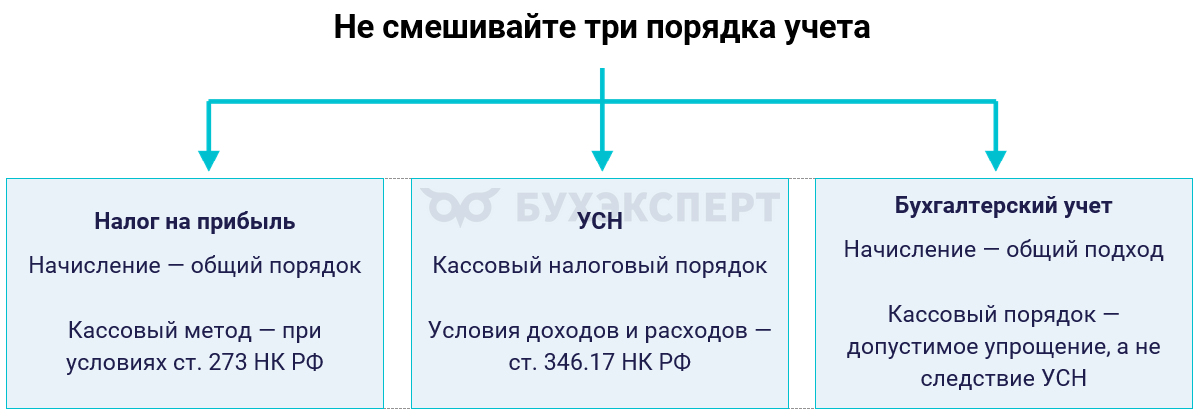
Сначала определите, о каком учете идет речь
Метод признания доходов в налоговом учете не устанавливает автоматически порядок бухучета. Организация на УСН может вести бухучет по методу начисления, а компания на ОСНО — применять кассовый метод по налогу на прибыль, если выполняет его условия.
Получите понятные самоучители 2026 по 1С бесплатно:
Выбранные способы и применяемые упрощения закрепляют в соответствующей учетной политике. Право на упрощенный бухучет не равно праву на кассовый метод по ст. 273 НК РФ.
Что такое метод начисления
При методе начисления доходы и расходы относятся к периоду, в котором они возникли, независимо от получения или перечисления денег. Это не означает, что любые затраты сразу признают расходами текущего периода — стоимость может остаться в запасах, незавершенном производстве или другом активе.
В бухучете общий подход следует из допущения временной определенности фактов хозяйственной деятельности (п. 5 ПБУ 1/2008). Закон N 402-ФЗ не содержит формулировки этого допущения — при ссылке на основание применяют именно ПБУ 1/2008.
По налогу на прибыль доходы и расходы при методе начисления признают по ст. 271, 272 НК РФ. Для реализации товаров ориентируются на переход права собственности, для работ — на передачу результата, для услуг — на их оказание с учетом специальных правил. Нельзя говорить о переходе права собственности на услуги (п. 1 ст. 39, п. 3 ст. 271 НК РФ).
Дата расхода зависит от его вида и основания. Зарплату учитывают по начислению, материальные расходы — по применимым правилам использования сырья, работы и услуги — по документам и периоду, к которому они относятся. Прямые расходы дополнительно распределяют на незавершенное производство и остатки продукции (ст. 272, 318, 319 НК РФ).
Обязанность заплатить поставщику сама по себе не доказывает, что в тот же день возник расход. Например, стоимость приобретенного оборудования может формировать основное средство, а не расход от получения счета.
Почему дата документа не всегда совпадает с датой налогового расхода — в материале: На какую дату признавать расход при оплате выполненных работ
Пример 1. Отгрузка в марте, оплата в апреле
ООО «Ромашка» передало товар покупателю 25 марта 2026 за 100 000 руб. Право собственности перешло в этот день, условия признания выручки выполнены. Покупатель оплатил 10 апреля. Предположим, организация правомерно освобождена от НДС, 100 000 руб. — цена без налога.
В бухучете по методу начисления выручку признают 25 марта. До оплаты на счете 62.01 отражается дебиторская задолженность. Это выручка, а не автоматически прибыль: прибыль зависит и от расходов.
В налоговом учете даты дохода различаются:
| Порядок налогового учета | Дата дохода | Период |
| Налог на прибыль, начисление | 25 марта — переход права собственности | 1 квартал |
| Налог на прибыль, допустимый кассовый метод | 10 апреля — оплата | Полугодие при квартальной отчетности |
| УСН | 10 апреля — оплата | Полугодие |
Одинаковое поступление денег 10 апреля не означает, что при обоих методах бухгалтерский доход также возникает в апреле. Налоговый и бухгалтерский порядок проверяют отдельно.
Что такое кассовый метод
В налоговом учете кассовый метод связывает доход с получением оплаты. Это не только движение денег по банковскому счету или кассе: учитывают счет цифрового рубля, получение имущества, работ, услуг, имущественных прав и погашение задолженности другим способом (п. 2 ст. 273, п. 1 ст. 346.17 НК РФ).
Для расходов оплата необходима, но не всегда достаточна. Должны выполняться условия признания конкретного расхода, включая получение товаров или услуг, использование материалов, реализацию покупных товаров или ввод ОС в эксплуатацию, когда этого требует норма.
Кассовый метод по налогу на прибыль
Организация вправе применять кассовый метод, если средняя выручка от реализации без НДС за 4 предыдущих квартала не превышает 1 млн руб. за квартал. Сравнивают именно среднюю величину: сумма за эти кварталы, деленная на 4, не должна превышать 1 млн руб. (п. 1 ст. 273 НК РФ).
Этот порядок не разрешен, в частности:
- банкам, кредитным потребительским кооперативам и микрофинансовым организациям
- организациям — контролирующим лицам контролируемых иностранных компаний
- налогоплательщикам, указанным в п. 1 ст. 275.2 НК РФ
Для участников проектов «Сколково» и инновационных научно-технологических центров в п. 1 ст. 273 НК РФ предусмотрено определение дат по кассовому методу без общего ограничения выручки. Это отдельное правило, а не льгота для любого малого предприятия.
При превышении установленного предела в течение года метод начисления применяют с начала этого налогового периода. Специальные основания перехода предусмотрены также при заключении договоров простого товарищества, инвестиционного товарищества или доверительного управления (п. 4 ст. 273 НК РФ).
Расходы по кассовому методу налога на прибыль имеют особенности. Например, оплаченные сырье и материалы учитывают по мере списания в производство, амортизацию — по оплаченному амортизируемому имуществу, используемому в производстве.
Кассовый метод на УСН
На УСН метод начисления для признания налоговых доходов не выбирают. Доходы определяют по ст. 346.17 НК РФ. Расходы уменьшают базу при объекте «Доходы минус расходы» с соблюдением условий и особенностей их учета.
Для товаров, приобретенных для перепродажи, должны быть выполнены условия оплаты поставщику и реализации покупателю. Непроданный товар не становится расходом только потому, что организация заплатила поставщику. Получение оплаты от самого покупателя не относится к условиям признания стоимости такого товара (пп. 2 п. 2 ст. 346.17 НК РФ).
Для приобретенных сырья и материалов на УСН по общему правилу достаточно оприходования и оплаты, дожидаться использования в производстве не требуется. Для других категорий, например ОС, действуют специальные правила.
Как проверить в программе условия признания материалов, покупных товаров и зарплаты — в инструкции: Настройка учетной политики по НУ в 1С: УСН
С 2026 пп. 45 п. 1 ст. 346.16 НК РФ разрешает иные расходы, определяемые по гл. 25 НК РФ. Это расширяет состав, но не превращает аванс в расход. Проверяют экономическую обоснованность, документы, ограничения ст. 270 НК РФ и порядок признания по ст. 346.17 НК РФ.
Подробнее в статье: Учет расходов на УСН с 2026 года
Пример 2. Канцтовары оплатили до получения
ООО «Василек» на УСН «Доходы минус расходы» перечислило поставщику 5 апреля 2026 аванс 12 000 руб. за канцтовары для офиса. Товары поступили по накладной 10 апреля. Сумма не содержит НДС, подлежащего отдельному вычету, расход обоснован и подтвержден.
5 апреля налогового расхода нет: поставщик еще не исполнил обязательство. На УСН 12 000 руб. учитывают 10 апреля, когда оплаченные канцтовары получены. Дополнительного условия продажи для собственных офисных материалов нет — это не товары для перепродажи (пп. 17 п. 1 ст. 346.16, п. 2 ст. 346.17 НК РФ).
В бухучете, если канцтовары учитывают как запасы и применяют метод начисления, 5 апреля отражают аванс, 10 апреля — поступление и зачет аванса, а затраты на управление — при использовании. Правомерно выбранное упрощение для управленческих запасов может изменить бухгалтерский порядок, но не дату налогового признания в примере (п. 2 ФСБУ 5/2019).
Кассовый порядок в упрощенном бухучете
Организации, которые вправе применять упрощенные способы бухучета, могут признавать выручку по мере поступления денег при соблюдении условий п. 12 ПБУ 9/99. Если выбран такой порядок, расходы признают после погашения задолженности по п. 18 ПБУ 10/99.
Право на упрощения проверяют по ч. 4, 5 ст. 6 Федерального закона от 06.12.2011 N 402-ФЗ «О бухгалтерском учете». Оно зависит не только от небольшого оборота. Например, обязанность обязательного аудита может исключать применение упрощений.
Кассовый порядок не отменяет учет запасов, авансов, расчетов с поставщиками и персоналом. Поэтому нельзя при любом перечислении денег сразу делать Дт 20.01 Кт 51 или считать, что задолженность в учете больше не отражается.
Приведенные налоговые правила об авансах нельзя механически переносить в бухучет. Поступления проверяют по ПБУ 9/99, включая ограничения п. 3 и условия п. 12, состав расходов — по ПБУ 10/99 и применимым стандартам.
С отчетности за 2027 ПБУ 9/99 заменяет ФСБУ 9/2025, а ПБУ 10/99 — ФСБУ 10/2026. Порядок признания доходов и расходов, в том числе допустимые упрощения, проверяют уже по новым стандартам. ФСБУ 9/2025 можно применять досрочно, для ФСБУ 10/2026 досрочное применение не предусмотрено.
Подробнее о новом стандарте доходов: ФСБУ 9/2025 «Доходы»: раз, два, три, четыре, пять — начинаем применять
Отличия в налоговом учете: авансы, отгрузка и расходы
Сравним налог на прибыль по методу начисления с кассовым налоговым порядком. Для УСН и ст. 273 НК РФ дополнительные условия расходов могут различаться:
| Операция | Налог на прибыль: начисление | Кассовый налоговый порядок |
| Получен аванс покупателя | По общему правилу не доход | Доход при поступлении, если относится к облагаемой реализации |
| Товар реализован, оплата позже | Доход на дату реализации | Доход по мере оплаты, не повторяют уже учтенный аванс |
| Перечислен аванс поставщику | Не расход | Не расход только из-за платежа |
| Оплачена будущая аренда | Расход относят к соответствующему периоду | Учитывают после оказания и оплаты, по мере истечения оплаченного периода |
| Начислена, но не выплачена зарплата | Налоговый расход по начислению при выполнении условий | Расход после погашения задолженности по правилам соответствующего налога |
| Куплены сырье и материалы | Учет использования и прямых расходов по НК РФ | На УСН — оприходование и оплата, по ст. 273 — также списание в производство |
Оплата аренды вперед — не автоматический расход и не универсальные расходы будущих периодов. В бухучете это может быть аванс арендодателю. По аренде, учитываемой по ФСБУ 25/2018, дополнительно проверяют право пользования активом и обязательство: простой пример текущей арендной платы не заменяет эти правила.
По методу начисления полученные авансы по общему правилу не включают в налоговые доходы. При кассовом налоговом методе авансы в счет облагаемой реализации включают, хотя поставка состоится позднее. Крупная предоплата может увеличить авансовый платеж по налогу в периоде получения, расчет обычно ведут нарастающим итогом с начала года, а не изолированно по каждому кварталу.
НДС не зависит от выбранного метода доходов
Для облагаемой реализации налоговую базу по НДС по общему правилу определяют на наиболее раннюю из дат — отгрузки или получения предоплаты. Метод признания доходов по налогу на прибыль или УСН это правило не заменяет. Освобождения и специальные операции проверяют отдельно (п. 1 ст. 167 НК РФ).
Бухгалтерские проводки: деньги, расчеты и признание результата
Проводки ниже относятся к бухучету, а не к записям КУДиР. Для налогового учета используйте отдельные регистры и аналитику. Во всех примерах действует метод начисления в бухучете и предполагается законное отсутствие начисляемого и вычитаемого НДС.
Проводки по Примеру 1:
| Дата | Дт | Кт | Сумма БУ, руб. | Сумма НУ | Операция |
| 25.03.2026 | 62.01 | 90.01.1 | 100 000 | Доход 100 000 при начислении, при кассовом методе дохода еще нет | Признана выручка |
| 10.04.2026 | 51 | 62.01 | 100 000 | Доход 100 000 при кассовом методе, при начислении повторного дохода нет | Получена оплата |
Стоимость товара в таблице не приведена: при реализации дополнительно отражают Дт 90.02.1 Кт 41.01 по фактической себестоимости. Если есть НДС, отдельно отражают начисление налога и расчеты с бюджетом. Оплата покупателя не создает выручку второй раз.
Проводки по Примеру 2 при учете канцтоваров на счете 10:
| Дата | Дт | Кт | Сумма БУ, руб. | НУ на УСН | Операция |
| 05.04.2026 | 60.02 | 51 | 12 000 | Расхода нет | Перечислен аванс |
| 10.04.2026 | 10.01 | 60.01 | 12 000 | При выполнении условий признают расход 12 000 | Приняты канцтовары |
| 10.04.2026 | 60.01 | 60.02 | 12 000 | Повторного расхода нет | Зачтен аванс |
| При использовании | 26 | 10.01 | По фактическому отпуску | Повторного расхода нет | Канцтовары отпущены для офиса |
Кассовый налоговый метод не меняет эти бухгалтерские записи. Он меняет дату и условия признания налоговых доходов и расходов. Если организация выбрала кассовый порядок также в бухучете, настройку признания выручки, затрат и себестоимости проверяют отдельно, а не копируют движения налогового регистра на счета 90 и 51.
Начисление и выплата зарплаты
Начисление зарплаты и ее выплата — разные операции. Типовые записи:
| Операция | Дт | Кт | Сумма БУ | Сумма НУ |
| Начислена зарплата | 20.01, 26, 44.01 или 44.02 | 70 | Начисленное вознаграждение | При начислении — по правилам прямых и косвенных расходов, при кассовом — проверить оплату |
| Перечислена сумма к выплате | 70 | 51 | Сумма после удержаний | При кассовом методе — признание по условиям НК РФ, при начислении повторного расхода нет |
Дт 70 Кт 51 погашает задолженность перед работником, но сам по себе не отражает затраты на оплату труда. Для налогового метода начисления зарплату признают ежемесячно по начисленным суммам. При кассовом налоговом порядке — после погашения задолженности по установленным правилам (п. 4 ст. 272, пп. 1 п. 3 ст. 273, пп. 1 п. 2 ст. 346.17 НК РФ).
Почему начисленная зарплата производственного персонала может остаться в прямых расходах и как проверить ее признание — в статье: Прямые и косвенные расходы в декларации по налогу на прибыль в 1С.
Как выбрать и проверить порядок учета
Проверьте отдельно:
- Какие правила действуют по вашему налогу — налог на прибыль, УСН или другой режим
- Есть ли право на кассовый метод по ст. 273 НК РФ либо на упрощения в бухучете
- Какие способы закреплены в бухгалтерской и налоговой учетной политике
- Что произошло по операции — оплата, поставка, использование, продажа или погашение долга другим способом
- Выполнены ли специальные условия признания конкретного расхода
- Не возникли ли разные даты в бухучете, налоговом учете и по НДС
Не выбирайте метод только ради отсутствия налога с неоплаченных отгрузок. Учтите авансы покупателей, условия признания расходов, лимиты и необходимость пересчета при утрате права.
Кратко о кассовом методе и методе начисления
- Бухгалтерский и налоговый способы признания доходов проверяют отдельно
- Общий бухгалтерский подход следует из п. 5 ПБУ 1/2008, а не из формулировки о временной определенности в Законе N 402-ФЗ
- По налогу на прибыль кассовый метод доступен при условиях ст. 273 НК РФ, а на УСН порядок установлен ст. 346.17 НК РФ
- Кассовый метод учитывает не только деньги, но и другие способы оплаты и погашения задолженности
- Выданный аванс поставщику сам по себе не создает налоговый расход
- Стоимость товаров для перепродажи на УСН учитывают после оплаты поставщику и реализации
- Метод учета доходов не отменяет правила НДС по отгрузке и предоплате
- Проводки по получению аванса, приобретению запасов и выплате зарплаты не подменяют проверку даты признания доходов и расходов
См. также:
Если вы еще не подписаны:
Активировать демо-доступ бесплатно →
или
Оформить подписку на Рубрикатор →
После оформления подписки вам станут доступны все материалы по 1С Бухгалтерия, записи поддерживающих эфиров и вы сможете задавать любые вопросы по 1С.
 Макс
 ВКонтакте
Помогла статья?
Получите еще секретный бонус и полный доступ к справочной системе Бухэксперт на 8 дней бесплатно


Обратите внимание!
В комментариях наши эксперты не отвечают на вопросы по программам 1С и законодательству.
Получить индивидуальную консультацию от наших специалистов можно в Личном кабинете